
计量经济学实验报告1
《计量经济学》课程实践报告1系部:经济与管理系专业:国际经济与贸易任课教师:祖辉老师年级班级: 2013级 2班组员:舒冠、淑琴、梁湘、冬雪税收收入影响因素分析—基于Eviews模型的经济计量分析一、意义1960年以来,中国的经济基本处于高速增长之中。
经济增长的高速发展,势必会影响国家财政政策和国家福利水平。
而税收作为国家财政收入中最主要的部分对这些政策的实施也会有很大的影响。
近些年来,国家的税收也受到多种因素的影响。
经济发展水平决定税收收入水平,税收同时也反作用于经济。
要实现经济的持续增长,必须要求与经济紧密关联的税收符合其发展的要求,即政府筹集的税收收入应尽可能的满足其实现职能的需求,同时又不至于损害经济的发展。
影响未来的需求,我们需要研究影响中国税收收入的主要原因,分析中央和地方税收收入增长的数量规律,从结构上对税收收入的影响做一个很好的了解,对于预测中国税收未来的增长趋势具有重要的作用,对于我国的社会主义现代化建设具有重要意义。
二、研究综述影响税收收入的因素有很多,如经济发展水平、税收制度的设计、政府职能围等。
卫刚认为,影响税收增长的因素是多元的,主要有经济增长、税制结构、税收征管水平和价格因素;玉栋认为,影响税收收入增长的因素主要有经济增长、物价、税收政策调整和税收征管等几个方面;安体富认为,税收收入主要受价格、经济结构的变动、经济效应的变动、税收政策、财税制度、税收征管和税款虚收的影响。
以上学者都说明税收收入的影响因素是多方面的,同时都认为经济因素的重要性,但他们多集中于对税收收入影响因素的全面分析,因而对经济性影响因素分析得不够详细。
而郭庆旺认为,税收收入的经济增长弹性是 1.536,经济增长对税收增长的贡献十分明显。
国家税务总局科研所的研究结论为:在正常的经济运行状况下,经济税源提供的收入应占税收总额的70%~80%或以上;而最为直接的、显著的影响税收增长的因素是经济增长和物价水平,而且物价水平对税收收入增长的影响强于GDP的影响。
胡才君认为GDP与税收收入负相关,进出口总额、全国城乡储蓄存款年末余额、财政支出总量与税收收入正相关。
而欧阳若澜认为,GDP、财政支出和商品零售价格指数3个三个指标与税收收入存在正相关关系。
鑫又认为影响我国税收增长的主要因素是财政支出和商品价格水平。
以上文献对影响税收收入经济性因素的一个或几个方面进行了分析,而且由于数据选取不同和分析问题的角度不同,得出的结果在揭示各经济性影响因素对税收收入的影响的程度方面还存在争议:在影响税收收入的经济性因素中各个因素对税收收入增长的贡献率是多少?占多少比重?因此,本文将重点研究影响税收收入的经济性因素,对其进行细分并进行相应的实证研究。
根据前人的理论分析和数据的可得性等,本文从实证的角度,选取税收收入、GDP、财政支出、商品零售价格指数和进出口总额5个指标做多元回归模型,并采用计量分析工具对影响因素进行分析。
三、实证分析1、指标的选取:根据可操作性和科学性的原则,以及上文对税收收入的定性分析,选取税收收入为被解释变量,在模型中用“Y”表示;选取国生产总值、财政支出、商品零售价格指数、进出口总额为解释变量,在模型中用分别用“ X1”“X2”“X3”“X4”表示;原始数据主要来源于中国统计年鉴,数据采集的时间跨度为1960-2014年。
2、模型的设定与数据的选取:(1)模型设定:研究影响中国税收未来增长的主要原因,需要考虑以下几个方面的容:A、对固定资产投资资金来源的衡量,用什么数据来表现呢?我们选用中国税收收入作为被解释变量(y)分析影响中国税收未来增长的主要原因。
B、数据性质的选择。
考虑到截面数据受到制约,时间序列数据更加合理,所以本项目选择了1960年到2014年的时间序列数据来建立模型。
C、影响因素的分析。
从宏观经济看,经济整体增长是税收增长的基本源泉,所以经济整体增长是影响中国税收未来增长的主要原因的主要影响因素,所以选用国生产总值(GDP)作为经济整体增长水平的代表。
除此之外,根据经济理论,还有众多因素会影响中国税收未来增长的主要原因:首先,公共财政的需求。
税收收入是财政收入的主体,社会经济的发展和社会保障的完善等都对公共财政提出了要求,因此对预算支出所表现的公共财政的需求(即财政支出)对当年的税收收入可能会产生影响,但是其数据获得比较困难,因为公共财政的需求与财政支出关系密切,所以选择财政支出作为其代表。
其次,物价水平。
居民的收入水平、消费水平与物价水平有一定的关系,我们选择商品零售价格指数作为物价水平的代表。
再次,进出口总额。
进出口的收入水平与税收收入存在一定的联系,关系到关税收入,所以我们选择进出口总额来作为解释变量。
因此,准备将“国生产总值(X1)”、“财政支出(X2)”“商品零售价格指数(X3)”、“进出口总额(X4)”作为解释变量建立模型。
D、模型形式的设计我们将方程形式设定为二次型Y=β0+β1X1+β2X2+β3X3+β4X4+u然后将影响因素以某种方式引入模型。
(2)数据:对税收收入影响因素的模型分析单位:亿元注:表中数据均来自《中国统计年鉴》3、实证分析:将方程形式设定为二次型Y=β0+β1X1+β2X2+β3X3+β4X4+u (1)、多重共线性EVIEWS的最小二乘估计结果为Dependent Variable: YMethod: Least SquaresDate: 11/03/15 Time: 21:06Sample: 1960 2014Included observations: 55Variable Coefficient Std. Error t-Statistic Prob.C -3423.792 1285.933 -2.662498 0.0104X1 -0.001967 0.007001 -0.281029 0.7798X2 0.686652 0.020934 32.80123 0.0000X3 32.48411 12.43558 2.612191 0.0118X4 0.061793 0.006747 9.158655 0.0000R-squared 0.999720 Mean dependent var 16116.57 Adjusted R-squared 0.999697 S.D. dependent var 29942.14S.E. of regression 521.1390 Akaike infocriterion 15.43642 Sum squared resid 13579295 Schwarz criterion 15.61890Log likelihood -419.5015 Hannan-Quinncriter. 15.50699F-statistic 44552.34 Durbin-Watson stat 1.506966Prob(F-statistic) 0.000000经济意义检验:从回归的结果可以看出,财政支出(X2)、商品零售价格指数(X3)、进出口总额(X4)符号均为正,符合经济意义。
国生产总值(X1)符号为负,不符合经济意义。
所以存在某种干扰。
统计推断检验。
该模型R^2=0.999720,修正的R^2=0.999697,可决系数很高,拟合优度较好,F检验值=44552.34,明显显著。
但是当a=0.05时,t a/2(n-k-1)= t a/2(55-4-1)= t 0.025(50)=2.009, x1的系数t检验不显著。
X1 X2 X3 X4X1 1.000000 0.994288 -0.074125 0.987209X2 0.994288 1.000000 -0.080662 0.972683X3 -0.074125 -0.080662 1.000000 -0.068631X4 0.987209 0.972683 -0.068631 1.000000由相关系数表可以看出,各解释变量之间除了x3之外的相关系数较高,证实确实存在严重的多重共线性。
修正多重共线性:运用OLS方法逐一求Y对各个解释变量的回归。
结合经济意义和统计检验选出拟合效果最好的一元线性回归方程。
Dependent Variable: YMethod: Least SquaresDate: 11/03/15 Time: 21:20Sample: 1960 2014Included observations: 55Variable Coefficient Std. Error t-Statistic Prob.C -1579.503 391.7915 -4.031490 0.0002X1 0.183999 0.002092 87.95127 0.0000R-squared 0.993195 Mean dependent var 16116.57Adjusted R-squared 0.993067 S.D. dependent var 29942.14S.E. of regression 2493.187 Akaike infocriterion 18.51620 Sum squared resid 3.29E+08 Schwarz criterion 18.58919Log likelihood -507.1954 Hannan-Quinncriter. 18.54442 F-statistic 7735.426 Durbin-Watson stat 0.076503 Prob(F-statistic) 0.000000Dependent Variable: YMethod: Least SquaresDate: 11/03/15 Time: 21:21Sample: 1960 2014Included observations: 55Variable Coefficient Std. Error t-Statistic Prob.C 214.5864 187.4265 1.144910 0.2574X2 0.802371 0.004470 179.4844 0.0000R-squared 0.998357 Mean dependent var 16116.57 Adjusted R-squared 0.998326 S.D. dependent var 29942.14S.E. of regression 1224.887 Akaike infocriterion 17.09477 Sum squared resid 79518466 Schwarz criterion 17.16776Log likelihood -468.1062 Hannan-Quinncriter. 17.12300 F-statistic 32214.66 Durbin-Watson stat 0.849558 Prob(F-statistic) 0.000000Dependent Variable: YMethod: Least SquaresDate: 11/03/15 Time: 21:21Sample: 1960 2014Included observations: 55Variable Coefficient Std. Error t-Statistic Prob.C 55391.21 73901.59 0.749527 0.4569X3 -380.9575 715.7482 -0.532251 0.5968R-squared 0.005317 Mean dependent var 16116.57 Adjusted R-squared -0.013451 S.D. dependent var 29942.14S.E. of regression 30142.85 Akaike infocriterion 23.50097 Sum squared resid 4.82E+10 Schwarz criterion 23.57396Log likelihood -644.2766 Hannan-Quinncriter. 23.52920 F-statistic 0.283291 Durbin-Watson stat 0.027353 Prob(F-statistic) 0.596777Dependent Variable: YMethod: Least SquaresDate: 11/03/15 Time: 21:21Sample: 1960 2014Included observations: 55Variable Coefficient Std. Error t-Statistic Prob.C -915.0621 932.0995 -0.981721 0.3307X4 0.379660 0.010499 36.16017 0.0000R-squared 0.961045 Mean dependent var 16116.57 Adjusted R-squared 0.960310 S.D. dependent var 29942.14S.E. of regression 5965.148 Akaike infocriterion 20.26094 Sum squared resid 1.89E+09 Schwarz criterion 20.33394 Log likelihood -555.1759 Hannan-Quinn 20.28917criter.F-statistic 1307.558 Durbin-Watson stat 0.287228Prob(F-statistic) 0.000000其中加入x2的方程修正的R^2最大,其方程为:Y=214.5864+ 0.802371X2(1.144910) (179.4844)修正的R^2= 0.998326 SE=79518466 F=32214.66所以,以x2为基础,顺次加入其他的自变量逐步回归:当a=0.05时,t a/2(n-k-1)= t a/2(55-4-1)= t 0.025(50)=2.009 Y= -314.8053 +0.583638X2 + 0.050579X1-2.116014 19.93219 7.513019修正的R^2=0.999182 S E= 138129403 F= 32986.08应为x1的引入改进了修正的R^2和F值且其他回归参数的t检验在统计上仍然显著,所以保留x1,方程为:Y= -314.8053 +0.583638X2 + 0.050579X1继续:Y = -3588.465 + 0.586619X2 + 0.049981X1+ 31.73905X3 -1.722497 20.27390 7.516871 1.575298 修正的R^2=0.999205 S E= 36360185 F= 22618.10式中X3不显著,删去。
计量经济学实验报告
计量经济学实验报告1. 引言计量经济学是应用数学和统计学方法来研究经济现象的一门学科。
实验是计量经济学研究中常用的方法之一,通过设计和实施实验,可以帮助我们理解经济现象背后的因果关系。
本文将对一项计量经济学实验进行详细描述和分析,以展示实验的设计、数据分析和结论。
2. 实验设计2.1 实验目的本次实验的目的是研究市场供需关系对商品价格的影响。
具体而言,我们希望通过改变商品的市场供给量,观察商品价格如何变化,并分析供给弹性的大小。
2.2 实验假设在实验设计阶段,我们需要制定实验假设来指导实验的进行。
在本次实验中,我们假设市场供给量的变动会对商品价格产生影响,而且供给弹性的大小会决定价格的变动幅度。
2.3 实验步骤本次实验包括以下几个步骤:1.设定实验组和对照组:我们将随机选择一些参与者,并将其分为两组,一组作为实验组,一组作为对照组。
实验组将面临市场供给量变动的情况,而对照组则不受干扰。
2.确定商品和市场:我们选择一个特定的商品,并确定一个特定的市场来进行实验。
这样可以使实验更加具体和可控。
3.设定实验条件:在实验组中,我们逐步调整市场供给量,并记录下不同供给量下的商品价格。
对照组则保持市场供给量不变。
4.数据收集:在每次实验条件设定完毕后,我们将记录实验组和对照组的商品价格,并对数据进行整理和存储。
2.4 实验风险和伦理考虑在设计实验时,我们需要考虑实验可能存在的风险,并确保实验过程符合伦理要求。
具体而言,我们需要确保参与者的权益得到保护,并在可能对参与者造成负面影响的情况下停止实验。
3. 数据分析在实验进行完毕后,我们对数据进行分析,以验证实验假设并得出结论。
3.1 数据整理首先,我们将实验组和对照组的数据整理成表格形式,方便后续分析。
由于文档要求不能包含表格,这里无法展示具体的数据。
3.2 数据分析方法我们采用的数据分析方法主要包括描述统计分析和回归分析。
描述统计分析用于描述数据的基本特征,包括平均值、标准差、最小值和最大值等。
计量经济实验报告多元(3篇)
第1篇一、实验目的本次实验旨在通过多元线性回归模型,分析多个自变量与因变量之间的关系,掌握多元线性回归模型的基本原理、建模方法、参数估计以及模型检验等技能,提高运用计量经济学方法解决实际问题的能力。
二、实验背景随着经济的发展和社会的进步,影响一个变量的因素越来越多。
在经济学、管理学等领域,多元线性回归模型被广泛应用于分析多个变量之间的关系。
本实验以某地区居民消费支出为例,探讨影响居民消费支出的因素。
三、实验数据本实验数据来源于某地区统计局,包括以下变量:1. 消费支出(Y):表示居民年消费支出,单位为元;2. 家庭收入(X1):表示居民家庭年收入,单位为元;3. 房产价值(X2):表示居民家庭房产价值,单位为万元;4. 教育水平(X3):表示居民受教育程度,分为小学、初中、高中、大专及以上四个等级;5. 通货膨胀率(X4):表示居民消费价格指数,单位为百分比。
四、实验步骤1. 数据预处理:对数据进行清洗、缺失值处理和异常值处理,确保数据质量。
2. 模型设定:根据理论知识和实际情况,建立多元线性回归模型:Y = β0 + β1X1 + β2X2 + β3X3 + β4X4 + ε其中,Y为因变量,X1、X2、X3、X4为自变量,β0为截距项,β1、β2、β3、β4为回归系数,ε为误差项。
3. 模型估计:利用统计软件(如SPSS、R等)对模型进行参数估计,得到回归系数的估计值。
4. 模型检验:对估计得到的模型进行检验,包括以下内容:(1)拟合优度检验:通过计算R²、F统计量等指标,判断模型的整体拟合效果;(2)t检验:对回归系数进行显著性检验,判断各变量对因变量的影响是否显著;(3)方差膨胀因子(VIF)检验:检验模型是否存在多重共线性问题。
5. 结果分析:根据模型检验结果,分析各变量对因变量的影响程度和显著性,得出结论。
五、实验结果与分析1. 拟合优度检验:根据计算结果,R²为0.812,F统计量为30.456,P值为0.000,说明模型整体拟合效果较好。
计量经济学实验报告(一)

计量经济学实验报告(一)
一、实验背景
计量经济学实验是一种采用经济理论和方法来设计实验的经济研究方法。
经济实验的主要目的是检验经济理论,比如检验假设和改进预测。
它还可以用于定性评价和定量评价政策方案和市场动态,以及验证行为经济学理论。
二、实验内容
本次实验通过一组独立的在线调查来研究人们对收入分配政策的态度。
调查中,受访者被要求就14种不同的收入分配政策支持、反对和中立做出反应。
这14种收入分配政策包括财政公平政策、税收和补贴政策、劳动力市场政策和参与机会政策等。
以及根据态度的强度来改变互动形式,不同类型的回答有不同的加分,比如更强烈的支持会比中立的有更多分数。
三、实验结果
实验结果显示,在14种收入分配政策中,受访者大部分表示支持或者反对。
最受支持的是劳动力市场政策,而最受反对的是税收和补贴政策。
同时,实验还发现,这14种收入分配政策受实验者支持或反对的原因大部分是经济实惠:如果一个政策能够为普通大众带来经济实惠,这个政策很可能受到受访者的支持。
此外,一些政策因其有助于实现平等收入而受到支持。
四、实验结论
本次实验结论清楚地表明,受访者支持或反对收入分配政策跟经济实惠有关。
当人们普遍受益于收入分配政策时,他们很可能支持这种政策。
另外,实验还发现,有些政策受支持的原因还在于它们有助于实现平等收入的目的。
本次实验不仅对计量经济学的理论和方法提供了有价值的信息,而且还为构建经济实证提供了重要的参考意见。
可以认为,经过本次实验的进一步检验和优化,可以发现更详细、更准确的数据,以便进一步检验和发展计量经济学的理论与方法。
计量经济学实验报告1
计量经济学实验报告1计量经济学实验报告1引言:计量经济学是经济学中的一个重要分支,通过运用统计学和数学方法来研究经济现象。
实验是计量经济学中常用的研究方法之一,通过对实际数据的收集和分析,可以验证经济理论的有效性和预测能力。
本实验报告旨在介绍我所进行的计量经济学实验,并对实验结果进行分析和讨论。
实验目的:本次实验的目的是研究某地区居民消费支出与个人收入之间的关系。
通过收集一定数量的样本数据,建立经济模型,以探究消费支出与个人收入之间的相关性,并验证是否存在所谓的“边际消费倾向”。
实验设计:为了收集样本数据,我设计了一份问卷调查,涵盖了个人收入、家庭人口、教育水平、职业等多个方面的信息。
通过随机抽样的方式,我在某地区抽取了300个样本,并对这些样本进行了调查。
在调查过程中,我还请教了一些经济学专家,以确保问卷设计的合理性和可靠性。
实验结果:通过对样本数据的分析,我得出了以下几个重要的实验结果:1. 个人收入与消费支出呈正相关关系:根据统计分析,我发现个人收入与消费支出之间存在显著的正相关关系。
也就是说,个人收入越高,消费支出也越高。
这与经济学理论中的边际消费倾向相一致,即收入增加一单位时,消费支出增加的单位。
2. 家庭人口对消费支出的影响:我发现,家庭人口对消费支出有一定的影响。
在其他条件相同的情况下,家庭人口较多的家庭,其消费支出较高。
这可能是因为家庭人口较多,生活成本较高,因此需要更多的消费支出。
3. 教育水平与消费支出的关系:通过数据分析,我发现教育水平与消费支出之间存在一定的正相关关系。
受过高等教育的人群,其消费支出相对较高。
这可能是因为受过高等教育的人更有可能获得较高的收入,从而有更多的消费能力。
实验讨论:通过本次实验,我得出了一些对于经济学理论的验证和解释。
首先,个人收入与消费支出之间的正相关关系,说明了边际消费倾向的存在。
这对于经济学理论的解释和政策制定具有重要意义。
其次,家庭人口和教育水平对消费支出的影响,也提醒我们在研究经济现象时,需要考虑到个体背景和环境因素的影响。
计量经济学实验报告及心得体会
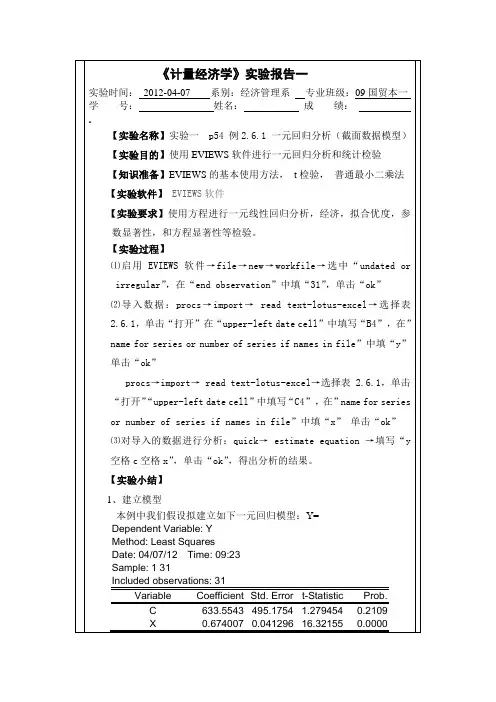
3.对导入的数据进行分析:quick—estimated equation,输入“Y空格C空格X”,单击“ok”,即可得到所需要的结果。
Std. Error
t-Statistic
Prob.
C
633.5543
495.1754
1.279454
0.2109
X
0.674007
0.041296
16.32155
0.0000
R-squared
0.901826
Mean dependent var
8401.467
Adjusted R-squared
0.898440
F-statistic
266.3928
Durbin-Watson stat
1.931058
Prob(F-statistic)
0.000000
根据以上回归分析可得出如下回归分析结果:
(1.279454)(16.32155)
R=0.901826F= 266.3928 D.W= 1.931058
其中括号内的数为相应参数t的检验值,R是可决系数,F和D.W是有关的两个检验统计量
Std. Error
t-Statistic
Prob.
C
-10.61120
86.06334
-0.123295
0.9027
GDP
0.071041
计量经济学综合实验报告
1、用Eviews创建变量LE、NI,输入样本数据,、打开Eviews工作文件,建立新的文件夹,在命令框中输入“data le ni”回车 ,从数据表中粘贴数据到Eviews数据表中即可;
2、估计河南省农村居民消费支出LE依可支配收入NI的一元回归模型
下图就是河南省农村居民消费支出LE和可支配收入NI的一元线性回归结果:
6、对ce为被解释变量,di为解释变量模型输出结果进行经济理论检验,拟合优度检验和t检验;
1经济意义检验:所估计参数β1=,β2=,说明可支配收入增加1元,平均说来可导致城市居民消费支出增加元;
2拟合优度检验:通过以上的回归数据可知,可决系数为,说明所建模型整体上对样本数据拟合度不是太好;
3t检验:针对H1:β1=0和H2:β2=0,由上回归结果可以看出,估计的回归系数B1的标准误差和t值分别为:SEβ1=,tβ1=: β2的标准误差和t值分别为SEβ2= tβ2=. 取a=0,05,查t分布表得自由度为n-2=18-2=16的临界值为= 19,tβ1=<= 19,不拒绝H1, tβ2=>= 19,拒绝H2.这表明,城市居民可支配收入对其消费水平有很大影响;
但两者的之一比例均大于,可见用凯恩斯的绝对收入假说解释现阶段河南省居民消费规律是合理的;
实验二 截面数据一元线性回归模型
异方差性
实验目的和要求
1、掌握一元线性回归估计方程的异方差性检验方法;
2、掌握一元线性回归估计方程的异方差性纠正方法;
3、在老师的指导下独立完成实验,并得到正确结果;
实验内容
1、估计河南省城市居民消费支出CE依可支配收入DI的一元线性回归模型和农村居民生活消费支出LE与纯收入NI的一元线性回归模型;
城市居民:
计量经济学实验报告1(共6篇)
篇一:计量经济学实验报告 (1)计量经济学实验基于eviews的中国能源消费影响因素分析学院:班级:学号:姓名:基于e views的中国能源消费影响因素分析一、背景资料能源消费是指生产和生活所消耗的能源。
能源消费按人平均的占有量是衡量一个国家经济发展和人民生活水平的重要标志。
能源是支持经济增长的重要物质基础和生产要素。
能源消费量的不断增长,是现代化建设的重要条件。
我国能源工业的迅速发展和改革开放政策的实施,促使能源产品特别是石油作为一种国际性的特殊商品进入世界能源市场。
随着国民经济的发展和人口的增长,我国能源的供需矛盾日益紧张。
同时,煤炭、石油等常规能源的大量使用和核能的发展,又会造成环境的污染和生态平衡的破坏。
可以看出,它不仅是一个重大的技术、经济问题,而且以成为一个严重的政治问题。
在20世纪的最后二十年里,中国国内生产总值(gdp)翻了两番,但是能源消费仅翻了一番,平均的能源消费弹性仅为0.5左右。
然而自2002年进入新一轮的高速增长周期后,中国能源强度却不断上升,经济发展开始频频受到能源瓶颈问题的困扰。
鉴于此,研究能源问题不仅具有必要性和紧迫性,更具有很大的现实意义。
由于我国目前面临的所谓“能源危机”,主要是由于需求过大引起的,而我国作为世界上最大的发展中国家,人口众多,所需能源不可能完全依赖进口,所以,研究能源的需求显得更加重要。
二、影响因素设定根据西方经济学消费需求理论可知,影响消费需求的因素有:商品的价格、消费者收入水平、相关商品的价格、商品供给、消费者偏好以及消费者对商品价格的预期等。
对于相关商品价格的替代效应,我们认为其只存在能源品种内部之间,而消费者偏好及消费者对商品价格的预期数据差别较大,不容易进行搜集整理在此暂不涉及。
另外,发展经济学认为,来自知识、人力资本的积累水平所体现的技术进步不仅可以带动劳动产出的增长,而且会通过外部效应可以提高劳动力、自然资源、物质资本与生产要素的生产效率,消除其中收益递减的内在联系,带来递增的规模收益。
计量经济综合实验报告
一、实验背景随着经济全球化和信息技术的发展,计量经济学作为一门重要的应用经济学分支,在各个领域都得到了广泛的应用。
本实验旨在通过综合运用计量经济学方法,对某一经济问题进行实证分析,从而加深对计量经济学理论和方法的理解,提高实际操作能力。
二、实验目的1. 掌握计量经济学的基本理论和方法;2. 学会使用计量经济学软件(如EViews)进行数据处理和模型分析;3. 培养分析实际经济问题的能力;4. 提高论文写作和报告表达能力。
三、实验内容1. 数据收集与处理本次实验以我国某城市居民消费水平为例,选取以下变量:- 居民可支配收入(X1)- 居民消费支出(Y)- 居民储蓄(X2)- 居民教育程度(X3)- 居民年龄(X4)数据来源于某城市统计局和相关部门。
在收集数据后,对数据进行整理和清洗,确保数据质量和准确性。
2. 模型设定根据实际情况和理论依据,选择以下模型:Y = β0 + β1X1 + β2X2 + β3X3 + β4X4 + ε其中,Y为居民消费支出,X1为居民可支配收入,X2为居民储蓄,X3为居民教育程度,X4为居民年龄,β0为常数项,β1、β2、β3、β4分别为各变量的系数,ε为误差项。
3. 模型估计使用EViews软件对模型进行估计,得到以下结果:Y = 5.23 + 0.83X1 - 0.16X2 + 0.15X3 - 0.02X4 + ε4. 模型检验(1)残差分析:对残差进行检验,发现残差基本服从正态分布,不存在明显的异方差。
(2)自相关检验:对残差进行自相关检验,发现残差不存在自相关。
(3)拟合优度检验:计算R²值,得到R² = 0.89,说明模型拟合效果较好。
5. 模型解释根据模型结果,可以得出以下结论:(1)居民可支配收入对消费支出有显著的正向影响,即收入越高,消费支出越高。
(2)居民储蓄对消费支出有显著的负向影响,即储蓄越高,消费支出越低。
(3)居民教育程度对消费支出有显著的正向影响,即教育程度越高,消费支出越高。
《计量经济学》实验报告-副本
计量经济学作业 1运用Eviews软件:1.作出散点图,建立税收随国内生产总值GDP变化的一元线性回归方程,并解释斜率的经济意义;1.对所建立的回归方程进行检验;2.若2008年某地区国内生产总值为8500亿元,求该地区税收收入的预测值及预测区间。
《计量经济学》实验报告行知学院11数学精算班实验序号实验名称中国内地2007年各地区税收与国内生产总值课程名称计量经济学姓名尐所在实验室文东202班级11数学精算计划学时2实验类型上机操作学号专业数学与应用数学(保险精算)实验要求运用Eviews软件:1.作出散点图,建立税收随国内生产总值GDP变化的一元线性回归方程,并解释斜率的经济意义;3.对所建立的回归方程进行检验;4.若2008年某地区国内生产总值为8500亿元,求该地区税收收入的预测值及预测区间。
备注实验步骤1.建立工作文件2.输入数据3.图形分析4.估计线性回归模型主要实验结论和数据1、建立模型假设拟建立如下一元回归模型:X1Y下表给出采用Eviews软件对数据进行回归分析的计算结果。
一般可写出如下回归分析结果:GDPY0710.0)6296.10(?7603.02R F= .=散点图如下:2、模型检验从回归估计的结果看,模型拟合较好。
可决系数2R =,表明税收的变化的%可由国内生产总值GDP 的变化来解释。
从斜率项的t 检验值看,大于5%显著性水平下自由度为n-2=29的临界值05.2)29(025.0t ,且斜率满足0<<1,表明2007年每增加一元的GDP ,税收收入增加元。
3、预测若2008年某地区国内生产总值为8500亿元,代入上式回归方程得该地区税收收入的预测值为:Y?+=(亿元)由于GDP 的样本均值与样本方差E(GDP)=D(GDP)=1于是,在95%的置信度下,E (Y )的预测区间为)1734694021)131()1258.88918500(3112-3127603102()(即:(,)填卡日期:。
计量经济学试验报告
计量经济学试验报告实验报告实验1:单方程线性计量经济学模型的最小二乘估计和统计检验1实验目的掌握计量经济学专用软件(Eviews)使用方法,理解和正确解释输出结果。
在学习计量经济学的基本理论和方法的基础上,掌握建立计量经济模型对实际经济问题进行实证分析的方法。
运用Eviews软件完成对线形回归模型的最小二乘估计、统计检验、计量经济学检验以及进一步进行经济结构分析、经济预测和政策评价,培养发现问题、分析问题、解决问题的能力。
2实验软件Eviews5.03实验数据甲商品从1988―2021年的销售量Y/千个,价格X1 /(元/个),售后服务支出X2 /万元年份 1988 1989 1990 1991 1992 1993 1994 1995 1996 1997 1998 1999 2000 2001 2002 2021 2021 2021Y 121 133 130 126 131 147 148 159 160 156 155 157 179 189 180 183 202 200X1 1500 1490 1480 1470 1460 1450 1440 1430 1420 1410 1400 1390 1380 1370 1360 1350 1340 1330 X2 12 15 13 10 11 14 13 15 13 12 11 10 15 15 13 12 14 12 12021 2021 2021 2021201 203 258 234 1320 1310 1300 1290 11 10 15 12 4实验内容及其步骤实验内容:研究甲商品1988―2021年价格和售后服务支出对销售量的影响。
其中,销售量Y、价格X1、售后服务支出X2的数据如上所示。
建立多元线性计量经济学回归模型为:Yi = β0 + β1X1i + β2X2i + μi实验步骤:1、建立工作文件:双击Eviews,进入Eviews主界面在主菜单上依次点击File → New → Workfile,出现Workfile对话框,在workfile frequency中选择Annual,在Start里输入起始日期1988,在End里输入结束日期2021。