
金融工程课后题8习题解答zhoujia(Lite)
CH8什么是有保护的看跌期权看涨期权的什么头寸等价于有保护的看跌期权解:有保护的看跌期权由看跌期权多头与标的资产多头组成,由期权平价公式可知,其等价于看涨期权多头与一笔固定收入的组合。
解释构造熊市价差期权的两种方法。
解:1)熊市价差期权可由2份相同期限、不同执行价格的看涨期权构成;投资者可通过卖空执行价格低的同时买入执行价格高的看涨期权构造。
2)熊市价差期权也可由2份相同期限、不同执行价格的看跌期权构成;投资者可通过卖空执行价格低的同时买入执行价格高的看跌期权构造。
对于投资者来说,什么时候购买蝶形期权是合适的解:蝶形期权涵盖了3份执行价格不同的期权,当投资者认为标的资产价格很可能位于中间执行价格附件时,则会购买蝶形期权。
有效期为一个月的股票看涨期权分别有$15、$和$20的执行价格,其期权价格分别为$4、$2和$。
解释如何应用这些期权来构造出蝶式价差期权。
做个表格说明蝶式价差期权损益如何随股票变化而变化的。
解:投资者可通过购买执行价格为$15和$20的看涨期权,同时卖空2份执行价格为$的看涨期权构造蝶式价差期权。
初始投资为4+-2×2=$。
T时刻损益随股价变化如下:股价T S T时蝶式价差期权损益S<15 -T15<T S< T S-<T S<20 -T SS>20 -T什么样的交易策略可构造出倒置日历价差期权解:倒置日历价差期权可通过买入1份较短期限的期权,同时卖出1份执行价格相同但期限较长的期权构造。
宽跨式期权与跨式期权之间有何不同解:宽跨式与跨式期权均是由1份看涨与1份看跌期权构成。
在跨式期权中,看涨期权与看跌期权具有相同的执行价格和到期日;而宽跨式期权中,看涨期权与看跌期权到期日相同,但执行价格不同。
执行价格为$50的看涨期权成本为$2,执行价格为$45的看跌期权成本为$3。
解释由这两种期权如何构造宽跨式期权,宽跨式期权的损益状态是怎么样的解:宽跨式期权可通过同时购买看涨与看跌期权构造。
其损益状态如下:股价T S T时蝶式价差期权损益S<45 40-T ST45<T S<50 -5S>50 T S-55T仔细分析由看跌期权构造的牛式价差期权和由看涨期权构造的牛市价差期权之间的不同点。
解:由看跌期权构造的牛市价差期权和由看涨期权构造的牛市价差期权的损益图大致相同。
令11,P C 分别为执行价格为1X 的看跌期权与看涨期权,22,P C 分别为执行价格为2X 的看跌期权与看涨期权,由期权平价公式可得:111rT P S C X e -+=+,222rT P S C X e -+=+则:121221()rT P P C C X X e --=---,这表明,由看跌期权构造的牛市价差期权的初始投资小于由看涨期权构造的牛市价差期权初始投资数额为21()rT X X e --。
实际上,看跌期权构造的牛市价差期权的初始投资为负值,而看涨期权构造的牛市价差期权的初始投资为正值。
看涨期权构造的牛市价差收益高于看跌期权21()rT X X e --。
这反映了看涨策略较看跌策略多了额外无风险投资21()rT X X e --,并获取21()(1)rT X X e ---的利息。
解释如何使用看跌期权怎样构造进取型的熊市价差期权解:进取型的熊市价差期权可由虚值看跌期权(均有相对低的执行价格),因为两份看涨期权价值接近于0,价差期权仅需很少成本构造。
在大多数情形下,价差期权的价值为0。
然而,为使期权在到期日处于实值状态,股价仅有很小机会快速下降。
那么价差期权的价值即两执行价格之差21X X -。
假设执行价格为$30和$35的看跌期权成本分别为$4和$7,怎样用期权构造(a )牛市价差期权;(b)熊市价差期权做出表格说明这两个期权的收益与报酬状况。
解:a)牛市价差期权可通过买入执行价格为$30的看跌期权同时卖空执行价格为$35的看涨期权。
此策略将有$3期初现金流入,其损益状况如下:股价T S 价差期权损益 利润T S >=35 0 -330<=T S <35 T S -35 T S -32T S <30 -5 -2b)熊市价差期权可通过卖空执行价格为$30的看跌期权同时买入执行价格为$35的看跌期权构造。
此策略初始成本为$3,其损益状况如下:股价T S 价差期权损益 利润 T S >=35 0 -330<=T S <35 35-T S 32-T S T S <30 5 2三种同一股票看跌期权有相同的到期日。
执行价格为$55、$60和$65,市场价格分别为$3、$5和$8。
解释如何构造蝶式价差期权。
做出表格说明这种策略带来的赢利性。
请问:股票价格在什么范围时,蝶式价差期权将导致损失呢解:蝶式价差期权可通过分别买入1份执行价格为$55和$65,同时卖空2份执行价格为$60的看跌期权构造。
其收益状况如下:股价T S 蝶式价差期权损益T S >=65 -160<=T S <65 64-T S55<=T S <60 T S -56T S <55 -1所以,当T S >64或T S <56时,蝶式价差期权将导致损失。
利用看跌期权和看涨期权之间的等价关系式证明:欧式看跌期权构造的蝶式价差期权的成本与欧式看涨期权构造的蝶式价差期权的成本是相等的。
解:定义123C C C 、及分别为执行价格为123X X X 、及的看涨期权价格。
定义123P P P 、及分别为执行价格为123X X X 、及的看跌期权价格。
则有:r 111T C X e P S -+=+,r 222T C X e P S -+=+,r 333T C X e P S -+=+ 因此,r 132132)1322(22T C C C X X X e P P P -+-++-=+-又由于2132X X X X -=-,所以有1322X X X +-=0且13213222C C C P P P +-=+-因此,欧式看跌期权构造的蝶式价差期权的成本与欧式看涨期权构造的蝶式价差期权的成本是相等的。
购买执行价格为2X 、到期日为2T 的看涨期权和出售执行价格为1X 、到期日为1T (2T >1T )的看涨期权,可构造对角价差期权,画一简图说明当(a) 2X >1X 和(b) 2X <1X 时该期权的损益。
解:如下图,该对角价差期权所需的初始投资额较高,但其利润模式与一般价差期权相同。
图执行价格为$60的看涨期权成本为$6,相同执行价格和到期日的看跌期权成本为$4,制表说明跨式期权损益状况。
请问:股票价格在什么范围内时,跨式期权将导致损失呢解:可通过同时购买看涨看跌期权构造跨式期权:max(T S-60,0)+max(60-T S)-(6+4),其损益状况为:股价T S跨式期权损益S>60 T S-70TS=60 -10TS<60 50-T ST所以,当股价在50<T S<70时,跨式期权将导致损失。
制表说明使用执行价格1X)的看跌期权所构造的牛市价差期权X>1X(2X和2的损益状态。
解:通过买入执行价格为1X的看跌期权,同时卖空执行价格为2X的看跌期权构造牛市价差期权,其收益状况如下:max(1X-T S,0)X-T S,0)-max(2股价T S多头损益空头损益总损益S>=2X0 0 0TX<T S<2X0 T S-2X-(2X-T S)1S<=1X1X-T S T S-2X-(2X-1X)T投资者相信股票价格将有巨大变动但方向不确定。
请说明投资者能采用的六种不同策略并解释它们之间的不同点。
解:投资者能采用以下六种策略:宽跨式期权(Strangle)、跨式期权(Straddle)、落式期权(Strip)、吊式期权(Strap)、倒置日历价差期权及倒置蝶式价差期权。
当股价有巨大变动,这些策略都能有正的利润。
宽跨式期权较跨式期权便宜,但要求股价有更大变动以确保正利润;落式期权及吊式期权都比跨式期权贵,当股价有大幅度下降,落式期权将有更大利润,当股价有大幅度上升,吊式期权将有更大利润。
宽跨式期权、跨式期权、落式期权及吊式期权的利润都随股价变动范围增大而增加。
相比而言,倒置价差期权存在潜在利润而无论股价波动幅度多大。
运用期权如何构造出具有确定交割价格和交割日期的股票远期合约解:假定交割价格为K,交割日期为T。
远期合约可由买入1份欧式看涨期权,同时卖空1份欧式看跌期权,要求两份期权有相同执行价格K及到期日T。
可见,该组合的损益为T S-K,在任何情形下,其中T S为T时股票价格。
假定F为远期合约价格,若K=F,则远期合约价值为0。
这表明,当执行价格为K时,看涨期权与看跌期权价格相等。
盒式价差期权是执行价格为1X的牛市价差期权和相同执行价格的熊市看X和2跌价差期权的组合。
所有期权的到期日相同。
盒式价差期权有什么样的特征解:牛市价差期权由1份执行价格为1XX欧式看涨期权多头与1份执行价格为2的欧式看涨期权空头构成(1X的X),熊市价差期权由1份执行价格为2X<2欧式看跌期权多头与1份执行价格为1X的看跌期权空头构成,则盒式价差期权的收益状况如下:股价T S牛市价差损益熊市价差损益总损益T S >=2X 2X -1X 0 2X -1X 1X <T S <2X T S -1X 2X -T S 2X -1X T S <=1X 0 2X -1X 2X -1X 由此可见,无论哪种情形,盒式价差期权损益均为2X -1X ,若不存在套利机会,盒式价差期权当前价值即为2X -1X 的现值。
如果宽跨式期权中看跌期权的执行价格比看涨期权的执行价格高,结果会怎样 解:由图可知,当宽跨式期权中看跌期权的执行价格高于看涨期权的执行价格时,与一般的宽跨式期权相比,其初始投资额将更高,但利润模式二者是相同的。
有如下四种有价证券组合。
画出简图说明投资者收益和损失随最终股票价格的变化情况。
(a)一份股票和一份看涨期权的空头(b)两份股票和一份看涨期权的空头(c)一份股票和两份看涨期权的空头(d)一份股票和四份看涨期权的空头在每种情况中,假设看涨期权的执行价格等于目前股票价格。
解:(a)该组合等价于一份固定收益债券多头,其损益V C =,不随股票价格变化。
(V 为组合损益,C 为期权费,下同)如图:(b)该组合等价于一份股票多头与一份固定收益债券多头,其损益T V S C =+,与股价同向同幅度变动。
(T S 为最终股票价格,下同)如图 (c)该组合等价于一份固定收益债券多头与一份看涨期权空头,其损益为02max(,0)T V C S S =--,与股价变动方向相反。
金融工程学理论与实务课本习题答案

金融工程学理论与实务课本习题答案金融工程习题答案第一章金融工程导论1、什么是金融工程?答:一般认为金融学发展经历了描述性金融、分析性金融和金融工程三个阶段: (1)英国学者洛伦兹·格立茨(Lawrence Galitz,1995)的观点:“金融工程是指运用金融工具重新构造现有的金融状况,使之具有所期望的特性(即收益/风险组合特性)”。
(2)最早提出金融工程学科概念的学者之一John Finnerty (1988)的观点:金融工程将工程思维引入金融领域,综合地采用各种工程技术方法(主要有数学模型、数值计算、网络图解、仿真模型等)设计、开发和实施新型的金融产品,创造性地解决各种金融问题。
(3)国际金融工程师学会常务理事Marshall等(1992)的观点,认为Finnerty的定义中提到的金融产品是广义的:它包括所有在金融市场交易的金融工具,比如股票、债券、期货、期权、互换等金融产品;也包括金融服务,如结算、清算、发行、承销等;而设计、开发和实施新型的金融产品的目的也是为了创造性地解决金融问题,因此金融问题的解也可看作是创新一个金融产品。
2、金融工程产生和发展的基础是什么?答:从发展的过程来看,金融工程是在金融理论与实践的基础上,作为金融学科的一个方向,逐步发展并演变成为一门独立学科的。
金融理论的产生和发展为金融工程的产生的发展提供了理论基础。
这些理论既包括有效市场假说等较为宏观的金融理论,也包括资产组合理论、套利定价理论、资本资产定价理论等微观金融理论。
3、金融工程的基本框架是什么?答:金融工程作为一门学科,它具有较为系统和完整的框架,主要包括金融工程的理论基础、金融工具和金融工程技术。
(1)金融工程的理论基础。
它是支撑金融工程的知识体系,主要涉及金融理论、经济学理论、数学和统计学知识、会计及法律知识等方面的理论和知识。
核心的基础理论是估值理论、资产组合理论、有效市场理论、套期保值理论、期权定价理论、汇率及利率理论等。
周爱民《金融工程》各章习题答案与提示
为:
,各自的标准差均为:
,
相互间的相关系数均为:
,
。
那么: 答案与提示
(1)含有25种股票的等权重资产组合 的期望收益和标准差是多少?
(2)构造一个标准差不大于43%的有 效资产组合所需最佳股票数量是多少?
(3)如果国库券的收益率为10%的话
/2100/12
第二章计算题
3、假设有两个证券A和B构成市场投 资组合,它们的期望收益率分别是10%和 15%,标准差分别是20%和28%,投资比 率分别是40%和60%,若两证券收益率的 相关系数为0.30,无风险利率为5%。那么
: 答案与提示
(1)由此而确定的资本市场线( CML)的方程为何?
(2)并请由此画出CML?
/2101/12
第二章计算题
4、已知两种股票A和B,其在组合中的投 资份额分别为60%和40%,各自的期望收益率 分别为:15%和10%,各自的β系数分别为: 0.8和0.3,各自收益率的方差分别为:0.5和0.3 ,市场指数的方差为:0.4,试计算这两种股票 组成的投资组合的收?与 双M定理的条件有哪些是共同的?
4、组合分析的意义何在?托宾是如何 将其提升到整个投资领域中三个投资层次上 的分析技术的?
/1105/12
第二章思考题
5、什么是套利证券组合?为了得到无 风险的套利证券组合,我们如何消除因子 风险和非因子风险?
6、系数是可加的吗?证券市场线是可 加的吗?这两种可加是一样的吗?
/1108/12
第二章计算题
1、假定汇率为1(日元)=0.011( 美元),黄金的美元价格为:100美元/ 每盎司,或者:10000日元/每盎司,如 果你有10000美元,你打算怎样套利? 答案与提示
金融工程课后题7习题解答zhoujia(Lite)
格的看跌期权。
请描述他的头寸情况。
解:投资者头寸状况为:max ( S T—X,0) —max (X —S T,0)此头寸相当于执行价格为X的远期合约。
当X与远期合约价格相同时,合约价值为0,此时看涨期权与看跌期权价值相等。
7.2请说明为什么欧式期权总是不如有相同标的物、相同执行价格、相同到期日的美式期权值钱。
解:美式期权持有者除具有欧式期权持有者所拥有的所有权利外,还有提早执行权。
因此,美式期权至少应与相应的欧式期权有相同的价值。
7.3请解释为什么美式期权的价值总是大于等于它的内在价值。
解:美式期权的持有者有立即执行期权,实现期权内在价值的权利,因此,美式期权的价值至少应等于其内在价值。
7.4列举影响期权价格的6个因素。
解:影响期权价格的6个因素有:标的资产价格、期权的执行价格、无风险利率、资产价格的波动率、期限以及持有期间收益。
7.5基于无红利支付股票的看涨期权,期限为4个月,执行价格为$25,股票价格为$28,无风险利率为8%。
该看涨期权价格下限为多少?解:该看涨期权的价格下限为:28-25X e -0.08*0.3333= $3.667.6基于无红利支付股票的欧式看跌期权,期限为1个月,股票价格为$12,执行价格为$15,无风险年利率6%,该期权的价格下限为多少?解:该看跌期权价格下限为:15X e q°6*0.083333—12= $2.937.7请给出两个原因说明为什么早执行无红利支付股票的美式看涨期权不是最好的。
第一条原因应包括货币时间价值。
第二条原因在利率为零时也成立。
解:1)推迟执行可推迟支付期权的执行价格,期权持有者可赚取执行价格更长时间的时间价值;2)推迟执行可提供保值价值,避免执行日时股价低于执行价格。
假设期权购买者有现金X,且利率为0。
提早执行会使期权购买者头寸在到期日为S T,而推迟执行买方头寸在到期日则为max(X, S T)7.8 “提前执行美式看跌期权是在货币的时间价值与看跌期权的保险价值之间的权衡。
《金融工程》新第二版习题答案郑振龙
《⾦融⼯程》新第⼆版习题答案郑振龙《⾦融⼯程》课后题答案第⼆章1、按照式⼦:(1+8%)美元=1.8×(1+4%)马克,得到1美元=1.7333马克。
2、设远期利率为i,根据(1+9.5%)×(1+i)=1+9.875%,i=9.785%.3、存在套利机会,其步骤为:(1)以6%的利率借⼊1655万美元,期限6个⽉;(2)按市场汇率将1655万美元换成1000万英镑;(3)将1000万英镑以8%的利率贷出,期限6个⽉;(4)按1.6600美元/英镑的远期汇率卖出1037.5万英镑;(5)6个⽉后收到英镑贷款本息1040.8万英镑(1000e0.08×0.5),剩余3.3万英镑;(6)⽤1037.5万元英镑换回1722.3万美元(1037.5×1.66);(7)⽤1715.7美元(1665 e0.06×0.5)归还贷款本息,剩余6.6万美元;(8)套利盈余=6.6万美元+3.3万英镑。
4、考虑这样的证券组合:购买⼀个看涨期权并卖出Δ股股票。
如果股票价格上涨到42元,组合价值是42Δ-3;如果股票价格下降到38元,组合价值是38Δ。
若两者相等,则42Δ-3=38Δ,Δ=075。
可以算出⼀个⽉后⽆论股票价格是多少,组合的价值都是28.5,今天的价值⼀定是28.5的现值,即2 8.31=28.5 e-0.08×0.08333。
即-f+40Δ=28.31,f是看涨期权价格。
f=1.69。
5、按照风险中性的原则,我们⾸先计算风险中性条件下股票价格向上变动的概率p,它满⾜等式:42p+38(1-p)=40e0.08×0.08333,p=0.5669,期权的价值是:(3×0.5669+0×0.4331)e-0.0 8×0.08333=1.69,同题4按照⽆套利定价原则计算的结果相同。
6、考虑这样的组合:卖出⼀个看跌期权并购买Δ股股票。
金融工程课后题11习题解答gongxun(Lite)
11.1 阐述Black-Scholes 股票期权定价模型中对于一年中股票价格概率分布的假设条件。
Black-Scholes 股票期权定价模型假定一年中股票价格概率分布服从正态分布,同样,它假设股票的连续回报率也是服从正态分布的。
11.2 若一股票价格的波动率为每年30%,则在一个交易日内其相应的价格变化的标准差为多少?在本题中σ=0.3,假设一年中有252个交易日,则 12520.004t ==因此0.019 1.9%or ==11.3 阐述风险中性定价原理。
一个期权或者其他金融衍生品都是通过风险中性定价原理来定价的,期权因此在风险中性下和在真实下有一样的价值。
因此我们为了估价期权而假设这个世界是风险中性的,这简化了分析。
在风险中性情况下,所有证券都期望得到无风险利率的回报率。
因此在一个风险中性世界,用于预计远期现金流的最合适的贴现率是无风险利率。
11.4 计算基于无红利支付股票的欧式看跌期权价格,其中执行价格为$50,现价为$50,有效期3个月期,无风险年收益率为10%,波动率为每年30%。
在本题中050,50,0.1,0.3,0.25S X r T σ=====10.2417d ==210.0917d d =-=欧式看跌期权价格是0.10.250.10.2550(0.0.0917)50(0.2417)500.4634500.4045 2.37N e N e -⨯-⨯---=⨯-⨯=11.5 若在两个月后预期支付的红利为$1.50,则习题11.4中计算会有何变化?在本题中我们在使用BS 公式前必须从股票价格中减去红利的贴现值,因此0S 应该是0.16670.1050 1.5048.52S e-⨯=-= 其他变量不变50,0.1,0.3,0.25X r T σ==== 在本题中10.0414d ==210.1086d d =-=-欧式看跌期权价格是0.10.250.10.2550(0.1086)48.52(0.0414)500.543248.520.4045 3.03N e N e -⨯-⨯---=⨯-⨯=11.6 什么是隐含波动率?如何计算?隐含波动率是使一个期权的Black-Scholes 价格等于它的市场价格的波动率,它用互换程序计算。
习题答案
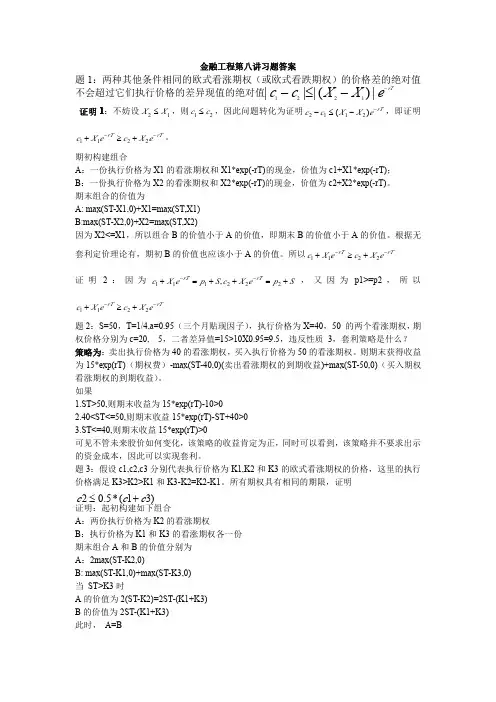
金融工程第八讲习题答案题1:两种其他条件相同的欧式看涨期权(或欧式看跌期权)的价格差的绝对值不会超过它们执行价格的差异现值的绝对值证明1:不妨设12X X ≤,则21c c ≤,因此问题转化为证明rT e X X c c −−≤−)(2112,即证明rT rT e X c e X c −−+≥+2211。
期初构建组合A :一份执行价格为X1的看涨期权和X1*exp(-rT)的现金,价值为c1+X1*exp(-rT);B :一份执行价格为X2的看涨期权和X2*exp(-rT)的现金,价值为c2+X2*exp(-rT)。
期末组合的价值为A:max(ST-X1,0)+X1=max(ST,X1)B:max(ST-X2,0)+X2=max(ST,X2)因为X2<=X1,所以组合B 的价值小于A 的价值,即期末B 的价值小于A 的价值。
根据无套利定价理论有,期初B 的价值也应该小于A 的价值。
所以rTrT e X c e X c −−+≥+2211证明2:因为S p e X c S p e X c rT rT +=++=+−−222111,,又因为p1>=p2,所以rTrT e X c e X c −−+≥+2211题2:S=50,T=1/4,a=0.95(三个月贴现因子),执行价格为X=40,50的两个看涨期权,期权价格分别为c=20,5,二者差异值=15>10X0.95=9.5,违反性质3,套利策略是什么?策略为:卖出执行价格为40的看涨期权,买入执行价格为50的看涨期权。
则期末获得收益为15*exp(rT)(期权费)-max(ST-40,0)(卖出看涨期权的到期收益)+max(ST-50,0)(买入期权看涨期权的到期收益)。
如果1.ST>50,则期末收益为15*exp(rT)-10>02.40<ST<=50,则期末收益15*exp(rT)-ST+40>03.ST<=40,则期末收益15*exp(rT)>0可见不管未来股价如何变化,该策略的收益肯定为正,同时可以看到,该策略并不要求出示的资金成本,因此可以实现套利。
金融工程 第二版 课后习题 完整答案
第1章7、讨论以下观点是否正确:看涨期权空头可以被视为其他条件都相同的看跌期权空头与标的资产现货空头(其出售价格等于期权执行价格)的组合。
(1)9、如果连续复利年利率为5%,10000元现值在4.82年后的终值是多少? (1)10、每季度记一次复利年利率为14%,请计算与之等价的每年记一年复利的年利率和连续复利年利率。
(1)11、每月记一次复利的年利率为15%,请计算与之等价的连续复利年利率。
(1)12、某笔存款的连续复利年利率为12%,但实际上利息是每季度支付一次。
请问1万元存款每季度能得到多少利息? (1)7.该说法是正确的。
从图1.3中可以看出,如果将等式左边的标的资产多头移至等式右边,整个等式左边就是看涨期权空头,右边则是看跌期权空头和标的资产空头的组合。
9.()5%4.821000012725.21e ××=元10.每年计一次复利的年利率=(1+0.14/4)4-1=14.75%连续复利年利率=4ln(1+0.14/4)=13.76%。
11.连续复利年利率=12ln(1+0.15/12)=14.91%。
12.12%连续复利利率等价的每季度支付一次利息的年利率=4(e 0.03-1)=12.18%。
因此每个季度可得的利息=10000×12.8%/4=304.55元。
第2章1、2007年4月16日,中国某公司签订了一份跨国订单,预计半年后将支付1000000美元,为规避汇率风险,该公司于当天向中国工商银行买入了半年期的10000000美元远期,起息日为2007年10月8日,工商银行的实际美元现汇买入价与卖出价分别为749.63和752.63。
请问该公司在远期合同上的盈亏如何? (1)2、设投资者在2007年9月25日以1530点(每点250美元)的价格买入一笔2007年12月到期的S^P500指数期货,按CME 的规定,S^P500指数期货的初始保证金为19688美元,维持保证金为15750美元。
金融工程课后题7习题解答zhoujiaLite
CH 77.1 一位投资者购买了一个执行价格为X的看涨期权并出售了一个相同执行价格的看跌期权。
请描述他的头寸情况。
解:投资者头寸状况为:max(S T-X,0)-max(X-S T,0)此头寸相当于执行价格为X的远期合约。
当X与远期合约价格相同时,合约价值为0,此时看涨期权与看跌期权价值相等。
7.2请说明为什么欧式期权总是不如有相同标的物、相同执行价格、相同到期日的美式期权值钱。
解:美式期权持有者除具有欧式期权持有者所拥有的所有权利外,还有提早执行权。
因此,美式期权至少应与相应的欧式期权有相同的价值。
7.3请解释为什么美式期权的价值总是大于等于它的内在价值。
解:美式期权的持有者有立即执行期权,实现期权内在价值的权利,因此,美式期权的价值至少应等于其内在价值。
7.4列举影响期权价格的6个因素。
解:影响期权价格的6个因素有:标的资产价格、期权的执行价格、无风险利率、资产价格的波动率、期限以及持有期间收益。
7.5基于无红利支付股票的看涨期权,期限为4个月,执行价格为$25,股票价格为$28,无风险利率为8%。
该看涨期权价格下限为多少?解:该看涨期权的价格下限为:28-25×0.08*0.3333e-=$3.667.6基于无红利支付股票的欧式看跌期权,期限为1个月,股票价格为$12,执行价格为$15,无风险年利率6%,该期权的价格下限为多少?解:该看跌期权价格下限为:15×0.06*0.083333e--12=$2.937.7请给出两个原因说明为什么早执行无红利支付股票的美式看涨期权不是最好的。
第一条原因应包括货币时间价值。
第二条原因在利率为零时也成立。
解:1)推迟执行可推迟支付期权的执行价格,期权持有者可赚取执行价格更长时间的时间价值;2)推迟执行可提供保值价值,避免执行日时股价低于执行价格。
假设期权购买者有现金X ,且利率为0。
提早执行会使期权购买者头寸在到期日为T S , 而推迟执行买方头寸在到期日则为max (X,T S )7.8 “提前执行美式看跌期权是在货币的时间价值与看跌期权的保险价值之间的权衡。
金融工程第四版习题答案
有效收益率)才能进行比较。若两种利率都转换为年有效收益率后,普通复利的
利率要比连续复利利息更高,则前者比后者多收利息若两种利率都转换为年有效
收益率后,普通复利的利率要比连续复利利息更低,则前者比后者少收利息。
15. Dln 是连续复利收益率。
亿法郎。而期间瑞士法郎汇率上升,使得投资人进一步收益。另一方面,公司则
以 3.5%的年票息进行融资,有效降低了融资成本,为公司获得了收购所需资金。
运用不当的案例:
巴林银行倒闭,陈久霖的中航油事件。 巴林银行:尼克•李森(NickLeeson)
一方面负责新加坡市场的金融衍生品 交易(DerivativeTrading),另一方面还负
清,从而保证了严格的无负债运行。 2)每日价格波动限制与交易中止规则 交
易所通过对每日价格的波动幅度进行限制,以及价格波动过于激烈时的熔断机制,
缓 解了突发事件和过度投机对市场造成的冲击,从而降低了信用风险。 3)会
员之间的连带清偿责任 清算机构通常规定,所有会员必须对其他会员的清算责
任负无限连带的清偿责任。由于期货是零和游戏,这一规定极小化的违约风险。
责新加坡市场的金融衍生品交易结算 (DerivativeSettlement),公司系统缺乏有效
的监督机制。1995 年 1 月份,日本经济 呈现复苏势头,里森看好日本股市,
分别在东京和大阪等地买进大量期货合同, 希望在日经指数上升时赚取大额利
润(投机)。天有不测风云,1995 年 1 月 17 日 突发的日本阪神地震打击了日本
性。而风险管理则是金融工程的核心内容。3、金融工程的主要工具是基础证券
和各式各样的金融衍生产品。4、金融工程学科的主要技术手段,是需要将现代
金融工程学课后练习题含答案
金融工程学课后练习题含答案一. 选择题1.在单利和复利计息模式下,1000元本金分别存放1年,计息年利率相同。
那么复利计息模式下所得利息与单利计息模式下所得利息的大小关系是:A. 大于B. 小于C. 等于D. 不一定等于也不一定大于答案:A2.下列哪个选项描述了偏度的正确概念:A. 偏离平均值的程日B. 分布的中心位置C. 偏移量的大小D. 数据集的对称性答案:A3.下列哪个选项对金融衍生品的定义是正确的:A. 金融商品,它的价格基于其他金融资产的特定数据B. 一种投资工具,它允许投资者从市场变化获利C. 一种金融契约,它的价值基于其他资产的价值D. 一种金融波动,它表示市场波动的程度答案:C二. 填空题1.在期权市场中,买方支付的权利金被称为 __________。
答案:期权费2.为了将收益和风险分散到不同的投资标的中,投资者通常会组合多个__________。
答案:投资组合3.假设某公司每一股股票价格为30元,每年派发股息1元,公司希望将来的税后股息率保持在4%左右,则公司所对应的股息率为____________。
答案:0.042三. 解答题1.在债券市场中,债券的价格变动与什么因素有关?请分别简述利率上升和利率下降对债券价格的影响。
答案:债券的价格与债券收益率呈反向关系。
当市场利率上升时,此时债券的市场收益率变得低于市场利率,那么人们就会将资金从债券市场转移到其他的市场,此时债券市场供大于求,那么债券价格就会下降。
另一方面,当市场利率下降时,此时债券的市场收益率高于市场利率,那么人们就会转移自己的资金到债券市场,此时债券市场供小于求,那么债券价格就会上升。
2.简述正态分布的概念,以及正态分布在金融工程学中的应用。
答案:正态分布是一种连续概率分布,可以用来描述很多实际数据的分布,其具有以下特点:–分布曲线呈钟形,对称分布–两侧尾部趋于无穷远–均值、中位数、众数重合在金融工程学中,正态分布常被用来描述投资组合和市场的收益波动情况。