
综合结转分步法练习题答案
矿产资源开发利用方案编写内容要求及审查大纲
矿产资源开发利用方案编写内容要求及《矿产资源开发利用方案》审查大纲一、概述
㈠矿区位置、隶属关系和企业性质。
如为改扩建矿山, 应说明矿山现状、
特点及存在的主要问题。
㈡编制依据
(1简述项目前期工作进展情况及与有关方面对项目的意向性协议情况。
(2 列出开发利用方案编制所依据的主要基础性资料的名称。
如经储量管理部门认定的矿区地质勘探报告、选矿试验报告、加工利用试验报告、工程地质初评资料、矿区水文资料和供水资料等。
对改、扩建矿山应有生产实际资料, 如矿山总平面现状图、矿床开拓系统图、采场现状图和主要采选设备清单等。
二、矿产品需求现状和预测
㈠该矿产在国内需求情况和市场供应情况
1、矿产品现状及加工利用趋向。
2、国内近、远期的需求量及主要销向预测。
㈡产品价格分析
1、国内矿产品价格现状。
2、矿产品价格稳定性及变化趋势。
三、矿产资源概况
㈠矿区总体概况
1、矿区总体规划情况。
2、矿区矿产资源概况。
3、该设计与矿区总体开发的关系。
㈡该设计项目的资源概况
1、矿床地质及构造特征。
2、矿床开采技术条件及水文地质条件。
《成本会计》第12章分步法作业与答案

=0.08
0.75×360 0.17×
0.08× 3600
0
3600
=288
=2 700 =612
还原后产成品成本
2 700
1 332
648
4 680
16
(3)产成品完工入库的会计分录:
借:库存商品――甲产品
4 680
贷:生产成本――基本生产成本――甲产品 4 680
17
3. 某企业各步骤本月所产半成品或产成品成本如下表:要求进行成本还原。
1 320 660
4 680
15
或
甲产成品成本还原计算表
项目 还原前产成品成本 本月所产半成品成本 成本还原
半成品 直接材料 直接人工 制造费用 合计
3 600
720
360
4 680
1 800
400
200
2 400
-3 600
1800/2400 400/2400 200/2 400 1
=0.75
=0.17
9
2. 某企业有两个基本生产车间,一车间生产甲 半成品,二车间继续加工生产成甲产成品,采 用综合结转分步法计算产品成本。材料系开工 一次投入,其他费用陆续发生,加工程度50%。 已知二车间完工产品36件,在产品8件,按约 当产量法分配生产费用,一车间甲半成品成本 明细帐已经完成。有关资料如下表:
10
4 800 4 920
235 20.94 4 188
732
合计 320
8 000 8 320
7 082 1 238
26
车间:第三车间
表6 产品成本计算单 品名:丁产品
单位:元
摘要 月初在产品成本 本月发生费用 合计 第三步骤约当产量 分配率 应计入产成品成本份额 月末在产品成本
成本会计分步法练习题及答案

成本会计分步法练习题1、.某企业甲产品由三个基本生产车间顺序进行加工,半成品不通过半成品库收发,直接转移下车间加工,半成品按实际成本计价,采用平行结转分步法计算成本。
按约当产量法在产成品和月末在产品之间划分成本,原材料在第一车间一次投入,狭义在产品的完工程度均按本车间加工量的50%计算。
该企业2015年7月份的有关成本计算资料如下:产量记录单位:件生产费用记录单位:元要求:按平行结转分步法编制各步骤成本明细账及产品成本汇总计算表。
第一车间基本生产明细账一车间甲产品2015年7月第二车间基本生产明细账二车间甲产品2015年7月第三车间成本计算单三车间甲产品2015年7月2、企业经二个生产步骤生产乙产品。
第一步骤生产甲半成品,第二步骤将甲半成品加工成乙产成品,原材料在生产开始时一次投入。
各加工步骤狭义在产品的加工程度均为50%。
2017年6月份有关产量和成本的资料如下:2017年6月各步骤加工成本资料2017年6月各加工步骤产量资料要求:(1)采用平行结转分步法计算乙产品的成本,并将结果填入账表;(2)月末在产品成本按约当产量计算(写出计算步骤);(3)编制“产成品成本汇总表”及产成品入库的会计分录。
直接材料约当产量=440+20+40=500直接人工约当产量=440+20+40 X 50%=480制造费用约当产量=440+20+40 X 75%=480第二步骤产品成本明细帐直接人工约当产量=440+20 X50%=450制造费用约当产量=440+20 X 50%=450产成品成本汇总计算单借:库存商品——乙712800贷:基本生产成本——乙7128003、已知:某企业设有两个基本生产车间,只生产一种甲产品。
第一车间生产的半成品直接转入第二车间继续加工成为产成品,该产品生产所耗原材料系生产开始时一次投料,各车间在产品成本均按约当产量法计算。
该企业5月份产量记录和成本资料如下:产量记录有关成本资料要求:(1)根据以上资料采用逐步综合结转分步法计算各个步骤的生产成本,并编制一、二车间产品成本计算单。
平行结转分步法的课后题
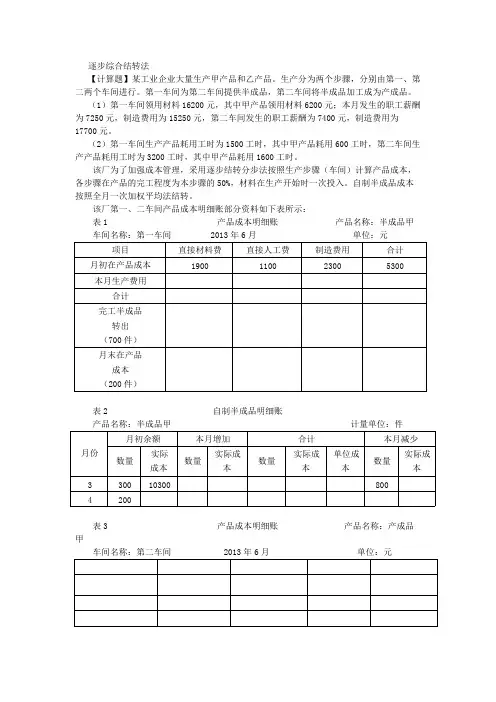
【答案】 表1 甲 车间名称:第一车间 项目 月初在产品成本 本月生产费用 合计 分配率 完工半成品 转出(700 件) 月末在产品 (200 件) 表2 产品名称:半成品甲 月 份 月初余额 数量 实际成
产品成本明细账 2013 年 6 月 直接材料费 1900 6200 8100 8100/(700 +200)=9 直接人工费 1100 2900 4000 4000/(700 +200×50%) =5 3500 500
产品名称:半成品 单位:元 制造费用 2300 6100 8400 8400/(700 +200×50%) =10.5 7350 1050 17150 3350 合计 5300 15200 20500
6300 1800
自制半成品明细账 计量单位:件 本月增加 数量 实际成 数量 合计 实际成 单位 本月减少 数量 实际成
逐步综合结转法 【计算题】某工业企业大量生产甲产品和乙产品。生产分为两个步骤,分别由第一、第 二两个车间进行。第一车间为第二车间提供半成品,第二车间将半成品加工成为产成品。 (1)第一车间领用材料 16200 元,其中甲产品领用材料 6200 元;本月发生的职工薪酬 为 7250 元,制造费用为 15250 元,第二车间发生的职工薪酬为 7400 元,制造费用为 17700 元。 (2)第一车间生产产品耗用工时为 1500 工时,其中甲产品耗用 600 工时,第二车间生 产产品耗用工时为 3200 工时,其中甲产品耗用 1600 工时。 该厂为了加强成本管理,采用逐步结转分步法按照生产步骤(车间)计算产品成本, 各步骤在产品的完工程度为本步骤的 50%,材料在生产开始时一次投入。自制半成品成本 按照全月一次加权平均法结转。 该厂第一、二车间产品成本明细账部分资料如下表所示: 表 1 产品成本明细账 产品名称:半成品甲 车间名称:第一车间 2013 年 6 月 单位:元 项目 月初在产品成本 本月生产费用 合计 完工半成品 转出 (700 件) 月末在产品 成本 (200 件) 表 2 产品名称:半成品甲 月初余额 月份 数量 300 200 表 3 甲 车间名称:第二车间 2013 年 6 月 单位:元 产品成本明细账 产品名称:产成品 实际 成本 10300 自制半成品明细账 计量单位:件 合计 数量 实际成 本 单位成 本 本月减少 数量 800 实际成 本 实际成 本 直接材料费 1900 直接人工费 1100 制造费用 2300 合计 5300
成本会计综合结转分步法作业答案

资料:某厂生产甲产品,分两个步骤分别在两个车间进行生产。
采用综合结转分步法计算产品成本。
第一车间为第二车间提供半成品甲,第二车间将半成品甲加工成产成品甲。
半成品甲通过仓库收发(半成品成本用加权平均法计算)。
1、200*年10月份发生以下经济业务:
(1)领用材料6250元,其中第一车间生产半成品甲耗用4600元,车间一般性消耗800元;第二车间一般性消耗850元.
(2)分配工资和福利费:其中第一车间生产工人工资和福利费5800元,车间管理人员工资和福利费1800元;第二车间生产工人工资和福利费6450元,车间管理人员工资和福利费2200元;厂部管理人员工资和福利费3550元。
(3)计提固定资产折旧费:其中第一车间为1000元;第二车间为1800元;厂部为800元。
(4)第一车间和第二车间发生的其他支出分别为600元、1000元,均通过银行存款支付。
2、各车间的月初及月末在产品按定额成本计算:
月末在产品定额成本单位:元
500件送交半成品库。
第二车间从半成品库领用半成品甲600件。
本月完工入库产成品甲400件。
要求:
(1)编制各步骤成本明细账及半成品甲明细账。
(2)编制半成品成本结转及产成品完工的会计分录
(3)进行成本还原。
产品成本明细账
第一车间半成品甲
自制半成品明细账
甲半成品
产品成本明细账。
第八章练习题及答案
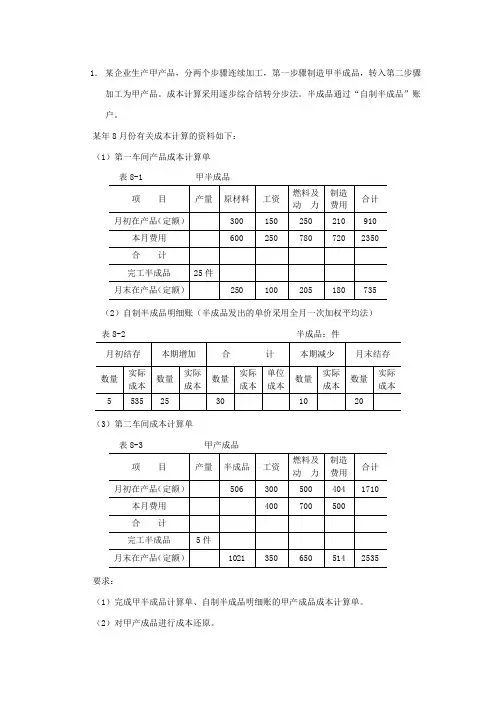
1.某企业生产甲产品,分两个步骤连续加工,第一步骤制造甲半成品,转入第二步骤加工为甲产品。
成本计算采用逐步综合结转分步法。
半成品通过“自制半成品”账户。
某年8月份有关成本计算的资料如下:(1)第一车间产品成本计算单表8-1 甲半成品(2)自制半成品明细账(半成品发出的单价采用全月一次加权平均法)表8-2 半成品:件(3)第二车间成本计算单表8-3 甲产成品要求:(1)完成甲半成品计算单、自制半成品明细账的甲产成品成本计算单。
(2)对甲产成品进行成本还原。
2.目的:练习采用平行结转分步法计算产品成本新华工厂的甲产品是连续经过一车间、二车间制造的,采用平行结转分步法计算产品成本,生产经费用在完工产品与在产品间的分配采用定额比例法。
表8-4 产品成本计算单一车间:甲产品表8-5 产品成本计算单二车间:甲产品表8-6 产品成本汇总表甲产品要求:(1)计算第一车间材料、工资、费用分配率。
(2)计算第一车间转入产品的成本和月末在产品成本。
(3)编制甲产品成本汇总表。
3.目的:练习综合结转法的成本还原资料:某种产品某月部分成本资料如下:表8-7要求:(1)计算成本还原分配率(保留一位小数)。
(2)对产品成本中的半成品费用进行成本还原。
(3)计算按原始成本项目反映的产品成本(列出算式)。
4.目的:练习逐步结转分步法(按实际成本综合结转)资料:某工业企业大量生产甲产品。
生产分两个步骤,分别由第一、第二两个车间进行。
第一车间为第二车间提供半成品,第二车间将半成品加工为产成品。
采用逐步结转分步法计算成本。
该企业本月(8月份)第一和第二车间的生产费用(不包括所耗半成品的费用)为:第一车间:原材料费用12000元,工资及福利费6000元,制造费用2100元。
第二车间:工资及福利费6100元,制造费用11000元。
本月初半成品库结转半成品600件,其实际总成本12500元。
本月第一车间完工半成品800件,第二车间从半成品库领用1260件。
综合结转分步法答案

综合结转分步法【目的】练习产品成本计算的综合结转分步法【资料】某企业生产甲产品,分三个步骤进行生产,该企业设有第一、第二、第三三个基本生产车间,甲产品由这三个车间顺序加工而成。
成本计算采用综合结转分步法。
原材料在第一车间开始加工时一次投入,半成品不通过中间库收发。
上一步骤完工后全部交由下一步骤继续加工。
月末在产品按约当产量法计算,各车间月末在产品完工程度均为50%,该企业本年 5 月份有关成本计算资料如表1、表 2 所示。
表 1产量记录单位:件项目月初在产品本月投产或上一本月完工月末在产品车间交来一车间甲产品41008816二车间甲产品12888020三车间甲产品2080964表 2月初在产品成本和本月发生费用项目月初在产品成本本月发生的费用一车间二车间三车间小计一车间二车间三车间小计直接材料5210191204913073460129860129860直接人工54036403600778024420302003070085320制造费用40031302560609018800262642096066024合计61502589055290873301730805646451660281204【要求】1、采用综合结转分步法计算甲产品的半成品和产成品成本,填入表 3、表 4 和表 5 产品计算单。
2、进行成本还原。
表 3产品成本计算单第一车间项目直接材料直接人工制造费用合计月初在产品成本52105404006150本月生产费用1298602442018800173080生产费用合计1350702496019200179230完工产品成本1142902288017600154770月末在产品成本207802080160024460材料费用分配率 =135070/(88+16)=1298.75计入半成品(一车间)中的材料费=88×1298.75=114290计入月末在产品(一车间)中的材料费=16×1298.75=20780直接人工费分配率 =24960/(88+16×50%)=260计入半成品(一车间)中的直接人工=88×260=22880计入月末在产品中(一车间)直接人工=8×260=2080制造费用分配率 =19200/(88+16×50%)=200计入半成品(一车间)中的制造费用=88×200=17600计入月末在产品中(一车间)的制造费用=8×200=1600表 4产品成本计算单第二车间项目直接材料直接人工制造费用合计月初在产品成本191203640313025890本月生产费用1547703020026264211234生产费用合计1738903384029394237124完工产品成本1391123008026128195320月末在产品成本347783760326641804材料费用分配率 =173890/(80+20)=1738.9计入半成品(二车间)中的材料费=80×1738.9=139112计入月末在产品(二车间)中的材料费=20×1738.9=34778直接人工费分配率 =33840/(80+20×50%)=376计入半成品(二车间)中的直接人工=80×376=30080计入月末在产品中(二车间)直接人工=10×376=3760制造费用分配率 =29394/(80+20×50%)=326.6计入半成品(二车间)中的制造费用=80×326.6 =26128计入月末在产品中(二车间)的制造费用=10×326.6 =3266表 5产品成本计算单第三车间项目直接材料直接人工制造费用合计月初在产品成本491303600256055290本月生产费用1953203070020960246980生产费用合计2444503430023520302270完工产品成本2346723360023040291312月末在产品成本977870048010958材料费用分配率 =244450/(96+4)=2444.5计入产成品(三车间)中的材料费=96×2444.5=234672计入月末在产品(三车间)中的材料费=4× 2444.5=9778直接人工费分配率 =34300/(96+4×50%)=350计入半成品(三车间)中的直接人工960×350=33600计入月末在产品中(三车间)直接人工=2×350=700制造费用分配率 =23520/(96+4×50%)=240计入半成品(三车间)中的制造费用=96×240=23040计入月末在产品中(三车间)的制造费用=2×240=480。
cb练习答案9-12章(立信版)
CH9 P192 Ex1(品种法成本计算)1)本月投入费用DM(已按品种直接投入)DLR=9600/10000=0.96甲产品=11000*(1-0.02)=10780 0.96*6500=6240乙产品=13800*(1-0.02)=13524 0.96*2400=2304乙废品修复=300*(1-0.02)=294 0.96*100=96丙产品=2000*(1-0.02)=1960 0.96*1000=960月末费用合计 DM DL甲产品=5420+10780=162009072乙产品=3276+13524=168003600乙产品废品损失 29496在产品成本(丙略)DM甲(定额比例)=16200/(300*27+200*27)*200*27=6480乙(约当产量)=16800/(500+600*0.5)*300=6300DL甲=9072/(300*24+200*24*0.6)*2880=2592乙=3600/(500+600*0.5)*300=1350OH甲=10164/(300*22+200*22*0.6)*2640=2904乙=4000/(500+600*0.5)*300=1500借:生产成本-甲产品24,820贷:原材料10,780应付工资6,240 制造费用 7,800借:库存商品-甲产品 23,460贷:生产成本-XX车间 23,460p193 Ex2(分类法-定额法成本计算)1、甲类产品本月成本合计2、甲类产品完工成本DM=5120+27160=32280DM=32280-4980=DL=3600+12390=15990DL=15990-3750=OH=3800+14558=18358OH=18358-3670=合计666283、内类各产品总定额DM总定额DL/OHA产品=80*10800A产品=80*12B产品=120*5600B产品=120*16C产品=60*7420C产品=60*20合计18204、内类各成本项目R RDM=27300/1820=15.00DL=12240/4080= 3.00OH=14688/4080= 3.605、内类各产品成本DM DLA产品=12000.002880.00B产品=9000.005760.00C产品=6300.003600.00合计2730012240借;生产成本-甲类产品54108贷:原材料 27160 应付工资12390 制造费用14558借:库存商品-A产品18336-B产品21672-C产品14220贷:生产成本-甲类产品54228p194 Ex3(分类法-系数法成本计算)1、计算总系数在产品总系数FP WP(材料) WP(加工费)甲:2000*0.9=18001000*0.9=9001000*0.7*0.9=630乙:300015001500*0.4=600丙:1600*1.1=1760800*1.1=880800*0.5*1.1=4402、类内产品成本分配DM:FPCR=123000/9840=12.5022500 54318/8230= 6.6037500 55964/8230= 6.802200082000DL OH11880415812240198003960204001161629041196843296110224460854318总成本单位成本甲=22500+11880+12240=4662023.31乙=37500+19800+20400=7770025.9丙=22000+11616+11968=4558428.49p195 Ex4(主副产品成本计算)1)分配应由主副产品分摊的DL、OH费用(副产品只分摊当月加工费用)R(DL)=54 000/10 000=5.4主产品C=5.4*9 000=48 600 副产品=5 400R(OH)=62 000/10 000=6.2主产品C=6.2*9 000=55 800 副产品=6 2002)主、副产品成本月初甲在产品定额+本月甲产品负担成本-月末甲在产品定额DM=26 000+175 000-25 000=176 000DL=10 000+48 600-10 500=48 100OH=14 000+55 800-11 500=58 300主产品成本应分担的成本=282 400-1 500*2=279 400(元)副产品应分担的成本=1 500*2+5 400+6 200=14 600(元)CH10 P221 Ex1(综合逐步结转分步法)第一步FPC:DM=1650+6500-1400=6750DL=650+4100-750=4000OH=2025+7625-1900=7750合计18500生产成本明细账借:生产成本-半成品甲18,225贷:原材料6,500应付工资4,100制造费用 7,625借:存货-自制半成品甲 18,500贷:生产成本-半成品甲 18,500自制半成品月初18400+本月18500=36900一次加权平均:36900/(250+250)=73.8第二步FPC:ZWP=(4380+240*73.8)/(270+30)*270=19882.8 DL=(800+6250)/(270+30*0.4)*270=6750 OH=(640+5000)/(270+30*0.4)*270=5400合计32032.8生产成本明细账借:生产成本-A产成品28,962贷:存货-自制半产品17,712 应付工资6,250 制造费用 5,000借:库存商品 32,033贷:生产成本-A产成品 32,033成本还原2-1步R=19883/18500 1.07475DM=1.7315*6750=7254.54 DL=1.7315*4000=4298.98 OH=1.7315*7750=8329.28还原后成本19883CH10 P222 Ex2(综合逐步结转分步法,半成品按计划成本计价)生产成本明细账设:完工成品成本差异率为:-0.803%P223 练习三(综合结转分步法成本还原)第一步骤生产成本明细帐第二步骤生产成本明细帐借:生产成本--B半成品贷:生产成本--A半成品产成品交库会计分录:借:库存商品--乙产成品14,000贷:生产成本--第三步骤(车间)产品成本还原计算表还原分配法)P224 Ex.5(平行结转广义在产品计算)广义种产品月当量计算(原材料在第一步骤生产开始时一次投入)各步骤不等量结转月初本月投入第一步32009700第二步21009500第三步43008700各步骤等量结转第一步32009700第二步21009300第三步43008900P224 Ex.6(平行结转分步法)1.广义在产品:1)4500+600010500 4500*0.5+60008250 2) 7800*0.5+60009900 3)6000*0.53000 2.第一步骤:分配率DM:(52800+317200)/(8000+10500)20DL:(13900+125850)/(8000+8250)8.6OH:(17250+129000)/(8000+8250)9合计3.第二步骤:DM:(25500+243000)/(8000+9900)15DL:(22300+110160)/(8000+9900)7.4OH:(27020+119760)/(8000+9900)8.2合计4.第三步骤:DL:(19500+48700)/(8000+3000) 6.2OH:(22400+52400)/(8000+3000) 6.8合计生产成本汇总计算表CH11 P239. Ex1(一般分批法计算)901批号产品DL:R(一车间)=8400/5000 1.68R (二车间)=7680/5120 1.5 OH:R(一车间)=(3800+3600+500)/5000 1.58R (二车间)=(2500+2400+476)/5120 1.05产品成本明细帐批号:901产品成本明细帐批号:903P240 Ex2(累计分批法计算)批号:806批号:901CH12 P259 Ex1(材料差异计算)1.脱离定额差异:A:27000-25000*2=4000(元)量差B:4000-5000*1=-1000(元)2.材料成本差异:A:(25000*2+4000)*-0.02=-1080(元)价差B:(5000*1-1000)*-0.02=-80(元)P260 Ex2(定额变动差异计算)定额变动调整定额变动差异DM:500*(60-50)=5000-5000DL:80 000*(3.8/4-1)=-40004000P260 Ex3(定额法下完工产品及月末在产品成本计算)1)月末在产品定额成本=(45000-5000)+135000-120000=550002)差异分配差异R=-750+2500=1750/175000=1%WP=55000*R=550 FP=1750-550=12003)材料成本差异=(135000+2500)*0.04=55004)FPC=120000+5000+1200+5500=131700P261 Ex4(定额法成本计算) 原材料定额变动调整=80计划小时工资率 4.8原材料脱离定额差异=【39500-(1实际小时工资率5原材料成本差异=(79200-200)*-实际完成定额工时(本月)3255实际完成定额工时=月末完工产品定实际耗用工时(本月)3260本月实际完成定额工时3255=1000060工时修复费用计入完工产品预算制造费用(总费用)31000(1)本月工资实际成本=(3260-6预算完成定额工时(总工时)3100(2)本月工资定额成本=3255*4.8单件产品工时定额(月末)0.31工资脱离定额差异=(2)-(1)=3在产品完成定额工时(月末)310(1)计划小时费用率=31000/3100(2)本月制造费用定额成本=3255制造费用脱离定额差异=34000-(2月初在产品定额成本脱离定额差异原材料8,000-232直接人工74433.2制造费用1,550-86本月投入定额成本脱离定额差异原材料79,200-200直接人工15,624376制造费用32,5501,450本月合计定额成本脱离定额差异原材料86,400-432直接人工16,368409制造费用34,1001,364136,868产成品成本定额成本脱离定额差异原材料72,000-360直接人工14,880372制造费用31,0001,240合计117,8801,252在产品成本定额成本脱离定额差异原材料14,400-72直接人工1,48837制造费用3,10012418,98889OHR=12000/10000=1.21.2*6500=78001.2*2400=28801.2*100=1201.2*1000=1200OH101644000120完工产品(丙略)16200-6480=972016800-6300=105006480225072602500完工成本27300122401468854228总定额单位成本960121920241200154080OH总成本单位成本3456.0018,336229.26912.0021,672180.64320.0014,2202371468854,228(加工费)总系数(材料)27002430450036002640220098408230 WPC11250甲18750乙11000丙410001230004284甲4080乙2992丙1135655964月加工费用)55.883.65加2步成本还原后成本还原前成本7,25519,883 675011,0496,750540013,7295,4001215032,03332,033本计价)7,2007,20014,000原计算表还原分配法时一次投入)本月完工月末加工度按月初在产品计算月当量按月末在产品计算月当量DM DM950034000.61930019100 890027000.5820048000.4930036000.61930019300890025000.5850047000.4DM(生产开始时投入,直接交第三步骤装配)DL/OHDM/DL/OH(材料随加工度投入,直接交第三步骤装配)DL/OH(无材料投入,只计算加工费用月当产量)完工产品在产品16000021000068800709507200074250300800355200120000148500592007326065600811802448003029404960018600544002040010400039000901号903号25208401500105023707901050735开工:9月开工:9月开工:8月12日开工:9月15日差异3000-116072,0000=5500014,88029,450116,330整=8000*(3.6/4-1)=-800异=【39500-(11000*3.6)】*2=-200差异=(79200-200)*-5%=-3950额工时=月末完工产品定额工时+月末在产品定额工时-月初在产品定额工时成定额工时3255=10000*0.31+1000*0.155-2000*0.155费用计入完工产品资实际成本=(3260-60)*5=16000资定额成本=3255*4.8=15624额差异=(2)-(1)=376时费用率=31000/3100=10造费用定额成本=3255*10=32550离定额差异=34000-(2)=1450材料成本差异定额变动调整定额变动差异-370-800800材料成本差异-3,950材料成本差异R材料成本差异定额变动差异脱离定额差异R-4,320-0.50%-5.00%2.50%4.00%材料成本差异定额变动差异废品损失实际成本单位成本-3,60080068,840 6.8830015,552 1.5632,240 3.22 -3,600800116,63211.66材料成本差异-720-720按月初在产品计算月当量按月末在产品计算月当量DL/OH DL/OH 1794017740 1455014350 101201012017860178601445014450 1038010380定额工时。
第4章 习题及答案
(一)1.目的练习逐步结转分步法及成本还原。
2.资料某企业A产品生产分两个步骤,分别由第一、第二两个生产车间进行。
第一车间生产成品,交半成品库验收,第二车间按所需半成品数量向半成品库领用;第二车间所耗半成品费用按全月一次加权平均单位成本计算。
两个车间月末在产品均按定额成本计价.该企业采用按实际成本结转的逐步结转分步法计算A产品成本.第一、第二两个车间月初、月末在产品定额成本资料及本月生产费用资料见“产品成本明细账”;自制半成品月初余额、本月第一车间完工半成品交库数量及本月第二车间领用自制半成品数量见“自制半成品明细账”.解:产品成本明细账车间名称:第一车间产品名称:半成品A自制半成品明细账半成品名称:半成品A 单位:件产品成本明细账产成品成本还原计算表(二)1.目的练习产品成本计算的综合结转分步法.2.资料某企业生产甲产品,分三个生产步骤进行生产。
该企业设有第一、第二、第三三个基本生产车间,甲产品由这三个车间顺序加工而成。
成本计算采用综合结转法。
原材料在第一车间开始加工时一次投入,半成品不通过中间仓库收发,上一步骤完工后全部交由下一步骤继续加工。
月末在产品按约当产量法计算,各车间月末在产品完工程度均为50%。
该企业本年5月份有关成本计算资料如表1、表2所示。
表1产量记录表2月初在产品成本和本月发生费用表3产品成本计算单135070÷(88+16)=1298。
75 24960÷(88+16×50%)=260 19200÷(88+16×50%)=200表4产品成本计算单173890÷(8050%)=326。
6表5产品成本计算单244450÷(96+4)=2444.5 34300÷(96+4×50%)=350 23520÷(96+4×50%)=240表6(三)1.目的练习产品成本计算的平行结转分步法.2.资料某厂设有三个基本生产车间,第一车间生产甲半成品,交第二车间继续加工,第二车间生产乙半成品,交第三车间生产丙产成品。
(完整版)综合结转分步法练习题及答案
(2)有关费用资料见下表所示。
生产费用记录
产品:甲产品
项目
直接材料 半成品
一车间
3500
月初在产品成本 二车间
6600
三车间
7100
一车间
9000
本月生产费用
二车间
三车间
直接人工 1400 1800 1200 4000 7000 3000
制造费用 600 1600 500 3000 5000 1600
单位产成品负担的 B 半成品成本= 32000 7100 170 (元/件) 180 50
完工产成品负担的 B 半成品成本=180×170=30600(元)
月末在产品负担的 B 半成品成本=50×170=8500(元)
单位产成品直接人工成本= 1200 3000 20 (元/件) 180 50 60%
各生产步骤所产半成品,按实际成本综合结转。半成品仓库发出的 B 半成品采用加权平均
法计算其实际成本。
该厂各生产步骤(车间)完工产品和月末在产品之间的费用分配,均采用约当产量法。
甲产品原材料在第一车间生产开始时一次投入;第二车间、第三车间领用的半成品,也在
各生产步骤生产开始时投入。各步骤在产品完工率分别为 30%、50%和 60%。
36000
1)计算第二车间半成品各成本项目比重
18000
半成品成本比重=
=0.5625
32000
8000
直接人工成本比重=
=0.25
32000
6000
制造费用比重=
=0.1875
32000
2)还原
还原为第一车间 A 半成品成本=30600×0.5625=17212.5(元)
还原为直接人工成本=30600×0.25=7650(元)
分步法答案
分步法五、业务处理题1.甲产品成本还原计算表 x月份还原分配率=84000/70000=1.2③=②*1.2 ④=①+③2. 第一车间产品成本明细帐第二车间产品成本明细帐第三车间产品成本明细帐3. 第一车间产品成本明细帐产品名称:丙半产品第一车间在产品原材料费用(40+30+20)*25=2250 应计入产成品份额 19400-2250=17150在产品工资及福利费(40*50%+30+20)*5=350在产品制造费用(40*50%+30+20)*6=420第二车间产品成本明细帐产品名称:乙半产品在产品制造费用(30*50%+20)*12=420第三车间产品成本明细帐在产品制造费用20*50%*11=110甲产品成本汇总表产成品完工入库:借:库存商品 34820贷:基本生产成本——第一车间 21140——第二车间 7550——第三车间 61305. I.各项要素费用分配的会计分录:(1)借:基本生产成本——第一步骤 40000制造费用 3000贷:原材料 43000 (2) 借:基本生产成本——第一步骤 9100——第二步骤3900制造费用 2000贷:应付工资 15000 (3)借:基本生产成本——第一步骤 1274——第二步骤 546制造费用 280贷:应付工资 2100(4)借:制造费用 2600贷:累计折旧 2600 (5)借:制造费用 1120贷:银行存款 1120II.制造费用的分配制造费用(1)3000(2)2000(3)280(4)2600(5)1120合计 9000待分配费用=9000费用分配率=9000/(3500+1500)=1.8第一步骤应分配=3500*1.8=6300第二步骤应分配=1500*1.8=2700借:基本生产成本——第一步骤 6300——第二步骤 2700贷:制造费用 9000III. 第一步骤产品成本明细帐产品名称:甲半成品 2001年10月完工产量:800件结转半成品成本:借:基本生产成本——第二步骤 90000贷:基本生产成本——第一步骤 90000第二步骤产品成本明细帐IV.进行成本还原还原分配率=94500/90000=1.05还原额——料:66000*1.05=69300工:15000*1.05=15750费:9000*1.05=9450还原后产成品成本:料:69300工:15750+5000=20750费:9450+3000=12450合计:102500V.编制产成品入库的会计分录借:库存商品 102500贷:基本生产成本——第二步骤 1025006、表1 产品成本明细帐第二车间 (综合结转) 单位:元表2 产品成本明细帐第二车间 (分项结转) 单位:元7.. 产品成本明细帐自制半成品明细帐产品成本明细帐车间名称:第二车间产品名称:A半成品产品成本还原计算表还原分配率=84000/70000=1.2。