
工程经济分析
1
工程经济分析
第一章 概论
一、工程经济学的相关基本概念
1.工程的含义:工程”一词有广义和狭义之分。就狭义而言,工程定义为“以
某组设想的目标为依据,应用有关的科学知识和技术手段,通过一群人的有组织
活动将某个(或某些)现有实体(自然的或人造的)转化为具有预期使用价值的
人造产品过程”。就广义而言,工程则定义为由一群人为达到某种目的,在一个
较长时间周期内进行协作活动的过程。
2.科学与技术的含义: 科学是关于自然界、人类社会和人自身的规律的事实、
原理、方法和观念的知识体系以及创建这个知识体系的社会活动。科学的任务是
发现规律,提出理论,认识世界,解释世界。
技术是根据生产实践或科学原理而发展成的各种工艺操作方法和技能,以及相
应的材料、设备、工艺流程等等。技术的任务是发展或开发出新的方法、手段、
措施或途径。
3.经济与经济学的含义
经济的含义:
①指经济关系或经济制度;
②一个国家国民经济部门或总体的简称;
③指物质资料的生产,以及与其相适应的交换、分配、消费等生产和再生产活动;
④指节约、精打细算之意。
经济学是研究人类社会在各个发展阶段上的各种经济活动和各种相应的经济关
系,及其运行、发展的规律的科学。
经济学研究的一个基本假定是:
资源具有稀缺性
资源稀缺
资源的合理分配
资源配置效果的评价
正确的投资决策
4.经济效果
经济效果就是对人们为达到一定目的而进行的实践活动所作的关于劳动消耗量
的节约或浪费的评价。
经济效益是指实现了的经济效果,即有用的效果。
二、工程经济的定义
工程是人们运用技术手段进行改造自然的
社会实践活动
工程经济是运用工程学和经济学有关知
识相互交融而形成的工程经济分析原理与方
法,能够完成工程项目预定目标的各种可行技
术方案进行技术经济论证、比较、计算和评
价,优选出技术上先进、经济上有利的方案,
从而为实现正确的投资决策提供科学依据的一
2
门应用性经济学科。
第一节 工程及其兴建缘由
工程:为达到一定的预期效益而花费一定投资建设的活动
三峡工程效益表现在
1.防洪效益:“万里长江,险在荆江”。荆江流经的江汉平原和洞庭湖平原,沃野
千里,是粮库、棉山、油海、鱼米之乡,是长江流域最为富饶的地区之一,属国
家重要商品粮棉和水产品基地。荆江防洪问题,是当前长江中下游防洪中最严重
和最突出的问题。三峡水库正常蓄水位175米,有防洪库容221.5亿立方米。
对荆江的防洪提供了有效的保障,对长江中下游地区也具有巨大的防洪作用。
2.发电效益:三峡水电站装机总容量为2250万kW,年均发电量100亿kW·h。
主要供电地区为华中电网(湖北、河南、湖南)、华东电网(上海、江苏、浙江、
安徽)、广东和重庆。三峡水电站将引出15条500千伏超高压线路,分别向北、
东、南三个方向接入华中、华东电网,至广东建直流输电工程。
三峡水电站将和华中、华东地区已建、在建和拟建的电站群相结合,使西电东送
和北煤南运相结合,将有力地解决华中、华东地区的缺电问题,极大地提高电网
的经济性和可靠性
3.航运效益:长江干流流经六省二市,历来就是沟通我国西南腹地和东南沿海的
交通运输大动脉。地理位置得天独厚,对上可以渠化三斗坪至重庆河段,对下可
以增加葛洲坝水利枢纽以下长江中游航道枯水季节流量,能够较为充分地改善重
庆至武汉间通航条件,满足长江上中游航运事业远景发展的需要。万吨级船队可
以直达重庆,年通航能力能够从现在的1000万t提高到5000万t,航运成本降
低35%~37%三峡工程建成后,可以淹没上述所有险滩,一年中有半年以上时间
库区航道成为深水航道,航道水深增加40%,宽度增加2倍,江水流速减缓50%,
可满足万吨级船队对航道尺度的要求。经三峡水库调节,每年枯水季节平均下泄
流量5860立方米/秒,比建库前天然情况下约增加2300~3000立方米/秒,使中
游航道水深平均增加0.5~0.7米,有效解决了“中游水浅,上游滩险”的问
题,扩大了重庆至武汉间航道通过能力,可满足长江上中游航运事业远景发展的
需要;三峡工程建成后,由于长江上中游航道和水域条件的改善,将促进船型、
船队向标准化、大型化方向发展;单位功率拖载量可由目前的0.904~
1.207t/kW(0.7~0.9t/hp)增加到2.682~9.387t/kW(2~7t/hp);船舶运输
耗油量可从目前的26g/(t·km),降低到7.66g/(t·km)。运输成本的降低,十
分有利于充分发挥长江水运优势。
4.其它效益:
开发脱贫,库区的工农业生产,第二、三产业大力发展
解决华北缺水的南水北调中线引水工程产生积极的作用。
利于改善生态环境。与燃煤电厂比,三峡电站每年相当于节约原煤5000万吨,
减少二氧化碳排放1亿吨,减少二氧化硫排放100万吨。
3
第二节,工程的全生命周期
工程的全生命周期:是指一个建设项目从立项开始,到建成投产,到生产运行,
再到报废淘汰即项目完全失去效益的整个过程时间。
1.决策期:国民经济发现规划,工程项目建议书,工程可行性研究,工程项目前
评价,投资决策
2.投资建设期:工程勘察设计,工程建造,工程竣工验收
3.运营期:交付运营,工程项目结束,工程项目后评价
第三节工程的相关评价
一,按评价时间划分
1.事前评价
2.事中评价
3.事后评价
二,按评价内容划分
1.经济效益评价
经济效益=产出/投入
经济效益=产出-投入
2.环境影响评价
3.社会评价
第四节,本书内容结构
内容结构
绪论案例背景
工程方案优选经济分析
工程经济析指标体系
工程经济分析基础知识
经济分析
析工程运营期经济要素分
工程投资与融资分析
投入产出分析
设备工程经济分析
不确定性分析
工程费用效益分析
工程财务分析
经济分析应用
价值工程其他方法介绍
工程经济学分析计算题
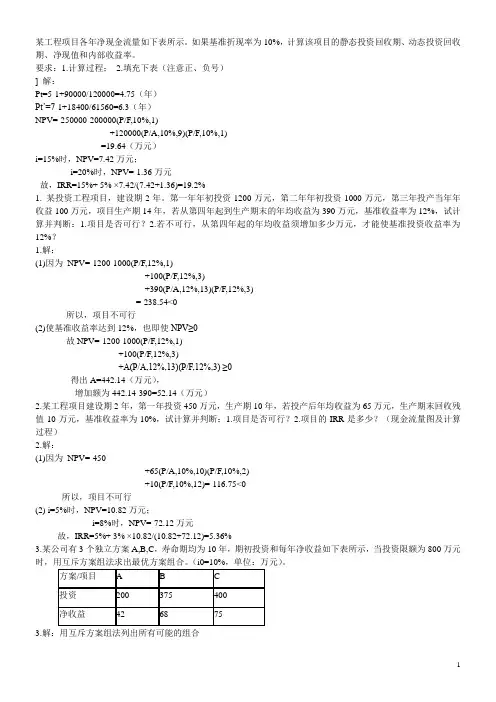
某工程项目各年净现金流量如下表所示。
如果基准折现率为10%,计算该项目的静态投资回收期、动态投资回收期、净现值和内部收益率。
要求:1.计算过程;2.填充下表(注意正、负号)] 解:Pt=5-1+90000/120000=4.75(年)Pt’=7-1+18400/61560=6.3(年)NPV=-250000-200000(P/F,10%,1)+120000(P/A,10%,9)(P/F,10%,1)=19.64(万元)i=15%时,NPV=7.42万元;i=20%时,NPV=-1.36万元故,IRR=15%+ 5% ×7.42/(7.42+1.36)=19.2%1. 某投资工程项目,建设期2年。
第一年年初投资1200万元,第二年年初投资1000万元,第三年投产当年年收益100万元,项目生产期14年,若从第四年起到生产期末的年均收益为390万元,基准收益率为12%,试计算并判断:1.项目是否可行?2.若不可行,从第四年起的年均收益须增加多少万元,才能使基准投资收益率为12%?1.解:(1)因为NPV=-1200-1000(P/F,12%,1)+100(P/F,12%,3)+390(P/A,12%,13)(P/F,12%,3)=-238.54<0所以,项目不可行(2)使基准收益率达到12%,也即使NPV≥0故NPV=-1200-1000(P/F,12%,1)+100(P/F,12%,3)+A(P/A,12%,13)(P/F,12%,3) ≥0得出A=442.14(万元),增加额为442.14-390=52.14(万元)2.某工程项目建设期2年,第一年投资450万元,生产期10年,若投产后年均收益为65万元,生产期末回收残值10万元,基准收益率为10%,试计算并判断:1.项目是否可行?2.项目的IRR是多少?(现金流量图及计算过程)2.解:(1)因为NPV=-450+65(P/A,10%,10)(P/F,10%,2)+10(P/F,10%,12)=-116.75<0所以,项目不可行(2) i=5%时,NPV=10.82万元;i=8%时,NPV=-72.12万元故,IRR=5%+ 3% ×10.82/(10.82+72.12)=5.36%3.某公司有3个独立方案A,B,C,寿命期均为10年,期初投资和每年净收益如下表所示,当投资限额为800万元时,用互斥方案组法求出最优方案组合。
工程经济学分析计算题

某工程项目各年净现金流量如下表所示。
如果基准折现率为10%,计算该项目的静态投资回收期、动态投资回收期、净现值和内部收益率。
]解:Pt=5-1+90000/120000=4.75(年)Pt’=7-1+18400/61560=6.3(年)NPV=-250000-200000(P/F,10%,1)+120000(P/A,10%,9)(P/F,10%,1)=19.64(万元)i=15%时,NPV=7.42万元;i=20%时,NPV=-1.36万元故,IRR=15%+5%×7.42/(7.42+1.36)=19.2%1.某投资工程项目,建设期2年。
第一年年初投资1200万元,第二年年初投资1000万元,第三年投产当年年收益100万元,项目生产期14年,若从第四年起到生产期末的年均收益为390万元,基准收益率为12%,试计算并判断:1.项目是否可行?2.若不可行,从第四年起的年均收益须增加多少万元,才能使基准投资收益率为12%?1.解:(1)因为NPV=-1200-1000(P/F,12%,1)+100(P/F,12%,3)+390(P/A,12%,13)(P/F,12%,3)=-238.54<0所以,项目不可行(2)使基准收益率达到12%,也即使NPV≥0故NPV=-1200-1000(P/F,12%,1)+100(P/F,12%,3)+A(P/A,12%,13)(P/F,12%,3)≥0得出A=442.14(万元),增加额为442.14-390=52.14(万元)2.某工程项目建设期2年,第一年投资450万元,生产期10年,若投产后年均收益为65万元,生产期末回收残值10万元,基准收益率为10%,试计算并判断:1.项目是否可行?2.项目的IRR是多少?(现金流量图及计算过程)2.解:(1)因为NPV=-450+65(P/A,10%,10)(P/F,10%,2)+10(P/F,10%,12)=-116.75<0所以,项目不可行(2)i=5%时,NPV=10.82万元;i=8%时,NPV=-72.12万元故,IRR=5%+3%×10.82/(10.82+72.12)=5.36%3.某公司有3个独立方案A,B,C,寿命期均为10年,期初投资和每年净收益如下表所示,当投资限额为800万元时,用互斥方案组法求出最优方案组合。
工程经济学分析计算题

某工程项目各年净现金流量如下表所示。
如果基准折现率为10%,计算该项目的静态投资回收期、动态投资回收期、净现值和内部收益率。
要求:1.计算过程; 2.填充下表(注意正、负号)] 解:Pt=5-1+90000/120000=4.75(年) Pt’=7-1+18400/61560=6.3(年) NPV=-250000-200000(P/F,10%,1)+120000(P/A,10%,9)(P/F,10%,1) =19.64(万元) i=15%时,NPV=7.42万元;i=20%时,NPV=-1.36万元 故,IRR=15%+ 5% ×7.42/(7.42+1.36)=19.2%1. 某投资工程项目,建设期2年。
第一年年初投资1200万元,第二年年初投资1000万元,第三年投产当年年收益100万元,项目生产期14年,若从第四年起到生产期末的年均收益为390万元,基准收益率为12%,试计算并判断:1.项目是否可行?2.若不可行,从第四年起的年均收益须增加多少万元,才能使基准投资收益率为12%? 1.解:(1)因为 NPV=-1200-1000(P/F,12%,1)+100(P/F,12%,3)+390(P/A,12%,13)(P/F,12%,3) =-238.54<0 所以,项目不可行(2)使基准收益率达到12%,也即使NPV≥0 故NPV=-1200-1000(P/F,12%,1) +100(P/F,12%,3)+A(P/A,12%,13)(P/F,12%,3) ≥0 得出A=442.14(万元),增加额为442.14-390=52.14(万元)2.某工程项目建设期2年,第一年投资450万元,生产期10年,若投产后年均收益为65万元,生产期末回收残值10万元,基准收益率为10%,试计算并判断:1.项目是否可行?2.120 000-200 000-250 000净现金流量2-1010年份-18400676801500001200006-16060081960-900001200004-860807452030000120000543160-242560-332680-431800-250000累计净现金流现值615609012099120-181800-250000净现金流量现值270000-210000-330000-450000-250000累计现金流量-200000-250000现金流出120000120000120000现金流入73210年份项目的IRR是多少?(现金流量图及计算过程)2.解:(1)因为NPV=-450+65(P/A,10%,10)(P/F,10%,2)+10(P/F,10%,12)=-116.75<0所以,项目不可行(2) i=5%时,NPV=10.82万元;i=8%时,NPV=-72.12万元故,IRR=5%+ 3% ×10.82/(10.82+72.12)=5.36%3.某公司有3个独立方案A,B,C,寿命期均为10年,期初投资和每年净收益如下表所示,当投资限额为800万元时,用互斥方案组法求出最优方案组合。
工程经济学第三版案例分析
工程经济学第三版案例分析引言工程经济学是研究工程项目投资决策的一门学科。
它涵盖了众多的经济学理论和方法,旨在帮助工程师在做出决策时考虑最大化效益和最小化成本的原则。
本文将以《工程经济学第三版》为基础,对几个案例进行分析和讨论,以便更好地理解工程经济学的应用和实践。
案例一:新建道路项目某市政府计划在市区新建一条道路,以缓解交通拥堵问题。
该道路的总投资额为5000万元,预计年收入为200万元,预计使用寿命为30年。
假设折现率为10%,问该项目的净现值(NPV)是多少?首先,我们可以计算每年的净现金流量。
根据题目给出的信息,年收入为200万元,但需要扣除每年的运营成本,假设为50万元。
所以每年的净现金流量为150万元。
接下来,我们可以计算每年的折现因子。
根据公式1/(1+r)^n,其中r为折现率,n为年数,代入数字计算可以得到每年的折现因子。
年份折现因子10.90920.82630.751……300.039然后,我们将每年的净现金流量与折现因子相乘,并累加起来,得到项目的净现值。
计算公式为∑(现金流量 * 折现因子)。
净现值 = (150 * 0.909) + (150 * 0.826) + … + (150 * 0.039)根据计算结果,得到该项目的净现值为2250万元。
根据工程经济学的原理,对于独立项目而言,净现值大于零意味着该项目是可行的,可以考虑实施。
案例二:设备升级方案某工厂拥有一台旧设备,其价值为100万元,预计还可使用5年。
工厂考虑升级设备,但需要投资300万元购置新设备,新设备预计寿命为10年,每年可节省直接成本50万元。
假设折现率为5%,问应该选择升级还是继续使用旧设备?为了做出决策,我们首先计算每年的净现金流量。
对于旧设备,每年的净现金流量为0万元,因为没有节省直接成本。
对于新设备,每年的净现金流量为节省的直接成本50万元。
接下来,我们计算每年的折现因子,使用同样的公式1/(1+r)^n。
第3章 工程经济分析的基本要素
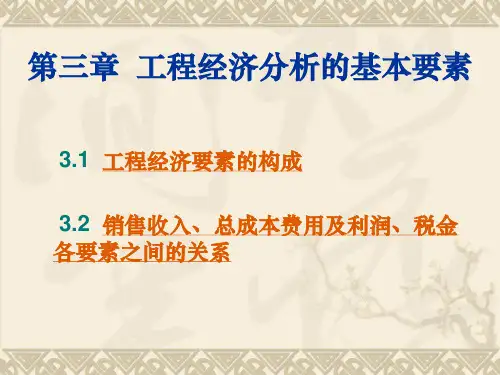
C)年数总和法——以固定资产原值减去预计净 残值后的余额为基数,按逐年递减的折旧率进 行折旧的方法,也是快速折旧法的一种。
I 年=(折旧年限-已使用年限) 折旧年限 × (1+折旧年限) 2] /[ ÷
D年=(VK-VC) I 年 ×
I年 D年
年折旧率 年折旧额
【例2.14】用年数总和法计算例 】用年数总和法计算例2.12的设备年折旧额 的设备年折旧额 【解】第一年应提D年1=[60000-(2000-1000)]×6/21=16857元 第一年应提 × 元 第二年应提D 第二年应提 年2=[60000-(2000-1000)]×5/21=14048元 × 元
包括:产品销售收入、其他销售收入
产品销售收入包括:销售产成品、半成品、自制 半成品、提供工业性劳务等取得的收入。 其他销售收入包括:材料销售、资产出租、外购 商品销售、无形资产转让以及提供非工业性劳务 等取得的收入。
销售收入即经营收入,包括工程价款和其他 营业收入。
4.利润
利润主要指标有:销售利润,其他利润、利 润总额和税后利润。 关系:
第三章 工程经济分析的基本要素
3.1 工程经济要素的构成 3.2 销售收入、总成本费用及利润、税金 销售收入、总成本费用及利润、 各要素之间的关系
3.1 工程经济要素的构成
1.投资 1.投资 (1)投资的概念
广义投资:指一切为了获得收益或避免风险而 广义投资 指一切为了获得收益或避免风险而 进行的资金经营活动。 进行的资金经营活动。 狭义投资:指投放的资金是为了保证项目投产 狭义投资 指投放的资金是为了保证项目投产 和生产经营活动的正常进行而投入的活劳动和 物化劳动价值的总和。 物化劳动价值的总和。即为了未来获取报酬而 预先垫付的资金。 预先垫付的资金。 工程项目投资: 工程项目投资:指某项工程从筹建开始到全部 竣工投产为止所发生的全部资金投入。 竣工投产为止所发生的全部资金投入。
工程经济分析与评价的基本原理
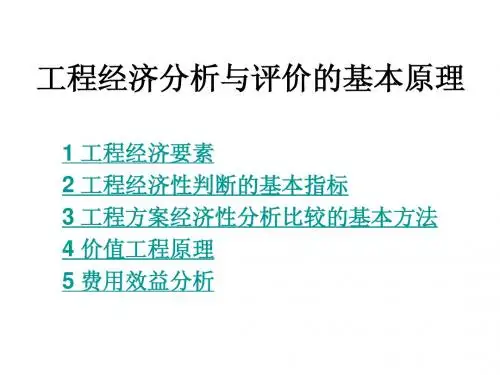
• AFC为一双曲线,AVC、AC、MC均为上凹曲线 • MC曲线与AC曲线一定交于AC的最低点(E点) • MC曲线与AVC曲线一定交于AVC的最低点(H点)
• 从长期看,厂商可以根据要达到的产量调整全部 生产要素,因而不存在固定成本。长期总成本 (LTC)曲线以坐标原点为起点。 • 一般情况下,长期边际成本(LMC)曲线与长期 平均成本(LAC)曲线均呈“U‖形, LMC曲线 与LAC曲线相交于LAC曲线的最低点。
4.工资及福利费 5.修理费 6.其他费用
销售税及附加 所得税
利润总额
税后利润
1.4 方案的投资回报
• 即方案投入运行后的每年净收益(净现金 流量)。 销售收入
全 部 投 资 每 年 的 回 报 销售收入 -销售税金及附加 -经营成本 -所得税 -销售税金及附加 -经营成本 -所得税 -借款利息支出 与本金偿还 或 税后利润 +折旧费 +摊销费 -借款本金偿还
销售税及其附加
税 金
所得税
其他税
(1)销售税及其附加
一般工业行业 增值税:
销 售 税 建筑业、房地产 营业税: 业、商业、交通 运输、邮电、娱 乐、服务等行业 资源开发行业 资源税: 少数特殊消费品 消费税:
附 加
城乡维护建设税 教育费附加
(2)所得税
• 所得税:是经营者依据经营所得的净收益缴 纳的税金。 所得税=(利润总额-以前额都不同 折旧率={(折旧年限-已使用年数) / [折旧年限 (1+折旧年 限)/2]}100 % 年度折旧额=(固定资产原值-预计净残值) 年折旧率 例:某型号的混凝土搅拌机购置价(原值)为12000元,折旧 年限为10年,第十年末残值2000元;试用年数总和折旧 法计算第六年的折旧额。 解:第6年折旧率={(折旧年限-已使用年数) / [折旧年限 (1+ 折旧年限)/2]}100 % ={(10-5) / [10 (1+10)/2]}100 %=9.09% 第六年折旧额= (固定资产原值-预计净残值) 年折旧率 =(12000 – 2000) 9.09 %= 909
工程经济学案例分析
工程经济学案例分析(总2页)--本页仅作为文档封面,使用时请直接删除即可----内页可以根据需求调整合适字体及大小--工程经济学案例分析背景资料1.项目概况某新建制造项目,其可行性研究已完成市场需求预测、生产规模、工艺技术方案、建厂条件和厂址方案、环境保护、工厂组织和劳动定员以及项目实施规划诸方面的研究论证和多方案比较。
(1)生产规模该项目建成后拟生产目前市场上所需的计算机配件,设计生产规模为年产150万件。
(2)实施进度该项目建设期2年,运营期8年。
(3)建设投资估算经估算,该项目工程费用与工程建设其他费用的估算额为1500万元,基本预备费费率为10%,涨价预备费年均价格上涨率为5%,估算编制年距离开工年为2年。
建设投资中1200万元形成固定资产(不含建设期利息),300万元形成无形资产,剩余的费用形成其他资产。
(4)流动资金估算该项目达到设计生产能力以后的产品成本为:1)该项目正常年份的外购原材料、燃料动力费(不含税)为250万元;2)据测算,该项目的年工资及福利费估算为50万元;3)固定资产折旧费按平均年限法计算,折旧年限为5年,残值率为5%;4)修理费按折旧费的40%计取;6)年其他费用为120万元;各项流动资金的最低周转天数分别为:应收账款30天,现金40天,应付账款30天,存货40天,流动资金第3年投入。
计算期末将全部流动资金回收。
(5)总成本费用中,年外购原材料、燃料动力费及年工资及福利费的80%形成变动成本,其余构成固定成本。
(6)融资方案该项目初步融资方案为:用于建设投资的项目资本金450万元,剩余投资利用银行借款,年利率6%,采用等额还本利息照付法5年还清。
建设投资第1年使用资本金,第2年使用银行借款。
流动资金全部利用银行借款,流动资金借款利率为5%。
(6)营业收入和营业税金及附加估算根据市场分析,预计产品的市场售价(不含税)为10元/件。
本产品采用价外计税,投入和产出的增值税税率为17%,营业税金及附加按增值税的10%计算。
工程经济分析的基本原则有哪些
工程经济分析的基本原则有哪些工程经济学通过分析技术与经济之间的辩证统一关系,对工程经济活动进行系统评价,科学地预见工程项目直接涉及的经济效果和由此引起的间接效果,是土木工程、工程管理、工程造价等专业四大知识模块(技术、管理、经济、法律)中经济类核心。
工程经济学是一门应用经济学,从它诞生起就被称为“为工程师的经济学”。
最早讨论工程经济问题的著作是1887年出版的《铁路选线的经济理论》(The Economic Theory of Railway Location.New York :John Wiley & Sons, Inc.,1887),作者是威灵顿(A. M. Wellington)。
作为一个铁路工程师,他在工作中发现,许多选线工程师几乎完全忽视了他们所作的决策对铁路未来的运营费用和收益的影响。
他在该书中指出“(工程)是一门如何花最少的钱把事情办好的艺术”,在那个时候,他尚没有提出“工程经济学”的概念,他所指的“工程”应是指其后的学者所创造的“工程经济学”这一词汇。
此后,经过40多年的发展,直到1930年格兰特(E.L.Grant)出版《工程经济学原理》(Principles of Engineering Economy.New York:The Ronald Press Company,1930)一书,工程经济理论架构基本形成。
该书被公认为工程经济学的里程牌式著作,它所创立的工程经济经典学说几乎一直沿用至今。
格兰特在该书的序言中写道,“在很大程度上如同自然科学理论那样,需要建立起一套明确的理论,用于指导基于经济视角的工程决策。
”可见,工程经济学从产生到最终形成,都是把工程经济学作为一门为工程师而准备的经济学而创立的,用于指导工程师为获取最大的经济利益选择合适的工程技术。
在此后的发展中,尽管一些新的内容、理论和方法进入工程经济学体系,但是其本质并没有改变,即是为工程师——这里一个广义的概念,包括服务于工程的技术工作者、管理工作者和经济工作者等——提供工程经济性决策的方法。
工程经济学(第五版)第二章工程经济分析的基本要素
二、利润 2.利润的分配利润分配是指企业按照国家的有关规定,对当年实现的净利润和以前年度未分配的利润所进行的分配。在工程项目经济分析中,可按照下列顺序进行分配:
第四节 营业收入、利润与税金
三、税金
第四节 营业收入、利润与税金
三、税金
第四节 营业收入、利润与税金
第四节 营业收入、利润与税金
二、利润1.利润的计算利润是企业在一定会计期间内从事生产经营活动所取得的财务成果。 在项目投资决策阶段的经济分析中,利润的估算公式为:利润总额=营业收入-税金及附加-总成本费用+补贴收入根据利润总额可以计算所得税及进行税后利润的分配。净利润=利润总额-所得税所得税=应纳税所得额×所得税税率
第一节 投资与资产
一、投资的概念工程经济学中所说的投资主要是指狭义投资,即以固定资产建造和购置为中心的活动与投入。工程项目评价中,新建项目总投资(investment)是指项目建设和投入运营所需要的全部投资,由建设投资、建设期利息和全部流动资金构成,具体构成如图2-1所示。
第一节 投资与资产
图2-1 项目总投资的构成
第一节 投资与资产
二、建设项目总投资的构成
第一节 投资与资产
二、建设项目总投资的构成
第一节 投资与资产
二、建设项目总投资的构成
第二节 成本费用
第二节 成本费用
一、总成本费用总成本费用是指项目在一定时期内(一般为一年)为生产产品或提供服务所发生的全部费用。总成本费用有生产成本加期间费用法和生产要素法两种估算方法。
三、税金 第ຫໍສະໝຸດ 节 营业收入、利润与税金四、企业营业收入、成本、税金及利润的关系
第五节 本章小结
第五节 本章小结
工程经济分析的基本原理
(二)质量可比 1.符合国家规定的质量标准;
k E k1 E k0
2.当某一技术程序设计案的产品质量很大提高,对方案的比
较有显暑影响时,利用效果系数k,作质量可比的修正运算:
(三)品种可比 产品品种是企业在计划期产品品种的名称、规格和数量。
19
2、消耗费用可比原则
在计算比较费用指标时,不仅要计算和比较方 案本身的各种费用,还应考虑相关费用,并且应采 用统一的计算原则和方法来计算各种费用。
16
(二)相对的经济效益指标 1.静态差额收益率(具体见第三章) 2.静态差额投资回收期
17
三、工程经济分析的比较原理
1、满足需要可比原则 (一)产量可比 1.产量相等时,其投资和经营成本直接比较。 2.产量不等且差别不显著时,可用单位产品投资额和单位产 品经营成本相比较。 3.产量不等且差别显著时,可重复建设一个方案,再用上述 方法比较。
(二)不同时期发生的费用必须考虑时间价值 资金与时间有着密切关系,资金放着不用,造成资金
积压,不会产生利润,并且还要付出利息,等于资金损失。
22
设有资金为P元,每年的利息率为i(利息率是所获得 的利息额与本金之比,通常用百分比来表示),一年后的 本利之和为P (1+i),两年后的本得之和为P (1+i)2, n年后的本利之和为F,则:
20
3、价格可比原则
必须采用合理的一致的价格。 “合理价格”:价格必须正确反映产品价值,各种产 品之间的比价必须合理。 “一致价格”:价格种类的一致。 分析近景技术方案时,应统一使用现行价格,而在分 析远景技术方案,则应统一使用远景价格。
21
4、时间因素可比原则
(一)经济寿命不同的技术方案作经济效益比较时, 必须采用相同的计算期。 1.寿命周期有倍数关系时取最小公倍数; 2.没有倍数关系,取20年为计算期; 3.投入期、服务期、退役期不一致导致寿命周期不同,应采 用相同的计算期。