
税法( 第二版) 税法7
《税法实务(第2版)》电子教案 第七章
第一节 企业所得税概述
• 企业所得税,是指国家对在中华人民共和国境内的企业和其他取得收 入的组织(统称企业,企业分为居民企业和非居民企业)取得的所得依 法征收的一种税,是国家参与企业利润分配的重要手段。居民企业是 指依法在中国境内成立,或者依照外国(地区)法律成立但实际管理机 构在中国境内的企业,居民企业具有完全纳税义务。非居民企业是指 依照外国(地区)法律成立且实际管理机构不在中国境内,但在中国境 内设立机构、场所的,或者在中国境内未设立机构、场所,但有来源 于中国境内所得的企业,非居民企业具有部分纳税义务。
• 2. 1983-1990年的企业所得税制度
上一页 下一页 返回
第一节 企业所得税概述
• 作为企业改革和城市改革的一项重大措施,1983年国务院决定在全 国试行国营企业“利改税”,即将新中国成立后实行了30多年的国营 企业向国家上缴利润的制度改为缴纳企业所得税的制度。
• 1984年9月,国务院发布了《中华人民共和国国营企业所得税条例 (草案)》和《国营企业调节税征收办法》。国营企业所得税的纳税人 为实行独立经济核算的国营企业,大中型企业实行55%的比例税率, 小型企业等适用10%至55%的8级超额累进税率。国营企业调节税的 纳税人为大中型国营企业,税率由财税部门商企业主管部门核定。
• (二)改革开放后的企业所得税制度 • 从20世纪70年代末起,中国开始实行改革开放政策,税制建设进入
了一个新的发展时期,税收收入逐步成为政府财政收入主要的来源, 同时税收成为国家宏观经济调控的重要手段。 • 1.1978-1982年的企业所得税制度
上一页 下一页 返回
第一节 企业所得税概述
• 改革开放以后,为适应引进国外资金、技术和人才,开展对外经济技 术合作的需要,根据党中央统一部署,税制改革工作在“一七五”计 划期间逐步推开。1980年9月,第五届全国人民代表大会第三次会议 通过了《中华人民共和国中外合资经营企业所得税法》并公布施行。 企业所得税税率确定为30%,另按应纳所得税额附征10%的地方所得 税。1981年12月,第五届全国人民代表大会第四次会议通过了《中 华人民共和国外国企业所得税法》,实行20%至40%的5级超额累进 税率,另按应纳税的所得额附征10%的地方所得税。上述改革标志着 与中国社会主义有计划的市场经济体制相适应的所得税制度改革开始 起步。
2021年税务师《税法(二)》第七章契税 练习(含解析和答案)

2021年税务师《税法(二)》第七章契税练习(含解析和答案)第七章契税一、单项选择题1.下列关于契税计税依据的说法中,正确的是()。
A.以协议方式出让的,对于成交价格明显偏低的,应按照土地基准地价作为契税计税依据B.以竞价方式出让的,契税计税依据包括土地出让金、市政建设配套费及各种补偿费用C.以划拨方式取得土地使用权,后改为出让方式的,契税计税依据为补缴的土地出让金D.已购公有住房经补缴费用后成为完全产权住房的,契税计税依据为补缴的土地出让金2.某公司2020年1月以1200万元(不含增值税)购入一幢旧写字楼作为办公用房,该写字楼原值2000万元,已计提折旧800万元。
当地适用契税税率3%,该公司购入写字楼应缴纳契税()万元。
A.60B.36C.30D.243.承受的房屋附属设施权属单独计价的,应按照()计征契税。
A.与房屋相同的契税税率B.当地确定的适用税率C.固定的3%的税率D.固定的5%的税率4.张某婚前购置了一套商品房,面积100平方米,价款125万元(不含税价款),房产证上只写了张某的名字。
之后张某与李某结婚,结婚后张某把房产证上也加上了李某的名字,李某应缴纳的契税为()万元。
(当地规定契税税率3%)A.0B.3C.1.5D.15.契税实行幅度比例税率,税率幅度为()。
A.1%至2%B.2%至3%C.3%至5%D.4%至6%6.从2010年10月1日起,对个人购买90平方米及以下且属家庭唯一住房的普通住房,()征收契税。
A.按3%的税率B.减按1.5%的税率C.减按1%的税率D.减按2%的税率7.孙某2020年第一次购买一套公有住房,支付价款1050000元,2020年10月,经过补缴土地出让金和相关费用88000元后,转为完全产权住房,孙某应该缴纳契税()元。
(契税税率3%)A.0B.1740C.6900D.121748.甲企业2020年1月因无力偿还乙企业已到期的债务3000万元,经双方协商甲企业同意以自有房产偿还债务,该房产的原值5000万元,净值2000万元,评估现值9000万元,乙企业支付差价款6000万元,双方办理了产权过户手续,则乙企业计缴契税的计税依据是()万元。
税法 习题答案 第7章 关税作业参考答案
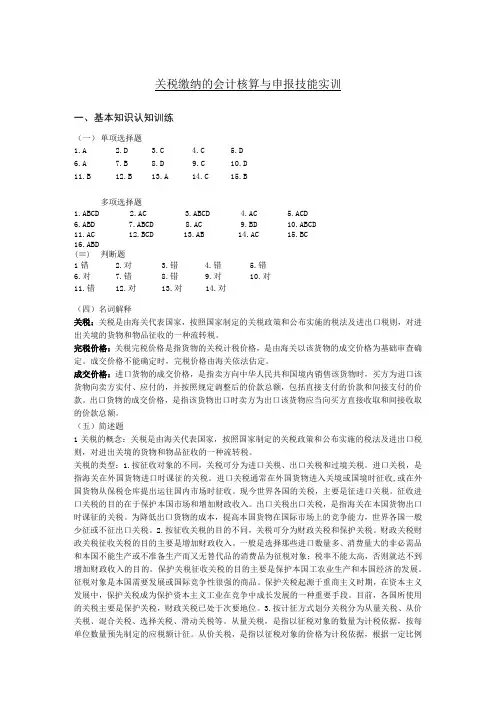
关税缴纳的会计核算与申报技能实训一、基本知识认知训练(一)单项选择题1.A2.D3.C4.C5.D6.A7.B8.D9.C 10.D11.B 12.B 13.A 14.C 15.B多项选择题1.ABCD2.AC3.ABCD4.AC5.ACD6.ABD7.ABCD8.AC9.BD 10.ABCD11.AC 12.BCD 13.AB 14.AC 15.BC16.ABD(≡)判断题1错 2.对 3.错 4.错 5.错6.对7.错8.错9.对10.对11.错12.对13.对14.对(四)名词解释关税:关税是由海关代表国家,按照国家制定的关税政策和公布实施的税法及进出口税则,对进出关境的货物和物品征收的一种流转税。
完税价格:关税完税价格是指货物的关税计税价格,是由海关以该货物的成交价格为基础审查确定。
成交价格不能确定时,完税价格由海关依法估定。
成交价格:进口货物的成交价格,是指卖方向中华人民共和国境内销售该货物时,买方为进口该货物向卖方实付、应付的,并按照规定调整后的价款总额,包括直接支付的价款和间接支付的价款。
出口货物的成交价格,是指该货物出口时卖方为出口该货物应当向买方直接收取和间接收取的价款总额。
(五)简述题1关税的概念:关税是由海关代表国家,按照国家制定的关税政策和公布实施的税法及进出口税则,对进出关境的货物和物品征收的一种流转税。
关税的类型:1.按征收对象的不同,关税可分为进口关税、出口关税和过境关税。
进口关税,是指海关在外国货物进口时课征的关税。
进口关税通常在外国货物进入关境或国境时征收,或在外国货物从保税仓库提出运往国内市场时征收。
现今世界各国的关税,主要是征进口关税。
征收进口关税的目的在于保护本国市场和增加财政收入。
出口关税出口关税,是指海关在本国货物出口时课征的关税。
为降低出口货物的成本,提高本国货物在国际市场上的竞争能力,世界各国一般少征或不征出口关税。
2.按征收关税的目的不同,关税可分为财政关税和保护关税。
税务师《税法二》章节基础练习(第七章 契税)
税务师《税法二》章节基础练习第七章契税契税的概述单项选择题正确答案:D答案解析:契税是以所有权发生转移的不动产为征税对象,向产权承受人征收的一种财产税。
多项选择题正确答案:CE答案解析:契税属于财产税中的财产转移税;契税由财产承受人缴纳,即买方纳税;在中华人民共和国境内转移土地、房屋权属,承受的单位和个人为契税的纳税人,包括城镇、乡村居民个人,也包含外商投资企业、外国企业以及外国人等。
契税的征税范围多项选择题根据契税的相关规定,不需要缴纳契税的有()。
正确答案:ACE答案解析:选项A,纳税人承受荒山、荒沟、荒丘、荒滩土地使用权,用于农、林、牧、渔业生产的,免征契税;选项C,事业单位承受土地用于科学研究的,免征契税;选项E,法定继承人继承取得的房屋不征收契税。
契税的纳税人多项选择题老王将自有的两栋住房中的一栋赠与其儿子,另一栋无偿赠与其最好的朋友孙某,已向税务机关提交经审核并签字盖章的《个人无偿赠与不动产登记表》。
下列关于缴纳契税的表述中,正确的有()。
正确答案:BC答案解析:选项B,房屋赠与已真实发生了土地、房屋权属转移的,受赠一方要按规定缴纳契税;选项C,根据相关法律的规定,继承是从被继承人死亡时开始,所以老王将房屋赠与其儿子属于赠与行为,不属于法定继承,应照章征收契税。
多项选择题下列各项中,属于契税纳税人的有()。
A.购买房屋的个体工商户张某正确答案:ACE答案解析:契税的纳税人是财产的承受者。
转让者和房屋的出租者都不是契税的纳税人。
【点评】本题考查契税纳税人。
在境内转移土地、房屋权属,承受的单位和个人为契税的纳税人。
注意承受方也就是购买方缴纳契税。
契税的税率单项选择题正确答案:A答案解析:契税税率实行3%至5%的幅度税率。
契税的具体适用税率,由省、自治区、直辖市人民政府在前款规定的税率幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
多项选择题正确答案:ABCE答案解析:选项D,因土地、房屋被县级以上人民政府征收、征用,重新承受土地、房屋权属减征或免征契税。
税法(第二版)习题答案税法(第二版)税法五大税种思考题答案

《税法》五大税种思考题答案第二章增值税【思考题1】某摩托车厂生产出最新型号的摩托车,不含税销售单价为5000元/辆,2007年12月21日发货给外省的分支机构200辆摩托车用于销售,则该业务是否计算销项税?为什么?<解答>该业务计算销项税。
因为税法规定:设有两个以上机构并实行统一核算的纳税人,将货物从一个机构移送至其他机构用于销售的视同销售,但相关机构设在同一县(市)的除外。
【思考题2】某生产厂商为了奖励某奥运冠军队,决定给每位队员赠送一台VCD机,共赠送了20台,当月该厂家同类VCD 不含税销售价为1000元/台,则该业务是否计算销项税?为什么?<解答>该业务计算销项税。
因为税法规定:将自产、委托加工或购买的货物无偿赠送他人的视同销售。
【思考题3】某电视机厂销售彩电100台,单价2800元,该厂不独立核算的车队负责送货并收取运输装卸费2000元,该项行为属于什么行为(混合销售行为还是兼营行为)?应该缴纳增值税还是营业税?<解答>混合销售行为,应该缴纳增值税。
因为税法规定:一项销售行为如果既涉及增值税应税货物又涉及非应税劳务,为混合销售行为。
对混合销售行为的税务处理方法是:从事货物的生产、批发或零售的企业、企业性单位及个体经营者以及以从事货物的生产、批发或零售为主,并兼营非应税劳务的企业、企业性单位及个体经营者的混合销售行为,视为销售货物,应当征收增值税;【思考题4】某装修装饰公司既销售各种装修材料,又提供家庭装修劳务,且二者没有从属关系。
2007年2月该公司销售货物取得不含税销售额2.5万元,提供装修劳务取得营业收入2万元。
那么该公司发生的行为是属于混合销售行为还是兼营非应税劳务行为?该如何进行税务处理?<解答>兼营非应税劳务行为。
兼营非应税劳务是指增值税纳税人在从事应税货物销售或提供应税劳务的同时,还从事非应税劳务(即营业税规定的各项劳务),且从事的非应税劳务与某一项销售货物或提供应税劳务并无直接的联系和从属关系。
《税法(第二版)》【吴力佳】习题答案
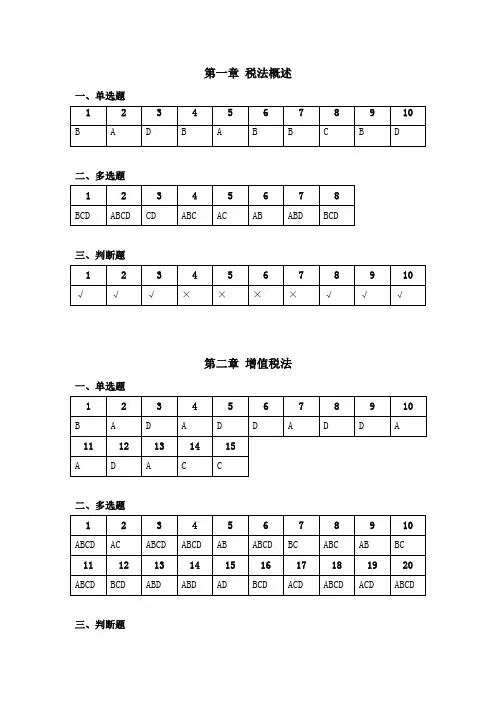
第一章税法概述一、单选题二、多选题三、判断题第二章增值税法一、单选题二、多选题三、判断题四、业务题1.计税销售额=5000*80*80%=320000(元)2.计税销售额=5000*10+8000*(1+10%)*5=94000(元)3.当月增值税销项税额=1300+226/(1+13%)*13%+2000*(200+180+(200+180)/2)*13%+600*(1+10%)*300*13%=1600+26+148200+25740=175266(元)4.(1)当期销项税额=42*13%=5.46(万元)(2)当期进项税额=3.68+3*9%+1.28+42*10%-1.28*2=6.87(万元)(3)当期应纳增值税额=5.46-6.87-0.5=-1.91(万元)当期期末留抵进项税额为1.91万元5.①进项税额=1300(元)②进项税额转出=5220/(1-9%)*9%=516.26(元)③进项税额=1500*9%=135(元)④进项税额=900(元)⑤无⑥销项税额=150000/(1+13%)*13%=17256.64(元)⑦销项税额=30000*13%=3900(元)⑧销项税额=15*8000/(1+13%)*13%=13805.31(元)进项税额=20*6000*13%=15600(元)(一)当期进项税额=1300+135+900+15600-516.26=17418.74(元)(二)当期增值税销项税=17256.64+3900+13805.31=34961.95(元)(三)应纳增值税=34961.95-17418.74-2000=15543.21(元)6.(1)不得免征和抵扣的税额=115*6.8*(13%-11%)=15.64(2)应纳税额=150*13%-(137.7-15.64)=-102.56(3)免抵退税额=86.02(4)应退税额=86.02(5)免抵税额=86.02-80.02=0(6)期末留抵税额=102.56-86.02=16.547.(1)应抵扣的进项税额=(50*800+100*600)*13%+11200-200*80/(1+13%)*13%+6000=13000+11200-1840.71+6000=28359.29(元)(2)销项税额=(160000+20000)/(1+13%)*13%+2400*80/(1+13%)*13%+(15000/5%)/(1+13%)*13%+175500/(1+13%)*13%=20707.96+22088.50+34513.27+20190.27=97500(元)(3)应纳增值税=97500-28359.29=69140.71(元)8. 当期销项税额=2000*5000*13%+200*5000*13%+100*5000*13%+20*5000*13%=1300000+130000+6 5000+13000=1508000(元)当期进项税额=600*9%+320000=320054(元)9月应纳增值税=1508000-320054=1187946(元)9.答案:(1)业务(1)销项税额=174.4÷(1+9%)×9%+52.32÷(1+9%)×0=14.4(万元)(2)业务(2)销项税额=260×9%+18×6%=24.48(万元)(3)业务(3)销项税额=70×6%+6×6%=4.56(万元)(4)业务(4)销项税额=30.51÷(1+13%)×13%=3.51(万元)(5)业务(5)应纳税额=24.72÷(1+3%)×2%=0.48(万元)(6)业务(6)进口轻型商用客车应缴纳增值税=(57+6+3)×(1+20%)÷(1-5%)×13%=10.84(万元)(7)业务(7)购进小汽车可抵扣进项税额=8.32+0.36=8.68(万元)(8)业务(8)购进汽油、矿泉水可抵扣进项税额=1.3×90%+0.26×70%=1.35(万元)(9)该公司7月应向主管税务机关缴纳增值税=14.4+24.48+4.56+3.51-10.84-8.68+2×70%×13%-1.35+0.48=26.74(万元)第三章消费税法一、单选题:二、多选题:三、判断题:四、业务题1.(1)工厂应代收代缴的消费税=(37.5+5)÷(1-15%)×15%=7.5(万元)(2)需要交纳消费税。
《税法》(第二版)课件:个人所得税
其他所得以个人每次取得的收入额为应纳税所得 额,不得扣除任何费用。除有特殊规定外,每次收入额 是以每次取得该项收入为一次。计算公式为: 应纳税额=每次收入额×20%
十二、个人所得税计算应纳税额时的其他
规定
(一)公益性捐赠的扣除 (二)个人取得的应纳税所得,包括现金、实 物和有价证券。
(二)个人住房转让所得应纳税额的计算
(三)个人股权转让的个人所得税
十、偶然所得应纳税额的计算
十、偶然所得应纳税额的计算
偶然所得以个人每次取得的收入额为应纳税所得 额,不得扣除任何费用。除有特殊规定外,每次收入额 是以每次取得该项收入为一次。计算公式为: 应纳税额=每次收入额×20%
十一、其他所得应纳税额的计算
三、个人所得税的应税所得项目
(三)所得来源地的确定
判定所得来源地,是确定该项所得是否应征收个人所得 税的重要依据。
(四)个人所得税的征税范围
对中国居民就其来源于中国境内和境外的所得征税;对 非居民仅就其来源于中国境内所得征税。而来源于中国 境内和境外的所得又可以分别划分为境内支付和境外支 付两种形式。结合个人所得税的税收优惠政策,可以把 个人所得税的征收范围根据纳税人的不同情况归纳
四、个人所得税的税率
四、个人所得税的税率
五、个人所得税的税收优惠 (一)免征个人所得税的项目 (二)经批准减征个人所得税的项目
六、自行申报纳税的管理规定
六、自行申报纳税的管理规定
(一)自行申报纳税的纳税义务人
1.自行申报纳税的纳税义务人包括:年所得12万元以 上的纳税人;从两处或两处以上取得工资、薪金所得 的;从中国境外取得所得的;没有扣缴义务人的;国务 院规定的其他情形。 2.年所得12万元以上的纳税人自行申报纳税 (二)自行申报纳税的纳税期限 (三)自行申报纳税的申报方式 (四)自行申报纳税的申报地点
税法(二)第七章契税【习题+
税法(二)第七章契税【习题+————————————————————————————————作者:————————————————————————————————日期:第七章契税一、单项选择题1、下列关于契税的表述正确的是()。
A.契税实行幅度比例税率B.契税由财产转让方缴纳C.契税属于行为税D.契税是以增值额为征税对象2、某学校将一栋闲置不用的房屋转让给临近的公司,房产价值400万元,当年学校以无偿划拨方式取得土地使用权。
按规定下列说法正确的是()。
A.学校和公司各负担一半的契税B.学校在转让时不缴纳契税C.仅受让公司缴纳契税D.学校补缴土地使用权的契税,公司缴纳房屋买卖的契税3、根据契税相关规定,下列项目中不征收契税的是()。
A.以实物交换房屋B.国有土地使用权出让C.企业分立中,派生方承受原企业的土地D.企业合并中,新设方承受被解散方土地,合并前各方为不同投资主体的4、根据契税现行政策的规定,下列表述正确的是()。
A.不动产成交价格明显低于市场价格且无正当理由的,税务机关可参照市场价格核定契税的计税依据B.某事业单位受让一企业,将一处房产转让用于办公,应缴纳契税C.已购公有住房经补缴土地出让金和其他出让费用成为完全产权住房的,应征土地权属转移的契税D.债权人承受破产企业土地,房屋权属的,征收契税5、承受的房屋附属设施权属单独计价的,应该按照()计征契税。
A.与房屋相同的契税税率B.当地确定的适用税率C.固定的3%的税率D.固定的5%的税率6、土地使用权、房屋的成交价格明显低于市场价格并且无正当理由的,或者所交换土地使用权、房屋的价格的差额明显不合理并且无正当理由的,由征收机关参照()核定。
A.市场价格B.评估价格C.重置成本D.转让受益7、某房地产开发公司购买某企业闲置的房产。
合同上注明土地使用权价款1500万元,厂房和附着物共计价款802万元。
该房地产开发公司应缴纳契税( )万元。
(当地省人民政府规定的契税税率为3%)A.45B.45.06C.69D.69.068、甲某是一家个人独资企业的业主,2010年3月以200万元的价格购入A公司一处房屋作为办公场所,并将其价值60万元的自有房屋投入企业作为经营场所;为节省运输费用,甲某将自有价值1 60万元的仓库与另一企业价值200万元的仓库互换,由甲某向该企业支付差价。
税法第二版教材课后练习题答案
让自用5年以上并且是家庭惟一生活用房取得的所得,免征个人所得税。该业务中,张 某自用时间已经为6年零6个月,并且是惟一的家庭生活住房,所以,免征个人所得税。 ⑥稿酬所得属于个人所得税的征收范围。应缴纳的个人所得税为:应纳税额=(1500800)×20%×(1-30%)=98(元) ⑦取得上市公司股息红利所得属于个人所得税的征税范围。应缴纳的个人所得税为:应
纳税额=5000×20%×50%=500(元) ⑧国债利息收入免征个人所得税
(2)张某当月应缴纳的个人所得税税额=39+19445+10000+2400+98+500= 32482(元)。 2.应纳的个人所得税 =1920+800+100+4000+1300+9600+4.000+600=22320(元)
三、案例分析
1.(1)关税完税价格=1500(万元);进口环节关税=300(万元)
进口消费税组成计税价格=2000(万元);进口环节海关代征消费税=200(万
元);进口环节海关代征增值税=340(万元)
(2) 300×4天×0.5‰=0.6(万元)
2. (1)轿车在进口环节应缴纳的关税、消费税和增值税:
1.(1)应缴纳的资源税: 应纳资源税额=500×3+2100×12+100×12=27900(元) (2)应缴纳的增值税: 应纳增值税=197200-11935=185265(元) 2. (1)确定转让房地产的收入,转让为8000万元。 (2)确定转让房地产的扣除项目金额: 转让房地产的扣除项目金额为1500+2000+335+440+700=4975(万元) (3)转让房地产的增值额为8000-4975=3025(万元) (4)增值额与扣除项目金额的比率为3025÷4975=60.8% (5)应纳的土地增值税税额为3025×40%-4975×5%=1210248.75=961.25(万元) 3. (1) 企业应缴纳的城镇土地使用税税额=(30 000-1 000-500- 5(20)0企)×业1应2+缴2纳0的00耕×地2占÷用5×税1=2=213030600.×002+0=9462000=00304(5元6) 00(元)
(税法教学课件)第7章资源类税法
纳税人
在我国境内开采应税矿产品或者生产盐 的单位和个人。
VS
征税范围
包括原油、天然气、煤炭等能源矿产,金 属矿产,非金属矿产等矿产品和盐。
资源补偿费的费率和计费依据
费率
根据资源的种类、开采条件、地理位置等因 素确定,一般为销售收入的1%-4%。
计费依据
以应税资源的销售收入为计费依据,也可以 根据实际情况采取其他合理方式计算。
土地使用税的纳税人和征税范围
纳税人
土地使用税的纳税人是土地的使 用人,包括自然人和法人。
征税范围
土地使用税的征税范围一般包括 城市、县城、建制镇、工矿区等 区域内的土地。具体范围由当地 政府根据实际情况确定。
土地使用税的税率和计税依据
税率
土地使用税的税率一般根据土地用途 和地理位置等因素来制定,不同用途 、不同地区的土地税率不同。
计税依据
土地使用税的计税依据是土地的面积 ,根据不同的土地用途和地区等级来 确定每平方米的税额。
土地使用税的减免和优惠政策
减免政策
根据国家政策和地方实际情况,地方 政府一般会制定相应的减免政策,如 对某些特定用途的土地、困难企业和 低收入家庭等给予一定的减免。
优惠政策
为了鼓励某些特定的经济活动或社会 发展,地方政府会制定相应的优惠政 策,如对某些新兴产业、高新技术产 业等给予一定的税收优惠。
担。
效率原则
资源类税法应尽可能减少税收 对经济活动的扭曲,保持经济 效率。
环保原则
资源类税法应有利于环境保护 和资源的可持续利用,对环境 造成负面影响的行为应适当加 大税收力度。
税收中立原则
资源类税法不应影响市场对资 源配置的基础性作用,避免对
市场造成不必要的影响。