
10资源环境投入产出表
二、资源部门与污染消除部门
资源部门,资源的生产与供应部门,是 指以自然界中某种或者某类资源为生产 活动主要对象的生产部门。 资源部门承担着将自然界中物质输入经 济系统的功能。 判断标准:生产的对象是未经人类劳动 作用的自然界中的物质。
9
污染消除部门
是各种污染消除活动的统称。
单独污染消除活动,指可以从一般经济活动 中识别的污染消除活动
… k
最终需求领域的各 类污染物排放量
污染物排放 总量
14
第二种方式同时考虑物质流和与资源环境有关 生产活动的存在,将投入产出表的部门分为两 大类:一般部门和资源部门、污染消除部门 在行向上,用资源部门、污染消除部门反映资 源投入和污染物排放的物质流数量 在列向上,用资源部门、污染消除部门表示与 资源环境有关的生产活动的投入 Hybrid单位表,即混合单位表
13
资源环境投入产出表表式1
中 1 间 产 品 1,2 …… n 最终需求 总产品
中 间 投 入
最初投入 总产出
2
…
n
中间产品流量
最终产品
总产品
最初投入 总产出 1 2 最终需求领域的各 类资源投入量 资源投入总 量
资 源 投 入 污 染 物 排 放
…
m 1 2
各部门各类资源投入量
各部门各类污染物排放量
V j 表示第 j 部门为获得总产出而付出的最初投入,
包括劳动者报酬,生产税净额,营业盈余和固定资产折旧。 以上各经济量都用货币单位计量。
21
Rkj 表示在第 j 部门的生产过程中,第 k 类资源的投入量,
构成输入当期生产过程的资源流量矩阵。
Rky 为最终需求领域产生的对第 k 类资源的利用量,
18
第二节 资源投入产出模型的设计
功能:在对经济——资源关系进行描述 的基础上研究经济活动与资源利用之间 的相互影响关系。 一、资源投入产出模型之一 二、资源投入产出模型之二 三、两类资源投入产出模型的比较
19
一、资源投入产出模型之一
中 1 2 间 产 品 1,2 …… n 最终需求 总产品
15
资源环境投入产出表表式2
一般部门
1,2,…k 1
资源部门
k+1, …k+m
污染消除部门
K+m+1, …k+m+l
最终需求
总产 品
一 般 部 门
2
…
k
一般部门间中 间产品流量
资源部门中 间投入
污染消除部门 中间投入
最终产品
总产 品
资 源 部 门
K+1 K+2
…
K+m K+m+1
一般部门资源 投入量
中 间 投 入
… n
X ij
Yi
Xi
最初投入 总产出
Vj
Xj
资 源 投 入
1 2
… m
Rkj
Rky
Rk
20
X ij 表示在第 j 部门的生产过程中,第 i 部门产品的投入量,
反映部门间投入产出关系的中间产品流量矩阵;
Yi 为对第 i 部门产品的最终需求,
包括消费需求、投资需求和出口需求;
X i 为第 i 部门总产出, X j 为第 j 部门总投入;
废弃物
经 济 系 统
消除污染 资源恢复 原料投入
自 然 系 统
7
4类物质流动的影响力
原料投入和废弃物排放是强势方向,代 表了经济——资源环境间的主要物质交 换; 污染的消除/治理目前还无法完全抵消废 弃物排放对自然界的影响,但其重要性 正在上升; 资源恢复具有显著的局限性,恢复的能 力要取决于资源的可再生性。
外部污染消除活动,企业主要或次要生产活动; 内部污染消除活动,企业的辅助生产活动。
综合污染消除活动,和一般经济活动融合在 一起的污染消除活动
10
在实际的生产核算中,污染消除部门仅 是作为企业主要活动的污染消除活动的 汇总; 在投入产出表中,污染消除部门则是外 部污染消除活动的汇总。
11
资源部门资 源投入量
污染消除部门资 源投入量
最终需求领 域的资源投 入量
资源 投入 总量 污染 物排 放总 量
16
污 染 部 门
K+m+2
…
K+m+l
一般部门污染 物排放量
资源部门污 染物排放量
污染消除部门污 染物排放量
最终需求领 域污染物排 放量
几点注意事项
适合用投入产出表进行分析的资源环境 因素主要是:一次能源、水资源、各种 污染物的排放。
3
第一节
资源、环境因素在经济系统中的地位
一、资源-经济-环境物质循环流 二、资源部门与污染消除部门 三、将资源环境因素纳入投入产出表的 两种方式
4
一、 资源-经济-环境物质循环流
经济系统与自然系统间的物质循环可以归纳为 4类: 自然界的物质作为生产或者生活的原料输入到 经济系统中,体现了资源在经济系统中的地位; 经济系统所产生的废弃物流入到自然系统,体 现了环境在经济系统中的地位; 人类通过各种经济活动来恢复资源的数量或质 量水平,间接反映资源的地位; 污染消除,反映环境的地位。
三、将资源环境因素纳入投入 产出表的两种方式
与资源环境因素在经济系统中地位的两 种表现方式相对应,有两种常用的将资 源环境因素纳入投入产出表的方式。
12
第一种方式主要考虑资源-经济-环境物质 循环流,将各部门资源投入、污染物排 放等置于投入产出表的下方(见表 10.1),反映经济系统和自然系统之间 的流动量
并非所有的资源都适合纳入投入产出表 强调直接从自然界中获取的资源 确定资源投入部门归属的标准与确定资源部 门的标准不同
17
资源-环境-经济投入产出模型
第一节 地位 第二节 第三节 第四节
资源、环境因素在经济系统中的
资源投入产出模型的设计 环境投入产出模型的设计 从IO模型到IOE模型与CGE模型Biblioteka 5
根据投入产出关系,四类物质循环可归纳为两 组 第一组以经济系统为投入,以自然系统为产出, 反映经济活动对自然界的影响,包括:排放废 弃物、资源恢复活动和污染治理。 第二组以自然系统为投入,以经济系统为产出, 反映自然界对经济活动的影响,主要是指在生 产生活过程中的资源输入。
6
经济——资源环境间的物质循环
资源环境统计
——资源-环境-经济投入产出模型
资源-环境-经济投入产出模型
具有一般性的资源—环境—经济间数量 关系的描述与分析框架。
2
资源-环境-经济投入产出模型
第一节 地位 第二节 第三节 第四节
资源、环境因素在经济系统中的
资源投入产出模型的设计 环境投入产出模型的设计 从IO模型到IOE模型与CGE模型
投入产出表

投入产出表
Ð Ö ä ¼ ¶ Í ë È
Ò² » ú þ² ¶ ú ý² È ú ϼ º Æ Û¾ Õ É ö Ô V Ó ¼ M µ Ö º ϼ Æ × Ü² úÖ µ
× Ü ×Ö î Õ£ ¨¹ ÊÓ Ã£ ©º ϼ Æ ú ² Óà ¾ ñ « ¹¹ ² ¹ Ì× Ê ¿ â´ æ ¾ »³ ö ³ »² Ò ú ¶ þ² ú È ý² ú º ϼ Æ Ï û· Ñ û Ï· Ñ Ð Î³ É Ô ö¼ Ó Ú ¿ º ϼ Æ ö 950 4068 120 5138 2547 60 780 540 20 3947 9085 1950 23140 2100 27190 7782 80 6300 610 300 15072 42262 441 3480 931 4852 1971 2730 320 -20 5001 9853 3341 30688 3151 37180 12300 2870 7400 1150 300 24020 61200 150 1260 210 1620 4804 4714 4682 14200 790 5600 1810 8200 5744 11574 6702 24020 9085 42262 9853 61300 м Ö ä² úÆ ·¨ £û Ϻ Ä£ ©
《国民经济核算》
作者:张裕民
第三章
投入产出核算
一、投入产出表 二、直接消耗系数
三、完全消耗系数
一、投入产出表的基本原理
(一)投入产出表的概念: 中间投入(中间消耗) 1、投入 最初投入(要素投入) 中间产出(中间产品) 2、产出 最终产出(最终产品)
3.投入产出表的概念:
是根据国民经济各部门生产中的 投入来源和使用去向纵横交叉组成的 一张棋盘式平衡表,揭示了国民经济 各部门间的相互依存、相互制约的数量 关系。
投入产出表

投入产出表[1]投入产出表(部门联系平衡表),是指以产品部门分类为基础的棋盘式平衡表,用于反映国民经济各部门的投入和产出、投入的来源和产出的去向,以及部门与部门之间相互提供、相互消耗产品的错综复杂的技术经济关系。
[编辑]投入产出表的产生投入产出表在二十世纪三十年代产生于美国,它是由美国经济学家、哈佛大学教授瓦西里·列昂惕夫(W.Leontief)在前人关于经济活动相互依存性的研究基础上首先提出并研究和编制的。
列昂惕夫从1931年开始研究投入产出技术,编制投入产出表,目的是研究美国的经济结构。
1936年他撰写的“美国经济制度中投入产出数量关系”在《经济学和统计学评论》上发表。
它是世界上有关投入产出技术的第一篇论文,标志着投入产出技术的诞生。
1953年列昂惕夫与他人合作,出版了《美国经济结构研究》一书。
通过这些论著,列昂惕夫提出了投入产出表的概念及其编制方法,阐述了投入产出技术的基本原理,创立了投入产出技术这一科学理论。
正是在投入产出技术方面的卓越贡献,列昂惕夫于1973年获得了第五届诺贝尔经济学奖。
[编辑]投入产出表的发展投入产出技术从诞生到现在的七十多年里,无论是在理论方面,还是在实践方面都得到了很大的发展,取得了丰硕成果。
早期的投入产出模型,只是静态的投入产出模型。
后来,随着研究的深入,开发了动态投入产出模型,投入产出技术由静态扩展到动态。
近期,随着投入产出技术与数量经济方法等经济分析方法日益融合,投入产出分析应用领域不断扩大。
五十年代末六十年代初,我国经济理论界和一些高等院校的少数同志开始研究投入产出技术,某些高等院校还开设了投入产出技术课程。
“文革”期间,此项工作几乎中断。
1974年8月,为研究宏观经济发展情况的需要,在国家统计局和国家计委的组织下,由国家统计局、国家计委、中国科学院、中国人民大学、原北京经济学院等单位联合编制了1973年全国61种产品的实物型投入产出表。
利用该表开展的应用工作,在制定投资计划和产品生产计划等方面发挥了积极的作用。
投入产出法概述

04 投入产出法的分析方法
静态分析
静态分析是投入产出法的基本分析方法,它主 要关注某一特定时期内经济系统的投入产出关 系,不考虑时间因素和经济系统的变化。
静态分析通过建立投入产出表来反映各部门之 间的经济联系,包括中间投入、最终使用、增 加值等指标。
静态分析可以帮助我们了解经济系统的整体结 构和各部门之间的相互依存关系,为政策制定 提供基础数据。
投入产出法概述
目录
• 投入产出法的基本概念 • 投入产出法的历史与发展 • 投入产出表的编制方法 • 投入产出法的分析方法 • 投入产出法的优缺点 • 投入产出法的应用案例
01 投入产出法的基本概念
定义与特点
定义
投入产出法是一种经济分析方法 ,用于研究经济系统内部各组成 部分之间的相互依存关系,特别 是投入与产出的数量关系。
动态分析
动态分析是在静态分析的基础上引入时间因素,研究经济系统的变化趋势 和规律。
动态分析通过编制时间序列的投入产出表,分析各时期内的经济活动和结 构变化,揭示经济系统的动态特征。
动态分析可以帮助我们预测经济系统的未来发展趋势,为政策制定和经济 发展规划提供依据。
结构分析
结构分析是投入产出法的重要分析方法之一,它主要 关注经济系统中各产业、部门之间的比例关系和相互
行业效率评价
利用投入产出表的数据,对各行业的生产效 率、经济效益进行评价,为企业制定经营策 略提供参考。
地区分析
地区经济规模与结构分析
通过投入产出表,分析各地区的经济规模、产业结构和发展水平, 了解地区经济的优势和短板。
地区间经济联系分析
研究各地区之间的经济联系,包括贸易往来、投资合作等,揭示地 区间的经济合作与竞争关系。
国民经济统计学—投入产出表
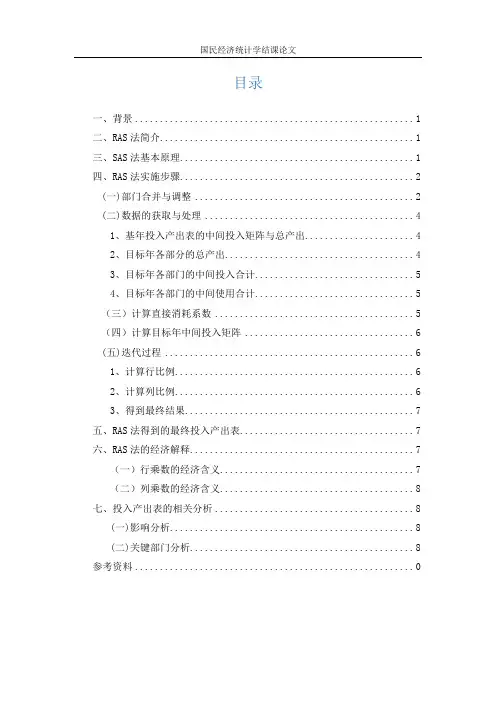
目录一、背景 (1)二、RAS法简介 (1)三、SAS法基本原理 (1)四、RAS法实施步骤 (2)(一)部门合并与调整 (2)(二)数据的获取与处理 (4)1、基年投入产出表的中间投入矩阵与总产出 (4)2、目标年各部分的总产出 (4)3、目标年各部门的中间投入合计 (5)4、目标年各部门的中间使用合计 (5)(三)计算直接消耗系数 (5)(四)计算目标年中间投入矩阵 (6)(五)迭代过程 (6)1、计算行比例 (6)2、计算列比例 (6)3、得到最终结果 (7)五、RAS法得到的最终投入产出表 (7)六、RAS法的经济解释 (7)(一)行乘数的经济含义 (7)(二)列乘数的经济含义 (8)七、投入产出表的相关分析 (8)(一)影响分析 (8)(二)关键部门分析 (8)参考资料 0一、背景投入产出表是进行经济活动定量分析的重要工具,但是,投入产出表的编制是一项耗时耗力的工程,一方面需要大量的时间和人工收集相关数据,另一方面,即使有充分的数据支持,将这些数据整合在一张投入产出表中,往往也要花费2~3年的时间。
世界各国的投入产出表每隔5年编制一次,而5年期间的投入产出表则是在前一次投入产出表的基础上采用一定的方式进行调整。
在中国,逢2、逢7年份编制基准年投入产出表,因此本研究采用RAS法,以武汉2012年投入产出表为基础,对2015年武汉投入产出表进行核算。
二、RAS法简介RAS法又名双比例尺度法或适时修正法,是20世纪60年代由英国著名经济学家斯通最早提出的。
在实际应用中不断得到改进,现在已经得到十分广泛地普及,其特点是从行和列两个角度来更新、平衡矩阵。
所谓“RAS法”是指在已知计划期(预测期)的某些控制数据的条件下,修正原有投入产出表直接消耗系数矩阵,并据以编制计划期投入产出表的一种方法。
RAS法具有以下优点:1、数据成本低;2、数学性质优良;3、操作简易;4、可靠程度较高。
三、SAS法基本原理SAS法是一种用目标年中间使用合计作为行向控制量,目标年中间投入合计做为列向控制量,对基年中间投入结构进行修正,从而得到目标年份投入产出表中间流量或直接消耗系数矩阵的算法,即在已知计划期的某些控制数据的条件下,修正原有投入产出表直接消耗系数矩阵,并据以编制计划期投入产出表。
最新投入产出测算表

附表11-1
预计生产投入表(成本预测明细表)(一)
成本费用项目 一、原煤产量 其中:入选 二、开掘总进尺 其中:开拓进尺 三、原煤销量 四、原煤成本 (一)材料费 (二)职工薪酬 1、高管薪酬 2、劳务费 3、社会保险金 4、其他薪酬 (三)电力 (四)折旧费 (五)维简及安全费用 (六)修理费 其中:支柱修理费 生产设备修理费 办公设施修理费 汽车修理费 其他修理费 (七)地面塌陷补偿费 (八)销售费用 (九)其他支出 1、四项费用 其中:办公费 办公费-电脑耗材及纸张 办公费-办公电话 办公费-办公用品 办公费-报刊订阅 办公费-其他 差旅费 会议费 业务招待费 2、班中餐 3、矿产资源补偿费 4、税费 5、工伤保险费 6、试验检验费 7、取暖费 8、劳动保护费 其中:防暑降温费 其他 单位成本 总金额 38.24 62.4 38.24 5850 750 2870.1 160 2605.2 76 28.8 292.5 877.5 60 15 30 9 7.5 7.5 15 975.75 147 30 按产销平衡计算 按(一)至(九)项合计填 按附表12填列 按附表13填列 按附表13填列 工资×(1+20%) 高管工资×47.5% 高管工资×18% 按现电费加生产运行因素 此项不填 按吨58.5元填 按设备、房屋价×5% 备注 可开采储量÷1.4
390 50 191.35 10.67 173.68 5.07 1.93 19.5 58.5 4.6 1 2 0.6 0.5 0.5 1 65.05 9.8 2
1元/吨 60-70元/吨 2-3元/吨
项目建设投产情况汇报表

项目建设投产情况汇报表尊敬的领导:根据公司安排,我对项目建设投产情况进行了汇报,现将情况汇报如下:一、项目基本情况。
本项目位于XX市XX区,总投资XX万元,占地面积XX平方米,主要建设内容包括厂房、办公楼、生产线等。
项目自XX年XX月开工以来,经过全体员工的辛勤努力,各项工程建设已基本完成,准备投入生产运营。
二、建设进展情况。
1. 厂房建设,厂房建设按照计划进行,主体结构已完成,正在进行内部装修和设备安装工作。
2. 办公楼建设,办公楼主体已封顶,内部装修正在有序进行,预计XX月底完工。
3. 生产线建设,生产线设备已全部到位,正在进行设备调试和联调工作,预计XX月初完成。
4. 环保设施建设,环保设施已基本完成,正在进行环保设备调试和联调,预计XX月底达到环保排放标准。
三、人员培训情况。
为了确保项目投产后能够顺利运营,我们对生产操作人员进行了专业培训,包括设备操作、安全生产、质量管理等方面的培训,确保员工具备必要的技能和知识。
四、后续工作安排。
1. 完善配套设施,项目建设投产后,我们将继续完善厂区内的配套设施,包括员工宿舍、食堂、停车场等,为员工提供舒适的工作生活环境。
2. 生产试运行,项目建设完成后,我们将进行生产试运行,检验设备运行状况和产品质量,确保产品达到客户要求。
3. 完善管理体系,建立健全的管理体系,包括生产管理、质量管理、安全生产管理等,确保项目投产后的持续稳定运营。
以上为项目建设投产情况汇报,如有不足之处,还请领导批评指正,我们将继续努力,确保项目顺利投产,为公司发展做出贡献。
谢谢!此致。
敬礼。
投入产出计划表
投入产出计划表
投入产出计划表是一种管理工具,用于规划和跟踪企业生产和销售的投入和产出。
它通常包括以下内容:
1. 投入部分:列出用于生产的各种资源,如人力、原材料、机器设备、能源等,以及它们的数量和成本。
2. 产出部分:列出生产的产品或服务,以及它们的数量和价格。
3. 投入产出比例:根据投入和产出的数量和成本,计算出投入产出比例,以评估生产效率和盈利能力。
4. 计划和实际:将计划和实际的投入和产出进行比较,以便及时纠正生产过程中的问题和不足。
投入产出计划表可以帮助企业有效地管理生产过程,优化资源配置,提高生产效率和盈利能力。
同时,它也是企业决策的重要依据,帮助企业制定合理的发展战略和经营计划。
- 1 -。
投入产出表模板
投入产出表模板
投入产出表是一种重要的财务分析工具,用于记录企业或项目的成本和产出,以及它们之间的关系。
以下是一个常用的投入产出表模板:
投入产出表
项目名称:_____________ 日期:_____________
成本项目金额产出项目金额
原材料(直接材料)产品销售收入
工资和薪水(直接人工)其他收入
租金和房租(直接费用)
水电和通讯费用(直接费用)
设备和维护费用(直接费用)
其他直接成本
总成本总产出
注:直接成本是指与生产或服务直接相关的成本,例如原材料、工资和薪水等;直接费用是指与生产或服务间接相关的成本,例如租金、水电和通讯费用等。
以上投入产出表模板可根据实际情况进行修改和调整,用于帮助企业或项目管理者更好地掌握成本和产出的关系,以便做出更合理的财务决策。
- 1 -。
2010中国投入产出表
农林牧渔业 煤炭开采和洗选业 石油和天然气开采业 金属矿采选业 非金属矿及其他矿采选业 食品制造及烟草加工业 纺织业 纺织服装鞋帽皮革羽绒及其制品业 木材加工及家具制造业 造纸印刷及文教体育用品制造业 石油加工、炼焦及核燃料加工业 化学工业 非金属矿物制品业 金属冶炼及压延加工业 金属制品业 中间投入 通用、专用设备制造业 交通运输设备制造业 电气机械及器材制造业 通信设备、计算机及其他电子设备制造业 仪器仪表及文化办公用机械制造业 工艺品及其他制造业(含废品废料) 电力、热力的生产和供应业 燃气生产和供应业 水的生产和供应业 建筑业 交通运输及仓储业 邮政业 信息传输、计算机服务和软件业 批发和零售业 住宿和餐饮业 金融业 房地产业 租赁和商务服务业 研究与试验发展业 综合技术服务业 水利、环境和公共设施管理业 居民服务和其他服务业 教育 卫生、社会保障和社会福利业 文化、体育和娱乐业 公共管理和社会组织 中间投入合计 劳动者报酬 生产税净额 增加值 固定资产折旧 营业盈余 增加值合计
总投入
TI
693198000
201661338
116732519
金属矿采选业 04 141452 476806 0 13586542 116472 256715 65758 449964 349935 216774 6622917 5613122 1006027 1513866 2503370 9455519 1240178 1539621 156939 408210 574982 15319245 608502 99851 41721 5355163 19921 160457 1251112 1366520 1218503 61828 423830 36258 1464198 71776 243027 37332 192583 278355 20527 74565880 12719902 8207518 3002095 15603585 39533099
项目投入产出表
项目投入产出分析估算表
项目 一、效益 二、不含税产值(万) 三、不含税销售收入(万) 四、产销率% 五、付现支出 1、硬件支持 万元/年
大幅面扫描仪 EX PRO三维扫描仪 三维彩色打印机 辅助材料 低值易工工资 财务费用 销售费用 管理费用
交通运输费 7、税金 六、项目收益 相关文化企业入网费用 咨询查询费用 系统维护升级费用 文物复仿制品收益费用
项目投入产出分析估算表
备注
附表一项目投入产出分析估算表项目备注一效益二不含税产值万三不含税销售收入万五付现支出大幅面扫描仪三维彩色打印机辅助材料低值易耗品开发费用人工工资六项目收益相关文化企业入网费用咨询查询费用系统维护升级费用文物复仿制品收益费用万元年四产销率1硬件支持expro三维扫描仪2软件支持财务费用销售费用管理费用交通运输费7税金