
医院收入支出总表
医院收入支出总表
金额单位:
编制单位:编制日期:项 目行次总计卫生合计城市医院县医院社区卫生机构农村卫生院中医合计中医城市医院中医县医院 一、收入总计1
财政补助收入2
其中:财政专项补助30.000.000.000.000.000.00 上级补助收入40.000.000.000.000.000.00 医疗收入5
药品收入6
其他收入70.000.000.000.000.000.00 二、支出总计8
医疗支出9
药品支出10
财政专项支出11HLL0.000.000.000.000.000.00 其他支出120.000.000.000.000.000.00 三、本年收支结余13
减:财政专项结余14
减:应缴超收款150.000.000.000.000.000.00 减:药品收支结余上缴款160.000.000.000.000.000.00 加:药品收支结余返还款170.000.000.000.000.000.00 四、结余分配18
加:事业基金弥补亏损190.000.000.000.000.000.00 加:年初待分配结余200.000.000.000.000.000.00 减:提取职工福利基金210.000.000.000.000.000.00 减:转入事业基金220.000.000.000.000.000.00 期末待分配结余23。
浅析医院收入支出总表的缺陷及其改进措施

浅 析 医 院 收 入 支 出 总 表 的 缺 陷 及 其 改 进 措 施
曾玉蓉
( 怀化 市 第三 人民 医院 财务 科 ,湖 南
【 摘
化
48 0 ) 1缺陷和不足 ,及其所带来的问题,并提出一些改进意见和措施。
【 关键词】医院收入支出总表;缺 艏;问题;改进措施
卫 生 部 、 财 政 部 于 19 年 颁 布 的 《 院 会 计 制 度 》促 进 了 99 医 医院会 计核算的规范化 ,使医院财务工作迈上 了新的台阶 。当 前 随着 医院体制改革的进一步深化 , “ 承包制 ”、 “ 租赁经营 制 ”、 “ 股份 制”等各种 非营利、营利经济 管理形 式在 医院 中 开 始 推 行 , 医 院经 济 活 动 已经 发 生 很 大 的变 化 , 正 呈 多 元 化 方 向发 展 ,但 现 行 的 医 院会 计报 表 在 执 行 过 程 中 已难 以适 应 新 形 势的需要 ,除 了资产负债表 中资产 项 目、基金项 目方面 的核算 问题之外 ,在收入支 出表 中存在 一些缺 陷,主要体现在数据不 直 观 ,成本费用分类不细化 ,收支 结余形成过程不清晰 ,不利 于经济效益的分析,管理层难 以对经济 活动进行有效的预策 、 决 策 和 控 制 。 对 此 ,笔 者 结 合 ] 作 实 践 , 借 鉴 《 业 会 计 制 一 企 度 》 的 一些 做 法 , 就 收 入 支 出总 表 存 在 的 问题 及 改进 措 施 谈 一
医院管理行政部门和后勤部门发生的各项费用包括工资福利费保障费借款利息支出及其他费用等管理费用在月末时采用人员比例法即按医疗药品部门人数分配管理费用分别摊入医疗支出与药品支出项目所以收入支出表中反映的医疗支出及药品支出中包含了管理行政部门和后勤部门的大块费用使得医疗支出不能直接反映医院开展医疗业务活动发生的各项费用药品支出不能直接反映药品业务中发生的各项费用而管理费用和财务费用在报表中根本没有得到反映
医疗机构收入支出总表 模板 格式完美 带公式自动计算

行次
1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23
卫生署合计 城市医院 县医院 社区卫生机构
0.00 0.00
0.00
0.00 0.00
0.00
0.00 0.00
0.00
0.00 0.00
0.00 0.00 0.00
0.00 0.00 0.00 0.00
0.00 0.00
0.00 0.00 0.00
0.00 0.00 0.00 0.00
0.00 0.00
0.00 0.00 0.00
0.00 0.00 0.00 0.00
医疗机构收入支出总表
编制单位:
项目
一、收入总计 财政补助收入 其中:财政专项补助 上级补助收入 医疗收入 药品收入 其他收入
二、支出总计 医疗支出 药品支出 财政专项支出 其他支出
三、本年收支结余 减:财政专项结余 减:应缴超收款 减:药品收支结余上缴款 加:药品收支结余返还款
四、结余分配 加:事业基金弥补亏损 加:年初待分配结余 减:提取职工福利基金 减:转入事业基金 期末待分配结余
医院年度经济运营分析报告

医院年度经济运营分析报告医院年度经济运营分析报告目录第一部分经济运营总体情况 (2)一、人员情况: (2)二、服务量情况: (2)三、政府投入情况: (2)四、业务收支情况: (2)五、医疗增加值情况: (2)六、职工福利水平情况 (2)第二部分经济运营主要绩效 (3)一、医疗收入逐年增长,收入结构进一步优化 (3)二、成本结构良性调整,医疗增加值明显提高。
(4)(一)百元医疗收入的非人员成本下降 (4)(二)管理费用进一步压缩,并趋向合理 (5)(三)医疗增加值明显提高 (5)三、人均医疗收入增长,人均福利水平明显提高 (6)四、诊疗服务量逐年增长,社会绩效有所提高 (7)(一)诊疗服务量增长: (7)(二)社会绩效提高 (8)第三部分存在问题和原因分析 (9)一、资产总值虽然增长, 但资产负债率偏高 (9)(一)资产负债情况: (9)(二)主要原因分析 (10)二、医疗设备利用率较低 (10)三、经费自给率较低,影响医院积累 (11)第四部分主要建议 (12)一、启动工作量与人力资源配比的评估机制 (12)二、实现全面预算管理,加强成本核算 (13)三、进一步完善绩效考核方案 (13)医院经济运营分析报告第一部分经济运营总体情况一、人员情况:截止20XX年12月31日,医院在岗职工人1065人,比上年同期增加4人,其中;在编职工569人,同比增加19人;聘用人员(含派遣)504人,同比减少了15人。
离退休人员158人,同比增加6人。
二、服务量情况:本年度完成门急诊工作量1016864人次,比上年同期减少9271人次,减少0.90 %;收治住院病人(出院病人数)13916人次,比上年同期增加12人次,增加0.09%;实际开放床位420张,出院者实际占用总床日数105952天;总诊疗人次(含计免)为1058047人次,比上年同期减少 8232人次,减少了0.77 %。
三、政府投入情况:20XX年医院财政补助投入56,394万元,同期比(35,902万元)增长57.08%。
医院年预算经费收支表

医院年预算经费收支表
本文档旨在提供医院年度预算经费的收支情况,以便对预算进
行管理和监控。
收入项目
1. 医疗服务收入:包括门诊和住院的医疗服务费用收入。
2. 药品费收入:针对医院内销售的药品所得的费用收入。
3. 诊断检查收入:收集各种医疗检查费用所得的收入。
4. 手术费收入:包括各种手术费用所得的收入。
5. 其他收入:包括医院从其他渠道获得的其他收入。
支出项目
1. 人员成本:包括医生、护士、技术人员等人员的工资和福利
支出。
2. 医疗设备支出:用于购买、维护医疗设备的费用支出。
3. 药品采购支出:用于购买药品的费用支出。
4. 租金及房屋维护费用:用于租赁医院建筑和维护费用的支出。
5. 水电费支出:包括医院用水用电等日常费用支出。
6. 管理费用:用于医院管理和行政支出的费用支出。
7. 其他支出:包括医院其他多种类型的费用支出。
总结
通过对医院年度预算经费的收入和支出情况的分析,可以对医院的财务状况进行评估和监控,并制定相应的财务计划。
在日常经营中,需要注意收入的增长与支出的控制,确保预算的合理利用,实现医院的长期可持续发展。
医院利润表
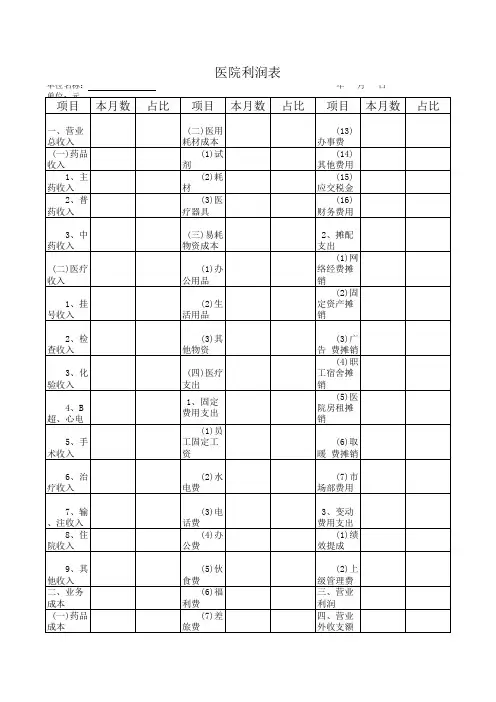
(13)办事费 (14)其他费用 (15)应交税金 (16)财务费用 2、摊配支出 (1)网络经费摊销 (2)固定资产摊销 (3)广 告 费摊销 (4)职工宿舍摊销 (5)医院房租摊销 (6)取 暖 费摊销 (7)市场部费用 3、变动费用支出 (1)绩效提成 (2)上级管理费 三、营业利润 四、营业外收支额 (1)营业外收入 (2)结算收入 (3)营业外支出 (4)返回款 五、纯利润
(二)医用耗材成本 (1)试剂 (2)耗材 (3)医疗器具 (三)易耗物资成本 (1)办公用品 (2)生活用品 (3)其他物资 (四)医疗支出 1、固定费用支出 (1)员工固定工资 (2)水电费 (3)电话费 (4)办公费 (5)伙食费 (6)福利费 (7)差旅费 (8)市内交通费 (9)招待费 (10)维修费 (11)车耗费 (12)纠纷处理
医院利润表
单位名称: 年 月 日
项目
本月数
占比
项目
本月数
占比
项目
本月数
占比
一、营业总收入 (一)药品收入 1、主药收入 2、普药收入 3、中药收入 (二)医疗收入 1、挂号收入 2、检查收入 3、化验收入 4、B超、心电 5、手术收入 6、治收入 7、输、注收入 8、住院收入 9、其他收入 二、业务成本 (一)药品成本 (1)主药支出 (2)普药支出 (3)中药支出 (4)零用药品 (5)报损药品
注:报损药品需要入库验收员或相关人员签字的《报损记录》。
医院内部财务报表

一、会计报表的种类与格式会计报表目录资产负债表会医01 表编制单位:年月日金额单位:元━━━━━━━━━━━━┯━┯━┯━┯━━━━━━━━━━━┯━┯━┯━│行│年│期│ │行│年│期资产│ │初│末│ 负债及净资产│次│初│末│次│数│数│ │次│数│数────────────┼─┼─┼─┼───────────┼─┼─┼─流动资产:│ │ │ │流动负债:│ │ │货币资金│1 │ │ │ 短期借款│24│ │应收在院病人医药费│2 │ │ │ 应付账款│25│ │应收医疗款│3 │ │ │ 预收医疗款│26│ │减:坏账准备│4 │ │ │ 应付工资│27│ │其他应收款│5 │ │ │ 应付社会保障费│28│ │药品│6 │ │ │ 其他应付款│29│ │减:药品进销差价│7 │ │ │ 应缴超收款│30│ │库存物资│8 │ │ │ 预提费用│31│ │在加工材料│9 │ │ │ 流动负债合计│32│ │待摊费用│10│ │ │长期负债:│ │ │待处理流动资产净损失│11│ │ │ 长期借款│33│ │流动资产合计│13│ │ │ 长期应付款│34│ │对外投资:│ │ │ │ 长期负债合计│35│ │对外投资│14│ │ │ 负债合计│36│ │固定资产:│ │ │ │ 净资产:│ │ │固定资产│15│ │ │ 事业基金│37│ │在建工程│16│ │ │ 固定基金│38│ │待处理固定资产净损失│17│ │ │ 专用基金│39│ │固定资产合计│18│ │ │ 财政专项补助结余│40│ │无形资产及开办费:│ │ │ │ 待分配结余│41│ │无形资产│19│ │ │ 净资产合计│42│ │开办费│20│ │ │ │ │ │无形资产及开办费合计│22│ │ │ │ │ │资产总计│23│ │ │负债及净资产总计│43│ │━━━━━━━━━━━━┷━┷━┷━┷━━━━━━━━━━━┷━┷━┷━收入支出总表会医02表编制单位:年月金额单位:元━━━━━━━━━━━━━━━━━━━━━━━┯━━┯━━━┯━━━━━项目│行次│本月数│本年累计数───────────────────────┼──┼───┼─────一、收入│1 │ │财政补助收入│2 │ │其中:专项补助│3 │ │上级补助收入│4 │ │医疗收入│5 │ │药品收入│6 │ │其他收入│7 │ │二、支出│8 │ │医疗支出│9 │ │药品支出│10 │ │财政专项支出│11 │ │其他支出│12 │ │三、收支结余│13 │ │减:财政专项补助结余│14 │ │减:应缴超收款│15 │ │四、结余分配│16 │ │加:事业基金弥补亏损│17 │ │加:年初待分配结余│18 │ │减:提取职工福利基金│19 │ │转入事业基金│20 │ │期末待分配结余│21 │ │━━━━━━━━━━━━━━━━━━━━━━━┷━━┷━━━┷━━━━━医疗收支明细表会医02表附表1编制单位:年月金额单位:元━━━━━┯━━┯━━━┯━━━━━┯━━━━━━┯━━┯━━━┯━━━━━项目│行次│本月数│本年累计数│ 项目│行次│本月数│本年累计数─────┼──┼───┼─────┼──────┼──┼───┼─────医疗收入│1 │ │ │医疗支出│19 │ │门诊收入│2 │ │ │ 工资│20 │ │挂号收入│3 │ │ │ 补助工资│21 │ │诊察收入│4 │ │ │ 其他工资│22 │ │检查收入│5 │ │ │ 职工福利费│23 │ │治疗收入│6 │ │ │ 社会保障费│24 │ │手术收入│7 │ │ │ 公务费│25 │ │化验收入│8 │ │ │ 卫生材料│26 │ │其他收入│9 │ │ │ 其他材料│27 │ │住院收入│10 │ │ │ 低值易耗品│28 │ │床位收入│11 │ │ │ 业务费│29 │ │诊察收入│12 │ │ │ 购置费│30 │ │检查收入│13 │ │ │ 修缮费│31 │ │治疗收入│14 │ │ │ 租赁费│32 │ │手术收入│15 │ │ │ 其他费用│33 │ │化验收入│16 │ │ │ │ │ │护理收入│17 │ │ │ │ │ │其他收入│ │ │ │ │ │ ││ │ │ ├──────┼──┼───┼─│ │ │ │收支差额(亏│ │ ││ │ │ │损以“-” │34 │ ││ │ │ │号填列)│ │ │━━━━━┷━━┷━━━┷━━━━━┷━━━━━━┷━━┷━━━┷━药品收支明细表会医02表附表2编制单位:年月金额单位:元━━━━━━┯━┯━━━┯━━━┯━━━━━━┯━━┯━━━┯━━━━━项目│行│本月数│本年│ 项目│行│本月数│本年│次│ │累计数│ │次│ │ 累计数──────┼─┼───┼───┼──────┼──┼───┼─────药品收入│1 │ │ │药品支出│10 │ │门诊收入│2 │ │ │ 工资│11 │ │西药收入│3 │ │ │ 补助工资│12 │ │中成药收入│4 │ │ │ 其他工资│13 │ │中草药收入│5 │ │ │ 职工福利费│14 │ │住院收入│6 │ │ │ 社会保障费│15 │ │西药收入│7 │ │ │ 公务费│16 │ │中成药收入│8 │ │ │ 药品│17 │ │中草药收入│9 │ │ │ 西药│18 │ ││ │ │ │ 中成药│19 │ ││ │ │ │ 中草药│20 │ ││ │ │ │ 原材料│21 │ ││ │ │ │ 卫生材料│22 │ ││ │ │ │ 其他材料│23 │ ││ │ │ │ 低值易耗品│24 │ ││ │ │ │ 业务费│25 │ ││ │ │ │ 购置费│26 │ ││ │ │ │ 修缮费│27 │ ││ │ │ │ 租赁费│28 │ ││ │ │ │ 其他费用│29 │ ││ │ │ ├──────┼──┼───┼─│ │ │ │收支差额(亏│ │ ││ │ │ │损以“- ”号│ │ ││ │ │ │填列)│30 │ │━━━━━━┷━┷━━━┷━━━┷━━━━━━┷━━┷━━━┷━━━━━基金变动情况表会医03表编制单位:年度金额单位:元━━━━━━━┯━━┯━┯━┯━━━━━━━━━━┯━┯━━━━项目│行│合│ │ 专用基金│ │ 说明│ │ │事├─┬────────┤固││ │ │业│小│其中:│定││次│计│基│ ├──┬──┬──┤基││ │ │金│计│修购│福利│留本│金││ │ │ │ │基金│基金│基金│ │───────┼──┼─┼─┼─┼──┼──┼──┼─┼───1.年初数│1 │ │ │ │ │ │ │ │2.本期增加数│2 │ │ │ │ │ │ │ │提取│3 │ │ │ │ │ │ │ │拨入│4 │ │ │ │ │ │ │ │转入│5 │ │ │ │ │ │ │ │其他│6 │ │ │ │ │ │ │ │3.本期减少数│7 │ │ │ │ │ │ │ │支出│8 │ │ │ │ │ │ │ │转出│9 │ │ │ │ │ │ │ │其他│10 │ │ │ │ │ │ │ │4.期末数│11 │ │ │ │ │ │ │ │━━━━━━━┷━━┷━┷━┷━┷━━┷━━┷━━┷━┷━━━单位负责人:财务负责人:制表:二、会计报表编制说明(一)资产负债表1.本表反映医院月末、季末或年末全部资产、负债和净资产的情况。
医院收入支出日报表
项目
预收住院费 住院病人费(床位) 挂号费 病历本 检查费 治疗费 本 日 手术费 收 白内障手术晶体费 入 药品 眼镜 就诊卡费 退费(退押金) 其他 新农合报账
月日
星期
应收金额
优惠款
实收金额
Hale Waihona Puke 本月累计收入合计现 金 银 行 存 款 上期余额
0
本日收入 0
收入累计
本日存行 现金支出
0
余额 0
上期余额
本日存行
本日支取
余额 0
项目
金额
项目
金额
费 用 支 出
当日支出合计
0
今日手术台数
累计支出合计
累计 通江县 平昌县 巴州 南江 通江 平昌
手 术 项目 台 数 统 计
地名
巴州区
南江县
国产 进口 折叠 国产 进口 折叠 国产 进口 折叠 国产 进口 折叠
医疗卫生机构年报表-卫计统1_2表
四、房屋及基本建设 4.1 4.1.1 4.1.1.9 4.2 4.2.1 4.2.9 4.3 4.3.1 4.3.2 4.3.2.1 4.3.2.2 4.3.2.3 4.3.3 4.3.4 4.3.5 五、年末设备数 本年 5.1 5.2 5.2.1 5.2.2 5.2.3
六、本年度收入与支出(千元) 本年 6.1 6.1.1 6.1.1.1 6.1.1.1.1 6.1.1.1.2 6.1.1.1.3 6.1.1.1.4 6.1.1.1.4.1 6.1.1.1.4.2 6.1.1.1.4.3 6.1.1.1.5 6.1.1.1.6 6.1.1.1.7 6.1.1.1.8 6.1.1.1.9 6.1.1.1.10 6.1.1.2 6.1.1.2.1 6.1.1.2.2 6.1.1.2.3 6.1.1.2.4 总收入 医疗收入 其中:门诊收入 挂号收入 诊察收入 检查收入 药品收入 西药收入 中草药收入 中成药收入 卫生材料收入 一般诊疗费收入 治疗收入 手术收入 化验收入 其他门诊收入 住院收入 床位收入 诊察收入 检查收入 药品收入
1.2.18
非政府办机构是否试行零差率销售基本药物 是否取得母婴保健技术服务执业许可证 是否开展卫生监督协管服务
二、年末人员情况(人) 2.0 2.0.1 2.1 2.1.1 2.1.1.1 2.1.1.1.1 2.1.1.1.2 2.1.1.1.3 2.1.1.1.4 2.1.1.2 2.1.1.2.1 2.1.1.2.2 2.1.1.2.3 2.1.1.2.4 2.1.1.2.5.1 2.1.1.2.5.2 2.1.1.3 2.1.1.3.1 2.1.1.4 2.1.1.4.1 2.1.1.4.2 2.1.1.5 2.1.1.6 2.1.1.9 2.1.1.9.1 2.1.1.9.1.1 2.1.2 2.1.3 2.1.4 2.2 2.2.1 2.3 2.3.1 2.3.2 2.3.3 2.4 2.4.1 2.4.2 2.5 三、年末床位数 指标名称 3.0 3.1 3.2 3.3 编制床位(张) 实有床位(张) 实际开放总床日数 实际占用总床日数 本年 指标名称 编制人数 其中:在编人数 在岗职工数 卫生技术人员 执业医师 临床类别 中医类别 口腔类别 公共卫生类别 执业助理医师 临床类别 中医类别 口腔类别 公共卫生类别 注册为全科医学专业的人数 取得全科医生培训合格证的人数 注册护士 其中:助产士 药师(士) 西药师(士) 中药师(士) 检验技师(士) 影像技师(士) 其他卫生技术人员 其中:见习医师 其中:中医 其他技术人员 管理人员 工勤技能人员 离退休人员 其中:年内退休人员 年内培训情况 参加政府举办的岗位培训人次数 接受继续医学教育人数 进修半年以上人数 年内人员流动情况 流入 流出 在岗职人员中:取得母婴保健技术服务资质的人员 本年
公立医院财务分析报告
为进一步提升公立医院经济管理水平,客观反映医院的财务状况及营运成果,根据《事业单位会计制度》、《医院会计制度》等相关规定,我们对 2022 年度医院财务决算报表及相关会计资料核对无误后,进行了财务分析,出具了如下财务分析报告:一、资产负债情况截至 2022 年 12 月 31 日,医院资产负债情况如下:医院资产负债情况表项目名称资产总额.99 其中:货币资金9 应收医疗款1 存货9 固定资产69 在建工程负债总额92 其中:对付账款47 预收医疗款其他对付款1 长期对付款70 短期借款净资产总额07(一)资产情况2022 年①1091745747239785.59692240.04256068.481851826.89380122.58593796.15729106840682.619761456.19794452.2022 年②118248888.432265833.7911108367.583988827.7582409120.622106065.34110421923.8865988464.481406492.798824233.1713060621.47136000007826964.55增减变动率(②-①)/①×100%8.31%-68.70%14.61%-6.28%0.68%23.54%12.62%-10.58%29.00%-33.91%-60.46%医院 2022 年资产总额为 118248888.40 元,比期初增 9074313.44 元,其中:货币资金 2265833.79 元,比期初减少 4973951.80 元;应收医疗款 11108367.58 元,比期初增 1416127.57 元;固定资产 82409120.62 元,比期初增 557293.93 元;在建工程 2106065.34 元,主要列支内容为医院高低压配电改造工程。
(二)负债情况医院负债总额 110421923.90 元,比期初增 21041800.96 元,其中:对付账款65988464.48 元,比期初增 7394668.01 元;预收医疗款 1406492.79 元,比期初减少 166417.21 元;其他对付款 8824233.17 元,比期初增 1983550.56 元;长期对付款 13060621.47 元,比期初减少 6700835.23 元,短期借款 13600000 元,对付票据5000000 元。
医院财务分析指标表
附件2医院财务分析参考指标指标名称一、预算管理指标(一)预算执行率(二)财政专项拨款执行率二、结余和风险管理指标(一)业务收支结余率(二)资产负债率(三)流动比率三、资产运营指标(一)总资产周转率(二)应收账款周转天数(三)存货周转率四、成本管理指标(一)每门诊人次收入、每门诊人次支出及门诊收入成本率计算公式预算收入执行率=本期实际收入总额/本期预算收入总额×l00%预算支出执行率=本期实际支出总额/本期预算支出总额×l00%财政专项拨款执行率=本期财政项目补助实际支出/本期财政项目支出补助收入×l00%业务收支结余率=业务收支结余/(医疗收入+财政基本支出补助收入+其他收入)×100%资产负债率=负债总额/资产总额×100%流动比率=流动资产/流动负债×100%总资产周转率=(医疗收入+其他收入)/平均总资产应收账款周转天数=平均应收账款余额×365/医疗收入存货周转率=医疗支出中的药品、卫生材料和其他材料支出/平均存货每门诊人次收入=门诊收入/门诊人次每门诊人次支出=门诊支出/门诊人次门诊收入成本率=每门诊人次支出/每门诊人次收入×100%反映内容预算执行率反映医院预算管理水平。
财政专项拨款执行率反映医院财政项目补助支出执行进度。
业务收支结余率反映医院除来源于财政项目收支和科教项目收支之外的收支结余水平,能够体现医院财务状况、医院医疗支出的节约程度以及医院管理水平。
资产负债率反映医院的资产中借债筹资的比重。
流动比率反映医院的短期偿债能力。
总资产周转率反映医院运营能力。
周转次数越多,表明运营能力越强;反之,说明医院的运营能力较差。
应收账款周转天数反映医院应收账款流动速度。
存货周转率反映医院向病人提供的药品、卫生材料、其他材料等的流动速度以及存货资金占用是否合理。
门诊收入成本率反映医院每门诊收入耗费的成本水平。
医院财务分析参考指标指标名称(二)每住院人次收入、每住院人次支出及住院收入成本率(三)百元收入药品、卫生材料消耗五、收支结构指标(一)人员经费支出比率(二)公用经费支出比率(三)管理费用率(四)药品、卫生材料支出率(五)药品收入占医疗收入比重六、发展能力指标(一)总资产增长率(二)净资产增长率(三)固定资产净值率计算公式每住院人次收入=住院收入/出院人次每住院人次支出=住院支出/出院人次住院收入成本率=每住院人次支出/每住院人次收入×100%百元收入药品、卫生材料消耗=药品、卫生材料消耗/(医疗收入+其他收入)×100人员经费支出比率=人员经费/(医疗支出+管理费用+其他支出)×100%公用经费支出比率=公用经费/(医疗支出+管理费用+其他支出)×100%管理费用率=管理费用/(医疗支出+管理费用+其他支出)×100%药品、卫生材料支出率=(药品支出+卫生材料支出)/(医疗支出+管理费用+其他支出)×100%药品收入占医疗收入比重=药品收入/医疗收入×100%总资产增长率=(期末总资产-期初总资产)/期初总资产×100%净资产增长率=(期末净资产-期初净资产)/期初净资产×100%固定资产净值率=固定资产净值/固定资产原值×l00%反映内容住院收入成本率反映医院每住院病人收入耗费的成本水平。