
四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况3年数据分析报告2019版
四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况3年数据分析报告2019版报告导读本报告借助数据从房地产开发企业总负债,房地产开发港澳台商投资企业负债,房地产开发港澳台商投资合资经营企业负债,房地产开发港澳台商投资合作经营企业负债,房地产开发港澳台商投资独资企业负债,房地产开发港澳台商投资股份有限公司负债等方面进行阐述,以全面、客观的角度展示四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况真实现状及发展脉络,为需求者制定战略、为投资者投资提供参考。
四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况分析报告的数据来源于权威部门如中国国家统计局等,数据以事实为基准,公正,客观、严谨。
本报告知识产权为发布方即我公司天津旷维所有,其他方引用我方报告均需注明出处。
本报告旨在全面梳理四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况的真实现状、发展脉络及趋势,相信能够为从业者、投资者和研究者提供有意义的启发和借鉴。
目录第一节四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况现状 (1)第二节四川省房地产开发企业总负债指标分析 (3)一、四川省房地产开发企业总负债现状统计 (3)二、全国房地产开发企业总负债现状统计 (3)三、四川省房地产开发企业总负债占全国房地产开发企业总负债比重统计 (3)四、四川省房地产开发企业总负债(2016-2018)统计分析 (4)五、四川省房地产开发企业总负债(2017-2018)变动分析 (4)六、全国房地产开发企业总负债(2016-2018)统计分析 (5)七、全国房地产开发企业总负债(2017-2018)变动分析 (5)八、四川省房地产开发企业总负债同全国房地产开发企业总负债(2017-2018)变动对比分析 (6)第三节四川省房地产开发港澳台商投资企业负债指标分析 (7)一、四川省房地产开发港澳台商投资企业负债现状统计 (7)二、全国房地产开发港澳台商投资企业负债现状统计分析 (7)三、四川省房地产开发港澳台商投资企业负债占全国房地产开发港澳台商投资企业负债比重统计分析 (7)四、四川省房地产开发港澳台商投资企业负债(2016-2018)统计分析 (8)五、四川省房地产开发港澳台商投资企业负债(2017-2018)变动分析 (8)六、全国房地产开发港澳台商投资企业负债(2016-2018)统计分析 (9)七、全国房地产开发港澳台商投资企业负债(2017-2018)变动分析 (9)八、四川省房地产开发港澳台商投资企业负债同全国房地产开发港澳台商投资企业负债(2017-2018)变动对比分析 (10)第四节四川省房地产开发港澳台商投资合资经营企业负债指标分析 (11)一、四川省房地产开发港澳台商投资合资经营企业负债现状统计 (11)二、全国房地产开发港澳台商投资合资经营企业负债现状统计分析 (11)三、四川省房地产开发港澳台商投资合资经营企业负债占全国房地产开发港澳台商投资合资经营企业负债比重统计分析 (11)四、四川省房地产开发港澳台商投资合资经营企业负债(2016-2018)统计分析 (12)五、四川省房地产开发港澳台商投资合资经营企业负债(2017-2018)变动分析 (12)六、全国房地产开发港澳台商投资合资经营企业负债(2016-2018)统计分析 (13)七、全国房地产开发港澳台商投资合资经营企业负债(2017-2018)变动分析 (13)八、四川省房地产开发港澳台商投资合资经营企业负债同全国房地产开发港澳台商投资合资经营企业负债(2017-2018)变动对比分析 (14)第五节四川省房地产开发港澳台商投资合作经营企业负债指标分析 (15)一、四川省房地产开发港澳台商投资合作经营企业负债现状统计 (15)二、全国房地产开发港澳台商投资合作经营企业负债现状统计 (15)三、四川省房地产开发港澳台商投资合作经营企业负债占全国房地产开发港澳台商投资合作经营企业负债比重统计 (15)四、四川省房地产开发港澳台商投资合作经营企业负债(2016-2018)统计分析 (16)五、四川省房地产开发港澳台商投资合作经营企业负债(2017-2018)变动分析 (16)六、全国房地产开发港澳台商投资合作经营企业负债(2016-2018)统计分析 (17)七、全国房地产开发港澳台商投资合作经营企业负债(2017-2018)变动分析 (17)八、四川省房地产开发港澳台商投资合作经营企业负债同全国房地产开发港澳台商投资合作经营企业负债(2017-2018)变动对比分析 (18)第六节四川省房地产开发港澳台商投资独资企业负债指标分析 (19)一、四川省房地产开发港澳台商投资独资企业负债现状统计 (19)二、全国房地产开发港澳台商投资独资企业负债现状统计 (19)三、四川省房地产开发港澳台商投资独资企业负债占全国房地产开发港澳台商投资独资企业负债比重统计 (19)四、四川省房地产开发港澳台商投资独资企业负债(2016-2018)统计分析 (20)五、四川省房地产开发港澳台商投资独资企业负债(2017-2018)变动分析 (20)六、全国房地产开发港澳台商投资独资企业负债(2016-2018)统计分析 (21)七、全国房地产开发港澳台商投资独资企业负债(2017-2018)变动分析 (21)八、四川省房地产开发港澳台商投资独资企业负债同全国房地产开发港澳台商投资独资企业负债(2017-2018)变动对比分析 (22)第七节四川省房地产开发港澳台商投资股份有限公司负债指标分析 (23)一、四川省房地产开发港澳台商投资股份有限公司负债现状统计 (23)二、全国房地产开发港澳台商投资股份有限公司负债现状统计分析 (23)三、四川省房地产开发港澳台商投资股份有限公司负债占全国房地产开发港澳台商投资股份有限公司负债比重统计分析 (23)四、四川省房地产开发港澳台商投资股份有限公司负债(2016-2018)统计分析 (24)五、四川省房地产开发港澳台商投资股份有限公司负债(2017-2018)变动分析 (24)六、全国房地产开发港澳台商投资股份有限公司负债(2016-2018)统计分析 (25)七、全国房地产开发港澳台商投资股份有限公司负债(2017-2018)变动分析 (25)八、四川省房地产开发港澳台商投资股份有限公司负债同全国房地产开发港澳台商投资股份有限公司负债(2017-2018)变动对比分析 (26)第八节四川省房地产开发港澳台商投资其他类型企业负债指标分析 (27)一、四川省房地产开发港澳台商投资其他类型企业负债现状统计 (27)二、全国房地产开发港澳台商投资其他类型企业负债现状统计分析 (27)三、四川省房地产开发港澳台商投资其他类型企业负债占全国房地产开发港澳台商投资其他类型企业负债比重统计分析 (27)四、四川省房地产开发港澳台商投资其他类型企业负债(2016-2018)统计分析 (28)五、四川省房地产开发港澳台商投资其他类型企业负债(2017-2018)变动分析 (28)六、全国房地产开发港澳台商投资其他类型企业负债(2016-2018)统计分析 (29)七、全国房地产开发港澳台商投资其他类型企业负债(2017-2018)变动分析 (29)八、四川省房地产开发港澳台商投资其他类型企业负债同全国房地产开发港澳台商投资其他类型企业负债(2017-2018)变动对比分析 (30)图表目录表1:四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况现状统计表..1 表2:四川省房地产开发企业总负债现状统计表 (3)表3:全国房地产开发企业总负债现状统计表 (3)表4:四川省房地产开发企业总负债占全国房地产开发企业总负债比重统计表 (3)表5:四川省房地产开发企业总负债(2016-2018)统计表 (4)表6:四川省房地产开发企业总负债(2017-2018)变动统计表(比上年增长%) (4)表7:全国房地产开发企业总负债(2016-2018)统计表 (5)表8:全国房地产开发企业总负债(2017-2018)变动统计表(比上年增长%) (5)表9:四川省房地产开发企业总负债同全国房地产开发企业总负债(2017-2018)变动对比统计表 (6)表10:四川省房地产开发港澳台商投资企业负债现状统计表 (7)表11:全国房地产开发港澳台商投资企业负债现状统计表 (7)表12:四川省房地产开发港澳台商投资企业负债占全国房地产开发港澳台商投资企业负债比重统计表 (7)表13:四川省房地产开发港澳台商投资企业负债(2016-2018)统计表 (8)表14:四川省房地产开发港澳台商投资企业负债(2017-2018)变动统计表(比上年增长%)8表15:全国房地产开发港澳台商投资企业负债(2016-2018)统计表 (9)表16:全国房地产开发港澳台商投资企业负债(2017-2018)变动统计表(比上年增长%).9 表17:四川省房地产开发港澳台商投资企业负债同全国房地产开发港澳台商投资企业负债(2017-2018)变动对比统计表(比上年增长%) (10)表18:四川省房地产开发港澳台商投资合资经营企业负债现状统计表 (11)表19:全国房地产开发港澳台商投资合资经营企业负债现状统计分析表 (11)表20:四川省房地产开发港澳台商投资合资经营企业负债占全国房地产开发港澳台商投资合资经营企业负债比重统计表 (11)表21:四川省房地产开发港澳台商投资合资经营企业负债(2016-2018)统计表 (12)表22:四川省房地产开发港澳台商投资合资经营企业负债(2017-2018)变动分析表(比上年增长%) (12)表23:全国房地产开发港澳台商投资合资经营企业负债(2016-2018)统计表 (13)表24:全国房地产开发港澳台商投资合资经营企业负债(2017-2018)变动分析表(比上年增长%) (13)表25:四川省房地产开发港澳台商投资合资经营企业负债同全国房地产开发港澳台商投资合资经营企业负债(2017-2018)变动对比统计表(比上年增长%) (14)表26:四川省房地产开发港澳台商投资合作经营企业负债现状统计表 (15)表27:全国房地产开发港澳台商投资合作经营企业负债现状统计表 (15)表28:四川省房地产开发港澳台商投资合作经营企业负债占全国房地产开发港澳台商投资合作经营企业负债比重统计表15表28:四川省房地产开发港澳台商投资合作经营企业负债占全国房地产开发港澳台商投资合作经营企业负债比重统计表 (15)表29:四川省房地产开发港澳台商投资合作经营企业负债(2016-2018)统计表 (16)表30:四川省房地产开发港澳台商投资合作经营企业负债(2017-2018)变动统计表(比上年增长%) (16)表31:全国房地产开发港澳台商投资合作经营企业负债(2016-2018)统计表 (17)表32:全国房地产开发港澳台商投资合作经营企业负债(2017-2018)变动统计表(比上年增长%) (17)表33:四川省房地产开发港澳台商投资合作经营企业负债同全国房地产开发港澳台商投资合作经营企业负债(2017-2018)变动对比统计表(比上年增长%) (18)表34:四川省房地产开发港澳台商投资独资企业负债现状统计表 (19)表35:全国房地产开发港澳台商投资独资企业负债现状统计表 (19)表36:四川省房地产开发港澳台商投资独资企业负债占全国房地产开发港澳台商投资独资企业负债比重统计表 (19)表37:四川省房地产开发港澳台商投资独资企业负债(2016-2018)统计表 (20)表38:四川省房地产开发港澳台商投资独资企业负债(2017-2018)变动统计表(比上年增长%) (20)表39:全国房地产开发港澳台商投资独资企业负债(2016-2018)统计表 (21)表40:全国房地产开发港澳台商投资独资企业负债(2017-2018)变动统计表(比上年增长%) (21)表41:四川省房地产开发港澳台商投资独资企业负债同全国房地产开发港澳台商投资独资企业负债(2017-2018)变动对比统计表 (22)表42:四川省房地产开发港澳台商投资股份有限公司负债现状统计表 (23)表43:全国房地产开发港澳台商投资股份有限公司负债现状统计表 (23)表44:四川省房地产开发港澳台商投资股份有限公司负债占全国房地产开发港澳台商投资股份有限公司负债比重统计表 (23)表45:四川省房地产开发港澳台商投资股份有限公司负债(2016-2018)统计表 (24)表46:四川省房地产开发港澳台商投资股份有限公司负债(2017-2018)变动统计表(比上年增长%) (24)表47:全国房地产开发港澳台商投资股份有限公司负债(2016-2018)统计表 (25)表48:全国房地产开发港澳台商投资股份有限公司负债(2017-2018)变动统计表(比上年增长%) (25)表49:四川省房地产开发港澳台商投资股份有限公司负债同全国房地产开发港澳台商投资股份有限公司负债(2017-2018)变动对比统计表(比上年增长%) (26)表50:四川省房地产开发港澳台商投资其他类型企业负债现状统计表 (27)表51:全国房地产开发港澳台商投资其他类型企业负债现状统计分析表 (27)表52:四川省房地产开发港澳台商投资其他类型企业负债占全国房地产开发港澳台商投资其他类型企业负债比重统计表 (27)表53:四川省房地产开发港澳台商投资其他类型企业负债(2016-2018)统计表 (28)表54:四川省房地产开发港澳台商投资其他类型企业负债(2017-2018)变动分析表(比上年增长%) (28)表55:全国房地产开发港澳台商投资其他类型企业负债(2016-2018)统计表 (29)表56:全国房地产开发港澳台商投资其他类型企业负债(2017-2018)变动分析表(比上年增长%) (29)表57:四川省房地产开发港澳台商投资其他类型企业负债同全国房地产开发港澳台商投资其他类型企业负债(2017-2018)变动对比统计表(比上年增长%) (30)第一节四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况现状四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况现状详细情况见下表(2018年):表1:四川省房地产开发港澳台商投资企业(按登记注册类型)负债具体情况现状统计表注:本报告以国家各级统计部门数据为基准,并借助专业统计分析方法得出。
10-11 各行业按隶属关系、登记注册类型和控股情况分固定资产投资(不含农户)(2005-2017多年数据分析对比)
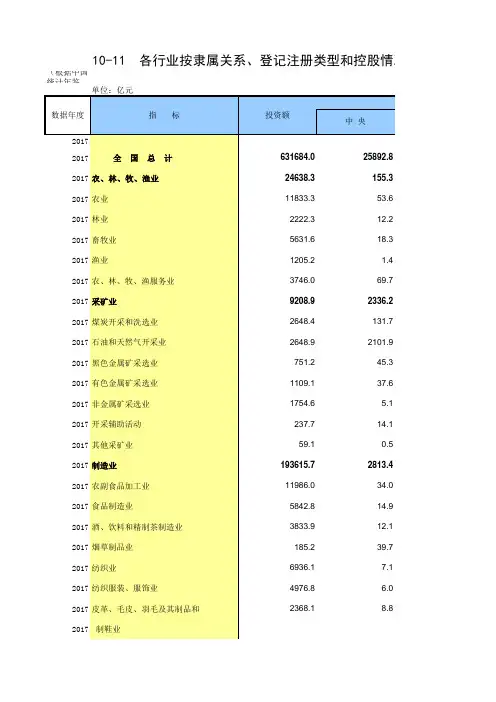
13604.0 75.1 36.3 5.7 30.2 1.9 1.0
112.4 20.4 65.5 5.9 13.9 5.4 0.5 0.7
5332.2 120.4 163.0 102.6 2.9 240.0 190.4 88.4
11312.2 44.6 11.3 0.1 27.6 1.6 3.9 48.1 9.6 17.1 0.6 14.6 4.5 1.7
277.6
14.9
3.9 6.2 0.3
476.6
244.3 18.8 34.0 21.9
199.7 122.2 154.2 101.2
53.7 126.7 330.6 258.3
67.9 356.5
14.5 56.7
9.5 18.3
4441.6
3729.4 3087.0 1790.9 2830.1
606767.8 24518.7 11785.7 2216.5 5573.7 1201.7 3741.1 9048.4 2618.4 2566.3 744.6 1080.7 1744.7 235.5 58.3
180579.3 11576.9 5465.7 3591.7 182.0 6564.0 4685.5 2225.5
7704.2 288.7 214.1 139.6 0.3 132.2 100.9 54.1
233586.2 5861.0 2152.4 1048.7 621.1 104.2 1934.6 4208.2 1156.3 2430.3 184.2 253.7 93.2 82.7 7.8
15704.8 574.8 298.7 189.5 147.6 238.9 159.5 47.5
4456.5
3729.4 3091.0 1797.1 2830.4
15-4 中国统计年鉴数据处理:按登记注册类型和行业分限额以上零售业企业主要指标(2012-2018多年分析对比)
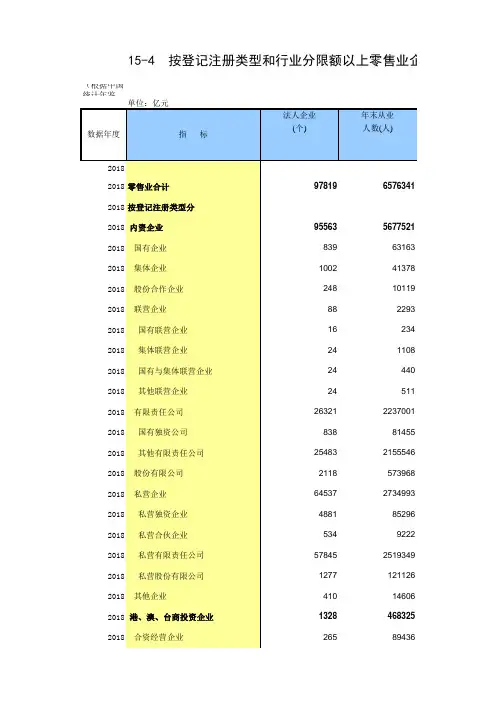
1308.4 242.5
2018 合作经营企业 2018 独资经营企业 2018 投资股份有限公司 2018 其他港澳台商投资企业 2018 外商投资企业 2018 中外合资经营企业 2018 中外合作经营企业 2018 外资企业 2018 外商投资股份有限公司 2018 其他外商投资企业 2018 按国民经济行业分 2018 综合零售 2018 #百货零售 2018 超级市场零售 2018 食品、饮料及烟草制品专门零售 2018 纺织、服装及日用品专门零售 2018 #服装零售 2018 文化、体育用品及器材专门零售 2018 #体育用品及器材零售 2018 图书、报刊零售 2018 医药及医疗器材专门零售 2018 #西药零售 2018 汽车、摩托车、零配件和燃料及 2018 其他动力销售 2018 #汽车新车零售 2018 机动车燃油零售 2018 家用电器及电子产品专门零售 2018 #日用家电零售 2018 计算机、软件及辅助设备零售
15943.7 900.8
15043.0 5745.7
14131.6 171.4 21.5
13442.4 496.2 21.5
2909.2 834.8
7536.7
6570.4 154.7 42.4 15.0 2.6 0.2 1.0 0.4 0.9
2661.3 209.3
2452.0 1411.5 2267.2
124987.9
108532.1 1229.7 565.4 125.4 101.2 12.3 53.2 20.0 15.7
47596.2 2126.7
45469.5 15496.8 43299.2
1085.2 114.7
40802.7 1296.6 118.3 7723.9 1669.9
北京限额以上港澳台及外商投资法人企业基本情况
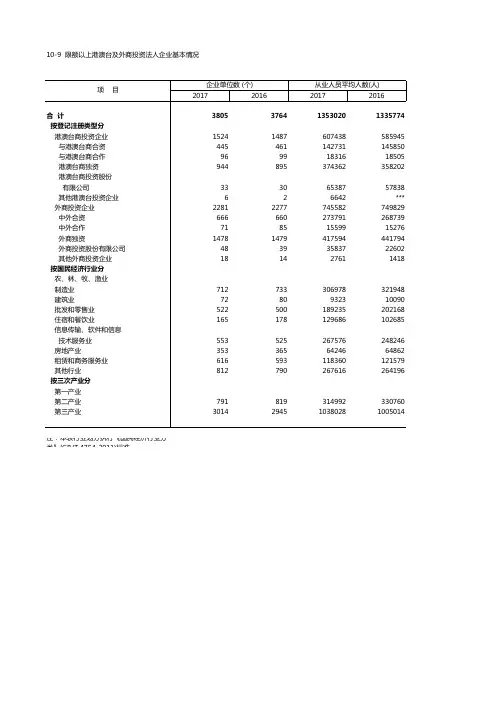
8128491 2686305
404436 3992186
1183758 75203
34089519 9626437 547358
23019981 870051 25693
999651 ***
24235961 7840295 140971
15184132 1041257 29306
应交税金合计(万元)
90885 4945725
117132 19462
78023081 1521731
135496586 3731638
34100061 6646180
19564356 28470073
78070314 1859300
119132200 3243968
27055779 5539228
17437341 26533900
5344878 8841988
181928255 66366961 1962715
111554870 1597813 445896
8844506 ***
173094480 62104352 1095946
108754149 919456 220576
利润总额(万元)
2017
2016
46881359
32364452
12791840 2640505 345227 8547147
注:本表行业划分执行《国民经济行业分 类》(GB/T 4754-2011)标准。
企业单位数 (个)
2017
2016
3805
3764
1524 445 96 944
1487 461 99 895
33 6
2281 666 71
1478 48 18
统 计 表
统计表
• 一、统计表的意义及构成 • (一)统计表的概念 • 统计表是指用表格的形式来反映统计数据资料,这种表格
称为统计表。广义的统计表包括统计工作各个阶段所用的 一切表格
2、统计表的作用
• 1)能使大量的统计资料系统化、条理化,因而能更清晰地 表述统计资料的内容。
• 2)利用统计表便于比较各项目之间的关系,而且也便于计 算。
二、统计表的种类
• (一)按用途分:调查表、整理表、分析表; • (二)按数列性质分:空间数列表、时间数列表、时空数
列表; • (三)按主词是否分组及分组的复杂程度分:简单表、简
单分组表、复合分组表;
四、统计表的设计
• 宾词设计
• 例:某地区内资企业有男职工3万人,其中30 岁及以上2万人;女职工2万人,其中30岁及 以上1万人;港澳台商投资企业有男职工1.5万 人,其中30岁及以上0.5万人;女职工1万人, 其中30岁及以上0.2万人;外商投资企业有男 职工1万人,其中30岁及以上0.5万人;女职工 0.8万人,其中30岁及以上0.3万人。
• 3)采用统计表格表述统计资料比用叙述的方法表述统计资 料显得紧凑、简明、醒目,使人一日了然。
• 4)利用统计表易于检查数字的完整性和正确性。
(二)统计表的构成
• 从形式上看:总标题、横行标题、纵栏标题、指标数值 • 从内容上看:主词栏---统计表所要说明的对象:总体单位、
总体各个组、总体;宾词栏---说明主词的各个指标
统计学
பைடு நூலகம்
港澳台商投资企业 1.5 1.0 2.5
外商投资企业
1.0 0.8 1.8
2.0 1.0 3.0 0.5 0.2 0.7 0.5 0.3 0.8
第三次经济普查表格
第三次经济普查表格单位普查表表号:611表制定机关:国家统计局国务院经济普查办公室文号:国统字(2013)56 号2013年有效期至:2014年6月01报表类别(104)□A农业B工业C建筑业E批发和零售业S住宿和餐饮业X房地产开发经营业T铁路系统J金融系统U其他02单位类型(110)□□1法人单位2产业活动单位03普查小区代码(107)□□10底册顺序码(108)□□□□□□□□□□□□04行业代码(103)□□□□(国民经济行业类别(GB/T 4754-2011)05单位所在地区划代码(105)□□□□□□□□□□□□06单位注册地区划代码(106)□□□□□□□□□□□□调查对象基本情况和经济指标项目1 组织机构代码(101)□□□□□□□□—□项目2 单位详细名称(102)______________________项目3 法定代表人(单位负责人)(201)____________项目4 开业(成立)时间(202)______年______月项目5 主要业务活动(或主要产品)(103-1)1___________________________ 2___________________________ 3___________________________项目6地理位置项目6A单位所在地(105-2)________省(自治区、直辖市) ________地(区、市、州、盟) ________县(区、市、旗)________________________乡(镇) ______________________________街(村)、门牌号单位位于:________________________街道办事处_________________社区(居委会)项目6B单位注册地(106-2)________省(自治区、直辖市) ________地(区、市、州、盟) ________县(区、市、旗)________________________乡(镇) ______________________________街(村)、门牌号单位位于:________________________街道办事处_________________社区(居委会)项目7联系方式(203)长途区号□□□□□固定电话□□□□□□□□—□□□□□□电子邮箱_______________________移动电话□□□□□□□□□□□传真号码□□□□□□□□—□□□□□□网址_______________________邮政编码□□□□□□项目8机构类型(211)□□10企业20事业单位30机关40社会团体51民办非企业单位52基金会53居委会54村委会90其他组织机构项目9营业状态(208)□1营业2停业(歇业) 3筹建4当年关闭5当年破产9其他项目10登记注册(或批准)机关名称、级别、注册号(204)(如登记注册或批准机关为多个,请复选)机关级别:1国家2省(自治区、直辖市) 3地(区、市、州、盟) 4县(区、市、旗)1.工商行政管理部门机关级别□登记注册号_________________________2.编制部门机关级别□登记注册号_________________________3.民政部门机关级别□登记注册号_________________________4.国家税务部门机关级别□登记注册号_________________________5.地方税务部门机关级别□登记注册号_________________________9.其他(请注明批准机关) 机关级别□项目11登记注册类型(205)□□□内资港澳台商投资外商投资110国有159其他有限责任公司210与港澳台商合资经营310中外合资经营120集体160股份有限公司220与港澳台商合作经营320中外合作经营130股份合作171私营独资230港澳台商独资330外资企业141国有联营172私营合伙240港澳台商投资股份有限公司340外商投资股份有限公司142集体联营173私营有限责任公司290其他港澳台投资390其他外商投资143国有与集体联营174私营股份有限公司149其他联营190其他151国有独资公司项目12企业控股情况(206)□1国有控股2集体控股3私人控股4港澳台商控股5外商控股9其他项目13隶属关系(207)□□10中央20省(自治区、直辖市) 40地(区、市、州、盟) 50县(区、市、旗) 61街道62镇63乡71社区(居委会) 72村委会90其他项目14会计制度情况项目14A执行会计标准类别(209)□1企业会计制度2事业单位会计制度3行政单位会计制度4民间非营利组织会计制度9其他项目14B是否执行2006年《企业会计准则》(210)□1是2否项目15法人单位经济指标从业人员(192)从业人员期末人数__________人其中:女性__________人项目15A企业主要经济指标(193)营业收入______________________元其中:主营业务收入________________元营业税金及附加________________元其中:主营业务税金及附加__________元资产总计______________________元实收资本__________________________元项目15B非企业法人单位填报(194)非企业单位支出(费用)________元年末资产___________________________元项目16单位类别和产业活动单位归属法人单位情况单位类别(181)□1法人单位本部(总部、本店、本所等) 2法人单位分支机构(分部、分厂、分店、支所等)产业活动单位归属法人单位情况(182)法人单位组织机构代码□□□□□□□□—□法人单位详细名称________________法人单位详细地址_______________________ 法人单位行政区划代码□□□□□□项目17产业活动单位经济指标从业人员(192)从业人员期末人数_________人其中:女性____________人项目17A经营性单位填报经营性单位收入(195)___________元项目17B非经营性单位填报非经营性单位支出(费用)(196)__________元项目18行业指标项目18B仅工业法人单位填报(B01)本年煤炭消费量___________吨项目18C仅建筑业法人单位填报(C01)建筑业企业资质等级(请填写资质证书编号前4位,没有资质等级的企业填写“9999”) □□□□项目18X仅房地产开发经营业法人单位填报(X01)房地产开发经营业企业资质等级□1一级2二级3三级4四级5暂定9其他项目18E批发和零售业法人单位和产业活动单位填报批发和零售业企业经营形式(E01)□1独立门店2连锁总店(总部) 3连锁门店9其他零售业态(E02)□□□□有店铺零售1010食杂店1020便利店1030折扣店1040超市1050大型超市1060仓储会员店1070百货店1080专业店1090专卖店1100家居建材商店1110购物中心1120厂家直销中心无店铺零售2010电视购物2020邮购2030网上商店2040自动售货亭2050电话购物批发和零售业年末零售营业面积(E03)________平方米项目18S住宿和餐饮业法人单位和产业活动单位填报住宿和餐饮业企业经营形式(S01)□1独立门店2连锁总店(总部) 3连锁门店9其他住宿业企业星级评定情况(S02)□1一星2二星3三星4四星5五星9其他住宿和餐饮业年末餐饮营业面积(S03)_______________平方米项目19法人所属产业单位情况(212)产业活动单位数个(单产业法人本指标填1,免填所属产业活动单位情况)项目19A多产业法人所属产业单位情况序号*单位类别组织机构代码单位详细名称详细地址区划代码联系电话主要业务活动(或主要产品)行业代码从业人员期末人数(人)经营性单位收入(或非经营性单位支出)(元)甲 1 2 3 4 5 6 7 8 9 10*单位类别:1法人单位本部(总部、本店、本所等) 2法人单位分支机构(分部、分厂、分店、支所等)单位负责人:统计负责人:填表人:联系电话:报出日期:20 年月日说明:1.统计范围:辖区内除联网直报调查单位以外的全部法人单位和全部产业活动单位。
重庆市港澳台商投资建筑企业(按登记注册类型)税金总额情况数据分析报告2019版
重庆市港澳台商投资建筑企业(按登记注册类型)税金总额情况数据分析报告2019版前言本报告主要收集权威机构数据如中国国家统计局,行业年报等,通过整理及清洗,从数据出发解读重庆市港澳台商投资建筑企业(按登记注册类型)税金总额情况现状及趋势。
重庆市港澳台商投资建筑企业(按登记注册类型)税金总额情况数据分析报告知识产权为发布方即我公司天津旷维所有,任何机构及个人引用我方报告,均需要注明出处。
本报告深度解读重庆市港澳台商投资建筑企业(按登记注册类型)税金总额情况核心指标从建筑业企业税金总额总数量,建筑业港澳台商投资企业税金总额,建筑业港澳台商独资企业税金总额等不同角度分析并对重庆市港澳台商投资建筑企业(按登记注册类型)税金总额情况现状及发展态势梳理,相信能为你全面、客观的呈现重庆市港澳台商投资建筑企业(按登记注册类型)税金总额情况价值信息,帮助机构和个人提供重要决策参考及借鉴。
目录第一节重庆市港澳台商投资建筑企业(按登记注册类型)税金总额情况现状概况 (1)第二节重庆市建筑业企业税金总额总数量指标分析(按登记注册类型) (3)一、重庆市建筑业企业税金总额总数量现状统计 (3)二、全国建筑业企业税金总额总数量现状统计 (3)三、重庆市建筑业企业税金总额总数量占全国建筑业企业税金总额总数量比重统计 (3)四、重庆市建筑业企业税金总额总数量(2016-2018)统计分析 (4)五、重庆市建筑业企业税金总额总数量(2017-2018)变动分析 (4)六、全国建筑业企业税金总额总数量(2016-2018)统计分析 (5)七、全国建筑业企业税金总额总数量(2017-2018)变动分析 (5)八、重庆市建筑业企业税金总额总数量同全国建筑业企业税金总额总数量(2017-2018)变动对比分析 (6)第三节重庆市建筑业港澳台商投资企业税金总额指标分析(按登记注册类型) (7)一、重庆市建筑业港澳台商投资企业税金总额现状统计 (7)二、全国建筑业港澳台商投资企业税金总额现状统计分析 (7)三、重庆市建筑业港澳台商投资企业税金总额占全国建筑业港澳台商投资企业税金总额比重统计分析 (7)四、重庆市建筑业港澳台商投资企业税金总额(2016-2018)统计分析 (8)五、重庆市建筑业港澳台商投资企业税金总额(2017-2018)变动分析 (8)六、全国建筑业港澳台商投资企业税金总额(2016-2018)统计分析 (9)七、全国建筑业港澳台商投资企业税金总额(2017-2018)变动分析 (9)八、重庆市建筑业港澳台商投资企业税金总额同全国建筑业港澳台商投资企业税金总额(2017-2018)变动对比分析 (10)第四节重庆市建筑业港澳台商独资企业税金总额指标分析(按登记注册类型) (11)一、重庆市建筑业港澳台商独资企业税金总额现状统计 (11)二、全国建筑业港澳台商独资企业税金总额现状统计分析 (11)三、重庆市建筑业港澳台商独资企业税金总额占全国建筑业港澳台商独资企业税金总额比重统计分析 (11)四、重庆市建筑业港澳台商独资企业税金总额(2016-2018)统计分析 (12)五、重庆市建筑业港澳台商独资企业税金总额(2017-2018)变动分析 (12)六、全国建筑业港澳台商独资企业税金总额(2016-2018)统计分析 (13)七、全国建筑业港澳台商独资企业税金总额(2017-2018)变动分析 (13)八、重庆市建筑业港澳台商独资企业税金总额同全国建筑业港澳台商独资企业税金总额(2017-2018)变动对比分析 (14)图表目录表1:重庆市港澳台商投资建筑企业(按登记注册类型)税金总额情况现状统计表 (1)表2:重庆市建筑业企业税金总额总数量现状统计表 (3)表3:全国建筑业企业税金总额总数量现状统计表 (3)表4:重庆市建筑业企业税金总额总数量占全国建筑业企业税金总额总数量比重统计表 (3)表5:重庆市建筑业企业税金总额总数量(2016-2018)统计表 (4)表6:重庆市建筑业企业税金总额总数量(2017-2018)变动统计表(比上年增长%) (4)表7:全国建筑业企业税金总额总数量(2016-2018)统计表 (5)表8:全国建筑业企业税金总额总数量(2017-2018)变动统计表(比上年增长%) (5)表9:重庆市建筑业企业税金总额总数量同全国建筑业企业税金总额总数量(2017-2018)变动对比统计表 (6)表10:重庆市建筑业港澳台商投资企业税金总额现状统计表 (7)表11:全国建筑业港澳台商投资企业税金总额现状统计表 (7)表12:重庆市建筑业港澳台商投资企业税金总额占全国建筑业港澳台商投资企业税金总额比重统计表 (7)表13:重庆市建筑业港澳台商投资企业税金总额(2016-2018)统计表 (8)表14:重庆市建筑业港澳台商投资企业税金总额(2017-2018)变动统计表(比上年增长%)8表15:全国建筑业港澳台商投资企业税金总额(2016-2018)统计表 (9)表16:全国建筑业港澳台商投资企业税金总额(2017-2018)变动统计表(比上年增长%).9 表17:重庆市建筑业港澳台商投资企业税金总额同全国建筑业港澳台商投资企业税金总额(2017-2018)变动对比统计表(比上年增长%) (10)表18:重庆市建筑业港澳台商独资企业税金总额现状统计表 (11)表19:全国建筑业港澳台商独资企业税金总额现状统计分析表 (11)表20:重庆市建筑业港澳台商独资企业税金总额占全国建筑业港澳台商独资企业税金总额比重统计表 (11)表21:重庆市建筑业港澳台商独资企业税金总额(2016-2018)统计表 (12)表22:重庆市建筑业港澳台商独资企业税金总额(2017-2018)变动分析表(比上年增长%)12 表23:全国建筑业港澳台商独资企业税金总额(2016-2018)统计表 (13)表24:全国建筑业港澳台商独资企业税金总额(2017-2018)变动分析表(比上年增长%)13 表25:重庆市建筑业港澳台商独资企业税金总额同全国建筑业港澳台商独资企业税金总额(2017-2018)变动对比统计表(比上年增长%) (14)。
⊙《中华人民共和国统计法》第七条规定国家机关、企业事
⊙《中华人民共和国统计法》第七条规定:国家机关、企业事业单位和其他组织及个 体工商户和个人等统计调查对象,必须依照本法和国家有关规定,真实、准确、完整、 及时地提供统计调查所需的资料, 不得提供不真实或者不完整的统计资料, 不得迟报、 拒报统计资料。
⊙《中华人民共和国统计法》第九条规定:统计机构和统计人员对在 统计工作中知悉的国家秘密、商业秘密和个人信息,应当予以保密。
法1 / 1001 组织机构代码: 统一社会信用代码:—02 单位详细名称: 03 法定代表人(单位负责人) : 04 单位所在地及区划 单位位于: 省 市 区划代码(统计机构填写) 区 街道(镇) — —居委会(村委会)详细地址(门牌号) : 15 单位注册地址及区划 单位位于: 省 市 区划代码(统计机构填写) 区(县级市) 详细地址(门牌号) : 05 联系方式 长途区号 固定电话 移动电话 传真号码 邮政编码 06 行业类别 主要业务活动(或主要产品) 1 行业代码 统计机构填写(GB/T 4754—2011) 传真分机号 网 址 固话分机号 电子邮箱 街道(镇) — —居委会(村委会);2 行业代码;3 统计机构填写(GB/T 4754—2017)07 登记注册(或批准)情况(如登记注册或批准机关为多个,请复选) 登记注册(或批准)机关名称 机关级别 1 工商行政管理部门 2 编制部门 3 民政部门 4 国家税务部门 5 地方税务部门 9 其他(请注明批准机关) 08 登记注册类型 内资 110 国有 120 集体 130 股份合作 141 国有联营 142 集体联营 143 国有与集体联营 149 其他联营 151 国有独资公司 159 其他有限责任公司 160 股份有限公司 171 私营独资 172 私营合伙 173 私营有限责任公司 174 私营股份有限公司 190 其他机关级别:1 国家,2 省,3 地(市),4 县(区) 登记注册号港澳台商投资 210 与港澳台商合资经营 220 与港澳台商合作经营 230 港澳台商独资 240 港澳台商投资股份有限公司 290 其他港澳台商投资外商投资 310 中外合资经营 320 中外合作经营 330 外资企业 340 外商投资股份有限公司 390 其他外商投资09 企业控股情况 1 国有控股,2 集体控股,3 私人控股,4 港澳台商控股,5 外商控股,9 其他 10 隶属关系 10 中央,20 省,40 地(市),80 县级及以下,90 其他 11 开业(成立)时间 12 营业状态 1 营业,2 停业(歇业),3 筹建,4 当年关闭,5 当年破产,6 当年注销,7 当年吊销,8 注册未经营,9 其他 13 执行会计标准类别 1 企业会计制度,2 事业单位会计制度,3 行政单位会计制度,4 民间非营利组织会计制度,9 其他 年2 / 1028 执行企业会计准则情况 1 执行《企业会计准则》2 执行《小企业会计准则》9 执行其他企业会计制度3 / 104 / 10说明、社会团体和民办非企业 业法人税务登记证号为设总体方案的通知》 (国发 法定身份识别码。
企业登记注册类型代码及行业分类代码 免费.
目录一、企业登记注册类型与代码二、国民经济行业分类与代码三、中国高新技术产品代码企业登记注册类型与代码一、企业登记注册类型与代码注:请严格按照上表所列代码填报调查表,尽量按小类别填报。
三、国民经济行业分类与代码(GB/T 4754-2002)四、中国高新技术产品目录Chinese High Tech Products Catalog2002年12月关于管理代码及等级分类的说明一、管理代码共8位数字(即XX XX XX XX),由此8位数字表示构成每个不同领域和范围的高新技术产品,主要为进行产品查询以及将来调整等管理用途服务。
二、8位数字的解释:1.前两位数字(XX XX XX XX)对应高新技术产品领域,目前《目录》共涉及11个领域:(1)电子信息;(2)软件;(3)航空航天;(4)光机电一体化;(5)生物、医药和医疗器械;(6)新材料;(7)新能源与高效节能;(8)环境保护;(9)地球、空间与海洋;(10)核应用技术;(11)及农业。
2.第三、四位数字(XX XX XX XX)代表各领域中产品所属类别。
3.第五、六位数字(XX XX XX XX)代表每个产品范围下,产品所属的小类。
4.第七、八位数字(XX XX XX XX)代表小类下的具体产品编号三、等级分类目录中产品的等级根据技术水平和应优先支持的程度分为高、中、低三档,以“*”表示,“***”代表最高档。
中国高新技术产品目录编号技术领域页码一、电子信息----------------------------------------- 5 0101(一)计算机及外部设备0102(二)微电子元器件0103(三)光电子元器件0104(四)广播电视技术产品0105(五)通讯设备及产品0106(六)专用工艺生产设备及测试仪表二、软件---------------------------------------------------7 0201(一)系统软件0202(二)支撑软件0203(三)应用软件三、航空航天-------------------------------------------7 0301(一)航空器及配套产品0302(二)航空地面设备0303(三)运载火箭0304(四)航天器0305(五)其他特种火箭、探测火箭及其配套设备四、光机电一体化---------------------------------10 0401(一)自动化机械及设备0402(二)高性能、智能化仪器仪表五、生物、医药和医疗器械-----------------------------14 0501(一)生物技术药品0502(二)中药0503(三)化学药0504(四)轻工、食品生物技术及产品0505(五)新型医疗器械六、新材料--------------------------------------------------18 0601(一)金属材料0602(二)无机非金属材料0603(三)有机高分子材料及制品0604(四)复合材料七、新能源与高效节能-----------------------------------250701(一)新型能源及装备0702(二)高效节能产品八、环境保护-----------------------------------------------27 0801(一)大气污染防治设备0802(二)水污染防治设备0803(三)固体废弃物处理设备0804(四)环境监测仪器0805(五)噪声振动电磁辐射和放射性污染防治设备九、地球、空间与海洋-----------------------------------28 0901(一)能源、矿产资源的勘探开发设备0902(二)基础及工程测量和地球物理观测设备0903(三)空间环境要素监测设备0904(四)大型工程基础稳定性勘探及检测设备0905(五)海洋监测仪器十、核应用技术--------------------------------------------30 1001(一)核辐射产品1002(二)同位素及应用产品1003(三)核材料1004(四)核物理、核化学实验仪器1005(五)核电子产品1006(六)核试验反应堆及其配套产品1007(七)核能及配套产品1008(八)核设施退役和核三废处理、处置技术设备十一、农业-------------------------------------------------30 1101(一)优良动植物新品种1102(二)家畜良种胚胎生物工程产品1103(三)生物农药及生物防治产品1104(四)新型诊断试剂与生物疫苗1105(五)新型高效饲料及添加剂1106(六)新型肥料1107(七)农业工程设施与设备1108(八)主要农副产品贮藏、加工新技术产品及设备110704节水灌溉设备11070401微滴灌设备*** 11070402微滴灌施肥装置** 11070403微滴灌过滤设备* 11070404喷灌设备* 110799 其它农业工程设施与设备1108(八)主要农副产品贮藏、加工新技术产品及设备110801检测设备11080101谷物加工品质测试仪** 11080102果蔬无损伤品质测试仪** 11080103流变仪* 11080104粉质仪* 110802贮藏设备11080201节能、高效果蔬保鲜装置*** 11080202果蔬预冷保鲜运输车* 11080203果蔬快速预冷装置** 11080204果蔬自动清选、分级设备** 110803加工设备11080301湿式碾米机* 11080302微粉碎、超微粉碎设备* 11080303粉体无筛分离设备* 11080304节能、高效脱水设备** 11080305节能高效果汁浓缩设备*** 11080306过热蒸汽干燥设备* 11080307节能、高效干燥设备*** 11080308豆腐及豆制品工业化生产设备* 11080309高压均质设备*** 11080310微波和高频波解冻设备** 11080311板栗机械化剥壳去衣机* 11080312刀轴式刨片机类*** 110804包装材料与设备11080401粉体食品物料杀菌设备*** 11080402固态、半固态食品无菌包装设备*** 11080403液态食品无菌罐装设备*** 11080404无菌包装用包装材料** 11080405非热杀菌先进设备*** 11080406连续式微波杀菌和萃取设备*** 110805农林加工产品11080501高密度板*** 110899 其它设备。
《统计工作实务》学习指导练习题解析
1.狭义的统计法指<中华人民共和国统计法>2.统计调查对象应当按照国家有关规定建立健全统计资料的审核签署制度,统计资料的审核签署人员应当对真实性和完整性负责3.完善保障统计数据质量的法律制度,是2009年修订<统计法>的重中之重4.统计法和其他部门法的根本区别在于调整对象5.第二次修订后的<中华人民共和国统计法>于2010年1月1日施行6.法律在统计法律体系中具有最高的法律效力7.西宁市人民政府制定的<西宁市统计工作管理办法>属于行政规章8.有权制定地方性统计法规的是国务院批准的较大的市人民代表大会及其常委会9.现行<中华人民共和国统计法>于2009年6月27日由全国人大常委会进行了二次修订10.<中华人民共和国统计法实施细则>属于统计行政法规11.统计法律制度根据法律效力排序统计法律>统计行政法规>地方性统计法规12.<关于工资总额组成的规定>属于统计行政法规13.统计法的基本原则贯穿于整个统计法律规范之中14.统计工作的统一性,最关键的就是统计管理体制的集中统一15.<统计法>规定县级以上地方人民政府设立独立的统计机构16.我国统计工作实行统一领导,分级负责的管理体制17.北京市西城区统计局在业务上以北京市统计局的领导为主18.国家统计局北京调查总队在业务上由国家统计局领导19.部门统计机构在统计业务上受同级人民政府统计机构指导20.统计机构和统计人员独立行使统计调查报告监督的职权21.统计人员在进行统计调查时应当出示县级以上人民政府统计机构或有关部门颁发的证件22.统计人员对其搜集审核录入的统计资料对象报送的一致性负责23.统计人员有权就与统计有关的问题询问有关人员,要求其如实提供有关情况资料并改正24.<统计法>所称的统计人员是从事统计活动的专职或兼职工作人员25.统计从业资格认定的实施机关是省级人民政府统计机构26.已具备教育行政部门认可学历的人员可免于参加统计基础知识与统计实务科目考试27.持有从业资格考试合格成绩单的人员应二年内提出统计从业资格申请28.涉外调查许可证的有效期为三年,需要续期的应在有效期满30日前向原颁证机关申请29.境外的组织和个人不得在中国境内直接进行统计调查活动30.县级人民政府统计机构是统计从业资格认定工作的承办机关31.经批准的涉外调查需变更的应当就变更部分向原批准机关申请32.由广州市税务局制定的地方统计调查项目报广州市统计局审批33.重大的国家统计调查项目报国务院审批34.部门统计调查项目其调查对象超出本部门管辖的由国家统计局审批35.由省级人民政府统计机构制定或和有关部门共同制定的地方统计调查报国家统计局审批36. <统计法>第十六条规定,搜集整理统计资料以周期性普查为基础,经常性抽样调查为主体37.<统计法>第十七条规定,国家制定统一的统计标准,保障统计调查采用的指标涵义,计算方法,分类目录,调查表式,统计编码等的标准化38.<统计法>十九条规定县级以上人民政府应将统计工作所需经费列入本级财政预算39.实施统计执法检查的主体是国家统计局及其派出的调查队和县级以上人民政府统计机构40.国家统计局湖北调查总队在组织实施的统计调查中发生的统计违法案件由国家统计局湖北调查总队负责查处41.查处统计违法案件的程序是立案,调查,处理,结案42.行政机关在做出行政处罚决定之前,应告知当事人做出行政处罚决定的事实理由及依据,并告知当事人依法享有的权利43.<行政处罚法>规定统计部门对给予较大数额罚款处罚的案件应依照当事人的申请组织听证44.给予较大数额罚款的统计行政处罚案件,应当事人要求,统计执法机关应当组织听证45.统计执法检查中,被处罚单位在接到处罚通知后,如果既不在法定期限内申请复议或向人民法院提出诉讼又拒不执行的,由查处机关依法提请人民法院强制执行46.统计行政处罚决定依法做出后,当事人应自收到行政处罚决定书之日起15日内缴纳罚款47.统计执法检查机构在向检查对象查询有关事项时,应发出统计检查查询书48.坚持统计行政处罚公正原则关键在于要求执法者正确行使统计行政自由裁量权49.违反<关于工资总额组成的规定>有关规定的统计违法行为不适用统计行政处罚50.对具有<统计法>第41条所列的统计违法行为之一的企事业单位或者其他组织,由县级以上人民政府统计机构或者国家统计局派出的调查队予以警告并最高可处二十万元以下罚款51.个体工商户具有<统计法>第41条所列的违法行为之一的由县级以上人民政府统计机构给予警告并处一万元以下罚款52.没收违法所得属于统计行政处罚的范畴53.统计行政处分的适用对象是国家工作人员54.<刑法>第255条规定,各企事业机关团体单位的领导人对依法履责,抵制违反会计法统计法行为的会计,统计人员实行打击报复,情节恶劣的处三年以下有期徒刑或拘役55.某县统计局联合县乡镇企业局对某工厂的统计违法行为做出处罚决定,该工厂不服,申请复议时应由该县人民政府负责管辖56.对北京市统计局和北京市税务局以共同名义做出的具体行政行为不服的,当事人不应向国家统计局提起统计行政复议57.统计行政诉讼是人民法院对统计行政案件依法进行审理并做出裁决的活动58.统计管理相对人不可能成为统计行政诉讼中的被告59.对北京市统计局做出的统计行政处罚决定不服而提起诉讼的不应由国家统计局所在地的中级人民法院审理第一审统计行政诉讼60.在统计行政诉讼中被告统计局的局长参加庭审的身份为被告的法定代表人61.北京市统计局与北京市工商局联合执法引起的行政复议案件由北京市人民政府管辖62.统计行政管理相对人在法定的期限内既未申请复议也未起诉而又不履行行政处罚决定的,统计行政机关可以起诉63.统计行政诉讼是人民法院对统计行政案件依法进行审理并作出裁决的活动64.统计调查和统计分析的对象是国民经济和社会发展情况65.统计最基本的职能是信息职能66.经济普查的对象是从事第二,三产业的全部法人单位,产业活动单位和个体经营户67.统计用区划代码包括省地县乡居委会和村委会68.<国民经济行业分类>共分20个门类69.根据<三次产业划分规定>第一产业包括农林牧渔业(不含服务业)70.<关于划分企业登记注册类型规定>将企业划分为内资企业,港澳台商投资企业,外商投资企业3个大类71.<关于统计上划分经济成分规定>,公有经济包括国有经济,非公有经济包括私有经济72.了解某年全国规上工业企业生产和销售情况,则调查对象为所有规上工业法人企业,调查单位为每一个规上工业企业法人73.统计生产的第一阶段指确定统计需要74.<统计上大中小微型企业划分办法>规定,以法人企业为划分规模的对象依据的指标是从业人员75.美国驻华大使馆属于外国常住单位76.我国驻外援助机构,摩托罗拉中国投资有限公司,美国花旗银行在中国的分支机构,中国驻俄罗斯大使馆属于我国常住单位77.某机构单位的增加值中获得营业盈余的部门是该机构单位78.总产出通过数量X单价的方法计算79.非营利性服务部门总产出的基本计算方法是按各种经常性费用支出加固定资产折旧计算80.支出法核算国内生产总值时进行核算的角度为货物和服务的使用去向81.某地区国内生产总值为1000亿元,总产出1500亿元,固定资产折旧100亿元,则中间投入为500亿元82.某商业企业进货价值200万元,全部售出后销售收入280万元,则企业总产出为80万元83.在收入分配统计中所得税,社会保险付款,社会补助属于经常性转移84.服务与货物的主要区别是服务产出与其投入物相比没有实物形态的根本改变85.国内生产总值的实物构成表现为最终消费,资本形成总额,货物和服务净出口86.在国民收入分配分析指标中,消费率是最终消费支出与国民可支配总收入之比87.某国国际收支平衡表中经常项目差额160亿美元,资本和金融项目差额-100亿美元,误差与遗漏10亿美元,则该国储备资产增减额-70亿美元88.对外经济往来项目,对外金额资产的减少应在国际收支平衡表贷方反映89.在<中国统计年鉴>中国际收支平衡表中货物出口与货物进口的差额与海关统计中货物出口与货物进口的差额有所不同,差异原因是在国际收支平衡表中,出口和进口都按离岸价计算,而在海关统计中出口按离岸价计算,进口按到岸价计算90.我国国民经济核算体系中核算社会生产最终成果及使用去向的子体系是国内生产总值核算91.国内生产总值是一个国家所有常住单位在一定时期内生产的全部最终产品的价值92.用价值量计算的直接消耗系数aij取值范围是0≦aij<193.根据国民经济各部门生产中的投入来源和使用去向纵横交叉组成的棋盘式平衡表是投入产出表94.反映一个国家初次分配总收入的指标是国民生产总值95.国民经济统计中属于经济存量统计的是国民资产负债统计96.国民资产负债统计的固定资产和存货都按统一的当期市场价格进行估计97.社会补助属于收入再分配项目98.经济流量与经济存量之间具有严格的数量对应关系,金融资产及负债增减额与金融净资产存量99.在国民经济核算体系中重点核算产业部门间的中间产品流量,详细表现各产业部门之间技术经济联系的核算表是投入产出表100.投入产出表中反映部门之间使用和中间投入流量成为整个核心的是第I象限101.所得税属于再分配流量102.从一国经济总体来看反映收入分配结果的总量指标是国民可支配总收入103.在国民资产负债统计分析指标中,资金产值率属于反映资产使用效果的指标104.净金融投资依靠金融手段来实现105.收入税属于经常转移106.居民最终消费支出不包括在珍贵物品方面的支出107.汽车行业总产出10亿元,最终产品4亿元,直接消耗钢材3亿元,全部间接消耗钢材2亿元,则汽车对钢铁的完全消耗系数是(2+3)/4=1.25108.储备资产体现一个国家的国际支付能力109.投入产出表的第I象限从横向看表明某个产业部门的产品提供给各个产业部门作为生产消耗使用的数量110.资产负债核算属于存量核算111.在农业中占有特殊重要地位的是种植业112.农户是指居住在乡镇行政管理区域的住户,居住时间至少为一年以上113.整劳动力是男子18-50周岁,女子18-45周岁114.已经超过劳动年龄但能经常参加劳动的人计入半劳动力115.对没有主管部门或有主管部门但其主管部门没有统计基础的统计调查单位由地方政府综合统计部门直接组织调查,取得统计资料116.工业总产值以产品的生产为计算原则,工业销售产值以产品所有权的转移为计算原则117.用生产法计算工业增加值的公式是工业增加值=工业总产值-工业中间投入+本期应交增值税118.对年主营业务收入2000万元及以上的非国有工业法人企业收集资料的方法除全面调查外还有联网直报119.根据现行国家建筑业统计报表制度的规定,从有建筑资质的独立核算的建筑业企业取得资料的方法除联网直报外还有全面调查120.2010年春运全国铁路累计发送旅客突破1亿人次指的是铁路客运量121.批发业是批发商向批发零售单位及其他企事业机关单位批量销售生活用品和生产资料的活动122.零售业指百货商店超级市场等主要面向最终消费者的销售活动,包括网上商店123.社会消费品零售总额统计采取的调查方法是重点调查和利用有关部门统计数据加工推算124.房屋拆迁活动是其他房地产活动125.竣工房屋价格的计算按结算价格126.一定地块内房地产项目容积率计算公式为地上总建筑面积计算值/总建设用地面积127.农村专业合作组织是合作社性质的经济组织128.电力燃气及水的生产和供应业属于工业129.能源购进量核算应遵循的原则是谁购进谁统计130.独立核算的车队用能应计入交通运输企业消费131.用作能源加工转换的能源与原材料的区别在于后者产出的主要产品是能源范畴之外的产品132.能源生产总量年平均增长速度除以国民经济年平均增长速度=能源生产弹性系数133.电力消费量年平均增长速度除以国民经济年平均增长速度=电力消费弹性系数134.单位国内生产总值能耗=能源消费总量除以国内生产总值135.不可辨认的无形资产是商誉136.增值税的课税对象是法定增值额137.财务统计的桥梁作用在于连接统计核算与会计核算138.现金属于流动资产139.企业损益统计主要反映企业的收入成本费用利润及分配情况的财务统计140.购进材料款未付时,这笔结算的款项是负债141.应付债券是长期负债142.劳动保险费是管理费用143.利润总额既表明企业在一定时期内实现的盈亏总额又反映企业最终财务成果144.利用外资统计的调查方法是全面调查145.对外直接投资的核心是控制国境外企业的经营管理权146.反响投资是境外企业对其境内投资主体实现的投资147.财政管理的目标是将财政收支差额控制在一定比率的范围内148.财政收入与国内生产总值相除计算的比值是国家财力集中程度149.财政收入增长速度除以国内生产总值增长速度得到的指标是财政收入弹性系数150.反映国家财政集中收入相对规模的指标是国家财力集中程度151.最具流动性最为活跃的货币供应量是M0152.在实际情况中银行信贷资金最主要的运用去向是各项贷款153.银行信贷资金最主要的来源是各项贷款154.银行信贷资金平衡实质上是货币流通量的供求平衡155.在货币供应统计中准货币是M2-M1156.为避免从业人员统计的重复和遗漏,各单位统计时应只统计本单位支付劳动报酬的人员;应遵循谁支付劳动报酬谁统计的原则157.计算城镇失业率的分母是城镇就业人员与失业人员之和158.反映平均实际工资水平变动的指标是平均实际工资指数159.平均实际工资剔除的影响因素是物价变动160.原则上计算固定资产投资额的价格依据是通过市场交易的实际价格161.计算建筑安装工程投资额一般使用预算价格162.设备工具器具购置投资额一律使用实际价格163.计算竣工房屋价值一般使用结算价格164.投产项目或单项工程平均新增每一单位生产能力所耗用的投资称为单位生产能力投资165.建设项目全部固定资产投资额除以建设项目投产后平均年利税额=投资回收年限166.报告期实际产量除以设计生产能力=生产能力利用率167.固定资产交付使用率=报告期新增固定资产投资额除以报告期实际完成投资168.固定资产投资完成额是以货币形式表现的在一定时期内建造和购置固定资产的工作量以及与此有关的费用的总称169.建筑安装工程投资额的计算方法是已经完成的实物工作量乘以预算单价170.固定资产投资经济效益指标反映的是投入与产出之间的关系及其影响因素171.常住人口是居住在本地的时间超过半年的人口172.人口自然增加数是当期出生人口减死亡人口173.总迁移率是迁移的总人口占人口总数的千分比174.一定时期的迁入人口与迁出人口之差与该时期平均人口之比是净迁移率175.负担系数是指被抚养人口与15-64岁人口的比例176.R&D人员折合全时当量是参加R&D项目人员的全时当量和分摊在参加R&D项目的管理和直接服务人员的全时当量之和177.大中型企业科技活动的统计范围是大中型企业的科学研究与试验发展及成果应用178.目前我国负责社会统计的部门主要是各项社会事业主管部门179.城镇居民家庭恩格系数是食品支出总额占居民家庭消费支出总额的百分比180.恩格尔定律的公式是食物支出变动百分比与总支出或收入变动百分比之比181.享受低保人数是城镇居民最低生活保障人数与农村居民最低生活保障人数之和182.政府财政收入的主体是公共财政预算内收入183.在房地产开发统计中附营房地产开发与经营的单位只填报与房地产开发与经营活动有关的内容184.房地产开发统计的统计单位是从事房地产开发与经营的单位185.城乡居民家庭可支配收入是调查户可用于最终消费支出和储蓄的总和186.预算内财政收入总额用以反映国家预算集中的财政收入总量指标187.城镇劳动力调查的统计调查单位是城镇居民户188.居民消费价格指数代表规格品的平均价格的计算采用简单算术平均法189.居民消费价格指数的月环比指数计算公式是Kt=n`(Gt1xGt2x…Gm)X100%190.商品零售价格指数代表规格品商品的挂牌价格如果与实际成交价格不一致应调查采集实际成交价格191.在建筑安装工程构成中材料费人工费和机械使用费的比重是90%192.编制工业品出厂价格指数使用的权数是工业品销售额193.按年度计算的变动率用来反映通货膨胀或紧缩程度的指标是居民消费价格指数194.城乡一体的住户收支调查体系建立时间是2012年195.住户成员包括轮流居住的老人196.住户收支的调查对象是常住成员1.根据<中华人民共和国统计法>规定,统计调查对象包括国家机关,企事业单位,个体工商户,个人及其他组织2.与其他法律规范相比统计法具有调整对象有特殊性,复杂性;规范内容有专业性3.国家有计划的加强统计信息化建设,推进统计信息搜集,共享,处理,传输,存储4.统计数据的准确,完整,真实,及时是整个统计工作的灵魂5.依照<统计法>第六条规定,地方各级人民政府,政府统计机构和有关部门以及各单位的负责人不得自行修改统计机构和统计人员依法搜集整理的统计资料;不得以任何方式要求统计机构统计人员及其他机构,人员伪造,篡改统计资料;不得对依法履行职责或者拒绝抵制统计违法行为的统计人员打击报复6.<中华人民共和国统计法>分别于1996年5月15日和2009年6月27日7.<中华人民共和国统计法实施细则>分别于2000年6月和2005年12月修订及修改8.地方性统计法规不得与统计法律,统计行政法规相抵触9.国家统计局公布实施的<统计执法检查规定><统计从业资格认定办法>属于统计行政法规10.统计法的基本原则是保障统计工作的统一性,独立性,资料保密,信息社会共享原则;统计机构依法履行职责原则11.保障统计工作统一性原则的主要内容是统计管理体制应当是集中统一的,统计制度和标准应当是统一的,统计资料应当依法统一管理和公布12.独立的统计机构标志有在人民政府的组织系统中政府综合统计机构是单设的职能机构;在国家法律法规和政府规定的范围内政府综合统计机构独立支配使用和管理人财物;政府综合统计机构独立行使统计工作职权,独立履行统计工作职责13.依照统计法有关规定对发往基层单位的全面定期统计报表必须严格控制,凡通过抽样调查,重点调查,行政记录能取得统计数据的不得制发全面定期统计报表14.统计机构和统计人员对在统计工作中知悉的国家秘密,商业秘密,个人信息,能够识别或者推断单个调查对象身份的资料应当予以保密15.统计工作的独立性原则是统计机构依法独立行使职权,不受任何机关社会团体和个人的非法干涉,县级以上人民政府统计机构独立单设16.集中型统计管理体制的优点可以最大限度的避免重复调查节约调查经费,减少统计调查对象的负担,由独立于各主管部门的统计机构负责统计工作,较易做到客观公正,易于建立统一的统计指标体系和统计标准体系17.由中央财政拨付,国家统计局统一管理的经费有县级以上地方各级人民政府统计机构的统计事业费,国家统计局及其派出的调查队的各项经费,国家统计事业编制的经费18.国家统计局派出的调查队是国家统计局的派出机构,在统计业务上由国家统计局垂直领导,以完成国家统计调查任务为主,可接受地方政府委托进行统计调查,可接受有关部门的委托进行统计调查19.统计机构是从事统计调查,信息咨询,协调管理,分析预测,数据加工整理等活动的组织20.国家统计局是国务院直属机构,部门统计机构是政府统计机构的一个重要组成部分,县以上地方各级人民政府统计机构是本级政府的组成部门21.广州市统计局负责组织领导和协调广州市的统计工作,业务上以广东省统计局的领导为主22.统计机构统计人员应当依法履行职责,如实搜集报送统计资料,不得伪造统计资料,以任何方式要求任何单位提供不真实的统计资料,篡改统计资料,以任何方式要求任何个人提供不真实的统计资料,有其他违反统计法规定的行为23.如实提供有关情况和资料是具有填报义务的统计调查对象在报送统计资料时不得提供不真实,不完整的统计资料,拒绝答复和不如实答复统计检查查询书,转移隐匿篡改毁弃或者拒绝提供原始记录和凭证统计台账调查表及其他相关证明和资料24.统计法关于统计机构的设立规定包括国务院设立国家统计局,县级以上地方各级人民政府设立独立的统计机构,各部门根据统计任务的需要设立统计机构或者在有关机构中设置统计人员,乡镇设立统计工作岗位,国家统计局根据工作需要设立派出调查机构25.根据法律和法规的规定,统计行政许可的项目是统计从业资格认定,涉外调查机构资格认定,涉外社会调查项目审批26.国家统计局承担的统计从业资格认定方面的工作职责是领导和管理全国的统计从业资格认定工作,负责编制统计从业资格考试大纲命题制定考试管理办法和考务规则,统一设计统计从业资格证书样式编号规则,依法撤销已经授予的统计从业资格27.统计从业资格认定的承办机关包括县级人民政府统计机构,设区的市人民政府统计机构(经省级人民政府统计机构决定)28.统计从业资格认定的实施程序主要有申请,受理,审查,决定29.有权办法涉外调查许可证的机构有国家统计局,北京市统计局,内蒙古自治区统计局30.依据<涉外调查管理办法>第11条规定,申请涉外调查许可证的机构应具备条件依法成立具有法人资格,经营范围或业务范围包含市场调查或者社会调查内容,具有熟悉国家有关涉外调查管理规定的人员,具有与所从事涉外调查相适应的调查能力,在申请之日前一年内开展3项以上调查项目或者调查营业额达到30万元31.依据<涉外调查管理办法>经批准进行的涉外社会调查应在调查问卷表格或者访谈,观察提纲首页显著位置标明并向调查对象说明涉外调查项目的批准机关,批准文号,许可证编号,本调查为调查对象自愿接受的调查32.<统计法>将统计调查项目分为国家统计调查项目,部门统计调查项目和地方统计调查项目33.统计调查项目的审批原则是必要性,可行性,科学性原则34.云南省统计局对昆明市统计局,昆明市统计局和昆明市税务局联合,香格里拉县统计局,丽江市统计局35.<统计法>第16条规定搜集整理统计资料应以周期性普查为基础,经常性抽样调查为主体,综合运用全面调查,重点调查等方法并充分利用行政记录等资料36.<统计法>第15条规定统计调查表应标明表号,制定机关,批准或备案文号,有效期限37.国家统计调查,部门统计调查,地方统计调查要明确分工,互相衔接,不得重复。
调查单位基本情况统计报表制度(2020)
○J调查单位基本情况统计报表制度(简明版本)(2019年统计年报和2020年定期统计报表)国家统计局制定2019年11月本报表制度根据《中华人民共和国统计法》的有关规定制定《中华人民共和国统计法》第七条规定:国家机关、企业事业单位和其他组织及个体工商户和个人等统计调查对象,必须依照本法和国家有关规定,真实、准确、完整、及时地提供统计调查所需的资料,不得提供不真实或者不完整的统计资料,不得迟报、拒报统计资料。
《中华人民共和国统计法》第九条规定:统计机构和统计人员对在统计工作中知悉的国家秘密、商业秘密和个人信息,应当予以保密。
本制度由国家统计局负责解释。
调查单位基本情况统计报表制度(简明版本)- 1 -目录一、总说明..................................................................... - 2 -二、报表目录.................................................................... - 4 -三、综合表式.................................................................... - 5 -四、指标解释.................................................................... - 6 -- 2 -调查单位基本情况统计报表制度(简明版本)一、总说明(一)为全面了解和反映规模以上工业、有资质的建筑业、限额以上批发和零售业、限额以上住宿和餐饮业、有开发经营活动的全部房地产开发经营业、规模以上服务业和其他有5000万元以上在建项目的法人单位的基本情况,及时维护更新全国基本单位名录库,依照《中华人民共和国统计法》,制定本制度。
(二)统计范围规模以上工业、有资质的建筑业、限额以上批发和零售业、限额以上住宿和餐饮业、有开发经营活动的全部房地产开发经营业、规模以上服务业、其他有5000万元以上在建项目的法人单位。