
单项资产的风险与风险报酬衡量
单项资产的风险与风险报酬衡量
(一)确定投资收益的概率分布
例23 : ABC公司有两个投资机会,A投资机会是一个高科技项目,该领域竞争很激烈,如果
经济发展迅速并且该项目搞得好,取得较大市场占有率,利润会很大,否则利润很小甚至亏本。
B 项目是一个老产品并且是必需品,销售前景可以准确预测出来。
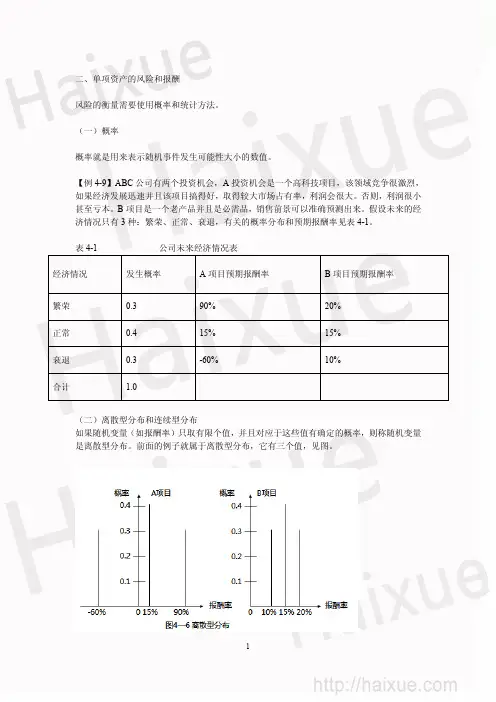
假设未来的经济情况只有三种:繁荣、正常、衰退,有关的概率分布和预期报酬率见下表:
(二)计算期望报酬率
n
R “ (K i P i)
i 4
K ,期望报酬率;K i ,第i种可能结果的报酬率;
P i第i种可能结果的概率;n—•可能结果的个数
该值表示投资结果的集中趋势,即最可能出现的结果。
该值越大,表明该项目可创造的收益越高。
例23的期望报酬率计算结果:
K A=0.390% 0.4 15% 0.3 -60% =15%
K B=0.3 20% - 0.4 15% 0.3 10% =15%
该指标反映投资收益率偏离期望 j n
(三)计算标准离差:八(K i -K)2
P
期望报酬率的标准差 标准离差是各种可能的报酬率偏离期望报酬率的综合差异, 收益率的绝对程度。
S 越大,说明离散程度越大,风险也就越大。
对期望报酬率相同的不同项目可进行比较。
步骤:
1、 计算期望报酬率;
2、 把期望报酬率与每一结果相减,得到每一种可能结果与期望报酬率的差异;
3、 计算每一差异的平方,再乘以相应的概率,并把这些乘积汇总,得到概率分布的方差;
4、 开方,得到标准离差。
例23的标准离差计算结果:
A 项目的标准离差为:
p Z
6 辛 K - K) R
=90% -15% 20.3 15%-15% 20.4 -60%-15%2
0.3
= 58.09%
B 项目的标准离差为: n "农(K i -K) R i 1 =,20% -15% 20.3
15%-15% 20.4 10% -15% 2
0.3 = 3.87%
(四)计算标准离差率
V == 100%
标准差是一个绝对值,只能用来比较期望报酬率相同的各项投资的风险程度,而不能用来比
较期望报酬率不同的各项投资的风险程度。
为此需要计算标准离差率,即标准差与期望报酬率的比值。
标准离差率反映了不同投资方案或项目间相对风险的大小,或每单位收益面临的
风险的大小。
该指标反映投资项目风险的相对大小;
可用该指标对期望报酬率不同的投资项目进行风险比较;
V越大,项目的风险程度越大。
例23的标准离差率计算结果:
A项目的标准离差率为:
6 59.09%
7 一 100% 100% =387.27%
K 15%
B项目的标准离差率为:
5 3.87%
V 100% 100% =25.8%
K 15%
(五)计算风险报酬率
风险报酬(收益)率公式:
投资总报酬率可表示为:
K = R F R R =R F bV
式中:K――投资报酬率
R F――无风险报酬率
R R――风险报酬率
V——风险程度(标准离差率)
b ――风险报酬系数,指一单位风险要求的收益(报酬)补偿。
由投资者主观
确定(经验数据)。
确定风险报酬系数的方法:
根据以往同类项目加以确定
由公司领导或公司组织有关专家确定
由国家有关部门组织专家确定
如例23中,A项目的风险报酬系数为4% , B项目的风险报酬系数为5%,无风险报酬率为10%,计算两项目的投资报酬率。
A项目的投资报酬率为:
K 二 R F bV =10% 4% 387.27% = 25.49%
B项目的投资报酬率为:
K =R F bV =10% 5% 25.8^11.29%。
单项资产的风险与风险报酬衡量
单项资产的风险与风险报酬衡量一、引言在金融领域,风险与风险报酬是投资者关注的重要指标。
对于单项资产而言,了解其风险程度以及相应的风险报酬是进行投资决策的基础。
本文将介绍单项资产的风险与风险报酬的衡量方法,并通过实例进行说明。
二、风险的衡量方法1. 标准差法标准差是衡量资产风险的常用指标之一。
它衡量了资产收益率的波动程度,标准差越大,资产的风险越高。
计算标准差的公式为:标准差= √(Σ(收益率-平均收益率)²/样本数量)。
通过计算资产的历史收益率,可以得到其标准差,从而评估资产的风险水平。
2. 历史模拟法历史模拟法是通过分析资产的历史数据来估计其未来风险。
该方法基于假设,即过去的风险模式会延续到未来。
通过计算资产历史数据的方差和协方差矩阵,可以得到资产的风险水平。
然而,历史模拟法存在着对过去数据的依赖性,无法考虑到未来的变化。
3. 方差-协方差法方差-协方差法是通过计算资产的方差和协方差来衡量其风险。
方差表示资产收益率与其平均收益率之间的差异程度,协方差表示不同资产之间的相关性。
通过计算资产的方差和协方差矩阵,可以得到资产的风险水平。
方差-协方差法考虑了资产之间的相关性,相比于历史模拟法更为准确。
三、风险报酬的衡量方法1. 夏普比率夏普比率是衡量资产风险调整后的风险报酬的指标。
它将资产的超额收益率与其标准差进行比较,夏普比率越高,资产的风险调整后的风险报酬越好。
计算夏普比率的公式为:夏普比率 = (资产收益率 - 无风险收益率) / 标准差。
通过计算夏普比率,可以评估资产的风险调整后的风险报酬。
2. 特雷诺比率特雷诺比率是衡量资产风险调整后的风险报酬的指标。
它将资产的超额收益率与其贝塔系数进行比较,特雷诺比率越高,资产的风险调整后的风险报酬越好。
计算特雷诺比率的公式为:特雷诺比率 = (资产收益率 - 无风险收益率) / 贝塔系数。
通过计算特雷诺比率,可以评估资产的风险调整后的风险报酬。
单项资产的风险与风险报酬衡量

单项资产的风险与风险报酬衡量一、引言在投资领域中,风险与收益是密不可分的。
投资者在决策时需要考虑资产的风险水平以及预期的风险报酬。
本文将探讨单项资产的风险与风险报酬的衡量方法,以帮助投资者更好地进行投资决策。
二、资产风险的概念资产风险是指投资者在持有某项资产时所面临的损失风险。
风险的大小取决于资产的波动性和不确定性。
一般来说,波动性越大,不确定性越高,资产的风险就越高。
三、资产风险的衡量方法1. 标准差标准差是衡量资产风险最常用的方法之一。
它能够反映资产收益率的波动程度。
计算标准差时,需要先计算资产的平均收益率,然后计算每个收益率与平均收益率的差值的平方,并将这些差值的平方求和,最后将总和除以样本量,再开平方根即可得到标准差。
2. 历史回报率历史回报率是指过去一段时间内资产的平均收益率。
通过观察资产的历史回报率,投资者可以了解资产的波动性和稳定性。
一般来说,历史回报率越高,资产的风险就越高。
3. Beta系数Beta系数是衡量资产相对于市场整体波动性的指标。
它可以帮助投资者了解资产在市场上的风险水平。
Beta系数小于1表示资产的波动性低于市场整体波动性,而大于1则表示资产的波动性高于市场整体波动性。
四、风险报酬的概念风险报酬是指投资者在承担一定风险后所获得的回报。
一般来说,风险越高,预期的风险报酬也越高。
投资者需要在风险与报酬之间进行权衡,选择最适合自己的投资组合。
五、风险报酬的衡量方法1. 夏普比率夏普比率是衡量资产风险调整后的收益率的指标。
它将资产的超额收益率除以资产的标准差,以衡量每单位风险所获得的超额收益。
夏普比率越高,表明资产的风险调整后的收益越高。
2. Treynor比率Treynor比率是衡量资产风险调整后的收益率的指标。
它将资产的超额收益率除以资产的Beta系数,以衡量每单位系统性风险所获得的超额收益。
Treynor比率越高,表明资产的风险调整后的收益越高。
3. Jensen's AlphaJensen's Alpha是衡量资产超额收益的指标。
CPA《财务成本管理》刘成举 基础班 第4章 单项资产的风险和报酬+证券组合的预期报酬率和标准差
6
i
x yi y
2
r=
x x
n i 1 i
y y
n i 1 i
2
(1)-1≤r≤1 (2)相关系数=-1,表示一种证券报酬的增长与另一种证券报 酬的减少成比例 (3)相关系数=1,表示一种证券报酬率的增长总是与另一种 证券报酬率的增长成比例 (4)相关系数=0,不相关。
从图 4—7 可以看到,给出例子的报酬率呈正态分布,其主要特征是曲线为对称的钟形。实 际上并非所有问题都按正态分布。但是,按照统计学的理论,不论总体分布是正态还是非正 态,当样本很大时,其样本平均数都呈正态分布。 (三)预期值 随机变量的各个取值,以相应的概率为权数的加权平均数,叫做随机变量的预期值。
பைடு நூலகம்
预期值(
K
)=
(P K )
i i i 1
N
据此计算: 预期报酬率(A)=0.3×90%+0.4×15%+0.3×(-60%)=15% 预期报酬率(B)=0.3×20%+0.4×15%+0.3×10% =15% 两者的预期报酬率相同,但其概率分布不同。A 项目的报酬率的分散程度大,变动范围在 -60%~90%之间;B 项目的报酬率的分散程度小,变动范围在 10%~20%之间。这说明两 个项目的报酬率相同,但风险不同。为了定量地衡量风险大小,还要使用统计学中衡量概率 分布离散程度的指标。
r=
rA
j1 j
m
j
2、标准差与相关性 证券组合的标准差, 并不是单个证券标准差的简单加权平均。 证券组合的风险不仅取决于组 合内的各证券的风险,还取决于各个证券之间的关系。 【例 4-11】假设投资 100 万元,A 和 B 各占 50%。如果 A 和 B 完全负相关,即一个变量的 增加值永远等于另一个变量的减少值。组合的风险被全部抵销,见表 4-3 所示。如果 A 和 B 完全正相关, 即一个变量的增加值永远等于另一个变量的增加值。 组合的风险不减少也不扩 大,见表 4-4 所示。
相关第四节风险和报酬

相关附件第四节风险和报酬一、风险的概念1风险是指预期结果的不确定性。
风险不仅包含负面效应的不确定性,还包含正面效应的不确定性。
2 投资组合理论出现以后,人们认识到投资多样化能够降低风险。
当投资组合中的资产多样化到一定程度后,特殊风险能够被忽略,而只关心系统风险。
因此,在投资组合理论出现以后,风险是指投资组合的系统风险,既不是指单个资产的收益变动性,也不是指投资组合的全部风险。
3 资本资产定价模型出现以后,单项资产的系统风险计量问题得到解决。
投资风险被定义为资产对投资组合风险的奉献,或者者说是指该资产收益率与市场组合收益率之间的有关性。
衡量这种有关性的指标被称之β系数。
4.与收益有关的风险才是财务管理中所说的风险。
5.在使用风险概念的时候,不要混淆投资对象本身固有的风险与投资人需要承担的风险。
投资对象的风险具有客观性,但投资人是否去冒风险与冒多大的风险,是主观决定的。
二、单项资产的风险与报酬1 概率:用来表示随机事件发生可能性大小的数值。
2 概率分布:离散型分布与连续型分布3 预期值:随机变量的各个取值,以相应的概率为权数的加权平均数叫做随机变量的预期值 (财务管理中的预期值事实上就是以概率为权数的加权平均报酬率) 预期值(K )=)(1i Ni i K P ⋅∑=4 离散程度(方差与标准差)表示随机变量离散程度的量数,最常用的是方差与标准差。
(1)方差 (略,由于财管更常用的是标准差)(2)标准差公式一、 总体标准差=NK K Ni i ∑=-12)( 公式二、 样本标准差=1)(12--∑=n K Kn i i式中:n 表示样本容量(个数),n-1称之自由度。
公式三、:标准差(σ)=∑=⨯-ni i iP K K12)((在已经明白每个变量值概率i P 的情况下)(3)变化系数是标准差与均值的比,是用相对数表示的离散程度。
变化系数=均值标准差=Kσ(在预期报酬率相同的情况下,可用标准差来衡量风险,;但当预期值不一致的时候,只能用变化系数衡量风险)三、投资组合的风险与报酬投资组合理论认为:若干种证券构成的投资组合,其收益是这些证券收益的加权平均数,但是其风险并不是这些证券风险的加权平均风险,故投资组合能降低风险。
2020年注册会计师风险的含义、单项投资的风险和报酬、投资组合的风险和报酬(1)知识
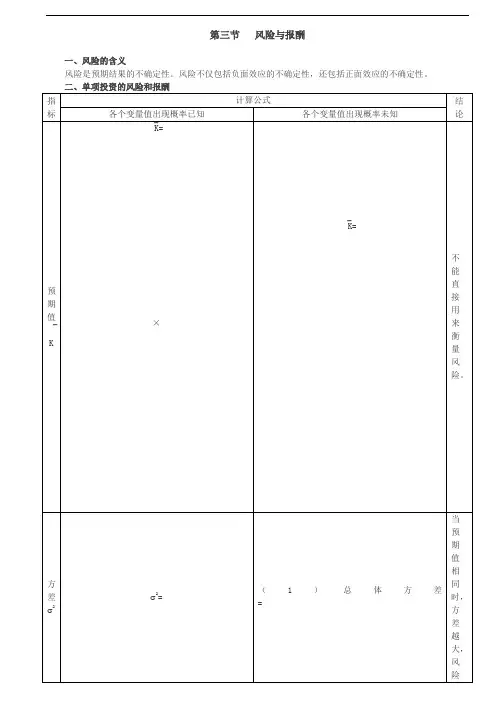
【解析】根据⎺K=×项目A期望报酬率预期值:0.2×15%+0.6×10%+0.2×0=9%项目B期望报酬率预期值:0.3×20%+0.4×15%+0.3×(-10%)=9%项目A期望报酬率的标准差:σ==4.9%项目B期望报酬率的标准差:==12.61%项目A的变异系数=4.9%/9%=0.544项目B的变异系数=12.61%/9%=1.4由于两个项目的期望报酬率预期值相同,可以直接根据标准差就判断风险高低,即项目B风险高。
如果两个项目的期望报酬率预期值不同,则需要按照变异系数判断风险高低。
三、投资组合的风险和报酬投资组合理论认为,若干种证券组成的投资组合,其收益是这些证券收益的加权平均数,但是其风险不是这些证券风险的加权平均风险,投资组合能降低风险。
(一)证券组合的期望报酬率(各种证券期望报酬率的加权平均数)r p=其中:r 是第j种证券的期望报酬率;A 是第j种证券在全部投资额中的比重;m是组合中的证券种类总数。
【结论及拓展】1.证券组合期望报酬率的决定因素有两个:单项证券各自的期望报酬率及所占比重;2.资金全部投资于最高期望报酬率的资产,可获得最高组合收益率;3.资金全部投资于最低期望报酬率的资产,只能获得最低组合收益率。
【手写板】【结论及拓展】1.证券组合期望报酬率的决定因素有两个:单项证券各自的期望报酬率及所占比重;2.资金全部投资于最高期望报酬率的资产,可获得最高组合收益率;3.资金全部投资于最低期望报酬率的资产,只能获得最低组合收益率。
(二)投资组合的风险计量证券组合的风险不仅取决于组合内的各证券的风险,还取决于各个证券之间的关系。
1.投资组合报酬率概率分布的标准差σp=其中:m是组合内证券种类总数;A j是第j种证券在投资总额中的比例;A k是第k种证券在投资总额中的比例;σjk是第j种证券与第k种证券报酬率的协方差。
单项资产的风险与风险报酬衡量

单项资产的风险与风险报酬衡量一、引言在投资领域,了解和评估资产的风险和风险报酬是非常重要的。
本文将探讨单项资产的风险及其如何衡量风险报酬。
二、风险的定义和分类1. 风险的定义:风险是指投资者在投资过程中可能遭受的不确定性和潜在损失。
2. 风险的分类:风险可以分为系统性风险和非系统性风险。
- 系统性风险:也称为市场风险,指的是整个市场或者经济体系的风险,例如金融危机、政治不稳定等。
- 非系统性风险:也称为特定风险,指的是特定公司或者行业面临的风险,例如产品质量问题、管理层变动等。
三、风险的衡量方法1. 风险指标:常用的风险指标有标准差、方差和贝塔系数等。
- 标准差:用于衡量资产收益的波动性,标准差越大,风险越高。
- 方差:是标准差的平方,也用于衡量资产收益的波动性。
- 贝塔系数:用于衡量资产相对于市场的波动性,贝塔系数大于1表示资产波动性高于市场,小于1表示波动性低于市场。
2. 风险报酬比率:风险报酬比率是衡量投资回报与风险之间关系的指标。
- 夏普比率:夏普比率是投资回报与风险之间的比率,计算公式为(资产回报率-无风险利率)/资产回报率的标准差。
- 特雷诺比率:特雷诺比率是衡量超额回报与风险之间关系的指标,计算公式为(资产回报率-无风险利率)/资产贝塔系数。
四、案例分析以股票投资为例,假设有两只股票A和B,以下是它们的风险和风险报酬数据:股票A:年化收益率为10%,标准差为15%股票B:年化收益率为8%,标准差为10%1. 风险比较:通过比较标准差,可以看出股票A的风险高于股票B,因为标准差更大。
2. 风险报酬比较:计算夏普比率和特雷诺比率来比较两只股票的风险报酬。
- 夏普比率:假设无风险利率为3%,则股票A的夏普比率为(10%-3%)/15% = 0.47,股票B的夏普比率为(8%-3%)/10% = 0.50。
可以看出,股票B的夏普比率稍高,表示在单位风险下获得的回报更高。
- 特雷诺比率:假设无风险利率为3%,股票A的贝塔系数为1.2,股票B的贝塔系数为0.8。
单项资产的风险与风险报酬衡量
单项资产的风险与风险报酬衡量一、引言在金融市场中,投资者面临着各种风险,包括市场风险、信用风险、流动性风险等。
了解和衡量资产的风险是投资者做出明智投资决策的重要前提。
本文将重点讨论单项资产的风险与风险报酬衡量的方法和指标。
二、风险的定义与分类风险是指投资者在进行投资活动时所面临的不确定性和潜在损失的可能性。
根据风险来源的不同,可以将风险分为系统性风险和非系统性风险。
系统性风险是指与整个市场相关的风险,如经济衰退、政策变化等;非系统性风险是指与特定资产相关的风险,如公司破产、行业竞争等。
三、风险的衡量方法1. 历史风险测度历史风险测度是通过分析过去一段时间的资产回报率来衡量风险。
常用的历史风险测度方法有标准差、方差和协方差等。
标准差是最常用的风险测度方法,它衡量资产回报率的波动性。
方差是标准差的平方,它衡量资产回报率与其均值之间的偏离程度。
协方差则是衡量两个资产之间的相关性。
2. 预期风险测度预期风险测度是通过分析资产未来回报的概率分布来衡量风险。
常用的预期风险测度方法有价值-at-风险、风险价值和概率分布等。
价值-at-风险是指在给定置信水平下,资产可能面临的最大损失。
风险价值是在给定置信水平下,资产可能面临的损失金额。
概率分布则是通过对资产未来回报的概率进行建模,来计算资产的风险。
四、风险报酬衡量指标1. 夏普比率夏普比率是衡量资产风险调整后的报酬的指标。
它将资产的超额回报除以资产的波动性,以衡量每单位风险所获得的超额回报。
夏普比率越高,表示资产的风险调整后的报酬越好。
2. 特雷诺比率特雷诺比率是衡量资产风险调整后的报酬的指标。
它将资产的超额回报除以资产的系统性风险,以衡量每单位系统性风险所获得的超额回报。
特雷诺比率越高,表示资产的风险调整后的报酬越好。
3. 索提诺比率索提诺比率是衡量资产风险调整后的报酬的指标。
它将资产的超额回报除以资产的下行风险,以衡量每单位下行风险所获得的超额回报。
索提诺比率越高,表示资产的风险调整后的报酬越好。
单项资产的风险与风险报酬衡量
单项资产的风险与风险报酬衡量1. 引言在金融领域,投资者通常会关注资产的风险与风险报酬,这是投资决策的重要考量因素之一。
本文将探讨单项资产的风险与风险报酬的衡量方法,以匡助投资者做出更明智的投资决策。
2. 单项资产的风险衡量风险是指投资者在持有某项资产时面临的不确定性和可能的损失。
常见的单项资产风险衡量方法有标准差、方差和协方差等。
2.1 标准差标准差是衡量资产收益波动性的常用指标。
它衡量资产收益与其平均收益之间的偏离程度。
标准差越大,资产的风险越高。
例如,某只股票的年度收益率为10%,标准差为5%,则意味着该股票的收益可能在正负5%的范围内波动。
2.2 方差方差是标准差的平方,也是衡量资产收益波动性的指标。
方差的计算方法是将每一个收益值与平均收益值的差异平方后求平均。
方差越大,资产的风险越高。
2.3 协方差协方差衡量两个资产收益之间的相关性。
如果两个资产的收益变化趋势一致,即正相关,那末它们的协方差为正值;如果两个资产的收益变化趋势相反,即负相关,那末它们的协方差为负值。
协方差越大,表示两个资产的收益变化越不稳定,风险越高。
3. 单项资产的风险报酬衡量风险报酬是指投资者在持有某项资产时所能获得的收益与承担的风险之间的关系。
常见的单项资产风险报酬衡量方法有夏普比率、信息比率和索提诺比率等。
3.1 夏普比率夏普比率是衡量资产每承担一单位风险所能获得的超额收益的指标。
夏普比率的计算公式为(资产收益率-无风险收益率) / 资产收益波动性。
夏普比率越高,表示资产每承担一单位风险所获得的超额收益越多。
3.2 信息比率信息比率是衡量基金经理超额收益与风险之间的关系的指标。
信息比率的计算公式为(基金经理超额收益-基准指数超额收益) / 基金经理超额收益的波动性。
信息比率越高,表示基金经理在超额收益方面的表现越好。
3.3 索提诺比率索提诺比率是衡量资产每承担一单位下行风险所能获得的超额收益的指标。
索提诺比率的计算公式为(资产收益率-无风险收益率) / 资产下行风险。
单项资产的风险与风险报酬衡量
单项资产的风险与风险报酬衡量一、引言在投资领域,风险和回报是密不可分的。
对于投资者而言,了解和衡量单项资产的风险与风险报酬是做出明智投资决策的关键。
本文将介绍单项资产的风险和风险报酬的概念,并探讨常用的衡量方法。
二、单项资产的风险单项资产的风险是指投资者在持有该资产期间可能遭受的损失。
风险的大小取决于多种因素,包括市场波动性、行业前景、公司财务状况等。
以下是几种常见的衡量单项资产风险的方法:1. 波动性波动性是衡量资产价格波动程度的指标。
一般来说,波动性越大,资产风险越高。
常用的波动性指标包括标准差、历史波动率等。
2. 贝塔系数贝塔系数衡量资产相对于市场整体波动的程度。
贝塔系数大于1表示资产波动大于市场,小于1表示资产波动小于市场。
贝塔系数为负数表示资产与市场呈现负相关关系。
3. 历史回撤历史回撤是指资产价格在某一段时间内跌幅的最大值。
较大的历史回撤意味着资产的风险较高。
4. 风险价值风险价值是一种衡量资产风险的方法,它表示在特定置信水平下,投资者可能遭受的最大损失。
风险价值越高,资产风险越大。
三、单项资产的风险报酬风险报酬是指投资者在持有资产期间可能获得的回报。
投资者通常希望在承担一定风险的同时获得较高的回报。
以下是几种常见的衡量单项资产风险报酬的方法:1. 收益率收益率是衡量资产回报的常用指标。
它可以通过计算资产价格的变化、股息收入等来确定。
高收益率通常意味着较高的风险。
2. 夏普比率夏普比率衡量单位风险所获得的超额回报。
夏普比率越高,表示单位风险所获得的回报越多。
3. 特雷诺比率特雷诺比率是基金经理绩效评估的常用指标,它衡量单位承担风险所获得的超额回报。
特雷诺比率越高,表示单位风险所获得的回报越多。
4. Jensen's alphaJensen's alpha是一种衡量资产相对于市场整体表现的指标。
正的Jensen's alpha表示资产相对于市场有超额回报,负的Jensen's alpha表示资产表现不如市场。
单项资产的风险与风险报酬衡量
单项资产的风险与风险报酬衡量一、引言在投资领域,风险与收益是密切相关的。
了解和衡量单项资产的风险与风险报酬是投资决策的关键因素之一。
本文将详细介绍单项资产的风险和风险报酬的衡量方法,以帮助投资者做出明智的投资决策。
二、单项资产的风险衡量方法1. 标准差标准差是衡量单项资产风险的常用方法之一。
它衡量资产收益率与其平均收益率之间的偏离程度。
标准差越大,表示资产的风险越高。
投资者可以通过计算历史数据或使用金融模型来计算标准差。
2. 历史回报率历史回报率是衡量单项资产风险的另一种方法。
它通过分析资产过去一段时间的回报率来评估风险水平。
较高的历史回报率意味着资产的风险较低,而较低的历史回报率意味着资产的风险较高。
3. 债券评级对于债券等固定收益资产,债券评级是衡量风险的重要指标之一。
债券评级机构通过评估债券发行人的信用状况来给予债券评级,投资者可以根据债券评级来评估债券的风险水平。
三、单项资产的风险报酬衡量方法1. 夏普比率夏普比率是衡量资产风险调整后的风险报酬的常用指标。
它将资产的超额回报率与资产的波动性相比较。
夏普比率越高,表示资产的风险调整后的回报越高。
2. 信息比率信息比率是衡量资产风险调整后的风险报酬的另一种方法。
它将资产的超额回报率与资产的跟踪误差相比较。
信息比率越高,表示资产的风险调整后的回报越高。
3. 资本资产定价模型(CAPM)CAPM是一种常用的资产定价模型,用于衡量资产的风险与预期回报之间的关系。
该模型通过考虑资产的系统性风险(β值)和市场的风险溢价来计算资产的预期回报。
投资者可以使用CAPM来评估资产的风险报酬。
四、案例分析以股票投资为例,假设有两只股票A和B,投资者希望评估它们的风险和风险报酬。
1. 风险衡量通过计算股票A和B的标准差,可以得出它们的风险水平。
假设股票A的标准差为10%,股票B的标准差为15%。
根据标准差的比较,股票B的风险高于股票A。
2. 风险报酬衡量使用夏普比率和信息比率来评估股票A和B的风险调整后的风险报酬。