
邮储银行渠道建设
邮储银行示范网点建设浅析
百度文库 -
让每个人平等地提升自我
1 邮储银行示范网点建设浅析
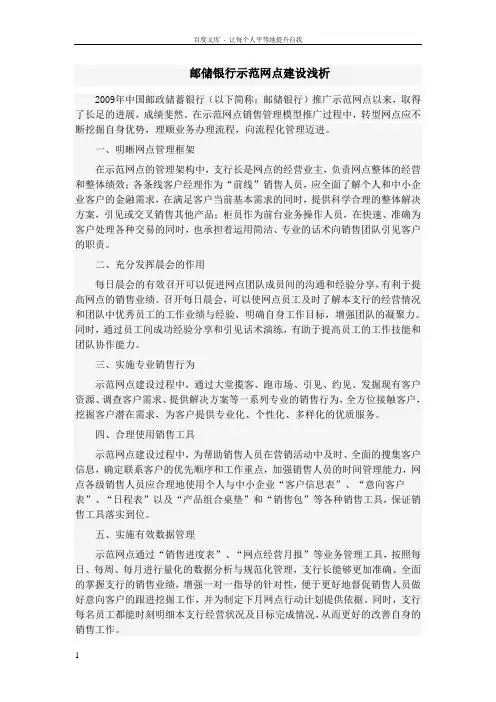
2009年中国邮政储蓄银行(以下简称:邮储银行)推广示范网点以来,取得了长足的进展,成绩斐然。在示范网点销售管理模型推广过程中,转型网点应不断挖掘自身优势,理顺业务办理流程,向流程化管理迈进。
一、明晰网点管理框架
在示范网点的管理架构中,支行长是网点的经营业主,负责网点整体的经营和整体绩效;各条线客户经理作为“前线”销售人员,应全面了解个人和中小企业客户的金融需求,在满足客户当前基本需求的同时,提供科学合理的整体解决方案,引见或交叉销售其他产品;柜员作为前台业务操作人员,在快速、准确为客户处理各种交易的同时,也承担着运用简洁、专业的话术向销售团队引见客户的职责。
二、充分发挥晨会的作用
每日晨会的有效召开可以促进网点团队成员间的沟通和经验分享,有利于提高网点的销售业绩。召开每日晨会,可以使网点员工及时了解本支行的经营情况和团队中优秀员工的工作业绩与经验,明确自身工作目标,增强团队的凝聚力。同时,通过员工间成功经验分享和引见话术演练,有助于提高员工的工作技能和团队协作能力。
三、实施专业销售行为
示范网点建设过程中,通过大堂揽客、跑市场、引见、约见、发掘现有客户资源、调查客户需求、提供解决方案等一系列专业的销售行为,全方位接触客户,挖掘客户潜在需求,为客户提供专业化、个性化、多样化的优质服务。
四、合理使用销售工具
示范网点建设过程中,为帮助销售人员在营销活动中及时、全面的搜集客户信息,确定联系客户的优先顺序和工作重点,加强销售人员的时间管理能力,网点各级销售人员应合理地使用个人与中小企业“客户信息表”、“意向客户表”、“日程表”以及“产品组合桌垫”和“销售包”等各种销售工具,保证销售工具落实到位。
五、实施有效数据管理
示范网点通过“销售进度表”、“网点经营月报”等业务管理工具,按照每日、每周、每月进行量化的数据分析与规范化管理,支行长能够更加准确、全面的掌握支行的销售业绩,增强一对一指导的针对性,便于更好地督促销售人员做好意向客户的跟进挖掘工作,并为制定下月网点行动计划提供依据。同时,支行每名员工都能时刻明细本支行经营状况及目标完成情况,从而更好的改善自身的销售工作。 百度文库 - 让每个人平等地提升自我
邮储银行业务创新案例

邮储银行业务创新案例:邮储银行“智慧金融服务平台”项目
1. 案例背景
邮储银行作为中国最大的零售商业银行之一,一直致力于推动金融科技创新,提升金融服务效率和用户体验。为了满足客户多样化的金融需求,邮储银行决定通过建设“智慧金融服务平台”,实现线上线下一体化、多渠道、全方位的金融服务。
2. 案例过程
2.1 需求分析与规划
邮储银行首先进行了市场调研和用户需求分析,发现客户对金融服务的要求越来越高,期望能够随时随地进行便捷、安全、高效的交易和查询。基于这些发现,邮储银行确立了以下目标: - 建设一个集成多种金融服务的综合平台; - 提供全天候无缝连接的线上线下交互模式; - 提升用户体验,提供个性化的金融产品和服务。
2.2 平台建设与技术支持
邮储银行与多家科技公司合作,共同建设“智慧金融服务平台”。平台采用了先进的云计算、大数据、人工智能等技术,以满足高并发、高可用的业务需求。具体的建设过程如下: - 建立稳定可靠的基础架构:邮储银行投入大量资源建设云计算基础设施,确保平台的稳定性和可扩展性。 - 数据整合与分析:通过将各个业务系统的数据进行整合和分析,为用户提供个性化、精准的金融服务。 - 引入人工智能技术:邮储银行引入了自然语言处理、机器学习等人工智能技术,在平台上实现智能客服和智能推荐功能。
2.3 用户体验优化
为了提升用户体验,邮储银行在平台上进行了一系列优化措施: - 设计简洁直观的界面:通过用户界面设计优化,简化操作流程,提高用户使用效率和满意度。 -
引入生物识别技术:为了增强安全性和便捷性,邮储银行引入了指纹识别、人脸识别等生物识别技术,取代传统的密码验证方式。 - 提供个性化推荐:基于用户的历史交易数据和行为分析,邮储银行能够向用户提供个性化的金融产品和服务推荐。
3. 案例结果
通过“智慧金融服务平台”的建设,邮储银行取得了一系列显著成果: - 提升了金融服务效率:平台实现了线上线下一体化服务,客户无需到银行网点即可完成多种金融交易和查询,大大提升了金融服务效率。 - 改善了用户体验:通过优化界面设计、引入生物识别技术和个性化推荐等功能,邮储银行成功提升了用户体验和满意度。 - 推动了业务创新:平台建设过程中引入的云计算、大数据、人工智能等先进技术,为邮储银行未来的业务创新奠定了基础。
邮储银行合理化发展建议

邮储银行合理化发展建议
邮储银行是我们中国的商业银行,在工作服务上,我们可以提出合理化得建议来促进发展。店铺为大家精心准备了邮储银行工作发展建议,欢迎大家前来阅读。
邮储银行合理化发展建议篇一
首先,很荣幸有机会能在这里谈谈我对邮储银行的看法。 中国邮政储蓄银行有限责任公司于2007年3月20日正式挂牌成立,是在改革邮政储蓄管理体制的基础上组建的银行。截止20xx年已建成覆盖全国城乡网点面最广、交易额最多的个人金融服务网络,拥有网点3.6万个。相比其他几家银行,中国邮政储蓄银行虽然有起步晚的劣势,但是在国家大力扶持“三农”的政策下,具有其他银行难以复制、无法比拟的竞争力。下面简单谈一下我对邮政银行的一些认识:
一、覆盖面广
邮储银行是在邮政储蓄的基础上发展而来的,所以具有 “高覆盖、低成本”的优势。孟州有13个乡镇都有13个邮政网点,平均每个乡镇都有邮政储蓄设点,覆盖率高达100%。不但在我市是这样,就是在一些偏远农村地区,也有邮政储蓄设点。这种遍布城市居民聚居区和农村各乡镇的网点,覆盖面之大,为邮储银行开发横跨城乡的金融服务奠定了深厚的基础。
二、网点布局优势
邮储银行的网点布局具有一定的特征。孟州城乡网点分布来看,只有2个网点位于城区,占总数的15%。而乡镇的网点占比为为11个,占总数的85%。窥一斑而知全豹,邮储银行的这种网点布局,与
我国目前所采取的发展战略协同发展相契合。我国目前重点实行支持“三农”发展、中部崛起、西部大开发的发展战略,以缩短东西部的经济差距,然而,发展西部离不开金融的支撑,因此在国家政策倾斜的背景下,我国邮储银行网点布局具有得天独厚的优势,其网点主要分布在中西部与农村地区,这刚好为我国实现经济的发展提供了条件,也为邮储银行自身的长远发展提供了机遇。邮储银行可以在为乡村发展极提供资金支撑的同时促使自身获得较快的发展。
三、城乡贯通的网络优势
邮储银行是城乡经济贯通的重要金融机构。在我们孟州市,农村得外出务工人员不在少数,他们所得的工资报酬一般来说都需通过金融机构汇到老家,而邮储银行由于其横贯城乡的网络优势使得它具备了满足外出打工农民的金融需求的条件。
邮储银行重庆分行 崭新风貌服务未来
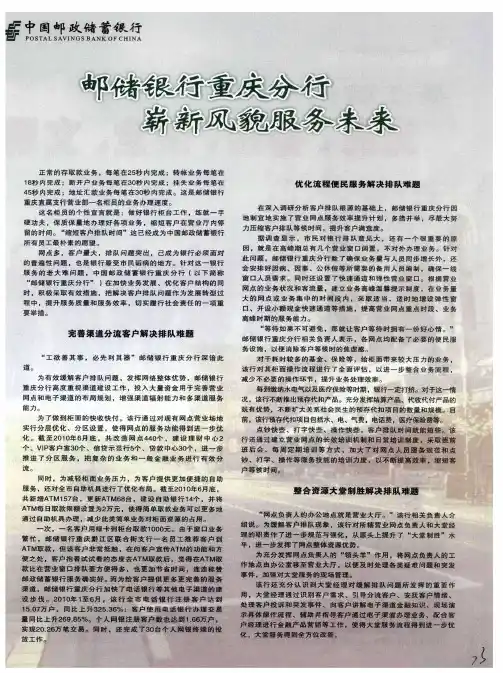
中国邮政储蓄银行 POSTAL SAVINGS BANK OF CHINA 邮储银行重庆分行 崭新风貌服务未来 正常的存取款业务.每笔在25秒内完成;转帐业务每笔在 18秒内完成;新开户业务每笔在30秒内完成:挂失业务每笔在 45秒内完成;地址汇款业务每笔在30秒内完成。这是邮储银行 重庆直属支行营业部一名柜员的业务办理速度。 这名柜员的个性宣言就是:做好银行柜台工作,练就一手 硬功夫。保质保量地办理好各项业务,缩短客户在营业厅内停 留的时间。“缩短客户排队时间”这已经成为中国邮政储蓄银行 所有员工最朴素的愿望。 网点多,客户量大,排队问题突出。已成为银行必须面对 的普遍性问题,也是银行最受市民诟病的地方。针对这一银行 服务的老大难问题。中国邮政储蓄银行重庆分行(以下简称 “邮储银行重庆分行”)在加快业务发展、优化客户结构的同 时,积极采取有效措施。把解决客户排队问题作为发展转型过 程中。提升服务质量和服务效率,切实履行社会责任的一项重 要举措。 完善渠道分流客户解决排队难题 “工欲善其事。必先利其器”邮储银行重庆分行深谙此 道。 为有效缓解客户排队问题,发挥网络整体优势。邮储银行 重庆分行高度重视渠道建设工作。投入大量资金用于完善营业 网点和电子渠道的布局规划.增强渠道辐射能力和多渠道服务 能力。 为了做到柜面的快收快付,该行通过对现有网点营业场地 实行分层优化、分区设置.使得网点的服务功能得到进一步优 化。截至2010年6月底,共改造网点440个.建设理财中心2 个、VlP客户室30个、信贷示范行5个、贷款中,L,30个.进一步 推进了分区服务,把复杂的业务和一般金融业务进行有效分 流。 同时。为减轻柜面业务压力。为客户提供更加便捷的自助 服务。还对全市自助机具进行了优化布局。截至2010年6月底. 共新增ATM157台,更新ATM68台.建设自助银行14个.并将 ATM每日取款限额设置为2万元。使得简单取款业务可以更多地 通过自助机具办理,减少此类简单业务对柜面资源的占用。 一次。一名客户用绿卡到柜台取款1000元。由于窗口业务 繁忙,邮储银行重庆黔江区联合街支行一名员工推荐客户到 ATM取款。但该客户非常抵触。在向客户宣传ATM的功能和方 便之处。客户抱着试试看的态度去ATM取款后。觉得在ATM取 款比在营业窗口排队要方便得多。也更加节省时间。连连称赞 邮政储蓄银行服务确实好。而为给客户提供更多更完善的服务 渠道,邮储银行重庆分行加快了电话银行等其他电子渠道的建 设步伐。2010年1至6月.该行全市电话银行注册客户达到 15.07万户,同比上升325.36%;客户使用电话银行办理交易 量同比上升269.85%。个人网银注册客户数也达到 1.66万户。 实现20.26万笔交易。同时,还完成了30台个人网银终端的投 放工作。 :。… 优化流程便民服务解决排队难题 在深入调研分析客户排队根源的基础上,邮储银行重庆分行因 地制宜地实施了营业网点服务效率提升计划,多措并举.尽最大努 力压缩客户排队等候时间,提升客户满意度。 据调查显示,市民对银行排队意见大,还有一个很重要的原 因.就是在高峰期总有几个营业窗口闲置。不对外办理业务。针对 此问题。邮储银行重庆分行除了确保业务置与人员同步增长外.还 会安排好因病、因事、公休假等所需要的备用人员编制,确保一线 窗口人员需求。同时还设置了快速通道和弹性营业窗口。根据营业 网点的业务状况和客流量.建立业务高峰温馨提示制度.在业务量 大的网点或业务集中的时间段内。采取适当、适时地增设弹性窗 口、开设小额现金快速通道等措施,提高营业网点重点时段、业务 高峰时期的服务能力。 “等待如果不可避免。那就让客户等待时拥有一份好心情。” 邮储银行重庆分行相关负责人表示,各网点均配备了必要的便民服 务设施,以便消除客户等候时的焦虑感。 对于耗时较多的基金、保险等.给柜面带来较大压力的业务。 该行对其柜面操作流程进行了全面评估,以进一步整合业务流程. 减少不必要的操作环节,提升业务处理效率。 每到缴纳水电气以及医疗保险等时期,银行~定打挤。对于这一情 况.该行不断推出预存代扣产品。充分发挥结算产品、代收代付产品的 既有优势。不断扩大关系社会民生的预存代扣项目的数量和规模。目 前。该行预存代扣项目包括水、电、气费,电话费,医疗保险费等。 点钞快些、打字快些、操作快些,客户排队时间就能短些。该 行还通过建立营业网点的长效培训机制和日常培训制度。采取班前 班后会、每周定期培训等方式。加大了对网点人员服务规范和点 钞、打字、操作等服务技能的培韧l力度。以不断提高效率。缩短客 户等候时间。 整合资源大堂制胜解决排从难题 “网点负责人的办公地点就是营业大厅。”该行相关负责人介 绍说。为缓解客户排队现象.该行对所辖营业网点负责人和大堂经 理的职责作了进一步规范与强化,从源头上提升了“大堂制胜”水 平,进一步发挥了网点整体资源优势。 为充分发挥网点负责人的“领头羊”作用。将网点负责人的工 作地点由办公室移至营业大厅。以便及时处理各类疑难问题和突发 事件。加强对大堂服务的现场管理。 该行还充分认识到大堂经理对缓解排队问题所发挥的重要作 用。大堂经理通过识别客户需求、引导分流客户、安抚客户情绪、 处理客户投诉和突发事件、向客户讲解电子渠道金融知识、现场演 示具体操作流程、辅助并指导客户通过电子渠道办埋业务、配合客 户经理进行金融产品营销等工作.使得大堂服务流程得到进一步优 化。大堂服务得到全方位改善。
D邮储银行企业文化建设研究(一版)
D邮储银行企业文化建设研究
摘要
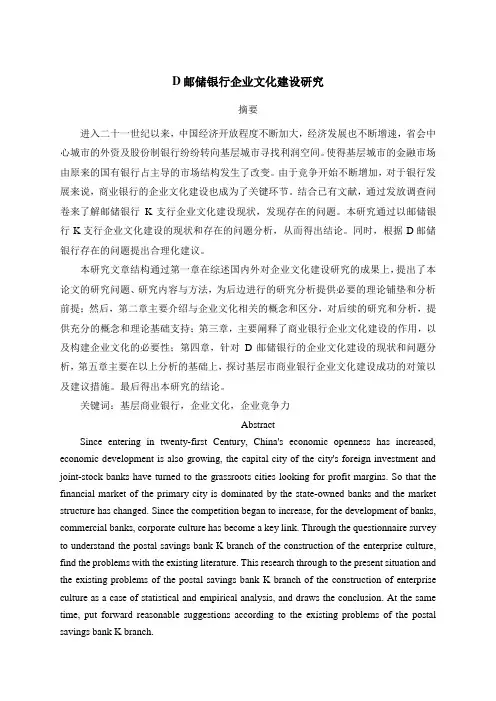
进入二十一世纪以来,中国经济开放程度不断加大,经济发展也不断增速,省会中心城市的外资及股份制银行纷纷转向基层城市寻找利润空间。使得基层城市的金融市场由原来的国有银行占主导的市场结构发生了改变。由于竞争开始不断增加,对于银行发展来说,商业银行的企业文化建设也成为了关键环节。结合已有文献,通过发放调查问卷来了解邮储银行K支行企业文化建设现状,发现存在的问题。本研究通过以邮储银行K支行企业文化建设的现状和存在的问题分析,从而得出结论。同时,根据D邮储银行存在的问题提出合理化建议。
本研究文章结构通过第一章在综述国内外对企业文化建设研究的成果上,提出了本论文的研究问题、研究内容与方法,为后边进行的研究分析提供必要的理论铺垫和分析前提;然后,第二章主要介绍与企业文化相关的概念和区分,对后续的研究和分析,提供充分的概念和理论基础支持;第三章,主要阐释了商业银行企业文化建设的作用,以及构建企业文化的必要性;第四章,针对D邮储银行的企业文化建设的现状和问题分析,第五章主要在以上分析的基础上,探讨基层市商业银行企业文化建设成功的对策以及建议措施。最后得出本研究的结论。
关键词:基层商业银行,企业文化,企业竞争力
Abstract
Since entering in twenty-first Century, China's economic openness has increased,
economic development is also growing, the capital city of the city's foreign investment and
joint-stock banks have turned to the grassroots cities looking for profit margins. So that the
financial market of the primary city is dominated by the state-owned banks and the market
邮储银行新型信用村建设分析
邮储银行新型信用村建设分析
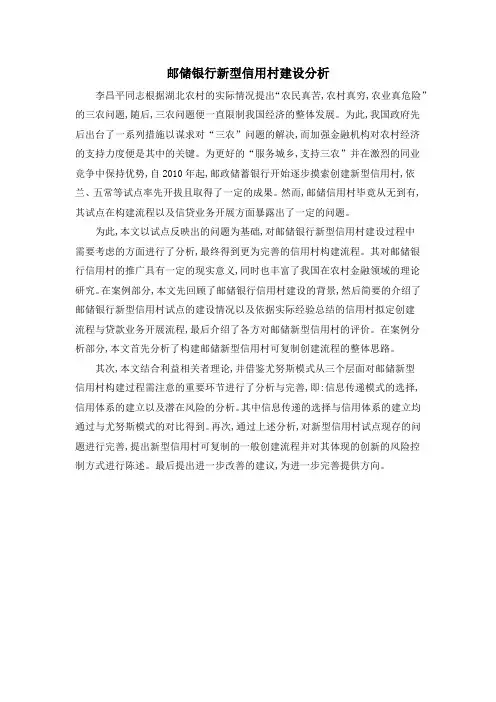
李昌平同志根据湖北农村的实际情况提出“农民真苦,农村真穷,农业真危险”的三农问题,随后,三农问题便一直限制我国经济的整体发展。为此,我国政府先后出台了一系列措施以谋求对“三农”问题的解决,而加强金融机构对农村经济的支持力度便是其中的关键。为更好的“服务城乡,支持三农”并在激烈的同业竞争中保持优势,自2010年起,邮政储蓄银行开始逐步摸索创建新型信用村,依兰、五常等试点率先开拔且取得了一定的成果。然而,邮储信用村毕竟从无到有,其试点在构建流程以及信贷业务开展方面暴露出了一定的问题。
为此,本文以试点反映出的问题为基础,对邮储银行新型信用村建设过程中需要考虑的方面进行了分析,最终得到更为完善的信用村构建流程。其对邮储银行信用村的推广具有一定的现实意义,同时也丰富了我国在农村金融领域的理论研究。在案例部分,本文先回顾了邮储银行信用村建设的背景,然后简要的介绍了邮储银行新型信用村试点的建设情况以及依据实际经验总结的信用村拟定创建流程与贷款业务开展流程,最后介绍了各方对邮储新型信用村的评价。在案例分析部分,本文首先分析了构建邮储新型信用村可复制创建流程的整体思路。
其次,本文结合利益相关者理论,并借鉴尤努斯模式从三个层面对邮储新型信用村构建过程需注意的重要环节进行了分析与完善,即:信息传递模式的选择,信用体系的建立以及潜在风险的分析。其中信息传递的选择与信用体系的建立均通过与尤努斯模式的对比得到。再次,通过上述分析,对新型信用村试点现存的问题进行完善,提出新型信用村可复制的一般创建流程并对其体现的创新的风险控制方式进行陈述。最后提出进一步改善的建议,为进一步完善提供方向。
乡村振兴背景下打造邮储银行特色“三农”金融服务模式探究
邮政研究Studies on Posts第38卷第1期2022年1月Vol. 38 No. 1Jan. 2022DOI: 10.13955/j.yzyj.2022.01.09.03乡村振兴背景下打造邮储银行 特色“三农"金融服务模式探究吴建武I,许艺2,黄本松暮杨桂仁",卜玲§(1.中国邮政储蓄银行福建省分行,福建 福州350001;2. 中国邮政储蓄银行厦门分行,福建 厦门361000;3. 中国邮政储蓄參I行北海市分行,广西 北海 536000;4. 中邮证券浙江省分公司,浙江 杭州310088;5. 中国邮政储蓄银行黑龙江省分行,黑龙江哈尔滨150000 )摘 要:立足新时代国家推进乡村振兴战略的新形势,坚持问题导向,探讨了邮储银行 特色“三农”金融服务模式,在金融助力乡村振兴的同时,做优做强邮储银行的“三农” 金融业务,实现社会效益和经济效益双提升。关键词:乡村振兴;“三农”金融;数字化;中图分类号:F61 文献标识码:A信息化“十四五”时期,国家农业农村建设步伐将加 快,农业农村发展内生动力将进一步增强,国家支 农投入不断增加,农村三大产业加快融合发展,“三农”新型经营主体培育不断完善等,伴随着 乡村振兴战略的实施,这些领域都需要大量资金投 入。邮储银行应当抓住机遇,开拓创新,为乡村振 兴战略提供有效的金融服务,帮助农村最大限度释 放生产力。1邮储银行“三农”金融服务的发展情况邮储银行坚决贯彻党中央决策部署,始终立 足自身资源禀赋,坚守服务“三农”定位,金融助 力乡村振兴取得明显成效,涉农信贷投放力度持续 加大,县域基础服务能力更强,科技赋能取得明显 进展,风险管控体系更加健全。其中,惠农合作项 目是中国邮政服务乡村振兴战略的一项重要工作, 通过源头获客,围绕农业产前、产中、产后三个阶 段开展合作,为新型农业经营主体提供金融、寄 递、电商等_揽子综合服务。邮储银行服务“三农” 工作得到了党中央、国务院的肯定,社会影响力和 品牌影响力持续提升。2邮储银行“三农”金融服务存在的不足受国家政策导向、金融科技等因素的影响, 农村金融市场的竞争格局已经发生显著变化。农村 金融市场呈现出大行下沉、数字驱动的特点,同业 竞争日益激烈。目前,乡村振兴战略的深入推进和 先进科技在农村地区的应用,促使农村金融市场格 作者简介:吴建武(1966〜),男,福建闽侯人,高级经济师,主要从事邮政金融服务"三农"研究;许艺(1983〜), 女,福建漳州人,硕士,主要从事党建与业务发展深度融合研究;黄本松(1973〜),男,广西隆安人,主要从事普惠 金融服务研究;杨桂仁(1967〜),男,浙江新昌人,硕士,高级经济师,主要从事党建促发展研究;卜玲(1974〜),女, 辽宁宽甸人,经济师,主要从事银行内控合规研究。收稿日期: 2021—10—18 本刊网址:
邮储银行营运管理工作总结
邮储银行营运管理工作总结
邮储银行营运管理工作总结
一、工作目标和任务
邮储银行营运管理工作是确保银行各项业务的正常运转,保障客户服务质量,维护银行业务形象,提高业务收益的关键性工作。去年,我们团队的工作目标和任务主要包括:
1. 确保各项业务系统的正常运作;2. 提高客户服务满意度;3. 加强信息化建设,优化数据管理;4. 进一步拓展业务渠道,增加收益;5. 智能营运升级,提升管理水平。
二、工作进展和完成情况
在去年的工作中,通过整体规划和重点突破,我们取得了一系列显著的进展和成果:
1. 各项业务系统运作稳定。通过加强对系统的监控和维护,提高了系统的稳定性和可靠性,保障了客户的正常使用。
2. 客户服务满意度提高。对于客户反映的问题和需求,我们积极进行分析和解决,有效提高了客户体验。同时,我们也加强了客户关系管理,提高了客户黏性。
3. 信息化建设取得新进展。我们在内部推广了新的信息化系统,优化了数据管理和分析能力,提高了决策的准确性和效率。 4. 业务渠道拓展不断拓展。我们在客户端、网点和线上银行等多个渠道上不断试点和创新,促进业务的稳定增长。
5. 智能营运升级,良好的管理水平。我们加强了对人员的培训和管理,严格监控运活动动态,加强对风险和合规性的把控,提高了团队整体管理水平。
三、工作难点及问题
在工作中,我们也遇到了一些难点和问题:
1. 对于系统和业务的风险未能完全有效的评估和把控;2.
客户数据的安全问题需要更为重视;3. 对于信息化建设和新业务的推广还需进一步完善。
四、工作质量和压力
邮储银行营运管理工作对于团队成员的技能和能力都有很高的要求,压力较大。尤其是对于系统故障和重大风险的应对,需要及时、精准的决策和处理。但我们团队在安排和分工上均有明确的责任分工和流程,良好的规划和控制能够有效缓解压力,并保障工作的质量。
五、工作经验和教训
对于去年的工作经验和教训主要有以下几点:
农村地区支付服务渠道建设存在的问题及对策
农村地区支付服务渠道建设
存在的问题及对策
口中国农业银行股份有限公司浙江省诸暨市支行胡法根
随着农村经济结构的调整和城
乡一体化进程的加快,农村经济呈 现多元化发展态势,农村地区客户
对银行卡、电话银行、网上银行、
自助设备等电子渠道和惠农通、转
账宝等非现金支付工具的多样化 需求明显增加,因此,创新支付产 品、拓宽支付渠道、实现城乡金融
服务的合理配置是金融部门义不 容辞的职责。近年来,通过金融部
『J的多方努力,农村地区金融渠道 建设有所加强,农村金融服务环境 有了很大改善,但现阶段农村地区
金融服务渠道建设还存在不少急
需解决的问题。
一 农村地区金融服务渠道
建设存在的问题
1.对农村金融服务缺乏整体
认识
当前一些金融部门对金融支持 “三农”服务有片面的认识,认为
“三农”服务就是纯粹的信贷支持,
因此,对农村地区的金融服务渠道
58 建设并不重视,并未将金融产品、 金融信息、金融服务以及电子机 具、自助设备等纳入服务“三农”
的统筹规划之内,造成农村地区金 融结算工具较少,难以满足当前农
村经济发展的需要。 2.农村金融服务环境有待提高
据对诸暨市金融机构物理网点
的调查,全市共有金融机构网点 210家,其中设在城区的有74家,
设在中心镇的有32家,设在其他 乡镇的有104家。但从该市的人口、
地理、经济发展等情况来看,布局
明显缺乏合理性。诸暨市城区的面 积占全市总面积的12.97%,人口
数量占全市总人口的24.96%,金
融机构的数量却占到全市金融机构 总数的35.24%;中心镇的数量占 全市乡镇总数的l9.23%,区域面
积占全市总面积的23.97%,人口 数量占全市总人口的23.71%,金
融机构的数量占到全市金融机构总
数的16.19%;其他乡镇的数量占
全市乡镇总数的78.26%,区域面 积占全市总面积的63.05%,人口 数量占全市总人口的51.32%,金
融机构的数量却仅占全市金融机构 总数的49.52%。从金融机构的设
邮储收单业务发展措施
邮储收单业务发展措施
邮储收单业务是指邮政储蓄银行与其他商户合作,通过POS机等支付终端完成商户收款的服务。以下是几个可以采取的发展措施:
1. 拓展商户资源:积极拓展各类商户资源,包括餐饮、零售、酒店、旅游等不同行业,以满足不同商户的支付需求。同时,可以通过与商户合作,提供定制化的支付解决方案,提高商户满意度和忠诚度。
2. 提高支付安全性:收单业务涉及到商户和消费者的资金安全,因此需要加强支付安全措施。可以采取多种方式,如加强交易密码、验证码等安全验证,对交易数据进行加密和备份等,确保支付过程的安全可靠。
3. 提供综合金融服务:除了收单服务外,可以结合邮政储蓄银行的优势,提供其他综合金融服务,如贷款、理财、信用卡等,为商户和消费者提供更多元化的金融产品和服务。
4. 优化用户体验:提高用户使用体验也是收单业务发展的重要方面。可以优化交易流程,提高交易速度和便捷性,同时提供多种支付方式,如扫码支付、刷卡支付等,满足不同用户的需求。
5. 加强市场推广:通过多种渠道进行市场推广,如线上广告、社交媒体、合作伙伴推广等,提高品牌知名度和影响力,吸引更多商户和消费者使用邮储收单业务。
6. 建立合作生态:与各类支付平台、第三方金融机构、商户等建立合作关系,共同构建良好的支付生态圈,实现资源共享和互利共赢。
7. 提升服务质量:加强服务意识和团队建设,提高服务质量和管理水平。通过定期培训和知识分享,提高员工的专业技能和服务意识,确保为客户提供优质的服务体验。
以上是一些可以采取的发展措施,具体的实施策略需要根据市场需求、竞争状况以及邮政储蓄银行自身的发展战略来制定和调整。