
连环替代法的应用
连环替代法的应用
设F=a×b×c
基数(过去、计划、标准)F0= a0×b0×c0
实际数: F1= a1×b1×c1
实际与基数的差异:F1 - F0
连环替代法应用的基本步骤:
(1)确定对比的基数(过去、计划、标准):F0= A0×B0×C0
(2)替代A因素: A1×B0×C0
(2)-(1):A因素变动对F的影响
(3)替代B因素: A1×B1×C0
(3)-(2):B因素变动对F的影响
(4)替代C因素: A1×B1×C1
(4)-(3):C因素变动对F的影响
三因素的共同影响:F1 - F0
简化分析法:(差额分析法)
A因素的影响:(A1-A0)×B0×C0
B因素的影响:A1×(B1-B0)×C0
C因素的影响:A1×B1×(C1-C0)
例题1:
1.资料:
F公司经营多种产品,最近两年的财务报表数据摘要如下(单位:万元)
要求:
进行以下计算、分析和判断(提示:为了简化计算和分析,计算各种财务比率时需要的存量指标如资产、所有者权益等,均使用期末数;一年按360天计算):
(l)净利润变动分析:该公司本年净利润比上年增加了多少?按顺序计算确定所有者权益变动和权益净利率变动对净利润的影响数额(金额)。
答案:净利润变动分析:
净利润增加=1200-1000=200万元
因为:净利润=所有者权益×权益净利率
设:F0=a0×b0
所有者权益增加影响利润数额=(a1—a0)×b0=(15000-10000)×10%=500万元
权益净利率下降影响利润数额=a1×(b1—b0)=15000×
(8%-10%)=-300万元
(2)权益净利率变动分析:确定权益净利率变动的差额,按顺序计算确定资产净利率和权益乘数变动对权益净利率的影响数额(百分点)。
答案:权益净利率变动分析:
权益净利率的变动=1200/15000-1000/10000=-2%
因为:权益净利率=资产净利率×权益乘数
资产净利率下降对权益净利率的影响=
(1200/60000-1000/12500)×1.25=-7.5%
权益乘数上升对权益净利率的影响=
(60000/15000-12500/10000)×2%=5.5%
(3)资产净利率变动分析:确定资产净利率变动的差额,按顺序计算确定资产周转率和销售净利率变动对资产净利率的影响数额(百分点)。
答案:资产净利率变动因素分析:
资产净利率变动=-6%
因为:资产净利率=资产周转率×销售净利率
资产周转率变动对资产净利率的影响=
(30000/60000-10000/12500)×10%=-3%
销售净利率变动对资产净利率的影响=0.5×
(1200/30000-1000/10000)=-3%
(4)资产周转天数分析:确定总资产周转天数变动的差额,按顺序计算确定固定资产周转天数和流动资产周转天数变动对总资产周转天数的影响数额(天数)。
答案:资产周转天数分析:
总资产周转天数变动=360/0.5-360/0.8=720-450=270天
因为:总资产周转天数=固定资产周转天数+流动资产周转天数固定资产周转天数变动影响=360÷(30000÷30000)-360÷(10000÷5000)=180天
流动资产周转天数影响=360÷(30000÷30000)-360÷(10000÷7500)=90天
设总资产周转天数为F0,固定资产周转天数为a0,流动资产周转天数为b0:
连环替代法应用的基本步骤:
(1)确定对比的基数(过去、计划、标准):F0= a0+b0
(2)替代a0因素:a1+b0
(2)-(1):a因素变动对F0的影响
(3)替代b0因素:a1+b 1
(3)-(2):b因素变动对F0的影响
例题2.G公司是一家商业企业,主要从事商品批发业务,该公司2002年和2003年的财务报表数据如下:(单位:万元)(2004年部分)
利润表
资产负债表
要求:
(1)权益净利率分析
计算2002年和2003年的权益净利率、资产净利率、权益乘数、总资产周转率和销售净利率(资产、负债和所有者按年末数计算)根据杜邦分析原理分层次分析权益净利率变化的原因,包括:计算2003年权益净利率变动的百分点,并将该百分点分解为两部分,其中资产净利率变动对权益净利率的影响数按上年权益乘数计算;计算资产净利率变动的百分点,并将该百分点分解为两部分,其中销售净利率变动对资产净利率的影响数按上年资产周转率计算。
答案:(1)权益净利率分析
①权益净利率变动因素分析
设权益净利率为F,资产净利率为a,权益乘数为b。
(1)确定对比的基数(过去、计划、标准):F=a×b
(2)a因素变动对F的影响:(a1—a0)×b0
(3)b因素变动对F的影响:a1×(b1—b0)
资产净利率下降对权益净利率的影响=(3%-4%)×2=—2%
权益乘数上升对权益净利率的影响数=3%×(3-2)=3%
②资产净利率变动因素分析
销售净利率提高对资产净利率的影响数=(6%-5%)×0.8=0.8%资产周转率下降对资产净利率的影响数=6%×(0.5。
连环替代法例题

连环替代法例题
连环替代法是一种逻辑推理方法,通过反复替换一个命题,从而得出结论的方法。
下面是一个连环替代法的例题,帮助你更好地理解这个推理方法。
假设有一个命题:如果今天下雨,那么马路上就会湿。
首先,我们需要找到这个命题的逆否命题。
逆否命题是将原命题的否定和逆序交换得到的命题。
在这个例子中,原命题是“如果今天下雨,那么马路上就会湿”,它的否定是“如果今天不下雨,那么马路上不会湿”,逆序交换后就是“如果马路上不湿,那么今天不下雨”。
接下来,我们使用连环替代法。
首先,我们假设马路上不湿,根据逆否命题,可以得出结论今天不下雨。
然后,我们再假设今天不下雨,根据原命题,可以得出结论马路上不湿。
通过连环替代法,我们得出了两个结论:如果马路上不湿,那么今天不下雨;如果今天不下雨,那么马路上不湿。
这意味着无论是马路上是否湿润,还是今天是否下雨,两者之间的关系是相互推导的,是等价的。
连环替代法在逻辑推理中非常常用,它可以帮助我们通过替代命题的方式,得出结论的等价命题。
通过这种方法,我们可以更好地理解和分析命题之间的关系,从而进行有效的推理和论证。
在实际应用中,连环替代法可以用于分析复杂的命题和问题,帮助我们更好地理解和解决问题。
掌握这种推理方法可以提升我们的逻辑思维能力,使我们更加熟练地进行推理和论证。
连环替代法在铁路运输企业经济活动分析中的应用

、
连 环 替 代 法 简 介
连 环 替 代 法 是 一 种 最 常 用 的 经 济 活 动 分 析 方 法 , 据 因素 之 根
间的内在依存关 系 , 次测定各 因素变动对经济 指标差异 影响 的 依
一
用 在 于 分 析 计 算 综 合 经 济 指
这 个 过 程 要 严 格 地 按 照 已经 确 定 好 的 替 换 顺 序 依 次 进 行 。在 整 个
1货 运 管 内清 算 收入 = 本 局 整 车 管 内进 款+ 零 担 运 输 管 内 进 、 款 = 管 内 货 物运 送 吨 数 ×货 物 平 均 收 入 率 = 管 内货 物 运 送 吨数 × 管 内货 物平 均 运 程 ×货 物 顿 公 里 收 入 率 。 ・ 2 货 运 直 通 运 行 清 算 收 入 一普 通 货 物 直 通 周 转 量 ×直 通 货 物 、 周 转 量 清 算 单 价 = 直 通 货 物 发 送 吨 数 ×直 通 货 物 平 均 运 程 ×直 通 货 物 周 转 量 清算 单 价 。 3 货运 直 通 发 送 清 算 收 入 一直 通 货 物 运 费 进 款 ×直 通 发 送 清 、 算 比率 4 货运 直 通 到 达 清 算 收 入 一普 通 直 通 货 物 到 达 吨数 ×货 运 到 、 达 清 算 单 价 ( ) 运 单 项 收 入 清 算 因 果 关 系的 构 成 因素 公 式 三 货 铁 路 局 的货 运 单 项 收 入 清 算 : 电力 附加 费 清算 收入 + 编 组 站 调车清算收入+空车走行补偿收入 。
一
105) 3 0 1
来 的影 响数 为 : b N . N1 a ' a c a ’ b c N= 2 = ' .  ̄ = . . ) b c o (b
中级 连环替代法

中级连环替代法连环替代法是一种常用的解决问题的方法,它通过逐步替代问题中的变量来推导出最终的解答。
在中级连环替代法中,我们将探讨一些与数学和科学相关的问题,并使用连环替代法来解决它们。
一、数学问题1. 求解方程:假设我们需要求解一个二次方程,如x^2 + 3x + 2 = 0。
我们可以使用连环替代法来解决这个方程。
首先,我们可以将方程写成x = -3 - 2/x的形式,然后通过不断替代x的值来逼近方程的解。
2. 计算级数:假设我们需要计算一个级数的和,如1 + 1/2 + 1/4 + 1/8 + ...。
我们可以使用连环替代法来逐步计算级数的部分和,然后通过逼近无穷级数的和。
二、物理问题1. 弹簧振动:假设我们需要求解一个弹簧振动的问题,如一个质点在弹簧上的振动。
我们可以使用连环替代法来逐步计算质点的位置和速度,然后通过逼近实际的振动情况。
2. 热传导:假设我们需要求解一个热传导的问题,如一个物体在不同温度环境中的热传导过程。
我们可以使用连环替代法来逐步计算物体的温度分布,然后通过逼近实际的热传导情况。
三、化学问题1. 反应速率:假设我们需要求解一个化学反应速率的问题,如一个反应的速率与反应物浓度之间的关系。
我们可以使用连环替代法来逐步计算反应速率和反应物浓度,然后通过逼近实际的反应速率情况。
2. 化学平衡:假设我们需要求解一个化学平衡的问题,如一个反应的平衡常数与反应物浓度之间的关系。
我们可以使用连环替代法来逐步计算平衡常数和反应物浓度,然后通过逼近实际的化学平衡情况。
中级连环替代法是一种强大的解决问题的方法,它可以帮助我们逐步推导出复杂问题的解答。
通过灵活运用连环替代法,我们可以更好地理解和解决各种数学和科学问题。
希望本文对您有所帮助!。
连环替代法分析运用
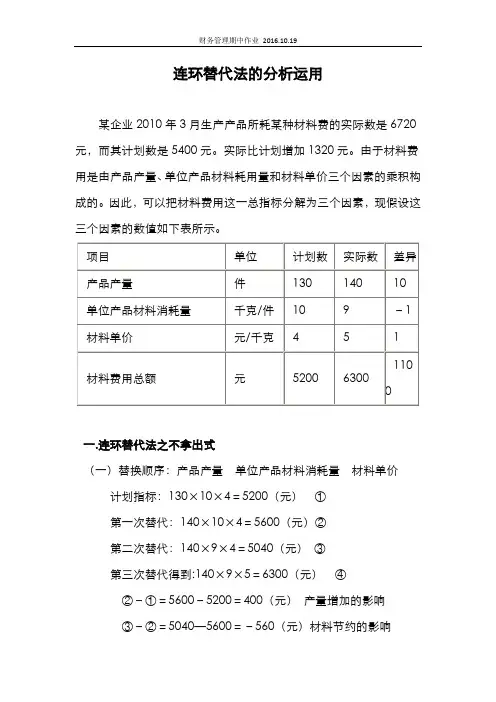
连环替代法的分析运用某企业2010年3月生产产品所耗某种材料费的实际数是6720元,而其计划数是5400元。
实际比计划增加1320元。
由于材料费用是由产品产量、单位产品材料耗用量和材料单价三个因素的乘积构成的。
因此,可以把材料费用这一总指标分解为三个因素,现假设这三个因素的数值如下表所示。
一.连环替代法之不拿出式(一)替换顺序:产品产量单位产品材料消耗量材料单价计划指标:130×10×4=5200(元)①第一次替代:140×10×4=5600(元)②第二次替代:140×9×4=5040(元)③第三次替代得到:140×9×5=6300(元)④②-①=5600-5200=400(元)产量增加的影响③-②=5040—5600=-560(元)材料节约的影响④-③=6300-5040=1260(元)价格提高的影响400-560+1260=1100(元)全部因素的影响(二)替换顺序:产品产量材料单价单位产品材料消耗量计划指标:130×10×4=5200(元)①第一次替代:140×10×4=5600(元)②第二次替代:140×10×5=7000(元)③第三次替代得到:140×9×5=6300(元)④②-①=5600-5200=400(元)产量增加的影响③-②=7000—5600=1400(元)价格提高的影响④-③=6300-7000=-700(元)材料节约的影响400+1400-700=1100(元)全部因素的影响(三)替换顺序:单位产品材料消耗量产品产量材料单价计划指标:130×10×4=5200(元)①第一次替代:130×9×4=4680(元)②第二次替代:140×9×4=5040(元)③第三次替代得到:140×9×5=6300(元)④②-①=4680-5200=-520(元)材料节约的影响③-②=5040—4680=360(元)产量增加的影响④-③=6300-5040=1260(元)价格提高的影响-520+360+1260=1100(元)全部因素的影响(四)替换顺序:单位产品材料消耗量材料单价产品产量计划指标:130×10×4=5200(元)①第一次替代:130×9×4=4680(元)②第二次替代:130×9×5=5850(元)③第三次替代得到:140×9×5=6300(元)④②-①=4680-5200=-520(元)材料节约的影响③-②=5850—4680=1170(元)产量增加的影响④-③=6300-5850=450(元)价格提高的影响-520+1170+450=1100(元)全部因素的影响(五)替换顺序:材料单价产品产量单位产品材料消耗量计划指标:130×10×4=5200(元)①第一次替代:130×10×5=6500(元)②第二次替代:140×10×5=7000(元)③第三次替代得到:140×9×5=6300(元)④②-①=6500-5200=1300(元)材料节约的影响③-②=7000—6500=500(元)产量增加的影响④-③=6300-7000=-700(元)价格提高的影响1300+500-700=1100(元)全部因素的影响(六)替换顺序:材料单价单位产品材料消耗量产品产量计划指标:130×10×4=5200(元)①第一次替代:130×10×5=6500(元)②第三次替代得到:140×9×5=6300(元)④②-①=6500-5200=1300(元)材料节约的影响③-②=5850—6500=-650(元)产量增加的影响④-③=6300-5850=450(元)价格提高的影响1300-650+450=1100(元)全部因素的影响通过连环替代法的不拿出式的六组替换,我们可以看出虽然不同的替换顺序最后得到的材料费用差异相同,都是1100的差异额,但是不同的替换顺序使得材料节约,产量增加,价格提高对材料费用差异的影响在数值上也不同,并且在不同的替换方式中,材料节约,产量增加,价格提高对材料费用差异的影响程度不同。
连环替代法分析报告运用
连环替代法分析报告运用
第一部分:引言(150字)
在这一部分,介绍连环替代法的背景和目的。
说明使用连环替代法的
原因,以及分析的目标。
第二部分:问题陈述和选项(150字)
在这一部分,明确问题陈述和决策者所面临的选择。
列出可行的替代
方案,并简要描述每个方案。
第三部分:指标评估(500字)
在这一部分,对每个替代方案的关键指标进行评估。
指标可以是成本、效益、风险、时间等方面的考虑。
对于每个指标,分别给出每个替代方案
的得分,并解释得分的理由。
第四部分:连环替代法的应用(300字)
在这一部分,说明如何使用连环替代法来评估各个替代方案。
解释该
方法的步骤,如何设置权重和给出得分。
还可以提供计算公式或Excel模
型的示例。
第五部分:评估结果和决策(300字)
在这一部分,总结每个替代方案的得分和评估结果。
对于得分最高的
替代方案,解释其优势和潜在的风险。
最后,给出关于选择最佳替代方案
的决策建议。
第六部分:结论(200字)
在这一部分,对整个报告进行总结,并重申选择最佳替代方案的决策建议。
提及可能的限制和未来的改进方向。
列出所有引用的文献和资料。
这个报告应该包括至少1200字以上内容,详细说明如何使用连环替代法进行分析和评估不同的替代方案。
给出具体的步骤和计算示例,以支持评估结果和决策建议。
因素分析法(连环替代法和差额计算法)

因素分析法(连环替代法和差额计算法)案例分析——因素分析法(抚钢)抚顺特殊钢(集团)有限责任公司(下称抚钢)财务分析中常采用因素分析法,即把某一综合指标分解成若干个相互联系的因素,并分别计算、分析各个因素影响程度的方法。
例如,企业利用连环替代法对构成某种钢锭的原材料费用(金属料费用)进行分析,成本资料列于表1:由表1 可以看出,构成该种钢锭的原材料成本比目标超支了50 400 元,影响这一指标变动的因素有产量、材料单耗、材料单价三个因素。
在这三个因素中,应先替代起决定作用的产量因素,其次替代派生的单耗因素,最后代替单价因素。
分析过程如下:钢锭中材料费目标总成本=目标产量X目标单耗X材料目标单价=2 000 X 1.2 X 870=2 088 000 (元)(1)替代产量因素=实际产量X目标单耗X材料目标单价=2 200 X 1.2 X 870=2 296 800 (元)则产量变动对材料成本的影响数值=2 296 800-2 088 000=208 800(元)(2)替代单耗因素=实际产量X实际单耗X材料目标单价=2 200 X 1.08 X 870=2 067 120 (元)则单耗变动对材料成本的影响数=2 067 120-2 296 800=-229 680 (元)(3)替代单价因素=实际产量X实际单耗X材料实际单价=2 200 X 1.08 X 900=2 138 400 (元)则单价变动对材料成本的影响数值=2 138 400-2 067 120=71 280 (元)将这三个因素的综合影响数值相加:208 800+ (-229 680 )+71 280=50 400 (元)50 400 元。
主要原因是:分析结果表明,该钢锭的实际材料成本比目标成本超支了由于产量增加,使钢锭的材料总成本增加208 800 元;由于金属料单耗下降,使钢锭中材料的总成本减少了229 680 元;由于金属料单价上升,使钢锭中材料的总成本上升了71 280 元。
会计学 连环替代法
会计学连环替代法会计学是现代商业管理中非常重要的一个学科,它涵盖了众多的知识体系和方法,其中连环替代法是会计学中的一种重要方法。
本文将针对连环替代法进行详细介绍,并探讨其在实际应用中的作用和意义。
连环替代法是会计学中用于计算资产净值的一种方法。
它的基本思想是通过资产负债表的连续替代来计算资产净值的变化情况。
这种方法主要适用于企业在某一时期内进行资产置换或经营活动发生较大变化的情况下,通过对连续几期资产负债表的分析,可以更清晰地了解企业资产净值的变动情况。
连环替代法的核心是对资产负债表的分析和比较。
通过比较两个连续时期的资产负债表,可以清楚地看到资产和负债的变化情况,从而计算出资产净值的变动。
具体来说,连环替代法的步骤包括以下几个方面:第一步,对比两个连续时期的资产负债表,找出资产和负债的变动项目。
这些变动项目可能包括资产的增加或减少、负债的增加或减少以及所有者权益的变动等。
第二步,计算资产净值的变动。
根据资产净值的定义,资产净值等于资产总额减去负债总额。
因此,通过计算连续两期资产净值的差异,可以得出资产净值的变动情况。
第三步,分析资产净值变动的原因。
根据资产负债表的具体数据,可以进一步分析资产净值变动的原因。
例如,资产净值的增加可能是由于资产增加或负债减少,而资产净值的减少可能是由于资产减少或负债增加等。
通过连环替代法,可以更加清晰地了解企业资产净值的变动情况,有助于管理者对企业的财务状况进行评估和决策。
例如,当企业进行资产置换或经营活动发生较大变化时,管理者可以通过连环替代法来分析资产净值的变动情况,从而判断企业的盈利能力、偿债能力和发展潜力等。
连环替代法还可以帮助企业进行预测和规划。
通过对资产净值变动的分析,可以预测未来的资产净值变动趋势,从而为企业的发展规划提供参考依据。
例如,如果发现资产净值连续几期呈现增加的趋势,那么企业可以进一步加大对资产的投资,以进一步提升企业的发展潜力和竞争力。
连环替代法是会计学中的一种重要方法,它通过对连续几期资产负债表的分析和比较,帮助企业更清晰地了解资产净值的变动情况,以及分析资产净值变动的原因。
论多因素分析法中的连环替代法的正确运用
论多因素分析法中的连环替代法的正确运用作者:刘玉华来源:《中国乡镇企业会计》 2011年第3期财务分析中的连环替代法,是一种广泛使用的多因素分析法方法。
有人对连锁替代法提出质疑,并提出了一种带有共变因素影响的新的连锁替代法。
对此,本人实难同意。
下面仅就这个问题,结合自己的思考,谈谈如何正确使用连锁替代法的问题,并对所谓的带有共变因素的新连锁替代法阐明一点自己的不同看法。
一、连锁替代法与统计指数法的关系有人对连锁替代法(也叫连环替代法)提出了两点质疑:“进行经济活动时,各因素变化的前后顺序排列难以确定;第二,分析的结论不准确。
”其实,这是对连环替代法的要领没有真正掌握而产生的一种误解。
连环替代法,根源于统计指数法。
连环替代法只不过是统计综合指数编制方法在经济活动分析中的一种应用而已。
连环替代法中的各因素变化的前后顺序排列问题,正是编制统计指数中怎样确定同度量因素的问题。
所谓的“分析结论不准确”正是不能正确确定同度量因素所产生的后果。
了解统计知识的人都知道,正确确定同度量因素需要遵循一个“一般原则”,而这个原则是根据各因素之间的内在联系及分析的结果要符合现实的经济内容而制定的。
一旦掌握了这个“一般原则”,所谓的各因素变化的前后顺序排列问题就会迎刃而解,并能保证分析的结果准确、唯一。
所以,以统计指数为理论基础的连环替代法,是不存在着前面所提出的那种问题的。
二、连锁替代法使用要领使用连环替代法进行分析,必须明确所要分析的经济内容、各因素的指标性质,然后按照统计指数中确定同度量因素的一般原则,确定出各因素变化的前后顺序。
统计指数法中,确定同度量因素的一般原则是:编制数量指标性质的因素指数时,要用基期的质量指标作同度量因素;编制质量指标性质的因素指数时,要用报告期的数量指标作同度量因素。
连锁替代法所要分析的问题是由多因素连乘积所构成的复杂现象变动的绝对数受各个因素的影响情况,而每分析一个因素变动的影响时,都要用这个因素产生的差异乘以其他各因素。
因素分析法(连环替代法和差额计算法)
案例分析——因素分析法(抚钢)抚顺特殊钢(集团)有限责任公司(下称抚钢)财务分析中常采用因素分析法,即把某一综合指标分解成若干个相互联系的因素,并分别计算、分析各个因素影响程度的方法。
例如,企业利用连环替代法对构成某种钢锭的原材料费用(金属料费用)进行分析,成本资料列于表1:由表1 可以看出,构成该种钢锭的原材料成本比目标超支了50 400 元,影响这一指标变动的因素有产量、材料单耗、材料单价三个因素。
在这三个因素中,应先替代起决定作用的产量因素,其次替代派生的单耗因素,最后代替单价因素。
分析过程如下:钢锭中材料费目标总成本=目标产量X目标单耗X材料目标单价=2 000 X 1.2 X 870=2 088 000 (元)(1)替代产量因素=实际产量X目标单耗X材料目标单价=2 200 X 1.2 X 870=2 296 800 (元)则产量变动对材料成本的影响数值=2 296 800-2 088 000=208 800(元)(2)替代单耗因素=实际产量X实际单耗X材料目标单价=2 200 X 1.08X870=2 067 120 (元)则单耗变动对材料成本的影响数=2 067 120-2 296 800=-229 680 (元)(3)替代单价因素=实际产量X实际单耗X材料实际单价=2 200 X 1.08X900=2 138 400 (元)则单价变动对材料成本的影响数值=2 138 400-2 067 120=71 280 (元)将这三个因素的综合影响数值相加:208 800+ (-229 680 )+71 280=50 400 (元)分析结果表明,该钢锭的实际材料成本比目标成本超支了50 400 元。
主要原因是:由于产量增加,使钢锭的材料总成本增加208 800 元;由于金属料单耗下降,使钢锭中材料的总成本减少了229 680 元;由于金属料单价上升,使钢锭中材料的总成本上升了71 280 元。
会计学教材 连环替代法
会计学教材连环替代法
连环替代法在会计学教材中的应用如下:
连环替代法是指确定因素影响,并按照一定的替换顺序逐个因素替换,计算出各个因素对综合性经济指标变动程序的一种计算方法。
连环替代法的计算步骤如下:
1.将基准值代入反映指标及影响因素关系的算式,基准值即为比较标准的数据,如计划值、
上期值等。
2.依次以一个因素的实际值替代基准值,计算出每次替代后指标数值,直到所有的因素都
以实际值替代为止。
3.把相邻两次计算的结果相比较,测算每一个替代因素的影响方向和程度。
4.各因素的影响程度之和与指标的实际值与基准值的差额相等。
1。