
项目贷款投资测算表
项目财务测算公式汇总
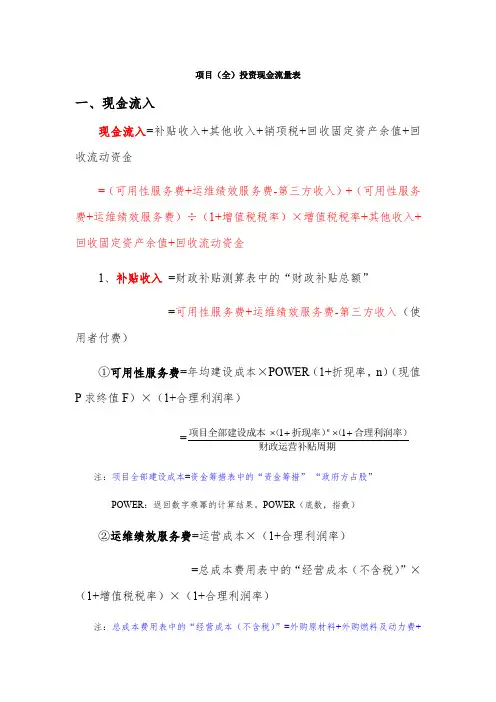
项目(全)投资现金流量表一、现金流入现金流入=补贴收入+其他收入+销项税+回收固定资产余值+回收流动资金=(可用性服务费+运维绩效服务费-第三方收入)+(可用性服务费+运维绩效服务费)÷(1+增值税税率)×增值税税率+其他收入+回收固定资产余值+回收流动资金1、补贴收入=财政补贴测算表中的“财政补贴总额”=可用性服务费+运维绩效服务费-第三方收入(使用者付费)①可用性服务费=年均建设成本×POWER(1+折现率,n)(现值P求终值F)×(1+合理利润率)=财政运营补贴周期合理利润率)(折现率)(项目全部建设成本+⨯+⨯11n注:项目全部建设成本=资金筹措表中的“资金筹措”-“政府方占股”POWER:返回数字乘幂的计算结果。
POWER(底数,指数)②运维绩效服务费=运营成本×(1+合理利润率)=总成本费用表中的“经营成本(不含税)”×(1+增值税税率)×(1+合理利润率)注:总成本费用表中的“经营成本(不含税)”=外购原材料+外购燃料及动力费+工资及福利费+养护费+其他费用2、其他收入=其他收入估算表中的“其他收入”3、销项税=税费估算表中“销项税额”=营业收入-不含税价格=(财政补贴收入+第三方收入)-(财政补贴收入+第三方收入)÷(1+增值税税率)=(可用性服务费+运维绩效服务费)-(可用性服务费+运维绩效服务费)÷(1+增值税税率)=(可用性服务费+运维绩效服务费)÷(1+增值税税率)×增值税税率财政补贴收入=财政补贴测算表中的“财政补贴总额”=可用性服务费+运维绩效服务费-第三方收入4、回收固定资产余值=固定资产折旧与无形资产摊销估算表中计计算期最后一年“折旧净值”5、回收流动资金=流动资金估算表中计算期最后一年“流动资金”=流动资产-流动负债=(应收账款+存货+现金+预付账款)-(应付账款+预收账款)注:存货=原材料+燃料及动力+在产品+产成品二、现金流出现金流出=建设投资+流动资金+经营成本+应纳增值税+进项税+附加税+维持运营投资1、建设投资=资金筹措表中的“建设投资”2、流动资金=流动资金估算表中的“流动资金”=流动资产-流动负债=(应收账款+存货+现金+预付账款)-(应付账款+预收账款)3、经营成本=财政补贴测算表中的“运营成本”=总成本费用表中的“经营成本(不含税)”×(1+增值税率)4、应纳增值税=税费估算表中的“应纳增值税”=当年销项税额-当年进行税额-上一年进项税额留抵额=(财政补贴收入+第三方收入)÷(1+增值税税率)×增值税税率-(总成本费用表中的“外购原材料(不含税)”×适用增值税税率+“外购燃料及动力费(不含税)”×适用增值税税率+“养护费用(不含税)”×适用增值税税率)-上一年进项税额留抵额=IF(上一年进项税额留抵额+当年进项税额-当年销项税额>0,0,-(上一年进项税额留抵额+当年进项税额-当年销项税额))注:计算期第一年进行税额=计算期第一年进项税额留抵额=总投资÷(1+增值税率)×增值税率×80%以后各年进项税额留抵额=IF(上一年进项税额留抵额+当年进项税额-当年销项税额>0,上一年进项税额留抵额+当年进项税额-当年销项税额,0)5、进项税=税费估算表中的“进项税额”=总成本费用表中的“外购原材料(不含税)”×适用增值税税率+“外购燃料及动力费(不含税)”×适用增值税税率+“养护费用(不含税)”×适用增值税税率6、附加税=税费估算表中的“附加税”=城建税+教育附加税+地方教育附加=[应纳增值税×(7%、5%、1%)]+(应纳增值税×3%)+(应纳增值税×2%)7、维持运营投资指的是某些项目在运营期需要投入一定的固定资产投资才能得以维持正常运营;例如设备更新费用、油田的开发费用、矿山的井巷开拓延伸费用等。
项目(全)投资现金流量表格模板
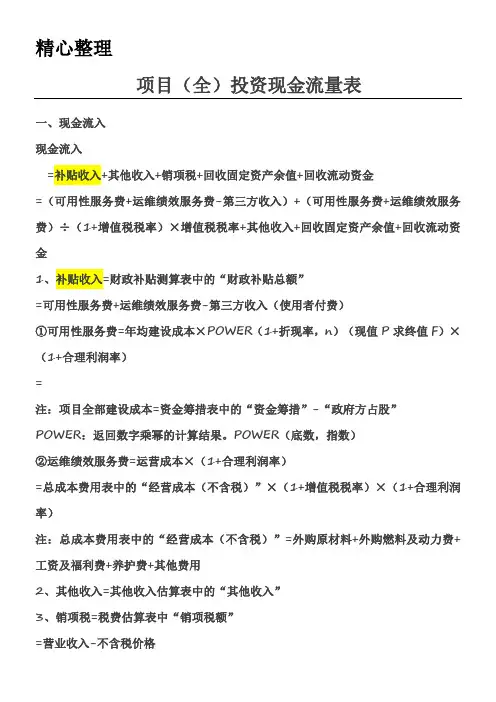
一、现金流入现金流入=补贴收入+其他收入+销项税+回收固定资产余值+回收流动资金注:总成本费用表中的“经营成本(不含税)”=外购原材料+外购燃料及动力费+工资及福利费+养护费+其他费用2、其他收入=其他收入估算表中的“其他收入”3、销项税=税费估算表中“销项税额”=营业收入-不含税价格=(财政补贴收入+第三方收入)-(财政补贴收入+第三方收入)÷(1+增值税税率)=(可用性服务费+运维绩效服务费)-(可用性服务费+运维绩效服务费)÷(1+增值税税率)=(可用性服务费+运维绩效服务费)÷(1+增值税税率)×增值税税率财政补贴收入=财政补贴测算表中的“财政补贴总额”=(应收账款+存货+现金+预付账款)-(应付账款+预收账款)3、经营成本=财政补贴测算表中的“运营成本”=总成本费用表中的“经营成本(不含税)”×(1+增值税率)4、应纳增值税=税费估算表中的“应纳增值税”=当年销项税额-当年进行税额-上一年进项税额留抵额=(财政补贴收入+第三方收入)÷(1+增值税税率)×增值税税率-(总成本费用表中的“外购原材料(不含税)”×适用增值税税率+“外购燃料及动力费(不含税)”×适用增值税税率+“养护费用(不含税)”×适用增值税税率)-上一年进项税额留抵额=IF(上一年进项税额留抵额+当年进项税额-当年销项税额>0,0,-(上一年进项税不同类型和不同行业的项目其投资内容可能不同,如发生维持运营投资应将其列入现金流量表作为现金流出。
三、净现金流量1、所得税前净现金流量=现金流入-现金流出2、所得税后净现金流量=所得税前净现金流量-调整所得税调整所得税=损益表(利润表)中的“息税前利润”×25%=(利润总额+利息)×25%=(营业收入-附加税-经营成本-折旧-摊销-维持运营投资+补贴收入)×25% 累计所得税前(后)净现金流量=上一年累计所得税前(后)净现金流量+当年所得税前(后)净现金流量。
新增流动资金贷款额度测算表
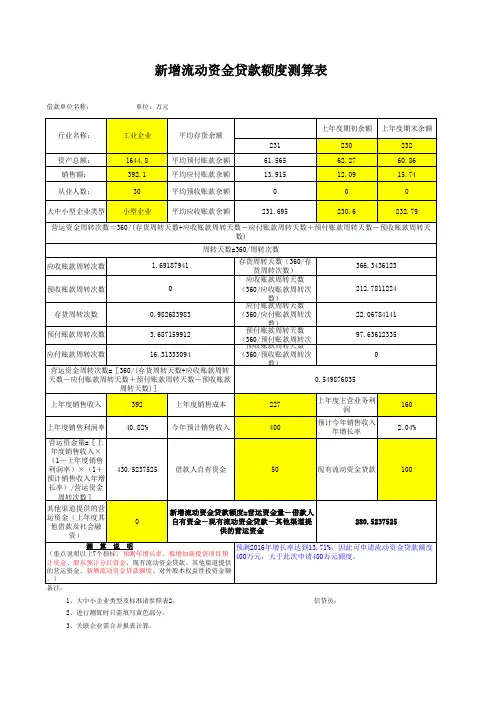
数)
366.3436123 212.7811224 22.06784141 97.63612335
0
0.549876035
上年度销售收入
392
上年度销售成本
227
上年度主营业务利 润
160
上年度销售利润率
40.82%
今年预计销售收入
400
预计今年销售收入 年增长率
2.04%
营运资金量=[上 年度销售收入× (1-上年度销售 利润率)×(1+ 预计销售收入年增 长率)/营运资金
周转次数]
430.5237525
借款人自有资金
50
现有流动资金贷款
100
其他渠道提供金贷款额度=营运资金量-借款人 自有资金-现有流动资金贷款-其他渠道提
供的营运资金
280.5237525
测 算 说 明
预测2016年增长率达到13.71%,因此可申请流动资金贷款额度
(重点说明以上7个指标:预测年增长率、拟增加新投资项目预 400万元,大于此次申请400万元额度。
计资金、股东预计分红资金、现有流动资金贷款、其他渠道提供
的营运资金、新增流动资金贷款额度、对外股本权益性投资金额
预付账款周转次数
3.687159912
应付账款周转次数
16.31333094
营运资金周转次数=[360/(存货周转天数+应收账款周转 天数-应付账款周转天数+预付账款周转天数-预收账款
周转天数)]
存货周转天数(360/存 货周转次数)
应收账款周转天数 (360/应收账款周转次
数) 应付账款周转天数 (360/应付账款周转次
垃圾处理设备项目投资测算报告表
垃圾处理设备项目投资测算报告表
一、项目背景
二、投资规模及资金筹措
本项目总投资额为XXX万元,其中固定资金XXX万元,流动资金XXX 万元。
资金筹集主要通过银行贷款、公司自筹以及其他合作伙伴的注资等多种方式进行。
三、市场分析
垃圾处理行业是一个持续增长的行业,由于近年来环境保护的重要性不断提升,政府对垃圾处理行业的支持和投入也在不断增加。
同时,垃圾处理设备的需求量也在逐年攀升。
根据市场调查反馈,投资该项目具有良好的市场前景和盈利空间。
四、投资回报分析
运营期内,该项目预计年平均销售收入为XXX万元,年平均利润为XXX万元。
根据市场需求和行业竞争情况,预计项目投资回收期为X年,静态投资回收期为X年,动态投资回收期为X年。
该项目的资本金回收率为X%。
五、风险分析
六、投资效益评价
该项目能够推动垃圾处理行业的发展,缓解环境压力,提高资源利用效率。
同时,项目的投资回报率较高,具备可行性和盈利空间。
经过全面评估,本项目的投资效益较好,值得投资者进一步考虑。
七、结论
垃圾处理设备项目具有良好的市场前景和投资回报,是一项值得投资的项目。
但是,投资者在投资之前需要对市场风险、技术风险和政策风险进行充分的了解和评估。
同时,投资者需要制定合理的应对策略,以应对市场变化和政策调整对项目的影响。
流动资金贷款需求量测算参考计算表

数=销售收入/平均应收账款余数=销售收入/平均预收账款余数=销售成本/平均存货余额数=销售成本/平均预付账款余数=销售成本/平均应付账款余
转天数=360/周转
应付账款周转天数(天)
60.00#DIV/0!#DIV/0!应付帐转周转率(次)
#DIV/0!#DIV/0!#DIV/0!预收账款周转天数(天)
90.00#DIV/0!#DIV/0!预收账款周转率(次)
#DIV/0!#DIV/0!#DIV/0!预付账款周转天数(天)
77.00#DIV/0!#VALUE!预付账款周转率(次)
#DIV/0!#DIV/0!#VALUE!营运资金周转次数Tw (次) 1.88#DIV/0!#VALUE!
新增流动资金贷款额度=营运资
金量-借款人自有资金-现有流#DIV/0!现有贷款(美元折合人民币)
其他
账款余额账款余额余额
账款余额账款余额
销售收入年增长率Rp(%)
10.00%30.00%30.00%
m最后一个完整年报距
贷款预计发放月份数)
(1+Rp)(12+m)
3.14
公式一:营运资金量W
#DIV/0!#DIV/0!#VALUE!
公式二:W={S×(1-M)×
(1+Rp)(12+m)}/Tw
#DIV/0!
借款人自有资金(银行存款)
现有贷款(人民币)
现有贷款(美元折合人民币)
其他渠道提供的营运资金0
值。
2024版房地产开发投资测算表完整版

根据资金筹措计划和资金使用计划,建立现金流预测模型,对项目开发过程中的现金流情况进行动态监控和预测。
现金流预测模型
现报率分析结果,为投资者提供决策建议,包括是否投资、投资额度、投资期限等。
投资决策建议
根据销售收入预测、利润预测和现金流预测结果,计算项目的投资回报率,以评估项目的盈利能力和投资效益。
地质勘察费
招投标代理费
临时设施费
01
02
04
03
建设期间所需的临时设施,如临时办公室、工地围墙等费用。
包括规划方案设计、初步设计、施工图设计等阶段的费用。
委托招标代理机构进行招投标的费用。
前期工程费
包括建筑物的土建、装修、给排水、电气等工程的费用。
建筑工程费
包括设备、管道等安装工程的费用。
安装工程费
基础设施建设费
社区服务中心建设费
建设社区服务中心的费用。
如垃圾收集站、消防设施等其他公共配套设施的建设费用。
其他公共配套设施建设费
建设物业管理用房的费用。
物业管理用房建设费
建设公共厕所的费用。
公共厕所建设费
公共配套设施建设费
05
融资成本测算
测算结果
根据以上参数,计算银行贷款利息。
还款方式
根据银行政策和项目现金流情况,选择适合的还款方式,如等额本息、等额本金等。
信托收益率
根据项目的回款周期和信托公司政策,确定信托期限。
信托期限
根据项目的风险情况和信托公司政策,确定还款保障措施,如抵押、担保等。
还款保障措施
02
01
03
04
05
信托融资成本
其他融资成本
租赁融资成本
固定资产贷款项目评估
第一部分:固定资产贷款项目评估介绍
一、固定资产贷款项目评估介绍—评估范围
一、固定资产贷款项目评估介绍—评估目的
一、固定资产贷款项目评估介绍—评估依据
国家产业政策、财税政策、地区发展规划。
1
国家标准、行业标准及相关参数。
2
3
4
银监、人行监管政策、我行信贷政策。
3
项目立项批准文件。
4
项目可行性研究报告及权威部门论证意见。
固定资产贷款利息
投产前建设期利息,一般可计入固定资产成本,增加固定资产原值。投产后贷款的利息,则只计入当期财务费用,不增加固定资产原值。
流动资金贷款利息
流动资金贷款利息计入当期财务费用中。
贷款利息
四、固定资产贷款项目评估测算—项目财务效益评估
盈利能力分析
项目利润总额
项目利润总额=产品销售收入-产品总成本费用-产品销售税金及附加+其他销售利润
3
4鉴定分析铺流动资金能否落等。 流动资金估算注意事项
四、固定资产贷款项目评估测算—项目投资估算(固定资产投资估算表)
四、固定资产贷款项目评估测算—资金来源评估(投资计划与资金筹措表)
项目投资计划
资金筹措计划
资本金来源
自有资金
银行融资
其他融资
销售回款
四、固定资产贷款项目评估测算—项目财务效益评估
方式一
方式二
四、固定资产贷款项目评估测算—项目财务效益评估
鉴定分析项目成本费用估算的方法。
1
鉴定分析项目成本费用的合理性
2
鉴定分析项目投入物价格的选用与产出物价格的选用是否保持同期性原则。
3
鉴定分析项目成本费用估算中所选取的参数是否符合部门(行业)的规定与标准。
投资估算及资金筹措
27
费
项目
3
前期 论证
万元
390774
费
环境
4
影响 评价
万元
390774
费
工程
5
勘察 设计
万元
390774
费
施工
6
图设 计审
万元
390774
查费
招标
7 代理 万元 390774
费
工程
造价
8 咨询 万元 390774
服务
费
工程
9
建设 监理
万元
390774
费
城市
10
建设 配套
万元
费
290元/m2
(4)建设期贷款利息 24,948.00 万元,占项目 总投资的4.16%。
详见保税区工程投资估算表17-1。
1.2 资金筹措
综合保税区工程项目总投资为 600,076.99 万 元,资金来源渠道为:
1. 项目业主自有资金 180,076.99 万元,占工程 总投资的30.01%;
2. 商请银团贷款 420,000.00 万元,占工程总投 资的69.99%。
1500 21,750.00
-
标准
3.2
厂房 (网
m2
155000
1400 21,700.00
-
内)
标准
3.3
厂房 (网
m2
250000
1750 43,750.00
-
外)
生活
配套
3.4 区 m2 300000
2100 63,000.00
-
(网
外)
海关
4
监管 设施
工程
流动资金需求测算表
2.“借款人自有资金”=所有者权益+其他应付款里面股东投资部分-固定资产-长期占用;
算表
周转天数 #DIV/0! 0.00 0.00 0.00 0.00 0.00 #DIV/0! #DIV/0! #DIV/0! #DIV/0! 3500.00 1800.00 #DIV/0! #DIV/0! 0.00 0.00 0.00 0.00 0.00
流动资金贷款需求量测算表
项目 销售成本 利润总额 销售收入 存货 应收帐款 应付帐款 预付帐款 预收帐款 预计销售收入 所有者权益 现有流动资金贷款 其他渠道提供的营运资金 固定资产 在建工程 自有 -5,300.00 上年销售利润率 存货周转次数=销售成本÷年平 均存货余额 应收帐款周转次数=销售收入÷ 年平均应收帐款余额 应付帐款周转次数=销售成本÷ 年平均应付帐款余额 预付帐款周转次数=销售成本÷ 年平均预付帐款余额 预收帐款周转次数=销售收入÷ 年平均预帐款余额 预计销售收入增长率 1-上年度销售利润率 1+预计销售收入年增长率 营运资周转次数 长期投资 无形资产 营运资金量(万元) 新增流动资金贷款额度(万元) 年初数 年末数 指标计算结果
充电桩项目投资测算报告表
充电桩项目投资测算报告表一、项目提出的理由当前时期是可以大有作为、必须奋发有为的重要战略机遇期,是实现弯道取直、后发赶超的最关键时期,是脱贫攻坚、同步小康的决胜时期。
从国际国内看,和平与发展仍然是时代主题,新一轮科技革命和产业变革蓄势待发,发展中国家群体力量继续增强,国际力量对比逐步趋向平衡;同时,国际金融危机深层次影响在相当长时期依然存在,全球经济贸易增长乏力,外部环境中不稳定不确定因素增多。
全国物质基础雄厚、人力资本丰富、市场空间广阔、发展潜力巨大,经济发展方式正在加快转变,新的增长动力正在孕育形成,经济长期向好的基本面没有改变,同时也进入以速度变化、结构优化、动力转换为主要特点的新常态,面临着新的困难和挑战。
综合分析,国内外大环境对我省发展总体有利;国家实施“一带一路”、长江经济带、区域协同发展等区域发展战略,为扩大国际国内开放合作创造了有利条件;国家实施大数据和网络强国等战略,为我省弯道取直、后发赶超创造了宝贵契机;国家实施精准扶贫精准脱贫,为我省打好扶贫开发攻坚战提供了政策支撑;国家加快补齐发展短板,为缩小与全国差距带来了重要机遇;国家实施新一轮西部大开发战略,为完善现代基础设施、构建现代产业体系、发展社会事业等提供了良好条件。
经过“十二五”时期持续快速发展,工业化、城镇化进入加速发展阶段,基础条件日益改善,发展环境不断优化,资源红利、生态红利、劳动力红利、政策红利、改革红利正在叠加释放,区域上下团结奋进、干事创业的激情空前高涨,这些积极因素为同步全面建成小康社会创造了有利条件。
同时,也要清醒地看到,受国内外宏观经济环境的传导影响,一些长期积累的发展性矛盾、结构性矛盾、体制性矛盾逐步显现出来,保持经济持续快速增长面临很大挑战。
主要是:贫困人口多、贫困面大、贫困程度深,脱贫攻坚任务艰巨,全省90%以上的贫困人口、贫困乡镇和贫困村处于集中连片地区,都是难啃的“硬骨头”,要实现全部脱贫困难不小;经济下行压力仍然较大,企业盈利能力下降,市场预期不稳、信心不足,大企业投资意愿不强,中小企业经营困难,要保持经济持续快速增长、加快做大经济总量、提高人均水平、缩小与全国的差距难度增大;产业结构不合理、资源开发利用水平不高、经济发展方式粗放,转型升级步伐缓慢,大部分传统产业企业生产技术水平不高、核心竞争力不强,新兴企业规模普遍偏小,对经济增长的贡献有限,去库存、去产能、补短板的任务非常繁重;实体经济特别是中小微企业融资难、融资贵问题普遍存在,加之劳动力、土地成本持续上升,物流成本居高不下,降成本的任务艰巨,政府债务率不断攀升,财政金融风险加大,去杠杆的压力不小;城乡发展差距大,区域发展不平衡,社会事业发展滞后,公共产品和公共服务供给不足,民生保障兜底还不牢,公共安全、生态环境、社会信用等方面仍存在不少问题和风险,改善民生和维护稳定任务依然艰巨;政府职能转变还不到位,一些干部能力和素质不高,不同程度存在着不作为、慢作为、乱作为、为政不廉等问题,提升能力、转变作风、惩治和预防腐败任务依然繁重。