
财务-NPV计算例题
npv计算公式例题讲解

npv计算公式例题讲解
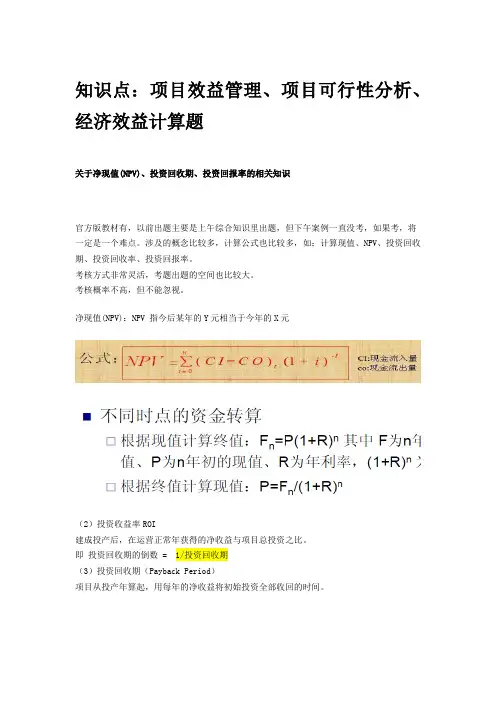
NPV的表达式是:
(1)财务净现值:NPV 指今后某年的Y元相当于今年的X元。
wKiom1PLqa_zzPD9AABEGVvnFus115.jpg
公式中:CI——现金流入,CO——现金流出,(CI-CO)——第t年净现金流量,i——基准折现率,首期投入计算时t=0,投入后的第一年现金流量,t=1
不同时点的资金转算
根据现值计算终值:Fn=P(1+R)n其中F为n年末的终值、P为n年初的现值、R为年利率,(1+R)n为复利因子
根据终值计算现值:P=Fn/(1+R)n
NPV\u003e0表示项目实施后,除保证可实现预定的收益率外,尚可获得更高的收益。
NPV\u003c0表示项目实施后,未能达到预定的收益率水平,而不能确定项目已亏损。
NPV=0表示项目实施后的投资收益率正好达到预期,而不是投资项目盈亏平衡。
比如贴现率是10%,则第一年的折现率是(1+10%),第二年是贴现系数是(1+10%)*(1+10%)就是1.1的平方,依次类推。
把每年的折现系数乘以每年的收益值,减去本金就是净现值。
净现值npv的计算公式例题

净现值npv的计算公式例题
净现值(NetPresentValue,NPV)是财务管理的重要概念,用于衡量公司投资项目的价值,计算出来的NPV为正,说明投资收益超过投资成本;反之,NPV为负,说明投资收益不足以覆盖所投资的成本。
净现值NPV表明了现在和未来投资回报的实际价值之间的关系,因此企业往往在投资决策中采用净现值NPV的概念来判断投资的合理性。
NPV的计算公式是:
NPV=∑t=1n(Pt-C)/(1+r)t-1
其中t是投资期数;Pt表示第t期投资的现值;C表示投资的初始资本成本;r表示资金成本率;n表示投资期数。
二、净现值NPV的计算公式例题
以某商家投资某项目为例,该项目投资成本为5万元,投资期数为5年,每年投资回报现值分别是10000元、15000元、22000元、25000元、30000元,投资项目的资金成本率为6%,则该项目的NPV 的计算公式为:
NPV=10000/(1+0.06)1+15000/(1+0.06)2+22000/(1+0.06)3+25000/( 1+0.06)4+30000/(1+0.06)5-50000
计算出来的NPV为17332.27元,说明该项目投资收益超过投资成本,在NPV上是一个非常有利的决策。
三、净现值NPV的重要性
净现值NPV是财务管理中重要的概念,用于衡量公司投资项目的
价值,帮助公司判断投资是否值得做,引导公司促成有效的投资管理。
净现值计算公式也是公司投资最重要的参考,它可以从宏观角度全面的反映投资的性质,更好的管理投资。
综上所述,净现值NPV的计算公式在财务管理中扮演了一个重要的角色,帮助公司做出更好的投资决策,以改善公司的财务状况。
信息系统项目管理师计算题-净现值(NPV)、投资回收期、投资回报率
知识点:项目效益管理、项目可行性分析、经济效益计算题关于净现值(NPV)、投资回收期、投资回报率的相关知识官方版教材有,以前出题主要是上午综合知识里出题,但下午案例一直没考,如果考,将一定是一个难点。
涉及的概念比较多,计算公式也比较多,如:计算现值、NPV、投资回收期、投资回收率、投资回报率。
考核方式非常灵活,考题出题的空间也比较大。
考核概率不高,但不能忽视。
净现值(NPV):NPV 指今后某年的Y元相当于今年的X元(2)投资收益率ROI建成投产后,在运营正常年获得的净收益与项目总投资之比。
即投资回收期的倒数 = 1/投资回收期(3)投资回收期(Payback Period)项目从投产年算起,用每年的净收益将初始投资全部收回的时间。
静态投资回收期(Pt)计算公式:Pt = [累计净现金流量开始出现正值的年份数] - 1 +[上年累计净现金流量的绝对值 / 当年净现金流量]动态投资回收期动态投资回收期( T )计算公式:动态投资回收期(年)= [累计净现金流量现值开始出现正值年份数] - 1 +[上年累计净现金流量现值的绝对值 / 当年净现金流量现值]例题1●某软件公司项目A 的利润分析如下表所示。
设贴现率为10%,第二年的利润净现值是___(9)___元。
(9)A.1,378,190 B.949,167 C.941,322 D.922,590解析:1139000/(1+10%)= 941322例题2● 某项目各期的现金流量如表所示:设贴现率为10%,则项目的净现值约为(70)。
(70)A.140 B.70 C.34 D.6解析:例题3●某软件企业2004 年初计划投资1000 万人民币开发一套中间件产品,预计从2005 年开始,年实现产品销售收入1500 万元,年市场销售成本1000 万元。
该产品的系统分析员张工根据财务总监提供的贴现率,制作了如下的产品销售现金流量表。
根据表中的数据,该产品的动态投资回收期是(7)年,投资收益率是(8),静态回收期是2年(7)A. 1 B. 2 C. 2.27 D. 2.73(8)A. 42% B. 44% C. 50% D. 1-100%解析:投资收益率等于动态投资回收期的倒数,所以第二问答案是B例题4● 下表为一个即将投产项目的计划收益表,经计算,该项目的投资回收期是(56),投资收益率是1/5.73 =0.17; (静态回收期)(56)A.4.30 B.5.73 C.4.73 D.5.30解析:例题5●某软件企业2006年初计划投资2000万人民币开发某产品,预计从2007年开始盈利,各年产品销售额如表所示。
npv测算公式

npv测算公式NPV测算公式1. NPV的含义NPV(Net Present Value),即净现值,是一种用于资本预算的财务指标。
它衡量了一个投资项目的现金流入和现金流出之间的差异,反映了该项目对公司价值的影响。
2. NPV的计算公式NPV的计算公式如下:NPV = CF0 + CF1/(1+r)^1 + CF2/(1+r)^2 + ... + CFn/(1+r)^n其中,CF表示现金流量,n表示预测的现金流量期数,r表示折现率。
CF0表示初始投资金额,CF1至CFn表示不同期的现金流入或现金流出。
3. NPV的解释和计算示例假设某公司考虑投资一个新项目,项目的初始投资金额为1000万元,预计持续5年,每年的现金流量分别为200万元、300万元、400万元、500万元和600万元。
公司内部折现率为10%。
根据给定的数据,我们可以计算NPV的值。
将初始投资金额视为负现金流出,将各个年度的现金流量按照折现率进行计算,然后累加。
NPV = -1000 + 200/(1+)^1 + 300/(1+)^2 + 400/(1+)^3+ 500/(1+)^4 + 600/(1+)^5= -1000 + + + + +≈ 万元根据计算结果,该投资项目的净现值为万元。
如果NPV为正值,则意味着项目的回报超过了公司的内部折现率,投资是值得的。
反之,如果NPV为负值,则意味着项目的回报低于公司的内部折现率,投资是不划算的。
4. 注意事项在进行NPV测算时,需要注意以下几点: - 折现率的选择:折现率应该反映出项目风险和公司的机会成本,所以选择合适的折现率对于准确计算NPV至关重要。
- 现金流量的估算:现金流量的估算应该尽可能准确和全面,考虑到可能的风险和不确定性。
- 长期项目的折现:如果项目的持续期较长,需要进行较多次的折现计算。
这就涉及到对于折现率和现金流量的预测和调整。
通过以上的NPV测算公式和示例,我们可以更好地理解和运用净现值指标来评估投资项目的可行性和价值。
财务管理固定资产更新决策例题
财务管理固定资产更新决策例题财务管理固定资产更新决策例题【导言】在企业经营中,固定资产更新决策是财务管理中的一个重要环节,涉及企业长期发展、资产投资和运营效率等方面。
在本文中,我们将以财务管理中固定资产更新决策为主题,探讨这一领域的例题和相关理论知识,帮助读者更加深入地了解固定资产更新决策的原理和方法。
【正文】一、案例分析某企业于2012年购置一台设备,预计可使用寿命为5年,残值率为10%,购进价为500万元。
到2017年底,根据市场价格,同类设备的购买价格已经提高至700万元。
现在企业需要决定是否更新该设备。
请你结合财务角度,给出固定资产更新决策的建议。
解析:根据此案例,我们可以采取净现值(NPV)和内部收益率(IRR)两种方法来进行分析评估。
我们计算设备的净现值(NPV):根据净现值的计算公式:NPV = 初始投资 + 现金流量的现值 - 货币资金计算得到净现值为:NPV = -500 + 140 + 90 + 60 + 30 + 30 - 700 = -850(万元)根据净现值的判断标准,若NPV>0,则更新设备;若NPV<0,则不更新设备。
根据以上计算结果,净现值为-850(万元),即NPV<0,所以建议不更新设备。
我们计算设备的内部收益率(IRR):内部收益率是使净现值等于0的折现率,通常我们比较IRR和资本成本的大小来进行判断。
因为该企业没有提供资本成本,所以我们可以以企业平均资本成本作为参考值。
计算IRR,得到结果为40%,则根据内部收益率的判断标准,若IRR>资本成本,更新设备;若IRR<资本成本,不更新设备。
所以根据以上计算结果,IRR=40% > 资本成本(假设为20%),建议更新设备。
二、理论知识在上面案例分析中,我们涉及到了财务管理中固定资产更新决策的两种评价方法:净现值(NPV)和内部收益率(IRR)。
这两种方法在企业的资产更新决策中都有着重要的作用。
净现值法判断项目是否可行例题
净现值法判断项目是否可行例题全文共四篇示例,供读者参考第一篇示例:净现值法是一种用于评估项目投资价值的方法,它能够帮助投资者判断一个项目是否值得投资。
通过对项目未来现金流量的折现计算,可以得出该项目对投资者的实际回报。
下面我们将通过一个例题来说明如何利用净现值法来判断项目是否可行。
假设某公司考虑投资一个新项目,该项目的投资额为100万,预计未来5年将产生的现金流量分别为30万元、40万元、50万元、60万元和70万元。
计算净现值时,我们需要首先确定合适的折现率。
假设公司的折现率为10%,即10%是该公司要求的最低投资回报率。
现在我们来计算该项目的净现值。
我们需要将未来的现金流量折现到现在的价值。
具体计算方法是将每年的现金流量除以折现率的平方,然后将结果相加得出项目的净现值。
计算结果如下:净现值= (-100 + 30/1.1 + 40/1.1^2 + 50/1.1^3 + 60/1.1^4 + 70/1.1^5) = 56.22万元根据计算结果,该项目的净现值为56.22万元。
由于净现值大于0,说明该项目的预期收益大于投资成本,因此可以认为该项目是可行的。
换句话说,该项目的净现值为正,意味着项目的现值收入大于投资成本,可以获得正的投资回报。
按照净现值法的判断标准,该项目是值得投资的。
净现值法并不是所有情况下都适用。
特别是在项目的现金流量不稳定或者投资期较长的情况下,净现值法可能存在一定的局限性。
在实际运用中,投资者需要综合考虑净现值法的结果,并结合其他投资评估方法,如内部收益率、投资回收期等,来全面评估项目的可行性。
净现值法是一种有效的项目投资评估方法,能够帮助投资者判断一个项目是否值得投资。
通过对项目未来现金流量的折现计算,可以得出项目的净现值,并根据该值来判断项目的可行性。
在实际运用中,投资者需要综合考虑净现值法的结果,并结合其他评估方法来进行全面的评估。
希望通过以上的例题分析,读者对净现值法的判断项目可行性的方法有了更深入的理解。
财务-固定资产更新决策
【考点十二】固定资产更新决策(熟练掌握)☆考点精讲固定资产更新决策是项目投资决策的重要组成部分。
从决策性质上看,固定资产更新决策属于互斥投资方案的决策类型。
因此,固定资产更新决策所采用的决策方法是净现值法和年金净流量法,一般不采用内含报酬率法。
(一)寿命期相同的设备重置决策一般来说,用新设备来替换旧设备如果不改变企业的生产能力,就不会增加企业的营业收入,即使有少量的残值变价收入,也不是实质性收入增加。
因此,大部分以旧换新进行的设备重置都属于替换重置。
在替换重置方案中,所发生的现金流量主要是现金流出量。
【手写板】【教材例题】宏基公司现有一台旧机床是三年前购进的,目前准备用一新机床替换。
该公司所得税税率为40%,资本成本率为10%,其余资料如下表所示。
新旧设备资料单位:元项目旧设备新设备原价8400076500税法残值40004500税法使用年限(年)8年6年已使用年限(年)3年0年尚可使用年限(年)6年6年垫支营运资金1000011000大修理支出18000(第2年年末)9000(第4年年末)每年折旧费(直线法)1000012000每年营运成本130007000目前变现价值4000076500最终报废残值55006000【解析】:(1)继续使用旧设备:年折旧额=(84000-4000)/8=10000(元)账面价值=84000-3×10000=54000(元)终结点处置固定资产的现金流入量=5500-(5500-4000)×40%=4900(元)现金流出量的总现值=(45600+10000)+18000×(1-40%)×(P/F,10%,2)+13000×(1-40%)×(P/A,10%,6)-10000×40%×(P/A,10%,5)-(4900+10000)×(P/F,10%,6)=74907.3(元)(2)购买新设备:年折旧额=(76500-4500)/6=12000(元)终结点处置固定资产的现金流入量=6000-(6000-4500)×40%=5400(元)现金流出量的总现值=(76500+11000)+9000×(1-40%)×(P/F,10%,4)+7000×(1-40%)×(P/A,10%,6)-12000×40%×(P/A,10%,6)-(5400+11000)×(P/F,10%,6)=79309.2(元)(二)寿命期不同的设备重置决策寿命期不同的设备重置方案,用净现值指标可能无法得出正确决策结果,应当采用年金净流量法决策。
公司理财npv
公司理财 NPV什么是 NPVNPV(Net Present Value,净现值)是用于计算一个投资项目的盈利能力的财务指标。
它通过将未来现金流的净现值与初始投资进行对比,来评估一个投资项目是否具有经济价值。
NPV 的计算方法NPV 的计算方法可以通过以下公式来表示:NPV = CF0 + (CF1 / (1 + r)^1) + (CF2 / (1 + r)^2)+ ... + (CFn / (1 + r)^n) - Initial Investment 其中,NPV 代表净现值,CF0 代表初始投资,CF1、CF2、…、CFn 分别代表不同期数的现金流入,r 代表折现率。
NPV 的意义NPV 的正负可以告诉我们一个投资项目的盈亏情况。
当 NPV 大于零时,意味着项目的净现值为正,说明该项目可能具有盈利能力,值得投资。
反之,当 NPV 小于零时,说明该项目可能亏损,不值得投资。
净现值的计算方法是考虑了现金流入的时间价值,它能更准确地评估一个投资项目的价值。
而且,NPV 还可以用来比较不同投资项目的经济效益。
在做出投资决策时,可以计算不同项目的 NPV,选取 NPV最大的项目进行投资。
公司理财中的 NPV在公司理财中,NPV 是一个重要的工具,用来评估不同投资项目的经济效益。
公司通常会有多个可供选择的投资项目,而资源是有限的。
因此,为了使公司获得最大的经济效益,需要选择 NPV 最大的投资项目进行投资。
公司在计算 NPV 时,需要考虑投资项目的初期投入、预期现金流入以及折现率。
初期投入是指投资项目开始之前需要支出的金额,预期现金流入是指在投资项目的不同期数内,预计可以获得的现金流入。
折现率是用来衡量未来现金流的时间价值,一般可以使用公司的加权平均资本成本(Weighted Average Cost of Capital,WACC)来作为折现率。
除了计算NPV,公司还需要对不同投资项目的风险进行评估。
财务管理计算题【仅供参考】
书上第二章1、某企业购入国债2500手,每手面值1000元,买入价格1008元,该国债期限为5年,年利率为6.5%(单利),则到期企业可获得本利和共为多少元?Fv =Pv(1+r×n)=2500×1000×(1+6.5%×5)=2500000×1.3250= 3312500(元)单利现值的计算:P=F/(1+rn)2、某投资者将10000元用于购买债券,该债券的年报酬率为10%,按复利计算,到期一次还本付息,第5年末该投资者本利和?(复利终值)F5=P×(1+r)n=10000×(1+10%)5=10000×(F/P 10%,5)=10000×1.6105=16105(元)3、某人计划5年后获得10 000元,用于购卖汽车,假设投资报酬率为8%,按复利计算,他现在应投入多少元?(复利现值)P=10,000×1/(1+8%)5=10,000×(P/F ,8%,5 )=10,000×0.6806 =6806(元)4、如某人决定从孩子10岁生日到18岁生日止每年年末(不包括第10岁生日)为孩子存入银行200元,以交纳孩子上大学学费。
如银行存款利率为10%,父母在孩子18岁生日时能从银行取出多少钱?F=200·[(1+10%)8-1]/10%=200×(F/A,10%,8)=200×11.436=2287.2(元)(年金终值)5、某技术项目1年建成并投产,投产后每年净利润为50,000元,按10%的利率计算,在3年内刚好能收回全部投资。
问此项目投资多少?(年金现值)P=A×(P/A 10%3)=50 000×(P/A 10%3)=50 000×2.4869=124345(元)偿债基金系数=1÷普通年金终值系数投资回收系数=1÷普通年金现值系数6、某人从现在起准备每年年末等额存入银行一笔钱,目的在于5年后从银行提取15 000元,用于购买福利住房。
npv的计算公式及例题
npv的计算公式及例题NPV 也就是净现值(Net Present Value),这在财务和经济领域可是个相当重要的概念呢!净现值的计算公式是这样的:NPV = ∑(CI - CO) / (1 + i)^t 。
这里的“CI”代表现金流入,“CO”代表现金流出,“i”是折现率,“t”表示时间。
咱们来举个例子,让这个公式更好理解。
比如说,有个项目,预计第一年能带来 10 万元的现金流入,第一年的现金流出是 5 万元。
折现率咱就假设是 10%。
那第一年的净现值就是 (10 - 5) / (1 + 10%)^1 =4.545 万元。
假设这个项目第二年能有12 万元的现金流入,现金流出是7 万元。
那第二年的净现值就是 (12 - 7) / (1 + 10%)^2 = 4.132 万元。
把每年的净现值加起来,就是整个项目的净现值啦。
如果净现值大于零,说明这个项目可能值得投资;要是净现值小于零,那可能就得再考虑考虑了。
我想起之前在给学生们讲这个知识点的时候,有个特别有趣的事儿。
有个学生特别积极,总是抢着回答问题。
讲到这个 NPV 计算公式的时候,我刚写完例题,还没来得及开口问大家,他就举手说:“老师,我觉得我会!”我就让他站起来讲讲。
结果他把公式里的符号都弄混了,现金流入说成现金流出,折现率也说错了。
其他同学都忍不住笑了起来,他自己也有点不好意思地挠挠头。
我就跟大家说:“别笑,敢于尝试就是好样的,咱们一起再好好琢磨琢磨这个公式。
”然后我就带着大家一步一步地分析,那个同学最后也搞明白了。
在实际生活中,NPV 的应用可广泛了。
比如说你要开个店,你就得算算未来几年的收入和支出,通过 NPV 来看看这个店值不值得开。
又或者公司要投资一个新项目,也要用 NPV 来评估是不是能赚钱。
总之,掌握好 NPV 的计算公式,能帮助我们在做各种经济决策的时候更加明智,少走弯路,多赚钱!希望大家都能把这个知识点牢牢掌握,在未来的经济活动中派上大用场!。