
日常现金和现金流量管理用表
费
用
小计
支付利息
固定资产购入
本月结余转入下月
银
行
存
款
银行名称
前日结存
本日存入
本日支付
本日结存
现金结存
面额
数量
金额
100元
50元
20元
10元
5元
1元
5角
2角
1角
5分
2分
合计
1分
现金
合计
应付本票、保证本票、贴现等记录:
总经理:经理:出纳:
◇出纳收支统计日报表
年月日
项目
本日收支额
本月合计
本月预计
备注
现金
存款
合计
前日余额
收
入
销售进账
票据兑现
借款
私人借款
(2)本表由会计科填写实际数与预算数比较增减后送各资料提供部门。
审核:制表:
◇资金运用月报表
摘要
前月累计
本月
截至本月累计
备注
预算
实际
预算
实际
差额
预算
实际
差额
上月转入
收
入
销货收入
应收账款回收
票据兑现
抵押借款
票据催收
私人借款
其他
合计
支出
借
款
偿
还
长期借款
短期借款
小计
滞
销
偿
还
材料
采购物品
费用
设备
小计
购买材料
项目
金额
项目
金额
项目
金额
项目
金额
项目
金额
直接
外销
利息
收入
现金
销售
退税
收入
票据
兑现
其他
合计
合计
合计
合计
合计
本日
累计
本日
累计
本日
累计
本日
累计
本日
累计
◇资金差异报告表
年月日(单位:万元)
项目
预计数
实际数
比较增减
差异原因说明
1.适用范围:资金预计数与实际数差异分析说明。
2.填表说明:
(1)凡实际与预计数比较每项差异在10%以上者均由资料提供部门列明差异原因,于每月10日前送财务部。
贴现票据
合计
短期借款
营业额抵押借款
存款抵押
合计
合计
◇月份周转金统计表
资金类别
1月
2月
3月
4月
5月
6月
7月
8月
9月
10月
11月
12月
平均
现金
应收账款
应收票据
成品
在制品
原料
短期投资
合计
分析说明
◇资金调度计划表
年月(单位:元)
摘要
合
计
现
金
银行存款
上期结存
加:预计票兑收入
预计其他收入
减:预计票据到期
预计薪资支出
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24252627282930
31
◇经营费用收支月报表
年月
项目
本月支付额
本年度累计额
人
事
费
制造费用
销售费用
管理费用
财务费用
制造费用
销售费用
管理费用
财务费用
福利费
交通费
交际费
消耗品
保险费
动力燃料费
其他
合计
◇借款余额一览表
年月
债权人
长期借款
短期借款
预收保险金
收入合计
支
出
未进损益的:
1购买固定资产
2还款
3支付货款
4
5
6
进损益的各项费用:
1租金
2工资
5
6
7
8
9
10
11
12
13
14
15
16
支出合计
现金存款
存款提款
本日余额
总经理:经理:出纳:
◇现金收支月报表
年月
日期
收入金额
支出金额
结
存
销货
其他
合计
资本收入
原物料
工资
管理费用
制造费用
其他
合计
1
2
3
4
5
6
日常现金及现金流量管理
◇现金收支日报表
现金库存面额类别明细
前日余额
本日收入额
本日支出额
本日余额
面额
数量
金额
100元
50元
5元
相关传票数量
现金收入张
现金支付张
20元
1元
点
钞
明
细
来源
事由
金额
备
注
假钞
合计
总经理:经理:复核:制表:
◇出纳收支日报表
年月日
银行名称
存入张数
存入金额
支付张数
支付金额
备注
票
据
收
支
合计
预计水电费用
预计税捐支付
预计利息支出
预计经常支出
预计购料还款
预计偿还借款
预计其他支出
资金余缺
经调度后结存
资金调度计划
资金预算部意见
财务负责人意见
◇资金收支预测表
资金
收支内容
月(次一月)
月(次一月)
月(次二月)
项目
代号
收付日期
金额
主管:经办人:
◇资金调度日报表
销货收入
其他收入
转账收入
借入款项
已动用借款
现金流量垂直分析表
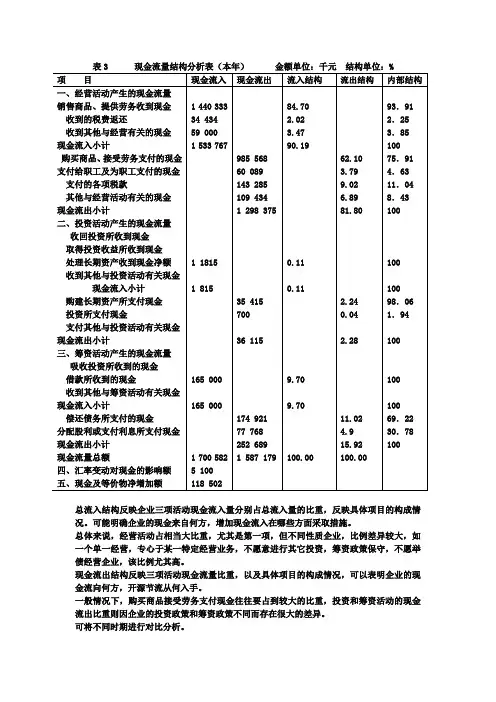
表3 现金流量结构分析表(本年)金额单位:千元结构单位:%
总流入结构反映企业三项活动现金流入量分别占总流入量的比重,反映具体项目的构成情况。
可能明确企业的现金来自何方,增加现金流入在哪些方面采取措施。
总体来说,经营活动占相当大比重,尤其是第一项,但不同性质企业,比例差异较大,如一个单一经营,专心于某一特定经营业务,不愿意进行其它投资,筹资政策保守,不愿举债经营企业,该比例尤其高。
现金流出结构反映三项活动现金流量比重,以及具体项目的构成情况,可以表明企业的现金流向何方,开源节流从何入手。
一般情况下,购买商品接受劳务支付现金往往要占到较大的比重,投资和筹资活动的现金流出比重则因企业的投资政策和筹资政策不同而存在很大的差异。
可将不同时期进行对比分析。
提示从净利润到现金流量的变化过程.
1、经营性应收项目大幅减小,是主要原因
2、利润增加另一重要原因
3、经营性应付项目增加,存货减少又一重要原因
4、相反影响的有:
财务费用的减少
待摊费用减少(其它应付款)。
资金流量表的应用与分析

资金流量表的应用与分析资金流量表是财务会计报告中的一种重要工具,用于展示企业在一定时期内的现金流入和流出情况,帮助投资者、管理层和其他利益相关方了解企业的经营情况和现金管理能力。
本文将介绍资金流量表的应用和分析方法。
一、资金流量表的基本内容和格式资金流量表通常包括以下三个部分:经营活动现金流量、投资活动现金流量和筹资活动现金流量。
1. 经营活动现金流量经营活动现金流量指企业通过日常经营活动获得或支付的现金流量。
这包括销售商品或提供劳务收到的现金、购买商品或接受劳务支付的现金、支付的各种税费、支付给员工的薪酬等。
这部分现金流量对于评估企业日常运营的盈利能力和现金储备情况非常重要。
2. 投资活动现金流量投资活动现金流量涵盖了企业进行投资所产生的现金流量。
这包括购买固定资产、无形资产、长期股权投资等支付的现金、出售固定资产、无形资产、长期股权投资等收到的现金。
投资活动现金流量的分析能够帮助判断企业的投资决策和资产管理情况。
3. 筹资活动现金流量筹资活动现金流量是指企业通过债务和股本等方式筹集到的现金流量。
这包括借款和拆借所收到的现金、发行债券或其他债务工具收到的现金、吸收投资者投资收到的现金等。
筹资活动现金流量的分析可以帮助判断企业的融资能力和资本结构稳定性。
资金流量表的格式一般为三栏式,分别列出经营活动现金流量、投资活动现金流量和筹资活动现金流量的具体项目和金额。
此外,还需要列出期初现金余额、期末现金余额和现金净增加额等重要指标。
二、资金流量表的应用1. 评估企业的现金流量状况通过分析资金流量表,可以了解企业在一定时期内的现金流入和流出情况。
如果企业的现金流入大于流出,说明企业有足够的现金储备来应对各种短期支付需求,具备一定的偿债能力。
反之,如果现金流出大于流入,可能意味着企业面临着资金短缺的风险。
因此,投资者和管理层可以通过资金流量表判断企业的现金流量状况,为进一步决策提供依据。
2. 评估企业的盈利能力经营活动现金流量反映了企业的盈利能力,通过分析经营活动现金流量的构成,可以了解企业主营业务的盈利水平和现金回收情况。
现金流量表附表格式-概述说明以及解释
现金流量表附表格式-概述说明以及解释1.引言1.1 概述现金流量表附表是财务报表中的一项重要内容,用于详细展示企业的现金流量情况。
它是现金流量表的补充,通过对现金流量的进一步细分和分类,更加详细地呈现了企业在经营、投资和融资活动中产生的现金流量。
现金流量表附表的主要作用是帮助读者更好地理解和分析企业的现金流量状况,进一步揭示企业的经营活动和财务状况。
在现金流量表附表中,根据现金流量的来源和用途,将现金流量进一步细分为经营活动现金流量、投资活动现金流量和融资活动现金流量。
经营活动现金流量包括来自日常经营所产生的现金流入和流出;投资活动现金流量包括来自投资收益、投资支出等的现金流入和流出;融资活动现金流量包括来自借贷、发行股票等的现金流入和流出。
现金流量表附表的格式和要点可以根据实际情况进行调整,但一般包括以下内容:现金流量来源的明细、现金流量用途的明细、现金流量的变动情况、现金流量的调整项目等。
通过这些详细展示和分析,读者可以更加清晰地了解企业现金流量的组成和变动情况,从而更好地评估企业的偿债能力、经营管理水平以及财务风险。
总之,现金流量表附表在财务报表中具有重要的地位和作用。
它通过对企业现金流量的详细细分和分类,为读者提供了更加全面和准确的信息,使得读者可以更好地理解和分析企业的现金流量情况,为决策提供有力的依据。
1.2文章结构1.2 文章结构文章将按照以下结构进行展开:引言部分将概述本文的主题以及现金流量表附表的重要性。
接着介绍文章的结构安排,包括各个部分的内容和目的,以帮助读者了解整体框架。
正文部分将分为三个主要小节。
首先,我们将详细讨论现金流量表的定义和作用,探究它在财务报告中的重要性。
其次,我们将介绍现金流量表附表的概念和作用,强调其在补充与解释财务状况与经营活动相关信息方面的重要性。
最后,我们将重点探讨现金流量表附表的格式和要点,包括几个关键格式要点的介绍和解释,以帮助读者理解如何正确填写和解读现金流量表附表。
管理用现金流量表
Байду номын сангаас
一、实验目的
1、熟悉人类各对染色体的形态特征
(这是对常规标本进行核型分析的主要依 据)
2、掌握人类染色体核型分析的常用方法
染色二体核、型实分析验是细意胞义遗传学研究的基本方法,是
研究染色体数目及形态的重要手段,是临床上用来 发现染色体异常和诊断由染色体异常引起的疾病常 用方法。
3、将已配对和分组的染色体逐个粘贴在实验报 告纸上,并书写核型。
五、实验报告
人类染色体非显带核型分析报 告
实验完毕请班干部安排同学做好清洁
三、实验原理
人类体细胞中的23对染色体都有各自特定的形 态结构(包括染色体的长度、着丝点位置、臂 比、随体大小等)特征,而且这种形态特征是 相对稳定的。而这些特征正是进行染色体核型 的主要依据。
四、实验操作步骤
照片来源:取外周血---体外培养---秋水仙素处理--低渗---固定---制片---染色---观察---显微摄影。
1、将照片中的染色体用剪刀逐个剪下。 2、将剪下的染色体依据主要特征,按人类细胞
遗传学命名的国际体制进行染色体配对,分组。 A组:1-3号染色体 D组:13-15号染色体 B组:4、5号染色体 E组:16-18号染色体 C组:6-12号、X染色体 F组:19、20号染色体
G组:21、22、Y染色体
现金流量表结构

现金流量表结构一、引言现金流量表是财务报表的重要组成部分,用于记录企业在一定会计期间内的现金流入和流出情况,反映了企业现金的净增减额。
它对于投资者、债权人、管理层等各方利益相关者来说都具有重要的参考价值。
本文将围绕现金流量表的结构展开阐述。
二、现金流量表结构的组成现金流量表按照会计准则的要求,通常分为三个主要部分:经营活动现金流量、投资活动现金流量和筹资活动现金流量。
下面将对这三个部分的结构进行详细介绍。
1. 经营活动现金流量经营活动现金流量是指企业通过日常经营活动产生的现金流量。
这部分现金流量主要包括销售商品、提供劳务收到的现金、购买商品、接受劳务支付的现金以及支付给员工和供应商的现金等。
经营活动现金流量的结构可以按照以下几个方面进行划分:(1) 销售商品、提供劳务收到的现金:这一部分主要记录了企业通过销售产品或提供劳务所收到的现金,包括销售收入、劳务收入等。
(2) 购买商品、接受劳务支付的现金:这一部分主要记录了企业为购买商品或接受劳务而支付的现金,包括采购商品、支付劳务报酬等。
(3) 支付给员工和供应商的现金:这一部分主要记录了企业支付给员工和供应商的现金,包括工资、奖金、采购原材料等。
2. 投资活动现金流量投资活动现金流量是指企业进行投资活动所产生的现金流量。
这部分现金流量主要包括购买和出售固定资产、无形资产、长期股权投资等。
投资活动现金流量的结构可以按照以下几个方面进行划分:(1) 购买固定资产、无形资产和其他长期资产支付的现金:这一部分主要记录了企业为购买固定资产、无形资产和其他长期资产而支付的现金。
(2) 出售固定资产、无形资产和其他长期资产收到的现金:这一部分主要记录了企业通过出售固定资产、无形资产和其他长期资产所收到的现金。
(3) 购建长期股权投资支付的现金:这一部分主要记录了企业为购买长期股权投资而支付的现金。
3. 筹资活动现金流量筹资活动现金流量是指企业进行筹资活动所产生的现金流量。
如何正确理解现金流量表中的现金流入和现金流出
如何正确理解现金流量表中的现金流入和现金流出现金流量表是企业财务报表的重要组成部分,它记录了企业在特定期间内现金流入和现金流出的情况,展示了企业的资金流动状况。
正确理解现金流量表中的现金流入和现金流出对于财务管理和决策至关重要。
本文将详细介绍现金流量表中现金流入和现金流出的概念、分类以及对企业的意义。
一、现金流入的含义及分类现金流入是指企业在一定期间内从外部获取的现金,包括与日常经营活动、投资活动和筹资活动相关的现金流入。
1. 日常经营活动的现金流入日常经营活动的现金流入主要来自于企业主营业务的收入,包括销售商品或提供服务所收到的现金、收到的来自合作伙伴的广告费用等。
此外,还包括收到的押金、存放在银行的利息等。
2. 投资活动的现金流入投资活动的现金流入主要来自于企业的投资收益,包括出售固定资产、收回债权投资收到的现金、出售其他企业债务工具等。
3. 筹资活动的现金流入筹资活动的现金流入主要包括来自于股东的投资、贷款的融资、发行债券等。
此外,还包括由于投资者回购股票或支付股息所收到的现金。
二、现金流出的含义及分类现金流出是指企业在一定期间内发生的用于支付费用和购买资产的现金支出。
1. 日常经营活动的现金流出日常经营活动的现金流出主要包括购买原材料和商品、支付员工工资、支付供应商款项、支付租金、支付广告费用等与经营活动相关的现金支出。
2. 投资活动的现金流出投资活动的现金流出主要包括购买固定资产、购买其他企业债务工具、向其他企业提供贷款等与投资活动相关的现金支出。
3. 筹资活动的现金流出筹资活动的现金流出主要来自于向股东支付股息、偿还贷款本金、购买自己的股票等与筹资活动相关的现金支出。
三、现金流入和现金流出对企业的意义正确理解现金流入和现金流出对于企业财务管理和决策具有重要意义。
1. 了解企业的资金状况通过辨析现金流入和现金流出的分类,可以帮助企业了解自身的资金状况,判断企业的现金收入来源以及现金支出去向。
现金流量表的现金
现金流量表的现金现金流量表的现金科目有哪些现金流量表的现金是指企业库存现金、可以随时用于支付的存款以及现金等价物.具体包括以下四个方面内容:(一)库存现金库存现金是指企业持有可随时用于支付的现金,即与会计核算中"现金"科目所包括的内容一致.(二)银行存款银行存款是指企业在银行或其他金融机构随时可以用于支付的存款,即与会计核算中"银行存款"科目所包括的内容基本一致.它们的区别在于:存在银行或其他金融机构的款项中不能随时用于支付的存款,不应作为现金流量表中的现金,如不能随时支取的定期存款.但提前通知银行或其他金融机构便可支取的定期存款,则包含在现金流量表中的现金概念中.(三)其他货币资金其他货币资金是指企业存在银行有特定用途的资金或在途中尚未收到的资金,如外埠存款、银行汇票存款、银行本票存款、信用证保证资金、在途货币资金等.(四)现金等价物现金等价物是指企业持有的期限短、流动性强、易于转换为已知金额现金、价值变动风险很小的投资.现金等价物的主要特点是流动性强,并可随时转换成现金的投资.通常指购买在三个月或更短时间内即到期或即可转换为现金的投资,如企业于1998年12月1日购入1996年1月1日发行的期限为三年的国债,购买时还有一个月到期,这项短期投资应视为现金等价物.金蝶软件现金流量表的现金科目一般包括哪些科目?1、金蝶软件现金流量表的现金科目一般包括的科目有:现金科目、银行存款科目、其他货币资金科目;2、现金,是指企业库存现金以及可以随时用于支付的存款.3、现金等价物,是指企业持有的期限短、流动性强、易于转换为已知金额现金、价值变动风险很小的投资.4、会计准则提及现金时,除非同时提及现金等价物,均包括现金和现金等价物.。
企业理财中的资金管理和现金流分析
企业理财中的资金管理和现金流分析在现代商业环境中,企业的资金管理和现金流分析是极为重要的财务管理方面。
充分了解和掌握资金管理和现金流分析的方法,对于保持企业运营的稳定性和提高财务绩效至关重要。
本文将探讨企业理财中资金管理和现金流分析的关键概念和方法。
一、资金管理资金管理是指企业对资金的收入、支出及运用进行全面的规划、组织和控制,以实现财务目标的过程。
有效的资金管理可以确保企业能够保持良好的经营状况,并增强企业的竞争力。
1.1 现金与资金在资金管理中,现金是指企业所有流动性最好的资产,是企业日常经营所必需的支付手段。
而资金则是广义上的金融活动中特指一国货币市场上的活动和流动性资产。
1.2 资金预算资金预算是资金管理的核心。
它是企业根据经营目标和发展计划,对资金收支状况进行合理预测和分析,制定资金计划和预算,并据此进行资金调配和运营。
1.3 资金调度资金调度是指企业根据资金预算和实际资金状况进行合理的资金配置和调剂,以优化资金运营效果、避免资金闲置和紧缺的现象。
二、现金流分析现金流分析是企业财务分析的重要部分,它通过对企业现金流量的调查和分析,揭示企业现金收入和支出的变化趋势,为企业的决策提供重要的参考依据。
2.1 现金流量表现金流量表是财务报表的重要组成部分,它通过系统化记录和呈现企业特定时期内的现金流量,包括经营活动现金流量、投资活动现金流量和筹资活动现金流量。
通过分析现金流量表,可以实时了解企业的现金流状况,评估企业现金管理的有效性。
2.2 现金流量比率现金流量比率是用来衡量企业现金流量状况的指标。
常用的现金流量比率包括经营现金流与销售收入比率、自由现金流与经营活动产生的现金流比率等。
通过分析和比较这些比率,可以评估企业现金流量的稳定性和持续性。
2.3 现金流量预测现金流量预测是企业经营决策的重要依据之一。
通过基于历史数据和市场情况对未来的现金流量进行合理的预测,企业可以及时调整资金使用策略,确保现金流的平稳和充裕。
现金流量表分析要点
现金流量表分析要点现金流量表是财务报表中的重要一部分,它反映了企业在一定时期内现金流入和流出的情况,对于投资者和企业管理者来说,了解现金流量表的分析要点是非常重要的。
本文将围绕现金流量表的分析要点展开讨论,帮助读者更好地理解和运用现金流量表。
一、现金流量表的基本结构现金流量表主要由三个部分组成:经营活动现金流量、投资活动现金流量和筹资活动现金流量。
其中,经营活动现金流量反映了企业日常经营活动产生的现金流入和流出情况;投资活动现金流量反映了企业进行投资所产生的现金流入和流出情况;筹资活动现金流量反映了企业筹资活动所产生的现金流入和流出情况。
二、经营活动现金流量的分析要点经营活动现金流量是企业最重要的现金流量来源,对于投资者和企业管理者来说,了解经营活动现金流量的分析要点至关重要。
1. 现金流入方面,应重点关注销售商品、提供劳务所收到的现金,这反映了企业的主营业务收入情况;此外,还要关注其他与经营活动有关的现金流入,如收到的利息、租金等。
2. 现金流出方面,应重点关注购买商品、接受劳务支付的现金,这反映了企业的主营业务支出情况;此外,还要关注其他与经营活动有关的现金流出,如支付的工资、采购原材料等。
3. 经营活动现金净流量是评估企业运营状况的重要指标,正值表示现金流入大于流出,反之表示现金流出大于流入。
投资者和企业管理者可以通过对经营活动现金净流量的分析,判断企业经营业绩的好坏。
三、投资活动现金流量的分析要点投资活动现金流量反映了企业进行投资活动所产生的现金流入和流出情况,对于投资者和企业管理者来说,了解投资活动现金流量的分析要点有助于评估企业的投资决策和资本运作情况。
1. 现金流入方面,应重点关注出售长期资产、处置子公司等所收到的现金,这反映了企业进行资产处置所获得的现金流入情况。
2. 现金流出方面,应重点关注购买长期资产、投资子公司等所支付的现金,这反映了企业进行投资所产生的现金流出情况。
3. 投资活动现金净流量是评估企业投资活动的效果的重要指标,正值表示现金流入大于流出,反之表示现金流出大于流入。
现金流量表的三大组成部分
现金流量表的三大组成部分现金流量表是财务报表中非常重要的一部分,它反映了企业在一定时期内的现金流入和流出情况,帮助管理者和投资者更好地了解企业的经营状况。
现金流量表主要由三大组成部分构成,分别是经营活动现金流量、投资活动现金流量和筹资活动现金流量。
下面将分别对这三大组成部分进行详细介绍。
一、经营活动现金流量经营活动现金流量是指企业在日常经营活动中产生的现金流入和流出情况。
它是现金流量表中最重要的部分,也是反映企业盈利能力和经营能力的重要指标。
经营活动现金流量主要包括销售商品、提供劳务收到的现金、支付给职工以及供应商的现金、支付的各项税费等。
通过经营活动现金流量的分析,可以了解企业的经营状况,判断企业是否能够持续盈利。
二、投资活动现金流量投资活动现金流量是指企业进行投资活动时产生的现金流入和流出情况。
投资活动主要包括购建固定资产、无形资产和其他长期资产所支付的现金、取得投资收益收到的现金、处置固定资产、无形资产和其他长期资产所收回的现金等。
投资活动现金流量反映了企业在资本运作中的表现,可以帮助投资者了解企业的投资方向和风险。
三、筹资活动现金流量筹资活动现金流量是指企业通过筹集资金或偿还债务时产生的现金流入和流出情况。
筹资活动主要包括吸收投资者投资收到的现金、偿还债务支付的现金、发行债券或借款取得的现金等。
筹资活动现金流量反映了企业在资金筹集和运用方面的情况,可以帮助投资者评估企业的偿债能力和融资能力。
综上所述,现金流量表的三大组成部分分别是经营活动现金流量、投资活动现金流量和筹资活动现金流量。
通过对这三大部分的分析,可以全面了解企业的经营状况、投资方向和融资能力,为投资者和管理者提供重要的决策依据。
因此,掌握现金流量表的三大组成部分对于企业的经营管理至关重要。