
计量经济学上机实验
计量经济学上机实验上机实验一:一元线性回归模型实验目的:EViews软件的基本操作实验内容:对线性回归模型进行参数估计并进行检验上机步骤:中国内地2011年中国各地区城镇居民每百户计算机拥有量和人均总收入一.建立工作文件:1.在主菜单上点击File\New\Workfile;2.选择时间频率,A3.键入起始期和终止期,然后点击OK;二.输入数据:1.键入命令:DATA Y X2.输入每个变量的统计数据;3.关闭数组窗口(回答Yes);三.图形分析:1.趋势图:键入命令PLOT Y X2.相关图:键入命令 SCAT Y X 散点图:趋势图:上机结果:Yˆ11.958+0.003X=s (βˆ) 5.6228 0.0002t (βˆ) 2.1267 11.9826prob 0.0421 0.00002=0.831 R2=0.826 FR=143.584 prob(F)=0.0000上机实验二:多元线性回归模型实验目的:多元回归模型的建立、比较与筛选,掌握基本的操作要求并能根据理论对分析结果进行解释实验内容:对线性回归模型进行参数估计并进行检验上机步骤:商品的需求量与商品价格和消费者平均收入趋势图:散点图:上机结果:i Yˆ=132.5802-8.878007X1-0.038888X2s (βˆ) 57.118 4.291 0.419t (βˆ) 2.321 -2.069 -0.093prob 0.0533 0.0773 0.9286 R2=0.79 R2=0.73 F =13.14 prob(F)=0.00427三:非线性回归模型实验目的:EViews软件的基本操作实验内容:对线性回归模型进行参上机步骤:我国国有独立核算工业企业统计资料一.建立工作文件:1.在主菜单上点击File\New\Workfile;2.选择时间频率,A3.键入起始期和终止期,然后点击OK;二.输入数据:1.键入命令:DATA Y L K2.输入每个变量的统计数据;3.关闭数组窗口(回答Yes);三.图形分析:1.趋势图:键入命令PLOT Y K L2.相关图:键入命令 SCAT Y K L四.估计回归模型:键入命令LS Y C K L上机结果:Y =4047.866K1.262204L-1.227157s (βˆ) 17694.18 0232593 0.759696t (βˆ) 0.228768 5.426669 -1.615325prob 0.8242 0.0004 0.1407R2=0.989758 R2=0.987482 F=434.8689 prob(F)=0.0000上机实验四:异方差实验目的::掌握异方差的检验与调整方法的上机实现实验内容:我国制造工业利润函数行业销售销售行业销售销售实验步骤:一.检验异方差性1.图形分析检验:1) 观察Y、X相关图:SCAT Y X2) 残差分析:观察回归方程的残差图LS Y C X在方程窗口上点击Residual按钮;2. Goldfeld-Quant检验:SORT XSMPL 1 10LS Y C X(计算第一组残差平方和)SMPL 19 28LS Y C X(计算第二组残差平方和)计算F统计量,判断异方差性3.White检验:SMPL 1 28LS Y C X在方程窗口上点击:View\Residual\Test\White Heteroskedastcity 由概率值判断异方差性。
4. Park检验LS Y C XGENR LNE2=log(resid^2)GENR LNX=log(X)LS LNE2 C LNX5.Gleiser检验:LS Y C XGENR E1=ABS(resid)LS E1 C X再在方程窗口中点击Estimete按钮,并在方程描述框中依次输入其它方程:E1 C X^2E1 C X^(1/2)E1 C X^(-1)E1 C X^(-2)E1 C X^(-1/2)二.调整异方差性(WLS估计):1.计算权数变量:GENR W1=1/X^(1.6743)GENR W2=1/X^(0.5)GENR W3=1/X^2GENR W4=1/E1GENR W5=1/E22.依次进行WLS估计:LS Y C X在方程窗口中点击Estimete\Options,然后在权数变量栏依次输入W1、W2...W5,并选择WLS估计,从中筛选出最佳的异方差调整模型。
一.检验异方差性回归模型参数估计和检验结果写为:XY 104.0327.13ˆ+=)ˆ(βS 20.298 O.OO9 )ˆ(t β0.657 12.021 Prob 0.518 o.ooo R 2=0.85 R 2=0.84 F=144.49一.检验异方差性 1.图形分析检验观察销售利润(Y )销售收入(X ) 的 相关图从图中可以看出随着销售收入的增加,销售利润的水平不断提高,但离散程度也逐步扩大,这说明存在递增的异方差性上图回归方程的残差分布有明显的扩大趋势,表明存在异方差性2. Goldfeld-Quant检验:(1)将样本按解释变量排序(SORT X)分成为两部分(分别有1到10共10个样本和19到28共10个样本)(2)利用样本1建立回归模型1,其残差平方和为RSS1=2579.587 (3) 利用样本2建立回归模型2,其残差平方和为RSS2=63769.67(4)计算F统计量:F=RSS2/RSS1=63769.67/2579.587=24.72,取α=0.05时,查F分布表得F0.05(10-2,10-2)=3.44,F=24.72>F0.05=3.44,所以存在异方差性3.White检验(1)建立回归模型(2)在方程窗口上点击:View\Residual\Test\White Heteroskedastcity其中F 值为辅助回归模型的F统计量,取显著水平α=0.05,由于X0.05^2(2)<nR^2=7.554,所以存在异方差性4. Park检验(1)建立回归模型(2)GENR LNE2=log(resid^2) GENR LNX=log(X)(3) LS LNE2 C LNX由回归结果看出LNX的系数估计值不为0且能通过显著性检验,即随机误差项的方差与解释变量存在较强的相关关系,即存在异方差性5.Gleiser检验: (1建立回归模型2)生成新变量序列GENR E1=ABS(resid)LS E1 C X再在方程窗口中点击Estimete按钮,并在方程描述框中依次输入其它方程:E1 C X^2E1 C X^(1/2)E1 C X^(-1)如下①X Y06.5219.1ˆ-= ④X Y76.111213.1ˆ-=(-1)0.308 0.000 0.243 188.79R 2=0.007 F=0.182 R 2=0.014 F=0.350 ②X Y47.1190.1ˆ-=2③X Y003.0236.1ˆ-=(1/2)0.226 2.75 0.503 0.011 R 2=0.011 F=0.286R 2=0.003 F=0.071⑤X Y74.41342178.1ˆ-=(-2)⑥X Y151.4226.1ˆ-=(-1/2)0.182 44598.72 0.426 14.000R 2=0.033 F=0.859 R 2=0.004 F=10.542有上述各回归结果可知,各回归模型解释变量的系数估计值显著不为0且均能通过显著性检验,所以存在异方差性 .上机实验五:自相关实验目的:掌握自相关性的检验与调整方法。
通过中国农村居民消费模型的分析可判断农村居民的边际消费倾向同时,农村居民消费模型也能用于农村居民消费水平的预测。
实验内容: 我国农村居民储蓄函数 模型设定影响居民消费的因素很多,但由于受各种条件的限制,通常只引入居民收入一个变量做解释变量,即消费模型设定为:Y t =β0+β1X t + Ut参数说明:Y t ——农村居民人均消费支出 (单位:元) X t ——农村居民人均纯收入(单位:元)U t——随机误差项1985-2011年农村居民人均收入和消费单位:元人均纯收入X和人均消费支出Y相关图:趋势图:(一)上机结果:Yˆt=45.40407+0.7185X ts (βˆ) 10.30171 0.012526t (βˆ) 4.4072 57.3633R2=0.9925 R2=0.9922 F =3290.556 prob(F)=0.0000(二)BG检验做自相关检验:残差图:回归结果:存在自相关!(三)采用广义差分法解决自相关问题:操作命令:DATA X Y GENR e1=residSCAT e1 e1(-1) 残差图:得回归方程:eˆt=0.7291e t-1对元模型进行广义差分法:Y t-0.7291Y t-1=β1(1-0.7291)+β2(Xt-0.7292X t-1)+υt按如下步骤输出回归结果得回归方程:Yˆt*=14.0566+0.71378X t*s (βˆ) 6.6153 0.0244t (βˆ) 2.1249 29.2122prob(F)=0.0000R2=0.9726 R2=0.9715 F =853.3524 样本容量减少为26个。
ρˆ=0.7291,βˆ1=14.0566/1-0.7291=51.8885 最终中国农村居民消费模型为:Yˆt=51.8885+0.71378Xt上机实验六:多重共线性实验目的:多元回归模型的建立、比较与筛选,掌握基本的操作要求并能根据理论对分析结果进行解释实验内容:中国旅游收入与花费实验步骤:1994-2011年中国旅游收入及相关数据一.建立工作文件:1.在主菜单上点击File\New\Workfile;2.选择时间频率,A3.键入起始期和终止期,然后点击OK;二.输入数据:1.键入命令:DATA Y X2.输入每个变量的统计数据;3.关闭数组窗口(回答Yes);三.估计回归模型:方式1:键入命令LS Y C X2 X3 X4 X5该模型R ²=0.9858,R ²=0.9814,可决系数很高,F检验值为225.85,明显显著,但是当 =0.05时,(n-k)=t(18-5)=2.16,不仅X5的系数不显著,而且X3,X5的符号与预期相反,这表明可能存在严重的多重共线性。
由相关系数矩阵可以,各解释变量之间的相关系数较高,证实确实存在一定的多重共线性。
二.利用逐步回归方法处理多重共线性:1.建立基本的一元回归方程;2.逐个引入变量,确定基本的二元回归方程;3.分别引入其余变量,确定最合适的三元回归方程' 4.引入最后一个变量,确定其是否合适;。
计量经济学eviews上机实验

2011-2012学年第二学期计量经济学eviews上机实验姓名:学号:班级:实验一:研究国民生产总值对财政收入的影响。
(本实验30分)下表是我国1978-1997年的财政收入Y和国民生产总值X的数据资料,试根据资料完成下列问题:1、建立财政收入对国民生产总值的一元线性回归方程;(10分)2、对所建立的回归方程进行检验并对结果进行说明,然后解释方程的经济意义;(15分)3、若1998年国民生产总值为78017.8亿元,求1998年财政收入预测值。
(5分)解:(1)由题意可知,y= 0.100031x+ 858.3108(46.05)(12.79)R2=0.99 F=2120.41(2)由数据统计得,x的t方检验为46.04788>2,因此具有高度显著性,同理C也具有高度显著性,所以此方程有效;经济意义:财政收入与国民生产总值成正比,即财政收入随国民生产总值的增长而增长。
(3)将X=78017.8代入方程得,Y=8662.5093518。
实验二:研究某企业员工的工资是否受性别的影响。
(本实验20分)表中列出了24个不同性别的企业员工的工资收入情况。
要求根据所给出的数据资料1、建立虚拟变量模型。
(注:要先说明以哪一个变量作为虚拟变量,并说明1代表什么,0代表什么。
)(5分)2、根据你得到的虚拟变量回归方程,判断该方程是否有效。
若方程有效,则分析该企业员工的男女平均工资是否存在差距,差距是多少。
(15分)解:(1)定义虚拟变量D:当D=0时表示女性,D=1时表示男性,Y表示工资,X表示性别由题意可知,Y=3476.07-674.82X(19.42)(-2.67)R2=0.42 F=7.11(2)由数据统计得,T检验:二者绝对值均大于2,即性别对工资有显著影响;R检验:值小于0.8,即真实值与估计值偏差较大;F检验:通过,即方程整体具有显著性;所以方程有效。
该企业员工的男女平均工资存在差距,且差距为674.82。
计量经济学上机操作过程详解
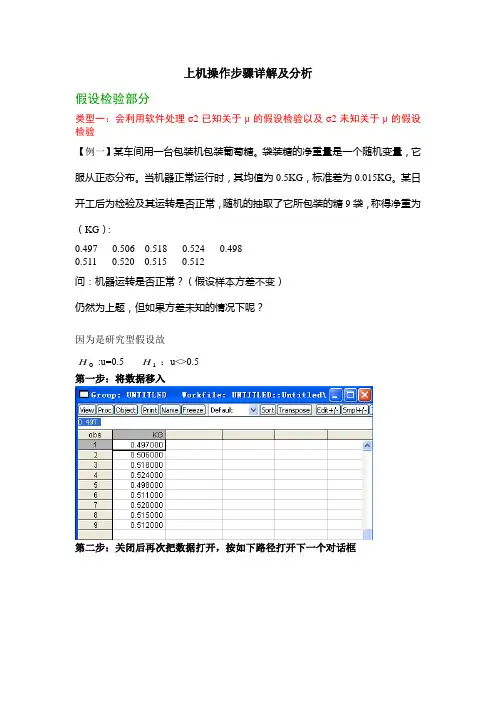
上机操作步骤详解及分析假设检验部分类型一:会利用软件处理σ2已知关于μ的假设检验以及σ2未知关于μ的假设检验【例一】某车间用一台包装机包装葡萄糖。
袋装糖的净重量是一个随机变量,它服从正态分布。
当机器正常运行时,其均值为0.5KG ,标准差为0.015KG 。
某日开工后为检验及其运转是否正常,随机的抽取了它所包装的糖9袋,称得净重为(KG ):0.497 0.506 0.518 0.524 0.498 0.511 0.520 0.515 0.512问:机器运转是否正常?(假设样本方差不变) 仍然为上题,但如果方差未知的情况下呢?因为是研究型假设故0H :u=0.5 1H :u<>0.5第一步:将数据移入第二步:关闭后再次把数据打开,按如下路径打开下一个对话框第三步:根据已知的均值和标准差输入下列对话框(注意:是标准差,如果题目告诉的是方差,则还要进一步转化成为标准差)第四步:点击OK后,得到如下结果,并分析该题的方差已知,故看Z-statistic的P值,因为0.0248<a/2=0.025,故拒绝原假设,结论为:在5%的显著性水平下,该机器运转不正常若该题的方差未知,则看t-statistic的P值,结论依然是:在5%的显著性水平下,该机器运转不正常类型二:会利用软件处理来自两个正态总体均值的假设检验:等方差和异方差【例2】用两种方法(A、B)测定冰从-0.72摄氏度变为0摄氏度的比热。
测得下列数据:两个样本独立且来自与方差相等的两个正态总体方法A 79.98 80.04 80.02 80.04 80.03 80.0380.04 79.97 80.05 80.03 80.02 80.00 80.02方法B 80.02 79.94 79.98 79.97 79.97 80.03 79.9579.971、两种方法是否具有显著性差异2、A方法是否比B方法测得的比热要大?解析:该题属于双样本的等方差检验,故在EXCEL背景下操作第一小问:第一步:移入数据,将原本的两行数据,分别调整为一行第二步:EXCEL的调试,“工具”——“加载宏”后选择如下选项:第三步:点击“工具”——“数据分析”——“t检验-双样本等方差检验”第四步:输入相应的数据第五步:分析相应结果解析:第一小问只需判断是否有显著性差异,也就是说只需要判断A U 与B U 是否相等,属于双侧检验,在统一用P(T<=t) 单尾分析的时候,与的是a/2比较0H :AU-B U =0 1H :A U -B U <>0如上图结果所示,P(T<=t) 单尾=0.001276<a/2=0.025,所以拒绝原假设,也就是说在5%的显著性水平下,方法A 和方法B 具有显著性差异第二小问:解析:第二小问不同于第一小问,判断的是A 与B 的大小,是研究型假设检验, 将认为研究结果是无效的说法或理论作为原假设H00H :AU<=B U 1H :A U >B U因为是单侧检验,故与a 相比,因为P(T<=t) 单尾=0.001276<a=0.05,所以拒绝原假设,结论是在5%的显著性水平下,A 方法测得的比热比B 方法的大【例3】下表给出两位文学家马克吐温的8篇小品文以及斯诺特格拉斯的10篇小品文中由3个字母组成的单字的比例 马克吐温0.225 0.262 0.217 0.240 0.2300.229 0.235 0.217 斯诺特格拉斯0.209 0.205 0.196 0.210 0.202 0.207 0.224 0.223 0.2200.201两组数据均来自正态总体,且方差相等。
计量经济学上机实验手册

计量经济学上机实验手册标准化工作室编码[XX968T-XX89628-XJ668-XT689N]实验三异方差性实验目的:在理解异方差性概念和异方差对OLS回归结果影响的基础上,掌握进行异方差检验和处理的方法。
熟练掌握和运用Eviews软件的图示检验、G-Q检验、怀特(White)检验等异方差检验方法和处理异方差的方法——加权最小二乘法。
实验内容:书P116例4.1.4:中国农村居民人均消费函数中国农村居民民人均消费支出主要由人均纯收入来决定。
农村人均纯收入除从事农业经营的收入外,还包括从事其他产业的经营性收入以及工资性收入、财产收入和转移支付收入等。
为了考察从事农业经营的收入和其他收入对中国农村居民消费支出增长的影响,建立双对数模型:其中,Y表示农村家庭人均消费支出,X1表示从事农业经营的纯收入,X2表示其他来源的纯收入。
表4.1.1列出了中国内地2006年各地区农村居民家庭人均纯收入及消费支出的相关数据。
注:从事农业经营的纯收入由从事第一产业的经营总收入与从事第一产业的经营支出之差计算,其他来源的纯收入由总纯收入减去从事农业经营的纯收入后得到。
资料来源:《中国农村住户调查年鉴(2007)》、《中国统计年鉴(2007)》。
实验步骤:一、创建文件1.建立工作文件CREATE U 1 31 【其中的“U”表示非时序数据】2.录入与编辑数据Data Y X1 X2 【意思是:同时录入Y、X1和X2的数据】3.保存文件单击主菜单栏中File→Save或Save as→输入文件名、路径→保存。
二、数据分析1.散点图①Scat X1 Y从散点图可看出,农民农业经营的纯收入与农民人均消费支出呈现一定程度的正相关。
②Scat X2 Y从散点图可看出,农民其他来源纯收入与农民人均消费支出呈现较高程度的正相关。
2.数据取对数处理Genr LY=LOG(Y)Genr LX1=LOG(X1)Genr LX2=LOG(X2)三、模型OLS参数估计与统计检验LS LY C LX1 LX2得到模型OLS参数估计和统计检验结果:Dependent Variable: LYMethod: Least SquaresSample: 1 31LX1Adjusted R-squared . dependent var. of regression Akaike infocriterionSum squared resid Schwarz criterionLog likelihood F-statistic【注意:在学术文献中一般以这种形式给出回归方程的输出结果,而不是把上面的软件输出结果直接粘贴到文章中】可决系数,调整可决系数,显示模型拟合程度较高;同时,F 检验统计量,在5%的显着性水平下通过方程总体显着性检验。
计量经济学 上机实验手册汇总
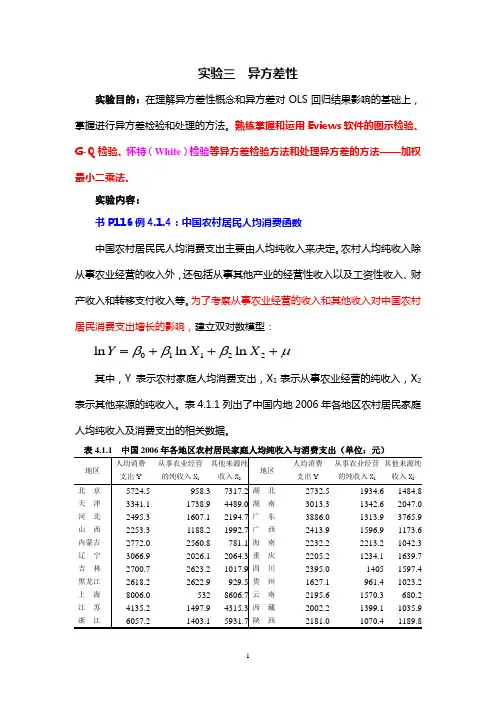
实验三 异方差性实验目的:在理解异方差性概念和异方差对OLS 回归结果影响的基础上,掌握进行异方差检验和处理的方法。
熟练掌握和运用Eviews 软件的图示检验、G-Q 检验、怀特(White )检验等异方差检验方法和处理异方差的方法——加权最小二乘法。
实验内容:书P116例4.1.4:中国农村居民人均消费函数中国农村居民民人均消费支出主要由人均纯收入来决定。
农村人均纯收入除从事农业经营的收入外,还包括从事其他产业的经营性收入以及工资性收入、财产收入和转移支付收入等。
为了考察从事农业经营的收入和其他收入对中国农村居民消费支出增长的影响,建立双对数模型:01122ln ln ln Y X X βββμ=+++其中,Y 表示农村家庭人均消费支出,X 1表示从事农业经营的纯收入,X 2表示其他来源的纯收入。
表4.1.1列出了中国内地2006年各地区农村居民家庭人均纯收入及消费支出的相关数据。
注:从事农业经营的纯收入由从事第一产业的经营总收入与从事第一产业的经营支出之差计算,其他来源的纯收入由总纯收入减去从事农业经营的纯收入后得到。
资料来源:《中国农村住户调查年鉴(2007)》、《中国统计年鉴(2007)》。
实验步骤:一、创建文件1.建立工作文件CREATE U 1 31 【其中的“U”表示非时序数据】2.录入与编辑数据Data Y X1 X2 【意思是:同时录入Y、X1和X2的数据】3.保存文件单击主菜单栏中File→Save或Save as→输入文件名、路径→保存。
二、数据分析1.散点图①Scat X1 Y1000080006000Y4000200050010001500200025003000X1从散点图可看出,农民农业经营的纯收入与农民人均消费支出呈现一定程度的正相关。
②Scat X2 Y1000080006000Y400020000200040006000800010000X2从散点图可看出,农民其他来源纯收入与农民人均消费支出呈现较高程度的正相关。
计量经济学上机报告
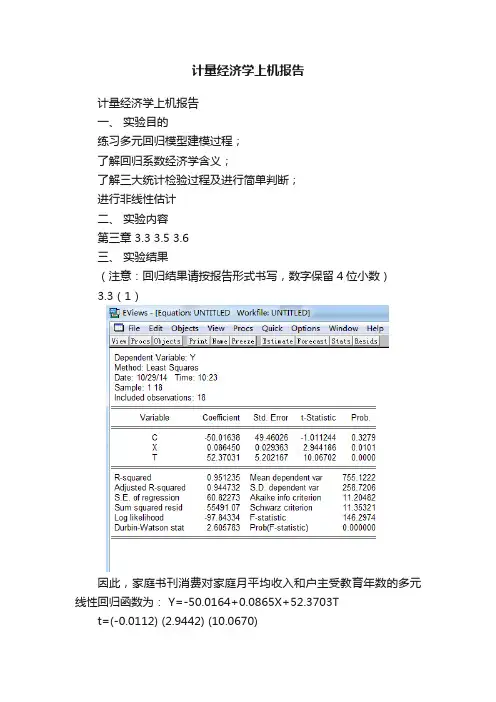
计量经济学上机报告计量经济学上机报告一、实验目的练习多元回归模型建模过程;了解回归系数经济学含义;了解三大统计检验过程及进行简单判断;进行非线性估计二、实验内容第三章 3.3 3.5 3.6三、实验结果(注意:回归结果请按报告形式书写,数字保留4位小数)3.3(1)因此,家庭书刊消费对家庭月平均收入和户主受教育年数的多元线性回归函数为: Y=-50.0164+0.0865X+52.3703Tt=(-0.0112) (2.9442) (10.0670)9512.02=R 9448.02=R 2974.146=F经济意义:在其他变量不变的情况下,家庭月收入每增加一元,家庭书刊消费增加0.0865元;同样,户主受教育年数每增加一年,家庭书刊消费增加53.3703元。
作用:显示出各解释变量在其他解释变量不变的情况下,对被解释变量的影响情况。
(2)(3)残差E1对残差E2的无截距项的回归由上图可得模型的估计结果为:E1 = -6.3351 + 0.0864*E2估计参数:0865.02=α(4)2β是表示家庭月平均收入X 对家庭书刊消费Y 的影响参数,2α则是残差1E 与2E 的无截距项的回归参数。
1E 是由Y 对户主受教育年数T 的一元回归得到,2E 是由X 对T 的一元回归得到。
两者性质一样,结果一样。
即22αβ=。
3.5(1)由题知:回归模型估计结果的样本容量n=20,ESS 的平方和SS=377067.19,ESS 与RSS 的自由度分别为2和17。
(2)此模型的可决系数4447.019.84796219.3770672≈==TSS ESS R 修正的可决系数()()4139.022********.01111122≈----=----=k n n R R (3)对于原假设:021==ββ,给定显著性水平05.0=α,在F 表中查出临界值: ()59.317,205.0=F构建F 统计量:()59.317,28063.6122000.470895219.377067105.0=>≈--=--=F k n RSS k ESS F 所以拒绝原假设:021==ββ,说明回归方程是显著的即列入模型的解释变量“价格X2”和“消费者收入X3”联合起来对解释变量“某商品的需求量Y ”有显著影响。
计量经济学上机实验报告

Sample: 1 31Included observations: 31Variable Coefficient Std. Error t-Statistic Prob.C 246.8540 51.97500 4.749476 0.0001X2 5.996865 1.406058 4.265020 0.0002X3 -0.524027 0.179280 -2.922950 0.0069X4 -2.265680 0.518837 -4.366842 0.0002R-squared 0.666062 Mean dependent var 16.77355Adjusted R-squared 0.628957 S.D.dependent var 8.252535S.E.of regression 5.026889 Akaike info criterion 6.187394Sum squared resid 682.2795 Schwarz criterion 6.372424Log likelihood -91.90460 F-statistic 17.95108Durbin-Watson stat 1.147253 Prob(F-statistic) 0.000001根据上图中数据,模型估计的结果为(51.9750) (1.4060) (0.1793) (0.5188)t= (4.7495) (4.2650) (-2.9229) (-4.3668)R2 =0.6289 F=17.9511 n=31对模型进行检验:拟合优度检验:=0.6660,R2 =0.6289 接近于1,说明模型对样本拟合较好F 检验:F=17.9511>,这说明在显著性水平a=0.05 下,回归方程是显著的。
T 检验:t 统计量分别为4.749476,4.265020,-2.922950,-4.366842,其绝对值均大于查表所得的(27)=2.0518,这说明在显著性水平a=0.05 下都是显著的。
《计量经济学》上机实践
第三节 建立与应用计量经济 模型的主要步骤
一、根据经济理论建立计量经济模 型
二、样本数据的收集 三、估计参数 四、模型的检验 五、计量经济模型的应用
一、根据经济理论建立 计量经济模型
设定一个合理的计量经济模型,应当注 意以下几个方面:
(一)要有科学的理论依据 (二)模型要选择适当的数学形式 (三)方程中的变量要具有可观测性
数学知识(函数性质等)对计量建模的 作用。
计量经济学不是数学,是经济学。
计量经济学的内容体系
(一)从内容角度,可以将计量经济 学划分为理论计量经济学和应用计 量经济学。
(二)从学科角度,可以将计量经济 学划分为广义计量经济学与狭义计 量经济学。
计量经济学在经济学科中的地位
省略
第二节 计量经济学的基本概念
《计量经济学》上机实践
1、介绍EViews软件的基本情况和操作使用说明 2、使用EViews的基本概念,并学会数据的输入等 3、利用EViews对一元回归模型进行计算操作 4、利用EViews对多元回归模型案例进行计算操 5、利用EViews检验模型的异方差性 6、利用EViews检验模型的自相关性 7、利用EViews检验模型的多重共线性 8、利用EViews对联立方程模型进行计算 9、上机考试
本章总结
重要的知识点:
1.1933年《计量经济学》会刊的出版,标志着 计量经济学作为一个独立的学科正式诞生。
2.什么计量经济学? 3.计量经济学的学科性质与其他学科的关系 4.计量经济学的学科体系 5.计量经济学的基本概念:变量、数据、参数
及其估计准则、计量经济模型 6.建立与应用计量经济学模型的主要步骤
通过P180案例分析,掌握以下内容: 1.异方差的图示检验法 2.G-Q检验法 3.怀特检验法 4.戈里瑟检验和帕克检验法 5.WLS估计法 6.对数变换法
修正版-计量经济学上机实验
实验一EViews软件的基本操作【实验目的】了解EViews软件的基本操作对象,掌握软件的基本操作。
【实验内容】一、运行Eviews;二、数据的输入、编辑与序列生成;三、图形分析与描述统计分析;四、数据文件的存贮、调用与转换。
实验内容中后三步以表1-1所列出的税收收入和国内生产总值的统计资料为例进行操作。
资料来源:《中国统计年鉴1999》【实验步骤】一、单击任务栏上的“开始”→“程序”→“Eviews”程序组→“Eviews”图标二、数据的输入、编辑与序列生成1创建工作文件启动Eviews软件之后,在主菜单上依次点击File\New\Workfile2输入Y、X的数据可在命令窗口键入如下命令:DATA Y X3生成log(Y)、log(X)、X^2、1/X时间变量T等序列在命令窗口中依次键入以下命令即可:GENR LOGY=LOG(Y)GENR LOGX=LOG(X)GENR X1=X^2GENR X2=1/XGENR T=@TREND(1984)4选择若干变量构成数组,在数组中增加、更名和删除变量5在工作文件窗口中删除、更名变量三、图形分析与描述统计分析1利用PLOT命令绘制趋势图2利用SCAT命令绘制X、Y的相关图3观察图形参数的设置情况双击图形区域中任意处或在图形窗口中点击Procs/Options4在序列和数组窗口观察变量的描述统计量单独序列窗口,从序列窗口菜单选择View/Descriptive Statistics/Histogram and Stats,则会显示变量的描述统计量;数组窗口,从数组窗口菜单选择View/Descriptive Stats/Individual Samples,就对每个序列计算描述统计量四、数据文件的存贮、调用与转换1存贮并调用工作文件2存贮若干个变量,并在另一个工作文件中调用存贮的变量3将工作文件分别存贮成文本文件和Excel文件4在工作文件中分别调用文本文件和Excel文件实验二一元回归模型【实验目的】掌握一元线性、非线性回归模型的建模方法【实验内容】建立我国税收预测模型【实验步骤】表1列出了我国1985-1998年间税收收入Y和国内生产总值(GDP)x的时间序列数据,请利用统计软件Eviews建立一元线性回归模型。
计量经济学上机实验一
实验一 EViews软件的基本操作【实验目的】了解EViews软件的基本操作对象,掌握软件的基本操作。
【实验内容】一、EViews软件的安装;二、数据的输入、编辑与序列生成;三、图形分析与描述统计分析;四、数据文件的存贮、调用与转换。
实验内容中后三步以表1-1所列出的税收收入和国内生产总值的统计资料为例进行操作。
表1-1 我国税收与GDP统计资料单位:亿元年份税收 Y GDP X 年份税收 Y GDP X 1985 2041 8964 1992 3297 26638 1986 2091 10202 1993 4255 34634 1987 2140 11963 1994 5127 46759 1988 2391 14928 1995 6038 58478 1989 2727 16909 1996 6910 67885 1990 2822 18548 1997 8234 74463 1991 2990 21618 1998 9263 79396资料来源:《中国统计年鉴1999》【实验步骤】一、安装EViews软件㈠EViews对系统环境的要求⒈一台386、486奔腾或其他芯片的计算机,运行Windows3.1、Windows9X、Windows2000、WindowsNT或WindowsXP操作系统;⒉至少4MB内存;⒊VGA、Super VGA显示器;⒋鼠标、轨迹球或写字板;⒌至少10MB以上的硬盘空间。
㈡安装步骤⒈点击“网上邻居”,进入服务器;⒉在服务器上查找“计量经济软件”文件夹,双击其中的setup.exe,会出现如图1-1所示的安装界面,直接点击next按钮即可继续安装;⒊指定安装EViews软件的目录(默认为C:\EViews3,如图1-2所示),点击OK按钮后,一直点击next按钮即可;⒋安装完毕之后,将EViews的启动设置成桌面快捷方式。
图1-1 安装界面1图1-2 安装界面2二、数据的输入、编辑与序列生成㈠创建工作文件⒈菜单方式启动EViews软件之后,进入EViews主窗口(如图1-3所示)。
计量经济学 实验报告
云南大学数学与统计学院计量经济学上机实践报告(三)【实验目的】掌握自相关性的检验与处理方法。
【实验内容】利用表7-1资料,试建立我国城乡居民储蓄存款模型,并检验模型的自相关性。
表7-1 我国城乡居民储蓄存款与GDP统计资料(1978年=100)年份存款余额Y GDP指数X 年份存款余额Y GDP指数X1978 210.60 100.0 1989 5146.90 271.3 1979 281.00 107.6 1990 7034.20 281.7 1980 399.50 116.0 1991 9107.00 307.6 1981 523.70 122.1 1992 11545.40 351.4 1982 675.40 133.1 1993 14762.39 398.8 1983 892.50 147.6 1994 21518.80 449.3 1984 1214.70 170.0 1995 29662.25 496.5 1985 1622.60 192.9 1996 38520.84 544.1 1986 2237.60 210.0 1997 46279.80 592.0 1987 3073.30 234.0 1998 53407.47 638.2 1988 3801.50 260.7【实验步骤】一、回归模型的筛选⒈关图分析SCAT X Y图7-1相关图表明,GDP指数与居民储蓄存款二者的曲线相关关系较为明显。
现将函数初步设定为线性、双对数、对数、指数、二次多项式等不同形式,进而加以比较分析。
⒉估计模型,利用LS命令分别建立以下模型⑴线性模型: LS Y C X双击“resid”数据,在数据对话框中选择view——graph——line symbol,得出如下图形⑵双对数模型: GENR LNY=LOG(Y) GENR LNX=LOG(X) LS LNY C LNX⑶对数模型:LS Y C LNX⑷指数模型:LS LNY C X⑸二次多项式模型:GENR X2=X^2LS Y C X X2⒊选择模型比较以上模型,可见各模型回归系数的符号及数值较为合理。