
资产负债表利润表填写
资产负债表年初数是根据上年度的年末余额填列,期末数各栏目是根据各科目的期末余额填列:
1.货币资金:现金+银行存款+其他货币资金的余额
2. 应收账款:应收账款的借方余额+预收账款的借方余额
3. 预付账款:预付账款的借方余额+应付账款的借方余额
4. 其他应收款:其他应收款的借方余额+其他应付款的借方余额
5. 存货:库存商品的期末余额
6. 待摊费用:待摊费用的借方余额+预提费用的借方余额
7. 应付账款:应付账的贷方余额+预付账款的贷方余额
8. 预收账款:预收账款的贷方余额+应收账款的贷方余额
9. 其他应付款:其他应付款的贷方余额+其他应收款的贷方余额
10. 预提费用:预提费用的贷方余额+待摊费用贷方余额
11. 未分配利润:本年利润的余额+未分配利润余额
12. 其它未说明的栏目均按对应科目的期末余额填写
13. 资产类合计=负债类合计+所有者权益类合计
资产负债表上年年末数就是今年的期初数,一年不变,今年的年末数就是明年的期初数。
资产负债表根据总帐期末余额填列,有什么科目就填什么。
按表要求填,特殊的提示一下货币资金是现金余额加银行存款余额。
存货是原材料余额加产成品余额
累计折旧余额放在固定资产下面。
流动资产+固定资产=资产总计
右面是负债帐的余额,如果应交税金是借方余额就用负号表示有贷款在长短期借款中反映。
损益类未分配利润(未分配利润余额+本年利润余额)如亏损用负号表示
资产=负债+所有者权益
损益表
每项数据是当月的发生额,累计就是把以前的月份的相加
主营业务收入-主营业务成本-税金及附加=主营业务利润
主营业务利润+ -其他业务利润-管理费用-财务费用=营业利润
营业利润+ -营业外收支=利润总额利润总额-所得税=净利润。
资产负债表-利润表(完美版)

12
减:营业外支出
13
四、利润总额(亏损以“-”号填列)
14
减:所得税
15
少数股东权益
16
五、净利润(亏损以“-”号填列)
17
加:年初未分配利润
18
其他转入
19
六、可供分配的利润
20
减:提取法定盈余公积
21
提取法定公益金
22
提取职工奖励及福利基金
25
利润归还投资
26
编制单位:
利润表
日 期:
项
目
行次
一、主营业务收入
1
减:主营业务成本
2
主营业务税金及附加
3
二、主营业务利润(亏损以“-”号填列)
4
加:其他业务利润(亏损以“-”号填列) 5
减:销售费用
6
管理费用
7
财务费用
8
三、营业利润(亏损以“-”号填列)
9
加:投资收益(损失以“-”号填列)
10
补贴收入
11
营业外收入
七、可供投资者分配的利润
27
减:应付优先股股利
28
提取任意盈余公积
29
应付普通股股利
30
期初数
单位:元 期末数
-
-
-
-
-
-
-
-
-
-
-
-
转作资本(或股本)的普通股股利
31
八、未分配利润
32
-
-
资产负债表及利润表
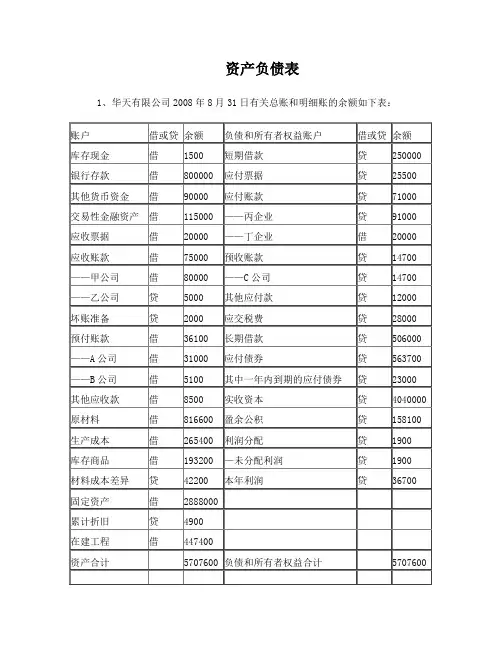
资产负债表1、华天有限公司2008年8月31日有关总账和明细账的余额如下表:要求:清代华天公司完成以下8月31日资产负债表的编制华天公司2008年10月的余额试算平衡表如下:余额试算平衡表2008年10月31日补充资料:1.长期待摊费用中含将于半年内摊销的金额3 000元。
2.长期借款期末余额中将于一年到期归还的长期借款数为50 000元。
3.应收账款有关明细账期末余额情况为:应收账款-A公司贷方余额5 000应收账款—B公司借方余额41 4004.应付账款有关明细账期末余额情况为:应付账款-C公司贷方余额39 500应付账款—D公司借方余额8 1005.预收账款有关明细账期末余额情况为:预收账款-E公司贷方余额 7 200-F公司借方余额 3 000要求:请根据上述资料,计算华天公司2008年10月31日资产负债表中下列报表项目的期末数。
(1)货币资金()元;(9)应付账款()元;(2)应收账款()元;(10)预收款项()元;(3)预付款项()元;(11)流动负债合计()元;(4)存货()元;(12)长期借款()元;(5)流动资产合计()元;(13)负债合计()元;(6)固定资产()元;(14)所有者权益合计()元;(7)非流动资产合计()元;(15)负债及所有者权益合计()元(8)资产合计()元;华天公司所得税税率25%,该公司2008年的收入和费用有关资料,如下表所示。
请代为计算华天公司2008年度的利润表中下列项目的金额。
(1)营业收入()元;(2)营业成本()元;(3)营业利润()元;(4)利润总额()元;(5)所得税费用()元;(6)净利润()元。
华天公司所得税税率为25%。
该公司2008年1月至11月各损益类账户的累计发生额和12月底转账前各损益类账户的发生额如下:则华天公司2008年度利润表的下列报表项目金额为:(1)营业收入()元;(2)营业成本()元;(3)营业利润()元;(4)利润总额()元;(5)所得税费用()元;(6)净利润()元。
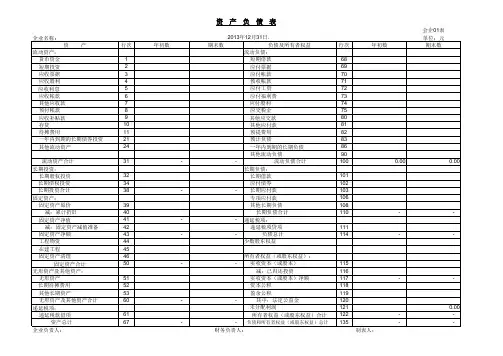
资产负债表、利润表、现金流量表、报表附注模板 -带公式
-
-
-
0.00 -
资 产 负 债 表
企业名称: 资 产 流动资产: 货币资金 短期投资 应收票据 应收股利 应收利息 应收帐款 其他应收款 预付帐款 应收补贴款 存货 待摊费用 一年内到期的长期债券投资 其他流动资产 流动资产合计 长期投资: 长期股权投资 长期债权投资 长期投资合计 固定资产: 固定资产原价 减:累计折旧 固定资产净值 减:固定资产减值准备 固定资产净额 工程物资 在建工程 固定资产清理 固定资产合计 无形资产及其他资产: 无形资产 长期待摊费用 其他长期资产 无形资产及其他资产合计 递延税项: 递延税款借项 资产总计 企业负责人: 行次 1 2 3 4 5 6 7 8 9 10 11 21 24 31 32 34 38 39 40 41 42 43 44 45 46 50 51 52 53 60 61 67 年初数 2013年12月31日. 期末数 负债及所有者权益 流动负债: 短期借款 应付票据 应付帐款 预收帐款 应付工资 应付福利费 应付股利 应交税金 其他应交款 其他应付款 预提费用 预计负债 一年内到期的长期负债 其他流动负债 流动负债合计 长期负债: 长期借款 应付债券 长期应付款 专项应付款 其他长期负债 长期负债合计 递延税项: 递延税项贷项 负债总计 少数股东权益 所有者权益(或股东权益): 实收资本(或股本) 减:已归还投资 实收资本(或股本)净额 资本公积 盈余公积 其中:法定公益金 未分配利润 所有者权益(或股东权益)合计
负债和所有者权益(或股东权益)总计
行次 68 69 70 71 72 73 74 75 80 81 82 83 86 90 100 101 102 103 106 108 110 111 114
年初数
会企01表 单位:元 期末数
国资委报表模板(资产负债表、利润表)
-
-
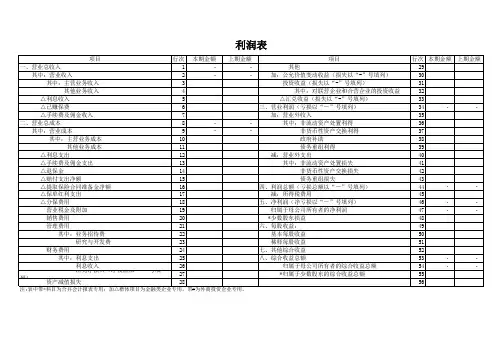
注:表中带*科目为合并会计报表专用;加△楷体项目为金融类企业专用,带#为外商投资企业专用。
利润表
项目 一、营业总收入 其中:营业收入 其中:主营业务收入 其他业务收入 △利息收入 △已赚保费 △手续费及佣金收入 二、营业总成本 其中:营业成本 其中:主营业务成本 其他业务成本 △利息支出 △手续费及佣金支出 △退保金 △赔付支出净额 △提取保险合同准备金净额 △保单红利支出 △分保费用 营业税金及附加 销售费用 管理费用 其中:业务招待费 研究与开发费 财务费用 其中:利息支出 利息收入 汇兑净损失(净收益以“-”号填 列) 资产减值损失 行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 本期金额 上期金额 项目 其他 加:公允价值变动收益(损失以“-”号填列) 投资收益(损失以“-”号填列) 其中:对联营企业和合营企业的投资收益 △汇兑收益(损失以“-”号填列) 三、营业利润(亏损以“-”号填列) 加:营业外收入 其中:非流动资产处置利得 非货币性资产交换利得 政府补助 债务重组利得 减:营业外支出 其中:非流动资产处置损失 非货币性资产交换损失 债务重组损失 四、利润总额(亏损总额以“-”号填列) 减:所得税费用 五、净利润(净亏损以“-”号填列) 归属于母公司所有者的净利润 *少数股东损益 六、每股收益: 基本每股收益 稀释每股收益 七、其他综合收益 八、综合收益总额 归属于母公司所有者的综合收益总额 *归属于少数股东的综合收益总额 行次 本期金额 上期金额 29 30 31 32 33 34 35 36 37 38 39 40 41 42 43 44 45 46 47 48 49 50 51 52 53 54 55 56
资产负债表及利润表现金流量表模板

会企02表 编制单位: 项 一、主营业务收入 减:主营业务成本 主营业务税金及附加 二、主营业务利润(亏损以“-”号填列) 加:其他业务利润(亏损以“-”号填列) 减:营业费用 管理费用 财务费用 三、营业利润(亏损以“-”号填列) 加:投资收益(损失以“-”号填列) 补贴收入 营业外收入 减:营业外支出 四、利润总额(亏损以“-”号填列) 减:所得税 少数股东权益 五、净利润(亏损以“-”号填列) 加:年初未分配利润 其他转入 六、可供分配的利润 减:提取法定盈余公积 提取法定公益金 提取职工奖励及福利基金 提取储备基金 提取企业发展基金 利润归还投资 七、可供投资者分配的利润 减:应付优先股股利 提取任意盈余公积 应付普通股股利 转作资本(或股本)的普通股股利 八、未分配利润 补充资料: 项 目 1、出售、处置部门或被投资单位所得收益 2、自然灾害发生的损失 3、会计政策变更增加(或减少)利润总额 4、会计估计变更增加(或减少)利润总额 5、债务重组损失 6、其他 行次 1 2 3 4 5 6 本年累计数 上年同期数 目 2016年6月 行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 本月金额 单位:元 本年累计
Hale Waihona Puke 主营业务增长率不小于8%不低于5% #DIV/0!
存货周转速度小企业应大于5次 #DIV/0!
营业利润率 #DIV/0!
资产负债表、利润表编制案例

甲公司为一般纳税人,适用增值税税率为17%,所得税税率为25% ;原材料采用计划成本进行核算。
该公司2007年末资产负债表如表1所示。
其中,〃应收账款”科目的期末余额为800000元,“坏账准备”科目的期末余额为1800元。
其他资产都没有计提资产减值准备。
表1 资产负债表会企01表编制单位:甲公司总裁2007年12月31日单位:元(I) 借:银行存款1638000贷:主营业务收入1400000应交税费一应交增值税(销项税额)238000(2 )借:应收账款式702000贷:主营业务收入600000应交税费一应交增值税(销项税额)102000(3) 借:银行存款102000贷:应收账款式 102000(4)借:应收票据585000 贷:主营业务收入500000应交税费一应交增值税(销项税额)85000(5) 借:银行存款545000借:原材料200000贷:材料采购199600 材料成本差异400(II)借:固定资产172940应交税费一应交增值税(进项税额) 贷:银行存款 (12)借:工程物资300000贷:银行存款 300000 (13) 借:在建工程456000贷:应付职工薪酬 456000(14) 借:固定资产 2800000财务费用 40000贷:应收票据 585000 ⑹ 借:银行存款400000贷:应收票据400000⑺借:应付票据200000贷:银行存款200000⑻借:材料采购300000应交税费一应交增值税(进项税额)贷:银行存款351000 ⑼借:原材料 190000材料成本差异 10000贷:材料采购200000(10)借:材料采购199600银行存款468应交税费一应交增值税(进项税额) 贷:其他货币资金 51000339322340002906020200017) 贷:在建工程 15) 借:固定资产清理累计折旧贷 贷 贷 280000040000 360000 400000借:固定资产清理1000 1000借:银行存款1600固定资产 银行存款 固定资产清理1600借:营业外支出一处理固定 资产损失39400贷:固定资产清理39400借:固定资产清理累计折旧300000贷:固定资产800000借: 款 60000016)贷:固定资产清理600000借:固定资产清理 贷:营业外收入一处理固定资产净收益 借:生产成本1400000贷:原材料1400000 借:制造费用100000贷:周转材料 借:生产成本制造费用100000 70000 5000500000银行存100000 100000贷:材料成本差异75000借:应付职工薪酬1000000 贷:银行存款 1000000借:生产成本 19) 制造费用管理费用 成本77000制造费用 管理费用 160000管理费用 贷:累计折旧 借:管理费用贷:累计摊销22)借:制造费用贷:银行存款18)20)21)用 5500002000030000贷:应付职工薪酬600000借:生产 28004200贷:应付职工薪酬84000借:制造费40000 200000 120000 120000 180000180000借:销售费用40000贷:银行存款40000借:生产成本46780023) 24)25) 26)40)41)贷:制造费用46780028)借:库存商品2564800贷:生产成本25648002引借:银行存款3000000贷:长期借款300000030)借:在建工程400000 财务费用 20000 贷:应付利息42000031)借:应付利息420000贷:银行存款42000032) 借:长期借款 2000000短期借款500000贷:银行存款250000033)借:库存商品16000应交税费一应交增值税(进项税额)2720 营业务支出一债务重组损失4680贷:应收票据23400借:银行存款33000贷:交易性金融资产一成本26000 —公允价值变动4000投资收益3000贷:坏账准备1800固定资产减值准备60000借:主营业务收入 2500000 营业外收入 100000 34)借:公允价值变动损益贷:投资收益4000借:交易性金融资产一成本206000投资收益4000贷:银行存款210000借:贷:公允价值变动损益4000借:主营业务成本 贷:库存商品1500000借:营业税金及附加4000 贷:应交税费一应交教育费附加4000借:4000交易性金融资产一公允价值变动4000 1500000 35) 资产减值损失6180036)投资收益3000贷:本年利润2603000借:本年37) 贷:主营业务成本1500000营业税金及附加4000 38)销售费用4000039)闰1904080管理费用 财务费用 资产减值损失 营业外支出(42 )利润总额=2603000-1904080=698920 (元)应纳税所得额=698920+60000=758920(元)应交所得税为二758920*25%二189730 (元) 递延所得税资产为60000*25%二15000 (元)所得税费用=189730-15000=174730贷:利润分配一未分配利润 (45)借:应交税费一应交增值税(已交税金)200000登记账簿、结账根据年初资产负债表和上述会计分录编制年末资产负债表表 2所示表1资产负债表会企01表 编制单位:甲公司总裁2008年12月31日单位:元194200 60000 61800 44080借:所得税费用174730递延所得税资产 贷:应交税费一应交所得税借:本年利润15000189730174730贷:所得税费用(43)提取10%法定盈余公174730借:利润分配一提取法定盈余公积贷:盈余公积--法定盈余公积52419 52419(44)借:利润分配一未分配利润52419贷:利润分配一提取法定盈余公积借:本年利润52419524190(元) 524190--应交教育费附加 4000--应交所得税189730贷:银行存款393730利润表如表3所示会企02表单位:元表3利润表2008年度现金流量表如表4所示会企03表现金流量表现岀 表4。
资产负债表-利润表模板
资产
流动资产: 货币资金 交易性金融资产 应收票据 应收账款 减:坏账准备 应收账款净额 预付款项 应收利息 应收补贴款 其他应收款 存货 减:存货跌价准备 存货净额 一年内到期的非流动资 产 其他流动资产 流动资产合计 非流动资产: 可供出售金融资产 持有至到期投资 长期应收款 长期股权投资 投资性房地产 固定资产原值 累计折旧 固定资产净值 固定资产减值准备 固定资产净额 在建工程 工程物资 固定资产清理 生产性生物资产 油气资产 无形资产 开发支出 商誉 长期待摊费用 递延所得税资产 其他非流动资产 非流动资产合计 资产总计 制表人:
非流动负债合计 负债合计
所有者权益(或股东权益) 实收资本(或股本) 资本公积 盈余公积 未分配利润 外币报表折算差额 归属于母公司所有者权益合 计 少数股东权益
所有者权益合计
单位: 元
期末余额
年初余额
负债和所有者权益总计 审核人:
期末余额
资产负债表
填报日期:
: 短期借款 交易性金融负债 应付票据 应付账款 预收款项 应付职工薪酬 应交税费 应付利息 应付股利 其他应付款 一年内到期的非流动负债 其他流动负债
流动负债合计 非流动负债: 长期借款 应付债券 长期应付款 专项应付款 预计负债 递延所得税负债 其他非流动负债
(模板)资产负债表、现金流量表、利润表
行次
71 72 73 74 75 76 77 78 79 80
83 84 85 86 87 88 89 90 93 94 95 96 97 98 99 100 101 102 103 104 105 106 108 109 110 111 112 113 114
债权投资 其他债权投资 长期应收款 长期股权投资 其他权益工具投资 其他非流动金融资产 投资性房地产
固定资产原价 减:累计折旧
固定资产净值 减:固定资产减值准备 加:固定资产清理
固定资产净额 在建工程
行次
1 2 3 4 5 6 7 8 9 10 11
14 15 16 17 18 19 20 23 24 25 26 27 28 29 30 31 32 33 34 35
盈余公积
128
其中:法定公积金
129
任意公积金
130
# 储备基金
131
# 企业发展基金
132
# 利润归还投资
133
△一般风险准备
134
未分配利润
135
归属于母公司所有者权益合计
136
*少数股东权益
137
所有者权益(或股东权益)合计
138
负债和所有者权益(或股东权益)总计
139
没有取数公式
制表日期:
年初金额
--
金额单位:元
期末金额
--
所有者权益(或股东权益):
115
实收资本(或股本)
116
#减:已归还投资
117
实收资本(或股本)净额
118
拨付所属资金
119
其他权益工具
调整资产负债表利润表
2、净经营资产周转次数
3、净经营资产利润率
4、税后利息率
5、经营差异率
6、净财务杠杆
7、杠杆贡献率
8、权益净利率
调整资产负债表
编制单位:年月日金额单位:元
净经营资产
年末余额
年初余额
净负债及股东权益
年末余额
年初余额
经营资产:
金融负债
应收票据
短期借款
应收账款
交易性金融负债
预付账款
长期借款
应收股利
应付债券
应收利息
金融负债合计
其他应收款
存货
一年内到期的非流动资产
其他流动资产
持有至到期投资
投资性房地产
长期股权投资
长期应收款
其他流动负债
股本
长期应付款
资本公积
专项应付款
盈余公积
递延所得税负债
未分配利润
其他非流动负债
减:库存股
经营负债合计
股东权益合计
净经营资产
净负债及股东权益
调整利润表
编制单位:年度金额单位:元
项目
本年金额
上年金额
经营活动:
一、营业收入
减:营业成本
二、毛利
减:营业税金及附加
销售费用
管理费用
三、主要经营利润
减:资产减值损失
加:公允价值变动收益
投资收益
四、税前营业利润
加:营业外收入
减:营业外支出
五、税前经营利润
减:经营利润所得税费用
六、税后经营利润
金融活动:
一、税前利息费用
利息费用减少所得税
二、税后利息费用
利润合计:
税前利润合计
资产负债表、利润表、现金流量表 财务报表模板
18
投资所支付的现金
19
支付的与投资活动有
关的其他现金
20
现金流出合计
21
单位:元 金额
投资活动产生的现金
流量净额
22
三、筹资活动产生的
现金流量
23
吸收投资所收到的现
金
24
借款所收到的现金
25
收到的与筹资活动有
关的其他现金
26
现金流入合计
27
偿还债务所支付的现
金
28
分配股利、利润、偿
பைடு நூலகம்
付利息所支付的现金
支付的与经营活动有
关的其他现金
9
现金流出合计
10
经营活动产生的现金
流量净额
11
二、投资活动产生的
现金流量
12
收回投资所收到的现
金
13
取得投资收益所收到
的现金
14
处置固定资产、无形
资产和其他长期资产
的现金净额
15
收到的与投资活动有
关的其他现金
16
现金流入合计
17
购建固定资产、无形
资产和其他长期资产
支付的现金
编制单位:XX公司
资产
流动资产: 货币资金 交易性金融资产 应收票据 应收账款 预付款项 应收利息 应收股利 其他应收款 存货 一年内到期的非 流动资产
其他流动资产
流动资产合计 非流动资产: 可供出售金融资 持有至到期投资 长期应收款 长期股权投资 投资性房地产 固定资产 在建工程 工程物资 固定资产清理 生产性生物资产 油气资产
29
支付的与筹资活动有
关的其他现金
30
现金流出合计