
工程经济学表格
序号
项目
合计
计算期
期末余值
1
2
3
4
5
6
1
经营活动净现金流量(1.1-1.2)
1.1
现金流入
1.1.1
经营收入
1.1.2
增值税销项税额
1.1.3
补贴收入
1.1.4
其他收入
1.2
现金流出
1.2.1
经营成本
1.2.2
增值税进项税额
1.2.3
营业税金及附加
1.2.4
增值税
1.2.5
序号
项目
合计
计算期
1
2
3
4
5
6
1
营业收入
2
营业税金及附加
3
总成本费用
4
利润总额(1-2-3)
5
所得税
6
净利润(4-5)
7
期末未分配利润
8
可供分配利润(6+7)
9
提取法定盈余公积金
10
可供投资者分配利润(8-9)
11
应付投资者各方股利
12
未分配利润(10-11)
13
累计未分配利润
14
息税前利润
15
息税折旧摊销前利润
项目资金现金流量表(单位:万元)
序号
项目
计算期
1
2
3
4
5
6
1
现金流入
1.1
营业收入
1.2
回收固定资产余值
1.3
回收流动资金
2
现金流出
2.1
权益投资
2.2
流动资金
2.3
借款本金偿还
2.4
借款利息支付
2.5
经营成本
2.6
营业税金及附加
2.7
所得税
3
净现金流量(1-2)
计算指标:项目资本金财务内部收益率IRR=
营业收入、营业税金及附加和增值税估算表(单位:万元)
2
3
4
5
6
营业收入
外购原材料、燃料动力费
销项税额
进项税额
应缴增值税
营业税及附加
总成本费用估算表(单位:万元)
序号
项目
计算期
2
3
4
5
6
1
经营成本
2
折旧费
3
摊销费
4
总成本费用
利润与利润分配表(单位:万元)
序号项目Leabharlann 合计计算期1
2
3
4
5
6
1
营业收入
2
营业税金及附加
3.1
年初借款余额
3.2
当年还本付息
3.2.1
其中还本
3.2.2
付息
3.3
年末借款余额
计算指标
利息备付率
偿债备付率
总成本费用估算表(融资后)(单位:万元)
序号
项目
计算期
2
3
4
5
6
1
经营成本
2
折旧费
3
摊销费
4
利息支出
4.1
长期借款利息
4.2
流动资金借款利息
5
总成本费用
利润与利润分配表(融资后)(单位:万元)
3
总成本费用
4
息税前利润
5
调整所得税
项目投资现金流量表(单位:万元)
序号
项目
计算期
1
2
3
4
5
6
1
现金流入
1.1
营业收入
1.2
补贴收入
1.3
回收固定资产余值
1.4
回收流动资金
2
现金流出
2.1
建设投资
2.2
流动资金
2.3
经营成本
2.4
营业税金及附加
2.5
维持运营投资
3
所得税前净现金流量(1-2)
4
累计所得税前净现金流量
期末未分配利润
1.2
在建工程
1.3
固定资产净值
1.4
无形资产及其他资产净值
2
负债及所有者权益(2.4+2.5)
2.1
建设投资借款
2.2
建设投资借款
2.3
流动资金借款
2.4
负债小计(2.1+2.2+2.3)
2.5
所有者权益
2.5.1
资本金
2.5.2
资本公积金
2.5.3
累计未分配利润
计算指标:资产负债率/%
所得税
1.2.6
其他流出
2
投资活动净现金流量(2.1-2.2)
2.1
现金流入
2.2
现金流出
2.2.1
建设投资
2.2.2
维持运营投资
2.2.3
流动资金
2.2.4
其他流出
3
筹资活动净现金流量(3.1-3.2)
3.1
现金流入
3.1.1
项目资本金投入
3.1.2
建设投资借款
3.1.3
流动资金借款
3.1.4
债券
序号
项目
计算期
1
2
3
4
5
6
1
长期借款
1.1
年初借款余额
1.2
当年新增借款
1.3
当年应计利息
1.4
当年还本付息
1.4.1
其中还本
1.4.2
付息
1.5
年末借款余额
2
流动资金借款
2.1
年初借款余额
2.2
当年新增借款
2.3
当年应计利息
2.4
当年还本付息
2.4.1
其中还本
2.4.2
付息
2.5
年末借款余额
3
合计
5
调整所得税
6
所得税后净现金流量(3-5)
7
累计所得税后净现金流量
计算指标
所得税前:
项目投资财务净现值NPV(i=12%)=项目投资财务内部收益率IRR=
项目静态投资回收期p=
所得税后
项目投资财务净现值NPV(i=12%)=项目投资财务内部收益率IRR=
项目动态投资回收期p=
项目借款还本付息表(单位:万元)
3.1.5
短期借款
3.1.6
其他流入
3.2
现金流出
3.2.1
各种利息支出
3.2.2
偿还债务本金
3.2.3
应付利润
3.2.4
其他流出
4
净现金流量(1+2+3)
5
累计盈余资金
项目资产负债表(单位:万元)
序号
项目
合计
计算期
1
2
3
4
5
6
1
资产
1.1
流动资产总额
1.1.1
流动资产
1.1.2
累计盈余资金
1.1.3
工程经济学普通复利系数表及线性内插法PPT(共36页)
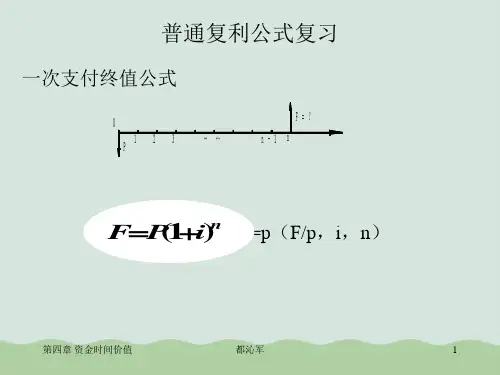
已列表计算出来。只要已知i和 n,就可以查得所需要的系数值f; 同样,如果已知计息周期数n和复利系数值f,也可查得利率i;或 已知利率i和复利系数f,也可查得计息周期。
第四章 资金时间价值
都沁军
7
第四节 普通复利系数表及线性内插法
第四章 资金时间价值
都沁军
24
第五节 名义利率和实际利率
二、名义利率和实际利率的应用 1.计息周期,利率单位,收付周期为一年,年的
名义利率与年的实际利率相等; 2.利率单位为年,计息周期小于一年,名义利率与
实际利率不相等 (1)按收付周期实际利率计算; (2)按利息周期利率计算;
第四章 资金时间价值
第四章 资金时间价值
都沁军
27
第五节 名义利率和实际利率
二、名义利率和实际利率的应用 3.计息周期大于收付周期 (1)不计息:支出在期初,收益在期末 (2)单利计息:计息期内的收付按单利计息 (3)复利计息:计息期内的收付按复利计息。
计息期的利率相当于实际利率;应计算出收付周期 的利率。
31页、32页
周期的实际利率来计算。
第四章 资金时间价值
都沁军
23
第五节 名义利率和实际利率
二、名义利率和实际利率的应用 [例]每半年存款1000元,连续存10次,年利率8%,
每季计息1次,复利计息,问5年末存款金额是多少? 利率时间单位:年 计息时间单位:季 收 付 周 期:半年 应以半年的实际利率来计算 i=(1+4%/2)2_1=4.04% F=1000(F/A,4.04%, 2×5 )=12029(元)
•
29、人生就像一道漫长的阶梯,任何人 也无法 逆向而 行,只 能在急 促而繁 忙的进 程中, 偶尔转 过头来 ,回望 自己留 下的蹒 跚脚印 。
工程经济学课程设计报告附表
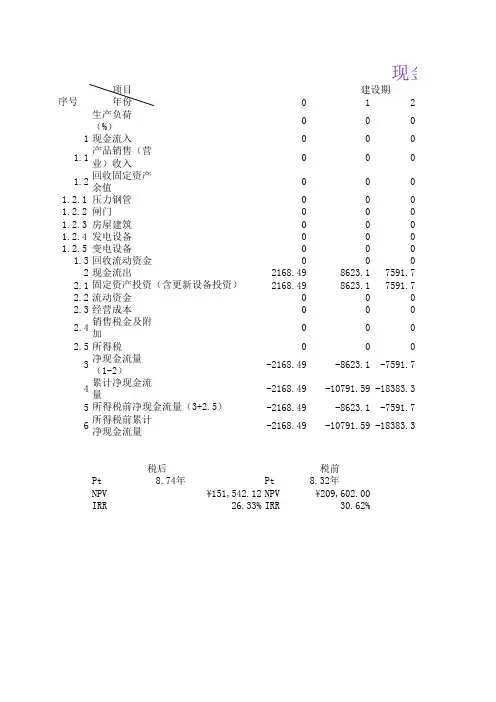
18 100% 29327.45 29327.45 0 0 0 0 0 0 0 7748.003 0 0 368.28 434.29 6945.433 21579.45 221432.1 28524.88 304561.5
19 100% 29327.45 29327.45 0 0 0 0 0 0 0 7748.003 0 0 368.28 434.29 6945.433 21579.45 243011.5 28524.88 333086.4
14 100% 29327.45 29327.45 0 0 0 0 0 0 0 7748.003 0 0 368.28 434.29 6945.433 21579.45 135114.3 28524.88 190462
15 100% 29327.45 29327.45 0 0 0 0 0 0 0 7748.003 0 0 368.28 434.29 6945.433 21579.45 156693.7 28524.88 218986.9
43 100% 29327.45 29327.45 0 0 0 0 0 0 0 7748.003 0 0 368.28 434.29 6945.433 21579.45 755796.8 28524.88 1012562
26 100% 29327.45 29327.45 0 0 0 0 0 0 0 7748.003 0 0 368.28 434.29 6945.433 21579.45 394067.6 28524.88 532760.6
正式运行期 27 28 29 100% 100% 100% 29327.45 29327.45 29327.45 29327.45 29327.45 29327.45 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 7748.003 7748.003 7748.003 0 0 0 0 0 0 368.28 368.28 368.28 434.29 434.29 434.29 6945.433 6945.433 6945.433 21579.45 21579.45 21579.45 415647.1 437226.5 458806 28524.88 28524.88 28524.88 561285.5 589810.3 618335.2
工程经济学 借款还本付息计划表

3.2 当期借款额
3.3 当期应计利息
3.4 当期还本付息
其中:还本
付息
3.5 期末借款余额
4 借款合计
4.1 当期发生数额
4.2 当期应计利息
4.3 当期还本付息
其中:还本
付息
计算 利息备付率 指标 偿债备付率
0
2 流动资金借款
2.1 期初借款余 400
400
400
400
400
400
400
2.2 当期借款额
2.3 当期应计利息 28
28
28
28
28
28
28
2.4 当期还本付息其中:还本400源自付息2828
28
28
28
28
28
2.5 期末借款余额 400
400
400
400
400
400
400
3 短期贷款
3.1 期初借款余额
其中:还本 付息
3.5 期末借款余额 4 借款合计 4.1 当期发生数额 4.2 当期应计利息 4.3 当期还本付息
其中:还本 付息
计算指 利息备付率 标 偿债备付率
借款还本付息计划表
4
5
6
7
计算期
8
9
4002.48 3728.8 3432.68 3112.28 2765.61 2390.51
328.2 601.88 273.68 328.2 3728.8
240
340
340
340
400
240
100
0
0
60
16.8 23.8 23.8 23.8
28
28
16.8 23.8 23.8 23.8
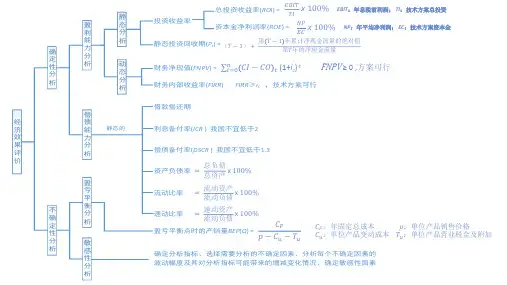
工程经济重要公式和图表
������
100%
衡
不
分
确 定
析
性
分
敏
析
感
性
分
速动比率
=
速动资产 流动负债
������
100%
盈亏平衡点时的产销量BEP(Q) =
������������ ������ − ������������ − ������������
������������:年固定总成本
������:单位产品销售价格
������������:单位产品变动成本 ������������:单位产品营业税金及附加
������
FNPV =
������ ������=0
������������ − ������������
������
(1+ic)-t
盈亏平衡点时的产销量 ������������������(������) =
������������ ������−������������−������������
(1+ic)-t
FNPV ≥ 0 ,方案可行
析
分
析
财务内部收益率(FIRR) FIRR≥iC ,技术方案可行
借款偿还期
偿
经
债
济
能
静态 的
利息备付率(ICR ) 我国不宜低于2
效
力
果
分
评
析
偿债备付率(DSCR ) 我国不宜低于1.3
价
资产负债率
=
总负债 总资产
������
100%
盈
亏 平
流动比率
=
流动资产 流动负债
沉没成本 = 设备账面价值 − 当前市场价值
工程经济学八大财务报表
16
17
18
1
1.1
1.2
1.3
现金流入
产品销售收入
回收固定资产余值
回收流动资金
2
2.1
2.2
2.3
2.4
2.5
现金流出
固定资产投资
流动资金投资
经营成本
销售税金及附加
所得税
3
4
5
6
7
8
净现金流量(所得税前)
净现金流量(所得税后)
累计净现金流量(税后)
(P/F,0.12,t)
净现金流现值(税后)
累计净现金流现值(税后)
2.5
经营成本
2.6
销售税金及附加
2.7
所得税
3
净现金流量
4
累计净现金流量
5
(P/F,0.12,t)
6
净现金流现值
7
累计净现金流现值
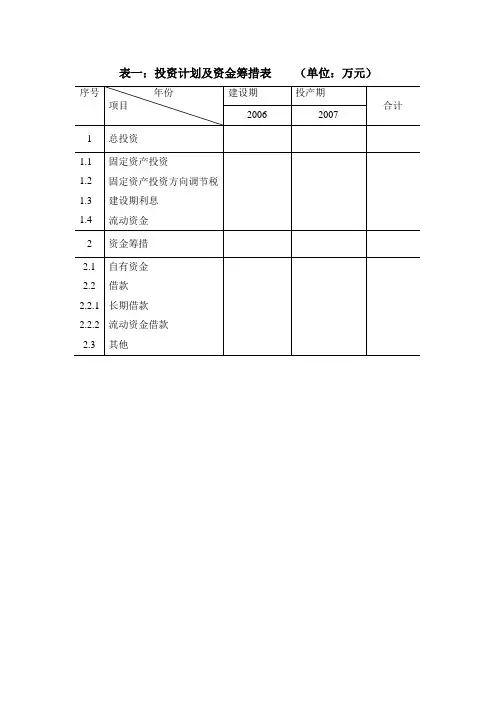
表一:投资计划及资金筹措表(单位:万元)
序号
年份
项目
建设期
投产期
合计
2006
2007
1
总投资
1.1
1.2
1.3
1.4
固定资产投资
固定资产投资方向调节税
建设期利息
流动资金
2
资金筹措
2.1
2.2
2.2.1
2.2.2
2.3
自有资金
借款
长期借款
流动资金借款
其他
表二:借款还本付息表(单位:万元)
序号
年份
项目
建设期
07
08
09
10
11
12
13
14
15
工程经济学课程设计表格编程版

12340320855358270166.7310001860012400108528974184.7320855358270166.7序号建筑工程设备费用130********.1300001.215001.3600设备安装费供水电费年末欠款累计表2建设投资估算表(万元)工程或费用名称工程建设其工程费用合计建筑安装费万元,第二年18600万元,第三年12400万元表1建设利息估算(万元)项目当年累计欠款当年借款当年应付利息第三年涨价预备费为:PC3=95302×20%×[(1+2.8%)³-1]=1646.32(万元)则该项目的涨价预备费为:PC=PC1+PC2+PC3=4604.05(万元)2.2 建设期利息估算预估项目贷款62000万,年利率7%,采用年中支付。
贷款分三年投入,第一年3100第二年涨价预备费为:PC2=95302×30%×[(1+2.8%)²-1]=1623.50(万元)50%,第二年投资30%,第三年投资20%,建设期内物价水平比较的不稳定估计物价上涨指数为2.8%(数据来自中国行业研究网2013年物价分析)。
第一年涨价预备费为:PC1=95302×50%×[(1+2.8%)-1]=1334.23(万元)可行性研究费 30000×1%=300(万元)设备购买费 30000×5%=1500(万元)供水电费 30000×2%=600(万元)管理费 300(万元)预备费 基本预备费=(30000+60000+1600+100+240+26+600+36+300+1500+600 +300)×5%=95302×5%=4765.1(万元)2.1建设投资估算方案一:建高层商品房住宅楼高13层,容积率为4:1,土地使用费为800万元/亩,建设期3土地费用 5×800÷667=60000(万元)建筑安装费 20×1500=30000(万元)城市基础工程设施配套费 20×80=1600(万元)涨价预备费:以工程静态投资95302万元为计算基础,建设期为3年,第一年投资生活垃圾服务费 20×12=240(万元)白蚁防治费 20×1.3=26(万元)勘察设计费 30000×2%=600(万元)规划管理费 20×1.8=36(万元)1 项目概况某房地产开发商决定在武汉市中心新建项目,建设用地50000平方米,拟建方案有两 每年年末等额付款,销售价格为13000元/平米(数据来自2013年6月人民网提供的均价)消防设施配套费 20×5=100(万元) 3年内全部售完,建设期投资比例分别为50%,30%,20%,销售量各年依次为50%,30%,2 投资估价22.12.22.32.42.52.62.72.82.933.13.24306001500序号建筑工程设备费用130********.130********.21.3234306001500序号123161147.636688.624459.01.160062.633791.620274.31.21085.02897.04184.7261147.636688.624459.02.129062.615191.67874.32.232085.021497.016584.7序号456170166.746777.823388.9债务资金项目总投资建设投资建设期利息3 资金筹措计划自有资金60295.21万元,第一年投入50%,第二年投入30%,第三年投入20%。
工程经济学相关表格及案例
第7章作业1.某企业拟建一个市场急需产品的工业项目。
建设期1年,运营期6年。
项目建成当年投产。
投产第1年当地政府扶持该产品生产的启动经费100万元。
其他基本数据如下:(1)建设投资1000万元。
预计全部形成固定资产,固定资产使用年限10年,期末残值100万元。
投产当年又投入资本金200万元作为运营期的流动资金;(2)正常年份营业收入为800万元,经营成本300万元,产品营业税及附加税率为6% ,所得税率33%,行业基准收益率10% ,基准投资回收期6年;(3)投产第1年仅达到设计生产能力的80%,预计这一年的营业收入、经营成本和总成本均按正常年份的80%计算,以后各年均达到设计生产能力(4)运营的第3年预计需要更新新型自动控制设备购置投资500万元才能维持以后的正常运营需要。
问题:(1)编制拟建项目投资现金流量表。
(2)计算项目的静态投资回收期、财务净现值。
(3)从财务角度分析拟建项目的可行性。
2.某拟建项目固定资产投资估算总额(含无形资产)为3600万元,其中:预计形成固定资产3060万元(含建设期贷款利息为60万元),无形资产540万元。
固定资产使用年限为10年,残值率为4%,固定资产余值在项目运营期末收回。
(1)该项目的建设期为2(2)建设投资借款合同规定的还款方式为:投产期的前4年按等额还本,利息照付的方式偿还。
借款利率为6%(按年计息);流动资金借款利率为4% (按年计息)。
无形资产在运营期6年中,平均摊入成本。
流动资金为800万元,在项目的运营期末全部收回。
(3)设计生产能力为年产量120万件某种产品,产品售价为38元/件,营业税金及附加税率为6%,所得税率为33%,行业基准收益率为8%。
1(4)行业平均总投资收益率为10%,资本金净利润率为15%。
(5)提取应付投资者各方股利的利率,按股东会事先约定计取运营期头两年按可供投资者分配利润10%计取,以后各年均按30%计取,亏损年份不计取。
工程经济学表格
总成本费用
4
息税前利润
5
调整所得税
项目投资现金流量表(单位:万元)
序号
项目
计算期
1
2
3
4
5
6
1
现金流入
1.1
营业收入
1.2
补贴收入
1.3
回收固定资产余值
1.4
回收流动资金
2
现金流出
2.1
建设投资
2.2
流动资金
2.3
经营成本
2.4
营业税金及附加
2.5
维持运营投资
3
所得税前净现金流量(1-2)
4
累计所得税前净现金流量
所得税
1.2.6
其他流出
2
投资活动净现金流量(2.1-2.2)
2.1
现金流入
2.2
现金流出
2.2.1
建设投资
2.2.2
维持运营投资
2.2.3
流动资金
2.2.4
其他流出
3
筹资活动净现金流量(3.1-3.2)
3.1
现金流入
3.1.1
项目资本金投入
3.1.2
建设投资借款
3.1.3
流动资金借款
3.1.4
债券
5
调整所得税
6
所得税后净现金流量(3-5)
7
累计所得税后净现金流量
计算指标
所得税前:
项目投资财务净现值NPV(i=12%)= 项目投资财务内部收益率IRR=
项目静态投资回收期p=
所得税后
项目投资财务净现值NPV(i=12%)= 项目投资财务内部收益率IRR=
项目动态投资回收期p=
分享工程技术经济复利表
分享工程技术经济复利表工程技术经济是一门涉及工程、技术、经济等多方面的综合性学科,旨在研究如何在有限的资源条件下,通过合理的规划、设计和运营管理,实现工程项目的经济效益和社会效益的最大化。
在工程技术经济领域,复利是一种非常重要的概念,它可以帮助我们更好地理解和评估资金的时间价值。
复利表是一种用于展示资金在多个时间段内累积增长情况的表格。
在工程技术经济领域,复利表被广泛应用于投资决策、项目评估、资金管理等场合。
通过复利表,我们可以直观地看到资金在不同时间段内的增长情况,进而评估项目的经济效益和投资回报率。
下面是一个简单的复利表示例,以展示资金在多个时间段内的累积增长情况。
假设初始投资金额为1000元,年利率为10%,共计算10年。
通过这个复利表,我们可以看到资金在第一个年度增长了10%,第二个年度增长了20%,第三个年度增长了30%,以此类推。
随着时间的推移,资金的累积增长
速度逐渐加快,这是因为前期投资的利息会继续产生利息,进而导致后期利息的快速增长。
这种现象也被称为“复利的威力”,它告诉我们长期投资的重要性。
在工程技术经济领域,复利表的应用非常广泛。
例如,在制定投资计划时,我们可以通过复利表来计算未来的投资回报率,进而决定是否应该进行投资;在项目评估时,我们可以通过复利表来评估项目的经济效益和投资风险,进而决定是否应该进行项目;在资金管理时,我们可以通过复利表来规划和管理资金,以确保企业或个人的财务稳定和可持续发展。
总之,复利表是工程技术经济领域中非常重要的工具之一,它可以直观地展示资金的时间价值和累积增长情况,帮助我们更好地进行投资决策、项目评估、资金管理等重要工作。
工程经济学辅助报表
投产期 7 0.9 0.92 11.49 1.75 0.00 17.01 16.02 0.99 0.00 64.55 31.17 33.38 34.30 45.7339746 32.4899746 投产期 7
序号
项目
6
1 2 3 4 5 6 7 8 9 10 11
生产负荷 销售收入 销售税金及附加 总成本费用 利润总额 所得税 税后利润 盈余公积金 应付利润 未分配利润 累计未分配利润
建设期 1 33.96 0.00 0.00 0.00 0.00 0.00 33.96 0.00 0.00 33.96 33.96 0.00 2
0.00 0.00 0.00
0.00 0.00 0.00
序号 1
指标 资产 12.13
1 46.09
2
1.1 1.1.1 1.1.2 1.1.3 1.1.4 1.2 1.3 1.4 2 2.1 2.1.1 2.1.2 2.2 2.3 2.3.1 2.3.1.1 2.3.1.2 2.3.2 2.3.3
1 -33.96 -58.94 -69.97 0.00
2
11.20 8.40 37.80 28.35 39.81 31.45 12.44 12.88 11.15 11.75
3 0.00 0.00 0.00 36.43 1.65 0.00 38.08 36.43 1.65 72.77 6.73
4
建设期 5 117.59 109.21 8.38 55.79 13.17
46.09
0.00 0.00 12.13 12.13 12.13 12.13
0.00 0.00 46.09 46.09 33.96 46.09
序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 17