
配方标准成本表
高星级酒店财务部-14 标准配方卡

d)每份菜色之原料成本;
e)菜价。
2.总厨填制之《标准配方卡》作为配餐的标准,一式二份,正本送交成本控制主管据以核算菜色之成本,根据菜色主料的成本变动,由成本控制主管更新成本;副本留存。
3.所有菜色,包括常用的自助餐菜目均应建立《标准食谱卡》。
4.《标准配方卡》不需经常重写,但成本控制主管每年最少两次按当时实际成本重新核算,以确定各菜色之成本变动情形。
高星级酒店
制度与标准作业程序编号:FD/PRO/014
内容:标准配方卡
部门:财务部
生效日期:2006年1月1日批准:
目的:
确定各种菜色的配料及成本,使出品之质量标准化。
程序:
1.《标准配方卡》(表格ACF021)由总厨填制,一菜一卡,记录以下内容:
a)料(包括调料及配菜)要求的质量与份量;
b)之份量;
页数:1/1编号:FD/PRO/014
产品成本预算核算表excel模板
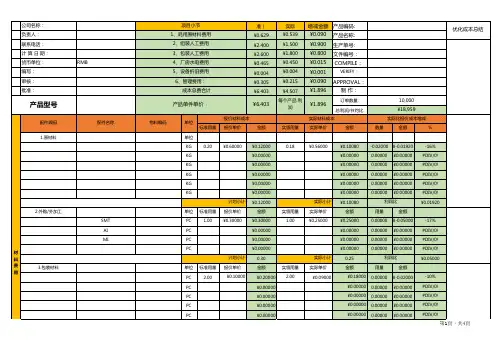
物料编码
单位 标准用量
计划(标 准)
¥0.629 ¥2.400 ¥2.600 ¥0.465 ¥0.004 ¥0.305 ¥6.403
¥6.403
报价材料成本 报价单价
金额
实际 ¥0.539 ¥1.500 ¥1.800 ¥0.450 ¥0.004
增减金额 产品编码:
¥0.090 产品名称:
-38% #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! ¥0.90000
单位
报价组装制造成本
标准工时 每小时成本
金额
实际组装制造成本
实际工时
每小时成本
金额
实际比标准增减
工时差额 金额
%
H 0.13000 ¥20.00000
H
H
单位
报价包装费用总计 报价成本
面积/用量
0.00 0.00 0.00 0.00 0.00 0.00 ¥0.00350
0.00000 ¥-0.00050 0.00000 ¥0.00000 0.00000 ¥0.00000 0.00000 ¥0.00000 0.00000 ¥0.00000 0.00000 ¥0.00000 总材料节约/利润比
¥0.00000
0.00000 ¥0.00000 #DIV/0!
PC
¥0.00000
计划小计
0.30
实际小计
¥0.00000 0.25
0.00000 ¥0.00000 利润比
#DIV/0! ¥0.05000
单位 标准用量 报价单价
金额
实领用量 实际单价
金额
用量
金额
PC
2.00
品质成本核算表

公司
报销逐笔登记,财务部依实 工务部
际入账科目摘取
品管部
品质奖 为改进和保证产品品质所支付的各种奖 制造费用-工资和其它报销 品管部
励费 励费用
费用
行政部
工资及 福利费
从事品质管理人员工资总额及提取的职 工福利费(如品质工程师、主管、体系 工程师、副/经理)。
制造费用-工资(品质管理 人员)
行政部
应每月根据品管部的组织机 构表进行统计。
制造费用或管销费用,报销 单、出差申请报告。
财务部
降价损 失费
因品质原因使销售价格与折价销售后的 差价损失。
销售折扣折让金额: 开票通知单、折价销售申请 表。
业务部
财务应依实际入账科目摘取,所有 因品质原因的出差或交际费用的报 销统一由品保部经理审核后纳入品 质成本统计
财务部应对开票单价进行审核,降 价出售时业务部应附有折价销售申 请表说明此事项。
产品出厂后,由于品质缺陷而造成退货 、换货、补货所发生的费用,产品销售 价+额外运费
1、实际的退货金额 2、计划外出入库不良品报废 3、因品质原因的额外运费用
凡是退回公司的产品不论处
财 务 部 / 物 置方式如何,均按销售价计
控部
算
外部 成本
外部 损失 成本
事故分 析和处
理费
对品质事故进行分析、处理所发生的直 接损失费用如差旅费、交际费等。
内部 成本
检测试 验费
委托外部检验、鉴定、试验支付的费 用,以及内部检测试验费,检测实验设 备折旧费。
制造费用-其它
报销单、汇拔款申请单、内 部检验实验统计表,固定资
品管部
产折旧表。
委托检测中心的进行校验与 试验发生的费用应每月统计
通用成本核算表
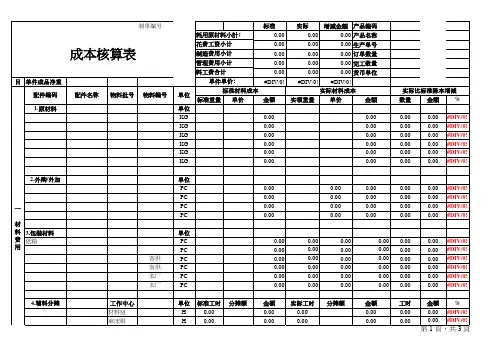
标准 0.00 0.00 0.00 0.00 0.00 #DIV/0! 金额 0.00 0.00 0.00 0.00 0.00 0.00
实际 0.00 0.00 0.00 0.00 0.00 #DIV/0! 实领重量
增減金額 产品编码 0.00 产品名称 0.00 生产单号 0.00 订单数量 0.00 完工数量 0.00 货币单位 #DIV/0! 实际材料成本 单价 金額 0.00 0.00 0.00 0.00 0.00 0.00 实际比标准陈本增减 % 金額 数量 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 ! #DIV/0 !
பைடு நூலகம்
直接人工费用小计 制造费用分摊 三 制 造 费 用 制造费用小计 管理费用分摊 四 管 理 费 用 工作中心 材料組 工作中心 材料組 車床组 五金组 电子组 包裝组 树脂组
#DIV/0! 0.00 计划分摊制造成本 单位 金額 标准工时 分摊额 0.00 0.00 0.00 0.00 0.00 0.00 #DIV/0! 0.00 计划分摊管理成本 单位 金額 标准工时 分摊额 H 0.00 0.00 H H H H H H PC
0.00 0.00 0.00 0.00 0.00 金额 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
成本核算重要表格
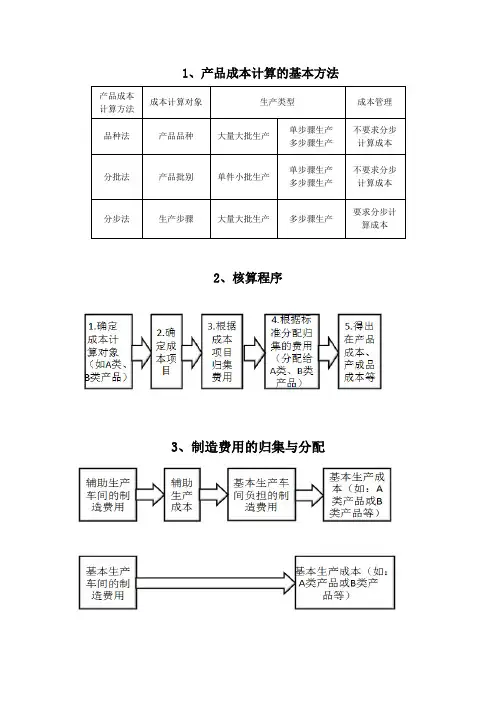
1、产品成本计算的基本方法
产品成本
计算方法
成本计算对象生产类型成本管理
品种法产品品种大量大批生产单步骤生产
多步骤生产
不要求分步
计算成本
分批法产品批别单件小批生产单步骤生产
多步骤生产
不要求分步
计算成本
分步法生产步骤大量大批生产多步骤生产要求分步计算成本
2、核算程序
3、制造费用的归集与分配
4、辅助生产费用归集和分配
5、顺序分配法
6、约当产量比例法
特点在产品数量多,变动不
大
在产品数量小
在产品数量多,变动较大,并
且材料所占比重很大
适用方法在产品按照固定成本计
价法
不计算在产品成本法
在产品按所耗直接材料成本计
价法
计算程序先得出在产品成本再得出完工产品成本
特点在产品数量多,变
动不大
在产品数量
小
在产品数量
多,变动较
大,并且材料
在产品数量变化也较大,且生
产成本中直接材料成本和直接
人工等加工成本的比重相差不
7、方法总结
8、各种方法比较
9、各种分配方法比较。
产品成本核算表

金额
%
单位 单位
合计项目
材料费用小计
人工费用小计
制造费用小计
管理费用小计
成本总计
单价
标准材料成本
标准重量
单价
标准 金额
实际
增减金额 产品编码 产品名称 生产单号 订单数量 完工数量 货币单位
实际材料成本 实领重量 单价 金额
实际比标准成本增减
数量
金额
%
2.外购/外加 工
一 3.包装材料
材 料 费 用
单位 单位
费 用
4.辅料分摊
相关部门
单位
标准工时 分摊额
金额 实际工时 分摊额 金额 工时
金额
%
材料费用小计:
产品编码 产品名称 相关部门 生产工艺 二
直 接 人 工 费 用
直接人工费用小计
制造费用分摊
三
制 造 费 用
相关部门
制造费用小计 四
相关部门
单位
标准人工成本
标准时间
单价
金额
实际人工成本 实际时间 单价单位
计划分摊制造成本
标准工时 分摊额
金额
实际分摊制造成本 实际工时 分摊额 金额
实际比标准增减
工时
金额
%
单位
计划分摊管理成本
实际分摊管理成本
实际比标准增减
管理费用分摊 四
管 理 费 用
管理费用小计﹕
成本费用合计
相关部门
单位
标准工时 分摊额
金额 实际工时 分摊额 金额 工时
营销实战工具——定价策略——价格监测与分析工具
产品成本核算表
说明:此表格主要用于产品成本核算,主要包括材料费用、人工费用、制造费用、管理费用四大部分。产品成本核算,一方面有利于控制成本费 用,另一方面可以作为产品定价的重要依据。
标准成本核算表
一
3号机
晋工755
产线
自用
4号机
晋工755
产线
自用
5号机
打井
/
自用
初
/
自用
6号机
电力
/
自用
期
/
自用
投
/
自用
7号机
筛沙机
/
自用
资
/
自用
8号机
场地
/
租赁
9号机
其他
/
自用
初期投资小计
成本月平均分摊
人员名单 一
直 接
工作项目
班次
单位
1 1 1 1 1
1
單價
0.00 ¥350,000 ¥300,000 ¥300,000 ¥100,000
工时任务(m³ /m)
150.00
100.00
金額(元)
4,500.00 3,000.00
金额(元)
直接人工費用小計
单位
1号机 2号机 3号机 4号机 小计
额定消耗费用
柴油
维修保养
柴油
维修保养
电费
7,500.00 实际消耗费用 维修保养
水费
制造費用小計:
¥0
小计
¥0 小计 ¥0 ¥0
三
管
管理费用分摊:
理
費
用
类别
工人福利 工人生活
通讯费 税费
费用
第 2 頁,共 5 頁
管理费用分摊: 理 費 用
人际费
交通费
管理費用小計﹕
¥0
本月成本合计:
第 3 頁,共 5 頁
第 4 頁,共 5 頁
第 5 頁,共 5 頁
食品类产品成本核算表模板
食品类产品成本核算表格体系以酒的生期间:2016年10月成本中心产品类别表格名称基酒车间半成品CST表12-1CST表12-1-1配制酒车半成品CST表12-2-1CST表12-2-2CST表12-2-3CST表12-2-4CST表12-2-CST表12-2-5CST表12-2-6CST表12-2-7CST表12-2-8CST表12-2-9CST表12-2-CST表12-2-CST表12-2-CST表12-2-CST表12-2-CST表12-2-过滤车间CST表12-3-1CST表12-3-2CST表12-3-3CST表12-3-4CST表12-3-5CST表12-3-6包装车间产成品CST表12-4-1CST表12-4-2CST表12-4-3CST表12-0-1CST表12-0-2(p)成本分配表直接人工明细表(系列1号)成本分配表(6号)成本分配表数据源表及参数表配制酒进出存明细表白酒生产台账(汇总)产成品单位成本计算表Bill Of Moterial成品酒单位成本列表(ERP系统酒业ERP事务处理报表酒体台账(累计)酒体台账(当月)过滤汇总表(9号)成本分配表(系列2号)成本分配表配制酒、过滤液成本表(3号)成本分配表(5号)成本分配表F配制酒体成本分配表G配制酒体成本分配表H配制酒体成本分配表基酒投入产出明细表(1号)成本分配表基酒成本分配表A配制酒体成本分配表B配制酒体成本分配表C配制酒体成本分配表D配制酒体成本分配表D铂金配制酒体成本分配表CST表12-0-3CST表12-0-4CST表12-0-5CST表12-0-6CST表12-0-7CST表12-0-8试算表*期初数据酒*表中数据工时记录汇总表燃料及动力明细表间接费用明细表完工程度参数表配制酒泡制时间表成本核算编制说明总体方法:分步成本法基酒核算方法步骤一:产量实物流分析步骤二:约当产量的计算:计算公式:完工并转出的产量 + 期末在产品的约当产量 = 生产的总约当产量总约当产量以加权平均计算步骤三:确定需核算总成本:根据《基酒投入产出明细表》及账载记录确定步骤四:单位成本计算:约当产量的成本等于本期发生的成本除以本期耗费(仅在本期耗费)所折合的约当产量步骤五:总加工成本分配:将总加工成本在产成品与期末在产品存货之间进行分配。
配方及工艺表模板
合计 一、工艺流程图:
TKTKTKTKTKTKTK-04801 TKTK-
工
工艺步骤 1→工艺步骤 2→ 投料 2→ 常温捏合 2→ 投料 3→ 常温捏合 3→高温捏合→ 冷却出料→研磨 要求:框对齐,尽量小,相同工艺名编 1、2、3 等。 二、工艺流程说明: 1、工艺说明介绍的是上面各个步骤的工艺要求和注意事项,每个步骤一项。 2、投料的数量要按实际生产投料配方量,不是标准配方量。 3、下面工艺编号要与上面配方编号一致,不要出现物质名称如:甲苯、107 胶等词,工人不懂。 4、配方和工艺内容的字都用 5 号字,注意事项用斜体字; 5、语言简练、全面,要让没有操作过的人看到此工艺书都能达到标准。 N 公斤/桶; 本产品采用 20L 直身密封塑料桶包装,再热封包装袋,最后盖上密封盖。
深圳市泰科科技有限公司
产品配方(按产品类别)工艺表(N)
名称 产能 与销售的同名 单批产量/生产工时·N 人 原料编号 原料编号 TK-/TB配 方 质量份数 以主胶 100 份或总计 1000 份为基准 型号 产率 约定编号 单批产量/总投料数 单批产量 N#机投料重量(公斤) 以单次最佳生产量为准
艺
包 装 备 注
注意事项及上面未尽说明,用斜期
部门长
批 日
准 期
总经理
行业习惯标准成本测算表
财务报表体系
1.基本报表
资产负债表-月报
利润表-月报
现金流里表-月报
2.往来报表
应收帐款明细及帐龄分析表-月报
应付帐款明细及帐龄分析表一月报
其他应帐帐款及帐龄明细表-月报表1-3 他应付款明细及帐龄明细表ー一月报预收预付款明细表-月报
3.资金报表
短期借款、长期借明细表一月报
资金周报表(按帐户)---月报
收支月报表---月报
4.资产报表
短期投资明细表---月报
长期投资明细表---月报
固定资产明细表---月报
无形资产,长期待摊费用明细表---月报5.营运报表
收入结构明细表---月报
投资收益明细表
费用结构明细表
高级管理人员费用明细表---月报。