
作业成本法实例
作业成本法实例ART公司生产三种电子产品,分别是产品X、产品Y、产品Z。
产品X是三种产品中工艺最简单的一种,公司每年销售10000件;产品Y工艺相对复杂一些,公司每年销售20000件,在三种产品中销量最大;产品Z工艺最复杂,公司每年销售4000件。
公司设有一个生产车间,主要工序包括零部件排序准备、自动插件、手工插件、压焊、技术冲洗及烘干、质量检测和包装。
原材料和零部件均外购。
ART公司一直采用传统成本计算法计算产品成本。
1.1传统成本计算法
1、公司有关的成本资料如下:
2、在传统成本计算法下,ART公司以直接人工工时为基础分配制造费用如下:
3、采用传统成本法计算的产品成本资料如下表所示:
1.2公司的定价策略及产品销售方面的困境
1、公司的定价策略
公司采用成本加成定价法作为定价策略,按照产品成本的125%设定目标售价,如下表所示:
2、产品销售方面的困境
近几年,公司在产品销售方面出现了一些问题。
产品X按照目标售价正常出售。
但来自外国公司的竞争迫使公司将产品Y的实际售价降低到328元,远远低于目标售价377.5元。
产品Z 的售价定于157.5元时,公司收到的订单的数量非常多,超过其生产能力,因此公司将产品Z
的售价提高到250元。
即使在250元这一价格下,公司收到订单依然很多,其他公司在产品Z 的市场上无力与公司竞争。
上述情况表明,产品X的销售及盈利状况正常,产品Z是一种高盈利低产量的优势产品,而产品Y是公司的主要产品,年销售量最高,但现在却面临困境,因此产品Y成为公司管理人员关注的焦点。
在分析过程中,管理人员对传统成本计算法提供的成本资料的正确性产生了怀疑。
他们决定使用作业成本计算法重新计算产品成本。
.
1.3作业成本计算法
1.管理人员经过分析,认定了公司发生的主要作业并将其划分为几个同质作业成本库,然后将间接费用归集到各作业成本库中。
归集的结果如下表所示:
、管理人员认定各作业成本库的成本动因并计算单位作业成本如下:2 成本动因:
单位作业成本:
3、将作业成本库的制造费用按单位作业成本分摊到各产品
4、经过重新计算,管理人员得到的产品成本资料如下:
1.4问题的解决
采用作业成本计算法取得的产品成本资料令人吃惊。
产品X和产品Y在作业成本法下的产品成本都远远低于传统成本计算法下的产品成本。
这为公司目前在产品Y方面遇到的困境提供了很好的解释。
如下表,根据作业成本法计算的产品成本,产品Y的目标售价应是327.26元,公司原定377.5元的目标售价显然是不合理的。
公司现有的328元的实际售价与目标售价基本吻合。
产品X的实际售价258.75元高于重新确定的目标售价229.30元,是一种高盈利的产品。
产品Z在传统成本法下的产品成本显然低估了,公司制定的目标售价过低,导致实际售价250元低于作业成本计算得到的产品成本390.85元。
如果售价不能提高或产品成本不能降低,公司应考虑放弃生产产品Z。
单位:元
ART公司的管理人员利用作业成本计算法取得较传统成本计算法更为准确的产品信息,对公司的定价策略进行了及时调整,并进一步利用作业成本计算法提供的相对准确的信息对公司的其他决策进行分析调整。
练习题:
X公司是国内一家以仓储为主要业务的第三方物流公司。
某月该企业顺利完成了甲、乙两个服务合同。
月末结算时该月的总成本为185000元。
已知甲、乙两合同的货物仓储空间分别为18000立方米和32000立方米。
同时通过公司会计部门的费用汇总得到本月的员工工资及福利为40000元、电热等费用为10000元、固定资产折旧为120000元及办公费用为15000元。
企业还可以提供其他的一些详细资料如:
(1)员工在各个作业步骤的人数及工资福利及劳动时间:出入库叉车司机6人,月工资3000元、总共有效工作时间为1000工时;分类、仓储类员工各3人,月工资2000元、总共有效工作时间为各500工时;订单处理及货物验收人员各2人,月工资分别为3000元和2000元、总共有效工时为各350工时;
(2)电热、折旧和办公费等的详细情况及分摊规则等。
如表4--1所示。
(3)本月内该企业共完成订单处理1000份,其中甲400份、乙600份;货物托盘数为3000个,其中甲为1000个、乙为2000个;
现在需要用传统成本计算方法和作业成本法来分别计算和确定甲、乙两个服务的成本。
(此案例中不考虑各种损失因素)
第五章
1.历史成本分析法练习
某公司根据历史资料,收集到前六年实际发生的机器小时及维修成本数据如下表所示,
年份业务量(机器小时)维修成本(混合成本)
120机器小时 1002003 万元
95 2004 110机器小时
90 2005 机器小时 100100 120机器小时2006
105 机器小时 2007 130110
2008
140机器小时要求:(1).分别采用高低点法、回归直线法、散布图法将维修费分解为变动成本和固定成本,并写出混合成本公式。
(2). 用各种方法分别预测2009年实际发生的180万机器小时的维修成本。
2.影响利润因素的变动分析
D公司产销一种产品,单价100元,单位变动制造成本55元,单位变动销售费用10元,单位变动管理费用5元,每月固定生产成本20万元,固定销售费用15万元,固定管理费用10万元,公司所得税率30%,平均价内流转税税率10%。
根据以上资料要求计算分析下列情况:
1.D公司的保本销售量、保本销售额和边际贡献率。
2.销量为5万件时的安全边际率、保本点作业率。
3.影响利润增减变动因素的敏感系数。
4.假如要使税后利润达到35万元,销量应为多少?此时盈亏临界点作业率为多少?公司的安全等级处于什么状态?
5.假如要使公司的销售利润率达到10%,固定生产成本将上升30%,固定销售费用将上升20%,固定管理费用将上升10%,为保证目标利润的实现,销售要达到什么水平?此时的盈亏临界点作业率为多少?公司的安全等级又处于什么状态?。
作业成本法案例

作业成本法案例
(胡贰)
鲜多多食品公司,主打产品:馒头、包子、饺子。
一,要点流程图
二,作业成本汇集
三,作业成本分配(以发面做馒头为例),假设有面粉10万元,人力人工总计10万元(5000工时,平均分配至各项作业),共发面20000公斤。
其中6000公斤用来做馒头,8000公斤用来做包子,6000公斤用来包饺子。
6000公斤面共做了40000个馒头。
分配作业成本及馒头成本。
四,如果鲜多多公司生产2种馒头,荞麦馒头和奶酪馒头,荞麦馒头是加荞麦粉,奶酪馒头是加奶酪,各生产2万个。
那么两种成本对象如何划分?
以荞麦馒头为例:
荞麦馒头消耗的做馒头作业成本=1.4×20000=28000
荞麦馒头总成本=荞麦馒头消耗的做馒头作业成本+荞麦粉总成本=28000+5000=33000 (假设荞麦粉5000)荞麦馒头单位成本=荞麦馒头总成本/产量=33000/20000=1.65。
作业成本法举例

作业成本法举例
嘿,朋友们!今天咱来唠唠作业成本法。
比如说,咱就拿生产手机壳来举例。
生产一个手机壳,那可不是简单的事儿呀!从采购原材料,到加工制作,再到包装和运输,这一系列的过程都有成本呢!这就好像盖房子,一砖一瓦都得花钱。
咱来仔细瞅瞅作业成本法在这当中怎么起作用。
采购原材料,这就是一个单独的作业吧,那花在这上面的钱就是这个作业的成本。
然后加工制作呢,工人花费的时间和精力,机器的损耗,这些也都要算进来呀!就好比你跑马拉松,每一步都是在付出努力。
再说说包装,精美的包装纸、包装盒,那也是有成本的嘛!这就跟给手机壳穿上漂亮衣服一样重要呢。
运输就更不用说了,运费可不能少呀!
如果咱不用作业成本法,那可能就会稀里糊涂地把成本算错咯!那后果可严重了,搞不好会亏大本呢!但如果咱用了作业成本法,就能清楚地知道每个环节花了多少钱,这不就能更好地控制成本,做出明智的决策了嘛!
你想想看,要是不搞清楚这些,咋能知道哪个环节可以优化,哪个环节可以省省钱呢?就如同走路,你得知道哪条路好走,哪条路有坑呀!所以说,作业成本法真的超重要的好不好!咱得重视起来呀!
我的观点就是:作业成本法就是我们在成本核算和管理中的一把利器,能帮助我们更精细、更准确地了解和掌控成本,从而让我们的经营和生产更加高效和有利可图。
咱可不能小瞧了它呀!。
作业成本法举例2
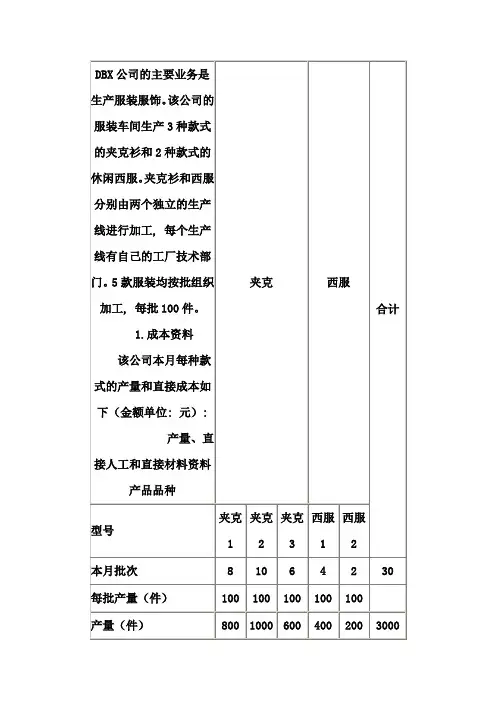
本月制造费用发生额如下(元): 项目
生产准备、检验成本(批次级成本) 夹克产品线成本(产品级作业成本) 西服产品线成本(产品级作业成本) 其他成本(生产维持级作业成本) 制造费用合计 制造费用分配率(直接人工)
金额
84000 54000 66000 10800 214800 200%(214800/107400)
制造费用
52800 68000 42000 35200 16800 214800
总成本
128800 165000 101400 80800 41200 517200
每批成本
16100 16500 16900 20200 20600
(128800/8)
每件成本
161
165 169 202 206
3.按作业成
14.08 15.98
差异率(差异/完全成本)
-7.57%
-- 26.94% 28.26%
8.53% 9.46%
49600+43055)
每批成本
14882(119055/8) 15092 15302 25642 26422
单件成本(作业成本法
148.82
150.92 153.02 256.42 264.22
单件成本(完全成本法)
161
165 169 202 206
差异(作业成本-完全成 本)
-12.18
-- 54.52 58.22
本作为分配基础
第一步: 计
算作业成本动因
的单位成本(分配
率)
作业
批次级作业成本 84000
30
夹克产品线成本 54000
24
西服产品线成本 66000
6
生产维持级成本 10800
案例10 作业成本法核算案例

居民账户承担了78.26%的支持成本,而商业账户承担了21.74%的支持成本。
公司的管理层经过研究认为,通过投资扩大规模而增加利润的措施存在不确定性,因而放弃了该方案。
现在管理层打算通过自制和外包决策,调整品种,增加利润。
然而根据上述计算,两类客户的自制成本都高于外包成本,如果把业务全部外包出去,将导致公司经营的空心化。
由于商业客户的查询更为复杂,管理层认为上述核算方法可能存在问题。
为更准确核算成本,管理层收集了以下信息:
要求:
1.作业成本是如何计算的?与案例中“捆”在一起的成本有何区别?
2.按管理层收集的数据重新核算两类客户的成本;
3.根据你计算出的成本如何进行自制或外购决策?
4.假如公司将某一类客户外包,对各类作业有何影响?是否能消减公司的总成本?。
作业成本法计算案例
1、什么是作业?材料订购——材料检验——生产准备——发放材料——材料切割——车床加工——铣床加工——刨床加工——产品组装——产品质量检验——包装——车间管理2、作业分类(1)批次作业。
指同时服务于每批产品或许多产品的作业,例如生产前机器调试、成批产品转移至下一工序的运输、成批采购和检验等。
它们的成本取决于批次,而不是每批中单位产品的数量。
(2)产品作业。
是指服务于某种型号或样式产品的作业。
例如产品设计、产品生产工艺规程制定、工艺改造、产品更新等。
这些作业的成本依赖于某一产品线的存在,而不是产品数量或生产批次。
(3)生产维持作业。
是指服务于整个工厂的作业,例如工厂保安、维修、行政管理、保险、财产税等。
它们是为了维护生产能力而进行的作业,不依赖于产品的数量、批次和种类。
作业成本法举例A公司的主要业务是生产服装服饰。
该公司的服装车间生产3种款式的夹克衫和2种款式的休闲西服。
夹克衫和西服分别有两个独立的生产线进行加工,每个生产线有自己的工厂技术部门。
5款服装均按批次组织生产,每批100件。
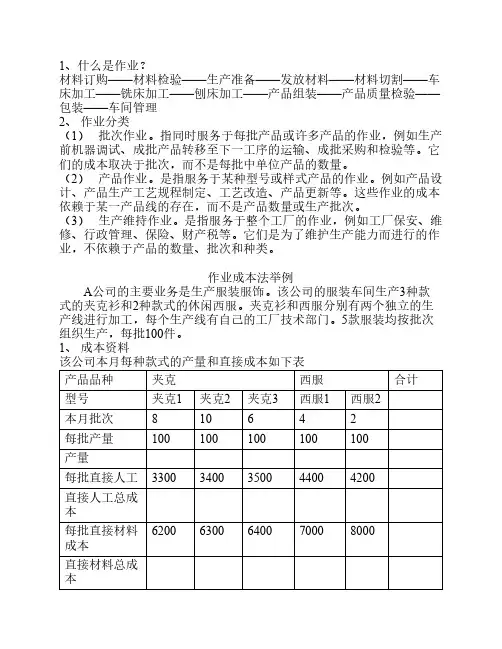
1、成本资料该公司本月每种款式的产量和直接成本如下表产品品种夹克西服合计型号夹克1夹克2夹克3西服1西服2本月批次810642每批产量100100100100100产量每批直接人工33003400350044004200直接人工总成本62006300640070008000每批直接材料成本直接材料总成本产品型号夹克1夹克2夹克3西服1西服2合计直接人工 直接材料 制造费用分配率 制造费用 总成本 每批成本 每件成本本月制造费用发生额如下表项目金额生产准别、检验和供应成本(批次作业成本)84000夹克产品线成本(产品作业成本)54000西服产品线成本66000其他成本(生产维持成本)10800制造费用合计制造费用分配率(直接人工)一、传统成本计算传统成本计算法汇总成本计算单2、 作业成本法计算型号 本月批次 直接人工 直接材料 生产准备、检验等成本(不填) 分配率(元/批) 批次相关总成本 产品相关成本(不填)分配率(元/批) 产品相关总成本 生产维持成本(不填)分配率(元/直接人工)1、计算作业成本的分配率作业成本分配率的计算作业成本批次直接人工分配率(元/批)批次作业成本84000 夹克产品线成本54000 西服产品线成本66000生产维持成本108002、 将作业成本分配到产品作业成本法汇总计算单生产维持成本间接费用合计总成本每批成本每件成本(作业成本法)每件成本(传统成本法)差异(作业成本-传统成本)。
作业成本法案例

(2)对于直接生产费用即直接材料费、直接人 工费用,不需计人各作业成本库,可直接技 产品进行归集,计入产品成本。产品甲与产 品乙当期(月)产量及各项直接生产费用、共 同耗用的制造费用如表1所示
表1
项目
月产量件
产品甲
400000
产品乙
200000 420000 168000 600000
直接材料费用元 380000 直接人工费用元 106000 直接人工工时小 400000 时 1864000 总制造费用
(3)该生产部门的全部制造费用(即间接费 用),按作业动因归集到各作业成本库;
(4)在费用归集和成本动因分析的基础上,将 各作业成本库中的成本按相应作业动因,分配 到各产品中去。 产品甲与产品乙的作业动因 数量统计情况如表3-3所示,根据表3—3所 进行的作业动因数量统计分析结果,可将制造 费用在产品甲与产品乙之间进行分配。作业动 因比率的计算见表3—4,根据计算出的作业 动因比率,分配作业成本,分配过程与结果见 表3—5。
作业成本法案例
例子
某企业的某生产部门生产两种产品,即产品 甲和产品乙,现采用作业成本法对其生产费 用组织核算。 (1)该企业根据管理与核算上的需要,对作 业动因进行确认与合并。确认合并后,共有6 项,即材料移动、定单数量、准备次数、维 修小时、质检数量及直接工时;将全部作业 分解与合并为6个作业中心,即材料采购作业 中心、材料处理作业中心、设备维修作业中 心、质量检验作业中心、生产准备作业中心 以及动力与折旧作业中心,并按品甲与产品乙 所归集的直接材料费用、直接人工费用 和所分配来的制造费用进行汇总,分别 计算产品甲与产品乙的总成本与单位成 本,如表3—6所示。
作业成本法的应用举例
作业成本法的应用举例一、某企业生产A、B两种产品成本,有关资料如下(一)产量及直接成本等资料表(见表)1-1 产量及直接成本等资料(二)制造费用明细及成本动因表(见表3-2)表3-2 制造费用明细及成本动因(三)传统成本系统与作业成本系统(ABCM)的比较图3-3传统成本系统与作业成本系统(ABCM )的比较解析1.在传统成本计算法下求A 、B 两种产品所负担的制造费用:制造费用分配率=制造费用总额÷机器制造工时=2352÷(400+160)=4.2(元/工时) A 产品负担的制造费用=400×4.2÷200=8.4(元) B 产品负担的制造费用=160×4.2÷40=16.8(元)2.作业成本法下求A 、B 两种产品成本应负担的制造费用总额:①定购次数分配率=(300+470+220)÷(2+5)=141.30 A 产品负担定购次数单位成本=141.3×2÷200=1.413(元) B 产品负担定购次数单位成本=141.3×5÷40=17.66(元) ②产量制造费用分配率=(230+100)÷(200+40)=1.375 A 产品负担产量单位成本=200×1.375÷200=1.375(元) B 产品负担产量单位成本=40×1.375÷40=1.375(元)③机器工时制造费用分配率=(402+300)÷(400+160)=1.254 A 产品机器工时单位成本=400×1.254÷200=2.508(元) B 产品机器工时单位成本=160×1.254÷40=5.016(元) ④人工成本分配率=190÷(3000+600)=0.795A 产品负担人工单位成本=3000×0.053÷200=0.795(元)B 产品负担人工单位成本=600×0.053÷40=0.795(元) ⑤材料成本分配率=140÷(24000+2000)=0.005A 产品负担材料单位成本=24000×0.005÷200=0.6(元)B 产品负担材料单位成本=20000×0.005÷40=0.25(元)·产品层次 ·单位层次 ·客户层次 ·批次层次 ·企业层次表3-4 传统成本核算法和作业成本核算法单位成本核算对比二、某企业生产A、B两种产品成本,有关资料如下(一)产量及直接成本等资料表(见表)3-5 产量及直接成本等资料表3-6 制造费用明细及成本动因请分别用传统成本核算法和作业成本核算法计算产品成本,要求写出计算步骤,并将数据填入下表中。
作业成本法例题
例一:ART公司生产三种电子产品,分别是产品X、产品Y、产品Z。
产品X是三种产品中工艺最简单的一种,公司每年销售10000件;产品Y工艺相对复杂一些,公司每年销售20000件,在三种产品中销量最大;产品Z工艺最复杂,公司每年销售4000件。
公司设有一个生产车间,主要工序包括零部件排序准备、自动插件、手工插件、压焊、技术冲洗及烘干、质量检测和包装。
原材料和零部件均外购。
ART公司一直采用传统成本计算法计算产品成本。
1.1传统成本计算法1、公司有关的成本资料如下:1、公司的定价策略公司采用成本加成定价法作为定价策略,按照产品成本的125%设定目标售价,如下表所示:近几年,公司在产品销售方面出现了一些问题。
产品X按照目标售价正常出售。
但来自外国公司的竞争迫使公司将产品Y的实际售价降低到328元,远远低于目标售价377.5元。
产品Z的售价定于157.5元时,公司收到的订单的数量非常多,超过其生产能力,因此公司将产品Z的售价提高到250元。
即使在250元这一价格下,公司收到订单依然很多,其他公司在产品Z的市场上无力与公司竞争。
上述情况表明,产品X的销售及盈利状况正常,产品Z是一种高盈利低产量的优势产品,而产品Y是公司的主要产品,年销售量最高,但现在却面临困境,因此产品Y成为公司管理人员关注的焦点。
在分析过程中,管理人员对传统成本计算法提供的成本资料的正确性产生了怀疑。
他们决定使用作业成本计算法重新计算产品成本。
1.3作业成本计算法1、管理人员经过分析,认定了公司发生的主要作业并将其划分为几个同质作业成本库,然后将间接费用归集到各作业成本库中。
归集的结果如下表所示:成本动因:采用作业成本计算法取得的产品成本资料令人吃惊。
产品X和产品Y在作业成本法下的产品成本都远远低于传统成本计算法下的产品成本。
这为公司目前在产品Y方面遇到的困境提供了很好的解释。
如下表,根据作业成本法计算的产品成本,产品Y的目标售价应是327.26元,公司原定377.5元的目标售价显然是不合理的。
作业成本法趣味故事
作业成本法趣味故事从前有个小老板,叫老王,开了一家小小的蛋糕店。
这蛋糕店啊,看起来不大,但是里面的事儿可不少呢。
老王以前算账特别简单,就用传统的成本计算方法。
他觉得做一个蛋糕嘛,成本就是原材料加上一点水电费,再平摊一下房租就好了。
比如说,一个月房租1000块,这个月做了100个蛋糕,那每个蛋糕平摊10块钱房租成本。
原材料每个蛋糕算下来20块,水电费一个月200块,平摊到每个蛋糕就是2块,所以他觉得每个蛋糕成本就是20 + 10+ 2 = 32块。
但是呢,老王慢慢发现有点不对劲。
有些蛋糕特别复杂,像那种好几层的婚礼蛋糕,上面还有超级精美的雕花,做起来可费劲了,要花好多时间,而且得用专门的工具。
可有些小蛋糕呢,简简单单,几下就做好了。
但是按照之前的算法,成本都一样。
这时候啊,有个聪明的年轻人,小李,来给老王出主意了。
小李说:“王老板啊,你得用作业成本法来算成本才行呢。
”老王一脸疑惑:“啥是作业成本法啊?听起来怪复杂的。
”小李就开始解释了:“您看啊,咱们店里做蛋糕有好多不同的‘作业’。
比如说,做蛋糕胚是一个作业,给蛋糕雕花又是一个作业,包装也是一个作业。
每个作业都有自己的成本。
”“就拿那个婚礼蛋糕来说,做蛋糕胚可能和普通蛋糕用的材料和时间差不多,算它成本10块。
但是雕花这个作业啊,得专门请手艺好的师傅,这师傅工钱一小时50块,做那个雕花花了2个小时,那雕花这个作业成本就是100块。
包装呢,因为婚礼蛋糕大,得用特制的盒子,这个盒子成本5块,包装作业成本就是5块。
再加上其他的一些小成本,这个婚礼蛋糕的成本可就比普通蛋糕高多了。
”“而普通小蛋糕呢,做蛋糕胚8块成本,没有雕花这个作业,包装用普通盒子2块成本,算下来总共成本10块。
”老王听了,眼睛一下子就亮了:“原来是这样啊!我之前都算错了,怪不得有些蛋糕感觉卖便宜了还不赚钱呢。
”从那以后啊,老王就按照作业成本法来计算蛋糕成本了。
他发现这样算成本,每个蛋糕的定价就更合理了。
作业成本法例题
2、某制造厂生产甲、乙两种产品,2010年1月份的制造费用为100,000元,
有关成本资料如表7所示(单位:元)。
(10分)
表8 作业情况表
(1)用作业成本法计算甲、乙两种产品的单位成本。
(2)以机器小时作为制造费用的分配标准,用传统成本法计算甲、乙两种产品的单位成本。
(3)对比前面两种方法的计算结果对企业经营的影响。
解:(1)作业成本法:(4分)
×200+1000×4=26,000(元)乙产品的制造费用为:600×15+100×30+70×800+1000×6=74,000(元)
甲产品的单位费用=单位制造费用+单位材料费用+单位人工费用
26000/100+80+30=370(元)
乙产品的单位费用=单位制造费用+单位材料费用+单位人工费用
74000/200+100+25=495(元)
(2)用传统法计算成本:(4分)
制造费用分配率=100000/(200+800)=100(元/小时)
甲分摊的制造费用:100*200=20000(元)
乙分摊的制造费用:100*800=80000(元)
甲的单位成本=20000/100+80+30=310(元)
乙的单位成本=80000/200+100+25=525(元)
(3)用传统方法计算的产品的成本与用作业成本法计算的产品成本相比较,甲产品少了60元,乙产品多了30元。
这样会导致甲乙两种产品的成本不能很好地体现它们消耗的企业资源,不利于管理决策和生产优化的调整。
(2分)。