
测算系列课 第二讲 静态测算之规划、收入、成本分析
目录
目录
CONTENTS
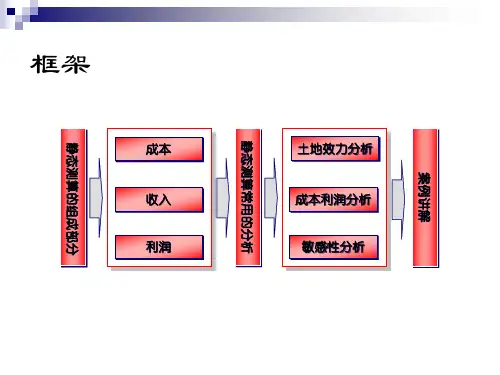
一、静态投资测算概要 二、规划设计指标分析 三、收入分析 四、成本分析 五、小结
一、静态投资测算概要
1.1 静态投资测算概念厘定
静态指不考虑货币时间价值,按同一时点计算。 即在不考虑货币时间价值前提下,通过假设开发法估算开发项目成本、收入、利润等经济指标,
……
建安工程费 配套设施费 不可预见费
基础设施费 开发间接费
增值税及附加 土地增值税 企业所得税
三大期间费用
管理费用 营销费用 财务费用
……
一、静态投资测算概要
序号
一 1 2 二 1 2 3 4 5 6 7 8 9 10 三 1 2 3 四 1 2 3 4
项目
租售总收入
销售物业 自持/经营物业
2~3
0.6~0.8
联排
2.5/3
双拼+联排 双拼+叠拼 合院/类独栋
2~4
0.8~1.0
叠拼
4~5
联排+叠拼 联排+洋房 合院/类独栋 2.5~5
1.0~1.2 洋房/叠拼
5~6
联排+洋房 联排+小高层 叠拼+洋房 2.5~11
1.3~1.7 洋房/类洋房
6~9
联排+小高层 洋房+小高层 叠拼+小高层 2.5~11
-
说明
1、拆分容积率受规划条件影响,结果会不相同。如限高、地块周边退让关系等; 2、拆分容积率应根据市场结论及市场需求进行调整,避免为拆分而拆分。
二、规划设计指标分析
常见经验结论: 1.5的容积率可以全部排布11层的小高层 2.5的容积率可以全部排布17层的高层 2.0的容积率可以排布一半17层的高层+一半11层的小高层 比如以容积率2.0,密度最大值20%,绿地率最小35%,住宅限高54米,人均用地面积最大值 17㎡/人为例?
用地面积/用地红线图:又叫(宗地图),是按一定比例尺制作的用以标示一宗地的用地位置、界 线和面积的地形平面图。它由政府土地管理部门颁发给土地使用权受让者,受让者只能在红线范围 内施工建房。
容积率:项目规划建设用地范围内全部建筑面积与规划建设用地面积之比,附属建筑物也计算在内。
建筑密度:即建筑覆盖率,指项目用地范围内所有基底面积之和与规划建设用地之比。
容积率 建筑密度
修正
平均层数 =
容积率 建筑密度
x 日照间距系数 x 楼层修正系数
二、规划设计指标分析
容积率拆分 不平衡使用容积率(拉高拍低,高低配)可以有效提高产品溢价及项目总货值。
六层住宅 六层住宅 六层住宅 容积率拆分前
三层联排 六层住宅 小高层住宅 容积率拆分后
二、规划设计指标分析
常用的容积率拆分方式:新版《城市居住区规划设计标准》后对高低配限制更加严格,住宅用地容
二、规划设计指标分析
地下面积的计算 地下面积最主要的是地下车位的面积,匡算面积并且明白需要布置几层地下室(直接影响到成本)是 基本知识,地下车库单车位面积可以按照33-40㎡/个保守估计。
常见的车位配比 高端业态(别墅、洋房) 中端业态(多层、小高层)
低端业态(小户型) 商业 酒店 写字楼
1.5个车位/100㎡ 1个车位/100㎡ 0.8个车位/100㎡ 1个车位/100㎡ 0.8个车位/100㎡ 0.7个车位/100㎡
项目总投资 土地成本 前期费用 建安工程费 基础设施费 配套设施费 开发间接费 不可预见费 管理费用 营销费用 财务费用
税费 增值税及附加
土地增值税 企业所得税 项目效益分析 税前利润
净利润 销售净利润率 静态投资回收期
一、静态投资测算概要
1.3 静态投资测算基本步骤
静态测算的目的是编制项目某一时间点的损益表(利润表)
来评估项目获利能力的过程。 一般多用于机会研究阶段的匡算、初步可行性研究阶段的概算;对于开发周期短、以出售型房地
产为主的项目比较适用。
一、静态投资测算概要
1.2 投资测算(静态/动态)基本原理
= 收益
净利润
=
收入
收入
支出
-- - 项目总投资
税费
销售收入
土地成本 前期费用
三大税
租赁收入 税费返还
1.0~1.5 多层住宅
1.5~2.0 小高层
>2.0 高层
层数
3层以内
3层以内
3-4层
4-7层
8-11层 12层以上
地上总建筑面积 容积率=
用地面积
容积率指标中的用地面积, 一般是指净面积,即可建设 用地面积。
二、规划设计指标分析
计算平均层数
平均层数 =
地上总建筑面积(用地面积 x 容积率)
= 楼层平均面积和(用地面积 x 建筑密度)
1.8~2.0
小高层
10~11.5 联排+小高层 叠拼+小高层 洋房+小高层 2.5~15
2.1~2.5
高层
12~1ห้องสมุดไป่ตู้ 小高层+高层 洋房+高层
-
6~18
2.6~3.0
高层
18~27 小高层+高层 洋房+高层
-
11/33
3.0~3.5
高层
27~33 小高层+高层
-
-
15/33
≥3.5
高层
≥30
-
-
-
绿化率:是指规划建设用地范围内的绿地面积与规划建设用地面积之比。
限高:指根据特定条件要求,对建筑高度进行限定。(航空限高)
二、规划设计指标分析
2.3 匡算规划设计指标
明确建筑形态和容积率关系
容积率指标与相对应的产品形态
容积率指标
<0.5
0.5~0.7
对应的产品形态 独栋/双拼别墅 联排别墅
0.7~1.0 叠拼
静态测算基本步骤
1、明确 项目规划 设计指标
2、估算 销售收入
3、估算 项目成本
4、给出 损益表及 衍生表
二、规划设计指标分析
2.1 规划设计的基本原理
房地产建筑规划要做的工作很多,而投资人员需要自己有能力和专业分析项目的基本规划指标。
一般输入条件:用地红线、容积率、建筑密度、绿化率、限高等。
积率不超过3.1,限高不超过80米。
住宅项目容积率与产品对应关系参考
研发支持中心/姚斌
可能的产品形式
项目容积率
常规均好性做法
产品类型
层数
适当进行指标拆分 常见产品组合类型 拆分方式1 拆分方式2 拆分方式3
层数
≤0.4
独栋
2/2.5/3
-
-
-
-
0.4~0.5
双拼
2.5/3
独栋+联排 双拼+联排 类独栋
①规划 布局
②建筑 选型
⑥景观 规划
③住宅 户型
= + 总建筑面积
地上面积
地下面积
⑤道路 规划
④配套 规划
= + + 地上计容面积
地上不计容 面积
地下面积
住宅(产品类型) 设备层
非人防地下室
非住宅
架空层
人防地下室
自持物业
避难层
地下储藏室
配套设施
……
……
……
二、规划设计指标分析
2.2 规划设计的基本限制条件
企业财务管理中的成本与收益分析方法

企业财务管理中的成本与收益分析方法在企业财务管理中,成本与收益分析方法是一种重要的工具,用于评估投资决策、项目可行性和经营绩效。
成本与收益分析方法可以帮助企业判断资源配置的效益,并为管理层提供决策支持。
本文将介绍几种常用的成本与收益分析方法,并讨论其应用和优缺点。
一、静态成本与收益分析法静态成本与收益分析法是一种最基本的分析方法,它主要用于评估单个项目或投资的可行性和效益。
该方法比较项目的成本和收益,以确定项目是否值得投资。
静态成本与收益分析法主要包括以下几个指标:1. 回收期(Payback Period):回收期是指项目投资成本在预计每年收益中能够回收的时间。
通常,投资者希望回收期越短越好,因为这意味着风险更小、回报更快。
2. 净现值(Net Present Value,NPV):净现值是将项目未来的现金流折现至当前时点,与项目投资成本进行比较的指标。
如果净现值大于零,表明该项目具有正的净现值,意味着项目的投资回报率高于资本成本。
3. 内部收益率(Internal Rate of Return,IRR):内部收益率是使项目净现值等于零的折现率。
如果内部收益率高于资本成本,表明项目的投资回报率高于资本成本,项目值得投资。
静态成本与收益分析法的优点是简单易行,能够提供初步的决策参考。
然而,它忽略了项目的时间价值和利润持续性,不能全面评估投资的风险和回报。
二、动态成本与收益分析法动态成本与收益分析法是一种相对复杂的分析方法,它更全面、准确地评估项目或投资的可行性和效益。
动态成本与收益分析法考虑了项目的时间价值和利润持续性,主要包括以下几个指标:1. 净现值(Net Present Value,NPV):与静态成本与收益分析法相同,通过将项目未来的现金流折现至当前时点,与项目投资成本进行比较,来评估项目的投资回报率。
2. 内部收益率(Internal Rate of Return,IRR):与静态成本与收益分析法相同,通过求解使项目净现值等于零的折现率,来评估项目的投资回报率。
静态经济测算讲义1558466684
•建安费用地ຫໍສະໝຸດ 人防的建筑要求关于贯彻〈关于改变结合民用建筑修建防空地下室规定的通知〉的实施细则
“凡在本市市区、近郊区和卫星城镇新建或成街成片旧房改造的民用建筑(指住宅、旅馆、招 待所、商店、大专院校教学楼和办公、科研、医疗用房,下同)和外资民用建筑,均应按下 列规定修建防空地下室: 1、新建十层以上的民用建筑,应修建“满堂红”防空地下室。如必须利用地下室安装为 楼房服务的设备时,其中防空地下室的面积也不得少于建筑面积的百分之三。基础埋置深 度三米以上的民用建筑,应修建“满堂红”地下室,其中防空地下室的面积不得少于建筑 面积的百分之三。在一定占地范围内建筑的多幢建筑符合本条规定时,可自行调剂合建 “满堂红”防空地下室。 2、城市建设规划确定新建的住宅区,不论是开发性建设或属集资联建,按其规划除执行 本条第1款规定以外,其余建筑总面积超过七千平方米的,按其建筑面积的百分之二统一 规划修建防空地下室。 3、地下商业街和其他单建地下建筑,其中具有防护等级的建筑面积,一般不少于地下建 筑面积的百分之三十。”
•静态经济测算常用的分析
➢土地效力分析 ➢敏感性分析 ➢成本利润率分析
静态经济测算讲义1558466684
•土地效力分析——容积率的敏感性分析
容
容积率
建筑形式
层数
积 0.2~0.3
独栋
率 与
0.5~0.7 联排、院墅
产 0.8~1.0
叠拼
品 0.9~1.1 花园洋房 形 式 1.0~1.5 多层板楼 4~8层
50
300
采暖、空调工程
150
100
电力照明工程
50
100
弱电工程
80
200
静态经济测算讲义
容积率 0.2~0.3 0.5~0.7 0.8~1.0 0.9~1.1 1.0~1.5
1.5 2 2.5
建筑形式 独栋
联排、院墅 叠拼
花园洋房 多层板楼
高层 高层 高层
层数
4~8层 9层 15层 20层
土地效力分析——容积率的敏感性分析
容积率 售价(元/平方米)
总成本(万元) 所得税前利润额(万元)
41.2%
1300
24323
37.0%
1500
22367
33.0%
1700
16501
22.4%
1900
12590
16.2%
2100
8679
10.7%
2300
4768
5.6%
2500
857
1.0%
拿地前土地成本的反算: 保持15%成本利润率条件下,开发商能承受的最高土地价格。 (前提条件:销售价格、销售率固定不变)
9478 29747 23163
36561 36561 185258 36561
36561 36561
45000
22298 14067 8231
864 114 751 695 865 37 73 463 292 6240 2925 2925 300 90
34841
220563 185258 175780 53130 122650
0
0.0%
1.0
1.5
2.0
2.5
3.0
3.5
1.0
1.5
2.0
2.5
3.0
3.5
土地效力 = 利润额 / 建设用地面积
敏感性分析
➢成本敏感性分析 ➢售价敏感性分析 ➢销售率敏感性分析
房地产静态经济测算
3912
(一~五之和)3%
32307
3.0%
969
实际发生额
46536
1256
销售收入3%
56220
3.0%
1687
销售收入5.5%
56220
5.5%
3092
(一~七)之和
39312
第 * 页
实际案例应用
项目总投资:基础设施费
基础设施费包括开发小区内道路、供水、供电、供气、排污、排洪、通讯、照明、环卫、绿化等工程发生的支出,按市政费用+道路费用+绿化费用计算: 市政费用:按地上建筑面积X单方造价(200-300元/㎡)计算; 道路费用:按道路占地面积(总用地面积*15%)X单方造价(200元/㎡); 绿化费用:按绿地占地面积(总用地面积*(1-建筑密度)-道路占地面积)X单方造价(300-500元/㎡)
土地增值税
还可能随不同地方政策变化而变化
项目建设投资
项目成本
土地增值税
企业所得税
测算内容基本构成
第 * 页
静态经济测算操作说明
测算内容基本构成
企业所得税
一般企业所得税按25%记取
项目建设投资
项目成本
土地增值税
企业所得税
第 * 页
静态经济测算操作说明
测算内容基本构成
测算操作基本流程
给出项目损益表
估算销售收入
3.0%
941
3912
(一~五之和)3%
32307
3.0%
969
实际发生额
46536
1256
销售收入3%
56220
3.0%
1687
经济效果的静态分析法.ppt

用投资收益率指标评价投资项目时,需要 与基准投资收益率作比较。设基准投资收 益率为Rb,正常年份投资收益率为R,
判别准则为:
若R≧Rb,则项目方案可以考虑接受; 若R<Rb,则项目方案当予以拒绝。
例:某电厂总投资6000万元。建成后 电费年收入4000万元,年成本3100万 元,求该电厂投资收益率。
从E=M/K和T=K/M,可推出 T=1/M,即投资回收期是投资收益率的 倒数。显然,投资方案的经济效益越好 (即E越大),投资回收期就越短。如果 投资回收期长,经济效益显然就不好,方 案不可取。那么投资收益率应该多大、投 资回收期应是多长方案才是可行呢? 于是就有了基准投资收益率E0 基准投资回收期T0
第三节:技术指标的可比性
若两方案成果与劳动消耗同时发生不同变 化时,怎样进行分析呢? 首先,要求不同方案所涉及的某些指标产 品、品种、质量等具有可比条件,为了使 方案具有可比性,要求对产品数量不同或 品种不同或质量不同的不可比因素进行分 析及修正计算,使各个方案基本处于一个 可比的基础上,然后再进行比较和评价。
调整时采用使用效果系数a进行修正 使用效果系数: a=F/F0 式中F0 、 F分别为调整前后产品质量的使用 效果 产品质量的使用效果可用使用寿命、价格等 指标来表示 投资额的调整:K调=K0×1/ a 年成本的调整:C调=C0×1/ a 式中K0 、K调——分别为调整前、后的投资额 C0、 C调——分别为调整前、后的年成本
第二节:追加投资效果评价法
在决策时,往往有多个备选方案进行对比, 当项目有两个或两个以上方案进行经济效 果比较时,不仅要分析计算各方案自身的 投资回收期或投资收益率以判断方案是否 可行,而且还要在各个可行方案中选出经 济效益最好的方案。 当两个方案出现K1>K2,M1>M2,该如何 评价哪个方案更优呢? 我们可以采用追加投资回收期和追加投资 效果系数的方法进行分析、比较
测算系列课 第二讲 静态测算之规划、收入、成本分析

关键参数 租金
估值倍数
租金/倍数 日租金(毛租金)
15倍 20倍 25倍 30倍
还有没有其他方法?或者思考方式?
估值 2.0元/㎡·天 10,950元/㎡ 14,600元/㎡ 18,250元/㎡ 21,900元/㎡
四、成本分析
4.1 成本分析的基本原理
成本分析本质上是产品分析,根据不同的客户需求设计不同的产品,根据不同的产品匹配不同的配 置,不同的配置对应不同的成本,成本只是产品方案的量化反应。
……
建安工程费 配套设施费 不可预见费
基础设施费 开发间接费
增值税及附加 土地增值税 企业所得税
三大期间费用
管理费用 营销费用 财务费用
……
一、静态投资测算概要
序号
一 1 2 二 1 2 3 4 5 6 7 8 9 10 三 1 2 3 四 1 2 3 4
项目
租售总收入
销售物业 自持/经营物业
地块高差、地表不平、浮 土多少。
地块临近或未来规划有高架 桥、轻轨、铁路、机场等产 生噪音影响的交通设备设施, 以及高压线、变电站、电视 塔、气象塔、通讯信号塔、 电力实验室、核设施等。
影响拆迁、建筑红线、退 距及设计、施工的文物或 文保单位。
地表及周边 八项注意
处于军事管理区范围内, 存在对项目开发经营有重 大影响的限制性条件。
积率不超过3.1,限高不超过80米。
住宅项目容积率与产品对应关系参考
研发支持中心/姚斌
可能的产品形式
项目容积率
常规均好性做法
产品类型
层数
适当进行指标拆分 常见产品组合类型 拆分方式1 拆分方式2 拆分方式3
层数
≤0.4
独栋
2/2.5/3
静态成本分析
合计(万元)
944369.4
整体均价(元/㎡)
13984
(三)开发成本投入
开发成本合计:
土地费用+直接成本+其他费用+不可预见费+管理费用+财务费用+营销费用=500611(万元)
(四)开发收益情况
费用名称
费率(%)
ቤተ መጻሕፍቲ ባይዱ取费对象
总额(万元)
销售税费
6.18%
944369.4
58362.03
税前利润
销售收入-开发成本-销售税费
385395.66
销售利润率
税前利润/销售金额
0.41
成本利润率
税前利润/开发成本
0.77
附件一
1)项目开发指标设定
基地面积
556352
容积率
1.21
总建筑面积(㎡)
675306
2)项目销售价格设定
物业类别
销售面积(㎡)
售价(元/㎡)
销售总额(万元)
独立别墅
7598
20000
(二)销售价格核算指标
物业类别
建筑面积(㎡)
售价(元/㎡)
销售总额(万元)
高层公寓
240576
10000
240576
酒店
264032
18000
475257.6
酒店式公寓
113699
12000
136438.8
联体别墅
46901
10000
46901
豪宅
2500
120000
30000
独立别墅
7598
20000
B、直接成本
建设项目报建费
《成本分析及预算》课件
活动基本概念
在成本分析中,活动是执行特定操作所需的任务或过程。活动成本是与这些 活动相关的成本,如人力资源、设备、原材料等。活动驱动成本则是对活动 需求的变化敏感的成本。
管理会计中的成本
管理会计旨在为管理层提供决策支持,帮助其制定策略和实现目标。成本是 管理会计的核心概念之一,可以根据成本单元和成本汇总进行分析和控制。 预算和实际成本的对比也是管理会计的重要工具。
成本分析与预算实践
成本分析与预算在实践中具有广泛的应用。它们可以帮助组织理解成本结构 和影响因素,优化资源利用,改善绩效管理。但同时也存在局限性,需要注 意并不断优化和改进方法。
结合实际情况,建议根据不同行业和组织类型的需求,灵活应用成本分析和 预算技术,以实现持续改进和创造更大的价值。
预算制定和管理
预算的制定是一个系统性的过程,涉及目标的设定、数据的收集和分析、资 源的分配等。预算制定的步骤包括制定预算时间表、制定预算指标、编制预 算报表、协调预算部门和实施预算。
预算的执行和控制需要对实际成本进行比较和分析,以便及时调整预算计划, 并采取措施降低预算差异。
预算差异分析
预算差异是实际成本与预算之间的差异,可以通过比较实际和预算的数据来 分析和解释。预算差异分析帮助组织识别和纠正问题,并提供改进和优化的 建议。
活动成本分析
活动成本分析是对特定活动的成本进行审查和评估的过程。它的目的是确定 活动成本的组成和成本驱动因素,并提出改进建议。常用的活动成本分析方 法成本控制
预算是在未来期间内规划和控制资源使用的计划。它对组织的经济活动和目标进行了详细描述,并指导资源的 分配和利用。预算的制定和执行对于成本控制至关重要。
《成本分析及预算》PPT课件
欢迎来参加本次关于成本分析及预算的PPT课件!在本课件中,我们将探讨 成本分析的定义和意义、活动基本概念、管理会计中的成本、活动成本分析、 预算和成本控制、预算制定和管理、预算差异分析,以及成本分析与预算的 实践。
房地产经济测算培训
一般房地产项目的评价分析过程
建安成本及销售收入计算
建安成本取值参考
一般房地产项目的评价分析过程
相关费用及税金计算
一般房地产项目的评价分析过程
土地增值税计算方式 土地增值税=土地增值额×税率-扣除项目×扣减系数 (扣减系数速算)
说明:1)税率依据土地增值率进行取值,土地增值率=土地增值额/扣除项目。当土地增值率为0-0.5时,税率为 30%;土地增值率为0.5-1时,税率为40%;土地增值率为1-2时,税率为50%;土地增值率为2以上时, 税率为60%。
对项目的经济分析可分为静态分析与动态分析两种。在静态分析中,对项目的成本支出及整体收入 进行静态分析计算,通过销售利润判断项目收益情况。在动态分析中,不仅考虑静态的经济指标,且需对 项目每年或每半年的开发节奏及收支情况作出预估分析,再通过计算经济指标判断项目可行性。
一般的销售项目,仅进行静态即可大致对项目的可行性得出结论。其主要参考指标为:权益楼面地价、 销售利润率。
项目土地增值税计算
一般房地产项目的评价分析过程
项目静态指标
一般房地产项目的评价分析过程
动态指标计算
一般房地产项目的评价分析过程
动态指标计算
通过计算 财务内部收益率IRR=27.45% 财务净现值NPV(i=9.3%)=244067
交流内容
-第一部分 房地产开发项目的核心评价指标 -第二部分 一般房地产开发项目的评价分析过程 -第三部分 深圳市旧改项目的地价计算
交流内容
-第一部分 房地产开发项目的核心评价指标 -第二部分 一般房地产开发项目的评价分析过程 -第三部分 深圳市旧改项目的地价计算
房地产开发项目的核心评价指标
项目的评价
房地产经济测算基本逻辑运营条线培训
室内水暖气电 消防系统 通风空调工程 住宅智能化系统 电梯供货及安装 其它设备 商业智能化系统 商业建筑相关设备与安装
4、景观和社区管网工程
3、主体安装工程费
5、公共配套设施
游泳池 不可售会所 教育用房 社区、市政用房 物业管理用房 运动场地 设备用房 架空层装修 地上车库公共面积 信报箱、标牌Leabharlann 税人;计税依据 //
附加:城市维护建设税、教育费附加等。
以转让所取得的收入包括货币 收入、实物收 转让国有土地使用权、地上的建筑物及其附着 入和其他收入减除法 定扣除项目金额后的增
物并取得收 入的单位和个人(卖方); 值额,不包 括以继承、赠与方式无偿转让房 地 产的行为
在中华人民共和国境内,企业和其他取得收入 的组织(卖 方)
增值率 不超过50%
适用税率% 30
2
超过50%至100%
40
3
超过100%至200%
50
4
超过200%
50
扣除项目包括: 土地成本 开发成本 开发费用(土地及开发成本的10%) 加计扣除(土地及开发成本的20%) 与转让相关税金(增值税附加)
速算扣除% 0
5
15
35
税金- 土地增值税
计算示例: 项目的销售收入是10万元,全部为住宅,预售阶段按2%进行预 征,预售阶段的土增税(项目公司)
=10*2%=0.2万元,项目的销售收入是10万 元,土地取得价款3万,开发成本4万,增值税附加假设为 销售收入的0.6%,请 问清算阶段的土增税是多少?(备注:以上销售收入及成本为不含税价格)
第一步:扣除项目=3+4+(3+4)*10%+(3+4)*20%+10*0.6%=9.16万元 第二步:增值额=10-9.16=0.84万元 第三步:增值率=0.84/9.16=9.2%<50%适用税率为30% Step4:应纳税额=0.84*30%9.16*0%=0.25万元 扣除预征的税费(多退少补),还需缴纳土增税为0.25-0.2=0.05万元