
房屋租赁税金计算表
房产税表格

4、以房产联营投资的,房产税计税依据应区别对待:
A、共担经营风险的,以房产余值为计税依据不交营业税
B、收取固定收入,不承担经营风险,实际是以联营名义出租,由出租方按租金收入计征房产税。(有可能分段计算)
5、融资租房屋的,以房产余值计算征收,租赁期内房产税的纳税人,由当地税务机关根据实际情况确定。
8、从价计征的,房产原值应包含地价,包括为取得土地使用权支付的价款、开发土地发生的成本费用等。宗地容积率低于0.5的,按房产建筑面积的2倍计算土地面积并据此确定计入房产原值的地价。(每单位建筑面积地价*2)
从租计征—的租金水平确定标准租金额;对出租房产,约定免收租金期限的,在免收租金期间由产权所有人按照房产原值(从价计征)缴纳房产税。
纳税期限:
房产税实行按年计算,分期缴纳的征收办法。(同土地使用税)
具体纳税期限由省、自治区、直辖市人民政府规定(同土地使用税及车船税)
税率:12%;个人出租用于居住的4%;从租12%(按年计算)
法定减免:(前四条同土地使用税)
1、国家机关、人民团体、军队自用的房产
2、由国家财政部门拨付事业经费的单位,本身业务范围内使用的房产免征房产税。由国家财政部门拨付事业经费的单位,其经费来源实行自收自支后,从事业单位实行自收自支年度起免3年。
6、纳税人出租、出借房产,自交付出租、出借房产之次月起,缴纳
7、房地产开发企业自用、出租、出借,自使用或交付之次月纳税。
(注:4、5、6对应土地使用税的1、2、3一模一样)
终止房产纳税义务发生变化的当月末
纳税地点
在房产所在地。对房产不在同一地方的纳税人,应按房产的坐落地点分别向房产所在地的税务机关缴纳。
广东省房屋出租税率的计算方式房屋出租税率

印花税:(一)纳税人根据应纳税凭证的性质,分别按比例税率或者按件定额计算应纳税额。
1.按比例税率计算应纳税额的方法:应纳税额=计税金额×适用税率
2.按件定额计算应纳税额的方法:应纳税额=凭证数量×单位税额。
二、如出租用作非住宅(包括商铺、办公和生产用房,下同)的自有房产,其应计算缴纳的税款是:个人出租自有房产月租金低于1000元(不含1000元)的,其租金收入按照10.7%的综合征收率征收有关的税、费;租金超过1000元(含1000元),按14%的综合征收率计征各项税收。综合征收率中包括营业税、城市维护建设税、教育费附加、房产税、个人所得税。
此外,税务机关将按照《中华人民共和国税收征收管理法》及其实施细则的Байду номын сангаас关规定,参照广州市国土资源和房屋管理局公布的房屋租金参考价,核定每平方米计税租金收入。
另外,还需缴纳土地使用税和印花税。
土地使用税:计算土地使用税时,应先确定纳税人占用的应税土地面积,然后在根据土地所处的位置找出适用税额,应税土地面积乘以适用税额为应纳税额。
1.房屋租赁增值税计算的方法
2.个人房屋租赁费税率是多少
3.个人房屋租赁个税计算
4.房屋租赁个税怎么计算
5.个人房屋租赁的房产税怎么计算
6.房屋租赁增值税怎么计算
7.单位出租房屋房屋租赁税率是多少
感谢您的阅读,祝您生活愉快。
三、计算方法:按照租金收入乘以综合税率。四、根据《转发广东省地方税务局关于进一步加强个人出租房屋税收征管的通知》(穗地税发[2021]126号),个人出租房屋税收的计税依据为出租房屋取得的租金收入。
出租人应据实申报出租房屋的租金收入,对不申报或者不如实申报租金收入的,税务机关将按照《中华人民共和国税收征收管理法》及其实施细则的有关规定,参照广州市国土资源和房屋管理局《关于公布2021年广州市房屋租金参考价的通知》(穗国房字[2021]81号)公布的房屋租金参考价,核定其单位面积每平方米计房屋出租税率租金收入。
房屋租赁税率表
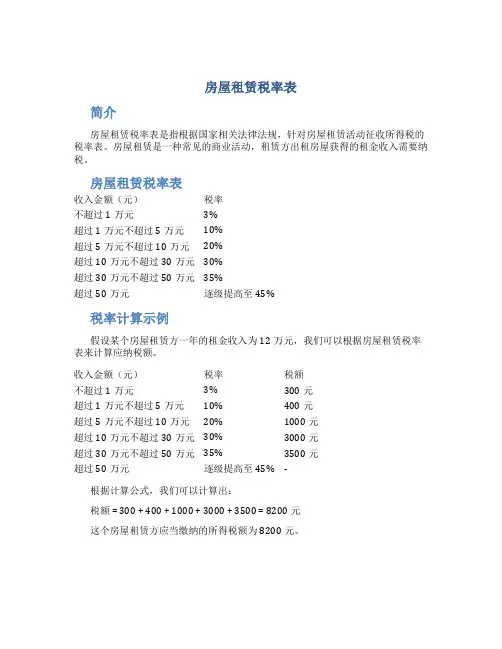
房屋租赁税率表简介房屋租赁税率表是指根据国家相关法律法规,针对房屋租赁活动征收所得税的税率表。
房屋租赁是一种常见的商业活动,租赁方出租房屋获得的租金收入需要纳税。
房屋租赁税率表收入金额(元)税率不超过1万元3%超过1万元不超过5万元10%超过5万元不超过10万元20%超过10万元不超过30万元30%超过30万元不超过50万元35%超过50万元逐级提高至45%税率计算示例假设某个房屋租赁方一年的租金收入为12万元,我们可以根据房屋租赁税率表来计算应纳税额。
收入金额(元)税率税额不超过1万元3% 300元超过1万元不超过5万元10% 400元超过5万元不超过10万元20% 1000元超过10万元不超过30万元30% 3000元超过30万元不超过50万元35% 3500元超过50万元逐级提高至45% -根据计算公式,我们可以计算出:税额 = 300 + 400 + 1000 + 3000 + 3500 = 8200 元这个房屋租赁方应当缴纳的所得税额为8200元。
税率调整需要注意的是,房屋租赁税率表在不同时期可能会发生调整。
政府可以根据宏观经济形势和税收政策的需要,调整税率表中的具体税率和税率档次。
税务申报和缴纳房屋租赁方需要在规定的时间内进行税务申报和缴纳。
一般来说,房屋租赁方需要根据实际情况填写相关税务申报表格,并将其提交给当地税务机关。
对于涉及较大金额的房屋租赁方,可能需要聘请专业的税务顾问来辅助申报和缴纳税款,以确保符合相关法规要求,并能够尽量减少税务风险。
税务优惠政策在一些特定情况下,房屋租赁方可能享受一些税务优惠政策,例如对低收入人群出租的住房可能享受一定的税收减免等。
具体的税务优惠政策需要根据当地税务机关发布的相关政策文件进行了解。
总结房屋租赁税率表是房屋租赁方必须要遵守的税收规定,根据租金收入金额的不同,税率也会不同。
合理了解税率表对于房屋租赁方来说是非常重要的,能够帮助其准确申报和缴纳所得税,避免不必要的税务风险。
天津租房交税计算方法?房屋租赁税费怎么计算?
天津租房交税计算方法?房屋租赁税费怎么计算?导读:本文介绍在房屋租房,租房注意事项的一些知识事项,如果觉得很不错,欢迎点评和分享。
租房交税是很重要的事,想很多人可能没有看懂这些税费的内容,那么可以先了解下面的天津租房交税计算方法以及房屋租赁税费怎么计算,在计算的时候也许会更加清晰和明白。
现在比较重要的就是房屋营业税以及房产税、个人所得税等等,如果可以计算清楚这些税费,那么其他税费应该是举一反三的。
天津租房交税计算方法?1、营业税的税率为租金收入总额的5%,起征点为20000元;城市维护建设税税率为实际缴纳的营业税额的7%,但这个有地区之分,纳税人所在地是市区的,税率为7%;纳税人所在地在县城、建制镇的,税率为5%;纳税人所在地不在市区、县城或镇的,税率为1%;2、教育费附加则为实际缴纳的营业税额的3%;房产税则为租金收入总额的12%;印花税是租赁合同总金额的0.1%,但不足1元按1元贴花;城镇土地使用税按出租房屋占地面积乘以地段适用单位税额来计算,地方教育附加按实际缴纳营业税税额的2%来收。
3、个人所得税的应纳税额就是应纳税所得额的10%。
但应纳税额则分两种情况,主要分割点在每次/月收入是否超过4000元。
每次/月收入额不超过4000元(含4000元)的,应纳税所得额是每次/月收入额扣除住房。
房屋租赁税费怎么计算?1、800元以下不用缴纳;800-4000,10%缴纳;4000元以上,20%缴纳。
2、房屋租赁是由房屋的者或经营者将其或经营的房屋交给房屋的消费者使用,房屋消费者通过定期交付一定数额的租金,取得房屋的占有和使用权利的行为,是房屋使用价值零星出售的一种商品流通方式。
3、据财政部、国家税务总局财税有关规定,对个人出租住房,不用区分用途,在3%税率的基础上减半征收增值税,按起征点缴纳。
4、个人房屋出租所取得的租金收入应按12%的税率缴纳房产税、5%的税率缴纳增值税、按20%的税率缴纳财产租赁个人所得税。
住 用 房 屋 租 金 计 算 表
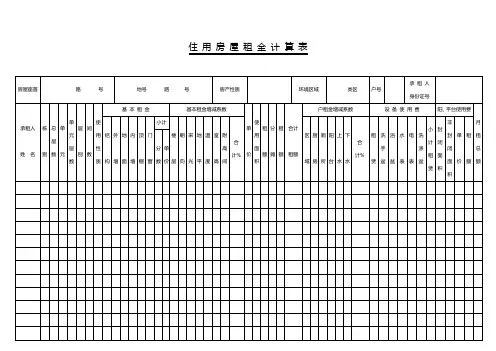
房屋座落
路 号
地号 路 号
房产性质
环境区域
类区
户号
承 租 人
身份证号
承租人
姓名
栋
别
总层数单Leabharlann 元单元层数层
别
间
数
使用性质
基本租金
基本租金增减系数
单
价
使用面积
租
额
分
摊
租
额
合计
租额
户租金增减系数
设备使用费
阳、平台使用费
月租总额
结
构
外
墙
地
面
内
墙
顶
棚
门
窗
小计
楼
层
朝
向
采
光
地
平
温
度
室
高
附高间
合计%
区
域
厨
房
厕
所
阳
台
上
水
下
水
合计%
租
赁
洗手盆
浴
盆
水
表
电
表
洗涤盆
小计租赁
封闭面积
非封闭面积
单
价
租
额
分数
单价
备注
客运公司 复核 填表 年 月 日
房租税金怎么算

房租税金怎么算问题一:如何计算房租税率?一、出租用于居住的:房产税=租金收入*4%; 印花税=租金收入*0.1%; 个人所得税=租金收入*1%; 土地使用税=面积*税额(XX元/平方米)。
月租金超过起征点的还需要征收:营业税=租金收入*3%; 城建税与教育费附加=营业税*10%。
二、出租用于经营的:房产税=租金收入*12%; 印花税=租金收入*0.1%; 个人所得税=租金收入*1%; 土地使用税=面积*税额(XX元/平方米)。
月租金超过起征点的还需要征收:营业税=租金收入*5%; 城建税与教育费附加=营业税*10%。
问题二:房租收入如何计算交税一、私房出租用于居住的:房产税=租金收入*4%;印花税=租金收入*0.1%;个人所得税=租金收入*1%;土地使用税=面积*税额(XX元/平方米)。
月租金超过起征点的还需要征收:营业税=租金收入*3%;城建税与教育费附加=营业税*10%。
二、私房出租用于经营的:房产税=租金收入*12%;印花税=租金收入*0.1%;个人所得税=租金收入*1%;土地使用税=面积*税额(XX元/平方米)。
月租金超过起征点的还需要征收:营业税=租金收入*5%;城建税与教育费附加=营业税*10%。
问题三:房租税率是多少计算 ... 详解国税总局2016第16号公告第七条预缴税款的计算(一)纳税人出租不动产适用一般计税 ... 计税的,按照以下公式计算应预缴税款:应预缴税款=含税销售额÷(1+11%)×3%(二)纳税人出租不动产适用简易计税 ... 计税的,除个人出租住房外,按照以下公式计算应预缴税款:应预缴税款=含税销售额÷(1+5%)×5%(三)个体工商户出租住房,按照以下公式计算应预缴税款:应预缴税款=含税销售额÷(1+5%)×1.5%第八条其他个人出租不动产,按照以下公式计算应纳税款:(一)出租住房:应纳税款=含税销售额÷(1+5%)×1.5%(二)出租非住房:应纳税款=含税销售额÷(1+5%)×5%问题四:房屋租赁税怎么算带上出租人身份证(复印件),与承租方的租赁合同,经办人的身份证,到你所在地的地税局办税服务大厅办理:1、营业税:按租赁收入依5%税率计征;2、城建税:按营业税额依7%税率计征;3、教育费附加:按营业税额依3%的征收率计征(有的地方还开征了地方教育附加,各地不同,征收率有1%,也有1.5%。
个人房屋租赁纳税申报表
个人房屋租赁纳税申报表
纳税人名称:
身份证号:
填写日期年月日金额单位:元(列至角分)纳税人自报税额代征单位计算器税额
税种税款
属期
计税金额
或租金
收入
税率或
单位
税额
应纳
税额
税种
税款
属期
计税金额
或租金
收入
税率或
单位
税额
应纳
税额
营业税城建税教育附加地方教附
个人所得
税
房产税
合计
经办人(签章) 经办人
地址
电话
纳税人(签章) 纳税人
地址
电话
以下个栏由代征单位填写
收申报表日期接收人
注:1、本表适用个人房屋租赁申报,纳税人(房屋产权所有人)发生纳税义务申报时使用。
2、本表一试三份,代征单位受理签字后,退给纳税人一份,代征单位留存两份,一份记账,一份存档。
深圳出租房屋税费计算器在线计算
深圳出租房屋税费计算器在线计算深圳是我国经济发展最为迅速的城市之一,吸引了大量人口前往深圳工作和生活。
而在深圳租房的人们都需要了解相关的税费计算情况,以便能够合理安排财务预算。
我们需要了解深圳租房的税费主要包括两部分:个人所得税和房屋租赁税。
个人所得税是租房者每月需要缴纳的一项税费。
根据我国税法规定,个人租赁住房超过1年的,每月租金收入的20%作为租金的费用扣除,剩余部分需要缴纳个人所得税。
具体计算公式为:个人所得税=(月租金收入-租金费用扣除)*个人所得税税率。
而房屋租赁税是由房东缴纳的税费,根据深圳市政府的规定,房东需要按照每月租金的5%缴纳房屋租赁税。
这一部分税费由房东承担,不需要租房者缴纳。
为了方便大家计算深圳租房的税费,我特意制作了一个深圳出租房屋税费计算器。
在这个计算器中,你只需要输入租金金额和个人所得税税率,就可以一键计算出你需要缴纳的个人所得税。
同时,计算器还会自动根据租金金额计算出房东需要缴纳的房屋租赁税。
使用这个计算器非常简单,你只需要在对应的输入框中输入相关的信息,然后点击计算按钮,就能够获得相应的计算结果。
这个计算器还可以保存你的计算记录,方便你进行对比和参考。
通过使用这个深圳出租房屋税费计算器,你可以清晰地了解到自己在租房过程中需要缴纳的税费金额。
在租房预算方面,这个计算器也能够帮助你更好地把控财务状况,避免因为税费支出而导致经济压力过大。
深圳出租房屋税费计算器是一个非常实用的工具,能够帮助租房者和房东更好地了解和掌握税费情况。
使用这个计算器,你可以方便地计算出个人所得税和房屋租赁税,并合理规划自己的财务支出。
希望这个计算器能够对你在深圳租房过程中的税费计算提供帮助。
深圳市房屋租赁相关税费
深圳市房屋租赁相关税费深圳市单位、个人出租房屋应交税费如下:一、税金1> 房产税个人:租金×4%单位:租金×12%2>营业税个人:租金×3%(起征点:1000元)单位:租金×5%(起征点:1000元)3> 城建税及教育费附加个人及单位:营业税额×(1%+3%)4、个人所得税租金不超过4000元:(租金-800-已纳税金)×10%租金超过4000元(含4000元):[租金×(1-20%)-已纳税金]×10%5、印花税个人及单位:租金×1‰二、房屋租赁管理费:租金×2% (由房屋租赁管理中心收取)三、交税期限出租人于每季未月申报缴纳当季税款,逾期每日按2‰计缴滞纳金,并处罚款。
深圳市房屋租赁税费相关信息:从2005年1月1日起深圳市私房出租税负将降近半 2004-12-15 10:19 深圳特区报月租低于1000元的,只征收4%的房产税和0.1%的印花税月租1000元及以上的,按8.22%综合税率征税【深圳新闻网讯】(记者王欣通讯员刘利)深圳市地税局根据税法的有关规定,对我市私房租赁税收做出新的调整:从明年1月1日起,私房出租业主的税收负担将降低接近一半。
根据新的规定,以房租月收入1000元为界分成两种情况:房租月收入低于1000元的,将免征3%的营业税及城建税和教育费附加,同时免征个人所得税,只征收4%的房产税和0.1%的印花税。
对月租金1000元及以上的,按8.22%综合税率征税。
其中,主要的变化在于私房租赁的个人所得税采用核定征税,税率由现行10%降为1%;其余营业税、房产税、城建税、教育费附加及印花税的税率维持现行水平不变。
据了解,今年以来,深圳市地税局配合全市的出租屋综合治理工作,加大对出租屋税收的征管力度,取得了显著成效。
今年头8个月,全市私房租赁税收就超过1.65亿元。
房屋租赁税款计算表
个人所得税
905.14
应纳税所得额: 应纳税合计 年租金及税金合计 月平均
9051.43 1682.29 22082.29 1840.19
对个人按市场价格出租的居民住房取得的所得,自2001年1月1 日起暂减按10%的税率征收。 每次收入不超过4000元,定额减除费用800元;每次收入在 4000元以上,定率减除20%费用。财产租赁所得以一个月内取 得的收入为一次。
房屋租赁税金计算表
项目 房租 不含增值税价
增值税 城建税 教育费附加 房产税
印花税
金额
1700 1619.05
免征 免征 免征 777.14
免征
税收依据
征收率5% 1、其他个人出租住房,按照5%征收率减按1.5%计算应纳税额
。
2、其他个人采取
一次性收取租金的形式出租不动产,取得的租金收入可在租金
பைடு நூலகம்
对应的租赁期内平均分摊,分摊后的月租金收入不超过3万元
的,可享受小微企业免征增值税优惠政策。
增值税免征,附加税一并免征。
增值税免征,附加税一并免征。
个人出租住房,不区分实际用途,均按4%征收率征收,以不含 税租金收入为计税依据
财产租赁合同按租金千分之一征收。根据财政部、国家税务总 局《关于廉租住房、经济适用住房和住房租赁有关税收政策的 通知》(财税[2008]24号)第二条第二项规定,自2008年3月3 日起,对个人出租、承租住房签订的租赁合同,免征印花税
二岗四档标准:60平米,30元/月
超过标准
482.29
可报销金额 应支付房租 应支付税金 个人承担
21600 20400 1682.29 482.29