
从凯利公式和21点谈资金头寸管理问题
资金管理、金字塔加码和趋势---从凯利公式和21点说起
一、凯利公式是最优的资金管理公式吗?
有人说凯利公式是源于信息论,没学过信息论,不懂。
有人说凯利公式用于21点游戏,对21点我了解一些,讲讲我的看法。
除了Larry William说过凯利公式可以于21点游戏之外,我还没有看到有这种说法,即使有也没有什么,因为既然很多21点专家都没有提到过这个公式,它的用处不可能是必需的。
21点又叫blackjack, 黑杰克。
使用两种方法可以提高赌徒的优势,第一种是使用基本策略,第二种是在使用基本策略的基础上,再使用计牌法。
基本策略是在不计算已经出过的牌的情况下的出牌策略,因此它视每一局的胜率是不变的,因此每一局的赌注应该是一样的,它可以将胜率提高到49%(不过,这要视规则而定)。
计牌法则要计算已经出过的牌来估算尚未出过的牌,它视每一局的胜率是有变化的,因此,在胜率较高(>50%)时应下较多的赌注,而在胜率较低(<50%)时应该下尽量小的赌注(21点游戏要求你必须下注)。
可以看出,这个系统的胜率不是不变的。
也正是因为赌注的变化,赌徒才有可能有大于赌场的优势。
至于,赌注应该多大,这基本上是一个经验问题。
从理论上讲,一局的赌注大小应该由概率的期望值与方差(如果不是正态公布,那还要考虑它的分布类型)决定,即既要尽量使收益更大(请注意,不是最大),又要尽量降低被淘汰出局的概率(这个概率也不可能是零),这两个目的有矛盾,因此,这在数学上不是一个最大化的问题,如果你不给出你自己设置的参数,这个问题是不可解的。
实际在21点游戏中,很难去一一计算这些数学问题,从经验上讲,一局的最大赌注不应超过资金的1%。
(与此类似,克罗曾说,一笔交易应该是资本的1%,最多不能超过资本的5%)。
因此,凯利公式如果是有用的,那么它也只是一个经验的公式,而不可能是最优的。
何况,真是要使用这个公式,问题还是很大的,至少它需要的参数你知道吗?
二、金字塔加码与趋势
技术分析最重要的概念是“趋势”,最伟大的发明则是“金字塔加码”。
金字塔加码是一种下注的方法,是资金管理的一个方面(另一个方面就是上面所说的赌注大小),它的合理性存在于市场与21点游戏的一个区别:21点在每一局时,赌徒通过计牌法可以了解到这一局的胜率大小,并且这是你的系统所能告诉你的关于这一局所有信息了(假设你能预先观察到下一局,并不能使你这一局的胜算更高;如果你使用效率更高的计牌法,那是另外一回事);但是,市场则不同,下一局的观察会影响到你对目前这一局胜率的估计,因为这本身就是同一个事件,只不过它是一个连续事件。
这就是“趋势”的概念。
很拗口,是吗?那么举一个例子,你观察到一个趋势的早期特征,这时你估计你的胜率是51%,你下了100元的“赌注”,你的赌注胜面所依赖的是趋势真的存在,对于51%的概率,你还是感到忐忑不安。
过一段时间,你发现这个趋势更进一步的特征,
它得到发展了。
好了,这时你的心情稍稍放松了一些。
为什么?因为你觉得你下对了赌注,你对这个趋势更有把握了,你的胜率提高到了70%,你再加码100元。
再过一段时间,你发现趋势成熟了,你的胜率提高到了90%,你甚至可以说“我胜券在握”,于是再加码100元。
一个趋势中你三次下注,而不是一锤子买卖。
如果预期中的趋势没有得到发展,相信大家都知道应该怎么办,这不多说了。
那么,在一个趋势中你应该按“100->100->100->”下注呢,还是“100->60->30”,还是“30->60->100”呢?也许你会说,因为胜率在不断提高,赌注也应该相应提高,所以选择“30->60->100”。
如果是这样,你就将自己置于一个非常不利的地位:一个趋势总会经历“开始->发展->成熟->结束(反转)”这些过程,当你认为自己“胜券在握”时,那么行情很快会反转的概率也会很高,如果采用倒金字塔加码,行情一个较小的反转就可以吞食你所有的帐面利润。
其实,你应该把三次下注看作是一笔交易。
因此,水平加码、金字塔加码较倒金字塔加码为优,而作为一个谨慎的赌徒,金字塔加码更可取。
金字塔加码适用于趋势行情,而趋势行情是市场中最重要的行情(从时间比例上说,倒不定是出现得最多的行情)。
这里涉及到另一个问题:以上的说法都依赖于“趋势”的存在。
那么,趋势存在吗?从观察中来看,趋势确实存在。
那么,趋势为什么存在?要知道,资产组合理论与“趋势”是矛盾的。
关于这个问题,很少听见有人谈论,唯一见过丁圣元在《投资正途》中大篇幅讨论过,而且放在首篇,可以想见,丁先生对“趋势”的看重。
但丁先生是用中国的阴阳太极原理来解释这个问题,鄙人不才,没学过这么神秘的哲学,因此不敢苟同,我有比他更直接的解释。
与本文无关,因此不再说了。
關于凯利方程的具体应用(转贴)
经过一段时间的磨练,个人的胜率如果达到60%,但始终没有什么盈利,这时候就是需要考虑投资策略的问题。
凯利公式的基本公式
p*o-1
b= ————-------------------------------(基础方程)
o-1
p = 胜率(the probability of collecting the bet. (0<p<1))
o = 含本金的赔率(the gross payoff (a multiple of stake) in case you win. (o>1))
b = 最佳投注额比例(gives the fraction of your current bankroll that should be wagered on that specifi
c bet.)
也可以演变为
另一种解释(引用Ed Seykota 的风险管理文章中的描述)
The Kelly Formula
K = W - (1-W)/R ---------------------------------(个人因素方程)
K = 下一筆交易佔資本比例
W = 歷史勝率
R = 報酬(放到足彩上,就是赔率减去1)
一般人常提到一个精明公式
精明的凯莉方程式:
b*(e*o-1)
opt=----------- -----------------------------(精明方程)
3*(o-1)
上式具体含义如下:
opt = 最佳投注额(Optimized Stake Size)
b = 可支配的总投注额(Current bankroll)
o = 小数形式的赔率(Odds available in decimal format)
e = 取胜预期或者说预计胜率(Estimated probability)
精明方程实际是基础方程演变而来,为什么除以系数3本人已经验证,过程比较复杂就不细写了,
可以告诉大家精明方程是最可靠的,如果按照这个方程并且自身平均胜率高于赔率反映胜率就可以稳定的达到平均每次投注有6%的预期利润,不过要注意以下几个方面:
1、赔率低于等于1.5的情况下,即便胜率很高,最终也是要亏钱的
2、赔率在1.5-2.1之间,属于灰色区域,在这个区域间,应当谨慎投注
3、赔率高于2.1的情况下,属于凯利方程理想应用区域
4、根据个人因素方程,第2.3两种情况中,影响最佳投注比例的是赔率的大小,所以选择的赔率必须至少高于或者等于公平赔率
5、同样根据个人因素方程,任何时候最佳投注比例都是小于公平赔率所反映的胜率百分比的,这就奉劝大家任何时候不要考虑半仓或者额外加注
6、p的计算不是你个人的胜率,而是公平赔率所反映的胜率百分比,这样最符合凯利方程的原理,在选择的赔率高于公平赔率时,w不动,r增加,凯利方程正好鼓励加大投资;
最后不得不说本文中的公平赔率问题,目前存在有三种换算方法,一种是选择整个市场均衡态的情况下理想的赔率体系,一种是按照独立球队分析模型(涉及埃罗/松泊等方法的运用)做出的赔率体系,一种是简单选择市场平均赔率(最好加以标准偏差分析方法进行调整),这三种方法各有利弊,个人采用一般是第一种和第三种。
凯利指数是本世纪出美国贝尔实验室创立的一个主要用于赛马投注回报率的计算公式,原公式十分复杂,本世纪中叶一些博彩公司的操盘手开始应用其中的部分公式,用来计算某场比赛自身的收益指数,通俗的说就是算出一场比赛的每个赛过如果打出自身盈利情况和盈利区间会有多大,从统计来看,凯利值数对于足彩最大的一个帮助在于通过凯利指数能够较为简单的去掉一个发生概率极低的赛果,虽然说不是每场比赛都可以这样,但是从统计数据看70%以上去掉的结果最后都是赛后没有发生的。
凯利指数在足球赛果判断上与赔率的关系是相当密切的,但是这里指的赔率并非某家公司的赔率,而是整体博彩市场的综合赔率,通俗点说就是我们经常挂在嘴边的“99家平均赔率”,数学功底好的彩民应该知道,平均值相对各家的数值要“客观”的多,亦可以反映出一场比赛全球博彩市场的水平,毕竟足彩是全球性的,博彩也是如此;我们也知道平均赔率是有变化的,因此凯利值数也是有变化的,凯利指数跟我们所选择的博彩公司是有很大关系的,同一地区的博彩公司对于本地区的比赛的看法(所开赔率)和其他地区的博彩公司是有区别的,因此运用凯利指数也需要有针对性.。
凯利公式的使用技巧

凯利公式的使用技巧凯利公式是一种用来计算投资或赌博时的最佳押注比例的数学公式。
该公式由美国数学家约翰·凯利(John Larry Kelly Jr.)在1956年发明,他提出了用赌徒的概率知识与数学期望值的方法来确定最合理的押注比例。
凯利公式的公式表达为:f = (bp - q)/b其中,f 表示应该押注总资金的比例,b 表示赔率,p 表示成功概率,q 表示失败概率。
凯利公式的使用技巧如下:1. 确定成功概率:在使用凯利公式之前,需要通过各种方法来估计你的成功概率。
这可以是基于统计数据、分析市场信息或者其他可靠的预测模型。
成功概率的准确度对于公式的计算结果至关重要。
2. 确定赔率:在投资或赌博中,赔率是指成功时的回报相对于押注金额的比例。
需要用到凯利公式的地方往往已经给出了赔率,如赌场的赌桌或股票市场的实时报价。
确保使用正确的赔率进行计算。
3. 计算公式:将成功概率、赔率和失败概率代入凯利公式,计算出应该押注总资金的比例。
这个比例表示你应该把多少钱押注出去。
4. 风险管理:凯利公式的目的是帮助你最大化资金收益,但也需要注意风险管理。
公式计算出的押注比例可能过高,导致风险过大。
你可以根据自己对风险的接受程度来对公式计算结果进行调整。
5. 监控和调整:根据投资或赌博的过程,及时监控成功概率和赔率的变化。
如果成功概率或赔率发生了变化,需要重新计算凯利公式并相应调整押注比例。
凯利公式的使用技巧需要结合实际情况进行灵活应用,以下是一些常见的注意事项:1. 风险偏好:凯利公式更适用于那些更愿意承担风险、同时具有对成功概率有较为准确估计的人。
对于那些保守型投资者或者没有充分信息的情况,凯利公式的使用可能并不适合。
2. 单次押注:凯利公式一般是用于单次押注的情况,对于连续多次押注的情况,需要根据公式计算出来的比例进行调整,以平衡风险和收益。
3. 精确度:凯利公式的应用结果可能存在误差,因为成功概率和赔率是基于估计和预测的。
21点与凯利公式(期望和概率)
21点与凯利公式(期望和概率)21点是一种非常流行的扑克牌游戏,通常在赌场中进行,玩家的目标是获得手中牌的点数之和尽量接近21点,但不能超过此数。
在21点游戏中,凯利公式或凯利准则是一种用于计算赌博投注金额的数学公式。
在进行21点游戏时,每张扑克牌都有一个特定的点数。
A牌可以是1点或11点,J、Q和K牌都是10点,而其他牌的点数同其牌面上的数字相等。
每个玩家从发给的两张牌中开始,可以选择要求再要一张牌(hit)或者保持当前的牌(stop)。
在计算玩家在每一轮下注时应该下注金额的问题上,凯利公式可以提供一个合理的参考。
该公式基于期望值和概率,通过计算每次投注的期望收益来确定最合适的下注金额。
简而言之,凯利公式告诉我们在其中一次投注中我们应该下多少赌注。
凯利公式的原理是基于投资学中的风险与回报之间的权衡。
风险是指可能丧失的赌注金额,而回报是指可能获得的收益。
凯利公式的核心思想是寻找一个下注金额,使得期望收益最大化。
要使用凯利公式,首先需要了解游戏的规则和可能的结果。
在21点游戏中,每个玩家的决策会影响最终胜负的概率。
例如,如果手中的牌已经接近21点,那么继续要牌就有很高的概率超过21点而失败。
相反,如果手中的牌点数较低,要牌的概率就相对较高,并且有机会更接近21点。
凯利公式的具体计算方法如下。
首先,根据每种可能的结果(胜利、失败、平局)和相应的概率估计,计算每注的期望收益。
然后,选择使期望收益最大化的下注金额。
使用凯利公式计算时,下注金额的计算公式如下:f* = (bp - q) / b其中,f*代表下注金额与总资金的比例,p代表成功的概率,q代表失败的概率,b代表每注的收益。
例如,在21点游戏中,成功的概率可以通过计算玩家手中的牌数以及可能要到的牌数来估计。
失败的概率可以通过计算21点的概率来估计。
凯利公式的目标是找到一个下注金额,使得每轮投注所获得的期望收益最大化并最大程度地减少风险。
然而,需要注意的是,凯利公式并不保证理论上的最大收益一定能在实际中实现。
凯利公式仓位管理
凯利公式仓位管理引言:在投资和交易的过程中,有效的仓位管理是非常重要的。
仓位管理是指根据投资者的风险承受能力和目标收益,合理地确定每次交易的仓位大小。
仓位管理的目的是最大化收益并控制风险。
凯利公式作为一种重要的仓位管理方法,被广泛应用于金融市场。
本文将详细介绍凯利公式以及其在仓位管理中的应用。
一、凯利公式的定义凯利公式是由美国数学家凯利(Kelly)于1956年提出的一种仓位管理方法。
该方法通过计算投资者在每次交易中应该承担的风险来确定仓位大小。
凯利公式的主要假设是,市场上每个投资机会的收益率和概率分布都是已知的,且每次交易的机会是独立的。
二、凯利公式的计算凯利公式的核心计算公式如下:f = (bp - q) / b其中,f是应该投入的仓位大小(占总资产的比例);b是投资机会的赔率(市场上的预期回报率);p是投资机会成功的概率;q是投资机会失败的概率。
三、凯利公式的应用范围凯利公式主要适用于有一系列相对独立的投资机会的情况,如股票、期货、期权等金融市场。
在这些市场中,投资者可以根据市场赔率和成功概率来计算每次交易的仓位大小。
凯利公式的应用使投资者能够合理地配置资金,并最大化其长期回报。
四、凯利公式的优缺点凯利公式作为一种仓位管理方法,具有以下优点:1. 凯利公式能够最大化长期回报。
通过计算每次交易的仓位大小,投资者能够合理地分配资金,最大化收益。
2. 凯利公式考虑了风险和回报之间的权衡。
该方法在确定仓位大小时,考虑了投资机会的赔率和成功概率,使得投资者能够控制风险并获取较高的回报。
然而,凯利公式也存在一些缺点:1. 凯利公式的计算基于对投资机会赔率和成功概率的准确估计。
如果估计不准确,计算出的仓位大小可能不合理。
2. 凯利公式忽略了投资者的风险承受能力和偏好。
在实际情况中,不同投资者对风险的接受程度和偏好不同,可能需要适当调整凯利公式计算出的仓位大小。
五、凯利公式的应用案例以下是一个应用凯利公式的简单案例:假设投资者有100,000美元的资金,并且有一个投资机会,在该机会的赔率为2:1,即预期回报率是100%。
(完整word版)凯利公式及简单讲解
凯利公式的作用在于帮助投资者们选择合适的仓位进行交易,是一种非常科学的投机性交易仓位控制法。
F =(bp-q)/b其中F 为现有资金应进行下次投注的比例;b 为投注可得的赔率;p 为获胜率;q 为落败率,即 1 - p;举例而言,若一赌博有 40% 的获胜率(p = 0.4,q = 0.6),而赌客在赢得赌局时,可获得二对一的赔率(b = 2),则赌客应在每次机会中下注现有资金的 10%(f* = 0.1),以最大化资金的长期增长率。
很多朋友对公式的运用不熟悉,我做一个简单的讲解。
F就是你应该动用的仓位B是赔率,我举个简单的计算例子,比如说黄金:你准备看10个点的利润,设置4个点的止损,那么还有1个点的成本,那么赔率就是10/(4+1)=2。
P是获胜率,很多朋友不知道获胜率怎么计算。
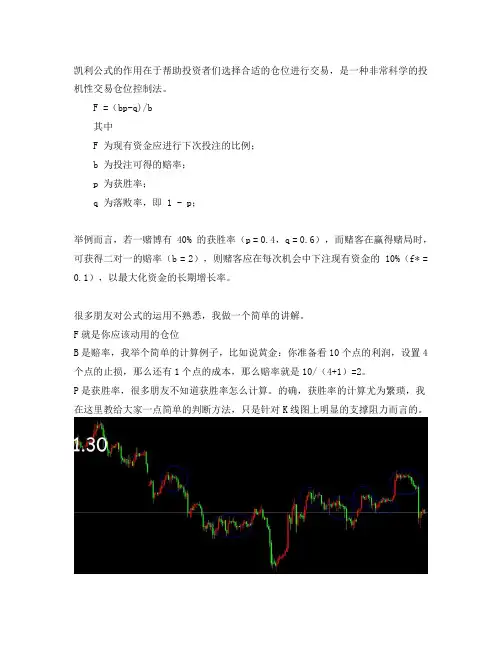
的确,获胜率的计算尤为繁琐,我在这里教给大家一点简单的判断方法,只是针对K线图上明显的支撑阻力而言的。
比如上图,在蓝色圈子里,是比较明显的密集成交区,在后市行情第一次波动到前期已经形成过的密集成交区的时候,我们在这里选择介入反向交易的话,可以将获胜率设置为70%,当第二次波动到该区域的时候,获胜率就只有40%了,但是,如果同时趋势线与该点位重合,则可以将获胜率提高到50%。
比如说昨天(2012-11-28),虽然在1737介入多单失败了,但是这个点位我们拿来作为参考计算仓位。
昨天1737介入多单,止损是应该放在支撑线之下的,我安排的止损位置在1732附近,我的利润目标看到1747。
而这个点位1737前期已经有一次触碰了,当时是到了1735,那么我们这个时候给之设置的获胜率应该是40%,但是由于上升趋势线与该点位重合,那么我们的获胜率设置应该是50%。
那么按照 F =( bp-q)/b计算:b=(1747-1737)/(1737-1732+1)=1.67,p=50%。
则 F =(bp-q)/b=(1.67*50%-50%)/1.67=0.2。
从凯利公式和21点谈资金头寸管理问题

资金管理、金字塔加码和趋势---从凯利公式和21点说起一、凯利公式是最优的资金管理公式吗?有人说凯利公式是源于信息论,没学过信息论,不懂。
有人说凯利公式用于21点游戏,对21点我了解一些,讲讲我的看法。
除了Larry William说过凯利公式可以于21点游戏之外,我还没有看到有这种说法,即使有也没有什么,因为既然很多21点专家都没有提到过这个公式,它的用处不可能是必需的。
21点又叫blackjack, 黑杰克。
使用两种方法可以提高赌徒的优势,第一种是使用基本策略,第二种是在使用基本策略的基础上,再使用计牌法。
基本策略是在不计算已经出过的牌的情况下的出牌策略,因此它视每一局的胜率是不变的,因此每一局的赌注应该是一样的,它可以将胜率提高到49%(不过,这要视规则而定)。
计牌法则要计算已经出过的牌来估算尚未出过的牌,它视每一局的胜率是有变化的,因此,在胜率较高(>50%)时应下较多的赌注,而在胜率较低(<50%)时应该下尽量小的赌注(21点游戏要求你必须下注)。
可以看出,这个系统的胜率不是不变的。
也正是因为赌注的变化,赌徒才有可能有大于赌场的优势。
至于,赌注应该多大,这基本上是一个经验问题。
从理论上讲,一局的赌注大小应该由概率的期望值与方差(如果不是正态公布,那还要考虑它的分布类型)决定,即既要尽量使收益更大(请注意,不是最大),又要尽量降低被淘汰出局的概率(这个概率也不可能是零),这两个目的有矛盾,因此,这在数学上不是一个最大化的问题,如果你不给出你自己设置的参数,这个问题是不可解的。
实际在21点游戏中,很难去一一计算这些数学问题,从经验上讲,一局的最大赌注不应超过资金的1%。
(与此类似,克罗曾说,一笔交易应该是资本的1%,最多不能超过资本的5%)。
因此,凯利公式如果是有用的,那么它也只是一个经验的公式,而不可能是最优的。
何况,真是要使用这个公式,问题还是很大的,至少它需要的参数你知道吗?二、金字塔加码与趋势技术分析最重要的概念是“趋势”,最伟大的发明则是“金字塔加码”。
由凯利公式和破产风险公式谈如何设定日内交易仓位比重

由凯利公式和破产风险公式谈如何设定日内交易仓位比重破产风险公式(破产并非指账户归零,而是指无法保持一定交易规模):破产风险=(1-(W-L))/(1+(W-L))结果的U次方其中:W=成功率如通过实战统计得出交易成功率70%L =失败率如通过实战统计得出交易成功率70%,那么失败率即为30%U=连续固定止损至破产账户资金的交易次数比如10000美元的账户,单次固定止损金额1000美元,如果账户缩水至5000美元,那么连续固定止损至破产账户资金的交易次数就为“5”需要注意的是:该破产风险公式的默认盈亏比为1:1,提升盈亏比有助于破产风险更趋向于0;另外,成功率低于50%的交易系统不适用该公式;举例:一个经过实战验证后,统计得出的成功率为70%,W=70%,那么失败率即为30%,L=30%,10000美元账户,固定止损金额1000美元,U=5;破产风险=(1-(0.70-0.30))/(1+(0.70-0.30))结果的5次方=1.4%破产率破产风险必须倾向于0,且起码低于0.5%,才具有操作的价值,可以进一步降低破产风险的方式有3个:1,通过有效优化过滤提升成功率;2,降低固定止损金额,由于止损固定,因此需要通过降低交易规模来达成;3,提高盈亏比;那么假设盈亏比、成功率不变,那么就必须通过降低交易规模来降低破产率,这就是本文重点阐述的内容,在盈亏比、成功率不变的前提下,如何设定最佳的交易仓位。
同样的成功率70%的案例,如果U=7,则破产率降低至0.27%,如果U=10,则破产率降低至0.02%(趋于0);那就意味着在保持成功率和盈亏比不变的前提下,10000美元账户固定止损金额要降低至500美元,U才能为10。
那么500美元对应25点的止损,交易规模为2手,也就是说在系统统计结果成功率70%,盈亏比1:1的前提下,10000美元账户的安全交易规模为2手。
凯利公式:F=((R+1)* P-1)/R其中:P=成功率 R=盈亏比 F=用来支撑单笔交易的资金占比我们仍然用以上的案例说明:一个经过实战验证后,统计得出的成功率为70%,盈亏比1:1,那么P=0.70,R=1,那么一个10000美元的账户在该交易系统下该如何设定交易规模呢?F=((1+1)*0.70-1)/1=40%我们看到得出的结果是40%,也就是说10000美金的账户可以用4000美金来支持该笔交易,由于此处没有直接得出交易规模,那么以欧元美元来举例,10000美元满额可交易7手,而4000美元可以交易的欧元美元头寸规模为3手。
资金管理的技术
资金管理的目的 . . . 在于在可承受的风险度量下, 达到最大的绩效表现。
資金管理的技術 17
THE END
資 评金 估管策理略的绩技效術的方法_日内交易篇
資金管理的技術 4
二、凯利公式说明及证明
假如你的账户有100万元,你就用38万元除以保证金交易1手。 随机测试结果 。 某示例图—用EXCEL测试_凯利浮动表2
資金管理的技術 5
二、凯利公式说明及证明
证明:
考虑EXP的成长极限G(F) V_0:原始资金 V_N:最后资金 N:总交易次数 P:胜率 1-P:败率 W:获利7,297 -9,677
平均创新高间隔天数
12
12
最大创新高间隔天数
432
432
最大从前高下跌金额
-13,2349 -16,568
資金管理的技術 10
四、结语
说句实话,个人觉得Kelly Formula是好看却不好用的公式。
主要原因在于统计母体参数是否已知或是固定的情况发展出来的理论。 注意此是从赌场21点算出来的结果。每次面对的是不一样的获利率。 换句话说,我们已经知道答案的概率时,逆向回算的结果。 用之于决定资金投入的情况。 ※再者,交易投入的资金并非是0/1的结果。而是本金的概念。 如果用于程序化实盘交易时,获胜概率是一固定数时,会造成过多资金的 闲置。交易时考虑的是可以承受下方风险时最大可交易的手数
最大回撤与初 始资产比
净收益率
144.47% 年化收益率
年化波动率 15.50% 夏普值
交易日数
1352
盈利日数
585
盈利率 (按日)
日均盈利
8,243 日均亏损
日均盈利/ 日均亏损
凯利公式可以让你的投资更科学(2...
凯利公式可以让你的投资更科学(2...(2020年11月15日)凯莉公式是1956 年由约翰·拉里·凯利发明的,起初他创造这个公式是为了帮助一个赌马朋友在没有内幕消息的情况下获取赌博优势,后来人们逐渐发现凯莉公式运用在股市中也非常的有效果。
每个指标、每个公式的运用主要取决于自己的理解,它们绝对不是万能的,炮王今天想把自己对凯莉公式的理解分享给大家。
凯利公式不难,具体的推导过程比较复杂我们不去探究,最终公式非常简单: f=(bp-q)/ b在公式当中,p 代表每一场获胜的几率q 代表每一场失败的几率(q=1-p)b 代表“赔率”,也就是盈亏比,f 代表每次下注金额占总资金的百分比(仓位)。
举个一个例子:假如你拿着100元参加一个对赌游戏,每次投注的金额随意,游戏的胜率是60%,赢一场可以使投注翻倍,输一场把投注赔光。
有60%的几率,你能够赢回100元,也就是净赚100元;有40%的几率,你会输掉这份投注,也就是净亏损100元。
由于胜率是60%,失败的几率是1-60%=40%,所以p=60%,q=40%假如投注100元,赢了可以收回200元,净赚100元,输了净亏100元,那么赔率就是1:1,b=1,带入公式当中:因此,当我们有100元的时候,我们的最优策略是一次投入总资金的20%,也就是20元。
上面是赌博时凯利公式的运用,可以将利益最大化,据说凯利的同僚美国赌神索普利用凯利公式在各大赌场玩21点赢了很多钱。
在股市中呆的时间越长我越觉得自己像个赌徒,不可否认股票有赌博的成分在,炮王也在思考是不是能把凯利公式运用到投资中?但我发现一个问题,在股市中胜率和赔率是一个无法确定的数字,我们买入一个股票后不会知道胜率是多少,更不会知道如果涨了能涨多少,这是不是意味着凯利公式完全无法在股市中应用?仔细想了想我发现凯利公式在股市里作用很大,正是因为“不确定性”才更应该引起我们每一个投资者的重视。
【仓位控制大杀器】凯利公式推导和论文
【仓位控制大杀器】凯利公式推导和论文在股票投资中仓位控制的重要性应该不用多说,大家都有深刻的体会。
但是多少仓位才适合当前行情呢?本着处女座的精神,我们来探讨下如何精确计算出每次投资的仓位。
这里我们需要一个小巧实用的模型:凯利公式。
先抛开股票,我们来看看赌博中的21点的下注策略。
说下游戏规则,玩家和庄家对赌,在不超过21点的情况下,谁的牌点大谁就赢,赢的份额是玩家下注的额度,输的份额就是所有下的注,简单说就是赢了翻倍,输了就没。
假设我们每次赢的概率为p,仓位为f,收益为r,如果我们的初始本金为,那么经过n次游戏,我们的资金量为:我们稍微变下形,让他能套用中心极限定律:当n足够大时,我们可以得到:为了使最大,我们需要最大化期望收益:在21点的情况下,我们知道收益是一个二项分布:这里b=1,但是为了得到wiki上面的公式,我们使用相同的变量b。
带入上面的公式我们得到:对上式求导取零可以求解仓位的值为:整理一下就是凯利公式的最基本形式:稍微变化下,假设收益是个多项式分布:那最大化期望可以得到:求导取零可以得到:手动解这个方程是会吐血身亡的,在实际使用中我们可以编写计算机程序使用梯度下降方法求解。
我们自己手算下只有两项时的特殊情况吧,看看是不是能得到和前面一样的结果:整理后我们得到:如果我们带入,和,就可以得到:是不是和之前一模一样?为了后面的推导,现在我们假设单次收益是对称的二项分布:则凯利公式得到的仓位为:但是凯利公式直接用在股市投资上还需要进一步推导,因为股票价格一般认为是一个随机游走。
如果我们简单的将收益离散化,则n次持仓中收益和盈利的概率为:带入上式可以得到:如果不对收益进行离散化,我们继续从最大化开始往后推导。
这里需要一个技巧,就是泰勒展开:我们对上面的期望做泰勒展开会发现一个很好玩的事情。
这里用了个小性质:我们可以这样巧妙的把期望用均值和方差给表示出来!好,对这个表达式求导设为零得到仓位为:在比较小的时候,其实可以无视,这时候可以近似认为:这个近似是我在Berkeley的STAT157这门课的课件里找到的,不是我杜撰的。
深度理解凯利公式(交易员必读
在交易员的世界中,除了晦涩难懂的概念和定义之外,其中最关键的莫过于对凯利公式(Kelly formula/kelly criterion) 的运用。
对于任何现在市场上真正赚取财富的交易者来说,我会建议他们好好研究凯利公式的运用。
当然在21点的游戏或是赌场中,你的最大亏损就是你的筹码。
然而如果你是通过保证金进行交易,那么完全依赖凯利公式本身就是充满市场风险的。
在赌博游戏中,你的单次收益是与你下注的量是成正比的。
也就是最速曲线中的距离最短。
但是如果你的下注量过大,在若干次下注后,你的破产几率是十分高的。
你的下注量过小,则资金的累积速度也是较慢的。
交易以及收益增长的关键在于平衡这两者。
资金曲线增长的本质是优良的风险控制以及资金控管。
贝尔实验室的约翰凯利博士最早研究了这个问题。
他证明了[1]申农在通讯噪音干扰理论中使用的数学模型同样适用于投资者对于风险和收益的管理。
如果信息传输中将噪音干扰引起的错误降低到零,那么,同理,投资者在追求最大复利收益的同时也可以把坡长的风险降低到零。
申农提出的这种两全其美的理论同样可以应用于赌博当中。
可惜天妒英才,在凯利散步时,他向他同事喊道“等一会儿”。
然后就倒地,最终死于脑溢血。
当时他才41岁。
凯利公式的论文一经发表则引起了轰动。
发现21点赌局漏洞的索普在其横扫美国赌场中应用了凯利公式来管理其资金,避免破产的风险。
沃伦巴菲特的投资组合中也完美地使用了凯利公式。
凯利公式是一条可应用在投资资金和赌注的公式,这条公式是克劳德·艾尔伍德·香农在贝尔实验室的同事物理学家约翰·拉里·凯利在1956年提出的。
凯利公式最初为AT&T 贝尔实验室物理学家约翰·拉里·凯利根据他的同僚克劳德·艾尔伍德·夏农于长途电话线杂讯上的研究所建立。
凯利解决了夏农的资讯理论要如何应用于一名拥有内线消息的赌徒在赌马时的问题。