
时间序列期末试题B卷精选范文
成都信息工程学院考试试卷
2012——2013学年第2学期
课程名称:《金融时间序列分析》 班级:金保111本01、02、03班
一、判断题(每题1分,正确的在括号内打√,错误的在
括号内打×,共15分)
1.模型检验即是平稳性检验( )。
2.模型方程的检验实质就是残差序列检验( )。
3.矩法估计需要知道总体的分布( )。
4.ADF 检验中:原假设序列是非平稳的( )。
5.最优模型确定准则:AIC 值越小、SC 值越大,说明模型越优( )。
6.对具有曲线增长趋势的序列,一阶差分可剔除曲线趋势( )。
7.严平稳序列与宽平稳时序区分主要表现在定义角度不同( )。
8.某时序具有指数曲线增长趋势时,需做对数变换,才能剔除曲线趋势( )。
9.时间序列平稳性判断方法中 ADF 检验优于序时图法和自相关图检验法( )。
10.时间序列的随机性分析即是长期趋势分析( )。
11.ARMA (p,q )模型是ARIMA(p,d,q)模型的特例( )。
12.若某序列的均值和方差随时间的平移而变化,则该序列是非平稳的( )。
13. MA(2)模型的3阶偏自相关系数等于0( )。
14.ARMA(p,q)模型自相关系数p 阶截尾,偏自相关系数拖尾( )。
15.MA(q)模型平稳的充分必要条件是关于后移算子B 的q 阶移动自回归系数多项式根的绝对值均在单位圆内( )。
二、填空题。
(每空2分,共20分)
1.t X 满足ARMA (1,2)模型即:t X =+1-t X +t ε+1-t ε–2-t ε,则均值= ,1θ(即一阶移动均值项系数)= 。
2.设{x t }为一时间序列,B 为延迟算子,则B 2
X t = 。
3.在序列y 的view 数据窗,选择 功能键,可对序列y 做ADF 检验。
4.若某平稳时序的自相关图拖尾,偏相关图1阶截尾,则该拟合 模型。
5. 已知AR (1)模型:t X +1-t X =t ε,t ε服从N(0,,则一阶自相关系数= ,方差
= 。
6.用延迟算子表示中心化的AR (p )模型 。
7.差分运算的实质是使用 方式,提取确定性信息。
8. ARIMA(0,1,0)称为 模型。
三、问答题。
(共10分) 1.平稳时间序列的统计特征。
2.简述时域分析法分析步骤。
四、计算题。
(40分)
1.(10分)已知ARMA (1,1)模型即:t X =1-t X +t ε-1-t ε,其中,t ε是白噪声序列,试求: (1)模型的平稳可逆性;(2)将该模型等价表示为无穷阶MA 模型形式。
2.(10分)设有AR (2)过程:(1-)(1-)X t =t ε,其中,t ε是白噪声序列,试求k ρ(其中,k=1,2)。
3.(10分)某时间序列Y t 有500个观测值,经过计算,样本自相关系数和偏自相关系数的前10个值如下表:试(1)对{Y t }所属模型进行初步识别;(2)给出该模型的参数估计;(3)写出模型方程;(∧
kk φ:偏自相关系数;∧
k ρ:自相关系数)
4.(10分) 已知某ARMA(2,1)模型为:t X =1-t X -2-t X +t ε-1-t ε,给定3-t X =-1,X t-2=2, X t-1=, X t =;
t ε=,1-t ε=, 2-t ε=0。
求)2(ˆ),1(ˆt
t X X 。
五、综合分析题。
(15分)
1.(5分)序列{y t }的时间序列图和ADF 检验结果如下:
问:该序列是否平稳,为什么?(2)要使其平稳化,应对该序列进行哪些差分处理; 2.(5分)对某序列{y t }做参数估计,结果如表2示:
(1)写出模型; (2)模型的参数检验是否通过?为什么? 3.(5分)某序列的残差序列的自相关图和偏自相关图如下: (1)序列{y t }残差检验的基本原理;(2)有何结论?为什么?。
时间序列分析期末考试2010B
浙江农林大学2009 - 2010 学年第 二 学期考试卷(A 卷)课程名称:应用时间序列分析 课程类别:必修 考试方式: 闭卷注意事项:1、本试卷满分100分。
2、考试时间120分钟。
:号学题号一二三四五得分得分评阅人:名姓一、单项选择题(在每小题的四个备选答案中,选出一个正确答案,并将正确答案的选项填在题后的括号内。
每小题 分,共12分)1.关于严平稳与(宽)平稳的关系,不正确的为。
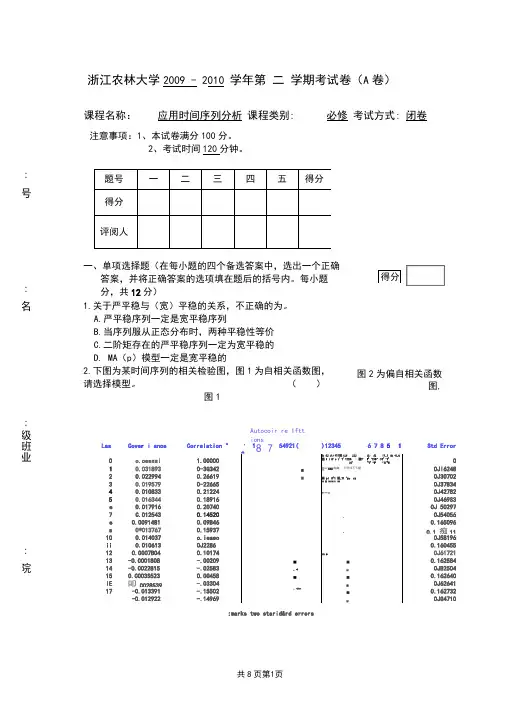
A.严平稳序列一定是宽平稳序列B.当序列服从正态分布时,两种平稳性等价C.二阶矩存在的严平稳序列一定为宽平稳的D. MA (p )模型一定是宽平稳的2.下图为某时间序列的相关检验图,图1为自相关函数图, 请选择模型。
( )图1得分图2为偏自相关函数图,:级班业专:院学Las Cove r i ance Correlation "・ 1 9 8 7 54921()123456 7 8 5 1 Std Error 0 o.oesssi 1.00000U J Jj L I J <1!■ L L Hjjj L L » Jj il_i I J J -L L IJ■ I iif n i 1 T 1 1T >>• •■T , T 1 'T>>"।>T 1 'T1>T 1 11T 1 'T L 'Ti 11T 01 0.031893 0-3G342 ■ 击山543皿曲 ,下甲邙不下陋邙0JI6248 2 0.022994 0.26619■■ pi if 11 ■,71 ^p: rpOJ3O702 3 0.019579 0-22665 if ■ iliili i ।ill0J37834 4 0.010833 0.21224玳**求 ,0J42782 5 0.016344 0.18916 0J469S3 e 0.017916 0.207400J 50297 7 C.012543 0.14520.OJ54056 e 0.0091481 0.09B460.165096 s 0*013767 0.15937.0.1 痴11 10 0.014037 o.ieaeo 0J58196 ii 0.010613 0J22860.160455 12 0.0007B04 0.10174** *OJ61721 13 -0.0001808 -.00209■■0.162584 14 -0.0022815 -.02583. *■OJB2504 15 O.C003S5230.00458■■0.162640 IE 叩.0028539-.03304■0J62641 17-0.013391 -.15502 . ***■0.162732-0.012922-.14969■0JG4710Autocoir re Iftt ions:marks two starid&rd errorsPe rt i * I ftutocorrelat ionsCorrect ion - ■19 8 7 6 5 4 3 2 10 1 21-OJOSSB2 0.179713 0,002264 -0404428 $6 -0,06941 . in£ -0.I20G2 , 榔7 0.01860 8 0.00439e -0,06650 , in10 0JQ871 ii 0.142SO 12 -0*0094113 0.0819B ,*>K14 0JBB98 15 -0.00129IE 0.22QS9 . 索索常修17 0.06201 , *18 -0.10519B. AR(2) D. MA(2)3.下图中,图3为某序列一阶差分后的自相关函数图, 偏自相关函数图,请对原序列选择模型 。
时间序列分析试卷及答案3套
时间序列分析试卷及答案3套时间序列分析试卷1⼀、填空题(每⼩题2分,共计20分)1. ARMA(p, q)模型_________________________________,其中模型参数为____________________。
2. 设时间序列{}t X ,则其⼀阶差分为_________________________。
3. 设ARMA (2, 1):1210.50.40.3t t t t t X X X εε---=++-则所对应的特征⽅程为_______________________。
4. 对于⼀阶⾃回归模型AR(1): 110t t t X X φε-=++,其特征根为_________,平稳域是_______________________。
5. 设ARMA(2, 1):1210.50.1t t t t t X X aX εε---=++-,当a 满⾜_________时,模型平稳。
6. 对于⼀阶⾃回归模型MA(1):10.3t t t X εε-=-,其⾃相关函数为______________________。
7. 对于⼆阶⾃回归模型AR(2):120.50.2t t t t X X X ε--=++则模型所满⾜的Yule-Walker ⽅程是______________________。
8. 设时间序列{}t X 为来⾃ARMA(p,q)模型:1111t t p t p t t q t q X X X φφεθεθε----=++++++L L则预测⽅差为___________________。
9. 对于时间序列{}t X ,如果___________________,则()~t X I d 。
10. 设时间序列{}t X 为来⾃GARCH(p ,q)模型,则其模型结构可写为_____________。
⼆、(10分)设时间序列{}t X 来⾃()2,1ARMA 过程,满⾜()()210.510.4ttB B X B ε-+=+,其中{}t ε是⽩噪声序列,并且()()2t t 0,E Var εεσ==。
时间序列期末精彩试题B卷

成都信息工程学院考试试卷2012——2013学年第2学期课程名称:《金融时间序列分析》 班级:金保111本01、02、03班一、判断题(每题1分,正确的在括号内打√,错误的在括号内打×,共15分) 1.模型检验即是平稳性检验( )。
2.模型方程的检验实质就是残差序列检验( )。
3.矩法估计需要知道总体的分布( )。
4.ADF 检验中:原假设序列是非平稳的( )。
5.最优模型确定准则:AIC 值越小、SC 值越大,说明模型越优( )。
6.对具有曲线增长趋势的序列,一阶差分可剔除曲线趋势( )。
7.严平稳序列与宽平稳时序区分主要表现在定义角度不同( )。
8.某时序具有指数曲线增长趋势时,需做对数变换,才能剔除曲线趋势( )。
9.时间序列平稳性判断方法中 ADF 检验优于序时图法和自相关图检验法( )。
10.时间序列的随机性分析即是长期趋势分析( )。
11.ARMA (p,q )模型是ARIMA(p,d,q)模型的特例( )。
12.若某序列的均值和方差随时间的平移而变化,则该序列是非平稳的( )。
13. MA(2)模型的3阶偏自相关系数等于0( )。
14.ARMA(p,q)模型自相关系数p 阶截尾,偏自相关系数拖尾( )。
15.MA(q)模型平稳的充分必要条件是关于后移算子B 的q 阶移动自回归系数多项式根的绝对值均在单位圆内( )。
二、填空题。
(每空2分,共20分) 1.t X 满足ARMA (1,2)模型即:t X =0.43+0.341-t X +t ε+0.81-t ε–0.22-t ε,则均值= ,1θ(即一阶移动均值项系数)= 。
2.设{x t }为一时间序列,B 为延迟算子,则B 2X t = 。
3.在序列y 的view 数据窗,选择 功能键,可对序列y 做ADF 检验。
4.若某平稳时序的自相关图拖尾,偏相关图1阶截尾,则该拟合 模型。
5. 已知AR (1)模型:t X +0.81-t X =t ε,t ε服从N(0,0.36),则一阶自相关系数= ,方差= 。
《金融时间序列模型》期末考试试卷2套含答案(大学期末复习资料).doc

《金融时间序列模型》期末考试试卷(1)课程代码及课序号:学号:姓名:成绩:班级:课序号:任课教师:一判断题:得分如果下面说法正确则在括号内添入T,否则添入F,每个2分,共20分。
( )1、某项投资分为4个周期,每个周期的收益率不同,用R" i=l,…,4表示,y4R那么该项投资与投资期4个周期,每个周期收益率都是二的投资是等价的。
4( )2、如果&满足一个GARCH(2, 1)模型,那么&平方后满足一个ARMA(2, 2)模型。
( )3、如果以t分布作为对照分布画出的Q-Q图是直线说明该组数据服从t分布。
(根据t分布计算理论上的分位数标在纵轴上,根据数据计算出的样本分位数画在横轴上) ( )4、使用JB检验判断数据的分布是否是正态分布,如果检验的p —值等于0. 78,说明该组数据不服从正态分布。
( )5、自回归过程% = 0. 1Y- -1.4Y T + 0. 7丫3 +&的偏自相关系数等于0。
( )6、Q检验的缺陷是经常把不是白噪声的残差误认为是白噪声过程。
( )7、如果某银行宣布该银行1 —天内,99%置信水平下,风险价值等于30 (百万),说明该银行有1%的可能性1天内的损失会小于30 (百万)。
( )8、假设半年支付利率一次,周期利率5% (以半年为一个周期),那么年简单收益率是10%,年复利收益率是10. 25%,年连续复利收益率9. 89%( )9、对某模型的残差的平方进行检验,发现存在自相关,所以应该对残差建立ARCH类模型。
( )10、对MA⑴模型Y t=0. 4+e t +0. 6e t-i的3 一步预测值等于0. 4。
二选择题:得分可能有多个选项是正确的,把正确选项前的标号填入括号中,每题3分,共15分1、下面是对几个时间序列做单位根检验的结果,哪些序列是1(1)的,把标号写在括号中A AR 模型B MA 模型C ARMA-ARCH 模型D ARCH 模型3、Yt = 0. 9+(pY t -i +(p 2Y - +£如果pi = 10/21,那么cp 等于多少? (A 2. 5BC -D -2.(A 3.95MB 4.88MC 0.395MD 4.95M得分2、偏自相关函数是拖尾的模型包括4、 下面是几个模型,写出满足平稳条件模型的标号( )A Yt 二0. 1+1. 3 Yt-i -0.3 Yt-2 +讯B Yt 二0. 75 Yt-i - 0. 125 Y t -2 +&C Yt= 0. 44Y t -i+8t +1. 98t -iD Y t =£t +0. 7gt -i+0. 03gt-25、 假设某只股票的年收益率是10%,年波动率是30%,初始投资10M (M 表示货币单位是百万),5%显著水平下,1 —年内的VaR 等于三简答题:(每个5分,共20分)1、用AIC 准则来定阶,假设自回归部分滞后阶数Q 的上界为2,滑动平均部分滞后阶数q2、同学A 建立了一个消费模型,用C 表示消费,I 表示收入。
南开大学时间序列分析往年期末试题考题
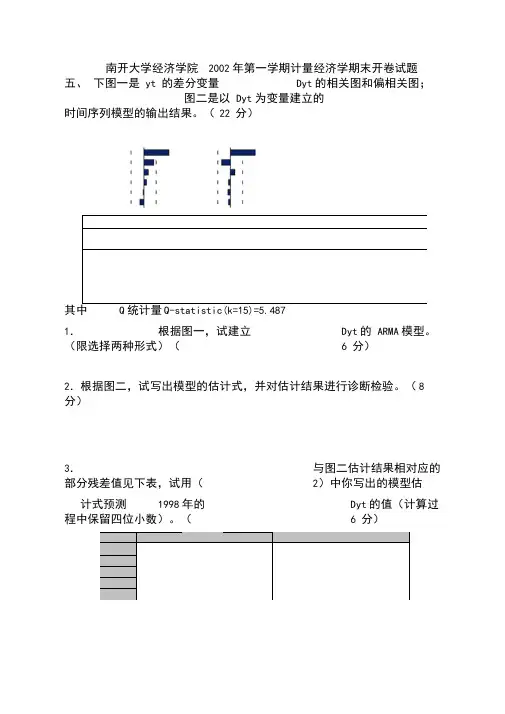
南开大学经济学院2002年第一学期计量经济学期末开卷试题五、下图一是yt 的差分变量Dyt的相关图和偏相关图;图二是以Dyt为变量建立的时间序列模型的输出结果。
(22 分)其中Q统计量Q-statistic(k=15)=5.4871.根据图一,试建立Dyt的ARMA模型。
(限选择两种形式)( 6 分)2.根据图二,试写出模型的估计式,并对估计结果进行诊断检验。
(8 分)3.与图二估计结果相对应的部分残差值见下表,试用(2)中你写出的模型估计式预测1998年的Dyt的值(计算过程中保留四位小数)。
( 6 分)五、( 6 分,8 分, 6 分)1.由图一的偏相关图和相关图的特点,可知原序列可能是ARIMA(1,1,1) ;ARIMA(1,1,2)等过程。
2.模型的估计式为:△y t=0.978038 △ yt-1+ut-0.313231ut-2 。
此结果可取,因为所有系数都通过了t 检验,并且Q 值非常小( 5.487),远小于Q 检验的临界值χ20.05(15-1-2)=21 。
3.利用yt=0.978038 △ yt-1+ut-0.313231ut-2 ,可得:Δ y? 1998 = 0.9780 Δ y1997 - 0.3132u ? 1996 =0.9780 × 0.1237-0.3132 × (-0.0013)=0.1214 。
y? 1998 = y1997 + Δ y? 1998 =12.3626+0.1214=12.48402004年计量经济学试题五、(20 分)图 1 是我国1978 年—1999 年的城镇居民消费水平取对数后(记为LPI )的差分变量DLPI 相关图和偏相关图;图 2 是以DLPI 为变量建立的时间序列模型的输出结果。
其中Q 统计量Q-statistic(k=12)=11.7351.根据图1,建立DLPI 的ARMA模型。
(限选两种形式)( 6 分)2.根据图2,试写出模型的估计式,并对估计结果进行诊断检验。
12-13时间序列分析期末试卷

诚信应考 考出水平 考出风格浙江大学城市学院2012— 2013学年第二学期期末考试试卷《时间序列分析》开课单位:计算学院 ;考试形式:闭卷;考试时间:2013年7月7日; 所需时间:120分钟一.简答和计算题(本大题共9题,第1到5题每题5分,第6到9题每题7分,共53分。
)1. 写出(,,)ARIMA p d q 模型的结构。
2. 写出(,)ARMA p q 模型的传递形式和格林函数的递推式。
3. 写出(,)ARMA p q 模型的逆转形式和逆函数的递推式。
第1页共5页4.计算模型120.5t t t tx x x ε--=--+的偏自相关系数。
5.判断模型1210.80.5 1.1t t t t t x x x εε---=-++-的平稳性与可逆性。
6. 对于(1)AR 模型:11()t t tx x μφμε--=-+,根据t 个历史观察值数据:,10.1,9,6,已求出ˆ10μ=,1ˆ0.3φ=,29εσ=,求:(1)之后3期的预测值及95%置信区间。
(2)假定获得新的观察值数据为110.5t x +=,求之后2期的预测值及95%置信区间。
第2页共5页7.已知某地区每年常住人口数量近似服从(3)MA 模型(单位:万人):21231000.80.60.2,25t t t t t x εεεεεσ---=+-+-=最近3年的常住人口数量及一步预测数量如下:年份 统计人数 预测人数 2002 104 110 2003 108 100 2004 105 109请预测未来5年该地区常住人口的95%置信区间。
8. 使用指数平滑法得到ˆ5t x=,2ˆ 5.26t x+=,已知序列观察值5.25t x =,1 5.5t x +=,求指数平滑系数α。
9. 某一10期观察值序列为5.43, 6.19, 6.63, 7.18, 8.95, 10.14, 11.74, 12.60, 17.26, 21.07(1)使用6期移动平均法预测12ˆx。
(完整word版)《时间序列》试卷
《时间序列分析》试卷注意:请将答案直接写在试卷上一、填空题(1分*20空=20分)1. 德国药剂师、业余天文学家施瓦尔发现太阳黑子的活动具有11年周期依靠的是 时序分析方法。
2. 时间序列预处理包括 和 。
3. 平稳时间序列有两种定义,根据限制条件的严格程度,分为和 。
使用序列的特征统计量来定义的平稳性属于 。
4. 统计时序分析方法分为 和 。
5. 为了判断一个平稳的序列中是否含有信息,即是否可以继续分析,需对该序列进行 检验,该检验用到的统计量服从 分布;原假设和备择假设分别是 和 。
6. 图1为2000年1月——2007年12月中国社会消费品零售总额时间序列图,据此判断,该序列{}t X 是否平稳(填“是”或者“否”) ;要使其平稳化,应该对原序列进行 和 差分处理。
用Eviews 软件对该序列做差分运算的表达式是 。
7. ARIMA 模型的实质 是和的结合。
8. 差分运算的实质是使用的方式提取确定性信息。
9. 用延迟算子表示中心化的AR(P)模型是 。
二、不定项选择题(下列每小题至少有一个答案是正确的,请将正确答班级 姓名 学号50010001500200025003000350040009394959697989900图1案代码填入相应括号内,2分*5题=10分)1.下列属于白噪声序列{}t ε所满足的条件的是( )A. 任取T t ∈,有με=)(t E (μ为常数)B. 任取T t ∈,有0)(=t E εC.)(0),(s t Cov s t ≠∀=εεD. 2)(εσε=t Var (2εσ为常数) 2.使用n 期中心移动平均法对序列{}t x 进行平滑时,下列表达式正确的是( )A.n x x x x x n x n t n t t n t n t t ),(1~2112112121-+--++----++++++=ΛΛ为奇数;B. n x x x x x n x n t n t t n t n t t ),(1~212122+-++--++++++=ΛΛ为偶数;C. )(1~11+--+++=n t t t t x x x n x Λ; D. n x x x x x n x n t n t t n t n t t ),2121(1~212122+-++--++++++=ΛΛ为偶数。
(完整word版)2008-2009-01时间序列分析06级期末B卷答案
2008-2009-1-17190170-95004-11 时间序列分析 B 卷北京师范大学珠海分校2008-2009学年第一学期期末考试(B 卷)答案开课单位: 应用数学系 课程名称:时间序列分析任课教师: 吴春松 考试类型: 闭卷 考试时间: 120 分钟试卷说明:(本试卷共4页,满分100分)--------------------------------------------------------------------------------------------一、填空题(每空3分,共30分);1. 所谓时间序列分析是指:对时间序列进行观察、研究,找寻它变化发展的规律,预测它将来的走势(就是时间序列分析)。
2. 给出一个简单的时间序列实例:某同学一周七天每天花费的基本生活费15,13,16,17,15,18,20(单位:元)。
3. 平稳时间序列自相关图的特点:平稳序列通常具有短期相关性,用自相关系数 来描述就是随着延迟期数k 的增加,平稳序列的自相关系数^k ρ会很快衰减向零。
4. 已知AR (1)模型为:),0(~x 8.0x 2t t 1-t t εσεεWN ,+=,则)(t x E =___0__, 偏自相关系数11φ=________0.8_____。
5. 设{}x t 为一时间序列,B 为延迟算子,则=t 2x B 2-t x 。
6. 假设线性非平稳序列{}x t 形如:t t a t 21x ++=,,0a E t =)(其中 ,)(2t a Var σ= 1t 0a a Cov 1-t t ≥∀=,),(,则=-=∇1-t t t x x x 1-t t a a 2-+。
7. 模型ARIMA (0,1,0)称为_随机游走_模型, 其序列的方差=)(t x V ar 2εσt 。
8. 如果观察序列的时序图平稳,并且该序列的自相关图拖尾,偏相关图1阶截尾, 则选用什么ARMA 模型来拟合该序列:___AR (1)______。
时间序列期末试题B卷 (2)
成都信息工程学院考试试卷2012——2013学年第2学期课程名称:《金融时间序列分析》班级:金保111本01、02、03班()。
()。
10.时间序列的随机性分析即是长期趋势分析()。
11.ARMA(p,q)模型是ARIMA(p,d,q)模型的特例()。
12.若某序列的均值和方差随时间的平移而变化,则该序列是非平稳的()。
13.MA(2)模型的3阶偏自相关系数等于0()。
14.ARMA(p,q)模型自相关系数p阶截尾,偏自相关系数拖尾()。
15.MA(q)模型平稳的充分必要条件是关于后移算子B的q阶移动自回归系数多项式根的绝对值均在单位圆内()。
二、填空题。
(每空2分,共20分)1.X满足ARMA(1,2)模型即:t X=0.43+0.341-t X+tε+0.81-tε–0.22-tε,则均t值=,θ(即一阶移动均值项系数)=。
12.设{x t}为一时间序列,B为延迟算子,则B2X t=。
3.在序列y的view数据窗,选择功能键,可对序列y做ADF检验。
45.671.21.(ε是t(12.(10分)设有AR(2)过程:(1-0.5B)(1-0.3B)X t=ε,其中,tε是白噪t声序列,试求ρ(其中,k=1,2)。
k3.(10分)某时间序列Y t有500个观测值,经过计算,样本自相关系数和偏自相关系数的前10个值如下表:试(1)对{Y t}所属模型进行初步识别;(2)给出该模型的参数估计;(3)写出模型方程;(∧φ:偏自相关系数;∧kρ:kk自相关系数)4.(10分)已知某ARMA(2,1)模型为:t X =0.81-t X -0.52-t X +t ε-0.31-t ε,给定3-t X =-1,X t-2=2,X t-1=2.5,X t =0.6;t ε=-0.28,1-t ε=0.4,2-t ε=0。
求)2(ˆ),1(ˆtt X X 。
(1)写出模型;(2)模型的参数检验是否通过?为什么?3.(5分)某序列的残差序列的自相关图和偏自相关图如下:(1。
时间序列分析试卷及答案
时间序列分析试卷1一、 填空题(每小题2分,共计20分)1. ARMA(p, q )模型_________________________________,其中模型参数为____________________.2. 设时间序列,则其一阶差分为_________________________。
3. 设ARMA (2, 1):则所对应的特征方程为_______________________。
4. 对于一阶自回归模型AR (1):,其特征根为_________,平稳域是_______________________. 5. 设ARMA (2, 1):,当a 满足_________时,模型平稳。
6. 对于一阶自回归模型MA (1):,其自相关函数为______________________. 7. 对于二阶自回归模型AR (2):则模型所满足的Yule —Walker 方程是______________________. 8. 设时间序列为来自ARMA(p ,q)模型: 则预测方差为___________________。
9. 对于时间序列,如果___________________,则。
10. 设时间序列为来自GARCH (p ,q )模型,则其模型结构可写为_____________。
二、(10分)设时间序列来自过程,满足,其中是白噪声序列,并且。
(1) 判断模型的平稳性。
(5分)(2) 利用递推法计算前三个格林函数 .(5分)三、(20分)某国1961年1月—2002年8月的16~19岁失业女性的月度数据经过一阶差分后平稳(N =500),经过计算样本其样本自相关系数及样求(1) 利用所学知识,对所属的模型进行初步的模型识别。
(10分) (2) 对所识别的模型参数和白噪声方差给出其矩估计。
(10分)四、(20分)设服从ARMA (1,1)模型:其中。
(1) 给出未来3期的预测值;(10分)(2) 给出未来3期的预测值的95%的预测区间()。