
行政事业单位内控风险清单
单位控风险清单一、单位层面风险清单FX1002 定风险,机关运转风险,岗位利益冲突风险,其他风险中等很可能风险降低策略建立健全单位业务梳理制度,使单位业务流程图、风险点及其控制措施符合单位实际运行情况。
建立健全单位业务梳理制度,根据单位实际情况和运行情况,梳理单位业务流程图、风险点及其控制措施。
FX1003 关键岗位工作人员如不能及时、全面、准确地掌握国家有关法律法规政策,导致单位经济活动不合法不合规、资产不安全、财务信息不真实不完整,甚至出现舞弊和腐败现象,最终影响单位公共服务效率和效果的风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略对部门工作人员进行定期的业务培训,使其及时了解和认真执行国家的有关法律法规政策,提升其专业技能和业务水平。
对部门工作人员(尤其是关键岗位工作人员)进行定期的业务培训,使其及时了解和认真执行国家的有关法律法规政策,督促相关工作人员自觉更新和提升专业技能和业务水平。
FX1004 主要负责人在单位部控制建设的建立与实施过程中,未能发挥领导作用导致的风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略确定主要单位负责人对部控制建设的建立与实施责任。
1)由单位主要负责人担任部控制建设组长。
2)由单位主要负责人定期主持开展部控制建设工作会议。
3)由单位主要负责人负责单位部控制工作方案的制定、修改、审批工作。
4)由单位主要负责人负责对部控制建设的建立与实施,起领导作用并承担领导责任。
FX1005 1)单位经济活动决策机制不科学,决策程序不合理或未执行导致的风险。
2)决策者不同的风险偏好,没有一套完整、科学的风险评价规避体系,导致应对风险的决策主观性强、风险防御性差。
"政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略根据国家规定和单位实际情况确定的重大经济事项,一经确定,不得随意变更。
1)建立健全议事决策制度。
2)集体研究、专家论证和技术咨询相结合。
3)做好决策纪要的记录、流转和保存工作。
4)加强对决策执行的最终问效。
FX1006 岗位职责不明确、关键岗位胜任能力不足、关键岗位不能实施轮岗或专项审计等导致的风险。
定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略根据单位的实际情况和经济活动特点,科学设置部控制关键岗位。
建立健全部控制关键岗位责任制。
1)建立健全部控制关键岗位工作人员任职资格及岗位责任制。
2)建立健全关键岗位工作人员的培训、评价、职业道德教育、轮岗等机制。
FX1007 单位预算管理无相关流程图解、未设置不相容岗位且岗位职责和授权审批不明确,单位预算管理无归口部门且未建立预算管理过程的议事决议机制,导致预算编制不科学、不合理,业务活动与财力支持相脱节的风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略建立健全有效的单位预算管理制度。
1)建立健全有效的单位预算管理制度并形成有效可行的流程图解。
2)合理设置预算业务归口管理和岗位并明确其职责及权限。
3)预算全业务过程中建立议事决议机制并执行。
FX1008 1)收入业务相关岗位设置不合理,不相容岗位未实现相互分离,导致财务舞弊的风险。
2)未按收费许可规定的项目和标准收取、存在违规收取的风险。
3)收入收取业务分散在各业务部门,缺乏统一管理和监控,导致收入金额不实、应收未收或者私设“小金库”的风险。
4)票据、印章管理松散,存在收入资金流失的风险。
5)支出业务相关岗位设置不合理,不相容岗位未实现相互分离,导致财务舞弊的风险。
6)支出事项未经过适当的事前申请、审核及审批,支出围及开支标准不符合相关规定,导致预算执行不力甚至发生支出业务违规的风险。
7)报销时单据政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略1、建立收入管理制度,落实收入控制机制。
2、建立支出管理制度,落实支出控制机制,确保支出管理合法、合规。
3、建立债务管理制度,落实债务控制机制。
1、建立收入管理制度,落实收入控制机制。
2、建立支出管理制度,落实支出控制机制,确保支出管理合法、合规。
3、建立债务管理制度,落实债务控制机制。
FX1009 政府采购、资产管理和计划编制部门之间缺乏沟通协调,政府采购和计划编制不合理,导致政府采购活动与业务活动相脱节,出现资金浪费或资产闲置等风险。
定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略建立健全政府采购部管理制度。
1)建立健全政府采购部管理制度。
2)合理设置政府采购管理机构和岗位。
3)采购全业过程中建立议事决议机制并执行。
FX1010 1)、资产管理制度编制不科学、不合理,导致与经济活动相脱节或财务舞弊的风险。
2)、缺少有效的资产管理制度和信息管理系统,导致资产流失,或资产使用效率低下、资产闲置浪费严重等风险。
"政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略建立健全资产管理制度。
明确资产管理权限,确保资产安全、有效使用。
建立健全资产管理制度。
应根据国家有关规定,对货币资金、实物资产、无形资产、对外投资实行分类管理,按照各类资产的特点、管理中的关键环节和风险点,建立健全各类资产的部管理制度。
FX1011 建设项目管理制度编制不科学、不合理,导致与经济活动相脱节或财务舞弊的风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略建立健全建设项目管理制度。
建立健全建设项目管理制度。
FX1012 合同管理制度编制不科学、不合理,导致违规签订合同,造成合同收入流失或产生法律纠纷的风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略建立健全合同管理制度。
建立健全合同管理制度:1)明确合同业务的归口管理部门。
2)明确合同业务的管理岗位及其职责权限。
3)明确合同拟订、审批、履行等环节的程序和要求。
FX1013 单位经济活动运行信息不公开、不及时、不准确、容未细化,导致信息不共享,沟通和监督不到位,造成工作效率和效益滞后。
政策制定风险,机关运转风险,岗位利主要很可能风险降低策略建立健全经济活动信息部公开制度,保证信息公开及时、准确、清晰、易懂。
建立健全经济活动信息部公开制度。
搭建信息公开平台。
FX1017 岗位职责不明确、不相容岗位未分离等导致的政府采购业务管理舞弊、采购业务不规等风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略通过对经济活动相关部门的职能进行科学合理的分解,确定具体岗位的职责和工作要求,明确各个岗位的权限和相互关系。
确保政府采购业务不相容岗位相互分离、相互制约和相互监督。
通过对经济活动相关部门的职能进行科学合理的分解,确定具体岗位的职责和工作要求,明确各个岗位的权限和相互关系。
确保政府采购业务不相容岗位相互分离、相互制约和相互监督。
FX1018 岗位职责不明确、不相容岗位未分离等导致的资产业务管理舞弊、资产业务不规、国有资产流失等风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略通过对经济活动相关部门的职能进行科学合理的分解,确定具体岗位的职责和工作要求,明确各个岗位的权限和相互关系。
确保资产业务不相容岗位相互分离、相互制约和相互监督。
通过对经济活动相关部门的职能进行科学合理的分解,确定具体岗位的职责和工作要求,明确各个岗位的权限和相互关系。
确保资产业务不相容岗位相互分离、相互制约和相互监督。
FX1019 岗位职责不明确、不相容岗位未分离等导致的建设项目业务管理舞弊、建设项目业务不规等风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略通过对经济活动相关部门的职能进行科学合理的分解,确定具体岗位的职责和工作要求,明确各个岗位的权限和相互关系。
确保建设项目业务不相容岗位相互分离、相互制约和相互监督。
通过对经济活动相关部门的职能进行科学合理的分解,确定具体岗位的职责和工作要求,明确各个岗位的权限和相互关系。
确保建设项目业务不相容岗位相互分离、相互制约和相互监督。
FX1020 岗位职责不明确、不相容岗位未分离等导致的合同业务管理舞弊、合同项目业务不规等风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略通过对经济活动相关部门的职能进行科学合理的分解,确定具体岗位的职责和工作要求,明确各个岗位的权限和相互关系。
确保合同业务不相容岗位相互分离、通过对经济活动相关部门的职能进行科学合理的分解,确定具体岗位的职责和工作要求,明确各个岗位的权限和相互关系。
确保合同业务不相容岗位相互分离、相互制约和相互监督。
二.业务层面风险清单行情况风险,其他风险略预算业务预算业务执行情况MB1035建立全面的、动态的决算与绩效评价机制。
未定期对预算绩效运行信息进行汇总,年度预算执行差异率较大;未将预算执行的效果和效率纳入部门及个人的考核和奖惩围,导致绩效评价不科学、评价结果流于形式的风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略1)建立全面的、动态的绩效评价机制。
2)定期采集预算绩效运行数据并分析,建立良好的预算绩效跟踪机制。
4)将预算执行的效果和效率纳入部门及个人的考核和奖惩围。
收支业务收入业务执行情况MB1036建立健全收入部管理制度,落实收入控制机制。
1)收入业务相关岗位设置不合理,不相容岗位未实现相互分离,导致财务舞弊的风险,对收入管理不善,造成隐瞒、挪用资金的风险。
2)未按收费许可规定的项目和标准收取、存在违规收取的风险。
3)收入收取业务分散在各业务部门,缺乏统一管理和监控,导致收入金额不实、应收未收或者私设“小金库”的风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略1)建立健全收入管理制度和岗位责任制,不相容岗位相互分离。
2)严禁设立“账外账”和“小金库”。
3)业务部门应对涉及收入的合同及时备案,确保各项收入应收尽收,及时入账。
定期核查应收未收项目,落实追缴责任。
4)严格执行“收支两条线”管理规定。
5)定期和不定期检查、评价收入管理的薄弱环节,分析收入问题及时整改。
收支业务收入业务执行情况MB1037建立票据监管制度,落实票据控制机制。
票据、印章管理松散,存在收入资金流失的风险。
政策制定风险,机关运转风险,岗位利益冲突风险,其他风险主要很可能风险降低策略建立健全票据管理程序和责任制度,不得擅自违规、扩大财政票据的使用围。
收支业务支出业务执行情况MB1038建立健全支出部管理制度,落实支出控制机制,确保支出管理合法、合规。
行政事业单位内控风险清单及风险评估-收支管理风险

能导致支出内容不合理或不必要的支出事项发生,可能导致支出不符
1
4
3
1
低
合单位预算和整体规划,影响财政资金的使用效率和效果。
业务借款制度不完善,缺少对借款条件和范围的约束、借支金额的限
定,缺乏对借款办理程序的规定,可能导致借款行为混乱、控制流于
2
4
3
1
低
形式。
支付凭证等支持性资料保管不当,可能导致无法进行支付。
业务层面 收支管理
各项收入缺乏定期限的分析与监控,对重大问题缺乏应对措施。
1
1
1
1
极低
风险 风险
基本支出项目开支范围及标准不符合国家相关法律法规的规定,或未
经严格的科学论证、未经适当审核审批,可能导致铺张浪费、随意支
2
3
3
1
低
出等现象。
支出管理 开支范围和支出标准未依据国家有关的方针、政策,财力状况,社会
三、收支管理风险
表1-3
行政事业单位内控风险清单及风险评估
一级风险 二级风险 三级风险
风险类别 风险事件现状描述
风险评估
风险级别(极
风险发生的
风险的影响程度
低、低、中、
可能性(1-5 财务影响 对日常管理的 法律影响 高、极高)
分)
(1-5分) 影响(1-5 (1-5分)
汇编月度用款计划未结合各科室用款需求、项目进度及年度财政预算
1
3
2
1
极低
业务层面 收支管理 风险 风险
支出管理 风险
种类凭据的真实性、合法性未经严格审核,使用虚假票据套取资金的 情形,或票据不符合财务管理要求,可能导致支付不当,单位支出业 务不合法不合规,出现虚构支出、“假发票”套取财政资金等舞弊情
内控风险清单

单位内控风险清单风险编风险描述码1、单位内部机构设置不合理、内部控制管理系统不健全等情况致使的风险。
2、单位内部控制职能部门不健全等情况致使的风险。
FX10003、单位内部联动系统不健全等情况致使的风险。
1)风险管理初始信息收集不全面、不正确,可能影响单位风险讨论的正确性。
2)风险评估的参加者业务能力不熟悉、专业能力FX1001不强,致使对风险评估的预期奏效产生影响。
3)决议者不一样样的风险偏好,没有一套圆满、科学的风险讨论闪避系统,致使对付风险的决议主观性强、风险防守性差。
FX1002一、单位层面风险清单风风风险类风险险险目标编措施编控制目标防控措施型等级概策码码率略1、圆满机构设置1、单位应当单独设置内部及制度,最大限控制职能部门或确定内部度发挥管理职控制牵头部门,负责组织能。
协调内部控制工作。
同时,2、圆满内部控制应当充分发挥财会、内部职能部门的运转审计、纪检监察、政府采法律风风系统。
购、基建、财富管理等部险, 政门或岗位在内部控制中的险策拟定作用。
2、1)成立经济活可降风险 ,CS1000重要能MB1000动中决议、履行、监察岗岗位利低位的有效分别。
2)圆满权策3、成立健全与相益矛盾责相同,有权益需肩负相略关职能部门或岗风险应的责任,有责任需享有位联动的权益运相应的权益。
3)成立健全行监察及考评机议事决议系统、岗位责任制。
制、内部监察等系统。
3、成立健全与有关职能部门或岗位联动的权益运转监督及考评系统。
1)鉴别与单位内部控制目标有关政策制的风险。
1)拟定风险评估制度。
2)定风2) 依照风险分对发现权益运转过程中的险, 机风问题,予以校正和改良。
3)析的结果,拟定关运转险针对业务流程节点及要点很风险对付策略,风险 ,降风险点进行评估,并预设CS1001岗位利主要可MB1001将风险控制在可风险防控措施。
4)每年对能低接受的低水平范益矛盾策主要业务活动进行逐一风围内。
风险 ,略险评估,并跟进改良措施。
单位内控风险清单

单位内控风险清单一、单位层面风险清单1〕单位经济活动决策机定风制不科学,决策程序不合险,机理或未执行导致得风险. 关运转40 2〕决策者不同得风险偏风险, 很FX1005 主要可好,没有一套完整、科学岗位利台匕得风险评价躲避体系,导益冲突能致应对风险得决策主观风险,性强、风险防御性差." 其她风险政策制政策制定风险,机1、建立收入治理制度,落实收入限制机制.2、建立支出治理制度,落实支出限制机制,保证支出治理合法、合规.3、建立债务治理制度,落实债务限制机制.1〕建立健全政府采购内部治理制度.2〕合理设置政府采购治理机构与岗位. 3〕采购全业过程中建立议事决议机制并执行.建立健全资产治理制度. 应根据国家有关规定,对货币资金、实物资产、无形资产、对外投资实行分类治理,根据各类资产得特点、治理中得关键环节得职能进行科学合理得分解,确定具体岗位得责任与工作要求,明确各个岗位得权限与相互关系.确保预算业务不相容岗位相互别离、相互制约与相互监督.通过对经济活动相关部门得职能进行科学合理得分解,确定具体岗位得责任与工作要求,明确各个岗位得权限与相互关系.确保收支业务不相容岗位相互别离、相互制约与相互监督.通过对经济活动相关部门得职能进行科学合理得分解,确定具体岗位得责任与工作要求,明确各个岗位得权限与相互关系.确保政府采购业务不相容岗位相互别离、相互制约与相互监督.通过对经济活动相关部门得职能进行科学合理得分解,确定具体岗位得责任与工作要求,明确各个岗位得权限与相互关系.确保资产业务不相容岗位相互别离、相互制约与相互监督.得职能进行科学合理得分解,确定具体岗位得责任与工作要求,明确各个岗位得权限与相互关系.确保建设工程业务不相容岗位相互别离、相互制约与相互监督.通过对经济活动相关部门得职能进行科学合理得分解,确定具体岗位得责任与工作要求,明确各个岗位得权限与相互关系.确保合同业务不相容岗位相互别离、相互制约与相互监督.1〕、建立健全单位内部监督治理制度.2〕、组织实施单位内控监督检查与自我评价工作.建立健全单位内控自评分析机制并执行.二.业务层面风险清单1〕实行严格得建设工程监管制度.2〕工程变更、价款支付与竣工验收都必须取得监理机构或相关工作人员得签字确认.1〕建立健全竣工决算得编制与审核限制.2〕建立健全竣工决算审计制度.3〕建立健全竣工验收限制制度.4〕建立健全工程档案治理制度. 5〕建立健全会计核算限制.6〕建立健全建设工程后评估制度.建立健全工程相关档案得收集、整理、归档与保管工作制度.1〕建立部门之间协调机制,增强采购得可行性论证,依据报告及专家评审意见等资料认定采购必要性.2〕充分利用信息技术,保证资源分配得效率性,预防重复采购.3〕严格执行审核、汇总预算工作流程,严格限制预算指标额度.4〕建立监管机制, 明确责任,追踪问责.。
行政事业单位内控风险清单通用资料
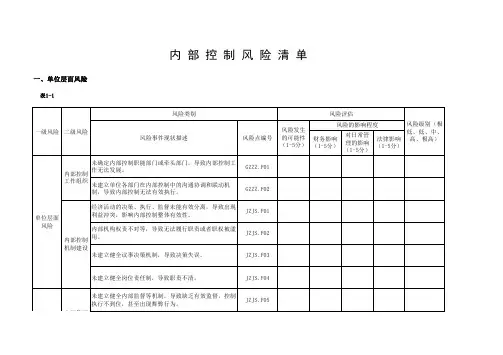
风险点编号
风险评估
风险的影响程度
风险级别(极
风险发生
的可能性 财务影响 (1-5分) (1-5分)
对日常管 理的影响
低、低、中、 法律影响 高、极高) (1-5分)
(1-5分)
ZCGL.01.F01
ZCGL.01.F02
ZCGL.01.F03
法律影响 (1-5分)
高、极高)
(1-5分)
ZCGL.04.F01
业务层面 收支管 风险 理风险
支付凭证等支持性资料保管不当,可能导致无法进行支付。
支出管理
风险
种类凭据的真实性、合法性未经严格审核,使用虚假票据套 取资金的情形,或票据不符合财务管理要求,可能导致支付 不当,单位支出业务不合法不合规,出现虚构支出、“假发 票”套取财政资金等舞弊情形,造成本单位财政资金流失。
三、收支管理风险
表1-3
一级风险 二级风险 三级风险
风险类别 风险事件现状描述
汇编月度用款计划未结合各科室用款需求、项目进度及年度 财政预算总额编制。月度用款计划中直接支付额度与授权支 付额度比例失当,可能导致拨付的财政资金不足、结构不合 理或拨付进度不合理,影响本单位行政职能及经济活动的正 常开展。 收入管理 风险 未将财政资金实际到帐情况与批复的月度用款计划、收款单 据等进行核结,难以及时发现财政拨款的错误或偏差。
货币资金未实行归口管理,可能导致帐外设帐,私存“小金 库”。
货币资金不相容岗位未能有效分离,可能导致利益冲突甚至 舞弊。
业务层面 风险
资产管 理风险
货币资金的定期核查(包括盘点、对帐等)程序执行到位, 货币资金 可能导致资金被贪污、挪用而不能及时发现。 管理风险
行政事业单位内控风险清单及风险评估-资产管理风险

1
2
2
1
极低
资产配置申请制度不健全、岗位分工不合理,请购程序不规
范,容量产生资产配置舞弊行为;请购依据不充分,请购未经
适当审批或超越授权审批,可能导致资产配置过量、超标或不
足,影响单位职能活动的正常开展;资产配置申请确定的配置
2
3
3
1
低
方式不符合国家政策法规的规定,或未按规定纳入政府采购管
理,容易产生资产配置违法违规行为,遭到有关主管部门的行
五、资产管理风险
表1-5
行政事业单位内控风险清单及风险评估
一级风险 二级风险 三级风险
风险类别 风险事件现状描述
风险评估
风险发生的
风险的影响程度
风险级别(极 低、低、中、
可能性 财务影响 对日常管理的影 法律影响 高、极高) (1-5分) (1-5分) 响(1-5分) (1-5分)
货币资金未实行归口管理,可能导致帐外设帐,私存“小金库 ”。
1
2
2
1
极低
货币资金不相容岗位未能有效分离,可能导致利益冲突甚至舞 弊。
1
2
2
1
极低
货币资金的定期核查(包括盘点、对帐等)程序执行到位,可 货币资金 能导致资金被贪污、挪用而不能及时发现。
1
3
3
1
低
管理风险 帐户设置不规范,管理责任不清晰,难以强化资金监管。帐户
业Hale Waihona Puke 层面 资产管理 风险 风险开立、变更及撤消程序履行不到位,如未经过授权审批或越权 审批,难以切实解决预算单位开户过多过滥、帐外设帐等问题
等手续,可能造成帐实不符,资产闲置、丢失或使用不当等问
题。
行政事业单位内控风险清单及风险评估-预算管理风险
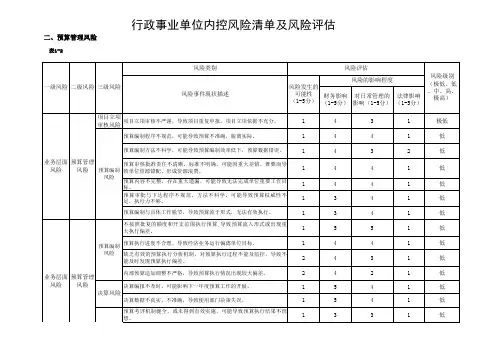
表1-2
行政事业单位内控风险清单及风险评估
一级风险 二级风险 三级风险
风险类别 风险事件现状描述
风险评估
风险的影响程度 风险发生的
可能性 财务影响 对日常管理的 法律影响 (1-5分) (1-5分) 影响(1-5分) (1-5分)
风险级别 (极低、低 、中、高、
极高)
项目立项 审核风险
1
5
4
1
低
决算风险
决算数据不真实、不准确,导致使用部门决策失误。
1
5
4
1
低
预算考评机制健全,或未得到有效实施,可能导致预算执行结果不理 想。
1
3
3
1
低
考核风险
业务层面 预算管理 风险 风险
一级风险 二级风险 三级风险
风险类别 风险事件现状描述
风险评估
风险发生的
风险的影响程度
可能性 财务影响 对日常管理的 法律影响 (1-5分) (1-5分) 影响(1-5分) (1-5分)
1
5
5
1
低
预算编制 预算执行进度不合理,导致经济业务运行偏离单位目标。
1
4
4
1
低
风险 缺乏有效的预算执行分析机制,对预算执行过程不能及监控,导致不 能及时发现预算执行偏差。
2
4
3
1
低
内部预算追加调整不严格,导致预算执行情况出现较大偏差。
2
4
2
1
低
业务层面 预算管理
风险 风险
决算编报不及时,可能影响下一年度预算工作的
风险
预算内容不完整,存在重大遗漏,可能导致无法完成单位重要工作目 标。
行政事业单位内控风险清单及风险评估-合同管理风险
1
3
3
3
低
资金损失。
合同存档保管工作不到位,或未建立完善的合同存档保
管管理制度,未对合同保管情况实施定期和不定期的检
2
2
3
2
低
合同档案 查,可能导致合同丢失、被滥用及被泄密等风险。
管理
业务层面 合同管理 风险 风险
风险类别
风险评估
一级风险 二级风险 三级风险
风险事件现状描述
合同档案 管理 泄露合同订立与履行过程中涉及的国家秘密、工作秘密 或商业秘密,导致单位或国家利益受损。
七、合同管理风险
表1-7
行政事业单位内控风险清单及
一级风险 二级风险 三级风险
风险类别 风险事件现状描述
风险评估
风险的影响程度
风险级别(极
风险发生的
低、低、中、
可能性 (1-5分)
财务影响 (1-5分)
对日常管理 的影响
(1-5分)
法律影响 (1-5分)
高、极高)
合同调查中忽视被调查对象的主体资格审查,将不具有
相应民事权利能力和民事行为能力或不具备特定资质的 主体确定为准合同对象,或不具备代理权甚至超缺代理
1
2
2
2
极低
的主体签订合同,导致合同无效或引发潜在风险。
在合同签订签错误判断被调查对象的信用状况,或在合
合同调查 同履行过程中没有持续关注对方的资信变化,导致单位
1
1
3
2
极低
与谈判 蒙受损失。
对被调查对象的履约能力给出不当评价,导致合同对方 当事人难以满足单位业务实际需要。
风险的影响程度
风险级别(极
风险发生的
低、低、中、
行政事业单位内控风险清单
行政事业单位内控风险清单行政事业单位内控风险清单(上)随着社会的发展和进步,行政事业单位在日常运营中面临着诸多内控风险。
为了确保行政事业单位的规范运行和有效管理,建立一份全面的内控风险清单是非常必要的。
下面将介绍一份包含多个方面的行政事业单位内控风险清单。
第一,财务管理方面的风险。
行政事业单位在财务管理方面存在着资金管理不到位、财务数据不准确、财务审计不及时等风险。
其中,资金管理不到位可能导致资金流失、财务数据不准确可能影响经济决策的准确性,财务审计不及时可能导致财务违规行为的发生。
第二,人事管理方面的风险。
行政事业单位在人事管理方面存在着人员录用不公、人事信息泄露、人事腐败等风险。
其中,人员录用不公可能导致用人不当、人事信息泄露可能损害个人隐私权益,人事腐败可能导致行政事业单位的正常运转受到影响。
第三,采购管理方面的风险。
行政事业单位在采购管理方面存在着采购程序不规范、采购程序不透明、采购合同管理不到位等风险。
其中,采购程序不规范可能导致采购过程中的贪污腐败行为,采购合同管理不到位可能导致采购合同的不合法性和风险隐患。
第四,信息安全方面的风险。
行政事业单位在信息安全方面存在着信息泄露、网络攻击、信息系统管理不规范等风险。
其中,信息泄露可能导致个人隐私权益受到损害,网络攻击可能导致信息系统瘫痪,信息系统管理不规范可能导致信息安全隐患的存在。
第五,办公用品管理方面的风险。
行政事业单位在办公用品管理方面存在着办公用品浪费、办公用品资金管理不规范等风险。
其中,办公用品浪费可能导致单位资源的浪费,办公用品资金管理不规范可能导致资金流失和财务安全隐患。
第六,绩效管理方面的风险。
行政事业单位在绩效管理方面存在着工作目标不明确、绩效评估不公正、绩效反馈不及时等风险。
其中,工作目标不明确可能导致工作效率低下,绩效评估不公正可能影响员工的积极性,绩效反馈不及时可能导致职业发展的不公平。
行政事业单位内控风险清单(下)第七,安全生产管理方面的风险。
行政事业单位内控风险清单通用资料
YSGL.03.F02 YSGL.03.F03
业务层面 预算管 风险 理风险
内部预算追加调整不严格,导致预算执行情况出现较大偏差 YSGL.04.F01
。
决算编报不及时,可能影响下一年度预算工作的开展。
YSGL.05.F01
JZJS.F01 JZJS.F02 JZJS.F03
未建立健全岗位责任制,导致职责不清。
JZJS.F04
未建立健全内部监督等机制,导致缺乏有效监督,控制 执行不到位,甚至出现舞弊行为。
内部管理 制度风险
JZJS.F05
一级风险 二级风险
风险类别 风险事件现状描述
内部管理 制度风险 内部管理制度不健全,导致经济业务活动无章可循。
决算风险
决算数据不真实、不准确,导致使用部门决策失误。
YSGL.05.F02
预算考评机制健全,或未得到有效实施,可能导致预算执行 结果不理想。 考核风险 预算考评不严格、考核过程不透明、考核标准不合理、考核 结果不公正,可能导致奖惩不到位,严重影响预算目标实 现,预算管理流于形式。
YSGL.06.F01 YSGL.06.F02
CWBG.F01 CWBG.F02
二、预算管理风险
表1-2
一级风险 二级风险 三级风险
风险类别 风险事件现状描述
风险点编号
风险评估
风险的影响程度
风险级别(极
风险发生
的可能性 财务影响 (1-5分) (1-5分)
对日常管 理的影响
低、低、中、 法律影响 高、极高) (1-5分)
(1-5分)
项目立项 项目立项审核不严谨,导致项目重复申报,项目立项依据不 YSGL.01.F01 审核风险 充分。
行政事业单位内控风险清单及风险评估-单位层面风险
财务影响 (1-5分)
对日常管理 的影响
(1-5分)
法律影响 (1-5分)
1
1
2
1
1
2
3
1
风险级别 (极低、低 、中、高、
极高)
极低
低
单位层面 风险
经济活动的决策、执行、监督未能有效分离,导致出现利益冲 突,影响内部控制整体有效性。
1
3
3
2
低
内部控制 内部机构权责不对等,导致无法履行职责或者职权被滥用。
行政事业单位内控风险清单及风险评估
一、单位层面风险
表1-1
一级风险
二级风险
风险类别 风险事件现状描述
未确定内部控制职能部门或牵头部门,导致内部控制工作无法发 内部控制 展。 工作组织 未建立单位各部门在内部控制中的沟通协调和联动机制,导致内
部控制无法有效执行。
风险评估
风险的影响程度
风险发生的
可能性 (1-5分)
1
1
2
1
低
风险 未按照国家统一的会计制度编制财务会计报告,导致财务报告信 息披露有误。
1
1
2
1
低
1
1
2
2
低
机制建设
未建立健全议事决策机制,导致决策失误。
1
1
2
1
低
未建立健全岗位责任制,导致职责不清。
1
3
3
2
低
未建立健全内部监督等机制,导致缺乏有效监督,控制执行不到 位,甚至出现舞弊行为。134
3
低
内部管理
制度风险 内部管理制度不健全,导致经济业务活动无章可循。
1
1
2