
成本法转换为权益法
成本法转换为权益法
1.因持股比例上升由成本法改为权益法
因持股比例上升由成本法改为权益法的会计处理如下所示:
(1)计算商誉、留存收益和营业外收入
商誉、留存收益和营业外收入的确定应与投资整体相关。
假定再次投资交易日和原投资交易日不属于一个会计年度,按净利润的10%提取盈余公积。
①若综合结果为正商誉,则无需对其进行会计处理;
②若两次交易分别为正商誉和负商誉,但综合结果为负商誉
③若两次投资均为负商誉
(2)原取得投资后至新取得投资的交易日之间被投资单位可辨认净资产的公允价值变动相对于原持股比例的部分长期股权投资的调整
关键点:为使全部投资按再次投资交易日被投资单位可辨认净资产公允价值持续计算,则应将原投资持股比例部分调整到再次投资交易日享有被投资单位可辨认净资产公允价值的份额。
调整分录如下:
借:长期股权投资(被投资单位可辨认净资产的公允价值变动×原持股比例)
贷:留存收益(盈余公积、利润分配)(原取得投资时至新增投资当期期初被投资单位留存收益的变动×原持股比例) 投资收益(新增投资当期期初至新增投资交易日之间被投资单位的净损益×原持股比例)
资本公积——其他资本公积(差额)
2.因持股比例下降由成本法改为权益法
(1)个别财务报表
关键点:剩余持股比例部分应从取得投资时点采用权益法核算,即对剩余持股比例投资追溯调整,将其调整到权益法核算的结果。
①处置部分
借:银行存款
贷:长期股权投资
投资收益(差额)
②剩余部分追溯调整
1>投资时点商誉的追溯
剩余的长期股权投资成本与按照剩余持股比例计算原投资时应享有被投资单位可辨认净资产公允价值的份额,属于投资作价中体现的商誉部分,不调整长期股权投资的账面价值;属于投资成本小于原投资时应享有被投资单位可辨认
净资产公允价值份额的,在调整长期股权投资成本的同时,应调整留存收益。
2>投资后的追溯调整
借:长期股权投资
贷:留存收益(盈余公积、利润分配)(原取得投资时至处置投资当期期初被投资单位留存收益的变动×剩余持股比例) 投资收益(处置投资当期期初至处置日被投资单位的净损益变动×剩余持股比例)
资本公积——其他资本公积(其他原因导致被投资单位所有者权益变动×剩余持股比例)
【提示】长期股权投资自成本法转为权益法后,未来期间应当按照准则规定计算确认应享有被投资单位实现的净损益及所有者权益其他变动的份额。
(2)合并财务报表
关键点:因控制权发生改变(由原控制转为不再控制),在合并报表中剩余投资要重新计量,即将投资全部出售(售价与账面价值之间的差额计入投资收益),再将剩余部分投资按出售日的公允价值回购。
虽然丧失控制权的被投资单位不纳入合并财务报表的合并范围,但投资企业有其他子公司,则仍需编制合并财务报表。
在合并财务报表中,对丧失控制权的被投资单位的会计处理与其个别财务报表的会计处理不同,在合并财务报表
中需作出调整。
①丧失控制权日合并财务报表中的投资收益
合并财务报表中确认的投资收益=处置股权取得的对价与剩余股权公允价值之和-按原持股比例计算应享有原有子公司自购买日公允价值开始持续计算的净资产的份额-按原持股比例计算的商誉+与原有子公司股权投资相关的其他综合收益。
②丧失控制权日合并财务报表中的调整分录
1)将剩余股权投资由个别财务报表中的账面价值在合并财务报表中调整到丧失控制权日的公允价值,其调整分录为:借记“长期股权投资”,贷记“投资收益”,或做相反分录。
2)对个别财务报表中确认的投资收益的归属期间进行调整,其调整分录为:借“投资收益”,贷记“盈余公积”、“利润分配——未分配利润”、“资本公积”,或做相反分录。
3)将原投资有关的其他综合收益转入投资收益,其调整分录为:借记“资本公积”,贷记“投资收益”,或做相反分录。
成本法和权益法的转换
成本法和权益法的转换长期股权投资在持有期间,可能因持股比例下降或上升而由成本法改为权益法或由权益法改为成本法。
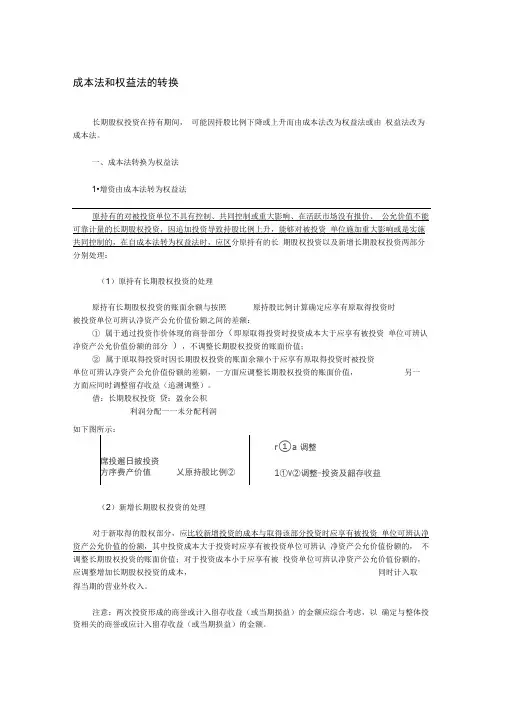
一、成本法转换为权益法1•增资由成本法转为权益法原持有的对被投资单位不具有控制、共同控制或重大影响、在活跃市场没有报价、公允价值不能可靠计量的长期股权投资,因追加投资导致持股比例上升,能够对被投资单位施加重大影响或是实施共同控制的,在自成本法转为权益法时,应区分原持有的长期股权投资以及新增长期股权投资两部分分别处理:(1)原持有长期股权投资的处理原持有长期股权投资的账面余额与按照原持股比例计算确定应享有原取得投资时被投资单位可辨认净资产公允价值份额之间的差额:①属于通过投资作价体现的商誉部分(即原取得投资时投资成本大于应享有被投资单位可辨认净资产公允价值份额的部分),不调整长期股权投资的账面价值;②属于原取得投资时因长期股权投资的账面余额小于应享有原取得投资时被投资单位可辨认净资产公允价值份额的差额,一方面应调整长期股权投资的账面价值,另一方面应同时调整留存收益(追溯调整)。
借:长期股权投资贷:盈余公积利润分配一一未分配利润如下图所示:r①a调整席投邂日披投资方序费产价值乂原持股比例②1①V②调整-投资及韶存收益(2)新增长期股权投资的处理对于新取得的股权部分,应比较新增投资的成本与取得该部分投资时应享有被投资单位可辨认净资产公允价值的份额,其中投资成本大于投资时应享有被投资单位可辨认净资产公允价值份额的,不调整长期股权投资的账面价值;对于投资成本小于应享有被投资单位可辨认净资产公允价值份额的,应调整增加长期股权投资的成本,同时计入取得当期的营业外收入。
注意:两次投资形成的商誉或计入留存收益(或当期损益)的金额应综合考虑,以确定与整体投资相关的商誉或应计入留存收益(或当期损益)的金额。
(3)对于原取得投资后至新取得投资的交易日之间被投资单位可辨认净资产的公允价值变动相对于原持股比例的部分①属于在此之间被投资单位实现净损益中应享有份额的,一方面应调整长期股权投资的账面价值,同时对于原取得投资时至新增投资当期期初按照原持股比例应享有被投资单位实现的净损益,应调整留存收益;②对于新增投资当期期初至新增投资交易日之间应享有被投资单位的净损益,应计入当期损益;③属于其他原因导致的被投资单位可辨认净资产公允价值变动中应享有的份额,在调整长期股权投资账面价值的同时,应当计入“资本公积一其他资本公积”。
注会《会计》高频考点:成本法转换为权益法

注会《会计》高频考点:成本法转换为权益法注会《会计》高频考点:成本法转换为权益法成本法转换为权益法这个知识点是注会《会计》考试中的重点之一。
下面店铺为大家整理了注会《会计》高频考点:成本法转换为权益法,希望能帮到大家!【内容导航】1.个别报表2.合并报表【所属章节】本知识点属于《会计》科目第八章长期股权投资与企业合并的内容【高频考点】成本法转换为权益法1.个别财务报表关键点:剩余持股比例部分应视同取得投资时点即采用权益法核算,即对剩余持股比例投资追溯调整,将其调整到权益法核算的结果。
(1)处置部分借:银行存款贷:长期股权投资投资收益(差额)(2)剩余部分追溯调整①投资时点商誉的追溯剩余的长期股权投资初始投资成本大于按照剩余持股比例计算原投资时应享有被投资单位可辨认净资产公允价值份额的,属于投资作价中体现的商誉部分,不调整长期股权投资的账面价值;属于初始投资成本小于原投资时应享有被投资单位可辨认净资产公允价值份额的,在调整长期股权投资成本的同时,应调整留存收益。
②投资后的追溯调整借:长期股权投资贷:留存收益(盈余公积、利润分配——未分配利润)(原投资时至处置投资当期期初被投资单位留存收益变动×剩余持股比例) 投资收益(处置投资当期期初至处置日被投资单位的净损益变动×剩余持股比例)其他综合收益(被投资单位其他综合收益变动×剩余持股比例)资本公积——其他资本公积(其他原因导致被投资单位其他所有者权益变动×剩余持股比例)【提示】调整留存收益和投资收益时,应自被投资方实现的净损益中扣除已发放或已宣告发放的现金股利或利润。
长期股权投资自成本法转为权益法后,未来期间应当按照准则规定计算确认应享有被投资单位实现的净损益、其他综合收益及所有者权益其他变动的份额。
2.合并财务报表母公司因处置部分股权投资或其他原因丧失了对原有子公司控制的.,在合并财务报表中,对于剩余股权,应当按照丧失控制权日的公允价值进行重新计量。
长期股权投资核算成本法与权益法转换时的会计处理
一、成本法转换为权益法1.因持股比例上升由成本法改为权益法如:10%(原持股比例)+15%(新增股份)=25%即:当不具有控制、共同控制或重大影响、在活跃市场中无报价、公允价值不能可靠计量时转为→能够施加重大影响或实施共同控制时:(1)原持股比例部分第一:对在原投资时点账面价值的调整-按10%的比例计算原取得投资时长期股权投资的账面余额大于应享有原取得投资时被投资单位可辨认净资产公允价值的份额,不调整长期股权投资的账面价值;原取得投资时长期股权投资的账面余额小于应享有原取得投资时被投资单位可辨认净资产公允价值份额,调整长期股权投资的账面价值和留存收益,分录为:借:长期股权投资贷:利润分配盈余公积第二:原投资时点至新增投资时点之间公允价值的变动-按10%的比例计算原取得投资后至新取得投资的交易日之间被投资单位可辨认净资产的公允价值变动相对于原持股比例的部分,属于在此之间被投资单位实现净损益中应享有份额的,调整长期股权投资和留存收益,分录同上;其余部分调整长期股权投资和资本公积,分录:借或贷:长期股权投资贷或借:资本公积-其他资本公积(2)新增持股比例部分按15%的比例计算新增的投资成本大于应享有取得投资时被投资单位可辨认净资产公允价值,不调整长期股权投资的账面价值;新增的投资成本小于应享有取得投资时被投资单位可辨认净资产公允价值,调整长期股权投资和营业外收入,调整分录可能为:借:长期股权投资贷:营业外收入(可能要冲减原投资部分商誉后的差额)或者:将原投资比例部分调整的留存收益冲回借:盈余公积利润分配-未分配利润贷:长期股权投资注意:商誉、留存收益和营业外收入的确定应与投资整体相关,也就是10%和15%两次确认时产生的商誉、调整的留存收益及产生的营业外收入要综合考虑,可分以下情况:情形10%比例(原投资)15%(新增投资)处理情形一账面余额>公允价值=商誉投资成本>公允价值=商誉不需作特殊考虑,对新增投资部分的差额无影响,均不做会计分录。
第34讲_成本法转换为权益法2
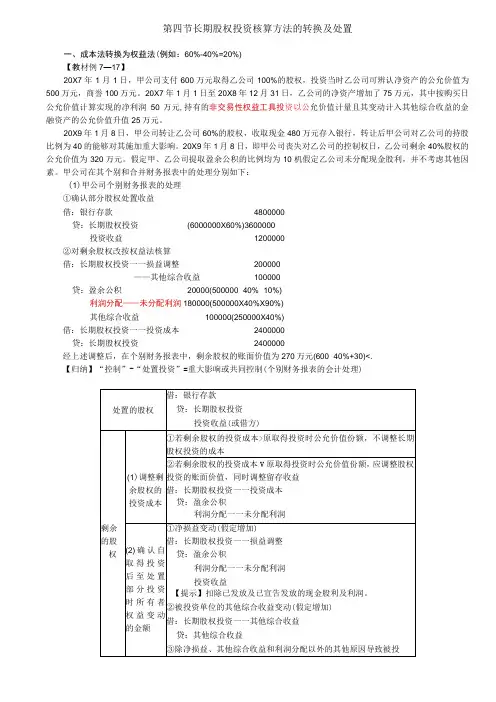
第四节长期股权投资核算方法的转换及处置一、成本法转换为权益法(例如:60%-40%=20%)【教材例7—17】20X7年1月1日,甲公司支付600万元取得乙公司100%的股权,投资当时乙公司可辨认净资产的公允价值为500万元,商誉100万元。
20X7年1月1日至20X8年12月31日,乙公司的净资产增加了75万元,其中按购买日公允价值计算实现的净利润50万元,持有的非交易性权益工具投资以公允价值计量且其变动计入其他综合收益的金融资产的公允价值升值25万元。
20X9年1月8日,甲公司转让乙公司60%的股权,收取现金480万元存入银行,转让后甲公司对乙公司的持股比例为40的能够对其施加重大影响。
20X9年1月8日,即甲公司丧失对乙公司的控制权日,乙公司剩余40%股权的公允价值为320万元。
假定甲、乙公司提取盈余公积的比例均为10机假定乙公司未分配现金股利,并不考虑其他因素。
甲公司在其个别和合并财务报表中的处理分别如下:(1)甲公司个别财务报表的处理①确认部分股权处置收益借:银行存款4800000贷:长期股权投资(6000000X60%)3600000投资收益1200000②对剩余股权改按权益法核算借:长期股权投资一一损益调整200000——其他综合收益100000贷:盈余公积20000(500000×40%×10%)利润分配——未分配利润180000(500000X40%X90%)其他综合收益100000(250000X40%)借:长期股权投资一一投资成本2400000贷:长期股权投资2400000经上述调整后,在个别财务报表中,剩余股权的账面价值为270万元(600×40%+30)<.【归纳】“控制”-“处置投资”=重大影响或共同控制(个别财务报表的会计处理)资单位的其他所有者权益变动(假定增加)借:长期股权投资一一其他权益变动贷:资本公积一一其他资本公积2.合并财务报表(1)在合并财务报表中,对于剩余股权,应当按照其在丧失控制权日的公允价值进行重新计量。
成本法与权益法的转换详解
2000年1月5日,"投资成本"明细账金额=2000年1月5日B公司所有者权益×35%,因此,应将原持股比例10%部分确认的"损益调整"明细账和"股权投资准备"明细账的金额转入"投资成本"明细账。
[例题7]:A企业于2001年4月1日以410万元(含已宣告但尚未领取的现金股利10万元,支付的相关费用0.6万元)购入B公司股票100万股,每股面值1元,占B公司实际发行在外股数的10%,A企业采用成本法核算此项投资。2001年5月1日收到现金股利10万元。2000年12月31日B公司净资产为4000万元,B公司2001年5月1日将无法支付的应付账款100万元转入资本公积,B公司2001年实现净利润200万元(假定利润均衡发生),除上述事项外,B公司2001年的所有者权益总额未发生其他增减变动。2002年1月1日A企业从证券市场上购入B公司股票200万股,实际支付价款850万元(含支付的相关费用1万元)。此次购买完成后,持股比例达到30%,改用权益法核算此项投资。2002年B公司实现净利润200万元(假定利润均衡发生),提取盈余公积30万元。2002年B公司接受现金捐赠增加资本公积10万元。2003年B公司发生亏损5000万元。股权投资差额按10年摊销,A企业对B公司无额外责任。
张志凤讲解
成本法与权益法的转换
(一)权益法转为成本法
当投资企业对被投资单位的持股比例下降,或其他原因对被投资单位不再具有控制、共同控制和重大影响时,应终止采用权益法,改按成本法核算,按投资的账面价值作为投资成本。
P88 例18
(二)成本法转为权益法
当投资企业对被投资单位的持股比例增加,或其他原因对被投资单位具有控制、共同控制和重大影响时,应终止采用成本法,改按权益法,按追溯调整后确定的长期股权投资账面余额(不含股权投资差额)加上追加投资成本作为初始投资成本。并以此为基础计算追加投资后的股权投资差额。
【会计知识点】成本法转换为权益法

第四节长期股权投资核算方法的转换及处置一、成本法转换为权益法【例题】成本法转权益法(2)甲公司合并财务报表的处理合并财务报表应确认投资收益=(480+320)-[(500+75)+100]+25=150(万元)由于个别财务报表中已经确认了120万元的投资收益,在合并财务报表中作如下调整:①对剩余股权按丧失控制权日的公允价值重新计量的调整借:长期股权投资320贷:长期股权投资270投资收益50②对个别财务报表中的部分处置损益的归属期间进行调整:借:投资收益45贷:盈余公积3[50×(1-40%)×10%]未分配利润27[50×(1-40%)×90%]其他综合收益 15[25×(1-40%)]【解释1】对个别财务报表中的部分处置损益的归属期间进行调整20×7年至20×8年20×9年1月8日个别报表借:长期股权投资30贷:盈余公积2(50×40%×10%)利润分配 18(50×40%×90%)其他综合收益10(25×40%)借:银行存款480贷:长期股权投资360(600×60%)投资收益120合并报表借:长期股权投资75贷:盈余公积 5(50×100%×10%)未分配利润45(50×100%×90%)其他综合收益25(25×100%)借:银行存款480贷:长期股权投资405[(600+75)×60%]投资收益75③转出与原股权投资有关的其他综合收益25万元:借:其他综合收益25贷:盈余公积 2.5未分配利润22.5【例题•单选题】成本法转换为权益法20×6年1月1日,甲公司支付800万元取得乙公司100%的股权。
购买日乙公司可辨认净资产的公允价值为600万元。
20×6年1月1日至20×7年12月31日期间,乙公司以购买日可辨认净资产公允价值为基础计算实现的净利润为50万元(未分配现金股利),持有以公允价值计量且其变动计入其他综合收益的金额资产(债务工具投资)公允价值上升20万元,除上述外,乙公司无其他影响所有者权益变动的事项。
合并报表成本法转权益法调整分录
合并报表成本法转权益法调整分录摘要:一、引言二、合并报表成本法与权益法的概念三、成本法转权益法的调整分录1.长期股权投资的初始投资成本调整2.被投资单位实现净利润的调整3.其他综合收益的调整4.投资单位实现净利润的调整5.长期股权投资的减值准备调整四、案例分析1.成本法转权益法的会计处理2.调整分录的具体操作五、总结正文:一、引言在企业合并报表的编制过程中,成本法和权益法是两种常见的核算方法。
当企业需要将成本法转换为权益法时,需要对相关的会计科目进行调整分录。
本文将详细介绍合并报表成本法转权益法调整分录的具体操作。
二、合并报表成本法与权益法的概念1.成本法:是指投资单位在取得长期股权投资时,以支付的对价和相关税费作为初始投资成本,并按照被投资单位实现的净利润或净亏损进行投资收益的确认。
2.权益法:是指投资单位在取得长期股权投资后,按照被投资单位的净资产变动和实现的净利润或净亏损,调整投资单位的长期股权投资账面价值,并确认投资收益。
三、成本法转权益法的调整分录1.长期股权投资的初始投资成本调整根据权益法的核算要求,需要将被投资单位的净资产账面价值调整至初始投资成本。
调整的金额为初始投资成本减去被投资单位净资产账面价值。
2.被投资单位实现净利润的调整按照权益法,投资单位需要按照被投资单位实现的净利润或净亏损,调整长期股权投资的账面价值。
调整的金额为被投资单位实现的净利润或净亏损。
3.其他综合收益的调整在权益法下,投资单位需要将被投资单位的其他综合收益按照投资比例调整至长期股权投资账面价值。
调整的金额为被投资单位的其他综合收益乘以投资比例。
4.投资单位实现净利润的调整根据权益法,投资单位需要将被投资单位实现的净利润或净亏损,按照投资比例调整至投资单位的净利润。
调整的金额为被投资单位实现的净利润或净亏损乘以投资比例。
5.长期股权投资的减值准备调整在权益法下,投资单位需要对长期股权投资进行减值准备的计提和转回。
合并报表成本法转权益法调整分录
合并报表成本法转权益法调整分录【实用版】目录1.合并报表成本法转权益法概述2.合并报表成本法转权益法的原因3.合并报表成本法转权益法的具体操作步骤4.合并报表成本法转权益法调整分录的实例5.总结正文一、合并报表成本法转权益法概述在企业进行合并报表时,通常会采用成本法或权益法进行会计处理。
然而,在某些情况下,企业需要将合并报表的会计处理方法从成本法转换为权益法。
这种情况下,企业需要进行一系列的调整分录,以确保财务报表的准确性。
二、合并报表成本法转权益法的原因企业可能会出于以下原因需要将合并报表的会计处理方法从成本法转换为权益法:1.成本法无法准确反映企业的实际经营状况。
成本法主要关注企业的成本支出,而忽略了企业的收益情况。
因此,在实际经营中,成本法可能无法准确反映企业的盈利能力。
2.权益法能够更好地反映企业的实际经营状况。
权益法主要关注企业的净资产变动,能够更好地反映企业的收益情况。
因此,在实际经营中,权益法能够更准确地反映企业的盈利能力。
三、合并报表成本法转权益法的具体操作步骤合并报表成本法转权益法的具体操作步骤如下:1.确认转换原因。
企业需要确认是否需要将合并报表的会计处理方法从成本法转换为权益法。
2.计算调整金额。
企业需要计算转换为权益法所需要调整的金额。
3.编制调整分录。
企业需要根据调整金额编制调整分录。
4.调整财务报表。
企业需要根据调整分录调整财务报表。
四、合并报表成本法转权益法调整分录的实例以下是一个合并报表成本法转权益法调整分录的实例:借:投资收益 1000 元贷:长期股权投资 1000 元五、总结合并报表成本法转权益法是一种常见的会计处理方法。
企业需要根据实际情况确定是否需要进行转换,并按照规定进行操作。
成本法转换权益法
筹资活动现金流量变化
如果被投资单位通过发行股份等方式筹集资金,转换后企 业需要按照持股比例确认相应的筹资活动现金流量,可能 导致筹资活动现金流量的增加或减少。
06
成本法转换为权益法案例解析
案例背景介绍
转换的影响
将成本法转换为权益法可能会对企业的财务报表产生重大影响,包括增加资产、负债、所有者权益和收 益等方面的变动。这些影响需要在财务报表中予以充分披露和解释。
建议与展望
逐步推进转换工作
考虑到转换工作的复杂性和可能带来的影响,建 议企业分阶段、有计划地推进转换工作,确保转 换过程的平稳过渡。
关注监管政策变化
特点
成本法核算简便,但无法反映被投资企业的实际经营状况和所有 者权益的变动情况。
权益法定义及特点
定义
权益法是指长期股权投资按投资企业在被投资企业权益资本中所占比例计价的 方法。该方法下,长期股权投资的账面价值随着被投资企业所有者权益的增减 变动而调整。
特点
权益法能够反映被投资企业的实际经营状况和所有者权益的变动情况,但核算 相对复杂。
80%
财务指标变化
成本法和权益法的会计处理不同 ,因此转换后企业的财务指标, 如资产负债率、流动比率等可能 发生变化。
对企业经营成果影响
利润变化
成本法转换为权益法后,企业 需要确认被投资单位实现的净 利润或净亏损中归属于本企业 的部分,可能导致利润的增加 或减少。
投资收益变化
转换后,企业确认的投资收益 与被投资单位的经营成果直接 相关,因此投资收益的金额和 波动性可能发生变化。
案例公司
本案例涉及的公司为A公司和B公司。
会计经验:成本法转换为权益法
成本法转换为权益法
1.因持股比例上升由成本法改为权益法
因持股比例上升由成本法改为权益法的会计处理如下所示:
(1)计算商誉、留存收益和营业外收入
商誉、留存收益和营业外收入的确定应与投资整体相关。
假定再次投资交易日和原投资交易日不属于一个会计年度,按净利润的10%提取盈余公积。
①若综合结果为正商誉,则无需对其进行会计处理;
②若两次交易分别为正商誉和负商誉,但综合结果为负商誉
③若两次投资均为负商誉
(2)原取得投资后至新取得投资的交易日之间被投资单位可辨认净资产的公允价值变动相对于原持股比例的部分长期股权投资的调整
关键点:为使全部投资按再次投资交易日被投资单位可辨认净资产公允价值持续计算,则应将原投资持股比例部分调整到再次投资交易日享有被投资单位可辨认净资产公允价值的份额。
调整分录如下:
借:长期股权投资(被投资单位可辨认净资产的公允价值变动x原持股比例) 贷:留存收益(盈余公积、利润分配)(原取得投资时至新增投资当期期初被投。