
行业财务指标标准
75.440
-100.100
主营业务现金比率
10.603
264.200
-73.330
现金自给率
9.835
68.960
-26.990
经营现金资本性支出比率
664.669
24,278.061
-21,437.211
经营现金折旧费用比率
112.616
1,751.180
0.830
结构分析
6,408.850
482,688.469
-2,690.450
-76.560
净资产收益率
-286.481
56.360
-25,067.051
每股收益
0.120
2.008
-3.092
股票获利率
0.004
0.042
0.000
总资产利润率
3.500
37.380
-58.160
主营业务比率
390.809
3,401.390
-257.140
非经常性损益比率
58.595
142.000
现金比率
0.563
5.056
0.001
流动负债经营活动净现金流比
0.272
3.352
-0.455
资产负债率
49.326
145.480
4.300
负债权益比率
137.747
579.430
4.510
股东权益比率
48.484
95.440
-37.940
有形资产债务率
50.906
145.600
4.480
债务与有形净值比率
流动资产周转率
1.17%
总资产周转率
0.58%
净资产增长率
149.4%
资本周转比率
100.44%
2.氯碱行业:
说明:指标值来自上市公司的资料。
流动比率
1.600
18.743
0.187
速动比率
0.670
5.693
0.001
营运资本
-312,367,392.000
3,707,818,240.000
-26,854,000,640.000
175.996
2,637.880
4.680
利息保障倍数
0.000
0.000
0.000
应收帐款周转率
36.100
378.281
0.247
应收帐款周转天数
62.837
1,477.733
0.965
应付帐款周转率
16.786
189.274
1.756
应付帐款周转天数
45.597
207.835
1.928
存货周转率
0.383
长期资产适合率
1.489
11.573
-2.596
负债结构比率
8,678.779
406,707.031
0.000
长期负债权益比率
25.966
334.840
0.000
主营业务毛利率
18.200
52.350
-2.340
主营业务利润率
1.006
32.180
-109.390
成本费用利润率
3.251
50.010
10.502
156.768
0.119
存货周转天数
104.786
3,054.393
2.328
不良资产比率
0.301
4.180
0.000
营业周期
167.623
4,532.126
17.515
流动资产周转率
2.314
10.581
0.055
总资产周转率
0.880
5.629
0.048
固定资产周转率
3.055
49.746
营业活动收益质量
1.652
11.445
-18.854
经营活动产生的现金净流量增长率
388.755
25,582.061
-5,416.220
股本扩张比例
112.964
320.000
100.000
总资产收益率
3.500
37.380
-58.160
长期资金适合率
165.534
663.480
39.750
营运资本资产率
-121.440
关联交易比率
0.000
0.000
0.000
主营业务收入增长率480
应收帐款增长率
17.392
490.800
-78.440
净利润增长率
-226.919
1,777.430
-20,286.869
固定资产投资扩张率
12.408
99.200
-41.660
固定资产成新率
65.460
94.040
34.490
资本项目规模维持率
182.500
1,657.480
-553.780
总资产扩张率
15.191
116.310
-45.880
每股收益增长率
0.000
0.000
0.000
每股营业现金流量
0.361
2.144
-1.051
现金股利支付率
366.703
17,207.920
0.000
化肥行业和氯碱行业财务指标标准值
1.化肥行业:
说明:指标值来自上市公司的资料。
指标
平均值
负债比率
资产负债率
42.24%-55%(在这之间取都可以)
资本化比率(产权比率)
10.39%
固定资产净值率
90.05%
利息支付能力(倍)
40.22
盈利能力比率
毛利率
18.58%-28.22%(在这之间取都可以)
主营业务利润率
24.65%
营业利润率
9.09%
净利润增长率
762.71%
每股净资产
3.2517元
净资产收益率
4.91%-7.48%(在这之间取都可以)
总资产收益率
4.18%
每股收益
0.26元
变现能力比率
流动比率
1.91%
速动比率
1.5%
现金比率
0.86%
资产管理比率
应收帐款周转率(次)
30.55
存货周转率(次)
34.25
15个行业财务指标标准值
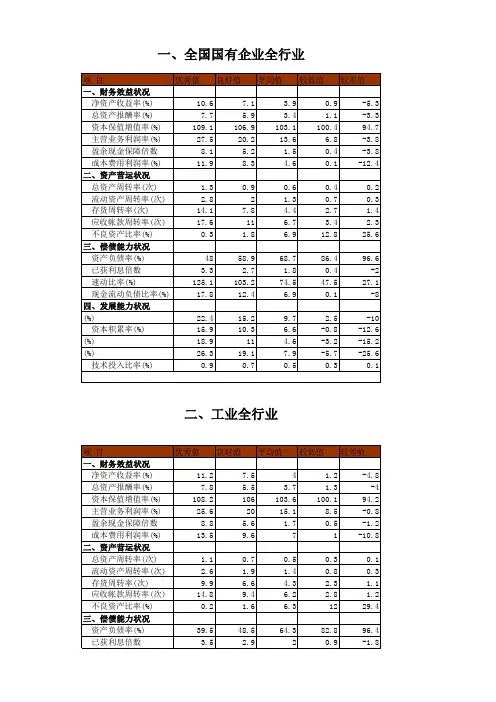
七、医药工业全行业
项 目 一、财务效益状况 净资产收益率(%) 总资产报酬率(%) 资本保值增值率(%) 主营业务利润率(%) 盈余现金保障倍数 成本费用利润率(%) 二、资产营运状况 总资产周转率(次) 流动资产周转率(次) 存货周转率(次) 应收帐款周转率(次) 不良资产比率(%) 三、偿债能力状况 资产负债率(%) 优秀值 17 9 115.8 47.6 7.1 20 1.1 1.9 5.4 8.7 0.8 41.4 良好值 11.6 7.1 110.3 38.5 3.2 14.7 0.9 1.5 4.1 5.5 3.5 51.6 平均值 7.4 5.3 105.6 30.1 1.1 9 0.6 1.1 2.9 3.6 6.8 66 较低值 1.4 0.7 98.8 19.3 0.5 2.1 0.4 0.7 1.5 2.1 14.1 80.5 较差值 -6.6 -2.6 90.3 6 -0.5 -10.8 0.1 0.4 0.7 1.1 20.6 92.9
0.9 -10.4 0.2 0.6 1.6 2.3 23.7 82.9 -0.2 41 1.8 -12.8 -3.2 -5.5 -12.9 0.1
-1.2 -25 0.1 0.2 0.7 0.6 52.5 95.2 -3.7 25.7 -6 -27.1 -14.2 -14 -23.9 0
五、水生产与供应业全行业
盈余现金保障倍数 成本费用利润率(%) 二、资产营运状况 总资产周转率(次) 流动资产周转率(次) 存货周转率(次) 应收帐款周转率(次) 不良资产比率(%) 三、偿债能力状况 资产负债率(%) 已获利息倍数 速动比率(%) 现金流动负债比率(%) 四、发展能力状况 销售(营业)增值率 (%) 资本积累率(%) 三年资本平均增长率 (%) 三年销售平均增长率 (%) 技术投入比率(%)
全国各行业财务指标标准值

全国各行业财务指标标准值
全国各行业财务指标的标准值是根据行业特点、发展水平和经验
总结等因素制定的,不同行业的财务指标标准值可能有所不同。
一般
来说,以下是一些常见行业的财务指标及其标准值范围:
1. 制造业
- 利润率:一般为5%~10%
- 总资产周转率:一般为1.5~2倍
- 应收账款周转率:一般为10~15次
2. 零售业
- 净利润率:一般为3%~5%
- 库存周转率:一般为6~10次
- 应收账款周转率:一般为10~15次
3. 金融业
- 资本充足率:一般为8%~12%
- 不良贷款率:一般为1%~5%
- 资产负债率:一般为80%以下
4. 批发业
- 毛利率:一般为15%~25%
- 库存周转率:一般为8~12次
- 应收账款周转率:一般为8~15次
需要注意的是,这里给出的财务指标标准值仅为参考范围,具体
标准值还需根据行业的具体情况和公司的实际经营状况来确定。
此外,财务指标的合理性还需综合考虑其他因素,如行业竞争环境、市场需求、企业规模等。
财务指标及标准值(大全)

变现能力是企业产生现金的能力,它取决于可以在近期转变为现金的流动资产的多少。
公式:流动比率 =流动资产合计 / 流动负债合计企业设置的标准值: 2意义:体现企业的偿还短期债务的能力。
流动资产越多,短期债务越少,则流动比率越大,企业的短期偿债能力越强。
分析提示:低于正常值,企业的短期偿债风险较大。
一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
公式:速动比率 = (流动资产合计 -存货) / 流动负债合计保守速动比率=0.8 (货币资金+短期投资+应收票据+应收账款净额) / 流动负债企业设置的标准值: 1意义:比流动比率更能体现企业的偿还短期债务的能力。
因为流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力。
分析提示:低于 1 的速动比率通常被认为是短期偿债能力偏低。
影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
变现能力分析总提示:( 1 ) 增加变现能力的因素:可以动用的银行贷款指标;准备很快变现的长期资产;偿债能力的声誉。
( 2 )减弱变现能力的因素:未作记录的或有负债;担保责任引起的或有负债。
公式:存货周转率 =产品销售成本 / [ (期初存货+期末存货) /2]企业设置的标准值: 3意义:存货的周转率是存货周转速度的主要指标。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转率越高,存货的占用水平越低,流动性越强,存货转换为现金或应收账款的速度越快。
它不仅影响企业的短期偿债能力,也是整个企业管理的重要内容。
公式:存货周转天数 =360/存货周转率=[360* (期初存货+期末存货) /2]/ 产品销售成本企业设置的标准值: 120意义:企业购入存货、投入生产到销售出去所需要的天数。
26个财务指标以及标准值
26个财务指标以及标准值1变现能力比率类指标1、流动比率=流动资产合计/流动负债合计标准值:2.0。
意义:体现企业的偿还短期债务的能力。
流动资产越多,短期债务越少,则流动比率越大,企业的短期偿债能力越强。
分析提示:低于正常值,企业的短期偿债风险较大。
一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
2、速动比率=(流动资产合计-存货)/流动负债合计保守速动比率=(货币资金+短期投资+应收票据+应收账款净额)/流动负债标准值:1/0.8意义:比流动比率更能体现企业的偿还短期债务的能力。
因爲流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力。
分析提示:低于1的速动比率通常被认爲是短期偿债能力偏低。
影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
2资产管理比率类指标3、存货周转率=产品销售成本/[(期初存货+期末存货)/2]标准值:3。
意义:存货的周转率是存货周转速度的主要指标。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转率越高,存货的占用水平越低,流动性越强,存货转换爲现金或应收账款的速度越快。
它不仅影响企业的短期偿债能力,也是整个企业管理的重要容。
4、存货周转天数=360/存货周转率=[360*(期初存货+期末存货)/2]/产品销售成本标准值:120。
意义:企业购入存货、投入生产到销售出去所需要的天数。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转速度越快,存货的占用水平越低,流动性越强,存货转换爲现金或应收账款的速度越快。
它不仅影响企业的短期偿债能力,也是整个企业管理的重要容。
5、应收账款周转率=销售收入/[(期初应收账款+期末应收账款)/2]标准值:3。
全国各行业财务指标
全国各行业财务指标1.制造业制造业是国民经济的支柱产业,其财务指标可以反映企业的盈利能力、资产状况和偿债能力。
常用指标包括销售收入增长率、净利润率、总资产周转率和资产负债率等。
其中,销售收入增长率可以评估企业市场竞争力的强弱,净利润率可以衡量企业的盈利能力,总资产周转率可以显示企业资产的利用效益,资产负债率则可以反映企业负债的多少。
2.金融业金融业作为支撑经济发展的重要行业,其财务指标可以反映企业的风险控制能力、融资能力和盈利能力等方面。
关键指标包括资本充足率、不良贷款率、净利润增长率和ROE(净资产收益率)等。
资本充足率是金融机构稳定经营的重要指标,不良贷款率可以评估风险控制能力,ROE可以衡量企业盈利和资本利用的效益。
3.零售业零售业是直接面向消费者销售商品和服务的行业,其财务指标可以反映企业销售能力、盈利能力和资金利用效率。
常用指标包括销售增长率、毛利率、库存周转率和流动比率等。
其中,销售增长率可以显示企业市场份额的变化,毛利率可以评估产品售价和成本的利润情况,库存周转率可以显示存货利用效率,流动比率可以反映企业偿债能力。
4.服务业服务业是随着经济发展和社会需求而迅速壮大的行业,其财务指标可以反映企业运营状况和利润水平等。
常见指标包括营业收入增长率、净利润率、资产周转率和现金流量等。
营业收入增长率可以评估企业市场拓展能力,净利润率可以表示盈利能力,资产周转率可以显示资产利用效果,现金流量可以反映企业现金管理和偿债能力。
总的来说,全国各行业的财务指标对于评估企业经营能力和财务状况都具有重要意义。
不同行业的财务指标存在差异,管理者需要根据行业特点和自身情况制定相应的指标体系,并进行分析和综合评价,以提高企业竞争力和长期发展能力。
年各行业财务指标标准值

年各行业财务指标标准值财务指标及标准值(大全)1、变现能力比率变现能力是企业产生现金的能力,它取决于可以在近期转变为现金的流动资产的多少。
(1)流动比率公式:流动比率=流动资产合计/流动负债合计企业设置的标准值:2意义:体现企业的偿还短期债务的能力。
流动资产越多,短期债务越少,则流动比率越大,企业的短期偿债能力越强。
分析提示:低于正常值,企业的短期偿债风险较大。
一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
(2)速动比率公式:速动比率=(流动资产合计-存货)/流动负债合计保守速动比率=0.8(货币资金+短期投资+应收票据+应收账款净额)/流动负债企业设置的标准值:1意义:比流动比率更能体现企业的偿还短期债务的能力。
因为流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力。
分析提示:低于1的速动比率通常被认为是短期偿债能力偏低。
影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
变现能力分析总提示:(1)增加变现能力的因素:可以动用的银行贷款指标;准备很快变现的长期资产;偿债能力的声誉。
(2)减弱变现能力的因素:未作记录的或有负债;担保责任引起的或有负债。
2、资产管理比率(1)存货周转率公式:存货周转率=产品销售成本/[(期初存货+期末存货)/2]企业设置的标准值:3意义:存货的周转率是存货周转速度的主要指标。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转率越高,存货的占用水平越低,流动性越强,存货转换为现金或应收账款的速度越快。
它不仅影响企业的短期偿债能力,也是整个企业管理的重要内容。
(2)存货周转天数公式:存货周转天数=360/存货周转率=[360*(期初存货+期末存货)/2]/产品销售成本企业设置的标准值:120意义:企业购入存货、投入生产到销售出去所需要的天数。
财务指标及标准值(大全)
财务指标及标准值(大全)1、变现能力比率变现能力是企业产生现金的能力,它取决于可以在近期转变为现金的流动资产的多少。
(1)流动比率公式:流动比率=流动资产合计/ 流动负债合计企业设置的标准值:2意义:体现企业的偿还短期债务的能力。
流动资产越多,短期债务越少,则流动比率越大,企业的短期偿债能力越强。
分析提示:低于正常值,企业的短期偿债风险较大。
一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
(2)速动比率公式:速动比率=(流动资产合计-存货)/ 流动负债合计保守速动比率=0.8(货币资金+短期投资+应收票据+应收账款净额)/ 流动负债企业设置的标准值:1意义:比流动比率更能体现企业的偿还短期债务的能力。
因为流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力。
分析提示:低于1 的速动比率通常被认为是短期偿债能力偏低。
影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
变现能力分析总提示:(1)增加变现能力的因素:可以动用的银行贷款指标;准备很快变现的长期资产;偿债能力的声誉。
(2)减弱变现能力的因素:未作记录的或有负债;担保责任引起的或有负债。
2、资产管理比率(1)存货周转率公式:存货周转率=产品销售成本/ [(期初存货+期末存货)/2]企业设置的标准值:3意义:存货的周转率是存货周转速度的主要指标。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转率越高,存货的占用水平越低,流动性越强,存货转换为现金或应收账款的速度越快。
它不仅影响企业的短期偿债能力,也是整个企业管理的重要内容。
(2)存货周转天数公式:存货周转天数=360/存货周转率=[360*(期初存货+期末存货)/2]/ 产品销售成本企业设置的标准值:120意义:企业购入存货、投入生产到销售出去所需要的天数。
财务指标的评价标准
财务指标的评价标准在企业管理中,财务指标的使用是必不可少的。
准确评价和解释财务指标对企业管理和决策具有重要意义。
本文将从不同角度介绍几种财务指标的评价标准,并探讨其在企业管理中的应用。
一、财务结构指标1.1 负债率负债率是反映企业资产负债关系的指标,它的计算公式是:负债率=负债总额÷资产总额×100%。
负债率越低,企业的偿债能力越强,越能吸引投资者。
通常,负债率60%以下的企业被认为是健康的。
1.2 自有资本比率自有资本比率是指自有资本占总资本的比率,也被称为净资产比率。
它的计算公式是:自有资本比率=自有资本÷总资本×100%。
自有资本比率越高,代表企业的资本实力越强,资产的风险也越小。
1.3 资产周转率资产周转率是经营效率的反映指标,它的计算公式是:资产周转率=营业收入÷平均总资产。
资产周转率越高,代表企业的资产管理效率越高。
二、财务获利指标2.1 净利润率净利润率是指净利润占营业收入的比率,它的计算公式是:净利润率=净利润÷营业收入×100%。
净利润率越高,代表企业在销售产品或服务时的盈利能力越强。
2.2 总资产收益率总资产收益率是衡量企业运营能力的指标,它的计算公式是:总资产收益率=净利润÷平均总资产×100%。
总资产收益率越高,代表企业的资本回报能力越强。
2.3 每股收益每股收益是指股东每拥有一股股票的收益,它的计算公式是:每股收益=净利润÷总股本。
每股收益越高,代表企业在股票上市时具有更高的吸引力。
三、财务风险指标3.1 现金流量比率现金流量比率是反映企业现金流量的指标,它的计算公式是:现金流量比率=经营活动净现金流量÷流动负债。
现金流量比率越高,代表企业的偿债能力较强。
3.2 利息保障倍数利息保障倍数反映企业支付利息所需的收益能力,它的计算公式是:利息保障倍数=EBIT÷利息支出。
财务评价标准及财务分析注意事项汇总
财务评价标准要评价企业的财务状况,必须将企业的财务指标或比率与一定的标准进行对比。
常用的财务评价标准包括:一、经验标准经验标准是企业界经过大量、长期的实践所形成的适当的财务比率数值。
比如,通常认为:➢流动比率的适宜数值是2:1;➢速动比率的适宜数值是1:1;➢当流动负债与有形净资产的比率超过80%时,企业就会出现经营困难;➢存货对净营运资本的比率不应超过80%;➢资产负债率应该控制在30%~70%之间。
要注意的是,这些经验标准主要是依据制造业的平均水平得出的,而且随着时间的推移会有所变化,所以并非放之四海而皆准,企业在参考这些标准时应考虑所在领域和具体情况。
比如,某公司的流动比率为1.5:1(不足2:1),不能因此评判说该公司流动性不好,而应再分析期应收账款、存货、现金管理等方面,如果这些方面都非常好,那么就说明该公司的流动性好。
反之,若某公司的流动比率达到2:1,但存在大量被长期拖欠的应收账款、积压的存货,显然该公司的流动性并不好。
二、历史标准历史标准是指本企业过去某一时期(如上年或上年同期)该指标的实际值。
它对于企业评价自身经营状况、财务状况是否得到改善,找出经济活动发展趋势,是非常有用的。
具体来说,可以选择企业上年实际业绩、企业正常经营条件下的业绩水平、企业历史最好水平或过去连续多年的平均水平作为历史标准。
三、行业标准行业标准是指行业平均水平,或者同行业中较先进企业的水平。
将企业的财务状况与行业标准进行对比,可以衡量出企业在行业中所处的地位和水平(竞争分析),也可以判断出企业的发展趋势。
比如,在一个经济萧条时期,某企业的利润率从12%下降为10%,而同期该企业所在行业的平均利润率由12%下降为7,,那么,就可以认为该企业的盈利状况很好。
四、预算(或计划)标准预算(或计划)标准是指企业前期制定的预算指标(或计划指标)。
将企业的实际财务状况与前期制定的预算(或计划)标准进行比较分析,可以衡量企业的财务目标完成情况,有助于企业分析差距原因,更好地实施战略或目标管理。
最新全国各行业财务指标
最新全国各行业财务指标以下是最新全国各行业财务指标的详细报告:一、制造业:1.营业收入:根据最新数据,制造业的总营业收入为X万亿元,相比去年同期增长X%,主要得益于国内外市场的需求回暖以及技术创新的推动。
2.利润总额:制造业的利润总额为X万亿元,同比增长X%,受益于成本控制和效率提升等因素的影响。
3.流动资产:制造业的流动资产达到X万亿元,同比增长X%,主要得益于经济复苏和供应链优化等因素。
4.总资产:制造业的总资产为X万亿元,同比增长X%,主要受益于企业的资本投入和市场规模的扩大。
二、金融业:1.贷款余额:金融业的贷款余额为X万亿元,同比增长X%,主要得益于金融机构积极支持实体经济和促进投资。
2.净利润:金融业的净利润为X万亿元,同比增长X%,主要受益于业务拓展和金融市场稳定的影响。
3.不良贷款率:金融业的不良贷款率为X%,相比去年同期下降X个百分点,主要得益于风险管理的强化和经济复苏的带动。
4.资本充足率:金融业的资本充足率为X%,相比去年同期上升X个百分点,体现了金融机构的风险承受能力和盈利能力的提高。
三、零售业:1.销售额:零售业的总销售额为X万亿元,同比增长X%,主要受益于居民消费升级和电子商务的发展等因素。
2.营业利润:零售业的营业利润为X亿元,同比增长X%,主要得益于销售业绩的增长和经营成本的控制。
3.毛利率:零售业的毛利率为X%,相比去年同期上升X个百分点,主要受益于供应链的优化和商品结构的优化。
4.库存周转率:零售业的库存周转率为X次/年,同比增长X%,主要受益于供应链管理的改善和销售渠道的拓展。
四、房地产业:1.销售面积:房地产业的销售面积为X亿平方米,同比增长X%,主要得益于政策扶持和市场需求的回暖。
2.销售额:房地产业的销售额为X亿元,同比增长X%,主要受益于销售面积和均价的提升。
3.库存量:房地产业的库存量为X亿平方米,同比下降X%,主要得益于市场供需关系的改善和政策调控的作用。