
税务行政许可受理制度
税务行政许可受理制度
一、实施依据
税务行政许可的实施应按照《中华人民共和国行政许可法》、《国家税务总局关于实施税务行政许可若干问题的通知》(国税发[2004]73号)和《广东省地方税务系统实施税务行政许可操作规程》(粤地税发[2004]221号)的规定执行。
二、公示许可事项
各级税务机关应当将省局统一制作下发的《广东省地方税务系统行政许可事项公告》(以下简称《公告》)在办税大厅或其他办公场所的显著位置予以公示。
并将自行设计制作的各单项税务行政许可《申请审批表》示范文本与通用的《税务行政许可申请表》示范文本一同公示。
三、受理申请
各级税务机关行政许可窗口当场接受申请人提交的申请材料,核对复印件是否与原件相符,要求申请人在复印件上签字确认,并按下列要求进行处理:
(一)申请事项属于本税务机关管辖范围,但不需要取得税务行政许可的,应当即时告知申请人不受理,并告知其解决的途径。
(二)申请事项依法不属于本税务机关职权范围的,应当即时作出《税务行政许可不予受理通知书》,和申请材料一并退申请人,并告知申请人向有关行政机关申请。
(三)申请材料存在可以当场更正的错误的,应当允许申请人当场更正。
申请材料不齐全或者不符合法定形式的,应当当场制作《补正税务行政许可项目材料告知书》,一次性告知申请人需要补正的全部内容。
逾期不告知的,自收到申请材料之日起即为受理。
(四)申请事项属于本税务机关职权范围,申请材料齐全、符合法定形式,或者申请人按照税务机关的要求提交全部补正申请材料的,应当当场受理许可申请,制作《税务行政许可受理通知书》送达申请人或者向申请人出具加盖本税务机关印章(或许可专用章)和注明日期的书面凭证。
四、审查
各级税务机关应当按照法律、法规和《规程》的要求进行审查。
以书面审查为原则;如需要对申请材料的实质内容进行实地核查的,应当指派两名以上税务人员进行实地核查。
在审查过程中如发现许可事项直接关系他人重大利益的,应当告知利害关系人。
申请人、利害关系人有权陈述和申辩,各级税务机关应当认真听取其意见。
五、决定
各级税务机关应当在公布的行政许可办理时限内按照规定程序作出行政许可决定。
规定时限内不能作出决定的,经本级税务机关负责人批准,可以延长十日,制作《税务行政许可延期决定告知书》送达申请人。
决定以书面形式作出。
符合法定条件、标准的,税务机关应制作《准予税务行政许可决定书》;不符合法定条件、标准的,税务机关制作《不予税务行政许可决定书》,并向申请人说明理由。
对存在争议或重大的税务行政许可事项,各级税务机关应提交局务会集体讨论决定,并报本级税务机关法制工作部门备案。
六、送达
除即时办理的税务行政许可事项外,申请人按照《税务行政许可受理通知书》注明的期限后十日内,到受理机关税务行政许可窗口领取税务行政许可决定。
需要颁发行政许可证件的,除即时颁发的外,税务机关应当自作出许可决定之日起十日内向申请人颁发、送达行政许可证件。
七、公布许可结果
各级税务机关应于每月10日以前在办公场所或办税大厅公布上月实施税务行政许可的结果,公布的内容主要有行政许可事项及获得许可的被许可人名单。
各级税务机关应配
合公众查阅本机关作出的准予行政许可决定。
八、变更
被许可人要求变更行政许可事项内容的,应当向作出行政许可决定的税务机关提出申请,填制《变更税务行政许可申请书》,并提交证明变更事项的相关材料。
对于被许可人提交的变更申请,税务机关应当自收到变更申请之日起二十日内作出是否准予变更的决定,制作《准予变更税务行政许可决定书》或《不予变更税务行政许可决定书》,送达被许可人,并将准予变更税务行政许可的结果进行公告。
九、延续
被许可人需要延续税务行政许可有效期限的,应当在有效期限届满三十日前依法向作出行政许可决定的税务机关提出申请,填制《延续税务行政许可申请书》。
税务机关应当在该许可有效期限届满前作出决定,制作《准予税务行政许可延续决定书》或《不予税务行政许可延续决定书》送达被许可人,并将准予税务行政许可延续的结果进行公告。
税务机关逾期未作决定的,视为准予延续。
十、中止与恢复
各级税务机关发现被许可人不再具备法定许可条件时,可以中止许可、责令限期改正,制作《中止税务行政许可通知书》,注明责令限期改正事项,送达被许可人。
被许可人在规定期限内改正的,作出中止决定的税务机关在查明事实后,制作《取消中止税务行政许可通知书》,送达被许可人,恢复实施行政许可;被许可人在规定期限内未改正的,实施机构依法办理撤销或注销手续。
十一、撤销
税务机关根据《行政许可法》第六十九条的规定撤销税务行政许可的,制作《撤销税务行政许可决定书》,送达被许可人。
十二、注销
税务机关根据《行政许可法》第七十条的规定注销税务行政许可的,制作《注销税务行政许可决定书》,送达被许可人,收回原核发的行政许可证件并加盖注销标记。
税务行政执法文书规范
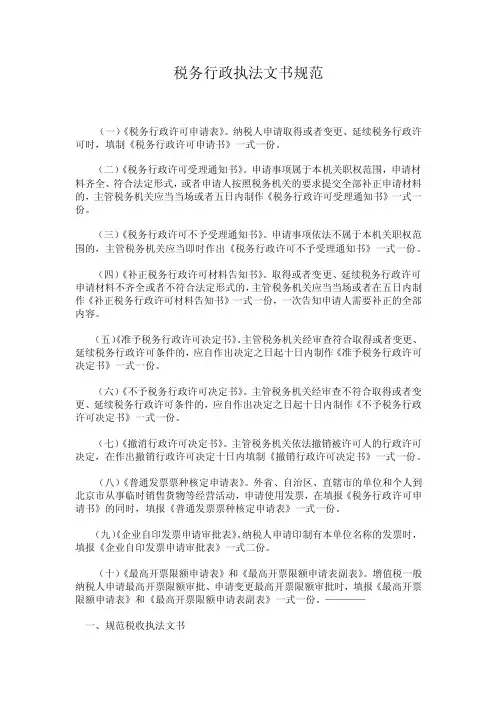
税务行政执法文书规范(一)《税务行政许可申请表》。
纳税人申请取得或者变更、延续税务行政许可时,填制《税务行政许可申请书》一式一份。
(二)《税务行政许可受理通知书》。
申请事项属于本机关职权范围,申请材料齐全、符合法定形式,或者申请人按照税务机关的要求提交全部补正申请材料的,主管税务机关应当当场或者五日内制作《税务行政许可受理通知书》一式一份。
(三)《税务行政许可不予受理通知书》。
申请事项依法不属于本机关职权范围的,主管税务机关应当即时作出《税务行政许可不予受理通知书》一式一份。
(四)《补正税务行政许可材料告知书》。
取得或者变更、延续税务行政许可申请材料不齐全或者不符合法定形式的,主管税务机关应当当场或者在五日内制作《补正税务行政许可材料告知书》一式一份,一次告知申请人需要补正的全部内容。
(五)《准予税务行政许可决定书》。
主管税务机关经审查符合取得或者变更、延续税务行政许可条件的,应自作出决定之日起十日内制作《准予税务行政许可决定书》一式一份。
(六)《不予税务行政许可决定书》。
主管税务机关经审查不符合取得或者变更、延续税务行政许可条件的,应自作出决定之日起十日内制作《不予税务行政许可决定书》一式一份。
(七)《撤消行政许可决定书》。
主管税务机关依法撤销被许可人的行政许可决定,在作出撤销行政许可决定十日内填制《撤销行政许可决定书》一式一份。
(八)《普通发票票种核定申请表》。
外省、自治区、直辖市的单位和个人到北京市从事临时销售货物等经营活动,申请使用发票,在填报《税务行政许可申请书》的同时,填报《普通发票票种核定申请表》一式一份。
(九)《企业自印发票申请审批表》。
纳税人申请印制有本单位名称的发票时,填报《企业自印发票申请审批表》一式二份。
(十)《最高开票限额申请表》和《最高开票限额申请表副表》。
增值税一般纳税人申请最高开票限额审批、申请变更最高开票限额审批时,填报《最高开票限额申请表》和《最高开票限额申请表副表》一式一份。
税务行政许可期限为多久

一、办理期限1、指定企业印制发票:除法律、法规已经明确了许可期限和可以当场作出许可决定的事项外,国税机关应当自受理行政许可申请之日起20日内作出行政许可决定。
20日内不能作出决定的,经本级国税机关负责人批准,可以延长10日。
2、对发票使用和管理的审批:除法律、法规已经明确了许可期限和可以当场作出许可决定的事项外,国税机关应当自受理行政许可申请之日起20日内作出行政许可决定。
3、对发票领购资格的审核:除法律、法规已经明确了许可期限和可以当场作出许可决定的事项外,国税机关应当自受理行政许可申请之日起20日内作出行政许可决定。
4、对增值税防伪税控系统最高开票限额的审批:除法律、法规已经明确了许可期限和可以当场作出许可决定的事项外,国税机关应当自受理行政许可申请之日起20日内作出行政许可决定。
20日内不能作出决定的,经本级国税机关负责人批准,可以延长10日。
5、建立收支凭证粘贴簿、进货销货登记簿或者使用税控装置的审批:除法律、法规已经明确了许可期限和可以当场作出许可决定的事项外,国税机关应当自受理行政许可申请之日起20日内作出行政许可决定。
二、实施程序税务行政许可的实施按照法律、法规、规章和本通知的规定执行。
上述文件没有规定的,省、自治区、直辖市、计划单列市国家、地方税务局可以在本机关管理权限内作出补充规定,但是不得再向下级税务机关下放规定权。
1、公示许可事项。
税务机关应当将有关行政许可的事项、依据、条件、数量、程序、期限以及需要提交的全部材料的目录和申请书示范文本等在办税服务厅或其他办公场所公示。
2、提出申请。
公民、法人或者其他组织需要取得税务行政许可,应当:(1)向主管税务机关提出申请并提交税务行政许可申请书;(2)在法律、法规或税务机关按照法律、法规确定的期限内提出申请;(3)按照税务机关的要求提交全部申请材料。
申请人可以委托代理人提出申请,税务机关不得因此拒绝受理。
代理人办理受托事项时,应当出具有效身份证件和委托证明。
税务师《涉税服务相关法律》知识点:行政许可实施的申请
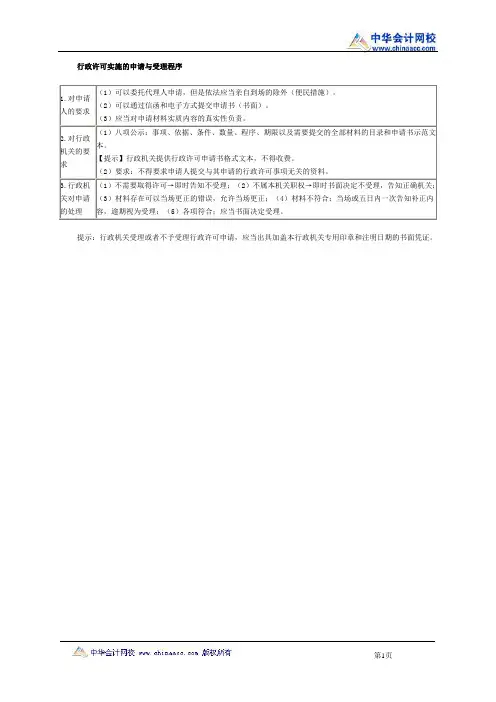
【提示】行政机关提供行政许可申请书格式文本,不得收费。
(2)要求:不得要求申请人提交与其申请的行政许可事项无关的资料。
3.行政机关对申请的处理
(1)不需要取得许可→即时告知不受理;(2)不属本机关职权→即时书面决定不受理,告知正确机关;(3)材料存在可以当场更正的错误,允许当场更正;(4)材料不符合:当场或五日内一次告知补正内容,逾期视为受理;(5)各项符合;应当书面决定受理。
行政许可实施的申请与受理程序
1.对申请人的要求
(1)可以委托代理人申请,但是依法应当亲自到场的除外(便民措施)。
(2)可以通过信函和电子方式提交申请书(书面)。
(3)应当对申请材料实质内容的真性负责。
2.对行政机关的要求
(1)八项公示:事项、依据、条件、数量、程序、期限以及需要提交的全部材料的目录和申请书示范文本。
税务行政许可流程
税务行政许可流程Title: Tax Administrative License Process税务行政许可流程是指纳税人在进行税务登记、税务申报、税务缴纳等税务活动中,因特殊情形需要获得税务机关的许可或确认时,所必须遵循的程序。
The tax administrative license process refers to the procedures that taxpayers must follow when they need to obtain permission or confirmation from the tax authorities due to special circumstances in conducting tax registration, tax declaration, tax payment, and other tax activities.首先,纳税人需要向税务机关提出申请,提交相关资料,包括但不限于申请书、身份证明、资质证明、财务报表等。
税务机关会对申请进行审查,确认是否符合法定条件。
Firstly, taxpayers need to apply to the tax authorities, submitting relevant information, including but not limited to application letters, identity proof, qualification certificates, financial statements, etc.The tax authorities will examine the application to confirm whether it meets the legal requirements.如果申请符合法定条件,税务机关会作出许可决定,并颁发税务行政许可证。
税务师职业资格考试《涉税服务相关法律 》历年真题精选及答案1229-31

税务师职业资格考试《涉税服务相关法律》历年真题精选及答案1229-311、根据《行政许可法》及国家税务总局有关公告规定,下列关于税务行政许可申请、受理、审查及决定程序事项的说法中,正确的有()。
【多选题】A.对能够当即办理的税务行政许可事项,税务行政许可实施机关仍应出具《税务行政许可受理通知书》,不得直接出具和送达《准予税务行政许可决定书》B.具备条件的地方,申请人可以通过电子数据交换、电子邮件和网上办理平台提出申请C.税务行政许可实施机关审查许可申请,以书面审查为原则;对申请材料的实质内容进行实地核查的,由两名以上税务人员进行核查D.税务行政许可实施机关与申请人不在同一县(市、区、旗)的,申请人可在规定期限内选择由其主管税务机关代为转报申请材料,代办转报一般应当在15个工作日内完成E.申请人可以委托代理人提出申请,税务机关不得拒绝;申请人报送的材料应包括代理人身份证件复印件正确答案:B、C答案解析:(1)选项A:对能够当即办理的税务行政许可事项,直接出具和送达《准予税务行政许可决定书》,不再出具《税务行政许可受理通知书》。
(2)选项D:税务行政许可实施机关与申请人不在同一县(市、区、旗)的,申请人可在规定的申请期限内选择由其主管税务机关代为转报申请材料,代办转报一般应当在5个工作日内完成。
(3)选项E:现有政策已经取消了经办人、代理人身份证件复印件报送要求,改为当场查验证件原件。
网上申请的,提供经办人、代理人身份证件原件电子照片或扫描件。
)2、下列关于侵权归责原则的说法错误的是()。
【单选题】A.过错责任原则要求行为人主观上必须具有故意或过失,如果行为人主观上不存在过错,行为人就不承担民事责任B.过错推定责任原则是以过错作为归责的依据或标准,举证责任在受害人一方,如果受害人不能证明加害人有过错,加害人就不承担侵权责任C.我国侵权责任法有三项归责原则:过错责任原则、过错推定责任原则和无过错责任原则D.无过错责任原则,即无论行为人有无过错,法律规定应当承担民事责任的,行为人就要对其行为所造成的损害承担民事责任正确答案:B答案解析:本题考核侵权法的归责原则。
《国家税务总局关于公开行政审批事项等相关工作的公告》国家税务总局公告2014年第10号

法由国务院税务主管部门制定。”
《国家税务总局关于修订增值税专用发票使用规定的通知》
(国税发〔2006〕156 号):“一般纳税人取得专用发票后,发生
销货退回、开票有误等情形,但不符合发票作废条件的,或者因
销货部分退回及发生销售折让的,购买方应向主管税务机关填报
《开具红字增值税专用发票申请单》。主管税务机关对一般纳税
非行 (一)固定业户应当向其机构所在地的主管税务机关申报纳税。 财政
对企业汇总
税务
政许 总机构和分支机构不在同一县(市)的,应当分别向各自所在地 部、各
24014
缴纳增值税
无
纳税人
总局
可审 的主管税务机关申报纳税;经国务院财政、税务主管部门或者其 省财政
《国务院办公厅关于保留部分非行政许可审批项目的通知》
对增值税一
非行 (国办发〔2004〕62 号)第 127 项:增值税一般纳税人资格认定,
税务 般纳税人资
政许 实施机关:县以上国家税务机关;
24012
无
无 纳税人
总局 格认定的审
可审
《中华人民共和国增值税暂行条例》第 13 条:“小规模纳税
批
批 人以外的纳税人应当向主管税务机关申请资格认定。具体认定办
《中华人民共和国税收征收管理法实施细则》第 47 条:“纳 行政
税人对税务机关采取本条规定的方法核定的应纳税额有异议的, 无 许可
应当提供相关证据,经税务机关认定后,调整应纳税额。”
纳税人
《国务院对确需保留的行政审批项目设定行政许可的决定》 行政
(国务院令第 412 号)附件第 236 项:增值税防伪税控系统最高 无 许可
纳税人
4
签订 1 年以上期限劳动合同并依法缴纳社会保险费的,在 3 年内 按实际招用人数予以定额依次扣减营业税、城市维护建设税、教 育费附加和企业所得税优惠。”
十项办税服务厅工作制度
⼗项办税服务厅⼯作制度办税服务厅⼗项⼯作制度为了规范办税服务厅管理和加强办税服务厅标准化建设,规范服务⾏为、提⾼服务⽔平,进⼀步提⾼办税服务质量和效率,创造⼀流的服务环境。
根据省局《办税服务厅管理实施办法(试⾏)》(冀国税发【2010】87号)有关规定,结合我市实际,制定办税服务厅10项制度。
⼀、办税公开制度(⼀)公开事项:1、纳税⼈的权利与义务;2、⾏政许可与⾏政审批的内容和程序;3、办税服务内容、流程及适⽤范围;4、办理涉税事项服务承诺。
5、税收政策;6、税务⾏政收费项⽬;7、税务违法处罚标准;8、办理时限;9、办公时间;10、咨询和投诉电话;11、其它应公开事项。
(⼆)公开渠道:1、通过公告栏、电⼦显⽰屏、触摸屏等设施公开上述事项;2、做好现场导税服务、发放宣传资料等⼯作;3、通过咨询电话,为纳税⼈提供便捷的办税咨询服务。
⼆、导税服务制度(⼀)办税服务厅应有导税台和导税服务⼈员,引导纳税⼈到相关的服务区域或窗⼝办理各类涉税事项。
(⼆)发放税务⽂书、辅导纳税⼈正确填写涉税资料、使⽤⾃助办税设施。
(三)向纳税⼈宣传税收政策、讲解业务流程、解答纳税⼈咨询的涉税问题,对⾃⼰不能解答的较为复杂的办税疑难问题,主动引导纳税⼈到相关岗位咨询。
(四)维持办税服务厅办税秩序。
(五)导税⼯作⼈员要做到:主动为纳税⼈提供准确、快捷的引导服务;熟悉各窗⼝职能及具体办税程序;注意仪表、税容整洁、举⽌端庄;⽂明礼貌、使⽤普通话、规范服务⽤语。
(六)受理现场投诉、收集合理化建议。
(七)如遇需要特殊服务的纳税⼈(⽼⼈、残疾⼈、孕妇等),导税员经过授权后应代为办理涉税事宜。
三、全程服务制度(⼀)办税服务厅受理申请的涉税审批事项,应当按照“前台受理、内部流转、限时办结、窗⼝出件”的要求办理。
(⼆)前台受理。
综合服务窗⼝为纳税⼈提供全程受理和引导服务,要做到:审核准确,录⼊正确,资料完整;要设臵台账,登记受理和出件时间。
(三)内部流转。
税务行政许可事项设定的立法问题_1
税务行政许可事项设定的立法问题许可法定的首要是依法设定,创设行政许可是立法行为。
应依照法定的权限、范围、条件和程序行使立法权,对具体行政许可事项及实施的机关、条件、程序和期限予以确定。
行政许可的设定是否符合规范,不仅关系到设定的行政许可事项的法律效力,也关系到所设定的行政许可事项的实施效果。
从立法上对行政许可事项进行分析和理解,对于依法行使行政许可权,特别是行政机关依法行使行政许可的行政权具有极为重要的作用。
所以,只有对税务行政许可事项的设定从法理上深入地解读,才能准确掌握和正确实施税务行政许可。
一、税务行政许可事项设定的法律依据分析按照《中华人民共和国行政许可法》(以下简称《行政许可法》)的规定,设定行政许可的机关必须是全国人大及其常委会、国务院、省级人大及其常委会、省级人民政府;设定的法律文件必须是法律、规、地方性法规、省级地方政府规章(部门规章和较大市地方政府规章不能设定)、国务院决定。
因此,税务行政许可事项只能由《行政许可法》规定的国家机关,以法定的形式设定。
国家税务总局《关于实施税务行政许可的若干问题的通知》(国税发[2004]73号文,以下简称“国税发[2004]73号文”)公布,经国务院确认的税务行政许可事项有六项:指定企业印制发票,对发票使用和的审批,对发票领购资格的审核,对增值税防伪税控系统最高开票限额的审批,建立收支凭证粘贴簿、进货销货登记簿或者使用税控装置的审批,印花税票代售许可。
目前设定的税务行政许可事项,均是《行政许可法》制定前设定的行政审批事项,为同《行政许可法》的实施相衔接,由国务院确认为行政许可事项。
因而,在行政许可的设定上,与《行政许可法》的规定有所不同。
指定企业印制发票事项,由《中华人民共和国征收管理法》设定,属法律设定。
对发票使用和管理的审批事项,其中使用经营地发票、拆本使用发票、使用计算机开票、批准携带空白发票由《中华人民共和国发票管理办法》设定,此办法由国函[1993]174号文发布,属国务院文件设定;印制有本单位名称的发票由《发票管理办法实施细则》设定,此实施细则由国家税务总局制定,属部门规章设定。
窗口受理管理制度
窗口受理管理制度一、总则为加强窗口受理工作的规范化、制度化管理,提高受理效率和服务质量,制定本制度。
二、工作目标窗口受理工作是政府机构和企事业单位对外服务的重要部分,其工作目标是:依法合规、规范有序、高效快捷、优质服务。
三、受理范围窗口受理范围包括但不限于以下业务:1. 政府事务受理:公民、法人、其他组织提交的行政许可、行政复议、行政登记、行政处罚等事项的受理。
2. 社会服务受理:公民、法人、其他组织提交的公共服务、社会保障、人力资源、市民投诉等事项的受理。
3. 企业服务受理:企事业单位提交的企业登记、税务申报、信用信息查询等事项的受理。
四、窗口受理流程1. 预约受理:为方便申请人进行预约,避免排队等待,窗口设立了预约受理机制,申请人可通过网上预约或电话预约办理业务。
2. 业务咨询:窗口设置了专门的业务咨询窗口,对申请人提出的业务咨询进行解答,指导申请人如何办理业务。
3. 信息核实:申请人向窗口递交申请材料后,窗口工作人员将对材料进行初步核实,确保申请材料的完整性和真实性。
4. 受理审查:窗口工作人员按照相关规定对申请人提交的申请材料进行初审,并做出受理或不受理的决定。
5. 业务办理:窗口工作人员根据受理决定,按照相关程序进行业务办理,并将办理结果通知申请人。
6. 业务反馈:窗口工作人员将办理结果反馈给申请人,并根据需要提供相关的服务指导。
五、窗口技术支持窗口受理工作要借助先进的信息技术手段,提高工作效率和服务质量,包括但不限于以下措施:1. 网上办理:窗口设立了网上办理平台,申请人可通过该平台进行业务申请和查询,实现线上线下结合。
2. 自助终端:窗口设立了自助终端设备,方便申请人进行业务申请、材料扫描、信息查询等操作。
3. 信息互联:窗口与相关部门和单位建立了信息共享机制,实现信息互联互通,加快业务受理和办理速度。
六、窗口服务水平窗口受理工作要不断提高服务水平,形成良好的服务品牌,包括但不限于以下措施:1. 政策宣传:窗口定期组织政策法规知识培训,提高工作人员的法律水平和服务意识。
【老会计经验】税务机关需在7日内办理的涉税事项的规定
【老会计经验】税务机关需在7日内办理的涉税事项的规定根据《行政复议法》、《税务行政复议规则(暂行)》(以下简称《税务行政复议规则》)、《行政处罚法》、《行政许可法》规定, 税务机关应于7日内办理的涉税事项如下:1、《行政复议法》第二十三条、《税务行政复议规则》第三十七条规定:复议机关法制工作机构应当自受理行政复议申请之日起7日内, 将行政复议申请书副本或者行政复议申请笔录复印件发送被申请人。
2、《行政复议法》第二十六条、《税务行政复议规则》第三十九条规定:申请人在申请行政复议时, 依据《行政复议法》第七条、《税务行政复议规则》第九条规定一并提出对有关规定的审查申请的, 复议机关无权处理的, 应当在7日内按照法定程序转送有权处理的行政机关依法处理。
3、《行政复议法》第二十七条、《税务行政复议规则》第四十条规定:复议机关在对被申请人作出的具体行政行为进行审查时, 认为其依据不合法, 本机关无权处理的, 应当在7日内按照法定程序转送有权处理的国家机关依法处理。
4、《行政处罚法》第三十七条规定:行政机关在调查或者进行检查时, 在证据可能灭失或者以后难以取得的情况下, 经行政机关负责人批准, 可以先行登记保存, 并应当在七日内及时作出处理决定, 在此期间, 当事人或者有关人员不得销毁或者转移证据。
5、《行政处罚法》第四十条规定:行政处罚决定书应当在宣告后当场交付当事人;当事人不在场的, 行政机关应当在七日内依照民事诉讼法的有关规定, 将行政处罚决定书送达当事人。
6、《行政处罚法》第四十二条规定:行政机关应当在听证的七日前, 通知当事人举行听证的时间、地点。
7、《行政许可法》第四十八条规定:行政机关应当于举行听证的七日前将举行听证的时间、地点通知申请人、利害关系人, 必要时予以公告参考法律法规:《中华人民共和国税收征收管理法》及《实施细则》、《中华人民共和国发票管理办法》及《实施细则》、《税务行政复议规则(暂行)》、《中华人民共和国行政处罚法》、《中华人民共和国行政复议法》、《中华人民共和国行政许可法》财务会计的实际工作经验和能力是日积月累、逐步提高的, 绝不可能一朝一夕的事情;财务会计是一种各个领域融会贯通的工作, 所以建议要全面地补充各个方面的知识, 而不仅局限于本职工作;坚持一天学一点, 然后在学习的过程中找到自己的缺陷, 你可以针对自己的习惯来制定自己的学习方案, 只有你自己才能知道自己的不足。