
注册会计师注册申请汇总表
5
王永洁
天健会计师事务所(特殊普通合伙)山东分所
QY161400817
6
孙铭忆
德勤华永会计师事务所(特殊普通合伙)济南分所
QY131400596
7
田俊杰
德勤华永会计师事务所(特殊普通合伙)济南分所
QY161400888
8
于腾ห้องสมุดไป่ตู้
德勤华永会计师事务所(特殊普通合伙)济南分所
QY161400474
QY141400454
14
张辰
天职国际会计师事务所(特殊普通合伙)山东分所
QY161400498
15
徐建振
天职国际会计师事务所(特殊普通合伙)山东分所
QY161400619
16
王志真
山东黄河有限责任会计师事务所
QY161400156
17
张卉
新联谊会计师事务所有限公司济宁分所
QY131400026
18
注册会计师注册申请汇总表
序号
姓名
事务所名称
全科合格证
备注
1
宫彦良
山东和信会计师事务所(特殊普通合伙)烟台芝罘分所
QY151400368
2
宋玉玲
山东舜天信诚会计师事务所有限公司
QY151400114
3
张恒
天健会计师事务所(特殊普通合伙)山东分所
QY161400769
4
王成国
天健会计师事务所(特殊普通合伙)山东分所
22
薛清建
青岛元亨联合会计师事务所(普通合伙)
B09140151
23
石海娜
尤尼泰振青会计师事务所有限公司崂山分所
QY161400481
24
梁红霞
泰安盈泰会计师事务所(普通合伙)
B09140889
25
杨菲菲
新联谊会计师事务所有限公司
QY141400843
26
王金凤
尤尼泰振青会计师事务所有限公司淄博分所
刘云良
新联谊会计师事务所有限公司济宁分所
QY151400456
19
许艳丽
新联谊会计师事务所有限公司济宁分所
QY121400244
20
尹德凤
山东利安达东信会计师事务所有限公司
QY151400626
序号
姓名
事务所名称
全科合格证
备注
21
左艳辉
利安达会计师事务所(特殊普通合伙)青岛分所
QY151400604
B03140606
27
李璇
尤尼泰振青会计师事务所有限公司淄博分所
B08140148
28
姜晓波
青岛仁和有限责任会计师事务所
QY151400493
29
司大为
山东大明有限责任会计师事务所
QY141400112
30
丛爱花
亚太(集团)会计师事务所(特殊普通合伙)山东分所
B06280696
31
刘明惠
亚太(集团)会计师事务所(特殊普通合伙)山东分所
9
王美晨
德勤华永会计师事务所(特殊普通合伙)济南分所
QY161400889
10
唐乐
德勤华永会计师事务所(特殊普通合伙)济南分所
QY151400753
11
王坚
山东天和会计师事务所有限公司
会协(1994)第149号
12
张琦文
中审华会计师事务所(特殊普通合伙)山东分所
QY141400056
13
孙全胜
山东天恒信有限责任会计师事务所
QY161400776
32
王四平
亚太(集团)会计师事务所(特殊普通合伙)山东分所
B98140058
33
史作峰
济宁京杭会计师事务所(普通合伙)
B05140291
34
于世涛
济宁京杭会计师事务所(普通合伙)
B03140216
注册会计师管理办法
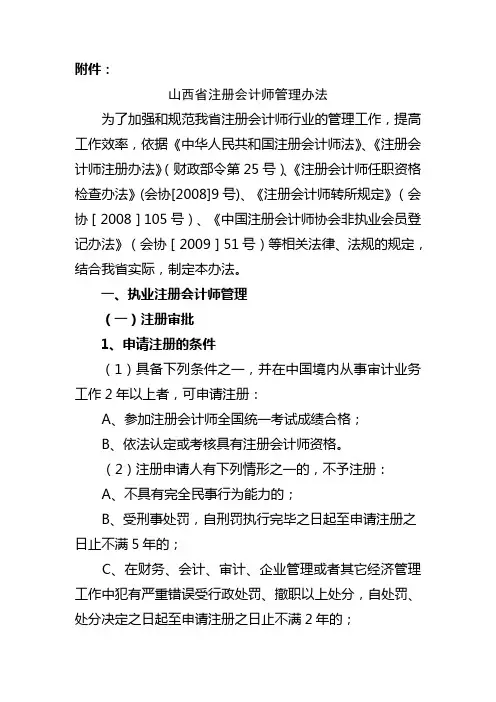
附件:山西省注册会计师管理办法为了加强和规范我省注册会计师行业的管理工作,提高工作效率,依据《中华人民共和国注册会计师法》、《注册会计师注册办法》(财政部令第25号)、《注册会计师任职资格检查办法》(会协[2008]9号)、《注册会计师转所规定》(会协[2008]105号)、《中国注册会计师协会非执业会员登记办法》(会协[2009]51号)等相关法律、法规的规定,结合我省实际,制定本办法。
一、执业注册会计师管理(一)注册审批1、申请注册的条件(1)具备下列条件之一,并在中国境内从事审计业务工作2年以上者,可申请注册:A、参加注册会计师全国统一考试成绩合格;B、依法认定或考核具有注册会计师资格。
(2)注册申请人有下列情形之一的,不予注册:A、不具有完全民事行为能力的;B、受刑事处罚,自刑罚执行完毕之日起至申请注册之日止不满5年的;C、在财务、会计、审计、企业管理或者其它经济管理工作中犯有严重错误受行政处罚、撤职以上处分,自处罚、处分决定之日起至申请注册之日止不满2年的;D、受吊销注册会计师证书的处罚,自处罚决定生效之日起至申请注册之日止不满5年的;E、以欺骗、贿赂等不正当手段取得注册会计师证书被撤销注册,自撤销注册决定生效之日起至申请注册之日止不满3年的;F、不在会计师事务所专职执业的;G、年龄超过70周岁的。
2、注册申请人应提交的材料及网上操作(1)注册申请应由本人到省注册会计师协会(以下简称省注协)提交下列材料:参照《全科合格人员或非执业会员申请执业注册会计师审核流程表》(见附表1)A、《山西省注册会计师注册申请表》1份(见附表2);B、《注册申请人从事审计业务2年以上证明表》1份,(须由2名注册会计师证明,见附表3);C、持身份证、注册会计师全国统一考试全科合格证,并提交复印件各1份;考核人员须提供考核文件号;注册申请人是注册会计师非执业会员的,则需交回注册会计师非执业会员证书,同时提交非执业会员证书复印件1份;D、与所在会计师事务所签订的劳动合同原件1份;E、有效人事档案托管证明及退休、内退等证明原件(证明必须是正式文件),并提交复印件1份;F、会计师事务所为注册申请人缴纳“五险一金”证明的原件,并提交复印件1份;G、近期免冠1寸白底彩色照片2张;H、注册申请人为中共党员的,需提交《会计师事务所评估机构中共党员基本情况表》1份,并将党组织关系转到注册的会计师事务所党支部、省行业党委或市党支部。
注册会计师协会会员证怎么取得
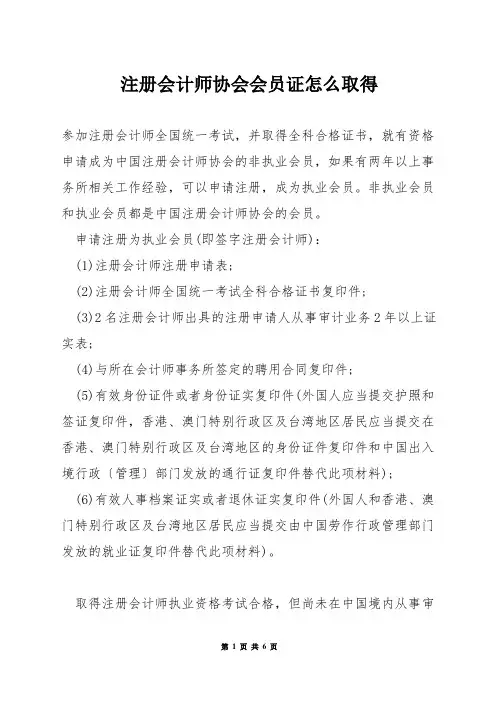
注册会计师协会会员证怎么取得参加注册会计师全国统一考试,并取得全科合格证书,就有资格申请成为中国注册会计师协会的非执业会员,如果有两年以上事务所相关工作经验,可以申请注册,成为执业会员。
非执业会员和执业会员都是中国注册会计师协会的会员。
申请注册为执业会员(即签字注册会计师):(1)注册会计师注册申请表;(2)注册会计师全国统一考试全科合格证书复印件;(3)2名注册会计师出具的注册申请人从事审计业务2年以上证实表;(4)与所在会计师事务所签定的聘用合同复印件;(5)有效身份证件或者身份证实复印件(外国人应当提交护照和签证复印件,香港、澳门特别行政区及台湾地区居民应当提交在香港、澳门特别行政区及台湾地区的身份证件复印件和中国出入境行政〔管理〕部门发放的通行证复印件替代此项材料);(6)有效人事档案证实或者退休证实复印件(外国人和香港、澳门特别行政区及台湾地区居民应当提交由中国劳作行政管理部门发放的就业证复印件替代此项材料)。
取得注册会计师执业资格考试合格,但尚未在中国境内从事审计业务工作2年以上者,可以自行向取得全科合格证书的省级注册会计师协会提交以下材料,申请注册为非执业会员:(1)注册会计师注册申请表;(2)注册会计师全国统一考试全科合格证书复印件;(3)有效身份证件或者身份证实复印件(外国人应当提交护照和签证复印件,香港、澳门特别行政区及台湾地区居民应当提交在香港、澳门特别行政区及台湾地区的身份证件复印件和中国出入境行政管理部门发放的通行证复印件替代此项材料)2注册会计师年检应提交哪些材料一、注册会计师年检应提交的材料:1、本人已按规定填报了符合要求的《年度注册会计师任职资格年检登记表》(附表2);2、事务所已按规定填报了符合要求的《年度注册会计师任职资格年检登记汇总表》(附表3);3、事务所已按规定填报了符合要求的《年度注册会计师任职资格年检未参加人员登记汇总表》(附表4);4、注册会计师身份证原件和复印件或者有效身份证实原件和复印件;5、注册会计师证书;6、注册会计师后续教育培训证书;7、注册会计师业务报告正文复印件;8、提供工商局出具的股东证实;9、其它应提交的材料。
注册会计师情况汇总表
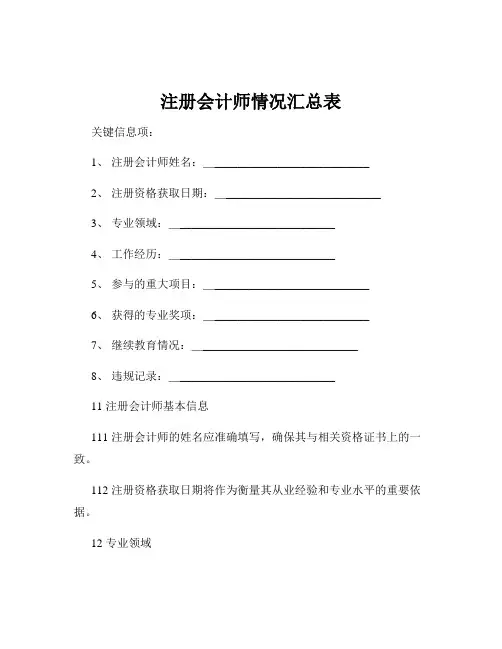
注册会计师情况汇总表关键信息项:1、注册会计师姓名:____________________________2、注册资格获取日期:____________________________3、专业领域:____________________________4、工作经历:____________________________5、参与的重大项目:____________________________6、获得的专业奖项:____________________________7、继续教育情况:____________________________8、违规记录:____________________________11 注册会计师基本信息111 注册会计师的姓名应准确填写,确保其与相关资格证书上的一致。
112 注册资格获取日期将作为衡量其从业经验和专业水平的重要依据。
12 专业领域121 明确注册会计师所擅长的专业领域,如审计、税务、财务咨询等。
122 详细说明在各专业领域的具体专长和取得的成果。
13 工作经历131 按时间顺序罗列注册会计师的工作单位及工作岗位。
132 描述在每个工作单位所承担的主要职责和取得的业绩。
14 参与的重大项目141 详细列举注册会计师参与的具有重大影响力的项目名称。
142 说明在项目中所扮演的角色和对项目成功的贡献。
15 获得的专业奖项151 记录注册会计师获得的与专业相关的各类奖项名称。
152 注明奖项的颁发机构和获奖时间。
16 继续教育情况161 汇总注册会计师参加的各类继续教育课程、培训活动。
162 记录完成继续教育的时间和获得的相应学分。
17 违规记录171 如实填写注册会计师在从业过程中是否存在违规行为。
172 若有违规,详细说明违规的具体情况和处理结果。
21 汇总表的更新与维护211 明确汇总表的更新频率,确保信息的及时性和准确性。
212 规定负责更新和维护汇总表的责任人员。
2018年度第十批注册会计师注册申请汇总表
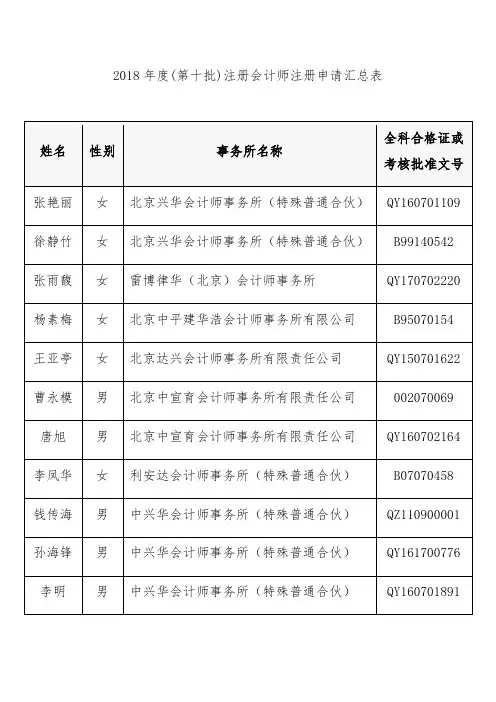
男
天职国际会计师事务所(特殊普通合伙)
QY170700512
彭泽
男
天职国际会计师事务所(特殊普通合伙)
QY170700895
丁景玉
女
天职国际会计师事务所(特殊普通合伙)
QY170700610
李凯
女
天职国际会计师事务所(特殊普通合伙)
QY160701621
白浩杰
男
天职国际会计师事务所(特殊普通合伙)
邹凯
男
信永中和会计师事务所(特殊普通合伙)
QY170702096
付羊意
男
信永中和会计师事务所(特殊普通合伙)
QY172600186
史雪娇
女
信永中和会计师事务所(特殊普通合伙)
QY133000022
蒋森萌
男
大信会计师事务所(特殊普通合伙)
QY170702044
刘晓雯
女
大华会计师事务所(特殊普通合伙)
QY170701360
QZ110900001
孙海锋
男
中兴华会计师事务所(特殊普通合伙)
QY161700776
李明
男
中兴华会计师事务所(特殊普通合伙)
QY160701891
柴鹏
男
中喜会计师事务所(特殊普通合伙)
QY170700471
杨红亮
男
中一会计师事务所有限责任公司
B09040450
赵荣敏
男
中天运会计师事务所(特殊普通合伙)
郭文静
女
普华永道中天会计师事务所(特殊普通合伙)北京分所
QY160700533
李淼
女
普华永道中天会计师事务所(特殊普通合伙)北京分所
财政部关于会计师事务所和注册会计师换发证券、期货相关业务许可证的通知
财政部关于会计师事务所和注册会计师换发证券、期货相关业务许可证的通知文章属性•【制定机关】财政部•【公布日期】2000.06.23•【文号】财会[2000]1001号•【施行日期】2000.06.23•【效力等级】部门规范性文件•【时效性】现行有效•【主题分类】财政综合规定正文财政部关于会计师事务所和注册会计师换发证券、期货相关业务许可证的通知(2000年6月23日财会〔2000〕1001号)各省、自治区、直辖市财政厅(局),深圳市财政局:为了加强证券、期货相关业务许可证(以下简称证券许可证)的管理,规范注册会计师在证券、期货市场中的执业行为,促进具有证券许可证的会计事务所上规模,上水平,根据财政部、中国证券监督管理委员会(以下简称中国证监会)《关于印发〈注册会计师执行证券、期货相关业务许可证管理规定〉的通知》(财协字〔2000〕56号),经商中国证监会同意,现将会计师事务所和注册会计师换发证券许可证的有关事项通知如下:一、会计师事务所申请换发证券许可证应当符合下列条件:(一)已经取得证券许可证。
会计师事务所之间合并的,应符合财政部有关文件要求,如原合并一方或几方具有证券许可证,合并后需要变更证券许可证中会计师事务所名称的,应按照《注册会计师执行证券、期货相关业务许可证管理规定》(以下简称《规定》)向财政部、中国证监会提出申请。
(二)符合财政部有关脱钩改制文件要求,没有虚假脱钩改制的行为。
(三)符合《规定》第六条的各项条件。
其中,对于合并成立的会计师事务所,其成立时间可以将合并前具有证券许可证会计师事务所的成立时间(含脱钩改制前)连续计算:上年度业务收入指标可将合并各方上年度业务收入一并计算在内。
《规定》第六条第二项要求的20名以上符合相关条件的注册会计师包括:符合本通知第二条条件的注册会计师;符合《规定》中第五条或者第十四条或者第十五条第二、三款相关条件,申请取得(或者变更、恢复)证券许可证的注册会计师;本会计师事务所已经取得证券、期货相关业务资格考试合格证书的注册会计师;在本会计师事务所报名参加2000年度证券、期货相关业务资格考试并取得合格成绩的注册会计师。
注册会计师情况汇总表
注册会计师情况汇总表注册会计师作为财务领域的专业人士,在经济活动中扮演着至关重要的角色。
为了对注册会计师的情况有一个全面清晰的了解,我们编制了这份情况汇总表。
一、注册会计师的总体数量及分布截至目前,我国注册会计师的总人数呈现出逐年增长的趋势。
在地域分布上,经济发达地区如北京、上海、广东等地的注册会计师数量相对较多,这与当地经济的繁荣以及企业对专业财务服务的高需求密切相关。
而在一些中西部地区,注册会计师的数量相对较少,但随着经济的发展和对财务规范的重视,其数量也在逐步增加。
二、注册会计师的性别与年龄结构从性别比例来看,注册会计师队伍中女性所占比例逐渐上升,男女比例趋于平衡。
在年龄结构方面,呈现出多元化的特点。
既有经验丰富的资深注册会计师,他们在行业中拥有多年的实践经验,为行业的稳定发展提供了坚实的基础;也有不少年轻的注册会计师,他们充满活力和创新精神,为行业带来了新的理念和技术。
三、注册会计师的学历背景注册会计师的学历背景日益提高。
大多数注册会计师拥有本科及以上学历,其中不乏来自知名高校的毕业生。
专业方面,除了财务、会计相关专业外,还涵盖了经济、金融、管理等多个领域,这种多元化的学历背景为注册会计师在处理复杂的财务问题时提供了更广阔的视角和综合分析能力。
四、注册会计师的从业领域注册会计师的从业领域广泛。
他们不仅在会计师事务所从事审计、验资、咨询等业务,还在各类企业的财务部门担任重要职务,负责财务管理、预算编制、财务分析等工作。
此外,一些注册会计师还在金融机构、政府部门等发挥着重要作用,为经济的健康发展提供专业支持。
五、注册会计师的职业发展路径注册会计师的职业发展路径较为清晰。
一般来说,他们可以从初级审计员逐步晋升为项目经理、合伙人。
在企业中,也可以从财务专员晋升为财务经理、财务总监等高层管理职位。
此外,一些注册会计师还选择自主创业,成立自己的会计师事务所或财务咨询公司。
六、注册会计师的专业技能与资质注册会计师需要具备扎实的专业知识和技能,包括财务会计、审计、税法、财务管理等方面。
财政部关于批转中国注册会计师协会《关于换发事务所执业证书及注
财政部关于批转中国注册会计师协会《关于换发事务所执业证书及注册会计师证书实施办法》的通知
【法规类别】注册会计师与会计师事务所
【发布部门】财政部
【发布日期】1998.11.26
【实施日期】1998.11.26
【时效性】现行有效
【效力级别】部门规范性文件
财政部关于批转中国注册会计师协会《关于换发
事务所执业证书及注册会计师证书实施办法》的通知
(1998年11月26日)
各省、自治区、直辖市财政厅(局)、深圳市财政局:
中国注册会计师协会《关于换发事务所执业证书及注册会计师证书实施办法》经财政部同意,现印发给你们,请遵照执行。
全国注册会计师行业清理整顿第三阶段的工作已经结束,根据中国注册会计师协会(以下简称中注协)《关于清理整顿注册会计师行业的通知》(会协字(1997)183号)的要求,经过清理整顿验收,全行业换发新的会计师(审计)事务所(以下简称事务所)证书和新的注册会计师证书(以下简称新证书)。
为了做好新证书的换发工作,现提出以下实施办法。
附件:
一、换证时间
换发新证书分三批进行,具体换证时间,第一批1998年12月10日至31日,第二批1999年1月20日至2月10日,第三批1999年2月11日至3月31日。
各省、自治区、直辖市注册会计师协会(以下简称省级注协)应于1998年12月10日前、1999年1月20日前,分别将第一批、第二批合格事务所及注册会计师汇总表(见附表一)上报中注协,并于1999年1月20日前,将申请换发临时执业证书的事务所及注册会计师汇总表(见附表二)、第三阶段检查验收后撤销事务所汇总表(见附表三)、第三阶段检查验收后注销注册会计师汇总表(见附表四)。
中国注册会计师协会关于发布《注册会计师转所规定》的通知-会协[2008]105号
中国注册会计师协会关于发布《注册会计师转所规定》的通知正文:---------------------------------------------------------------------------------------------------------------------------------------------------- 中国注册会计师协会关于发布《注册会计师转所规定》的通知(会协[2008]105号)为进一步规范注册会计师转所工作,保证注册会计师正常、合理流动,维护注册会计师和会计师事务所的合法权益,我会根据相关法律法规的规定,总结各地方注协在注册会计师转所方面的经验和做法,制定了《注册会计师转所规定》。
现印发你们,请遵照执行。
附件1:《注册会计师转所规定》2:关于《注册会计师转所规定》的说明附件1注册会计师转所规定第一条为规范注册会计师转所工作,保证注册会计师正常、合理流动,维护注册会计师与会计师事务所的合法权益。
根据《中华人民共和国注册会计师法》及《会计师事务所审批和监督暂行办法》(财政部令第24号)、《注册会计师注册办法》(财政部令第25号)的相关规定,制定本规定。
第二条各省、自治区、直辖市注册会计师协会及深圳市注册会计师协会(以下简称地方注协)负责办理注册会计师转所事宜。
第三条注册会计师申请设立会计师事务所,或离开原会计师事务所加入其他会计师事务所,应当办理转所手续。
注册会计师在同一会计师事务所与分所(含分所与分所)之间调动时,其注册会计师关系的变更,按本规定的相关要求办理。
会计师事务所分所负责人,应当将其注册会计师关系转入分所。
有特殊情况不能将注册会计师关系转入分所的,应当报分所所在地注协备案。
第四条具有下列情形之一的注册会计师,不得申请转所:(一)会计师事务所清算期间,负责清算工作的该所股东(合伙人)代表。
(二)因执业行为受到司法、行政机关和行业协会等部门检查、调查,检查或调查结论未下达之前。
注册会计师职业资格与职称对应表
注册会计师职业资格与职称对应表随着经济的发展和社会的进步,会计师这一职业也越来越受到重视。
注册会计师是经过专门培训和考试取得相应资格证书的会计从业人员,其在会计领域具有较高的专业水平和职业素养。
注册会计师职业资格与职称对应表对于会计从业人员来说,是非常重要的参考依据。
下面将介绍注册会计师职业资格与职称对应表的相关内容。
一、注册会计师职业资格1. 根据《注册会计师管理办法》的规定,获得注册会计师职业资格需要具备以下条件:(1)具有我国国籍;(2)年满18周岁;(3)具有会计、审计、金融等相关专业的本科学位等级;(4)通过国家注册会计师职业资格考试;(5)具有2年以上相关工作经验。
二、注册会计师职业资格与职称对应表1. 初级会计师(Junior Accountant)获得注册会计师职业资格后,可以申请初级会计师职称。
2. 注册会计师(Certified Public Accountant)通过注册会计师职业资格考试后,可以获得注册会计师职称。
3. 高级会计师(Senior Accountant)在注册会计师职业资格基础上,具有5年以上相关工作经验的会计师可以申请高级会计师职称。
4. 注册会计师事务所合伙人(Partner of CPA firm)具有注册会计师职业资格并在注册会计师事务所任职10年以上的会计师,可以申请注册会计师事务所合伙人职称。
5. 注册会计师专业技术人员(Professional Technician of CPA)取得注册会计师职业资格并具有3年以上相关工作经验的会计师,可以申请注册会计师专业技术人员职称。
以上即为注册会计师职业资格与职称对应表的相关内容。
注册会计师职称是会计从业人员在职业发展中的重要指标,获得不同职称代表着不同的专业能力和岗位水平。
希望这份对应表能够为会计从业人员提供一些参考,同时也希望大家在工作中能够不断提升自己的专业素养,为企业和社会创造更大的价值。
接上文,注册会计师职业资格与职称对应表涉及到会计从业人员在不同阶段的职业发展和职称评定,具有重要的指导意义。
财政部89号令(会计师事务所执业许可和监督管理办法)
中华人民共和国财政部令第89号--会计师事务所执业许可和监督管理办法财政部对《会计师事务所审批和监督暂行办法》(财政部令第24号)进行了修订,修订后的《会计师事务所执业许可和监督管理办法》已经部长办公会审议通过。
现予公布,自2017年10月1日起施行。
部长肖捷2017年8月20日会计师事务所执业许可和监督管理办法第一章总则第一条为规范会计师事务所及其分所执业许可,加强对会计师事务所的监督管理,促进注册会计师行业健康发展,根据《中华人民共和国注册会计师法》(以下简称《注册会计师法》)、《中华人民共和国合伙企业法》、《中华人民共和国公司法》等法律、行政法规,制定本办法。
第二条财政部和省、自治区、直辖市人民政府财政部门(以下简称省级财政部门)对会计师事务所和注册会计师进行管理、监督和指导,适用本办法。
第三条省级财政部门应当遵循公开、公平、公正、便民、高效的原则,依法办理本地区会计师事务所执业许可工作,并对本地区会计师事务所进行监督管理。
财政部和省级财政部门应当加强对会计师事务所和注册会计师的政策指导,营造公平的会计市场环境,引导和鼓励会计师事务所不断完善内部治理,实现有序发展。
省级财政部门应当推进网上政务,便利会计师事务所执业许可申请和变更备案。
第四条会计师事务所、注册会计师应当遵守法律、行政法规,恪守职业道德,遵循执业准则、规则。
第五条会计师事务所、注册会计师依法独立、客观、公正执业,受法律保护,任何单位和个人不得违法干预。
第六条会计师事务所可以采用普通合伙、特殊普通合伙或者有限责任公司形式。
会计师事务所从事证券服务业务和经法律、行政法规规定的关系公众利益的其他特定业务,应当采用普通合伙或者特殊普通合伙形式,接受财政部的监督。
第二章会计师事务所执业许可的取得第七条会计师事务所应当自领取营业执照之日起60日内,向所在地的省级财政部门申请执业许可。
未取得会计师事务所执业许可的,不得以会计师事务所的名义开展业务活动,不得从事《注册会计师法》第十四条规定的业务(以下简称注册会计师法定业务)。