
预收账款清查明细表
预收账款参考表格模板

关联方名称
金额
欠款年限 1年以内
1-2年
2-3年
3年以上
持有本公司股 份比例
合计
-
-
-
-
-
3、预收款项年末数中包括预收其他关联方xx款xxx.xx元,该项关联交易的披露见附注xxx。/预收款项年末数中不包括预收其他关
联方的款项。 债权人名称
金额
未偿还的原因
报表日后是否归 还
关联方关系
4、账龄超合过计1年的预收 款项
债权人名称
合计
金额
未结转的原因
-
2013.08
账龄 2-3年
3年以上
经济业整
本期因“无需支付”核 销转入“营业外收入” 的预收账款:
债权人名称
核销金额
1-2年
-
-
账龄 2-3年
3年以上
形成无法支 付原因
批准文件
相关证据 索引号
审计说明:
2013.08
被审计单位: 项目:预收账款 结 财转务收报入表检截查止表日 /期间:
被审计单位: 项目:预收款 项财函务证报结表果截调止 日/期间: 被询证单位:
回函日期:
1.被询证单位回函余额
2.减:被询证单位已记录项目
序号
日期
1
2
3
…
3.加:被审计单位已记录项目
序号
日期
1
2
3
…
4.调节后金额
5.被审计单位账面金额
6.差异金额
审计说明:
索引号: 编制人: 复核人:
5210-3
页次: 日期: 日期:
期末数 金额
-
比例 #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0!
应收账款明细表范本
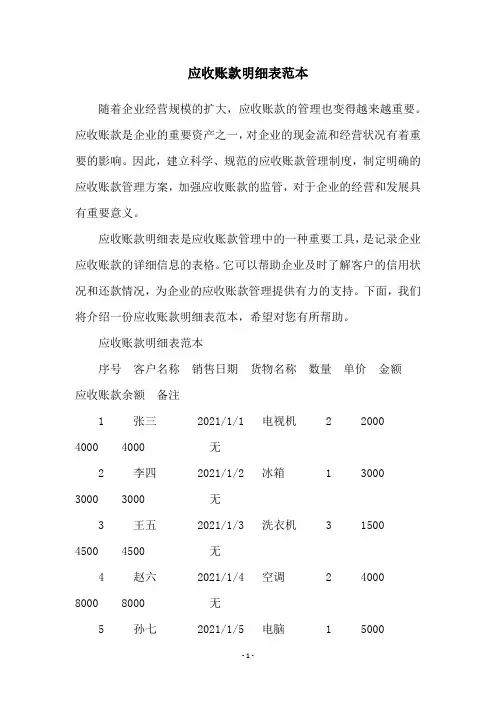
应收账款明细表范本随着企业经营规模的扩大,应收账款的管理也变得越来越重要。
应收账款是企业的重要资产之一,对企业的现金流和经营状况有着重要的影响。
因此,建立科学、规范的应收账款管理制度,制定明确的应收账款管理方案,加强应收账款的监管,对于企业的经营和发展具有重要意义。
应收账款明细表是应收账款管理中的一种重要工具,是记录企业应收账款的详细信息的表格。
它可以帮助企业及时了解客户的信用状况和还款情况,为企业的应收账款管理提供有力的支持。
下面,我们将介绍一份应收账款明细表范本,希望对您有所帮助。
应收账款明细表范本序号客户名称销售日期货物名称数量单价金额应收账款余额备注1 张三 2021/1/1 电视机2 2000 4000 4000 无2 李四 2021/1/2 冰箱 1 3000 3000 3000 无3 王五 2021/1/3 洗衣机 3 1500 4500 4500 无4 赵六 2021/1/4 空调 2 4000 8000 8000 无5 孙七 2021/1/5 电脑 1 50005000 5000 无应收账款明细表范本共有9个字段,分别是序号、客户名称、销售日期、货物名称、数量、单价、金额、应收账款余额和备注。
以下是各字段的解释:1. 序号:记录应收账款明细表中的每一项的序号,方便管理和查询。
2. 客户名称:记录购买货物的客户名称,方便管理和查询。
3. 销售日期:记录该笔销售的日期,方便管理和查询。
4. 货物名称:记录销售的货物名称,方便管理和查询。
5. 数量:记录销售的货物数量,方便计算金额和管理和查询。
6. 单价:记录销售的货物单价,方便计算金额和管理和查询。
7. 金额:记录销售的货物金额,方便管理和查询。
8. 应收账款余额:记录客户未还款的应收账款余额,方便管理和查询。
9. 备注:记录该笔销售的其他相关信息,如发票号码、付款方式等,方便管理和查询。
应收账款明细表范本中的每一项都要填写完整和准确,以便企业及时了解客户的信用状况和还款情况,及时采取措施。
资产负债清查表

账面数 1
基准数 2
年月日
清查数 3
递延资产
35
其中: 固定资产修理
36
固定资产改良支出
37
其他长期资产
38
其中:特准储备物资
39
无形及其他资产合计 递延税款借项
清产核资待处理 资产合计
404142――43项目
短期借款 应付票据 应付账款 预收账款 应付工资 应付福利费 应付利润(股利) 应交税金 其他应交款 其他应付款 预提费用 预计负债 一年内到期的长期负债 其他流动负债
流动负债合计 长期借款 应付债券 长期应付款 专项应付款 其他长期负债
其中:特准储备资金 长期负债合计 递延税款贷项 负债合计 *少数股东权益 实收资本(股本) 国家资本 集体资本 法人资本
其中:国有法人资本 集体法人资本
个人资本 外商资本 资本公积
行次
44 45 46 47 48 49 50 51 52 53 54 55 56 57 58 59 60 61 62 63 64 65 66 67 68 69 70 71 72 73 74 75 76 77
资产 负债 清查
表
编制单位:aaaaaaaaaaaaaaaa
项目
货币资金 短期投资 应收票据 应收股利 应收利息 应收账款 其他应收款 预付账款 期货保证金 应收补贴款 应收出口退税 存货
其中: 原材料 产成品(库存商品)
待摊费用 待处理流动资产净损失 一年内到期的长期债权投资 其他流动资产
流动资产合计 长期投资
其中:长期股权投资 长期债权投资
*合并价差 长期投资合计
固定资产原价 减:累计折旧
固定资产净值(净额) 固定资产清理 工程物资 在建工程 待处理固定资产净损失
应收款明细表表格模板

在这个模板中,您需要填写以下列:
1.序号:记录每个应收账款的序号,方便后续查找和管理。
2.客户名称:填写客户的名称或公司名称。
3.发票号码:填写该笔应收账款对应的发票号码。
4.发票日期:填写该笔应收账款对应的发票日期。
5.发票金额:填写该笔应收账款对应的发票金额。
6.付款日期:填写客户对该笔应收账款的付款日期。
7.付款金额:填写客户对该笔应收账款的付款金额。
8.未付金额:填写该笔应收账款的未付金额,即发票金额减去已付金额。
您可以根据实际情况,添加或删除列,以满足您的需求。
同时,您也可以使用电子表格软件(如Microsoft Excel、WPS等)来创建和编辑这个模板,以便更好地管理和分析您的应收账款。
填制资产清查评估明细表说明

填制资产清查评估明细表说明资产清查评估明细表填报的目的和重要性:《资产清查评估明细表》是根据中华人民共和国财政部1999第91号文件的规定设计的,完全符合财政部财产评估司对于资产评估的规定要求;并且是资产评估操作中必备的,是此次资产评估所必需的,是资产评估师在评估操作中最原始的依据,请大家务必协助本公司将该表格填好,各级企业的领导要加以高度重视。
各个资产占有单位要组织好清查评估明细表的填报,以便我们能够保证此次评估工作的时间安排。
在此本公司要提四项基本要求:1.保证表格填制的完整性;2. 保证表格填制的准确性;3. 保证表格填制的一致性;4. 保证表格填制的严肃性。
概要综述首先,对于每一个要填报清查表格的单位,所有备填表格中的资产占有单位名称要前后一致(比如:母公司为A公司,子公司为B,孙公司为C,那么,填写资产占有单位时是谁就写谁,一定要填写准确,不可以“子孙不分”);这次评估基准日定为1999年月日,也就是说:评估机构要评估1999年月日这一时点资产占有单位的各项资产、各项负债;这次评估我们将发给软盘由企业配合使用EXCEL97电子表格系统输入微机上报明细表,由资产占有单位在每一张输出表格上加盖公章以确保提供资料的真实性;表格的金额单位为人民币元(小数点后保留两位小数);如果一页表格无法填全资产占有单位的某类资产负债项目时,则应按评估机构提供的表格软盘格式多页填写,注明共几页本页为第几页。
在所有表格下方,资产占有单位填表人处要先用计算机输入填表人姓名,表格填完打印后,再由资产占有单位填表人本人签章;并注明填表日期。
表格数据的填报切记与资产占有单位评估基准日资产负债表的数据保持一致。
按照财政部财评字(1999)91号文件的要求,清查评估明细表共计76张;如果除去总汇总表及分类汇总表后纯科目表格共67张,基本含盖了工业企业的所有科目,具有较强的通用性,如果资产占有单位不存在该种资产或负债,则可以忽略。
2.资产清查明细表

行政事业单位资产清查明细表封面
财清明细01行政事业单位应收票据清查明细表
财清明细02行政事业单位应收账款清查明细表
财清明细03行政事业单位预付账款清查明细表
财清明细04行政事业单位其他应收款清查明细表
财清明细05行政事业单位存货清查明细表
财清明细06行政事业单位应付票据清查明细表
财清明细07行政事业单位应付账款清查明细表
财清明细08行政事业单位预收账款清查明细表
财清明细09行政事业单位其他应付款清查明细表
财清明细10行政事业单位借入款项清查明细表
财清明细11行政事业单位固定资产损溢清查明细表
财清明细12行政事业单位无形资产损溢清查明细表。
其他应收款清查明细表
序号
*
债务方名称 *
与本企业关系 *
账面数 1=sum(2-7)
1年内 2
合计
*
*
单位负责人:
填报日期:
说明:
1、账面数指账面金额,按登记账填列
2、其他应收款必须按规定函证或取得相应法律证据。函证格式由会计师提供
1-ห้องสมุดไป่ตู้年 3
账面数按账龄划分
2-3年
3-4年
4
5
4-5年 6
5年以上 7
会计技术性差 错
8
供
基准数 9=1-8
预计残值 10
清查出有问题 的资产数
11
损失原因 12
*
发生时间 13
其他 应收 款清 查明 细表
企业申报损失数
小计
列损益
14=15+16
15
基准日:
核权益 16
小计 17=18+19
中介审核数
*
— %d —
中介审核数 列损益 18
核权益 19
关键证据描述 20
* 财务负责人:
底稿索引号 21
清查值 22=9-17
1年内 23
1-2年 24
清查数按账龄划分
* 制表人:
清查数按账龄划分
2-3年
3-4年
25
26
4-5年 27
5年以上 28
个别认定法计 提坏账数
29
对方记录 30
*
核对差异 31
备注 32
基础表12 单位: 元
KM
*
*
应收账款明细表(完美版)
0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0
0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0
累计收款 8000.0 应收金额
12999.0 30000.0 60000.0 3000.0 60000.0
总欠款 4999.0 累计已收
8000.0 30000.0 20000.0 3000.0 40000.0
欠款记录 1
未收金额
4999.0 0.0
40000.0 0.0
20000.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0
0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0
0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0 0.0
国有资产清查数据填报操作规范
系统界面
清查准备
盘点方式
资产清查报表目录
报表体系关系图
固定(无形)资产盘点单
应收票据清查明细表、应收账款清查明细表、预付账款
清查明细表、其他应收款清查明细表、存货清查明细表、
第一类,流动资产类 应付票据清查明细表、应付账款清查明细表、预收账款
清
清查明细表、其他应付款清查明细表、借入款项清查明 细表(流动资产组填写)
产权待界定资产情况表中的条目必须与资 产盘点单中产权是否清晰填写为“否”的 条目相对应。
情况表(可能涉及房屋土地组)
汇
总 单户表录入完毕后,系统自动生成 表
固定(无形)资产盘点单
需要填写资产盘点单的专项组:
◦ 设备家具组:设备、家具 ◦ 房屋土地组:房屋、土地 ◦ 图书资料组:图书资料 ◦ 文物陈列品组:文物、陈列品 ◦ 无形资产组:专利权、著作权等无形资产 ◦ 后勤组:动植物、部分房屋构筑物 ◦ 威海校区组:威海校区所有固定资产及无形资产
◦ 包含第二类固定资产情况表、第三类无形资产 情况表的所有表格,及第五类管理情况表中的 出租出借情况表、产权待界定资产情况表。
其他需注意的情况
出租出借情况表中的条目必须与资产盘点 单中使用状况填写为“出租出借”或“包 含出租出借”的条目相对应。
◦ 其中,房屋构筑物、土地等一项资产可以产生 多条记录。
20.盘点结果:按无盈亏、盘盈、盘亏选择填列。
21.损溢类型:按无盈亏、盘盈、盘亏、其他原因造成损失、毁损、 贪污、盗窃、诈骗损失、司法败诉强制执行损失、技术淘汰、挂账、 待报废选择填列。
22.使用状况:按在用、出租出借、闲置、毁损待报废、其他选择填 列,2016年已处置的资产使用状况填写为损毁待报废。土地房屋类 卡片,使用状况填写 存在出租出借 或 不存在出租出借。
预付账款清查明细表(表格模板、XLS格式)
核权益 19
关键证据 20
* 财务负责人:
索引号 21
清查值 22=9-10-11
清查数按账龄划分 1年内 23 1-2年 24
* 制表人:
清查数按账龄划分 2-3年 3-4年 25 26
4-5年 27
5年以上 28
对方记录 29
核对差异 30
*
*
基础表13 单位: 元
备注 31
KM
*
会计技术性差 错 8
基准数 9=1-8
预计残值(预计 可收回金额) 10
清查出有问题 资产数 11=17
损失原因 12
*
预付账款清查明细表
基准日:
发生时间 13
企业申报损失数 小计 列损益 14=15+16 15
中介审核数 核权益 16 小计 17=18+19
*
— %d —
中介审核数 列损益 18
编制单位:
序号 *
债务方)
1年内 2
合计
* 单位负责人: 填报日期:
*
说明: 1、账面数按登记账填列 2、预付账款必须按规定函证或取得相应法律证据。函证格式由会计师提供
1-2年 3
账面数按账龄划分 2-3年 3-4年 4 5
4-5年 6
5年以上 7