
海天味业财务状况分析
2016-12-31 2016-12-31 2015-12-31 2015-12-31 2014-12-31 2014-12-31
报表类型 合并报表
母公司报表 合并报表 母公司报 合并报表 母公司报表
存货 93,988.433 475.760 99,992.401 298.628 115,46-12-31 2016-12-31 2015-12-31 合并报表 母公司报表 合并报表
383,028.5322,045.673 326,364.459 58,241.546 955.280 78,664.065 14,001.573 65.325 14,414.493
2015-12-31 母公司报表
货币资金中以银行存款为主。
2020/4/4
---
• 其他流动资产
附注显示,其他流动资产主要为银行理财产品。比上年增加10亿。主要为母 公司其他流动资产。
存货非常少,应收款项无,表明母公司不主要从事产品生产。结合利润表的 情况,生产成本项目母公司数小于合并数,销售费用也基本是由母公司承担, 结合固定资产和在建工程的分布分析,应该是由子公司负责生产产品,母公 司负责销售。
• • 2016年度,公司合并报表中营业收入与净利润都有明显上升,经营活动产
生的现金流量净额相对比较充裕。
2020/4/4
---
02 审计报告
2020/4/4
---
审计报告意见类型——标准无保留意见
2020/4/4
---
03
基本财务比率
2020/4/4
---
海天味业股份有限公司基本财务比率(母公司)
• 海天味业控制性投资的扩张效应
单位:万元
报表类型 资产总计
2020/4/4
2016-12-31 合并报表
2016-12-31 母公司报表
合并数大于母公司数(控制性投资 增量撬动的子公司资源)
扩张效应
1,346,359.300 1,123,365.568 222993.732
1.44
---
3、考察企业主要资产规模的变化及其方向性含义
25.78%
(利润总额+财务费用)/平均资 19.08% 产总额
年末流动资产/流动负债
4.11
营业成本/平均存货
2634.96次/年(合并报表7.2)
负债总额/资产总额
23.48%
金融性负债总额/资产总额
0
经营活动现金流量净额/核心利润 1.23(合并报表6.49)
2020/4/4
---
基本财务比率分析结论:
• 公司2016年整体经营能力较好,但母公司毛利率明显低于合并报表毛 利率,核心利润和经营活动现金流的情况都显示出其子公司应该是净利润和 现金流量的主要来源。母公司存货很少,母公司主要侧重于管理,而经营则 主要有子公司来负责。合并报表存货周转率为7,周转情况良好。
2020/4/4
---
04
战略、竞争力
2020/4/4
---
1、扩张战略的识别
2016年12月31日 2015年12月31日 资产总计 1,123,365.568 1,092,838.957
• 单位:万元
增长额
增长率
30526.611 2.79%
控制性投资及其占总资产比重
长期股权投资 其他应收款 预付款项 控制性投资总额 资产总计 占比
货币资金:
2016-12-31 2016-12-31 2015-12-31 2015-12-31 2014-12-31 2014-12-31 报表类型 合并报表 母公司报表 合并报表 母公司报表 合并报表 母公司报表 货币资金 519,657.452 360,457.541 451,909.107 125,373.631 511,756.509 433,713.740
比率名称 毛利率 核心利润率 净资产收益率 总资产报酬率
流动比率 存货周转率 资产负债率 金融性负债率 核心利润现金能力比率
计算公式
比率值(2016年)
毛利/营业收入×100%
15.09%(合并报表43.95%)
核心利润/营业收入×100%
4.44%(合并报表26.6%)
净利润/平均净资产×100%
报表类型
合并报表
长期股权投资
2016-12-31 母公司报表 30,702.377
合并数小于母公司数(控制性 投资占用资源) 30702.377
预付款项 1,699.793 其他应收款 625.187
合计
233,085.071 60,058.700
231385.278 59433.513 321521.168
2020/4/4
---
15
报告期 报表类型 营业总收入
营业收入 营业总成本
营业成本 营业税金及附加 销售费用 管理费用 财务费用
2016-12-31 年报 合并报表 1,245,855.894 1,245,855.894 914,366.973 698,319.962 12,656.256 155,990.390 51,968.528 -4,568.164
1,965.965 285.624 115.548
2020/4/4
---
2
目录
01 综合浏览 02 审计报告 03 基本财务比率 04 战略、竞争力与
效益的综合分析
05 财务状况质量总评
2020/4/4
---
01
浏览
2020/4/4
---
公司简介
• 公司简介 公司是一家专业调味品生产和营销企业。产品涵盖酱油、调味 酱、蚝油、鸡精鸡粉、味精、调味汁等多个系列。“海天”品牌先后获得国 家工商行政管理局“驰名商标”、中国商务部“中华老字号”和“最具市场 竞争力品牌”、国家质检总局“中国名牌产品”。
2016-12-31 年报 母公司报表 1,201,681.408 1,201,681.408 1,148,331.970 1,020,240.076 3,134.121 120,668.195 7,189.041 -2,899.462
2020/4/4
---
16
报表类型
固定资产 在建工程 无形资产
2020/4/4
---
2016年12月31日
30,702.377 60,058.700 233,085.071 323,846.148 1,123,365.568 28.83%
2、控制性投资占用资源的识别以及控制性投资的扩 张效应分析
• 海天味业母公司控制性投资占用资源
单位:万元
2016-12-31
海天味业财务分析

海天味业财务分析一公司简介海天是国内专业的调味品生产企业,历史悠久,是中华人民共和国商务部公布的“中华老字号”企业之一,产品涵盖了酱油、蚝油、醋、调味酱、鸡精、味精、油类、小调味品等八大系列200多个规格和品种。
1994年海天成功转制,成全球大型的专业调味品生产和营销企业。
2010年12月,由原来的佛山市海天调味食品有限公司,改为佛山市海天调味食品股份有限公司,简称海天味业。
2014年2月11日,海天在上海证券交易所主板成功挂牌上市,股票名称为“海天味业。
”海天味业除了布局酱油、蚝油、黄豆酱主营业务,一直在不断拓展业务,2014年4月,海天味业子公司广东广中皇食品有限公司以9000万元的价格收购开平广中皇食品有限公司,开始向腐乳行业进军;2017年2月,海天味业子公司佛山市海天(江苏)调味食品有限公司以4027.1万元收购镇江丹和醋业有限公司70%的股权,加快食醋品类的布局;2019年12月,海天味业以1.69亿元获得芝麻油企业合肥燕庄食用油有限责任公司67%股权,以此开始在芝麻油领域的发展;2020年8月11日,推出了旗下首款火锅底料产品,正式宣告入局火锅底料市场。
2019《财富》未来50强榜单,佛山市海天调味食品排名第15。
2019年12月,佛山市海天调味食品股份有限公司入选2019中国品牌强国盛典榜样100品牌。
2019年营收总额为197.97亿元,居中国调味品行业第一位。
《2020胡润中国10强食品饮料企业》排名第一位。
二财务报表1比较资产负债表2 比较利润表3 现金流量表现金流2020/12/31 2019/12/31 2018/12/31 2017/12/31 2016/12/31 量表经营活动产生的现金流量销售商品、提267.3亿234.6亿205.2亿179.5亿152.6亿供劳务收到的现金收到的1180万1104万741.8万191.0万362.9万税收返还收到其他与经营活动2.885亿 1.985亿 2.007亿1149万372.5万有关的现金动现金流入的-- -- 1.174亿5579万1352万其他项目经营活动现金270.3亿236.7亿207.2亿180.2亿152.8亿流入小计购买商品、接139.9亿120.4亿104.8亿91.95亿78.67亿受劳务支付的现金支付给职工以12.00亿9.469亿7.478亿 6.785亿 5.935亿及为职工支付的现金支付的29.57亿26.53亿21.12亿19.13亿14.85亿各项税费支付其他与经营活动19.30亿14.61亿13.84亿15.15亿12.63亿有关的现金经营活动现金200.8亿171.0亿147.3亿133.0亿112.1亿流出小计经营活动产生的现金69.50亿65.68亿59.96亿47.21亿40.74亿流量净额投资活动产生的现金流量收回投资收到70.85亿111.0亿161.6亿50.09亿40.71亿的现金资收益1.926亿2.066亿 2.946亿 1.437亿8708万收到的现金处置固定资产、无形资产162.0万336.8万79.57万338.6万9.159万和其他长期资产收回的现金净额收到的其他与4.160亿 2.615亿 1.111亿8209万4307万投资活动有关的现金投资活动现金76.95亿115.7亿165.6亿52.38亿42.01亿流入小计购建固定资产、无形资产9.070亿 5.826亿 2.239亿 2.620亿7.881亿和其他长期资产支付的现金投资支85.80亿109.0亿161.6亿74.09亿51.71亿付的现金取得子公司及其他营业单位5779万-- 1327万-- --支付的现金净额支付其7055万-- -- -- --他与投资活动现金投资活动现金流出的-- -- 1327万2666万--其他项目投资活动现金96.15亿114.8亿163.9亿76.98亿59.59亿流出小计投资活动产生的现金-19.20亿8885万 1.693亿-24.60亿-17.58亿流量净额筹资活动产生的现金流量取得借1.072亿1960万1960万-- --款收到的现金筹资活动现金1.072亿1960万1960万-- --流入小计偿还债务所支1.307亿1960万-- 1739万--付的现金分配股利、利润或偿29.21亿26.47亿22.97亿18.39亿16.24亿付利息支付的现金支付的其他与筹资活429.0万-- 3608万-- 1128万动有关的现金动现金流出的-- -- 22.96亿18.39亿--其他项目筹资活动现金30.56亿26.67亿23.33亿18.57亿16.35亿流出小计筹资活动产生-29.49亿-26.47亿-23.13亿-18.57亿-16.35亿的现金流量净额现金及现金等20.82亿40.09亿38.52亿 4.047亿 6.812亿价物净增加额加:期初现金及134.3亿94.26亿55.73亿51.69亿44.88亿现金等价物余额期末现金及现155.2亿134.3亿94.26亿55.73亿51.69亿金等价物余额补充资料净利润64.09亿53.56亿43.67亿35.31亿28.43亿固定资产和投5.657亿 4.733亿 4.370亿 4.356亿 3.752亿资性房地产折旧其中:固定资产折旧、油气资5.652亿 4.726亿 4.363亿 4.350亿 3.746亿产折耗、生产性生物资产折旧房地产51.19万70.40万68.03万60.93万60.93万折旧无形资869.9万527.3万600.1万634.5万598.2万产摊销长期待46.27万 2.899万-- -- --摊费用摊销处置固定资产、无形资产528.8万433.7万2012万-86.15万36.56万和其他长期资产的损失公允价值变动-1.389亿-1.727亿-- -- --损失财务费-3.946亿-2.936亿-1.524亿-8382万-4439万用投资损-3580万-5969万-2.946亿-1.437亿-8708万失递延所-2.217亿-2.391亿-5923万-3325万3533万得税其中:递延所得-2.206亿-2.391亿-5923万-3325万3533万税资产减少递延所-102.8万-- -- -- --得税负债增加存货的-2.576亿-5.994亿-1.622亿-8942万6004万减少经营性应收项1939万1580万1431万-1408万8129万目的减少经营性应付项9.887亿20.60亿18.15亿11.08亿8.126亿目的增加动产生的现金-- 1718万592.4万432.1万-848.1万流量净额其他项目经营活动产生的现金69.50亿65.68亿59.96亿47.21亿40.74亿流量净额现金的期末余155.2亿134.3亿94.26亿55.73亿51.69亿额减:现金134.3亿94.26亿55.73亿51.69亿44.88亿的期初余额现金及现金等价物的20.82亿40.09亿38.52亿 4.047亿 6.812亿净增加额4 每股指标每股指2020/12/31 2019/12/31 2018/12/31 2017/12/31 2016/12/31 标基本每1.98 1.65 1.62 1.31 1.05 股收益(元)扣非每1.91 1.57 1.27 1.25 1.03 股收益(元)稀释每1.98 1.65 1.62 1.31 1.05 股收益(元)每股净资产6.1931 6.1406 5.1382 4.3511 3.702(元)每股公0.244 0.4928 0.4928 0.4781 0.488 积金(元)每股未4.4434 4.141 3.124 2.386 1.848 分配利润(元)营现金2.1449 2.4321 2.2205 1.7477 1.5061 流(元)5百分比报表三财务筹资活动四财务投资活动五财务营运能力分析2020应收账款周转率=赊销收入净额/应收账款平均余额= 1037.03存货周转率=销售成本/存货平均余额= 6.75流动资产周转率=销售收入/流动资产平均余额= 1.02固定资产周转率=销售收入/固定资产平均净值=6.19总资产周转率=销售收入/资产平均总额= 0.842019应收账款周转率=赊销收入净额/应收账款平均余额= 746.35存货周转率=销售成本/存货平均余额= 6.22流动资产周转率=销售收入/流动资产平均余额= 0.85固定资产周转率=销售收入/固定资产平均净值=4.79总资产周转率=销售收入/资产平均总额=0.682018应收账款周转率=赊销收入净额/应收账款平均余额= 423.03存货周转率=销售成本/存货平均余额= 4.04流动资产周转率=销售收入/流动资产平均余额=0.60固定资产周转率=销售收入/固定资产平均净值=3.25总资产周转率=销售收入/资产平均总额=0.482017应收账款周转率=赊销收入净额/应收账款平均余额= 240.77存货周转率=销售成本/存货平均余额= 1.94流动资产周转率=销售收入/流动资产平均余额=0.29固定资产周转率=销售收入/固定资产平均净值=1.66总资产周转率=销售收入/资产平均总额=0.232016应收账款周转率=赊销收入净额/应收账款平均余额= 8067.41存货周转率=销售成本/存货平均余额= 7.19流动资产周转率=销售收入/流动资产平均余额=1.10固定资产周转率=销售收入/固定资产平均净值=5.50总资产周转率=销售收入/资产平均总额=0.88六财务分配活动七总结海天味业发布2020年年报,实现收入227.92亿元,同比增长15.13%;实现归母净利润64.03亿元,同比增长19.61%;实现扣非后归母净利润61.77亿元,同比增长21.51%。
海天味业财务报表分析第三组_图文

企业内部环境分析
品牌知名度、美誉 度高。
早于90年代公司提出并实 施品牌发展战略,确立国 内调味品第一品牌地位。
通过产品的终端渗透力进 行品牌形象推广,创造了 业内新的营销模式。
将品牌建设融入到业务发 展全过程,通过商标注 册、技术创新、质量提 升、规模发展等夯实品牌 基础。 不断丰富品牌内涵,打造 海天品牌安全、健康、美 味、高品质的形象。
建立并实施了从原料到 成品的食品安全保证体 系,及产品留样观察制 度。
建立了专业的菌种培育中 心,建成中国面积最大的 玻璃晒池群进行天然发酵, 实现全程无接触的超净灌 装,实现全过程、全员的 质量保障。
企业内部环境分析
建立了完善的供应商 评审机制,严格供应 商资质审核和现场评 审,从源头强化质量 控制。
0.33
0.3
0.25
0.2
0.2
0.19
0.21
0.22
0.23
0.25
0.15
0.15 0.16 0.17
0.1
0.05
0 2009 2010 2011 2012 2013 2014 2015 2016 2017/6
图2.10 海天味业近7年销售毛利率和销售净利率情况
竞争对手分析
公司
上市时间
主营产品
股
多样化经营 注重高端
不断扩大产能
厨邦品牌增长快,生产工业化水平高,产品风味 日本市场饱和,增长缓慢,外 与国内企业合租组建了统
0.40 独特
来企业
万珍极
表2.5 调味品行业主要竞争对手对比
竞争对手分析
120 108
100 80 60
单位:万吨
40
20
0 海天
603288海天味业2023年三季度财务分析结论报告
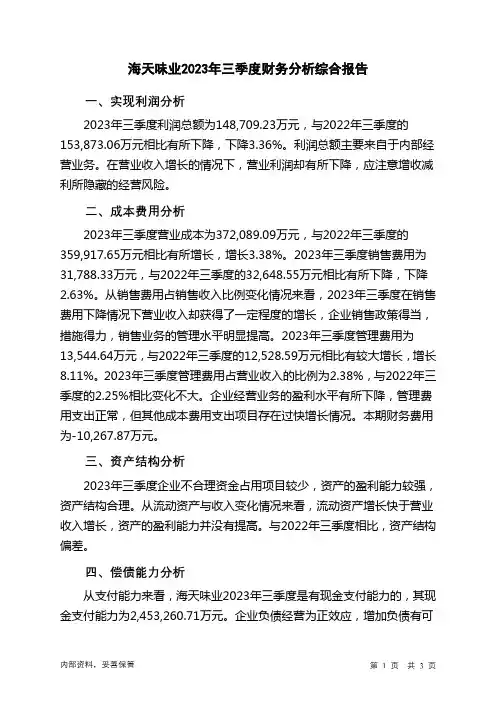
海天味业2023年三季度财务分析综合报告一、实现利润分析2023年三季度利润总额为148,709.23万元,与2022年三季度的153,873.06万元相比有所下降,下降3.36%。
利润总额主要来自于内部经营业务。
在营业收入增长的情况下,营业利润却有所下降,应注意增收减利所隐藏的经营风险。
二、成本费用分析2023年三季度营业成本为372,089.09万元,与2022年三季度的359,917.65万元相比有所增长,增长3.38%。
2023年三季度销售费用为31,788.33万元,与2022年三季度的32,648.55万元相比有所下降,下降2.63%。
从销售费用占销售收入比例变化情况来看,2023年三季度在销售费用下降情况下营业收入却获得了一定程度的增长,企业销售政策得当,措施得力,销售业务的管理水平明显提高。
2023年三季度管理费用为13,544.64万元,与2022年三季度的12,528.59万元相比有较大增长,增长8.11%。
2023年三季度管理费用占营业收入的比例为2.38%,与2022年三季度的2.25%相比变化不大。
企业经营业务的盈利水平有所下降,管理费用支出正常,但其他成本费用支出项目存在过快增长情况。
本期财务费用为-10,267.87万元。
三、资产结构分析2023年三季度企业不合理资金占用项目较少,资产的盈利能力较强,资产结构合理。
从流动资产与收入变化情况来看,流动资产增长快于营业收入增长,资产的盈利能力并没有提高。
与2022年三季度相比,资产结构偏差。
四、偿债能力分析从支付能力来看,海天味业2023年三季度是有现金支付能力的,其现金支付能力为2,453,260.71万元。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析海天味业2023年三季度的营业利润率为26.15%,总资产报酬率为17.57%,净资产收益率为18.06%,成本费用利润率为34.89%。
企业实际投入到企业自身经营业务的资产为2,592,994.7万元,经营资产的收益率为22.93%,而对外投资的收益率为345.66%。
海天味业2020年一季度财务分析结论报告

海天味业2020年一季度财务分析综合报告海天味业2020年一季度财务分析综合报告一、实现利润分析2020年一季度实现利润为193,975.83万元,与2019年一季度的177,482.2万元相比有所增长,增长9.29%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额增长的同时,营业利润也有所增长,企业经营业务在稳步发展。
二、成本费用分析2020年一季度营业成本为318,773.44万元,与2019年一季度的297,691.07万元相比有所增长,增长7.08%。
2020年一季度销售费用为62,505.92万元,与2019年一季度的66,031.7万元相比有较大幅度下降,下降5.34%。
2020年一季度在销售费用大幅度下降情况下营业收入却获得了一定增长,表明企业采取了较为成功的销售战略,销售业务的管理水平显著提高。
2020年一季度管理费用为6,493.63万元,与2019年一季度的6,344.1万元相比有所增长,增长2.36%。
2020年一季度管理费用占营业收入的比例为1.1%,与2019年一季度的1.16%相比变化不大。
企业经营业务的盈利能力有所提高,管理费用支出合理。
本期财务费用为-9,103.8万元。
三、资产结构分析从流动资产与收入变化情况来看,流动资产增长快于营业收入增长,资产的盈利能力并没有提高。
因此与2019年一季度相比,资产结构趋于恶化。
四、偿债能力分析从支付能力来看,海天味业2020年一季度是有现金支付能力的。
企业财务费用小于0或缺乏利息支出数据,无法进行负债经营风险判断。
五、盈利能力分析海天味业2020年一季度的营业利润率为33.07%,总资产报酬率为29.29%,净资产收益率为35.30%,成本费用利润率为50.35%。
企业实际内部资料,妥善保管第1 页共3 页。
海天味业:营收、净利润连续三个季度负增长
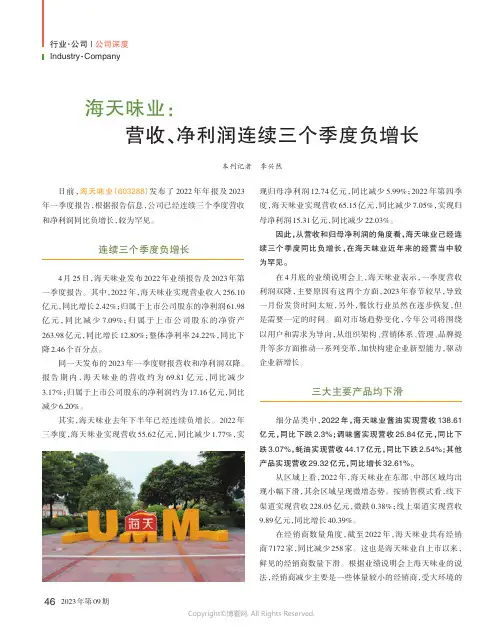
行业·公司|公司深度Industry·Company海天味业:营收、净利润连续三个季度负增长本刊记者李兴然日前,海天味业(603288)发布了2022年年报及2023年一季度报告,根据报告信息,公司已经连续三个季度营收和净利润同比负增长,较为罕见。
连续三个季度负增长4月25日,海天味业发布2022年业绩报告及2023年第一季度报告。
其中,2022年,海天味业实现营业收入256.10亿元,同比增长2.42%;归属于上市公司股东的净利润61.98亿元,同比减少7.09%;归属于上市公司股东的净资产263.98亿元,同比增长12.80%;整体净利率24.22%,同比下降2.46个百分点。
同一天发布的2023年一季度财报营收和净利润双降。
报告期内,海天味业的营收约为69.81亿元,同比减少3.17%;归属于上市公司股东的净利润约为17.16亿元,同比减少6.20%。
其实,海天味业去年下半年已经连续负增长。
2022年三季度,海天味业实现营收55.62亿元,同比减少1.77%,实现归母净利润12.74亿元,同比减少5.99%;2022年第四季度,海天味业实现营收65.15亿元,同比减少7.05%,实现归母净利润15.31亿元,同比减少22.03%。
因此,从营收和归母净利润的角度看,海天味业已经连续三个季度同比负增长,在海天味业近年来的经营当中较为罕见。
在4月底的业绩说明会上,海天味业表示,一季度营收利润双降,主要原因有这两个方面,2023年春节较早,导致一月份发货时间太短,另外,餐饮行业虽然在逐步恢复,但是需要一定的时间。
面对市场趋势变化,今年公司将围绕以用户和需求为导向,从组织架构、营销体系、管理、品牌提升等多方面推动一系列变革,加快构建企业新型能力,驱动企业新增长。
三大主要产品均下滑细分品类中,2022年,海天味业酱油实现营收138.61亿元,同比下跌2.3%;调味酱实现营收25.84亿元,同比下跌3.07%,蚝油实现营收44.17亿元,同比下跌2.54%;其他产品实现营收29.32亿元,同比增长32.61%。
海天味业盈利质量分析

海天味业盈利质量分析海天味业是中国知名的食品企业,旗下拥有海天酱油、海天食盐等知名品牌,多年来一直保持着稳定的盈利能力。
本文将对海天味业的盈利质量进行分析,探讨其盈利能力的来源和稳定性,以及未来发展的潜力。
一、盈利能力的来源海天味业的盈利主要来源于其核心产品——酱油和食盐。
作为中国餐桌必备的调味品,酱油和食盐的市场需求稳定且较大,海天作为行业龙头企业,占据了较大的市场份额,保持了强大的市场竞争力。
海天味业在产品研发上也不断进行创新,推出了多款口味和包装不同的产品,以满足不同消费者群体的需求,提高了企业的附加值和盈利水平。
海天味业还不断加大对外拓展和多元化经营的力度,通过收购、合资等方式进入了其他食品行业,扩大了企业的盈利来源。
海天味业旗下还有生产糖类产品的海天糖业和生产食品添加剂的海天调味,这些都为企业带来了一定的盈利贡献。
海天味业的盈利能力一直保持着较高的稳定性。
其主营业务酱油和食盐所处的行业是消费品行业,在中国经济发展的大环境下,市场需求一直保持着稳定增长的趋势,这为企业提供了稳定的盈利来源。
海天味业在产品研发和营销方面具有较强的实力和市场竞争力,能够有效抵御市场竞争带来的盈利下降风险。
而且,海天味业在多元化经营方面也起到了积极的作用。
不仅有助于企业规避行业风险,还能够通过不同行业的盈利来实现全局盈利的平衡,增强了企业盈利的稳定性。
三、未来发展潜力海天味业作为食品行业的龙头企业,具有较强的市场竞争力和盈利能力。
在中国经济不断发展壮大的大环境下,食品行业的市场需求也会持续增长,这为海天味业提供了良好的发展机遇。
随着中国居民生活水平的不断提高,对食品质量和品牌知名度的要求也越来越高,这为海天味业提供了发展的动力。
作为中国的知名食品企业,海天味业在产品质量和品牌形象上一直保持着良好的口碑,未来在市场上仍将拥有较大的竞争优势。
海天味业的盈利质量较高,主要得益于其稳定的盈利来源和较高的盈利稳定性。
在未来,海天味业将继续保持较高的盈利能力,而且随着中国食品行业的不断发展和壮大,海天味业的发展潜力也将越来越大。
海天味业盈利能力财务角度分析
海天味业盈利能力财务角度分析作者:赵烨来源:《中国管理信息化》2020年第19期[摘 ; ;要] 随着2019胡润百富榜的发布,海天味业登上2019年企业造富第四名,一时成为热议的对象。
海天味业的市值继超过上汽集团、中国恒大之后,再次超过地产龙头企业万科。
但引人注意的是,虽然其市值反超万科,但营业收入却与万科相差甚远。
文章从财务报表分析的角度着手,通过分析海天味业的三大报表来评价企业的盈利能力,并结合行业水平对企业的市场竞争力进行评价,对企业目前存在的问题提出建议。
[关键词] 财报分析;盈利能力;行业水平;市场竞争doi : 10 . 3969 / j . issn . 1673 - 0194 . 2020. 19. 023[中图分类号] F275 ; ;[文献标识码] ;A ; ; ;[文章编号] ;1673 - 0194(2020)19- 0052- 030 ; ; ;引 ; ;言在2019胡润百富榜的企业造富中,海天味业荣登排行榜第四名,房地产龙头企业万科目前在排行榜第三的位置,第一和第二分别是贵州茅台和五粮液。
海天味业在目前的投资市场中有较大的潜力,被投资者所看好,所以市值持续增长。
通过对海天味业财务报表的分析与研究,可以帮助企业更好地了解目前的盈利能力,解决企业存在的问题。
1 ; ; ;海天味业盈利模式的利润点分析1.1 ; 主营业务收入构成情况分析从海天味业2016年至2018年的年度财务报表中可以看出,其主营业务收入一直呈现出稳定的增长态势。
公司的主营业务收入分别为112.56亿元、131.42亿元、151.84亿元,这三年平均复合增长率达到了34.90%,可见海天味业优秀的盈利模式为公司带来了可观的营业收入。
海天味业的核心品类包括酱油、调味酱和蚝油三种,其增长速度稳健,渠道扩张持续推进。
从分产品来看,酱油的成本从2016年的39.76亿上涨到2018年的50.62亿,但营业收入从2016年至2018年上涨了约10倍,可见酱油品类是海天味业的主要盈利点,并且维持稳定增长。
603288海天味业2023年上半年财务风险分析详细报告
海天味业2023年上半年风险分析详细报告一、负债规模测算1.短期资金需求该企业经营活动不缺少资金,不需要从银行借款,不但不需要,而且可以提供304,727.24万元的资金供长期使用。
2.长期资金需求该企业长期投融资活动不存在资金缺口,并且可以提供1,935,646.57万元的营运资本。
3.总资金需求该企业资金富裕,富裕2,240,373.81万元,维持目前经营活动正常运转不需要从银行借款。
4.短期负债规模根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为2,302,987.7万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是2,923,683.93万元,实际已经取得的短期带息负债为69,390.09万元。
5.长期负债规模按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为2,923,683.93万元,企业有能力在3年之内偿还的贷款总规模为3,234,032.04万元,在5年之内偿还的贷款总规模为3,854,728.27万元,当前实际的带息负债合计为85,795.86万元。
二、资金链监控1.会不会发生资金链断裂从当前盈利水平和财务状况来看,该企业不存在资金缺口。
如果当前盈利水平保持不变,该企业在未来一个分析期内有能力偿还全部负债。
该企业负债率低,发生资金链断裂的风险极小。
资金链断裂风险等级为0级。
2.是否存在长期性资金缺口该企业不存在长期性资金缺口,并且长期性融资活动为企业提供1,988,870.36万元的营运资金。
3.是否存在经营性资金缺口该企业经营活动不存在资金缺口。
4.未来一年会不会出现资金问题(1).未来保持当前盈利状况本期营业利润为370,315.12万元,存货为181,838.86万元,应收账款为13,632.17万元,其他应收款为1,655.89万元,应付账款为129,232.86万元,货币资金为1,847,802.59万元。
海天味业分业务盈利预测及财务报表分析
货币资金
13,456
应收票据
0
2020A 24,200 16,958
0
2021E 25,644 21,257
0
单位:百万元 2022E 2023E
30,085 35,411 25,325 30,269
0
0
应收账款 预付账款
存货 其他 非流动资产 长期股权投资 固定资产(合 计) 无形资产
其他 资产总计 流动负债 短期借款
EV/EBITDA
1.27 84.60 27.31
1.52 131.94 42.10
44.43 83.99
1.62 54.41 15.24
41.76
1.93 45.62 13.12
34.82
2.27 38.89 11.27
29.36
吸收投资
借款 支付利息或股 息
现金流净增加 额
0
0
0
-24
-2,647 -2,921
2
表 :可比公司估值对比
EPS 证券简称
TTM 21E
22E
PE PEG 当前市值
TTM
21E 22E
中炬高新 0.9 1.09
1.33
34.3
28.2 23.1
1.8
244.9
千禾味业 0.1 0.28
0.39
122.6
62.8 45.1
1.9
140.4
恒顺醋业 0.3 0.33
0.39
49.1
费用率:由于规模效应,预计销售费用率会持续降低。预计 21-23 年公司销售费用率分别 为 5.4%、5.3%和 5.2%。
基于上述假设,我们预计公司 21-23 年实现归母净利润分别为 68.3 亿元、81.4 亿元和 95.5 亿元,同比增长分别为 6.6%、19.3%和 17.3%。
海天公司财务分析报告(3篇)
第1篇一、引言海天公司作为我国知名的调味品生产企业,自成立以来,凭借其卓越的品质和品牌影响力,在市场上占据了重要地位。
本报告将对海天公司的财务状况进行深入分析,旨在评估其盈利能力、偿债能力、运营能力和成长能力,为投资者、管理层及相关部门提供决策参考。
二、财务报表分析(一)资产负债表分析1. 资产结构分析海天公司资产负债表显示,公司资产总额逐年增长,其中流动资产占比最大,主要构成包括货币资金、应收账款、存货等。
这说明公司在日常运营中具备较强的流动性。
2. 负债结构分析海天公司负债总额逐年增长,但负债率相对稳定。
短期负债占比较大,长期负债占比较小。
这表明公司短期偿债压力较大,但长期偿债能力较强。
3. 所有者权益分析海天公司所有者权益逐年增长,主要得益于公司盈利能力的提升。
所有者权益占比逐年上升,说明公司资产质量较高。
(二)利润表分析1. 营业收入分析海天公司营业收入逐年增长,表明公司在市场上的竞争力不断提升。
其中,调味品产品占比最大,其次是食品加工类产品。
2. 营业成本分析海天公司营业成本逐年增长,但增速低于营业收入增速。
这说明公司在成本控制方面取得了一定的成效。
3. 期间费用分析海天公司期间费用主要包括销售费用、管理费用和财务费用。
近年来,公司期间费用控制良好,费用率逐年下降。
4. 利润分析海天公司净利润逐年增长,表明公司盈利能力较强。
净利润率逐年上升,说明公司盈利质量不断提高。
三、财务比率分析(一)盈利能力分析1. 毛利率分析海天公司毛利率相对稳定,说明公司产品具有较高的附加值。
2. 净利率分析海天公司净利率逐年上升,表明公司盈利能力不断提高。
(二)偿债能力分析1. 流动比率分析海天公司流动比率相对稳定,说明公司短期偿债能力较强。
2. 速动比率分析海天公司速动比率相对稳定,说明公司短期偿债能力较好。
(三)运营能力分析1. 存货周转率分析海天公司存货周转率逐年上升,说明公司存货管理效率提高。
2. 应收账款周转率分析海天公司应收账款周转率逐年上升,说明公司应收账款回收速度加快。