
协方差,相关系数定义(精)
使用教材:《农业试验统计方法及原理》
课堂教学:36 ×2
=72学时 统计软件SAS上机实习:2 ×4 =8学时 成绩评定:期末闭卷考试 任课教师:余家林(理学院数理系) 联系电话:外线87285311,内线85311
研究生概率论与数理统计课
讲述:统计分析常用方法的原理及新方法 为了解总体(指它的某一项指标)
E( X 2 ) ai2 pij , E(Y 2 ) b2 j pi j
i j
i
j
i
j
若(X,Y)为连续型随机变量
且分布密度为 p( x, y) ,
xoy
则 E( X )
x p( x, y )dxdy , E (Y ) y p( x, y )dxdy ,
xoy xoy
E ( X 2 ) x 2 p( x , y )dxdy , E (Y 2 ) y 2 p( x , y )dxdy ,
xoy
E ( XY )
xoy
xy p( x , y )dxdy
定义E[( X EX )(Y EY )]为二维随机变 量( X , Y )的协方差,或一维随机变量 X与Y的 协方差并记作cov( X , Y ), ( X , Y )或 XY
通过抽样调查或试验得到样本 根据样本的观测值对总体作定性分析
{
对总体的数字特征进行估计与假设检 验,用数字、图表、方程式作定量分析
撰写研究论文
研究生概率论与数理统计课
学习要求:理解概念,熟悉原理,掌握方法, 上机计算,解释结果 用到微积分与线性代数知识(不必系统复习)
系统听课,仔细解答习题,上机看结果 研究生处规定:凡选课者,必须参加考试
1. 协方差的定义及其性质
已经证明: 若X与Y相互独立 ,则
E( X EX )(Y EY ) 0
若 E( X EX )(Y EY ) 0 , 则 X与Y不相互独立 定义E[( X EX )(Y EY )]为二维随机变
量( X , Y )的协方差 ,或一维随机变量 X与Y的 协方差并记作cov( X , Y ), ( X , Y )或
E ( X1 ) E ( X 2 ) E ( X n ) ; 推论:E(k1 X1 k2 X 2 kn X n ) k1E( X1 ) k2 E( X 2 ) kn E( X n ) ;
3)若X与Y相互独立 ,
则 E( XY ) (EX )(EY )
第一章
概率论专题
§1.1 二维随机变量的协方差及相关系数
1. 协方差的定义及其性质 2. 相关系数的定义及其性质 3. 协方差矩阵的定义及其性质 4. 相关系数矩阵的定义及其性质 已学习过一维随机变量的数字特征: 数学期望及方差 二维随机变量的协方差及相关系数 是二维随机变量的数字特征
若X与Y相互独立 ,则 E ( X EX )(Y EY ) E XY XEY YEX ( EX )(EY ) E ( XY ) ( EX )(EY ) ( EX )(EY ) ( EX )(EY ) 0,
因此 D( X Y ) D( X ) D(Y )
定义
( X ,Y )
E [( X EX )(Y EY )] ( X ) (Y )
为
X与Y的(线性)相关系数。
计算时E[( X EX )(Y EY )] E ( XY ) EX EY
( X ) E( X EX ) E( X ) ( EX ) ,
方差的性质:
1) 若k为常数 , 则D(kX )
k D( X ) ;
2
2)若X与Y相互独立 ,则
D( X Y ) D( X ) D(Y ) 若X1, X 2 ,, X n相互独立 , 推论: 则 D( X1 X 2 X n )
D( X1 ) D( X 2 ) D( X n ) ;
XY
即 : cov(X , Y ) E[( X EX )(Y EY )]
若X与Y不相互独立 ,则 D( X Y ) D( X ) D(Y ) 2 cov( X , Y )
2
E ( X EX ) (Y EY ) 2( X EX )(Y EY )
2 2
2 2
2
2
E( X EX ) E(Y EY ) 2E( X EX )(Y EY ),
式中的E( X EX ) 2 D( X ), E(Y EY ) 2 D(Y ),
D(k1 X1 k2 X 2 kn X n )
2 2
k1 D( X 1 ) k 2 D( X 2 ) k n D( X n )
2
E( X Y ) ( EX EY ) E( X EX ) (Y EY )
证明:D( X Y ) E( X Y ) E( X Y )
二维随机变量的协方差及相关系数 可用来说明两个随机变量的线性相关关系 可由二维随机变量的分布确定
若(X,Y)为离散型随机变量且分布律为
P X ai ,Y b j pij ,
i j
则 E( X ) ai pij , E(Y ) b j pij ,
i j
2 2 2 2
(Y ) E(Y EY ) E(Y ) ( EY )
2 2 2
2
计算时用到数学期望与方差的性质。
数学期望的性质:
1) 若k为常数, 则E(kX ) kE( X )
;
2)E ( X
Y ) E( X ) E(Y ) ;
推论:E( X1 X 2 X n )
4.3协方差相关系数

解 由题意可知,X ~ B(n, 1), Y ~ B(n, 1), X Y n
2
2
E(X ) 1 n, E(Y ) 1 n, D(X ) D(Y ) 1 n
2
2
4
cov(X ,Y ) E[X E(X )][Y E(Y )]
E{[X E(X )][(n X ) E(n X )]}
一、协方差
定 义 1 : 称 数 值 E{[X-E(X)][Y-E(Y)]} 为 X,Y 的 协 方 差 , 记 为
Cov(X,Y)(Covariance)或σxy,即:
σxy=Cov(X,Y)=E{[X-E(X)][Y-E(Y)]}
(1)
说明: 1) 由定义1,若(X,Y)是离散型的,则
xy Cov(X ,Y )
D(X ) 4D(Y ) 4( D(X ) D(Y )XY ) 3
四、矩
定义3 设X是随机变量,若E(Xk) ,k=1,2,…存在,称它为X
的k阶原点矩,简称k阶矩
首页
上页
返回
下页
结束
铃
定义3 设X是随机变量,若E(Xk) ,k=1,2,…存在,称它为X
的k阶原点矩,简称k阶矩 若E[X-E(X)]k , k=1,2,…存在,称它为X的k阶中心矩
σXX=σYY=1/4 ,σXY=0
fX (x) fY ( y) f (x, y) 故X与Y不相互独立
可见σXY=0是随机变量X与Y独立的必要条件而非充分条件.
首页
上页
返回
下页
结束
铃
注:对二维正态向量而言,σXY=0是X,Y相互独立的充要条件。 §3.4例2曾证明X,Y独立的充要条件是ρ=0,以下例题将证明
2 1 2
4.5.2 协方差与相关系数
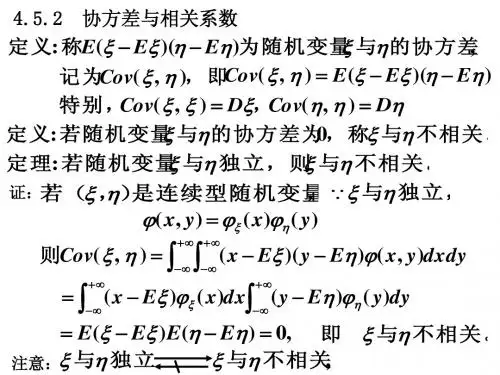
4.5.2 协方差与相关系数 定义 : 称E (ξ − Eξ )(η − Eη )为随机变量 ξ 与η 的协方差 , 记为 Cov ( ξ , η ),即 Cov ( ξ , η ) = E (ξ − Eξ )(η − Eη )
即
第i 1, 第i部分需要调整 Xi = 0, 第i部分无需调整
EX = E ( X 1 + X 2 + X 3 ) = EX 1 + EX 2 + EX 3 = 0 . 1 + 0 .2 + 0 .3 = 0 . 6 DX = D ( X 1 + X 2 + X 3 ) = DX 1 + DX 2 + DX 3 = 0.1× 0.9 + 0.2 × 0.8 + 0.3 × 0.7 = 0.46
解 :EX =
EY =
∫∫ xϕ ( x , y ) dxdy = ∫
R
R
r
−r
r
dy ∫
r2 − y2
− r2 − y2
r2 − x2
∫∫ yϕ ( x , y ) dxdy = ∫
−r
dx ∫
− r2 − x2
KXY = Cov( X,Y) =∫
=∫
+∞ +∞ −∞ −∞
r
x 2 dx = 0 πr y 2 dy = 0 πr
r2 − y2 , | y| ≤ r 2 πr | y| > r |>
ϕ( x , y ) ≠ ϕ X ( x ) ⋅ ϕ Y ( y )
第14讲 协方差与相关系数

XY刻画了X与Y之间线性关系的程度
(2) |XY|=1 存在常数a, b 使 P{Y= aX+b} =1
例3
(2012数学一,4分)
将长度为 1米的木棒截成两段,则两段长度的相关系数为( ) ( A)1; 1 ( B) ; 2 1 (C ) ; 2 ( D) 1.
分析:设其中一段木棒长度为X , 另一段为Y , 则显然 X Y 1, Y X 1, Y 与X 之间有明显的线性 关系,且变化趋势相反,从而, XY 1,故选D
2)X ~ U ( 1,1), Y X 2 , 求 XY
解1)
1 1 1 1 4 E ( X ) , E (Y ) , E ( XY ) , D( X ) , D(Y ) 2 3 4 12 45 1 2) E ( X ) 0, E ( XY ) 0 12 XY 0.968 1 4 XY 0 12 45
证: cov( X Y , Z ) E[( X Y ) Z ] E ( X Y ) E ( Z ) E ( XZ YZ ) [ E ( X ) E (Y )]E ( Z )
E ( XZ ) E (YZ ) E ( X ) E ( Z ) E (Y ) E ( Z ) cov( X , Z ) cov(Y , Z ).
X 和 Y 独立时 X 和 Y 不相关, 反之不一定成立。 但对下述情形,独立与不相关是一回事: 若(X, Y )服从二维正态分布,则
X 与Y 独立的充分必要条件是X与Y不相关。 参见P70-例3.6.3: X与Y独立 XY=0
练习2 1) X ~ U (0,1), Y X 2 , 求 XY
y 1
协方差与相关系数
其余均方误差
e
D(Y
)(1
2 XY
).
从这个侧面也
能说明 XY 越接近1,e 越小. 反之, XY 越近于0,
e 就越大, Y与X的 线性相关性越小.
完
例3 设 ( X ,Y ) 的分布律为
X
Y
2 1 1 2 P{Y yi }
1
0 1/4 1/4 0
1/ 2
4
1/4 0 0 1/4 1/2
D(Y
)[1
2 XY
],
D(Y
)1
[cov( X ,Y )]2 D( X )D(Y )
D(Y
)[1
2 XY
],
由于方差
D(Y
)
是正的,
故必有
1
2 XY
0,
所以
XY 1.
性质2. 若 X 和 Y 相互独立,则 XY 0;
注意到此时 cov( X ,Y ) 0, 易见结论成立.
注: X 与Y 相互独立
完
例4 设 服从 [ , ] 上的均匀分布, 且
X sin , Y cos
判断 X 与 Y 是否不相关, 是否独立.
解
由于
E( X )
1
2
sind 0,
E(Y
)
1
2
cosd 0,
而
E(
XY
)
1
2
sin cosd 0.
2
因此
E( XY ) E( X )E(Y ),
从而 X 与 Y 不相关. 但由于 X 与 Y 满足关系:
完
例2 设连续型随机变量 ( X ,Y ) 的密度函数为
f
(
x,
什么是协方差,什么是相关系数
协⽅差就是投资组合中每种⾦融资产的可能收益与其期望收益之间的离差之积再乘以相应情况出现的概率后进⾏相加,所得总和就是该投资组合的协⽅差。
协⽅差的符号(正或负)可以反映出投资组合中两种资产之间不同的相互关系:如果协⽅差为正,那就表明投资组合中的两种资产的收益呈同向变动趋势,即在任何⼀种经济情况下同时上升或同时下降;如果协⽅差为负值,则反映出投资组合中两种资产的收益具有反向变动的关系,即在任何⼀种经济情况下,⼀种资产的收益上升另⼀种资产的收益就会下降。
如果协⽅差的值为零就表明两种⾦融资产的收益没有相关关系。
相关系数等于两种⾦融资产的协⽅差除以两种⾦融资产的标准差的乘积。
由于标准差总是正值,因此相关系数的符号取决于两个变量的协⽅差的符号。
如果相关系数为正,则表明两种资产的收益正相关;如果相关系数为负,说明两种资产的收益负相关;如果相关系数为零,说明两种资产的收益之间没有相关性。
更重要的是,可以证明相关系数总是介于-l和+1之间,这是由于协⽅差除以两个标准差乘积后使得计算结果标准化。
这有利于判断资产之间的相关性的⼤⼩。
相关系数协方差

相关系数协方差
相关系数和协方差是统计学中常用的两个概念,它们可以用来衡量两个变量之间的关系。
相关系数是用来衡量两个变量之间的线性关系的强度和方向,而协方差则是用来衡量两个变量之间的总体关系的强度和方向。
相关系数是一个介于-1和1之间的数字,它可以告诉我们两个变量之间的关系是正相关、负相关还是没有关系。
如果相关系数为1,则表示两个变量之间存在完全正相关的关系;如果相关系数为-1,则表示两个变量之间存在完全负相关的关系;如果相关系数为0,则表示两个变量之间没有线性关系。
协方差是一个数字,它可以告诉我们两个变量之间的总体关系的强度和方向。
如果协方差为正数,则表示两个变量之间存在正相关的关系;如果协方差为负数,则表示两个变量之间存在负相关的关系;如果协方差为0,则表示两个变量之间没有关系。
相关系数和协方差在统计学中有着广泛的应用。
例如,在金融领域中,相关系数和协方差可以用来衡量不同股票之间的关系,从而帮助投资者进行投资决策。
在医学领域中,相关系数和协方差可以用来研究不同因素之间的关系,从而帮助医生诊断疾病和制定治疗方案。
需要注意的是,相关系数和协方差只能用来衡量两个变量之间的关
系,而不能用来确定因果关系。
因此,在使用相关系数和协方差时,需要谨慎分析数据,避免得出错误的结论。
相关系数和协方差是统计学中非常重要的概念,它们可以帮助我们了解不同变量之间的关系,从而帮助我们做出更加准确的决策。
在实际应用中,我们需要根据具体情况选择合适的方法来分析数据,以便得出正确的结论。
相关系数和协方差的关系
相关系数和协方差的关系
一、首先要明白这2个的定义
1、相关系数是协方差与两个投资方案投资收益标准差之积的比值,
其计算公式为:
相关系数总是在-1到+1之间的范围内变动,-1代表完全负相关,+1代表完全正相关,0则表示不相关。
2、协方差是一个用于测量投资组合中某一具体投资项目相对于另一投资项目风险的统计指标。
其计算公式为:
当协方差为正值时,表示两种资产的收益率呈同方向变动;协方差为负值时,表示两种资产的收益率呈反方向变动。
二、要辨清两者的关系
1、相关系数与协方差一定是在投资组合中出现的,只有组合才有相关系数和协方差。
单个资产是没有相关系数和协方差之说的。
2、相关系数和协方差的变动方向是一致的,相关系数的负的,协方差一定是负的。
3、(1)协方差表示两种证劵之间共同变动的程度:相关系数是变量之间相关程度的指标根据协方差的公式可知,协方差与相关系数的正负号相同,但是协方差是相关系数和两证券的标准差的乘积,所以协方差表示两种证劵之间共同变动的程度。
(2)相关系数是变量之间相关程度的指标,相关系数在0到1之间,表示两种报酬率的增长是同向的;相关系数在0到-1之间,表示两种报酬率的增长是反向的,所以说相关系数是变量之间相关程度的指标。
总体来说,两项资产收益率的协方差,反映的是收益率之间共同变动的程度;而相关系数反映的是两项资产的收益率之间相对运动的状态。
两项资产收益率的协方差等于两项资产的相关系数乘以各自的标准差。
协方差与相关系数深度剖析
协方差与相关系数深度剖析在统计学和数据分析领域,协方差和相关系数是描述随机变量之间关系的重要工具。
虽然它们可能被新手混淆,但它们有着各自独特的定义和用途。
在本文中,我们将对协方差和相关系数进行深度剖析,讨论它们的计算方法、性质、应用场合及其相互关系。
一、协方差的定义及计算协方差是用来衡量两个随机变量之间的共同变化程度的指标。
它可以告诉我们当一个随机变量增加时,另一个随机变量是增加还是减少。
1.1. 协方差的数学表达对于两个随机变量 (X) 和 (Y),它们的协方差 ((X, Y)) 可以用以下公式计算:[ (X, Y) = E[(X - _X)(Y - _Y)] ]其中,(E) 表示期望,(_X) 和 (_Y) 分别是随机变量 (X) 和(Y) 的期望值。
1.2. 协方差的性质正协方差:如果((X, Y) > 0),说明 (X) 和 (Y) 同向变化,即一个增加时另一个也增加。
负协方差:如果((X, Y) < 0),那么 (X) 和 (Y) 反向变化,即一个增加时另一个减少。
零协方差:如果 ((X, Y) = 0),表示两个变量之间没有线性关系。
二、相关系数的定义及计算相关系数是标准化的协方差,用以衡量两个变量之间线性关系强度的度量。
相关系数的取值范围在 -1 到 1 之间。
2.1. 相关系数的数学表达皮尔逊相关系数(Pearson correlation coefficient)通常用字母 (r) 表示,可以通过以下公式计算:[ r = ]其中,(_X) 和 (_Y) 分别是随机变量 (X) 和 (Y) 的标准差。
2.2. 相关系数的性质取值范围:当 (r = 1),表示完全正相关。
当 (r = -1),表示完全负相关。
当 (r = 0),表示没有线性关系。
无量纲性:因为相关系数是标准化的,所以它不依赖于数据的尺度或单位。
三、协方差与相关系数的关系尽管协方差和相关系数都有助于理解两个随机变量之间的关系,但二者之间存在重要区别。
相关系数与协方差
相关系数与协方差相关系数和协方差是统计学中常用的两个重要概念。
它们用于衡量两个变量之间的关系,提供了关于变量之间相关程度的头绪。
相关系数(correlation coefficient)是两个变量之间线性相关关系的度量。
它以-r到1之间的数值表示两个变量之间的关系程度,具体取值范围如下:-1.0 < r < -0.7 极强的负相关-0.7 < r < -0.3 强的负相关-0.3 < r < -0.1 弱的负相关-0.1 < r < 0.1 无相关或微弱相关0.1 < r < 0.3 弱的正相关0.3 < r < 0.7 强的正相关0.7 < r < 1.0 极强的正相关其中,r=1表示两个变量完全正相关,r=-1表示两个变量完全负相关,r=0表示两个变量不存在线性关系。
协方差(covariance)是两个变量的随机变化同时偏离了各自的平均值的程度。
当变量之间存在正相关关系时,协方差为正;当变量之间存在负相关关系时,协方差为负;当变量之间没有关系时,协方差为0。
协方差的绝对值大小没有一个固定的限制,这使得它的实用价值有限。
为了让协方差具有可比性,我们可以通过将协方差除以各自的标准差,得到相对协方差,即相关系数,这样就可以将不同变量之间的关系比较一下。
相关系数和协方差的计算方法类似:都需要先计算出每个变量的平均值,然后计算每个数据点与平均值之差的乘积,最后将这些乘积相加得出结果。
相关系数还需要将结果除以两个变量各自的标准差,而协方差则不需要进行标准化处理。
尽管相关系数和协方差都可以用来衡量两个变量之间的相关性,但它们各有优缺点。
优点是,协方差可以直接反映两个变量的偏离程度,而相关系数则更加严谨地测量线性关系的强度和方向;缺点是,协方差无法比较不同单位的变量之间的相关性,而相关系数则可以将不同单位的变量标准化,使得不同变量之间的关系具有可比性。
协方差与相关系数
独立, 独立时, 简言之, 即 X 与 Y 独立,反之 X 与 Y 独立时,必有 ρ = 0 ,简言之, 对二元正态变量来说,不相关等价于独立。 对二元正态变量来说,不相关等价于独立。
例 设 ( X , Y ) 的分布密度为
1 π f ( x, y) = 0
= E[( X − E ( X ))(( aX + b ) − E ( aX + b ))]
= aE ( X − E ( X ))2 = aD( X )
ρ 2 XY
[cov( X , Y )] a 2 [ D( X )]2 = = 2 =1 2 D( X ) D(Y ) a [ D( X )]
相关程度的量, 相关系数 ρ XY 是 衡量 X 与 Y 之间线性 相关程度的量 ,
第三节 协方差与相关系数
一. 协方差
X 与 Y 的协方差记作 cov( X , Y ) ,定义为
cov( X , Y ) = E[( X − E ( X ))(Y − E (Y ))] = E ( XY ) − E ( X ) E (Y )
独立时, 当 X 与 Y 独立时,有
cov( X , Y ) = 0
ρ XY = 1, 时, X 与 Y 线性相关; ρ XY > 0 , Y 随 X 增大而增 线性相关;
增大而减小——负相关; ——负相关 大——正相关; XY < 0 , Y 随 X 增大而减小——负相关; ——正相关; 正相关 ρ , 之间毫无线性关系, 不相关, ρ XY = 0 , X 与 Y 之间毫无线性关系,称 X 与 Y 不相关 , 但可存在其它关系,例如二次关系: 但可存在其它关系,例如二次关系: Y = X 2 ( X ∼ N (0,1)) 设 ( X , Y ) ∼ N ( µ1 , µ2 , σ 12 , σ 12 , ρ ) 则 ρ XY = ρ 且当 ρ = 0 时,有