
烘焙产品成本核算教案2
第2列
第3列
第4列
一个蛋糕用面团500克,计算单位产品材料成本
•1、找配方:第1、2列
•2、找单价:第3列
•3、算金额:第4列
•4、算总金额 942
•5、算单位重量面团材料成本
•1kg面团材料成本=942÷188=5元/kg
•6、单位产品材料成本=0.5× 5=2.5元/个
4、让学生找配方,以此为背景,开展核算活动,理解材料成本核算,熟悉配方法
9、总结提升。
教学后记(教学效果及反思,对教养方案、授课计划、教学资源及其它的评价和建议、创新教学内脏体会)
0
0
糖
20
5
100
奶油
7
13.2
92.4
鸡蛋
6
7
42
改良剂
0.3
53
15.9
合计
187.8
-----------
634.4
第1列
第2列
第3列
第4列
每个甜餐包用面团70克,计算每个甜餐包的材料成本?
•1、找配方:第1、2列
•2、找单价:第3列
•3、算金额:第4列
•4、算总金额 634.4
•5、算单位重量面团材料成本
会用配方法计算产品材料成本
资源
计算机、课件、案例、管理故事
教法
学法
采用教学做一体化教学,任务驱动,教学做结合,采用体验、合作、探究、模拟情景实训等方法,师生互动。
教学内容及活动流程
备注
一、创设情境,引入课程:
管理小故事1、傻儿子卖牛
2、傻媳妇和面(一个笨家庭)
结论:1、学会经营,经营的目标是利润;
2、和面要有配方;
5、结合案例,引导学生计算,核算
6、让学生练习一个案例。
教学内容及活动流程
备注
•课堂小结:
•配方法:
•1、找配方(配料表)
•2、看单价(购货发票)
•3、算金额 金额=配方用量×单价
•4、算总金额 总金额=各个金额之和
•5、算单位重量面团材料成本
1kg面团材料成本=总金额÷面团总重量
•6、单位产品材料成本=单位产品所用面团重量× 1kg面团材料成本
•1kg面团材料成本=634.4÷187.8=3.378元/kg
•6、单位产品材料成本=0.07× 3.378=0.236元/个
学生练习:果仁蛋糕原材料成本计算表
原料
烘焙
百分比%
单价
(元\kg)
金额
(元)
鸡蛋
100
6
砂糖A
20
5
砂糖B
25
6
泡打粉
2
5
盐
1
2
蛋糕油
10
8
水
30
0
合计
188
--------
模块
模块二:成本核算基础知识
课型
新授
授课日期
课题
任务1、材料成本核算---配方法
教
学
目
标
知识目标:1、材料成本核算的原理
2、材料成本核算的方法
能力目标:1、知晓材料成本核算的原理
2、会用配方法计算产品材料成本
德育目标:1、培养职业精神
2、树立经营意识
重点
1、材料成本核算的原理
2、材料成本核算的方法
难点
•4、算总金额 总金额=各个金额之和
•5、算单位重量面团材料成本
1kg面团材料成本=总金额÷面团总重量
•6、单位产品材料成本=单位产品所用面团重量× 1kg面团材料成本
例题:甜餐包原材料成本计算表
原料
烘焙百
分比%
单价
(元\kg)
金额
(元)
面粉
100
3.4
340
酵母
1
42
42
盐
1.5
1.4
2.1
水
52
3、要遵循操作规程;
4、不能蛮干。
1、听故事,让学生讨论分析,树立经营理念
二、课上调查:1、你做过哪些烘焙产品?方,引入配方法。
3、5位学生说出自己的情况。
三、材料成本核算---配方法
•1、找配方(配料表)
•2、看单价(购货发票)
•3、算金额 金额=配方用量×单价
烘焙企业都要搞好原材料成本核算

一、计算甜餐包的成本
• 每kg面团成本:634.4÷187.8=3.378元 • 单位产品面团重:70克 • 单位产品原材料成本:3.378×0.07=0.236元 • 按这个方法可计算各种堡类、蛋糕类的成本。
果仁蛋糕成本核算 ------练习 配方原料名称 配方当中原料重 原料进货 原料进货 每克原
• 5、简装果仁蛋糕电脑设定成本为:2.6439元 (含包材0.1111元)
• 6、简装果仁蛋糕在成本核算时以加入生产流程损耗:电脑设定 成本-包材成本-实际测定面团成本=0.2602元 占成本比例: 10.27%
• 7、简装果仁蛋糕售价:8.8元 已税成本:3.1元(含包 材) 毛利%:64.98%
• 2、每个简装果仁蛋糕成本=总原料成本/制作个数 =47.6731/20=2.3837元
• 3、简装果仁蛋糕制作重量为475克,成本:2.3837元 (电脑设 定重量为430克/条,35克重量流失为烘烤脱水)
• 4、简装果仁蛋糕每个成本=面糊成本+包材成本=2.3837元 +0.1111元(未税)=2.4948元
6寸蛋糕:8.11元 8寸蛋糕:10.81元 2、由于面包坊的行业特殊性,我们假定当期生产出来的面包和 蛋糕全部实现了销售,5月底的时候库存里没有任何产品,只有多 余的原材料。
Thank you
砂糖
250
0.01
2.5
鸡蛋
600
0.006
3.6
色拉油 100
0.035
3.5
其他
2
0.16
0.32
总计
10.92
6寸蛋糕
4.68
8寸蛋糕
6.24
• 奶油
项目 6寸蛋糕 8寸蛋糕
西式面点成本核算(甜品制作课件)

成本核算
• 成本核算 • 原料费、人工费的合理分配 • 大型宴会的成本核算
Part 01
成本核算
成本核算
一、成本及成本核算的含义
1、成本的含义 成本是商品经济的价值范畴,是商品价值的组成部分。企业为进行生产经营活动,必须耗费一定
的资源(人力、物力和财力),其其所耗费资源的货币表现称为成本。 企业的竞争主要是价格和质量的竞争,而价格的竞争归根到底就是成本的竞争。 成本包含原材料、燃料、固定资产折旧、工资等费用。
=800+4800-900 =4700(元) 答:本月西饼房实际耗用原材料成本为4700元。 2、永续盘存法 永续盘存法是指按生产实际领用的原材料数额计算与结转已销产品总成本的一种方法。常用的方 法有“先进先出法”“加权平均法”等。
成本计算
二、单一产品成本计算方法
1、基本含义 (1)总成本。是指某类、某批或全部产品在某核算期间的成本总和。 (2)单位成本。是指生产单位产品而平均耗费的成本,一般只要将总成本除以总产量便能得到, 是将总成本按不同消耗水平摊给单位产品的费用。单位成本反映同类产品的费用水平,如元/kg、 元/只。 (3)单一产品成本。是指生产构成单一产品所耗用的主料成本、辅料成本之和。 2、单一产品成本计算的方法
烘焙计算
根据计算,配方用烘焙百分比表达为:
项目 坯料
原材料名称 低筋面粉 鸡蛋 砂糖 牛奶 咖啡粉 沙拉油 总量
烘焙百分比 100.00% 100.00% 80.00% 60.00% 4.00% 12.00%
356.00%
烘焙计算
2、根据产品配方计算实际百分比 根据产品配方中各材料的重量,换算成实际百分比的表达方式。 【例】根据下面配方,计算各材料的实际百分比,并将配方表用实际百分比方式表达。 1、计算配方总重量:3560g 2、根据公式计算:
烘焙产品成本核算教案5
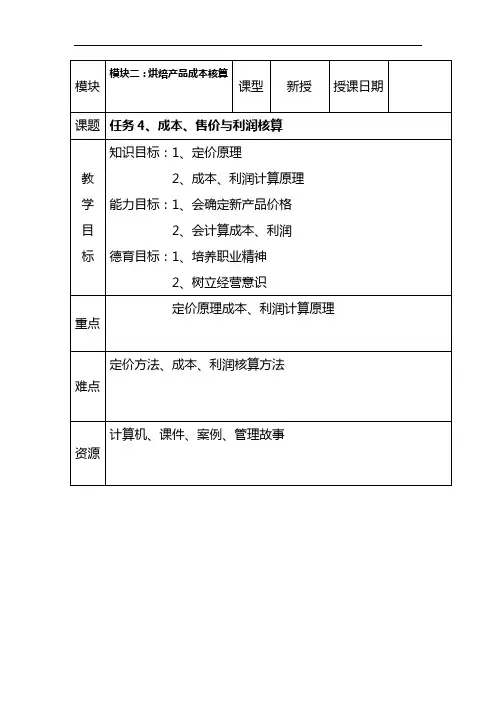
五、利润:
5、利润=收入-成本=销售量(单价-单位成本)
案例:
某烘焙店制作某产品200块,用面粉2.5千克,每千克3元,白糖2.5公斤,每公斤5.6元;鸡蛋5千克,每千克6元,人工成本10元、其他费用10元。若成本毛利率为80%,求此产品的单位售价与利润。
1、材料成本=2.5X3+5.6X2.5+6X5=51.5元
7、让学生练习一个案例。
教学内容及活动流程
备注
•课堂小结:
1、总成本=材料成本+人工成本+制造费用
2、单位成本=总成本÷产量
3、产品价格=成本+毛利
=成本×(1+成本毛利率)
4、成本毛利率=毛利÷成本×100%
5、利润=收入-成本=销售量(单价-单位成本)
•作业布置:
8、总结提升。
教学后记(教学效果及反思,对教养方案、授课计划、教学资源及其它的评价和建议、创新教学内脏体会)
2、人工成本=10元
3、制造费用=10元
4、总成本=51.5+10+10=71.5元
5、单位成本=71.5÷200=0.3575元/块
6、单位售价=0.3575X(1+0.8)=0.6435元
7、利润=200X (0.6435-0.3575)= 57.2元
练习:
某面点间作豆沙包,用500克面粉做成20个豆沙包皮了,用300克豆沙馅作20个馅心,已知面粉进价为每千克6元,豆沙馅进价为每千克12元,人工费用10元,其他费用10元,若按成本毛利率45%计算,请计算豆沙包单位售价与利润。
解:
1、总成本=0.5*6+0.3*12+20=26.6
餐饮成本核算教案: 第二章第三节

四、本节小结
本节主要阐述了调味品的成本核算方法。它的计算可以通过单件调味品的成本核算和批量生产调味品的成本核算两种方法进行求证。
(2)、调味品成本计算方法
调味品成本计算方法可分为单件调味品的成本核算与批量生产调味品的成本核算。
1、单件调味品的成本核算:
(1)、首先算出制作单件产品所用的各种调味品用量。
(2)、根据其购进价格,分别算出各自的价值(成本)。
(3)、把各种调味品成本逐一相加,得到单件调味品的成本。
2、批量生产调味品的成本核算
拓展:
1、容器估量法510g李錦記舊裝特級蠔油价格51元,一份蚝油菜心需要用30g蚝油,制作此菜中蚝油的成本是多少?
2、体积估量法咖喱鸡块
一盒咖喱100g,价格7元,一份菜需咖喱膏50g,制作此菜中咖喱的成本是多少?
3、规格比照法
定义:规格比照法是对照烹调方法和用料质量相仿的某些传统菜点的调味用料,来确定新菜点调味品用量的方法。
拓展练习题:浙菜的历史,也就是浙江烹饪的历史,可上溯到吴越春秋。越王勾践为复国,加紧军备,并在今绍兴市的稽山,过去称"鸡山",办起大型的养鸡场,为前线准备作战粮草用鸡。故浙菜中最古的菜要首推绍兴名菜"清汤越鸡"。其次是杭州的"宋嫂鱼羹",出自"宋五嫂鱼羹",至今也有880年的历史。请在了解这两道菜肴的基础上,计算这两道菜的调味品的成本?
《烘焙成本核算》课件

成本控制效果: 成功降低成本, 提高利润率,增 强市场竞争力
成本控制经验: 注重细节,持续 改进,不断优化 成本控制体系
烘焙成本核算需 要根据实际情况, 制定合理的成本 核算方法和标准。
烘焙成本核算的目的
控制成本:通过核算了解各项成本,以便更好地控制成本,提高利润 定价决策:为产品定价提供依据,确保产品价格合理,具有竞争力 预算编制:为烘焙店的预算编制提供依据,确保资金合理分配 成本分析:通过对比分析,找出成本控制中的问题,并提出改进措施
收集数据
原材料成本:面 粉、糖、鸡蛋、
黄油等
设备成本:烤箱、 搅拌机、模具等
人工成本:员工 工资、培训费用
等
场地成本:租金、 水电费、装修费
等
营销成本:广告 费、推广费、包
装费等
其他成本:运输 费、保险费、税
费等
分析数据
原材料成本:包括面粉、糖、鸡蛋、黄油等 劳动力成本:包括员工工资、培训费用等 设备成本:包括烤箱、搅拌机、模具等 包装成本:包括包装材料、标签、运输费用等 营销成本:包括广告、促销、推广等 税收成本:包括增值税、所得税等
鸡蛋:用 于制作蛋 糕、饼干 等烘焙产 品
牛奶:用 于制作面 包、蛋糕 等烘焙产 品
油脂:用 于制作面 包、饼干 等烘焙产 品
酵母:用 于发酵面 团,使面 包、蛋糕 等烘焙产 品膨胀
人工成本
工资:包括基本工资、加 班工资、奖金等
福利:包括社会保险、住 房公积金、员工培训等
招聘成本:包括招聘广告、 面试、入职培训等
销售价格:根据市场行情和 竞争对手定价
利润分析:计算原材料成本、 制作成本和销售价格之间的
差额,得出利润率
成本控制:通过优化原材料 采购、提高生产效率等方式
水果蛋糕成本核算方案

水果蛋糕成本核算方案水果蛋糕成本核算方案:一、成本核算目的:对水果蛋糕的生产与销售过程进行成本核算,明确成本构成,推动企业管理的科学化。
二、成本核算原则:1. 全面性原则:对水果蛋糕的生产过程中所有相关的费用都进行核算,确保核算结果的准确性和完整性。
2. 可比性原则:将不同批次、不同规格的水果蛋糕进行比较,以便获取生产成本的趋势,为决策提供参考依据。
3. 时效性原则:及时收集和核算生产过程中发生的费用,推动管理的及时反馈和纠偏。
三、成本核算方法:1. 直接材料成本核算:将水果蛋糕的原材料按照采购价值进行核算,包括蛋糕面粉、糖等。
2. 直接人工成本核算:将直接参与生产的人员工资进行核算,包括蛋糕师傅、搬运工等。
3. 制造费用核算:将生产过程中的制造费用进行核算,包括水电费、设备折旧费用等。
4. 间接费用核算:将与蛋糕生产相关的管理费用进行核算,包括办公用品费用、销售费用等。
5. 成品库存核算:将生产完的水果蛋糕按照生产成本进行计价,并计入成品库存中。
四、成本核算流程:1. 采集数据:及时收集生产过程中的直接材料、直接人工、制造费用和间接费用等数据。
2. 计算成本:根据核算方法,对采集到的数据进行成本计算,得出每批次水果蛋糕的生产成本。
3. 分析成本:对成本进行分析,找出成本的主要构成部分和变动原因。
4. 归集成本:将成本归集到相应的成本中心,形成成本报表或者财务报表。
5. 报告成本:将成本报表上报给管理层,为决策提供参考。
五、成本核算效益:1. 为决策提供依据:通过成本核算,可以对水果蛋糕生产过程中的成本进行详细的分析,为管理层制定决策提供依据。
2. 降低成本:通过成本核算,可以识别出生产过程中的成本浪费和不必要的费用,推动企业降低成本,提高利润。
3. 提高管理效率:通过成本核算的过程,对企业生产过程进行深入了解,优化流程,提高效率。
总之,水果蛋糕成本核算方案的实施,有助于企业明确成本构成,优化生产过程,提高经济效益。
烘焙产品成本核算教案4
五、水费
水费=用水量×水价
六、降低耗水的途径
学生研讨发言
4、让学生理解铺租的控制比例。
5、熟悉铺租控制方法
6、结合案例,引导学生计算,核算
7、让学生练习一个案例。
8、学生研讨降低电费的方法
教学内容及活动流程
备注
•课堂小结:
•1、铺租
使用期一年以上,单位价值在1000元以上的设备。
如厂房、生产机械、不锈钢案台、车辆等。
(二)低值易耗品:
使用期不足一年或单位价值在1000元以下的设备。
用具如烤盘、面包箱、蛋糕壳等。
(三)折旧费与摊销费:
固定资产应逐月提留折旧费,以抵偿它的损耗,维持生产的延续。
1、月折旧费=月初固定资产原值×月折旧率
2、月摊销费=低值易耗品价值÷使用期限
3、月设备费=月折旧费+月摊销费
案例:有一小型面包店,设备如下。房屋按月折旧率0.2%算,其它固定资产按月折旧率1.2%算,求月折旧额。所有低值易耗品分12次平均摊销,求每次的摊销额。
①压面机1台6500元
②双层烘炉1台4600元
③搅拌机1台5000元
④案台1张2200元
单位产品负担的电费=总电费÷产量=2.5÷(24×4)=0.026元
四、降低耗电的途径
① 电路设计安装合理。如果电线截面积太小就会增加线路损耗,并且造成电线发热,是极不安全的。
② 选用优质的用电器。例如烘炉要选用热效率高的,加热均匀的,不要只顾便宜购进劣质的设备。
③安排好生产流程。经量减少生产中间歇。
2、不要把鸡蛋放在一个篮子里
结论:
1、学会控制;
烘焙产品成本核算教案3
模块二:成本核算基础知识
课型
新授
授课日期
课题
任务2、人工成本核算
教
学
目
标
知识目标:1、工资的定义、工资的组成
2、工资的控制方法
能力目标:1、知晓工资组成
2、会控制人工成本
德育目标:1、培养职业精神
2、树立经营意识
重点
工资的定义、工资的组成
难点
工资的控制方法
资源
计算机、课件、案例、管理故事
教法
学法
3、提问学生
三、加班加点工资
1、正常晚上加班工资/时=平时每小时工资 × 150%;
2、周日休息加班/时=平时每小时工资 × 200%;
3、法定节假日加班/时=平时每小时工资 × 300%;
四、案例:
某职工月标准工资8400元,日工资采用21天计算,“十一”期间全部加班,计算该职工“十一”期间的加班工资?
•二、应付工资的计算
•1、按30日计算日工资,扣缺勤工资
•应付工资=8400-2×280-3×280×(1-90%)=7756元
•2、按30日计算日工资,计算出勤工资
•应付工资=(17+9)×280+3×280×90%=8036元
•3、按21日计算日工资,扣缺勤工资
•应付工资=8400-2×400-3×400×(1-90%)=7480元
•4、按21日计算日工资,计算出勤工资
•应付工资=17×400+3×400×90%=7880元
练习
职工周颖月标准工资为9000元,2016年9月份事假4天,病假3天,出勤15天,周末8个休息日,其病假工资按工资标准的90%计算。该工人的病假和事假期间没有节假日。 。
餐饮成本核算教案: 第二章第四节
单位产品成本=单位产品主料成本+单位产品配料成本+单位产品调味品成本
三、问题求解:
问题1:某点心部门制作牛油方戟,需要耗用精面1200克,单价4.80元/千克;白糖1000克,单价4.80元/千克;牛油1000克,单价24.00元/千克;净蛋1000克,单价6.818元/千克;(鸡蛋进货单价6.00元/千克,进料率是88%,净蛋的单价是6.00÷88%=6.88元/千克);扫壳用油1.00元。产品每件重40克,试求牛油方戟总成本是多少?每件的成本又是多少?
2、饮食产品成本核算的方法
(1)、先总后分法,适合成批制作的餐饮产品。
(2)、先分后总法,适合单件制作的餐饮产品。
(二)、计算公式
1、先总后分法的计算公式
(1)、本批产品耗用原材料总成本=本批产品主料成本+本批产品配料成本+本批产品调味品成本
(2)、单位产品的平均成本=本批产品耗用原材料总成本÷产品数量
教
学
回
顾
说
明
本节通过启发式、讲授式、探究式方法进行授课。
【教学设计】
(1)通过图片实例导入新课的内容;
(2)针对不同饮食产品生产方式来确立成本核算的方法
(4)帮助使学生熟练运用公式进行计算。
(5)通过练习,巩固知识。
一、引入
餐饮产品的成本核算是餐饮业的主要环节,精确地计算餐饮产品的成本,可以促使企业加强成本管理,降低成本。根据餐饮业的加工制作特点,分为先总后分和先分后总两种计算成本的方法。
针对各国饮食特点的一个比较,激发学生的兴趣,引发学生展开讨论引导学生进入主题
总结
强调
培养
学生
总结学习过程能力巩固课内知识扩大专业知识面。
_烘焙成本计算-2学时
意大利乡村面包配方:
项目 焙烤百分比%
高筋面粉 食盐 酵母 改良剂 橄榄油 水 合计
100 2.5 3.0 1.5 3.0 80 190
其中总量合计超过100%,即除面粉以外,还添加有87.1%的其他辅料。
丹麦牛角包配方:
项目 面粉 焙烤百分比% 100
食盐 糖 奶粉 鸡蛋 水 合计
2.0 6.0 4.0 8.0 54 174
焙烤百分比 项目 % 高筋面粉 100 食盐 2.5 酵母 改良剂 橄榄油 水 合计 3.0 1.5 3.0 80 190
单价(元/kg)
5 2
• 如每个甜面包面团重量是60克,试计算1 个甜面包的成本是多少? 1、单位面团材料成本=总金额÷面团总 量= 2、单位产品材料成本=单位产品所耗面 团重量×单位面团材料成本=
第二阶段:播放视频,了解工艺
播放甜面包的制作过程的视频,了解面 包的生产工艺。
第三阶段:教师给出原材料成 本计算步骤与公式。
• • • • • 1、找配方 2、看单价 3、算总金额:金额=原料总量ⅹ单价 4、算单位面团成本:单位面团成本=总 金额÷面团总重量 5、算单位产品材料成本:
第四阶段:学生尝试填制表 格,算出甜面包的成本
二、教学方法和教学组织形式
• 采用项目教学法,任务驱 动,采用小组合作,分组 研究,学做结合,通过烘 焙配方、单价尝试填制成 本计算表,来计算成本与 售价。
三、教学资源
• 网络、多媒体电脑、课件 、视频、配方表、单价表 、成本计算表等。
四、教师和学生活动过程
• 第一阶段:提出问题,展示配方 • 你最喜欢的一款烘焙产品是什么 ?你知道它的配方吗?
任务5 烘焙材料成本计算
秦皇岛市职业技术学校 赵春山