
中央公共财政支出预算表汇编
2011年中央公共财政收入预算表
单位:亿元
项目
2010年执行
数2011年预算
数
预算数为
上年执行
数的%
一、税收收入40502.5143780.00108.1
国内增值税15895.5917570.00110.5国内消费税6071.546500.00107.1
进口货物增值税、消费税10487.4611220.00107.0出口货物退增值税、消费税-7327.31-8005.00109.2营业税153.34160.00104.3企业所得税7794.258380.00107.5个人所得税2902.853120.00107.5城市维护建设税150.84160.00106.1印花税527.82550.00104.2其中:证券交易印花税527.82550.00104.2船舶吨税26.6328.00105.1车辆购置税1792.031927.00107.5关税2027.452170.00107.0其他税收0.02
二、非税收入1968.012080.00105.7
专项收入297.36300.00100.9行政事业性收费387.25420.00108.5罚没收入31.5632.00101.4其他收入1251.841328.00106.1中央公共财政收入42470.5245860.00108.0调入中央预算稳定调节基金100.001500.001500.0支出大于收入的差额8000.007000.0087.5注:中央公共财政支出大于收入的差额=(中央公共财政支出+补充中央预算稳定调节基金)-(中央公共财政收入+调入中央预算稳定调节基金)。
中国近5年财政支出表格
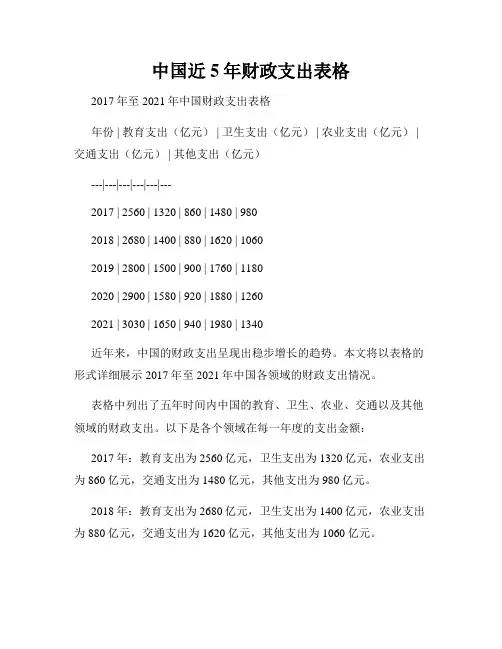
中国近5年财政支出表格2017年至2021年中国财政支出表格年份 | 教育支出(亿元) | 卫生支出(亿元) | 农业支出(亿元) | 交通支出(亿元) | 其他支出(亿元)---|---|---|---|---|---2017 | 2560 | 1320 | 860 | 1480 | 9802018 | 2680 | 1400 | 880 | 1620 | 10602019 | 2800 | 1500 | 900 | 1760 | 11802020 | 2900 | 1580 | 920 | 1880 | 12602021 | 3030 | 1650 | 940 | 1980 | 1340近年来,中国的财政支出呈现出稳步增长的趋势。
本文将以表格的形式详细展示2017年至2021年中国各领域的财政支出情况。
表格中列出了五年时间内中国的教育、卫生、农业、交通以及其他领域的财政支出。
以下是各个领域在每一年度的支出金额:2017年:教育支出为2560亿元,卫生支出为1320亿元,农业支出为860亿元,交通支出为1480亿元,其他支出为980亿元。
2018年:教育支出为2680亿元,卫生支出为1400亿元,农业支出为880亿元,交通支出为1620亿元,其他支出为1060亿元。
2019年:教育支出为2800亿元,卫生支出为1500亿元,农业支出为900亿元,交通支出为1760亿元,其他支出为1180亿元。
2020年:教育支出为2900亿元,卫生支出为1580亿元,农业支出为920亿元,交通支出为1880亿元,其他支出为1260亿元。
2021年:教育支出为3030亿元,卫生支出为1650亿元,农业支出为940亿元,交通支出为1980亿元,其他支出为1340亿元。
从表格中可以观察到,近5年来中国在各领域的财政支出都呈现出逐年增长的趋势。
其中,教育、卫生和交通领域的财政支出增幅较为明显。
教育领域的财政支出从2017年的2560亿元增至2021年的3030亿元,增长了18.36%。
部门综合预算收支总表

2023年部门综合预算收支总表
单位:万元
2023年部门综合预算收入总表
单位:万元
2023年部门综合预算支出总表
单位:万元
2023年部门综合预算财政拨款收支总表
单位:万元
2023年部门综合预算一般公共预算支出明细表(按功能科目分)
单位:万元
2023年部门综合预算一般公共预算支出明细表(按经济分类科目分)
单位:万元
2023年部门综合预算一般公共预算基本支出明细表(按功能科目分)
单位:万元
2023年部门综合预算一般公共预算基本支出明细表(按经济分类科目分)
单位:万元
2023年部门综合预算政府性基金收支表
单位:万元
2023年部门综合预算专题业务经费支出表
单位:万元
2023年部门管理旳专题资金(未分解部分)预算表
单位:万元
2023年部门综合预算政府采购(资产配置、购置服务)预算表
单位:万元
2023年部门综合预算一般公共预算拨款“三公”经费及会议费、培训费支出预算表
单位:万元。
公共财政全部资料复习过程
公共财政全部资料《公共财政学》资料一、单项选择题1.财政分配的主体是(国家)。
2.财政分配的主要对象是(剩余产品)。
3.美国经济学家定义的充分就业是指就业率达到(96%)。
4.下列属于财政现象的是(企业购买政府债券)。
5.将财政支出划分为建设性支出和非建设性支出,是按(经济性质)。
6.将财政支出划分为购买性支出和转移性支出,是按(有无补偿)进行的分类。
7.转移性支出主要的作用是促进(经济稳定)。
8.我国社会保障制度的核心内容是(社会保险)。
9.经济学家用来说明不同等级人口收入状况的图形是(洛论兹曲线)。
10.财政补贴属于(转移性支出)。
11.在社会保障体系中,由国家和社会向公民或居民提供最低生活保障的资金或实物,是一种(社会救济)。
12.目前我国财政收入的最主要的形式是(税收收入)。
13.国家通过信用方式取得的财政资金是(债务收入)。
14.国家征税依据是(政治权力)。
15.历史上最早出现的财政范畴(税收)。
16.税收占国民生产总值的比率是(宏观税收负担率)。
17.税收的纵向公平是指(具有不同纳税能力的人负担不同的税收)。
18.商品的供给弹性越大,需求弹性越小,税负越容易(前转)。
19.税收负转嫁的基本条件是(商品价格的变动)。
20.税收的横向公平是指(具有相同纳税能力的人负担相同的税收)。
21.把税收与税率联系起来的曲线是(拉弗曲线)。
22.对经济效率的不利影响最小的税种是(所得税)。
23.一种税区别于另一种税的主要标志是(征税对象)。
24.目前我国税收制度中,最大的税类是(流转税类)。
25.税法规定直接负有纳税义务的单位和个人是(纳税人)。
26.在下列税种中属于对行为课税的税种是(证券交易税)。
27.营业税的纳税人是在我国境内提供应税劳务、转让无形资产或销售不动产的(单位和个人).28.在税制要素中,决定税收负担的税制构成要素是(税率)。
29.把税收分为直接税和间接税,是按(税负能否转嫁).30.在生产税收收入效应的情况下,会出现(劳动力供应增加)。
2024年公用经费预算表

一、经费总额
根据2023年下达的预算,我国的公用经费总额达到6000亿元,与上年相比增长7%,其中:
1.国家预算总额:5000亿元
2.地方预算总额:1000亿元
二、国家预算分配
根据2023年下达的预算,国家预算共分为7部分:
1.民生类支出:1650亿元;
2.基础设施建设支出:1000亿元;
3.重点科研项目支出:800亿元;
4.国防军备支出:650亿元;
5.社会保障支出:600亿元;
6.环境保护支出:400亿元;
7.有关政府部门经费支出:200亿元。
三、地方预算分配
根据2023年下达的预算
1.民生类支出:280亿元;
2.公共基础设施建设支出:400亿元;
3.环境保护支出:100亿元;
4.重点社会事业支出:180亿元;
5.其他支凂:140亿元。
四、经费使用
2023年的公用经费将用于支持国家决策部署、实施经济社会发展战略、促进重大项目建设、改善民生、保障基本公共服务和保障安全和社会稳定等。
一般公共财政支出

10
人力资源事务 06 军队转业干部安置
11
纪检监察事务 01 行政运行
13
商贸事务 01 行政运行 08 招商引资
24
2016年一般公共财政支出预算表
表三 科目编码 支出功能分类科目 类 款 项 合计 本级 乡镇级 基本 工资 58.6 561.9 2016年安排数 工资福利支出 支出经济分类科目 商品和服务支出 专项 经费 154.0 163.0 对个人和家庭的补助 退休费 抚恤费 其他 对企事 业单位 的补贴 其他
204 01
公共安全 武装警察 01 内卫 03 消防 02 公安 01 行政运行 17 拘押收教场所管理 04 检察 01 行政运行 05 法院 01 行政运行
26
2016年一般公共财政支出预算表
表三 科目编码 支出功能分类科目 类 款 项 合计 本级 乡镇级 基本 工资 176.0 176.0 2016年安排数 工资福利支出 支出经济分类科目 商品和服务支出 专项 经费 45.0 对个人和家庭的补助 退休费 抚恤费 其他 对企事 业单位 的补贴 10.0 10.0 其他
401.5
18.6 18.6 15.3 15.3 62.0 62.0 186.8 186.8 42.1 42.1 34.1 34.1 19.7 19.7
37.0
1.8 1.8 1.5 1.5 5.5 5.5 17.3 17.3 3.9 3.9 3.2 3.2 1.8 1.8
115.5
4.0 4.0 2.8 2.8 14.7 14.7 97.7 97.7 22.2 22.2 16.0 16.0 10.7 10.7
7487.0 40.0 7447.0 188.0 188.0 50.0 35.0 103.0 8024.6 378.9 70.4 308.5 5331.8 5225.8 106.0 815.2 815.2 1003.7 1003.7
一般公共财政预算项目支出预算明细表(公共项目)

××××× 项目
××× 单位
××××× 项目
××××专项资金
××× 单位
××××× 项目
项目说明 6
总计 7
一般公共预算 8
单位:万元
政府性基金预算 9
经广州市人民政府同意印发的《广州市财政局关于编制 2016 年市本级部门预算的意见》(穗财编〔2015〕209 号)明确,经清 理后报经市政府批准,列入保留的市级财政专项资金应按规定编 制 市级财政专项资金预算。据此,广州市增城区人民政府政务管 理办 公室 2016 年安排市级财政专项资金预算 0 万元,其中:一 般公共预算 0 万元、政府性基金预算 0 万元(具体项目见附表, 此表空白)。
部门名称:广州市增城区人民政府政务管理办公室
项目绩效目标表
表十一 单位:万元
序号 单位名称
项目名称
项目属性
项目起止时 2016年项目 项目内容及资 项目绩效目 项目主要绩 上年度项目绩
间
预算金额 金支出方向
标
效指标 效完成情况
1 以下空白 2 3 4 5 6 7 8 9 10 11 12 备注:1、“项目属性”栏可选以下三类:新增项目、持续项目、跨年度项目。
附表
市级财政专项资金预算表
部门名称:广州市增城区人民政府政务管理办公室
科目编码 类款项
单位名称
项目名称
123
4
5
合计
××× 单位 ××× 单位
××××专项资金
××× 单位
××××× 项目
××× 单位
××××× 项目
××× 单位
××××× 项目
××××专项资金
××× 单位
××××× 项目
××× 单位
2023年度部门决算报表说明(财政汇总编写格式)
2023年度部门决算报表说明
(财政汇总编写格式)
一、决算汇编基本情况
机构情况说明。
年度,纳入本地区部门决算汇编范围的独立核算单位
年度,本地区部门决算汇编户数共个,比上年增
注:主管部门使用经费差额表代编收支,财政部门和主管部门使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况
1.结转和结余资金本年年初数与上年年末数不一致的情况说明(附表1-1)。
按照功能分类类级科目,分别对收入支出决算表、一般公共预算财政拨款收入支出表、政府性基金预算财政拨款收入支出决算表的相关指标本年年初数与上年年末数变动差异率较大(超过5%)或变动差额较大(超过1000万元,其中全省汇总超过5000万元)的情况进行说明。
2.主要指标上下年变动情况说明(附表2)。
主要指标上下年变动幅度超过20%,其中,机构指标上下年变动幅度超过5%的,人员指标上下年变动幅度超过2%的,应具体核实并说明原因。
3.房屋、车辆本年年初数与上年年末数变动超过5%的应具体核实并说明原因(基础数据核对任务-结余核对05表)。
三、报表审核情况
四、决算数据其他需要说明的情况
1.年末结转和结余为负数的原因说明,包括单位财政拨款结转和结余、其他资金结转结余为负数的情况。
2.“项目支出决算明细表”中列支“工资福利支出”和“对个人和家庭的补助”的依据及说明。
3.有关国有资本经营预算收支情况说明。
4.其他需要说明的问题。
财政支出用款计划表
序号 项目名称
支出明细 人员工资及福利
预算金额 (元)
预计用款时间
一季度用款 计划(元)
二季度用款 计划(元)
三季度用款 计划(元)
四季度用款 计划(元)
备注
[项目 1 具
1
体名称]
办公设备采购 项目差旅费 培训费用
[如有特殊情况或
[开始时间]-
[X]
[结束时间]
[X1]
[X2]
[X3]
需说明的事项在
[X4]
此备注,例如项
目进度与用款计
划的关联说明等]
其他(具体说明)
原材料采购
工程建设款(分阶段说明 工程进度及对应款项)
[项目 2 具
2
体名称]
技术研发费用
[开始时间]-[X][结束时间][X1']
[X2']
[X3']
[X4']
[相关备注信息]
咨询服务费
水电费等运营费用
3
...
...
...
...
...
...
...
...
...
我国财政预算编制流程
(一)我国国家预算的编制过程我国在每年的年中就开始了对下年预算的编制工作,国务院要下达中央预算编制的通知,对编制下年预算提出要求,同时还向地方下达编制地方预算的通知。
一般在每年9月底以前,中央各部门需按统一的部门预算编报格式,编制本部门预算报送财政部,项目支出要同时报送《中央部门项目申报文本》和项目排序建议,其中涉及到有预算分配职能部门的,还要提前报送这些相关部门。
财政部要在10月底以前,依据中央各部门上报的预算报表及项目排序建议进行审核,会同有预算分配职能的部门提出分配意见,将综合平衡汇总后的预算方案上报国务院审定。
在11月底以前,财政部根据国务院审定的按功能分类的中央支出预算(草案)确定分部门的预算分配方案,并向各部门下达预算控制数。
中央各部门根据财政部下达的预算控制数编制正式部门预算,并于12月上中旬报送财政部。
财政部审核汇总后编制中央预算(草案),于年底前报国务院审批。
拟提请全国人大审议的中央有关部门的预算也一并上报。
每年1月中上旬,财政部将当年中央预算(草案)送全国人大常委会预算工作委员会,预算工作委员会从工作层面进行预先审查,为初审和审批做准备。
每年2月上中旬,财政部将当年中央预算(草案)提交全国人大财政经济委员会,由财政经济委员会进行初步审查。
每年3月上中旬,全国人民代表大会审查批准中央预算草案,法定预算正式产生。
财政部在全国人民代表大会批准中央预算草案后的30日内批复中央各部门预算。
中央各部门在财政部批复本部门预算之日起15 151内,批复所属各单位的预算。
在财政经济委员会会议进行初步审查、全国人民代表大会会议进行审查时,财政部要派有关负责人到会,对预算草案作出解释,回答代表的提问。
中国预算编制程序分为国家预算编制的准备工作和国家预算的正式编制两个步骤。
准备工作①对本年度预算执行情况进行预计和分析。
一般地说,下一年度的国家预算,要在本年度的下半年开始编制。
财政部门在编制国家预算之前,首先根据经济发展趋势并结合历年预算收支规律,对本年度的预算收支情况进行分析,做出尽可能准确的预计。
我国各项财政支出共53页文档
• 从国际比较来看,发达国家公共教育支出 占GDP比重高于发展中国家,经济发展水 平越高,比重也越大。2019年公共教育经 费占GDP的比重世界平均为5.2%,发达国 家为5.5%,发展中国家为4.6%,最不发达 国家达到3.6%,而我国仅为2.41%,不仅
17.91
22.4
3.99
18.42
24.66
3.74
20.92
2000-2019年我国财政支出情况折线图
500000 450000 400000 350000 300000 250000 200000 150000 100000 50000
0 2000 2002 2004 2006 2008 2010
GDP
99214.6 109655.2 120332.7 135822.8 159878.3 184937.4 216314.4 265810.3 314045.4 340902.8 401202 441761.1
全国
15886.5 18902.58 22053.15 24649.95 28486.89 33930.28 40422.73 49781.35 62592.66 76299.93 89874.16 108930
行政支出
与外国的比较
• 2019年国家财政收入3.9万亿,占GDP的 19.5%,虽然只比美国联邦财政收入占GDP 的16%高出3个百分点,但美国政府财政开 支的73%用于社会保障,医疗卫生,教育 文化等公共产品,行政开支只占10%,而 中国政府开支只有25.5%用于公共产品提供, 行政开支却占38%。
• b 2019年我国两会召开以后,在国民经济 和社会发展草案中指出:我国教育支出在 GDP中比例首次突破4%,说明我国越来越 重视教育。