
管理会计__第3章_本量利分析
❖ 例3.某厂同时生产甲、乙、丙三种产品,计 划期内固定成本总额为13650元,其他有关 资料如表所示。
品种 销量 单价 单位变 销售收入 边际贡献
(件)
动成本
甲 1000 乙 3000 丙 1500 合计
40 28 10 6 20 10
40000 12000 30000 12000 30000 15000 100000 39000
要求:以产品边际贡献为准,计算各种产品
盈亏平衡点也称保本点、损益平衡点,是指使企业
处于不盈不亏状态的销售量或销售额。 在盈亏平衡点,企业销售所带来的贡献毛益(边际
贡献)总额,刚好等于固定成本总额。也就是说,企业
总的销售收入刚好等于成本总额(变动成本总额+固定 成本总额),因而,此时利润为零。
主要内容
(一) 单一品种下盈亏平衡点计算 (二)多品种条件下的盈亏临界点计算 (三)相关因素变动对盈亏临界点的影响 (四)盈亏临界点的意义 (五)企业经营安全程度的评价指标
❖ 盈亏平衡点销售额=固定成本/贡献毛益率 ❖ 该模型在多品种生产条件下的关键,在于计算各产品加权
贡献毛益率。 ❖ 加权贡献毛益率是以各产品销售比重为权数对其个别贡献
毛益率的加权平均。
❖ 加权平均贡献毛益率计算步骤如下: ❖ (1)计算各种产品的边际贡献率 ❖ 某产品的边际贡献率=该种产品的边际贡献/该种产品的销售收入 ❖ (2)计算各种产品的销售比重 ❖ 某产品销售比重=该产品的销售额/总额 ❖ (3)计算各种产品的加权平均贡献毛益率 ❖ 加权平均贡献毛益率=∑(某产品销售比重×该产品贡献毛益率)
❖ 在成本性态基础上,通过对成本、业务量和利润三者关
系的分析,建立数学化的模型和图式进行揭示变动成本、
固定成本、销售量、销售单价和利润之间的关系,以便
为企业进行预测、决策、规划和控制提供有效的财务信
息的一种定量分析方法。
❖ 基本公式: ❖ 利润=销售收入-(变动成本+固定成本)
❖ 即:P=px-bx-a=(p-b)x-a ❖ 注意:
(二)多品种条件下的盈亏临界点计算
1、综合贡献毛益率法(重点掌握) 2、加权贡献毛益率法(重点掌握) 3、分算法 4、主要产品边际贡献率法 5、联合单位法 6、贡献毛益率分解法
1、综合边际贡献率法
1.综合边际贡献率=各种产品边际贡献之和 /各种产品销售收入之和
2.综合盈亏临界点销售额=固定成本/综合 边际贡献率
每单位 占销售额的比例
售价
5
每单位变动成本
4
售价减去变动成本 1
每月固定成本
租金
1000
补货及服务人员工资 2500
其他固定成本
500
每月总固定成本
4000
100% 80% 20%
他现在关心的 是每月至少销 售多少件才能
保本?
一、本量利分析的定义及基本假设
❖ (一)本量利分析的定义
❖ 定 义 : 本 - 量 - 利 分 析 , 又 称 为 CVP ( cost-volumeprofit )分析,是对成本、业务量、利润之间的相互 关系进行分析的一种简称。
Y
收入y=px Y 销
销 售 收
售 收
入
入
销售量 x
收入
相关 范围 业务量 x
3.产销平衡假设:计算期内,产品的产量和销量一致,企业
能够自动实现产销平衡。 ❖ 假设生产一种产品时,产量等于销售量;
销售收入=单价×销售量 成本=单位变动成本×产量+固定成本
4.品种结构不变假设:各种产品的销售收入在总收
盈亏平衡点
$(100,000) 1
2
3 456
78
单一产品下量利式盈亏临界图
量利模式(联合单位产品)的盈亏平衡图
盈利(万元)
40
P3
30
P2
20
10
P1
0
-10
50 100 150 200 联 合销 售收 入( 万 元)-Leabharlann 0盈亏临界点-30
-40 -50 亏损(万元)
图 3-4 联合单位下量利式盈亏临界图
❖ 1.本量利分析中的量,指的是销售数量而非生产数量,在销
售价格不变的条件下,这个量就是销售收入。
❖ 2.本量利分析的核心是分析收入与成本的对比关系。但产量
的变化无论是对固定成本还是变动成本都可能产生影响,同
时会影响到收入与成本之间的对比关系
❖ (二)基本假设
❖ 1.成本性态分析假设 假设企业的全部成本可以合理地分解为固定成本与变动
要求:计算综合盈亏临界点销售额
各种产品边际贡献之和=39000 销售收入之和=100000 综合边际贡献率=39000/100000=0.39
综合盈亏临界点销售额 =13650/0.39=35000(元)
2、加权边际贡献率法
❖ 多品种经营的企业,计算分析其实物单位的盈亏平衡点比 较麻烦,所以,经常用金额来表达其盈亏平衡点。由前面 内容可知用金额表达的盈亏平衡点计算模型为:
二、基本等式及相关指标
❖ (一)基本等式
❖ P= px - bx - a =(p-b)x - a
❖ 税后: ❖ P=[(p-b) x - a](1- t) ❖ (二)相关指标
例:p=30元/件,b=20元/ 件,x=500件,a=2000元 求:P=?t=30%,P?
❖ 1.边际贡献
❖ (1)单位边际贡献 cm=p-b
❖ 解:x0=a/(s-b)=50000/(50-30)=2500 (件)
❖ 盈亏临界点的销售额=2500×50=125000 (元)
❖ 2.图示法(P67)
❖ (1)基本式盈亏平衡图
❖ 依赖模型: y1=px y3=a
❖ 其中: p-单价
y2=bx y4=(p-b)x-a b-单位变动成本
x-业务量
第三章 本量利分析
一、本量利分析的定义及基本假设 二、基本等式及相关指标 三、盈亏平衡点分析 四、目标利润分析 五、本量利关系中的敏感性分析 六、本量利分析的扩展
案例引导 李明是学校食品服务部的经理,他正在考虑
是否要租用一套饮料自动售货机。李明打算将 每种饮料的售价定为5元,购入价为4元。为了 决策分析,他预计收入和成本有如下关系:
❖(一) 单一品种下盈亏平衡点计算模型
❖ 1、公式法 ❖ 2、图解法
1.公式法:
令:利润=销售量×(单价-单位变动成本)-固定成本 =0
只适用于单品种
实物量:盈
固定成本
亏临界点的 = 单位售价 - 单位变动成本
销售量
=
固定成本
单位边际贡献
价值量:盈 亏临界点的 =
固定成本
销售额
边际贡献率
既适用于单品种,也适用于多品种计算
❖ 甲产品边际贡献率=(40-28)/40=0.3 甲产品销售比重=40000/100000=0.4
❖ 乙产品边际贡献率=(10-6)×3000=12000 乙产品销售比重=0.3
❖ 丙产品边际贡献率=(20-10)×1500=15000
丙产品销售比重=0.3 加权边际贡献率=0.3×0.4+0.4×0.3+0.5×0.3=0.39 综合盈亏临界点销售额=13650/0.39=35000元 甲产品盈亏临界点销售额=0.4×35000=14000 乙产品盈亏临界点销售额=0.3×35000=10500 丙产品盈亏临界点销售额=0.3×35000=10500
特点:绘制后显示,变动成本在固定成本之上。
❖ (2)贡献毛益式盈亏平衡图
❖ 依赖模型: y1=px y3=a
其中: p-单价
y2=bx y4=(p-b)x-a b-单位变动成本
x-业务量
a-固定成本
❖ 特点:绘制后显示,固定成本在变动成本之上,可 以较为清晰地反映贡献毛益的形成过程。
贡献毛益模式的盈亏平衡图
小结:上述两种方法实质上是一样的, 只是它们分别适用于掌握资料详略程度不同 的情况。
3、分算法
❖ 前提条件:企业的固定成本能够比较合理的分配给各 种产品。
❖ 计算步骤:
1、将企业的固定成本按一定的分配标准分配给各种产 品;
2、按“单一品种盈亏临界点的销售额”计算法计算每 种产品的盈亏临界点的销售额;
a-固定成本
特点:绘制后显示,变动成本在固定成本之上。
基本模式的盈亏平衡图
450,000 400,000 350,000
盈亏平衡点
销售收入线
300,000
250,000 总成本线
200,000
150,000 100,000
固定成本线
50,000
-
100 200 300 400 500 600 700 800
❖ (2)边际贡献总额 Tcm=(p-b)x=P+a
❖ 2.边际贡献率 ❖ cmR=(p-b) /p= (p-b)x /px
=1- b/p=1-bR ❖ 3.变动成本率 ❖ bR=b/p=bx /px ❖ 可以看出: ❖ P=cmx – a = Tcm - a = px * cmR - a = px *
450,000 400,000 350,000 300,000 250,000 200,000
盈亏平衡点
销售收入线
贡 献 毛 固定成本 益
150,000 总成本线
100,000
变动成本
50,000
-
100 200 300 400 500 600 700 800
❖ (3)量利式盈亏平衡图
❖ 绘制依赖模型:y=cmx-a
成本。 ❖ 2.相关范围及线性假设
成本的固定性与变动性体现在特定期间、特定业务量范 围内。 ❖ (1)固定成本不变假设:平行于横轴的一条直线
《管理会计学》第3章 本-量-利分析(人大5 孙茂竹 146页)
固定成本
盈利区间 销售量
传统式盈亏临界图
上图直观而形象地描述了这种关系, 具体来说表现在以下几个方面:
(1)在固定成本、单位变动成本、销售 单价不变的情况下,也就是说盈亏临界点 是既定的,销售量越大,实现的利润也就 越多(当销售量超过盈亏临界点时),或者 是亏损越少(当销售量不足盈亏临界点时); 反之则利润越少或亏损越大。这是盈亏临 界图中的基本关系。
(2)在总成本既定的情况下,盈亏临界 点的位置随销售单价的变动而逆向变动: 销售单价越高(表现在坐标图中就是销售 收入线的斜率越大),盈亏临界点就越低; 反之,盈亏临界点就越高。
(3)在销售单价、单位变动成本既定的 情况下,盈亏临界点的位置随固定成本总 额的变动而同向变动:固定成本越大(表现 在坐标图中就是总成本线与纵轴的交点越 高),盈亏临界点就越高;反之,盈亏临界 点就越低。
企业的决策人员需要知道利润对 哪些因素的变化比较敏感,而对哪些 因素的变化不太敏感,以便分清主次, 抓住重点,确保目标利润的实现。
敏感系数
=目标值变动百分比/因素值变动百分比
固定成本的敏感系数=-
固定成本 利润
利润
单位变动成本的敏感系数=- 单位变动成本 销售量
销售价格的敏感系数=
销售价格 销售量 利润
例3-5
例3-5
固定成本变动的盈亏临界图
单位变动成本变动对盈亏临界点的影响
单位变动成本的增加会导致盈亏 临界点的升高,单位变动成本的减 少会导致盈亏临界点的降低。
例3-6
例3-6
单位变动成本变动的盈亏临界图
销售价格变动对盈亏临界点的影响
销售价格的上升会导致盈亏临界 点的降低,销售价格的下降会导致盈 亏临界点的升高。
管理会计第三章本量利分析

第一节 本-量-利关系
(四)贡献毛益及相关指标 (三)变动成本率
概念:变动成本总额占产品销售收入总额的百分比; 或单位变动成本与单价百分比。
意义:每一元销售收入所耗用的变动成本份额。
公式: 变动成本率=变动成本总额/销售收入总额×100% =单位变动成本/单价×100%
与贡献毛益率(CMR) 关系: CMR=1-变动成本率 变动成本率=1-CMR
意义在于:
第一节 本-量-利关系
(一)本-量-利分析的含义
企业运营的一个很重要的目标就是取得利润,而利 润是售价、销量、成本及销售组合等因素相互作用
的结果。
本量利分析就是研究这些因素在利润形成过程中的 作用及其内部规律,从而能够进行有效的管理决策, 如项目决策、利润规划、预算编制、经营决策的制 定等。以便优化管理者的决策管理与控制。
缺点:
• 不能反映贡献边际
第二节 盈亏临界点分析
(二)盈亏临界点分析
2、贡献式本量利关系图
贡献式本量利关系图是一种将固定成本置于 变动成本线之上,能直观地反映贡献边际、固 定成本及利润之间关系的图形 。
金额(元)
第二节 盈亏临界点分析
(二)盈亏临界点分析
销售收入线
保本点
区 利 盈
贡献毛益
总成本线
第一节 本-量-利关系
(四)贡献毛益及相关指标 (二)贡献毛益率(CMR) 概念:贡献毛益总额占产品销售收入总额的百分比;或单位
贡献毛益占产品单价的百分比。 意义:每一元销售收入所能提供的贡献毛益份额。
公式: 贡献毛益率=贡献毛益总额/销售收入总额×100% =单位贡献毛益/单价×100%
CMR=TCM/(SP×V)×100% =CM/SP×100%
管理会计.第三章++本量利分析

一、本量利概述本量利关系是指成本、业务量和利润三者之间的相互依存关系。
本量利分析就是对成本业务量和利润三者之间的相互依存关系所进行的分析。
本量利分析的目的在于通过分析短期内产品销售量、销售价格、固定成本、单位变动成本以及产品结构等因素的变化对利润的影响为企业管理人员提供预测、决策等方面的信息。
(一)本量利分析的基本假设(1) 销售价格固定假设售价为常数,其前提条件是产品处于成熟期,售价比较稳定。
(2) 成本是线性的假设总成本函数是一元线性方程。
•(3) 产销平衡• 假设在制造企业,存货水平保持不变,则产量等于销量,可以实现产销平衡。
•(4) 销售组合固定• 销售组合是企业销售的各种产品所组成的比例关系。
销售组合固定是假定在一个生产多种产品的企业,各种产品的销售量占全部产品销售量的比重不变。
(二)本量利关系的基本公式利润=销售收入-变动成本-固定成本=销售价格╳销售量-单位变动成本╳销售量-固定成本=(销售价格-单位变动成本)╳销售量-固定成本假设销售价格为p,销售量为x ,固定成本总额为a ,单位变动成本为b,利润为P ,则公式可以表述为:P = px-bx - a = (p - b)x - a注意:上述公式中的利润在我国指营业利润,在西方国家指“息税前利润”,即未扣减所得税和利息之前的利润。
(三)边际贡献及相关指标的计算1.边际贡献的概念边际贡献,也称贡献毛益或创利额,是指销售收入减去变动成本后的余额。
边际贡献的绝对数有两种表现形式:一种是单位概念,称为单位边际贡献(用CM表示),它是指产品的销售价格减去单位变动成本后的余额。
反映的是每一个单位产品的创利能力,也就是每增加一个单位产品销售可提供的创利额。
边际贡献的另一种表现形式是总额概念,称为边际贡献总额(用TCM表示),一般就简称边际贡献,它是指产品的销售收入总额减去变动成本总额后的余额。
边际贡献也常用相对数,即边际贡献率来表现。
边际贡献率是指边际贡献总额占销售收入总额的百分比,或单位边际贡献占销售价格的百分比。
管理会计第二版第03章-本量利分析
【本单元目的与要求】
1.了解本量利分析的基本关系; 2.掌握本•量•利分析;本量利的用途? 3.掌握贡献毛益计算; 4.重点掌握单一品种的保本点利分析; 5.重点掌握多品种的保本点分析。 【本章重点难点】
重点:单一产品的保本分析;多种产品的保本分析。 难点:多种产品的保本分析;本量利图的绘制及其分 析。
四、贡献毛益及其相关指标
贡献边际也称边际贡献、贡献毛益、边际利润。
1.单位贡献边际是产品的单价与单位变动成本的
差额。以 cm 表示。
2、贡献毛益总额(贡献边际):指产品的销售
收入与相应的变动成本的差额,以 Tcm表示。
3.贡献边际率是贡献边际占销售收入的百分比。
以 cmR 表示。
单位贡献边际×销售量 Tcm = 销售收入---- — 变动成本 = px —bx
4)计算企业综合贡献毛益率
(1)加权平均贡献毛益率法( 在实际工作中,加权平均法是预测多种产品保本点最常用的方法)
5)计算企业的综合保本销售额;
综合保本 固定成本总额 = 销售额 各种产品加权贡献毛益率合计 各种产品 = 综合保本 × 的保本销 销 售 额 售 额
各种产品的 销售比重
6)计算各种产品的保本销售额及 销售量 各种产品 的保本销= 售 量 各种产品保本销售额
固定成本总额 综合保本销售额 综合贡献毛益率
综合贡献毛益率的计算方法又分为三种: (1)加权平均贡献毛益率法 (2)贡献毛益率总和法 (3)贡献毛益总额法
(1)加权平均贡献毛益率法
定义:是指在各种产品贡献毛益的基础上,以各种产品的预计销售收入比重作为权数,先确 定企业加权平均的综合毛益率,然后分析多品种条件下本量利关系的一种定量分析的方法。 预计全部 产 品 的 总 =∑ 销 售 额 各种产品 各种产品的 × 的预计销 销 售 单 价 售 量
管理会计教案第三章 本量利分析

第三章 本-量-利分析一、何为本-量-利分析——是对成本、产量(或销量)、利润之间相互关系进行分析的一种简称,也称CVP 分析。
二、本-量-利分析的基本假设相关范围假设,该假设包括“期间假设”和“业务量假设”两层意思。
注意理解“期间假设”和“业务量假设” 各自的含义以及它们之间的相互依存关系。
期间假设与业务量假设之间是一种相互依存的关系。
这种“依存性”表现为在一定期间内业 务量往往不变或者变化不大,而一定的业务量又是从属于特定的期间。
换句话说,不同期间的业务量往往发生了较大变化,特别是不同期间相距较大时更是如此,而当业务量发生很大 变化时,出于成本性态分析的需要,不同的期间也就由此划分了。
模型线性假设(1 固定成本不变假设2)变动成本与业务量呈完全线性关系假设3)销售收入与销售数量呈完全线性关系假设。
产销平衡假设,本—量—利分析的核心是分析收入与成本之间的对比关系 。
但如第二章和前条假设中所指出的,产量这一业务量的变动无论是对固定成本,还是对变动成本都可能产生影响,这种影响当然也会影响到收入与成本之间的对比关系。
所以当站在销售数量的角度进行本—量—利分析时,就必须假设产销关系平衡。
品种结构不变假设本假设是指在一个多品种生产和销售的企业中,各种产品的销售收入在总收入中所占的比重不会发生变化。
由于多品种条件下各种产品的获利能力一般不尽相同,如企业产销的品种结构发生较大变动,势必导致预计利润与实际利润之间出现较大的“非预计”性出入,第二节 本-量-利分析一、本-量-利分析的基本方程式利润=销售收入-变动成本-固定成本 利润=销量×单价-销量×单位变动成本-固定成本为简化以后计算,我们统一设:P —利润 SP —单价 V —销量 VC —单位变动成本 FC —固定成本 TR —收入TC —总成本 则:P=SP ×V -VC × V -FC二、本-量-利分析的相关术语1、贡献毛益——产品销售收入超过其变动成本的金额。
管理会计第3章习题答案
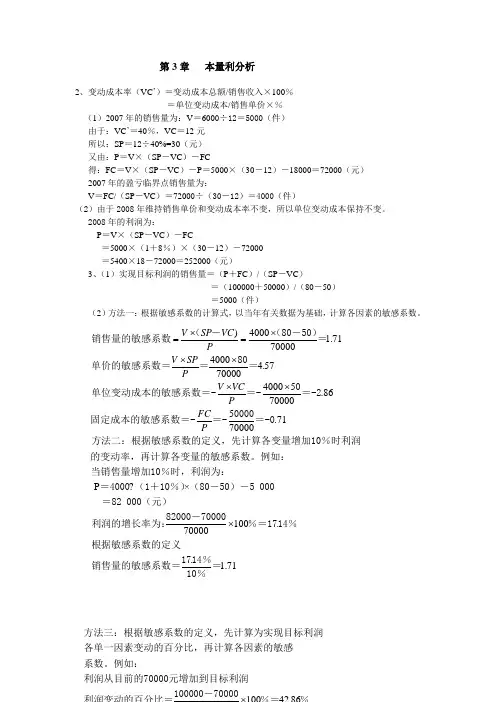
第3章 本量利分析2、变动成本率(VC ’)=变动成本总额/销售收入×100%=单位变动成本/销售单价×%(1)2007年的销售量为:V =6000÷12=5000(件)由于:VC ’=40%,VC =12元所以:SP =12÷40%=30(元)又由:P =V ×(SP -VC )-FC得:FC =V ×(SP -VC )-P =5000×(30-12)-18000=72000(元)2007年的盈亏临界点销售量为:V =FC/(SP -VC )=72000÷(30-12)=4000(件)(2)由于2008年维持销售单价和变动成本率不变,所以单位变动成本保持不变。
2008年的利润为:P =V ×(SP -VC )-FC=5000×(1+8%)×(30-12)-72000=5400×18-72000=252000(元)3、(1)实现目标利润的销售量=(P +FC )/(SP -VC )=(100000+50000)/(80-50)=5000(件)(2)方法一:根据敏感系数的计算式,以当年有关数据为基础,计算各因素的敏感系数。
)4000 1.71700004000 4.577000040005.86700005.7170000V SP VC P V SP P V VC P FC P ⨯⨯==⨯⨯⨯⨯(-(80-50)销售量的敏感系数=80单价的敏感系数===0单位变动成本的敏感系数=-=-=-20000固定成本的敏感系数=-=-=-0方法二:根据敏感系数的定义,先计算各变量增加10%时利润的变动率,再计算各变量的敏感系数。
例如:当销售量增加10% P ×100.70000. 1.71⨯时,利润为:=4000(1+10%)(80-50)-5 000 =82 000(元)82000-70000利润的增长率为:%=1714%根据敏感系数的定义1714%销售量的敏感系数==10%方法三:根据敏感系数的定义,先计算为实现目标利润各单一因素变动的百分比,再计算各因素的敏感系数。
管理会计学 第10版 第3章 本-量-利分析
目录
CONTENTS
3.1 本-量-利分析的基本假设 3.2 本-量-利分析的基本原理 3.3 本-量-利分析的扩展
3.1
本-量-利分析的基本假设
3.1.1 相关范围假设
• 期间假设:固定成本与单位变动成本只有在一定的期间 才会保持不变。所以成本性态以及以此为基础的本— 量—利分析是基于一定期间之内展开的。
销售量或者现有销售
量超过盈亏临界点销 安全边际收入=正常销售收入-盈亏临界点销售收入
售量的差额。 表明销售量在超越了
安全边际率=安全边际 /正常销售量×100%
盈亏临界点的销售量 之后的盈利空间大小。
安全边际率=1-盈亏临界点作业率
例题3-6:设企业盈亏临界点的销售量为2500件,预计正常销售量为4000件,销售单价
盈亏临界点与 安全边际
实现目标利润 分析
敏感性分析
3.2.1 企业盈利模型
• 财务会计:利润=收入-成本-费用 • 管理会计:利润=收入-(变动成本+固定成本)
V代表业务量,SP表示销售价格,VC表示单位变动成本,FC表示固定成本,P代表利润,则 企业的盈利模型构建为:P=SP×V-VC × V-FC
品种结 构不变
• 原因:企业产销多品种产品的 条件下,各种产品的获利能力 一般会有所不同。如果企业产 销的产品品种结构发生较大变 动,会对企业的利润产生较大 的影响。
• 处理:为简化问题,本-量-利 分析假设在多品种生产和销售 的企业中,各种产品的销售收 入在总收入中所占的比重不变。
3.1.5 本—量—利分析假设体系的内在关系
3.2.2 盈亏临界点与安全边际
1. 盈亏临界点的基本模型
盈亏临界点是指刚好
第三章 本-量-利分析
出这款新车型。结果依据测算,1996年一辆都市的生产成本
比该车型1992年的成本低800美元。CVP分析帮助本田公司实 现了成本削减目标。
四、本-量-利分析的基本概念及其计算公式
(二)边际贡献率
2. 综合边际贡献率: 多品种产品生产条件下,需要计算综合边际贡 献率。计算方法如下: (1)加权平均法: 是以各种产品销售额占全厂销售收入的比重为 权数,对各种产品的边际贡献率进行加权平均, 据以计算综合边际贡献率的一种方法。 计算公式为:
(一)边际贡献
4.例1: 某企业产销一种产品,产销量为80台,产品销 售单价为100元,单位变动成本为60元,固定成本 总额为1800元。 要求:计算该产品的单位边际贡献、边际贡献 总额和预期利润。
解:单位边际贡献=100-60=40(元) 边际贡献总额=100×80-60×80 =40×80=3200(元) 预期利润=100×80-60×80-1800=1400(元)
计算公式为:
某种产品的边际贡献 综合边际贡献率 100 % 企业销售收入总额
四、本-量-利分析的基本概念及其计算公式
(二)边际贡献率
2. 综合边际贡献率 解:
Ï Æ º ¼ — — — 45000 170000 102240 67760 ¡ ª 100%
ú · à ² Æ Ö À ײ · ¼ ú Æ Ò ² Æ ú · û ú · ±² Æ ú Û ¿ Ï Ê Á 500¼ þ 100Ì × 120Ì ¨ ¥ Û ¨Ô © µ ¼ £ ª £ 280 120 150 ¥ » ä ¯ É ¾ ¨Ô © µ Î ±¶ ³ ±£ ª £ 174 66 72 Ì ¨³ ¾ ¨Ô © ¹ ¶ É ±£ ª £ ú Û Õ ë ¨Ô © Ï Ê Ê È £ ª £ 280× 500=140000 12000 18000 ±¯ É ¾ ¨Ô © ä ¶ ³ ±£ ª £ 174¡ 500=87000 Á 6600 8640 ß Ê ±Ï £ Ô © ±¼ ¹ רª £ 140000-87000=53000 5400 9360 ß Ê ±Ï  ±¼ ¹ ×Ê 53000÷ 140000=37.86% 45% 52% ú Û Õ ë È × Ï Ê Ê È ±Ö 140000÷ 170000=82.35% 7.06% 10.59%
管理会计 第三章本-量-利分析
第三章 本-量-利分析
A公司 B公司
销售变动率为(130000-100000)÷ 100000 ×100 %=30%
销售变动率=30%
A公司 变动后的税前利润=130000-78000-30000=22000 息税前变动率=(22000-100000) ÷ 100000=120%
B公司 变动后的税前利润=130000-39000-60000=31000 息税前变动率=(31000-100000) ÷ 100000=210%
每月固定成本 F=1200+500X3+1000+400+142=4242(元)
保本销售数量=4242/(3-0.8)/30=65(碗) 2、若每月要实现3000利润,每天需要卖碗抄手多 少碗? 解: 每天需要的碗数=(3000+4242)/30/(3-0.8)=110 (碗)
管理会计
第三章 本-量-利分析 3、如果所得税率20%,要实现税后利润3000元,每天 需要卖多少碗抄手? 解:[3000/(1-20%)+4242]/30/2.2=121(碗)
第三章 本-量-利分析
备注:若目标利润设立为税后利润 因为:税后利润=税前利润×(1-税率)
所以:
税后利润
税前利润= 1-税率
固定成本总额+ 税后利润
目标利润点销量=
1-税率
销售单价-单位变动成本
固定成本总额+ 税后利润
目标利润点销售收入=
1-税率
边际贡献率
管理会计
第三章 本-量-利分析
图式分析 A、基本图式
管理会计
第三章 本-量-利分析
具体计算步骤: 1、全部产品的总销售金额 全部产品的总销售金额= ∑每种产品的销售金额×该种产品的 销售数量 2、每种产品的销售比重 每种产品的销售比重= 每种产品的销售金额
管理会计 第三章 本量利分析
2、VC 变动
3、SP 变动
4、品种结构变动
以各种产品销售收入比例为权数,计算加权平均贡献毛益率, 提高贡献毛益率高的产品的比重,盈亏临界点下降。
BE(金额)=FC / 加权平均贡献毛益率
五、多品种生产保本点确定
(一)加权平均贡献毛益法
A
B
V
50000 4000
SP
10
80
VC
6
45
FC=270000元
5、某企业只产销一种产品,1997年销售量为8000件, 单价为240元,单位成本为180元,其中单位变动成本 为150元,该企业计划1998年利润比1997年增加10%。 要求:运用本量利分析原理进行规划,从哪些方面采 取措施,才能实现目标利润(假定采取某项措施时, 其他条件不变)。
6、某公司生产甲、乙、丙三种产品,其固定成本总额 为19 800元,三种产品的有关资料如下:
C 1000 350 245
加权平均贡献毛益率 = ∑各产品贡献毛益率×各自销售比重 综合保本额 = FC / 加权平均贡献毛益率 各产品保本额 = 综合保本额×各自销售比重
(二)销售数量配合法
A:B:C产品生产和销售比为4:2:1,FC=48 000元
A
B
C
SP
5
8
4
VC
3.25
4.5
2
SP’ = 40,VC’ = 24,CM = 16,BE(综量)= FC/CM =3000 BE(A)=12000(量); ×5= 60000(额) BE(B)=6000 (量); ×8= 48000(额) BE(C)=3000 (量); ×4= 12000(额)
项目
金额(元)
单位售价