
调查项目财务分析_盈亏平衡分析EXCEL表
如何利用Excel创建一个简单的财务报表分析

如何利用Excel创建一个简单的财务报表分析Excel是一款功能强大、广泛应用的电子表格软件,它不仅可以进行数据的输入、计算和分析,还能够帮助我们创建财务报表并进行分析。
在本文中,将介绍如何利用Excel创建一个简单的财务报表分析,以帮助读者更好地理解和利用Excel进行财务数据分析。
一、准备工作在开始创建财务报表之前,我们首先需要准备好相应的数据。
这些数据可以是公司的财务数据,例如销售额、成本、利润等。
我们可以将这些数据保存在Excel的工作表中,方便后续的分析和计算。
二、创建工作表在Excel中,我们可以创建多个工作表,每个工作表对应一个财务报表。
我们可以根据需要创建所需的工作表数量,并为每个工作表设置一个合适的名称。
三、输入数据在每个工作表中,我们需要输入相应的财务数据。
例如,在销售额工作表中,我们可以输入每个月的销售额数据。
在成本工作表中,我们可以输入每个月的成本数据。
在利润工作表中,我们可以输入每个月的利润数据。
根据需要,我们可以在每个工作表中添加更多的列和行,以便输入更多的数据。
四、进行计算在创建财务报表的过程中,我们需要进行一些计算,以获得一些更有意义的指标。
例如,在利润工作表中,我们可以计算每个月的净利润,通过减去成本和销售额。
在销售额工作表中,我们可以计算每个月的销售增长率,通过当前月份的销售额减去上个月的销售额除以上个月的销售额。
五、创建图表除了创建财务报表,我们还可以利用Excel创建一些图表,以更直观地展示财务数据。
例如,我们可以创建一个销售额的折线图,以展示销售额随时间的变化趋势。
我们还可以创建一个利润的柱状图,以展示每个月的利润情况。
通过图表的形式,我们可以更清晰地了解财务数据的变化情况。
六、进行分析创建财务报表之后,我们可以利用Excel进行财务数据的分析。
通过对财务数据的分析,我们可以找出其中的规律和趋势,以便做出更好的决策。
例如,我们可以分析销售额的变化趋势,来判断产品的市场竞争力。
如何运用Excel进行财务分析

如何运用Excel进行财务分析第一章:Excel在财务分析中的基础应用Excel作为一款功能强大的电子表格软件,在财务分析中具有广泛的应用。
它提供了丰富的函数和工具,可以方便地处理和分析大量财务数据。
本章将介绍Excel在财务分析中的一些基础应用。
1.1 数据的导入和整理在进行财务分析之前,首先需要将财务数据导入Excel,并进行整理。
Excel提供了多种方式导入数据,如从数据库、文本文件或其他Excel文件中导入。
同时,可以通过使用排序、筛选、删除重复值等功能对数据进行整理,以便后续分析。
1.2 数据透视表的使用数据透视表是Excel中非常重要的工具,能够快速分析和汇总大量数据。
通过数据透视表,我们可以轻松地进行财务数据的分类、汇总、筛选和计算。
可以根据需要选择不同的字段进行分析,并通过调整行列的位置、添加计算字段和报表筛选器等功能,灵活地进行财务数据分析。
1.3 财务函数的运用Excel提供了丰富的财务函数,如利息计算函数、贷款计算函数、现金流量函数等。
这些函数能够帮助我们快速计算财务指标和进行财务分析。
例如,使用函数计算资产负债率、流动比率、偿债能力比率等指标,可以方便地评估企业的财务状况。
第二章:Excel在财务分析中的进阶应用除了基础应用之外,Excel还有一些高级功能可以在财务分析中发挥作用。
本章将介绍Excel在财务分析中的一些进阶应用。
2.1 图表的制作与分析Excel提供了丰富多样的图表类型,如柱状图、折线图、饼图等。
通过将财务数据制作成图表,可以更直观地展示数据的变化趋势和比较不同指标之间的关系。
同时,可以使用Excel的数据透视图和条件格式等功能,进一步分析和挖掘数据的隐藏信息。
2.2 敏感性分析的运用敏感性分析是财务分析中常用的方法之一,可用于评估不同因素对财务指标的影响程度。
在Excel中,可以通过改变特定单元格的值,观察对应结果的变化,从而进行敏感性分析。
通过建立不同的场景和数据表,可以快速模拟和比较不同情况下的财务指标。
EXcel财务报表数据分析
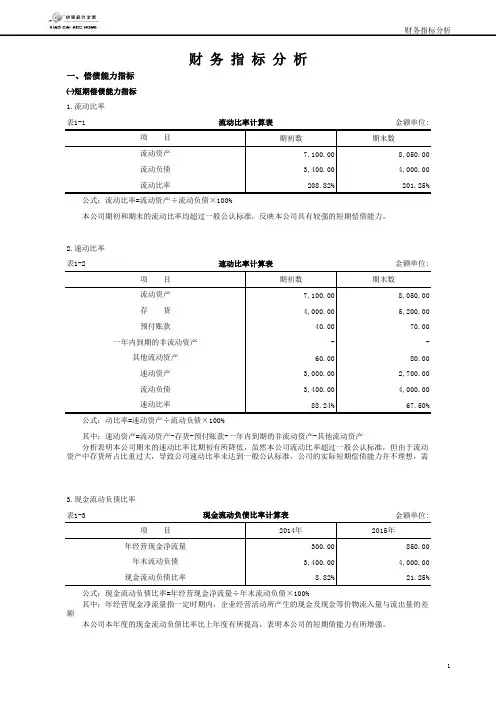
一、偿债能力指标㈠短期偿债能力指标1.流动比率表1-1金额单位:期初数期末数7,100.00 8,050.003,400.00 4,000.00208.82%201.25%2.速动比率表1-2金额单位:期初数期末数7,100.00 8,050.004,000.00 5,200.0040.00 70.00- -60.00 80.003,000.00 2,700.003,400.00 4,000.0088.24%67.50%3.现金流动负债比率表1-3金额单位:2014年2015年300.00 850.003,400.00 4,000.008.82%21.25%年经营现金净流量年末流动负债现金流动负债比率 公式:现金流动负债比率=年经营现金净流量÷年末流动负债×100%其中:年经营现金净流量指一定时期内,企业经营活动所产生的现金及现金等价物流入量与流出量的差额本公司本年度的现金流动负债比率比上年度有所提高,表明本公司的短期债能力有所增强。
公式:动比率=速动资产÷流动负债×100%其中:速动资产=流动资产-存货-预付账款-一年内到期的非流动资产-其他流动资产分析表明本公司期末的速动比率比期初有所降低,虽然本公司流动比率超过一般公认标准,但由于流动资产中存货所占比重过大,导致公司速动比率未达到一般公认标准,公司的实际短期偿债能力并不理想,需现金流动负债比率计算表项 目预付账款一年内到期的非流动资产其他流动资产速动资产流动负债速动比率 公式:流动比率=流动资产÷流动负债×100%本公司期初和期末的流动比率均超过一般公认标准,反映本公司具有较强的短期偿债能力。
速动比率计算表项 目流动资产存 货财 务 指 标 分 析流动比率计算表项 目流动资产流动负债流动比率㈡长期偿债能力指标1.资产负债率表1-4金额单位:期初数期末数5,400.00 6,500.0020,000.00 23,000.0027.00%28.26%2.产权比率表1-5金额单位:期初数期末数5,400.00 6,500.0014,600.00 16,500.0036.99%39.39%3.或有负债比率表1-6金额单位:期初数期末数- -200.00 150.00- -- -200.00 150.0014,600.00 16,500.001.37%0.91%本公司期初和期末的产权比率都不高,同资产负债率的计算结果可相互印证,表明公司的长期偿债能力较强,债权人的保障程度较高。
财务分析预测表格(全套正规格式可打印版本)

总投资 其中:建设投资(万元) 建设期利息(万元) 铺底流动资金(万元) 财务折现率(税后)(%) 净现值(所得税后)(万元) 投资回收期(所得税后)(万元) 内部收益率(所得税后)(%) 净现值(所得税前)(万元) 投资回收期(所得税前)(万元) 内部收益率(所得税前)(%) 借款偿还期(年) 2200 盈亏平衡点(BEP)%(正常年) 1600 营业收入(万元)(平均值) 0 销售税金及附加(万元)(平均值) 600 利润总额(万元)(平均值) 15 总投资收益率(ROI)(%) 697 投资利润率(%) 5.85 项目资本金净利润率(ROE)(%) 23.55 销售收入利润率(%) 993 税后利润(万元)(平均值) 5.53 总成本费用(万元)(平均值 26.58 经营成本(万元)(平均值) 0 所得税(万元)(平均值) 73 2,700 68 497 22.6 22.6 22.6 18 423 2,135 1,981 75
盈亏平衡法分析及其运用EXCEL电子表格计算方法

盈亏平衡法分析及其运用EXCEL电子表格计算方法作者:高俊强来源:《时代经贸》2011年第03期【摘要】本文将在分析传统静态盈亏分析方法缺陷的基础上,探讨运用动态盈亏平衡分析方法在企业投资决策实践中的应用及其运用EXCEL电子表格计算的方法。
【关键词】投资决策;静态盈亏平衡分析;动态盈亏平衡分析投资项目评价中的盈亏平衡分析是对投资项目的产量、成本和盈利三者之间的平衡关系进行分析,找出投资项目在产量、产品价格和产品成本等方面的盈亏界限,据此判断在各种不确定因素作用下方案风险情况。
根据是否考虑货币时间价值,可以分为静态盈亏平衡分析和动态盈亏平衡分析两种方法。
本文将在分析传统静态盈亏分析方法缺陷的基础上,探讨运用动态盈亏平衡分析方法在企业投资决策实践中的应用及其运用EXCEL电子表格计算的方法。
1、静态盈亏平衡分析及其不足静态盈亏平衡分析,就是不考虑资金时间价值,根据投资项目正常生产年份的产量或销售量、可变成本、固定成本、产品价格和销售税金等数据计算盈亏平衡点,在此点上销售收入等于销售成本。
一般地,项目的盈亏平衡点越低,其承担风险能力越强,适应不确定因素变化能力越强。
静态盈亏平衡分析由于计算简便,成本不高而使用起来又很方便。
但也存在由于许多不足。
(1)没有考虑投资项目在整个寿命周期所产生的现金流量,因此,其计算结果和结论是粗略的。
通过盈亏平衡分析仅仅可以考察项目在正常生产年份的产量、销售价格、生产能力利用率等发生变化时,对于项目盈亏产生影响。
但是项目整个寿命周期的现金流量的变化,对于项目盈亏会产生多大的影响,从静态盈亏平衡分析中看不出来。
[1](2)没有考虑资金时间价值这一因素对现金流量的影响,建设项目生产经营期是一个长期的过程,资金时间价值是客观存在的、不容忽视,没有考虑资金的时间价值就难以正确评价项目投资抵御风险的能力,由此也有可能导致一些错误的决策。
(3)静态盈亏平衡分析虽然操作简便,能够在一定程度上评价项目投资的优劣,但静态盈亏平衡分析只是一个会计意义上的保本分析,它不能反映项目投资有关各方的利益,特别是企业股东的权益要求,而且其方法本身也存在着严重缺陷,从而有可能使企业做出不正确的投资决策。
用Excel对盈亏平衡量变动分析

用Excel对盈亏平衡量变动进行分析利用滚动条窗体和动态图表的综合功能演示不同售价、成本的分析图本例分析中使用到下面的公式:成本=产量×单位成本内销利润=(产量×内销价格-成本)×内销份额外销利润=(产量×外销价格-成本)×外销份额利润=外销利润+内销利润Step 1 创建工作簿启动Excel自动新建一个工作簿,然后保存并命名为“内外销关系.xls”。
Step 2 重命名工作表双击Sheet1工作表标签进入工作表重命名状态,输入“内外销关系”后按键确认。
Step 3 删除多余的工作表单击Sheet2工作表标签,按住键再用右键单击Sheet3工作表标签,然后从弹出的快捷菜单中选择“删除”。
Step 4 输入表格标题在A1:F1、A7:A9、A11:A12单元格区域以及 A14单元格中分别输入表格各个字段的标题。
Step 5 输入表格数据依次在A2、F2单元格和B7:B9单元格区域输入“产量”、“参考利润”、“单位成本”、“内销价格”和“外销价格”的数据。
Step 6 设置“内销份额”和“外销份额”公式①单击B11单元格,在编辑栏中输入以下公式,按键确认。
=1-B14/10②单击B12单元格,在编辑栏中输入以下公式,按键确认。
=B14/10③选中B11:B12单元格区域,然后单击“格式”工具栏中的“百分比样式”按钮改变这两个单元格的数字格式。
Step 7 设置成本和外销利润公式①单击B2单元格,在编辑栏中输入以下公式,按键确认。
=A2*B7②单击C2单元格,在编辑栏中输入以下公式,按键确认。
=(A2*B8-B2)*B12③单击D2单元格,在编辑栏中输入以下公式,按键确认。
=(A2*B9-B2)*B11④单击E2单元格,在编辑栏中输入以下公式,按键确认。
=C2+D2Step 8 添加滚动条①右键单击工具栏中的任意空白处,从弹出的快捷菜单中选择“窗体”打开“窗体”工具栏。
Excel盈亏平衡分析模型
Excel盈亏平衡分析模型一、模型描述1、基本模式Excel电子表格建立盈亏平衡分析模型的方法,可采用公式计算、单变量求解、规划求解等寻找盈亏平衡点的多种方法,分析各种管理参数的变化对盈亏平衡点的影响。
盈亏平衡分析问题描述:销售量Q,销售收益R,总成本C以及利润л之间的关系的模型:销售收益R=销售量Q*销售单价p总成本C=固定成本+变动成本V变动成本V=单位变动成本v*销售量Q总成本C=固定成本+单位变动成本v*销售量Q利润л=销售收益R−总成本C单位边际贡献=销售单价p − 单位变动成本v边际贡献=销售收益R − 变动成本V边际贡献率k=单位边际贡献/销售单价2、盈亏平衡销量Q0和盈亏平衡销售收益R0二、EXCEL中建立盈亏平衡分析模型的步骤(1)在Excel中建立盈亏平衡分析的框架,输入产品的单价、单位变动成本、固定成本(2)给定销售量的情况下,计算总成本、销售收益、利润等。
(3)可绘制利润随着销售量改变的XY散点图形(利用模型运算表)(4)计算盈亏平衡点:可以使用A:单变量求解B:规划求解C:公式计算(5)可绘制参数(例如单价)对盈亏平衡点的影响(6)根据预期的利润确定实现该利润的产品销量三、案例分析富勒公司制造一种高质量运动鞋,公司管理层邀请你帮助公司整理用于管理决策的信息,公司最高生产能力为1500。
一项销售调查显示明年的平均每双销售价格定为90元;公司的成本数据为:固定成本为37800元,每双可变成本为36元。
若当前的销量为900,要求:1、计算单位边际贡献及边际贡献率;2、计算销售收益、总成本及利润;3、盈亏平衡(保本点)销量及盈亏平衡销售收益;4、假若公司预算利润为24000元,计算为达到利润目标所需要的销量及销售收益;5、根据公司的销售收益、总成本、利润等数据,绘制本-量-利图形;通过图形动态反映出销量从100按增量10变化到1500时利润的情况及“盈利”、“亏损”、“保本”的决策信息。
如何利用Excel进行财务报表分析和预算管理
如何利用Excel进行财务报表分析和预算管理一、引言现代企业在财务管理中广泛应用Excel电子表格软件,其强大的功能和灵活的运算能力可以帮助企业进行财务报表分析和预算管理。
本文将就如何利用Excel进行财务报表分析和预算管理展开讨论。
二、财务报表分析财务报表分析是企业对财务数据进行评估和解释的过程,通过对财务报表数据进行汇总、计算和比较,可以帮助管理者了解企业的财务状况、经营绩效和未来发展趋势。
以下是利用Excel进行财务报表分析的步骤:1. 数据导入:将企业的财务报表数据导入Excel中,可以通过复制粘贴、导入外部数据等方式将数据导入Excel表格中。
2. 数据整理:对导入的数据进行整理和清洗,确保数据的准确性和完整性。
可以使用Excel的筛选、排序和数据透视表等功能来整理数据,以便后续的分析和计算。
3. 指标计算:根据企业的需要,计算出各种财务指标,如利润率、资产收益率、偿债能力比率等。
利用Excel的公式和函数功能,可以快速、准确地进行计算,并实现自动更新。
4. 数据可视化:利用Excel的图表功能,将计算得出的财务指标以图表的形式展示出来,可以直观地呈现企业的财务状况和变化趋势。
同时,可以使用条件格式化等功能,对数据进行颜色标注,以便更好地理解和分析。
5. 比较分析:在Excel中,可以进行不同时间段或不同部门之间的财务比较分析。
通过数据透视表和图表,可以清晰地对比和分析不同项目的变化情况,发现潜在的问题和机会。
6. 制定策略:基于财务报表分析的结果,制定相应的财务管理策略和决策。
例如,针对盈利能力较低的项目,可以制定提高销售额或降低成本的具体措施,并进行预测和模拟分析。
三、预算管理预算管理是企业内部对财务资源进行规划和控制的过程,通过制定和执行预算,实现财务目标的达成。
以下是利用Excel进行预算管理的步骤:1. 预算编制:根据企业的经营计划和目标,编制财务预算。
可以利用Excel的电子表格功能,建立预算表格,按照各项收入和支出进行详细列举和计算。
Excel表1——水平分析法
四,利润总额(亏损以“-”号填列) 减:所得税费用
五,净利润(净亏损以“-”号填列) 归属于母公司所有者的净利润 少数股东权益
六,每股权益: (一)基本每股收益 (二)稀释每股权益
七,其他综合收益 八,综合收益总额
上期金额 2,697,881,265.06 2,697,881,265.06
2,934,663,235.02 2,546,542,688.51
水平分析法 0.023904137 0.023904137
0.108319092 0.082116187
13,954,393.27 131,027,964.53 159,716,146.04
归属于母公司所有者的综合收益总额 归属于少数股东的综合收益总额
五,30
附注
五,30
五,31 五,32 五,33 五,34 五,36
五,35
五,37 五,38
五,39
合并利
合并利润表 本期金额 2,762,371,787.09 2,762,371,787.09
3,252,543,291.64 2,755,655,064.98
-234,098,912.57 266,159,354.64
9,885,191.87 4,404,312.67 22,175,250.20
22,175,250.20 17,584,517.58 4,590,732.62
0.0166 0.0166
22,175,250.20 17,584,517.58 4,590,732.62
-27.03614458 -27.03614458
-21.84055946 84 -1.681406106
Excel财务报表数据分析模板
一、偿债能力指标㈠短期偿债能力指标1.流动比率表1-1金额单位:期初数期末数7,100.00 8,050.003,400.00 4,000.00208.82%201.25%2.速动比率表1-2金额单位:期初数期末数7,100.00 8,050.004,000.00 5,200.0040.00 70.00- -60.00 80.003,000.00 2,700.003,400.00 4,000.0088.24%67.50%3.现金流动负债比率表1-3金额单位:2014年2015年300.00 850.003,400.00 4,000.008.82%21.25%年经营现金净流量年末流动负债现金流动负债比率 公式:现金流动负债比率=年经营现金净流量÷年末流动负债×100%其中:年经营现金净流量指一定时期内,企业经营活动所产生的现金及现金等价物流入量与流出量的差额本公司本年度的现金流动负债比率比上年度有所提高,表明本公司的短期债能力有所增强。
公式:动比率=速动资产÷流动负债×100%其中:速动资产=流动资产-存货-预付账款-一年内到期的非流动资产-其他流动资产分析表明本公司期末的速动比率比期初有所降低,虽然本公司流动比率超过一般公认标准,但由于流动资产中存货所占比重过大,导致公司速动比率未达到一般公认标准,公司的实际短期偿债能力并不理想,需现金流动负债比率计算表项 目预付账款一年内到期的非流动资产其他流动资产速动资产流动负债速动比率 公式:流动比率=流动资产÷流动负债×100%本公司期初和期末的流动比率均超过一般公认标准,反映本公司具有较强的短期偿债能力。
速动比率计算表项 目流动资产存 货财 务 指 标 分 析流动比率计算表项 目流动资产流动负债流动比率㈡长期偿债能力指标1.资产负债率表1-4金额单位:期初数期末数5,400.00 6,500.0020,000.00 23,000.0027.00%28.26%2.产权比率表1-5金额单位:期初数期末数5,400.00 6,500.0014,600.00 16,500.0036.99%39.39%3.或有负债比率表1-6金额单位:期初数期末数- -200.00 150.00- -- -200.00 150.0014,600.00 16,500.001.37%0.91%本公司期初和期末的产权比率都不高,同资产负债率的计算结果可相互印证,表明公司的长期偿债能力较强,债权人的保障程度较高。