
平安智慧星终身寿险(万能型)条款
险种简称:智慧星 险种代码:832
平安智慧星终身寿险(万能型)条款
(平保寿发[2012]155 号,2012 年 6 月呈报中国保监会备案) 在本条款中, “您”指投保人, “我们” 、 “本公司”均指中国平安人寿保险股份有限公司。
您与我们的合同
1.1 合同构成 本保险条款、保险单或其他保险凭证、投保书、与保险合同有关的投保文件、 合法有效的声明、批注、批单、附加险合同、其他书面协议都是您与我们之 间订立的保险合同的构成部分。 “平安智慧星终身寿险(万能型)合同”以下简称为“本主险合同” 。 您提出保险申请、我们同意承保,本主险合同成立。 本主险合同自我们同意承保、收取首期期交保险费并签发保险单开始生效, 具体生效日以保险单所载的日期为准。 本主险合同生效日以后每年的对应日是保单周年日。保单年度(见 8.1) 、保 险费约定支付日(见 8.2)均以该日期计算。 如果当月无对应的同一日,则以该月最后一日作为对应日。 自您签收本主险合同次日起,有 10 日的犹豫期。在此期间请您认真审视本主 险合同,如果您认为本主险合同与您的需求不相符,您可以在此期间提出解 除本主险合同,我们将无息退还您所支付的全部保险费。 解除本主险合同时,您需要填写申请书,并提供您的保险合同及有效身份证 件(见 8.3) 。自我们收到您解除合同的书面申请时起,本主险合同即被解除, 合同解除前发生的保险事故我们不承担保险责任。 本主险合同的保险期间为终身, 自本主险合同生效日起至被保险人身故时止。
2.8
部分领取
我们提供的保障
3.1 保险金额 (1)基本保险金额 本主险合同的基本保险金额由您在投保时与我们约定并在保险单上载明,投 保时的基本保险金额须符合我们当时的投保规定。若该金额发生变更,则以 变更后的金额为基本保险金额。
(2)保险金额 本主险合同的保险金额等于保单账户价值和基本保险金额之和。 3.2 未 成年人身故 保险 金限制 为未成年子女投保的人身保险,在被保险人成年之前,因被保险人身故给付 的保险金总和不得超过国务院保险监督管理机构规定的限额,身故给付的保 险金额总和约定也不得超过前述限额。 在本主险合同有效期内,我们承担如下保险责任: 被保险人身故,我们按身故当时的保险金额给付“身故保险金” ,本主险合同 终止。给付的身故保险金已包含身故当时的保单账户价值。 因下列情形之一导致被保险人身故的,我们不承担给付保险金的责任: (1)投保人对被保险人的故意杀害、故意伤害; (2)被保险人故意犯罪或者抗拒依法采取的刑事强制措施; (3)被保险人自本主险合同成立或者合同效力恢复之日起 2 年内自杀,但被 保险人自杀时为无民事行为能力人的除外; (4)被保险人主动吸食或注射毒品(见 8.7) ; (5)被保险人酒后驾驶(见 8.8) 、无合法有效驾驶证驾驶(见 8.9) ,或驾 驶无有效行驶证(见 8.10)的机动车(见 8.11) ; (6)战争、军事冲突、暴乱或武装叛乱; (7)核爆炸、核辐射或核污染。 发生上述第1项情形导致被保险人身故的,本主险合同终止,我们向受益人 退还被保险人身故当时本主险合同的现金价值。 发生上述其他情形导致被保险人身故的,本主险合同终止,我们向您退还被 保险人身故当时本主险合同的现金价值。 如果您曾申请增加基本保险金额,若被保险人在增加的部分生效之日起 2 年 内因自杀导致身故,我们对该部分不承担给付保险金责任,但被保险人自杀 时为无民事行为能力人的除外。 在本主险合同有效期内,如果被保险人失踪且被法院宣告死亡,我们以法院 判决宣告死亡之日作为被保险人的死亡时间,按本主险合同的约定给付身故 保险金,本主险合同终止。 如果被保险人在宣告死亡后重新出现或者受益人确知其没有死亡的,受益人 应于知道后 30 日内向我们退还已给付的保险金,本主险合同的效力依法确 定。 您或者被保险人可以指定一人或多人为身故保险金受益人。 受益人为多人时, 可以确定受益顺序和受益份额;如果没有确定份额,各受益人按照相等份额 享有受益权。 被保险人为无民事行为能力人或限制民事行为能力人的,可以由其监护人指 定受益人。 您或者被保险人(或其监护人)可以变更受益人并书面通知我们。我们收到 变更受益人的书面通知后,在保险单或其他保险凭证上批注或附贴批单。 您在指定和变更受益人时,必须经过被保险人(或其监护人)同意。 被保险人身故后,有下列情形之一的,保险金作为被保险人的遗产,由我们 依照《中华人民共和国继承法》的规定履行给付保险金的义务:
1.2
合同成立与生效
1.3
犹豫期
1.4
保险期间
保单账户
2.1 保单账户与保单 账户价值 我们于本主险合同生效日设立保单账户,用于记录本主险合同的保单账户价 值。 在本主险合同有效期内,保单账户价值随着扣除初始费用后的保险费以及保 单利息计入保单账户而增加;随着保障成本的收取以及保单账户价值的部分 领取而减少。 被保险人身故或现金价值退还后,保单账户终止。 在本主险合同有效期内,我们每年会向您寄送保单年度报告,告知您保单账 户价值的具体状况。 本主险合同的保险费分为期交保险费和追加保险费。
归属的保单年度 每期期交保险费 第1 保单年度 0~5000 元的部分(年交方式) 0~2500 元的部分(半年交方式) 0~1250 元的部分(季交方式) 0~416 元的部分(月交方式) 超出 5000 元的部分(年交方式) 超出 2500 元的部分(半年交方式) 5% 超出 1250 元的部分(季交方式) 超出 416 元的部分(月交方式) 5% 5% 5% 5% 50% 25% 15% 10% 5% 第2 保单年度 第3 保单年度 第4至5 保单年度 第 6 及以后 各保单年度
2.2
保险费的支付
期交保险费
投保时,您可以和我们约定每一保单年度支付的期交保险费金额,并在保险 单上载明。约定的金额须符合我们当时的投保规定。 在本主险合同有效期内, 您可以在保险费约定支付日向我们支付期交保险费。 如果下列条件均符合,您可以随时支付追加保险费: (1)每一保单年度支付的期交保险费不低于 5000 元; (2)各期应付期交保险费均已支付或累计已支付期交保险费达到 5 万元; (3)每次支付的追加保险费不低于 1000 元,并且为 100 元的整数倍。 如果您和我们签订的保险合同中有附加豁免保险费保险合同且本主险合同保 险费已豁免,将不受本条(2)的限制。 我们有权改变支付追加保险费的条件。
2.4
期交保险费缓交
您可以选择暂缓支付期交保险费。 (1)当期交保险费低于 5000 元时 您已经交满前 10 年应付期交保险费且保单账户价值足以支付保障成本, 本主 险合同继续有效。 如果您未交满前 10 年应付期交保险费, 且应付期交保险费在其保险费约定支 付日及其后 2 年内未予支付,则自该保险费约定支付日后 2 年期满的次日零 时起,本主险合同效力中止。 (2)当期交保险费不低于 5000 元时 如果累计已付期交保险费达到 5 万元且保单账户价值足以支付保障成本,本 主险合同继续有效。 如果累计已付期交保险费不足 5 万元,且应付期交保险费在其保险费约定支 付日及其后 2 年内未予支付,则自该保险费约定支付日后 2 年期满的次日零 时起,本主险合同效力中止。 如果您和我们签订的保险合同中有附加豁免保险费保险合同且本主险合同保 险费已豁免,在保单账户价值足以支付保障成本的情况下,将不受本条(1) 和(2)的限制。 如果您恢复支付,须按顺序依次支付缓交的各期期交保险费。所支付的期交 保险费分别归属到相应的保单年度。 每月第 1 日为结算日,保单利息在每月结算日或本主险合同终止时结算并计 入保单账户。 我们按本主险合同每日 24 时的保单账户价值与日利率计算当日 保单利息,并按计息天数加总得出结算时保单利息。 在结算日结算的,计息天数为本主险合同上个月的实际经过天数,日利率为 公布的结算利率(见 8.4)。 在本主险合同终止时结算的,计息天数为本主险合同当月的实际经过天数, 日利率为本主险合同规定的保证利率(见 8.5)对应的日利率。
您应当特别注意的事项
在某些情况下,我们不承担保险责任,详见条款正文中背景突出显示的内容 ………………………………………………………………………… 3.4、4.1、7.1、7.4 期交保险费在5000元以下且累计交费不满10年,或期交保险费在5000元以上且累计 交费不满5万元时,缓交的期交保险费在2年内未支付会导致合同效力中止…………2.4 账户价值不足以支付保障成本会导致合同效力中止……………………………………5.1 退保会给您造成一定的损失,请您慎重决策……………………………………………6.1 您有如实告知的义务………………………………………………………………………7.1 您有及时向我们通知保险事故的责任……………………………………………………4.1 我们对一些重要术语进行了解释,并作了显著标识,请您注意………………………8
2.5
保单利息
保单利息的保证
自第 2 保单年度起在每个保单年度的第 1 个结算日零时,或本主险合同终止 时,如果按保证利率计算的保单账户价值高于实际保单账户价值,我们按差 额结算额外的保单利息并计入保单账户。 您每次支付保险费后,我们收取保险费的一定比例作为初始费用,扣除初始 费用后的保险费计入保单账户。 初始费用占期交保险费的比例见下表:
阅 读 指 引
本阅读指引有助于您理解条款 , 对 “平安 智慧星 终身寿险 (万能型) 合同 ” 内容的解释以条款为准 。 ............. . . ... ... .... ..... .. . ..........
您拥有的重要权益
签收合同后10日内您可以要求全额退还保险费…………………………………………1.3 被保险人可以享受本主险合同提供的保障………………………………………………3.3 您可以按照本条款约定选择及变更基本保险金额 ………………………………3.1、3.7 受益人享有领取保险金时选择不同领取方式的权利……………………………………4.4 您有缓交期交保险费的权利………………………………………………………………2.4 您有部分领取保单账户价值的权利………………………………………………………2.8 您有退保的权利……………………………………………………………………………6.1
智慧星4.18
投保规则
当投保人与被保人不为同一人时,允许同时附加投保 人豁免险和被保险人豁免险
4
4
教育储备 灵活领取 多重保障 保额可调 保费豁免 交费无忧
5
大学 中学 小学
家有智慧星
学费不操心
6
意外伤害
开水烫伤
重大疾病
猫爪狗咬
重大疾病赔付后, 教育金的储备不受 影响
小磕小碰
家有智慧星
保障享安心
7
你在或者不在 承诺就在那里 不离不弃
智慧星重疾产品形态
0-55周岁
投保 年龄
终身
基本 保额
保险 期限 保险责 任
智慧星重疾 提前给付型
保险费
5-10万 (减保不低于1万)
扣保障成本 无需单独交费
重疾保险金=基本保额 重疾给付后,主险基本保额等额 下降,账户价值不变。 主险基本保额降为0时,给付账 户价值,合同终止。
3
智慧星附加豁免产品形态简介
8
智慧星产品经典案例
智慧星教育金保险计划
客户资料: 王先生,某大型企业行政经理(一类职业),30岁,喜得贵子果果(无社保)。 需求分析: 希望提早为果果准备教育金,让孩子无忧无虑成长,安享美好未来,同时也要 考虑果果未来的人生风险,呵护果果未来美好一生!
保险规划:
王先生为果果投保了平安智慧星教育金保险计划,20年交费,年交保费5000元
观念导入——圆满人生图
每个人都希望自己的孩子拥有圆满的人生,
一般来讲孩子圆满人生的获得,不可缺少的就 是准备“四桶金”:教育金、创业保障金、婚
嫁金、养老金。特别是教育金,这是父母们最
先遇到的问题,如果将来小明有能力读大学, 但因为经济的原因使他不能完成,以致影响了
平安智能星终身寿险(万能型)
备注:带有“*”处表示与智慧星产品有区别的内容。
9
• 增加保费:
- 增加的条件:支付各期应付期交保险费或累计交满前10 年应付期交保险费后,可以申请增加期交保险费金额至 10000元
- 期交保险费中增加的部分分别依次归属于第1及以后各保 单年度。期交保险费中投保时约定部分、增加部分归属 的保单年度各自分别计算
16
部分领取
• 部分领取的条件:
- 犹豫期后可以受理 - 被保险人当时未发生保险事故 - 部分领取后的现金价值不得低于1000元与最近一次结算日扣除的保
障成本的3倍二者中金额较大者
• 部分领取额度限制:
- 每笔领取的金额不得小于100元,且为100元的整数倍
• 部分领取的影响:
- 保单账户价值均按领取的现金价值等额减少
* • 追加保费(可首期追加):
- 追加的条件: 1、每一保单年度支付的期交保险费不低于10000元 2、各期应付期交保险费均已支付或累计交满前10年应付 期交保险费
- 追加额度:不低于1000元,超出部分须为100元整数倍
备注:带有“*”处表示与智慧星产品有区别的内容。
10
谁能保——投保条件 • 投保年龄:0-17周岁 • 其他投保限制:
备注:部分领取免收手续费。 17
还有其他知识需要 掌握的吗?
• 佣金比例 • 折标系数
18
* 佣金比例(年交方式)
保单年度
第一年 第二年 第三年 第四年 第五年
期交保费6000元及以下的保单
23% 5%
期交保费在6000元至10000元(含)的 保单
25%
5%
期交保费 10000元(含)以下部分 25%
• 保证利率:本主险合同的保证利率为年利率1.75%,对 应的日利率为0.004795%。保证利率之上的投资收益是 不确定的
11-选修平安智慧星终身寿险万能型产品及组合介绍2019年6月版-PPT精选文档
7
实例二:网吧“黑网”捞光孩子压岁钱
据《沈阳晚报》报道:一些网吧无视禁令,对于未成年人 一律“来者不拒”。2月12日,记者对沈阳市内的10余家网吧进 行暗访时,吃惊地发现:在铁西区红粉路附近的网吧里烟雾缭 绕,很多稚嫩的面孔吞云吐雾;在沈河区大南街沿途记着也发 现很多初中生小学生爱玩赌币;在新华广场附近的网吧暗访时, 记者也意外地遇到了一名找孩子的家长,他的孩子以补课为名 骗家长去上网。而在与“小网民”的交谈中,记者了解到,这 些“小网民” 用于上网的“资金”则大部分来自压岁钱。
19
• 增加保费: - 增加的条件:期交4000元或4500元可增加期交保费至 5000元
• 追加保费:
- 追加的条件: 1、期交保费不低于5000元 2、各期应付期交保险费均已支付或累计已付期交保险费 达到5万元(本项在保费已豁免的情况下不需要满足) - 追加额度:不低于1000元,超出部分须为100元整数倍
风险提示:期交保费低于5000元且未交满前10年应付期交保费时,或者期交保费不低于5000元且累计已付期交保费不足5万元时,如果 应付期交保费在约定支付日及其后2年内未予支付,则自约定支付日后2年期满的次日零时起,主险合同效力中止,效力中止期间我们 不承担保险责任。如果签订的保险合同中有附加豁免保险费保险合同且主险合同保费已豁免,不受上述条件限制
10
天下父母之心:
愿我的孩子
纯净如初 质真若渝
11
“理才”与“理财” 家长引导是关键
• 引导孩子科学的消费观
• 协助提高压岁钱的收益
• 购买保险储备教育基金 • 引导孩子树立理财观念 • ……
12
为子女购买保险的理由:
• • • • • 年龄越小,自然获利越久 年纪小、身体好,承保机会大 培养子女保险观念,建立良好长期风险规划 及早建立孩子的成长基金,如教育金、创业 金、婚嫁金、大病医疗金、养老金等 让子女从小养成良好的价值观,培养子女的 责任感 转移风险,保障子女生活安定 减轻子女将来负担 让孩子永记父母之恩 可一定程度上抑制“啃老”现象
某寿险万能型产品及组合介绍(PPT 51页)
• 投保年龄:0~60周岁
• 保险期间:需约定,最短不低于10年,最长不超过30年,且不
能超过70周岁
• 保险费:无需单独缴费,从主险账户价值中扣除保障成本
• 不得附加本险种的情况:智慧星主险与智慧星重疾保额比例为
1:1时,不得附加无忧豁免C
备注:红色字体表示与无忧豁免B的差别点
•32
无忧豁免ABC对照表:
•28
1、平安附加智慧星提前给付重大疾病保险
• 投保年龄:0~55周岁 • 基本保额:不超过主险基本保额,投保时约定,后期可调整 • 保险期间:终身,自附加险合同生效至合同约定终止时止 • 保险费:无需单独缴费,从主险账户价值中扣除保障成本
•29
• 保险责任:
‒ 90天等待期之后(因意外伤害发生重疾,无等待期),被保险人经医院诊 断初次发生属于条款约定的“重大疾病”,可以领取重大疾病保险金,轻 松应对30种(女性)/28种(男性)重大疾病
额上限的要求
•17
• 增加基本保险保额:
- 每个保单年度只能申请1次 - 条件:(1)主险合同生效满1年
(2)被保险人65周岁的保单周年日之前申请 (3)对于期交保费低于5000元的,各期应付期交保费均已支付 或累计交满前10年应付期交保费;对于期交保费不低于5000元的,各期 应付期交保险费均已支付或累计已付期交保险费达到5万元 - 增加的基本保险金额所对应的保险责任自下一个结算日的零时起生效
•19
• 增加保费: - 增加的条件:期交4000元或4500元可增加期交保费至 5000元
• 追加保费: - 追加的条件: 1、期交保费不低于5000元 2、各期应付期交保险费均已支付或累计已付期交保险费 达到5万元(本项在保费已豁免的情况下不需要满足)
平安智慧星终身寿险(万能型)等保全规则

附件7:平安智慧星终身寿险(万能型)等保全规则〖说明:本规则仅适用于《平安智慧星终身寿险(万能型)》(832)简称智慧星,《平安附加智慧星提前给付重大疾病保险》(833)简称智慧星重疾,《平安附加无忧豁免保险费定期寿险(A)》(834)简称无忧豁免A,《平安附加无忧豁免保险费重大疾病保险(B)》(835)简称无忧豁免B,《平安附加无忧豁免保险费重大疾病保险(C)》(836)简称无忧豁免C〗,未涉及之规定以《中国平安人寿保险公司个人寿险保全规则》规定为准〗一、一般保全规则同《个人寿险保全作业规则》。
二、特殊保全规则(一)平安智慧星终身寿险(万能型)(832)1、减保:1)合同生效满一周年;2)每个保单年度最多只能申请1次;3)被保险人年满60周岁前,减保后基本保额不低于期交保费2倍且不低于10000元;被保险人年满60周岁后,减保后的基本保险金额不得低于10000元;4)减保后主险保额不可低于附加险保额;5)豁免后可以受理此项目;2、加保:1)合同生效满一周年;2)每个保单年度最多只能申请1次;3)被保险人65周岁的保单周年日之前申请;4)对于期交保险费低于5000元的,各期应付期交保险费均已支付或累计交满前10年应付期交保险费;对于期交保险费不低于5000元的,各期应付期交保险费均已支付或累计已付期交保险费达到5万元;豁免后加保规则不受此条限制;5)豁免后可以受理此项目;6)最高保额需符合投保规则要求;3、追加保费:1)期交保费不低于5000元;2)各期应付期交保险费均已支付或累计已付期交保险费达到5万元;豁免后追加保费规则不受此条限制;3)豁免后可受理此项目;4)每次支付的追加保险费不低于1000元,且为100元的整数倍;4、部分领取:1)犹豫期后可以受理;2)被保险人当时须未发生保险事故;3)每笔领取的金额不得小于100元,且为100元的整数倍;4)部分领取后的现金价值不得小于1000元与最近一次结算日扣除的保障成本的3倍二者中金额最大者;5、万能增加合同保费:1)期交保费在5000元以下,交纳以前各期和当期保费或累计交满前10年应付期交保险费;2)只能申请1次,期交保费只能增加至5000元;3)如果保单现有基本保额低于保费调整后对应的最低基本保额限额,公司将按着主条款中关于申请增加基本保额的有关规定,调整现有基本保额至最低限额,且此调整不计入主条款规定的客户申请调高基本保额次数;4)豁免后不得申请此项目;6、新增附险:1)对于期交保险费低于5000元的,各期应付期交保险费均已支付或累计交满前10年应付期交保险费;对于期交保险费不低于5000元的,各期应付期交保险费均已支付或累计已付期交保险费达到5万元;豁免后新增附险规则不受此条限制;2)新增无忧豁免A、或无忧豁免B、或无忧豁免C时,无忧豁免A、无忧豁免B、无忧豁免C的豁免期为不小于10年与保单经过年度之差,生效时间为受理日次日零时;3)主险与智慧星重疾比例为1:1时,不可新增无忧豁免C;4)豁免后可申请新增附险,仅能新增523、529、530、833;5)其它规则同投保规则要求;7、复效:对于期交保险费低于5000元的,未交满10年期交保费的,在复效时需补齐所有欠交保费或补足不足10年期交保费部分两者的较小者。
智慧星计划
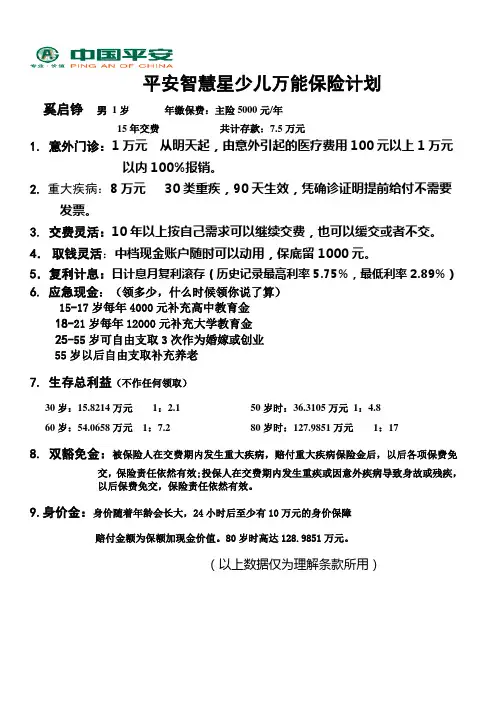
平安智慧星少儿万能保险计划奚启铮男1岁年缴保费:主险5000元/年
15年交费共计存款:7.5万元
1. 意外门诊:1万元从明天起,由意外引起的医疗费用100元以上1万元以
内100%报销。
2.重大疾病:8万元 30类重疾,90天生效,凭确诊证明提前给付不需要发
票。
3. 交费灵活:10年以上按自己需求可以继续交费,也可以缓交或者不交。
4.取钱灵活:中档现金账户随时可以动用,保底留1000元。
5.复利计息:日计息月复利滚存(历史记录最高利率5.75%,最低利率2.89%)6.应急现金:(领多少,什么时候领你说了算)
15-17岁每年4000元补充高中教育金
18-21岁每年12000元补充大学教育金
25-55岁可自由支取3次作为婚嫁或创业
55岁以后自由支取补充养老
7. 生存总利益(不作任何领取)
30岁:15.8214万元1:2.1 50岁时:36.3105万元1:4.8
60岁:54.0658万元1:7.2 80岁时:127.9851万元1:17
8. 双豁免金:被保险人在交费期内发生重大疾病,赔付重大疾病保险金后,以后各项保费免
交,保险责任依然有效;投保人在交费期内发生重疾或因意外疾病导致身故或残疾,
以后保费免交,保险责任依然有效。
9.身价金:身价随着年龄会长大,24小时后至少有10万元的身价保障
赔付金额为保额加现金价值。
80岁时高达128.9851万元。
(以上数据仅为理解条款所用)。
智慧星产品基础知识(回顾)
无忧豁免C
发生重疾豁免 智慧星被保险人 0~60 — —
需约定,最短不低于10年,最长不超过30年,且不能超过70周 岁 无需单独交费,从主险账户价值中扣除保障成本
10
“智慧星”少儿教育、养老、终身保障成长计 划 男孩,0岁,他爸爸妈妈想送给宝宝一份礼物作为纪念。经
选择,确定送给孩子一份保险,既可以帮助孩子储备教育金、 养老金、终身保障金,体现了父母对孩子终身的关爱。。。
智慧之选 未来之星
——平安智慧星终身寿险(万能型) 基础知识及销售方法
智慧星主险产品介绍
产品类型 投保年龄 保险期限 保证利率 保险责任 部分领取 万能型 0-17周岁
终身
1.75% 被保险人身故,身故金为保单账户价值和基本保额两者之和 可以申请部分领取保单账户价值 ,不收取费用,不影响基本保额 期交保费最低4000元,超过部分为500元整数倍。5000元以内, 最低交10年;期交保费不低于5000元的,累计期交保险费至少5 万元;5000以下可增加,只可增加1次;追加规定:5000以上 8000以下,应付期交均已交或累计交满前10年;8000(含)以 上,应付期交均已交或累计交满8万;追加部分为100整数倍且大 于1000;期交保费最高不超过5万; < 5000,最低期交保费20倍,最高10万;≥ 5000 ,10万; 计风险保额,原风险保额超过2万的客户不能购买;
13
注:详细描述见条款
3
智慧星基本保额调整
增加保额的条件:
1、主险合同生效满1年; 2、被保险人65周岁保单年度前; 3、期交保费<8000:各期应交保费均已交纳或累计交满10年 期交保费≥8000:各期应交保费均已交纳或累计交满8万;
减少保额的条件:
1、主险合同生效满1年 2、每保单年度最多申请一次;
平安智能星终身寿险(万能型)
归属的保单年度
第1
第2
第3
第4至5 第6及以后
保单年度 保单年度 保单年度 保单年度 各保单年度
50% 25% 15% 10% 5%Leabharlann 3% 3%3%3%
3%
* 备注:追加保费初始费用率为3%
百变智能星
——平安智能星终身寿险(万能型)产品及组合介绍
·2015年6月版·
注:智能星为万能型保险,结算利率超过最低保证利率的部分是不确定的
课程大纲
• 主险产品基础知识 • 附加重疾产品基础知识 • 智能星组合销售方法
平安智能星终身寿险(万能型)
关爱孩子,智慧首选!
主险产品基础知识
让我们通过产品五要素 一起了解智能星的基础 知识吧……
备注:带有“*”处表示与智慧星产品有区别的内容。
保障成本
• 本公司对主险合同承担的保险责任收取相应的保障成本 • 年保障成本根据被保险人的年龄、性别、危险保额及风险
额不得超过150万元 - 满足最高基本保险金额与期交保险费倍数表
备注:带有“*”处表示与智慧星产品有区别的内容。
• 增加基本保险保额:
- 每个保单年度只能申请1次,且最高保额需符合投保规则要求 - 在申请增加保险金额时,必须同时满足以下条件: (1)主险合同生效满1年 (2)被保险人65周岁的保单周年日之前申请 (3)各期应付期交保险费均已支付或累计交满前10年应付期交保险费。豁
• 按主险合同每日24时的保单账户价值与日利率计算当日 保单利息,并按计息天数加总得出结算时保单利息
• 在结算日结息的,计息天数为本主险合同上个月的实际 经过天数,日利率为公布的结算利率
智慧星
完美少儿险的三大特征教育保障并重良好的教育,决定了孩子未来的竞争力,教育金的储备尤为重要,同时,为了让孩子获得持续良好的教育,我们还要对人生中的风险做好应对,父母尽早规划,可以使孩子从容面对未来,让自己安心伴其成长。
保障灵活可调孩子的未来是一幅美好的画卷,在孩子的漫长的人生中,保险保障需要因应孩子不同人生阶段风险而调整。
保额可调、保障灵活的少儿险才能满足孩子个性化的人生需求。
保费可以豁免对孩子的爱不可动摇,不能间断。
如果投保人或者被保险人发生了人身风险,会对家庭经济造成重大影响,很可能导致孩子的保险计划无法完成。
但如果附加了豁免保费的产品,无论投保人身故、等待期后发生合同约定的全残或重疾,还是孩子等待期后发生合同约定的重疾,都可以免交豁免险保险期间内剩余的各期保险费,确保对孩子的爱实现。
平安智慧星教育金保险计划由平安智慧星终身寿险(万能型)、平安附加智慧星提前给付重大疾病保险、平安附加无忧意外伤害医疗保险(A)或(B)、平安附加无忧豁免保险费重大疾病保险(B,2014)、平安附加无忧豁免保险费重大疾病保险(C)组成。
计划特色教育储备灵活领取多重保障保额可调保费豁免交费无忧投保示例王先生,某企业行政经理(一类职业),30岁,喜得贵子果果(无社保)。
希望提早为果果准备教育金,并为他未来的人生风险做好应对,让孩子无忧无虑成长,安享美好未来,经过精心挑选,他为果果投保了平安智慧星教育金保险计划。
他选择了15年交费,年交保费7000元,投保明细如下:平安智慧星终身寿险(万能型)基本保额10万元,60岁起调整为1万元平安附加智慧星提前给付重大疾病保险基本保额8万元,60岁起调整为1万元平安附加无忧意外伤害医疗保险(A)基本保额2万元,连续续保至65岁平安附加无忧豁免保险费重大疾病保险(B,2014)保险期间15年平安附加无忧豁免保险费重大疾病保险(C)保险期间15年教育储备灵活领取家有智慧星,学费不操心。
在果果18-21岁时每年领取1.8万元作为大学教育金。
智慧星产品基础知识及销售训练
11
智慧星产品经典案例
智慧星教育金保险计划
保险规划:
王先生为果果投保了平安智慧星教育金保险计划,15年交费,年交保费5000元 投保计划详情:
平安智慧星终身寿险(万能型) 平安附加智慧星提前给付重大疾病保险 平安附加无忧意外伤害医疗保险(A) 平安附加无忧豁免保险费重大疾病保险(B) 平安附加无忧豁免保险费重大疾病保险(C)
需要(教育、婚嫁、创业、养
老)都可以有地方取钱用,所 以这每年的5000元钱,放保险 对您和您孩子都比较好,从小
的这个保险规划是孩子未来的
重要保证,您有兴趣了解一下 吗?
孩子18-21岁期间,每年领取1.2万,共计领取4.8 万,此时帐户中还有5.8万,到孩子60岁账户中有 18万,80岁账户中有41万
交费方式 交费方式
年交、不开放小缴别。 期交不得低于4000元;
期交5000元(含)以上方可追加
智慧星保全规则
追加保费
1、期交保费5000元以上; 2、各期应付期交保险费均已支付或累计所交期交 保险费达到5万元; 2、期交4000元/4500元可提升期交至5000元; 3、追加保费最低为1000,且为100元的整数倍。
基本保额10万,60岁起调整为1万 基本保额8万,60岁起调整为1万 基本保额1万,连续续保至65岁 保险期间15年 保险期间15年
12
配套话术:
1. 2. 3. 一个人从出生到老都在消 费; 我们赚钱的时间却非常短, 赚得多少看各人能力; 但父母对子女的爱是伟大 的,努力赚钱为了有更多
的富余,能让孩子拥有更