
小学数学浙教标准版六年级上册《7.4百分数的应用四》资料以往利息理论
小学数学浙教标准版六年级上册《7.4百分数的应用(四)》资料以往利息理论利息的形式是非常明确的,其表面作用人们也很容易理解。
但就像价格一样,它为什么是某一具体的数值而不应该是另外一种数值,让人感到疑惑的同样是怎么决定的问题。
要是我们能用什么方法——如果存在的话——“计算”出利息,而且理由又很充分即被普遍接受,那问题就可解决。
为此我们需要先研究一下有关利息的主要观点,以便了解其中的分歧所在。
斯密认为:“取息的贷款,大都是从货币借出,或为钞票,或为金银。
但借用人所需要、出借人所供给的实际上不是货币而是货币的价值,换言之,是货币所能购买的货物。
如果他所要求的是即享即用的资财,那么,他所贷借的便是能够即享即用的货物。
如果他所要求的是振兴产业的资本,那末,他所贷借的便是劳动者工作所必需的工具、材料与食品。
贷借的事情,实际就是出借人把自己一定部分土地和劳动的年产物的使用权让与借用人,听他随意使用。
”从投资的角度来看,一般的借贷确实如此,这就像交换是为了得到所需的物品而不是货币一样,借贷实质上也是转让着货物。
这种货物既可以包括“新”产品的储备,也可以包括已经被使用或正在被使用的所谓投资;前者的转让可叫直接投资,后者的转让可叫间接投资。
当然,不论哪种转让都没有理由认为应该是无偿的,只是关键在于,其偿付的比例应该是多少;即便比例是自然形成的,那么其中的自然因素是什么?斯密没有研究这些问题,只是概括地认为:“照这样看,以资本贷人取息,实无异由出借人以一定部分的年产物,让与借用人。
但为报答这种让与,借用人须在借用期内,每年从较小部分的年生产物,让与出借人,称作付息;在借期满后,又以相等于原来由出借人让给他的那部分年产物,让与出借人,称作还本。
在转让这较小部分和较大部分的场合,货币虽然都作为让与证,但和其所让与的东西,完全不同。
”如果说“报答”就是不应该无偿的根据,这真是再自然不过的理由,对此谁都可以理解。
但作为一种理论来讲,这种理由就不具体,很难着手操作。
萨伊认为:“一个人在快要出借时,把他作为这样使用的总价值变为货币,而借款人一得到这个价值就把它换取其他东西。
完成上述工作的货币立即着手完成另一个相同的工作或不相同工作,究竟是什么,只有上帝知道,也许是缴纳租税,也许是发军饷。
出借的价值只暂时具有货币形式,正如我们在上面探讨领受与花费收入时会说,收入只暂时具有货币形式,同一的货币在一年内可能用于移转同一数额收入一百次。
同样的,用以把一个出借人手里的价值移给一个借用人的同一金额货币,可能在完成无数次移转以后,又在第二个借用人与第二个出借人手之间完成同样的工作,而不剥夺第一个借用人所收受的任何部分的价值。
因此。
实际上所借的是价值,而不是任何特种金属或货物。
各种货物都可以出借与借用如同货币一样,而利息率绝不依存于出借与借用的物品的性质。
在商业上什么也没有像出借与借用货币以外的物品那样普遍。
当一个制造商按某种信用条件赊买其他行号的原材料时,他事实上是借到羊毛或棉(这要看他所需要的是什么),利用这些的原材料的价值,而这些原材料的性质,对于他计入出卖人贷方的利息没有影响。
出借的货物的过剩或短缺,只对这货物跟其他货物的相对价格有影响,而对这货物的贷款利息率丝毫没有影响。
”这实际上是再次强调了斯密的基本观点,甚至认为利息率丝毫不受货物性质的影响。
那么受什么影响呢,也就是说利息率的大小怎么才能确定下来,对此萨伊认为:“所以,说货币利息是个严重的错误,认为利息率取决于货币的充足与短少这个错误结论,也许就是起源于这个不正当的措词。
劳氏和孟德斯鸠都陷入这个错误,连很有识见的洛克在讨论降低货币利息方法的某一著作中,也犯有这个错误,难怪其他作家受到迷惑。
利息理论被罩上烟雾,驱散烟雾的是休谟与斯密。
但要明白了解利息,就得对本书称为资本的那个东西有正确概念,并顺从以下信念出发,即出借的或借用的物品,不是特殊货物或特殊商品,而是价值的一部分,就是可作这样使用的资本的总价值的一部分;各时期和各地方使用这部分资本所给付的利息,依存于借贷资本的需求与供给的比例,完全不依存于出借货物的特殊形式或性质,不论该货物是货币或任何其他物品。
”这就是利率的供需决定论,与价格的供需决定论非常相似,显然由此不可能确定出利率的具体数值。
穆勒在论述利率时是基于这样一个前提:“我们已经知道,资本的总利润可以分为三部分,即对风险的报酬,对烦劳的报酬和对资本本身的报酬,可以分别称之为保险费、监督工资和利息。
在对风险给予补偿以后,即,在补偿了资本由于社会的一般情况或特定事业的风险而可能遭受的一般损失以后,还有剩余。
这种剩余一部分归于资本所有者作为节欲的报偿,一部分归于资本使用者作为其所费时间和烦劳的报偿。
”这就预先假设了资本本身应该有报酬,这种报酬就叫“利息”。
当然在现实的经济中总有人需要并有了贷款才能生产,这就构成了“经常性贷款需求的主体”;同时,那些“无意于或不能亲自从事经营的人们所持有的资本”就成为了“放款人”并成了贷款供给的主体。
这样借贷“显然是一种需求与供给问题”,所以穆勒认为:“利率当为使贷款的需求与贷款的供给相等的一种比率。
利率当为这样一种比率,即,使某些人愿按此比率借入的数额与某些人愿按此比率贷出的数额恰好相等。
如果供过于求,利息将降低;如果求过于供,利息将提高;而降低和提高的程度,均将达到供给和需求方程式重新确立的那一点。
”这完全肯定了萨伊的观点,并且就像穆勒认为的那样,“需求与供给在这个场合的意义和作用和在其他一切场合没有什么不同”。
正因为此,影响利率的只是对贷款的需求因素和供给因素:“利率的变动是由贷款需求的变动或贷款供给的变动引起的。
贷款供给的变动虽然比贷款需求的变动小,但也是易于变动的。
”用这种方法就像研究价格一样只能窥视到其中的一些变化原因,只是对事实的肯定,不可能决定出什么具体的利率。
在研究利息方面,就像论述资本问题一样,只有庞巴维克的论述是最透彻的。
但也像对效用研究的结果那样,由于没能找对一个现实的基准而使价值仅是一个主观的抽象概念,不恰当的抽象又一次埋没了利息的原始事实。
庞巴维克认为:“现在和未来的需要和需要供应之间的关系,对未来欢乐和未来痛苦的低估,以及现在物品在技术上的优越地位,使绝大多数人感到现在物品的主观价值比同量的未来物品的主观价值高一些。
随着主观评价上的这个关系而来的,是:现在物品在市场上一般地具有较高的客观交换价值和市场价格,而这个事实又反过来影响现在物品,使它们有较高的主观(交换)价值,甚至在那些境况好,不会对现在物品在主观使用价值给予优先的人们中间也会有较高的主观(交换)价值。
最后,市场上的平衡倾向使未来物品的抑价和时间上的差距成为有规则的比例。
因此,在经济社会,我们可以普遍地看到。
未来物品在主观和客观两方面,都有较小的价值,和它们在时间上的差距程度相适应着。
”正因为此,所以庞巴维克认为:“现在我要指出,这种价值上的差别是一切资本利息的来源”。
具体过程是这样的:“一笔借贷无非是现在物品对未来物品的一个实际而真实的交换;它确实是这样一种最简单的可以理解的表现形式,而且,在某种程度上,也是理想和典型的情况。
‘贷款人’A给‘借款人’B一笔现在物品——比如说,现在的若干镑。
B得到了这些物品,能充分自由地使用它,而他给A一笔完全相同的未来物品——比方说,来年的若干镑——作为等值物。
”其实单纯的或者说抽象的“现在”和“未来”是没有什么不同的,即只要物品本身没有改变现在的物品和未来的物品就不会有什么差别。
例如,我们不能说现在的1小时是1小时,而未来的1小时就不是1小时;现在的1美元是1美元,未来的1美元就不等于1美元;今年的1斤米是1斤米,明年的1斤米就要大于或小于1斤米。
庞巴维克的意思是假设一个物品由现在到了未来,或是从未来到了现在(只有神才能做到),那这个物品就有所“不同”。
但这种“不同”确实不是物品自身的不同,而是附加的过程即来历的不同。
比如一般人就很难判断出一种大米到底是今年生产的还是去年生产的,至于像石油等就更加难以判断,只要保管得好这种差别真的可以忽略不计。
也正因为此,我们绝不可能在卖两个不同年份生产的大米时要求不同的价格;非要如此的话,往往陈米的价格要低一些而不是高一些。
不过,我们会想到类似于古董的例子,如果其过程或来历是有着某种特殊意义的,那就会在这种物品上附加上一个与过程或来历有关的特殊意义。
正是这种特殊意义使得物品的涵义有所不同,此外物品的基本性质不会改变。
具体来讲,当我们把现在的物品比如1万吨大米完好无损的一直保存到有限的未来时,那这一物品确实有个特殊的意义,即要付出保存的代价。
如果能把未来的物品呈现在现在,可惜目前还做不到,那意义就更加不凡;不算念咒作法等于什么代价也没付出。
可想而知,当A所谓的借给B一笔物品(等于把物品存放在B处)时,实际上应该是A支付给B“利息”即保管费。
为什么人们一开始把金子存放到金铺时金铺要收一定的保管费,其道理就在这里:因为保管贵金属要付出代价。
但是当金铺把金子借给一个使用者而不是保管者时,或者说B是使用者时,本来使用者是没有相应的物品的,他只有在未来才能得到这种物品,现在相当于还没劳动就得到了物品,同时也省去了相对于未来的保管费,等于不用再保管了,使用者当然没有理由再向借出者索要什么“保管费”。
这样只要使用者不索要保管费,借出者就因为节省了保管费而得到了所谓的利息。
对于使用者来讲,因为没有得到保管费,以未来为起点倒过来计算就等于支付了利息。
那么怎样才能杜绝这种可能:一个使用者以保管的名义理直气壮地得到了保管费,同时又偷偷地把物品使用掉,以此投机取巧。
其实这种情况一般不可能发生,起码不会长时间持久地发生。
因为只要保管费存在,人们自然会减少这种物品的存储,使得保管者根本就没什么东西可保。
比如我们可以把金子做成金制品,这样就能免除保管费。
也就是说,在没有人承诺不收保管费的前提下,或者说没有人许诺帮我们代交保管费(相当于支付利息),也就没谁愿意多存这种物品。
这样我们就明白了,使用者只有事先保证不收取任何保管费才能得到更多的这种物品。
至于使用者得到物品之后是不是真正地使用了,这已与借出者无关。
当然,如果使用者的目的仅仅是为了保管,在收不到保管费的情况下也不会这么去做。
这就是一种特殊的均衡情况,通过利益的调节使得借出者和使用者两不相亏,同时解决了我们真正想要解决的储备问题。
如果使用者使用得好即投资得当,再加上贬值的因素,使用者还会愿意支付超出管理费之外的好处。
此时人们就更愿意借出即多生产并多积累,利息才浮出了水面。
其实利息的基本或主要部分就是保管费,只是被人们无意识地忽略掉了。
有些人因为存款而得到了利息,好像很合算;储备者因为库存积压了资金而没有得到相应的利息像是吃了亏,其实只要当意外发生人们不得不去购买库存物品时,利息又等于自动交到了储备者手里,平均谁也不会多得到什么。
利息课件
5、小明的爸爸打算把5000元钱存入银行(两年 后用)。他如何存取才能得到最多的利息?
六年级数学上册
百分数的应用(四) ——利息
湖南镇中心小学 胡旭红
存期(整存整取) 一年 二年 三年 五年
年利率 % 2.25 2.9 3.33 3.60
本金:存入银行的钱。 利息:取钱时银行多支付的钱。 利率:利息占本金的百分比。
(利率是由银行规定的,有按年计算的,有按月计算的。利率按 年计算的通常称作年利率,利率按月计算的通常称作月利率)。
2.光明小学为4000名学生投保“平安保险”,保险金额 每人5000元,保险期限一年。按年保险费率0.4%计算,全 校共应付保险费多少元? 保险费=保险金额×保险费率×保险时间 5000× 0.4%×1×4000=80000(元) 答:全校共应付保险费是80000元.
练一练:
1、李叔叔购买了五年期的国家建设债劵20000元, 年利率是3.81%.到期时,李叔叔的本金和利息共有多 少元?
2、小华把得到的200元压岁钱存入银行,整存整 取一年。她准备到期后将钱全部取出捐给“希望工 程”。如果按年利率2.25%计算,到期后小华可以捐 给“希望工程”多少元钱?
3、李老师把2000元钱存入银行,整存整取五年, 年利率是3.60%,利息税率为20%。李老师交了多少 利息税?
4、懒懒将350元人民币存入银行(整存整取两 年期),年利率按2.79%计算。两年后,她能买哪 个品牌的语言学习机?(甲:375元 乙:365元 )
你知道吗?
从1999年11月1日起,个人在银行 存款所得到利息应按20%纳税,这就是 利息税。国家将这部分税收用于社会福 利事业。
试一试:
1.李老师把2000元钱存入银行,整存整取五年,年利 率按 3.60%计算。到期时,李老师的本金和利息共有多 少元? 2000× 3.60%×5= 360(元) 2000+360=2360(元) 答:李老师的本金和利息共有2360元.
六年级上册数学教案-7.4 百分数的应用四 利息的计算|北师大版
六年级上册数学教案-7.4 百分数的应用四利息的计算|北师大版教学目标通过本节课的学习,学生能够:1. 理解利息的概念,掌握利息的计算公式。
2. 学会运用百分数来计算利息,并能解决相关的实际问题。
3. 培养学生的逻辑思维能力和解决问题的能力。
教学内容1. 利息的概念和计算公式。
2. 运用百分数来计算利息。
3. 解决与利息相关的实际问题。
教学重点与难点重点:利息的计算公式,运用百分数计算利息。
难点:理解利息的概念,运用百分数解决实际问题。
教具与学具准备1. 教具:PPT,黑板,粉笔。
2. 学具:计算器,练习本,笔。
教学过程1. 导入:通过生活中的例子,引出利息的概念,激发学生的学习兴趣。
2. 新课:讲解利息的概念和计算公式,通过例题演示如何运用百分数来计算利息。
3. 练习:让学生独立完成练习题,巩固所学知识。
4. 小结:对本节课的内容进行总结,强调重点和难点。
5. 作业布置:布置相关的作业,巩固所学知识。
板书设计1. 利息的概念和计算公式。
2. 运用百分数来计算利息。
3. 解决与利息相关的实际问题。
作业设计1. 基础题:计算给定数据下的利息。
2. 提高题:解决与利息相关的实际问题。
3. 拓展题:研究利息与其他金融概念的关系。
课后反思本节课通过生活中的实例引入利息的概念,让学生能够更好地理解和掌握利息的计算方法。
通过例题的演示和练习,学生能够熟练运用百分数来计算利息,并解决相关的实际问题。
在课后,教师应关注学生的学习情况,及时解答学生的疑问,并根据学生的掌握情况调整教学策略,以提高教学效果。
重点关注的细节是教学过程。
教学过程是整个教案中的核心部分,直接关系到学生能否有效理解和掌握利息的计算方法。
以下是对教学过程的详细补充和说明:教学过程1. 导入在导入环节,教师可以通过提问或者展示与利息相关的生活场景,如银行存款、贷款利息等,来引导学生思考利息在日常生活中的应用,从而激发学生对本节课内容的好奇心和兴趣。
六年级上册7.4百分数的应用(四)课件1
练一练
1.淘气前年10月1日把800元存入银行,定期两年,年利率是2.79%。
到期后淘气应得到的利息是多少?
练一练
2.李叔叔购买了五年期的国家建设债券20000元,年利率是3.81%。
到期时,李叔叔应得到的利息有多少元?
练一练
3.下面是张阿姨购买一笔国债的信息,这笔国债到期时,可得本金 和利息共多少元?
六年级上册第7单元
7.4 百分数的应用(四)
说一说什么是年利率,怎样计算利息?
300元存一年,到期时有多少利息?
300×2.25%×1 =300×0.0225×1 =6.75(元) 答:300元存一年,到期时有6.75元利息。
如果淘气把300元存为三年期的,到期时有多少利息? 300×3.33%×1 =300×0.0333×3 =29.97(元) 答:到期时有29.97元利息。
练一练
4.笑笑将350元人民币存入银行(整存整取两年期),年利率为 3.06%。两年后,她能买哪个品牌的语言学习机?
练一练
了解银行最近的利率情况,记录ห้องสมุดไป่ตู้下表中。
乐乐的爸爸打算把5000元存入银行(两年后用)。他如何存取 才能得到最多的利息?
祝同学们学习愉快!
六年级上册数学课件百分数的应用 浙教版 (共17张PPT)
第一单元
第10课
导入新课
1. 说说百分数的意义。 求一个数是另一个数百分之几的数叫百分数。 (百分数也叫百分率或百分比) 2. 根据题意列出式子 (1)甲数是32,乙数是28,乙数是甲数的百 分之几? (2)果园有桃树56棵,苹果树72 棵o believe in yourself. That's the secret of success. 人必须相信自己,这是成功的秘诀。
•
新课学习 (2)今年乘火车出行的人数比去年增加了多少?
(10-9)÷9×100%=1÷9×100%≈11.1% (3)比一比哪种出行方式的人数增长的快?
新课学习
2.去年乘飞机出行的人数比坐火车的少百分之几? (百分数前保留一位小数)
求去年乘飞机出行的人数比坐火车的少百分之几, 就是求乘飞机比坐火车少的出行人数是坐火车出 行人数的百分之几?
(9-2)÷9=7÷9≈0.778=77.8%
结论总结 通过这节课的学习,你有哪些收获愿与大家分享? 或者有哪些疑惑需要老师和同学们帮助你解决的?
观察情境图你知道哪些信息,根据这些信 息你能提出什么问题?
新课学习 汇报交流:
1、那种出行方式的人数增长快?
(1)今年乘飞机出行的人数比去年增加了百分之几?
新课学习 方法1:
先求今年乘飞机出行的人数是去年的百分之几。 3÷2=1.5=150% 再求增加了百分之几。 150%-100%=50%
新课学习
(800 - 700)÷ 800 100% - 700÷ 800
= 100 ÷ 800 = 0.125 = 12.5%
= 100 %-87.5% = 12.5%
答:十月份比九月份节约用水12.5% 。
六年级数学上册第7单元百分数的应用第04讲利率(学生版)(北师大版)
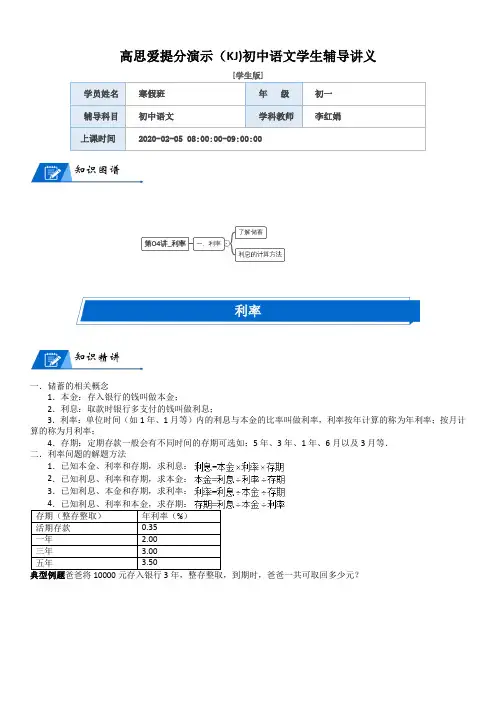
高思爱提分演示(KJ)初中语文学生辅导讲义学员姓名寒假班年级初一辅导科目初中语文学科教师李红娟上课时间2020-02-05 08:00:00-09:00:00知识图谱利率知识精讲一.储蓄的相关概念1.本金:存入银行的钱叫做本金;2.利息:取款时银行多支付的钱叫做利息;3.利率:单位时间(如1年、1月等)内的利息与本金的比率叫做利率,利率按年计算的称为年利率;按月计算的称为月利率;4.存期:定期存款一般会有不同时间的存期可选如:5年、3年、1年、6月以及3月等.二.利率问题的解题方法1.已知本金、利率和存期,求利息:2.已知利息、利率和存期,求本金:3.已知利息、本金和存期,求利率:4.已知利息、利率和本金,求存期:存期(整存整取)年利率(%)活期存款0.35一年 2.00三年 3.00五年 3.50名师学堂解题思路.已知本金是10000元,存期是三年,根据表格中的利率表查到三年期整存整取年利率是3%,已知本金、利率及存期需要求本息和,直接利用利息的计算公式“”把利息计算出来再加上本金就能求出到期后取得的本息和是多少,列式正确答案.10900元三点剖析重点:掌握利息的计算方法.难点:理解本金、利息、利率、存期的含义及四者之间的关系.易错点:存期中三个月、半年的存期怎么算利息,本息和与本金、利息的之间的联系.了解储蓄例题例题1、存入银行的本金越多,到期后得到的利息就越多.()例题2、判断.(对的画“√”,错的画“×”)(1)利息就是利率.()(2)利息所得的钱数一定小于本金.()(3)利率相同,存期相同,存入银行的本金越多,到期后得到的利息就越多.()(4)存期一定,本金不变,利率下调,所得的利息减少.()例题3、2015年1月20日,王叔叔把10000元存入银行,定期一年,年利率为3.25%,到期后不但可以取回存入的10000元,还可以得到银行多付的325元.在这里10000元是(),325元是(),()是利率.随练随练1、判断.(1)银行存款的利率是固定不变的,是不会随着经济的发展变化而调整的.()(2)在利率和本金一定的情况下,存期越长,利息越多.()(3)利息就是利率.()随练2、填一填.(1)存入银行的钱叫做();取款时银行多支付的钱叫做();单位时间(如1年、1月、1日等)内的()与()的比率叫做利率.(2)利息=()×()×().(3)请你到附近的银行调查一下最近定期存款的年利率,完成下表:存期年利率(%)一年二年三年五年利息的计算方法例题例题1、小王买了5000元的国家建设债券,定期3年,年利率5%,到期时,他能取回多少钱?下面列式正确的是().A.5000×5%×3B.5000×(1+5%)×3C.5000×5%+5000D.5000×5%×3+5000例题2、妈妈有20万元,现有两种理财方式:一种是购买银行的1年期理财产品,年收益率是4%,每年到期后连本带息,继续购买下1年的理财产品;另一种是购买3年期国债,年利率是4.5%,如果比较3年后的收益,你建议妈妈选择哪种理财方式?例题3、(1)豆豆妈妈把50000元存入银行,存期为2年,年利率为2.1%,到期可取回多少元?(2)点点奶奶将10000元钱存入银行,存期为3年,年利率为2.75%.到期时点点奶奶从银行取回的钱比存入的钱多多少元?(3)你能根据下面这张存单,帮赵大爷算算到期时,他得到本金及利息共多少元吗?例题4、某年,张爷爷把2万元钱存入银行,定期三年,到期张爷爷可以获得本金和利息共21650元.存钱时银行存款的利率是多少?随练随练1、下面是王阿姨的一张储蓄存单,她的存款到期时能取出多少钱?随练2、王老师把30000元存入银行三年,到期后取本金和利息共33825元.年利率是多少?随练3、2016年8月,王阿姨将12000元钱存入银行,存期为3年,年利率为2.75%. (1)到期支取时,王阿姨可得到多少利息? (2)到期时王阿姨一共能取回多少钱?随练4、2016年8月16日,妈妈把50000元存入银行,定期三年,年利率是2.75%,三年后妈妈利用利息买了一部价值3800元的手机,利息还剩多少?拓展拓展1、填一填。
六年级上册《百分数的应用》知识点整理
六年级上册《百分数的应用》知识点整理六年级上册《百分数的应用》知识点整理
本单元主要延续了我们之前学过的百分数的认识一课,下面我把知识点进行以下归纳总结。
有两个数,分别为a&b,并两数均不为0.{除号用/表示,/为分数中的代分数线,如b除以a等于a分之b等于a/b} 求a是b的百分之几,a/b
求b是a的百分之几,b/a
求a比b多百分之几,{a-b}/b或a/b-1
求a比b少百分之几,{b-a}/b或1-a/b
口诀:求单位1用除法,已知单位1用乘法。
增加就用加,减少就用减。
利息=本金*利率*时间{利息/本金=利率}
盈利率={售价-进价}/进价
易错点:
1.一件商品的价格,先提价百分之a,再降价百分之a,价格降低了。
2.利息税在收利息时上缴国家的钱,。
六年级数学上册《百分数》知识点整理
六年级数学上册《百分数》知识点整理第六单元、百分数(一)一、百分数的意义:表示一个数是另一个数的百分之几的数叫做百分数。
百分数又叫百分比或百分率,百分数不能带单位。
注意:百分数是专门用来表示一种特殊的倍比关系的,表示两个数的比。
1、百分数和分数的区别和联系:(1)联系:都可以用来表示两个量的倍比关系。
(2)区别:意义不同:百分数只表示倍比关系,不表示具体数量,所以不能带单位。
分数不仅表示倍比关系,还能带单位表示具体数量。
百分数的分子可以是小数,分数的分子只可以是整数。
注意:百分数在生活中应用广泛,所涉及问题基本和分数问题相同,分母是100的分数并不是百分数,必须把分母写成“%”才是百分数,所以“分母是100的分数就是百分数”这句话是错误的。
“%”的两个0要小写,不要与百分数前面的数混淆。
一般来讲,出勤率、成活率、合格率、正确率能达到100%,出米率、出油率达不到100%,完成率、增长了百分之几等可以超过100%。
一般出粉率在70%、80%,出油率在30%、40%。
2、小数、分数、百分数之间的互化(1)百分数化小数:小数点向左移动两位,去掉“%”。
62222(2)小数化百分数:小数点向右移动两位,添上“%”。
(3)百分数化分数:先把百分数写成分母是100的分数,然后再化简成最简分数。
(4)分数化百分数:分子除以分母得到小数,(除不尽的保留三位小数)然后化成百分数。
()小数化分数:把小数成分母是10、100、1000等的分数再化简。
(6)分数化小数:分子除以分母。
二、百分数应用题1、求常见的百分率,如:达标率、及格率、成活率、发芽率、出勤率等求百分率就是求一个数是另一个数的百分之几。
2、求一个数比另一个数多(或少)百分之几,实际生活中,人们常用增加了百分之几、减少了百分之几、节约了百分之几等来表示增加、或减少的幅度。
求甲比乙多百分之几:(甲-乙)÷乙求乙比甲少百分之几:(甲-乙)÷甲3、求一个数的百分之几是多少。
新课标北师大版六上7.4《百分数的应用(四)》课件
利息的多少与时间和 利率有关。
时间越长,利息越多 ;利率越高,利息越多。
新课标北师大版六上7.4《百分数的应用(四)》
新知讲解
本金:存入银行的钱叫本金。 。
利率:利息占本金的百分之几。
利率一般不用计算,它是由银行规定的。按年规定的,如 一年利息占本金的百分之几叫做年利率;按月规定的,叫月利 率。根据存款时间的长短,存款的方式不同,利率也不同。常 用的存款方式有定期存款和活期存款,活期存款又分为整存整 取和零存整取。
新课标北师大版六上7本金×利率×时间
新课标北师大版六上7.4《百分数的应用(四)》
新知讲解
300元在银行存一年,到 期时有多少利息?
先要查查一年 存期的利率。
在利率表中找一找,然后 代入公式算算,并说说你是怎 么计算的。
新课标北师大版六上7.4《百分数的应用(四)》
新课标北师大版六上7.4《百分数的应用(四)》
新知讲解
300元存一年, 整存整取。
什么是利息? 在银行存款,银
今日利率 2010年3月28日
行会付给利息。
存期(整存整取) 年利率/%
一年
2.25
三年
3.33
五年
3.60
取款时银行多付的钱叫做利息。
新课标北师大版六上7.4《百分数的应用(四)》
新知讲解
税率是利息税占利息的百分比。
新课标北师大版六上7.4《百分数的应用(四)》
课堂练习
1.小李要到银行存10000元钱,整存整取5年的利率为5.8%。 (1)到期后,小李能拿到多少钱的利息?
10000×5.8%×5=2900(元) 答:到期后,小李能拿到2900元钱的利息。
最新北师大版六年级上册数学《7.4百分数的应用(四)》精品教案
第7课时百分数的应用(四)【教学目标】1.理解本金、利息的概念。
2.能够运用利息公式解决实际问题。
3.在解决实际问题的过程中懂得理财、学会理财。
【教学重点】理解认识储蓄的意义、作用。
【教学难点】利息的计算方法。
一、情境导入1.同学们,每年过年的时候我们都收到过不少的压岁钱吧,这些压岁钱你们是怎么来安排的?2.课件出示银行图片,让学生回答“这都是什么地方?”(银行)提问:你去过银行吗?去干什么?(存钱)提问:把钱存入银行有什么好处呢?(课件出示)师补充:据统计,到2016年底,我国城乡居民存款总额已达到51万亿元。
所以把暂时不用的钱存入银行,不仅可以支援国家建设,也使得个人用钱更加安全和有计划,还可以增加收入。
3.把钱存入银行后,银行会给我们存款的凭据,像银行卡、存折、定期存单(课件出示),那存款的方式又有哪些呢?4.揭示课题:这节课我们来研究有关储蓄中的数学问题。
(板书课题)二、探究新知1.出示教材情境图,淘气和笑笑把暂时不用的钱存入银行,可以得到利息,谁能说一说什么叫利息?(板书:利息)学生回答,师板书:取款时银行多付的钱叫做利息。
2.大家想一想,利息的多少与什么因素有关呢?有什么关系?学生讨论后回答。
(时间越长,利息越多;利率越高,利息越多)教师补充介绍:本金:存入银行的钱叫本金。
利率:利息占本金的百分比叫利率。
利率一般不需要我们计算,它是由银行规定的。
3.怎么计算利息呢?利息=本金×利率×时间。
4.师:如果要求利息要知道什么?那现在我们一起帮淘气和笑笑算一算,他们各可以得到多少利息,在计算的过程中一定要看清楚他们存的什么一样,什么不一样,全班—起计算。
一年:300×2.25%×1=6.75(元)三年:300×3.33%×3=29.97(元)5.同学们看下谁的利息高?利息的多少跟什么有关系?6.介绍利息税。
7.按照教材上的利率,如果李老师20000元钱存入银行整存整取五年,到期时,李老师能取到多少元钱?(1)问:如果计算到期能得到多少利息,需要知道什么?指名学生回答。
《百分数的应用四》课件
2
百分数与比例的转换公式
百分数可以通过将百分数除以100得到对应的比例。
3
比例问题中的百分数应用
百分数在解决比例问题时起到了重要的作用,帮助我们理解和计算比例。
百分数与利率问题
利率的概念
利率是借贷或投资中衡量 利息的比率。
简单利率和复利率的 பைடு நூலகம்别
简单利率是基于原始本金 计算利息,而复利率是基 于本金和之前积累的利息 计算利息。
《百分数的应用四》PPT 课件
本课将介绍百分数在实际应用中的一些特殊用法和技巧,让您更深入地理解 百分数的应用,并为实际生活中的计算提供更多便利。
概述
百分数在实际应用中具有一些特殊用法和技巧。本课程将详细介绍这些用法 和技巧,以便更好地理解和应用百分数。
百分数与比例的关系
1
比例的概念
比例是一种表示两个量的关系的数学概念。
百分数与折扣问题
1
折扣的概念
折扣是指从标准价格中减去的金额或百分比。
2
折扣率和折扣金额的计算公式
折扣率可以通过将折扣金额除以标准价格得到。
3
折扣问题中的百分数应用
百分数用于计算折扣,在购物和销售中非常常见。
结语
通过学习本课程,您将深入理解百分数的应用,并能够将其灵活应用于实际 生活中的计算中,为您提供更多的便利。
利息问题中的百分数 应用
百分数在计算利息时使用, 帮助我们理解和比较不同 利率的影响。
百分数与税率问题
税率的概念
税率是对应纳税人应缴纳税款 的百分比。
含税价和不含税价的关系 率问题中的百分数应用
含税价是包含税费的价格,而 不含税价是去除税费后的价格。
百分数在计算税款时起着重要 的作用,帮助我们理解和应用 税率。