
兴业银行2020年上半年财务指标报告
-
0
0.96 104,700
-
0
22.10 2,102,600
-
0
-
0
100.00
1.05
21.02
-
二、盈利能力分析
项目名称 营业毛利率 营业利润率 成本费用利润率
盈利能力指标表(%)
2018年上半年 75.67
2019年上半年 99.04
51.92
44.3
108.1
192.68
2020年上半年 98.95 36.37
从这三中期来看,兴业银行的营业收入一直保持增长态势,但2020年 上半年的增长速度比上一中期有所下降。2020年上半年的营业收入为 10,001,700万元,比2019年上半年增长11.24%,低于2019年上半年 22.51%的增长速度。
兴业银行2020年上半年净利润为3,297,000万元,比2019年上半年下 降8.69%。而2019年上半年企业净利润比2018年上半年增长6.71%。从这 三中期情况看,企业净利润不太稳定。
2018年上半年 数值 百分比(%)
2019年上半年 数值 百分比(%)
2020年上半年 数值 百分比(%)
7,338,500
1,715,400 69,700 0
1,743,300 0 0
100.00 8,990,700
23.38
0
0.95 86,000
-
0
23.76 1,987,200
-
0
-
0
100.00 10,001,700
从这三中期来看,兴业银行的所有者权益一直保持增长态势,但2020 年上半年的增长速度比上一中期有所下降。2020年上半年的所有者权益为 56,204,200万元,比2019年上半年增长8.49%,低于2019年上半年17.46% 的增长速度。
内部资料,妥善保管
第3页 共3页
13,575.73 47.42 0 0
兴业银行2020年上半年总资产周转次数为0.03次,比2019年上半年周 转速度加快,周转天数从13715.42天缩短到13575.73天。企业在资产规模 增长的同时,营业收入有较大幅度增长,表明企业经营业务有较大幅度的 扩张,总资产周转速度有较大幅度的提高。
五、发展能力分析
164.93
内部资料,妥善保管
第1页 共3页
总资产报酬率 净资产收益率
1.16 15.34
1.17 14.58
Hale Waihona Puke 0.97 11.73兴业银行2020年上半年的营业利润率为36.37%,总资产报酬率为 0.97%,净资产收益率为11.73%,成本费用利润率为164.93%。企业实际 投入到企业自身经营业务的资产为679,105,100万元,经营资产的收益率 为1.07%,而对外投资的收益率为995.28%。
- 8,990,700
- 3,994,600 - 3,983,300 - 1,511,100 - 11,300
22.51 10,001,700
4.73 3,640,500
4.55 3,638,100
106.8 1,770,100
182.5
2,400
11.24
-8.86 -8.67 17.14 -78.76
2020年上半年利润总额为3,640,500万元,与2019年上半年的 3,994,600万元相比有所下降,下降8.86%。利润总额主要来自于内部经营 业务,企业盈利基础比较可靠。
项目名称
营业收入
营业成本 营业税金及附加 销售费用 管理费用 财务费用 研发费用
成本构成变动情况表(占营业收入的比例)(万元)
2020年上半年营业利润为3,638,100万元,与2019年上半年的 3,983,300万元相比有所下降,下降8.67%。以下项目的变动使营业利润增 加:投资收益增加259,000万元,共计增加259,000万元;以下项目的变动 使营业利润减少:公允价值变动收益减少386,900万元,营业税金及附加 增加18,700万元,管理费用增加115,400万元,共计减少521,000万元。各 项科目变化引起营业利润减少345,200万元。
兴业银行2020年上半年财务指标报告
一、实现利润分析
项目名称
营业收入
利润总额 营业利润 投资收益 营业外利润
实现利润增减变化表(万元)
2018年上半年 数值 增长率(%)
2019年上半年 数值 增长率(%)
2020年上半年 数值 增长率(%)
7,338,500
3,814,100 3,810,100
730,700 4,000
三、偿债能力分析
本期财务费用为负,无法进行长期付息能力判断。
四、营运能力分析
项目名称
资产周转速度表
2018年上半年
2019年上半年
2020年上半年
内部资料,妥善保管
第2页 共3页
总资产周转天数 固定资产周转天数 流动资产周转天数 现金周转天数
16,098.38 54.91 0 0
13,715.42 35.3 0 0
广汽集团2020年上半年财务指标报告
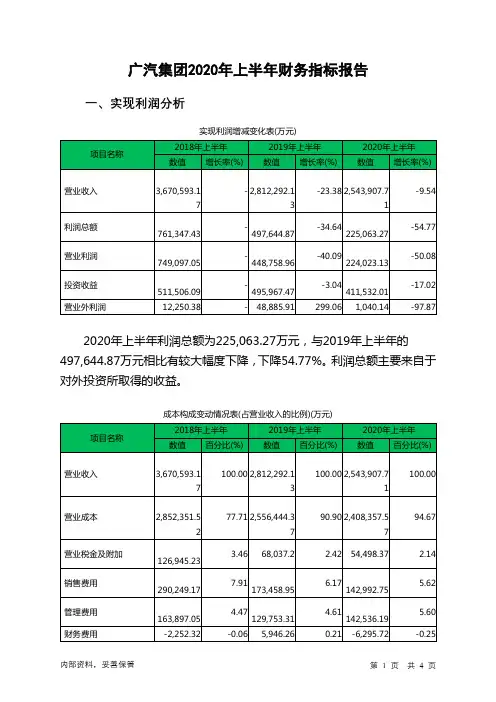
2020年上半年营业利润为224,023.13万元,与2019年上半年的 448,758.96万元相比有较大幅度下降,下降50.08%。以下项目的变动使营 业利润增加:资产减值损失增加1,456.21万元,公允价值变动收益增加 2,929.47万元,营业成本减少148,086.81万元,销售费用减少30,466.2万 元,营业税金及附加减少13,538.83万元,财务费用减少12,241.97万元,
本期财务费用为负,无法进行长期付息能力判断。 四、营运能力分析
项目名称 总资产周转天数 固定资产周转天数 流动资产周转天数 现金周转天数
资产周转速度表
2018年上半年 587.96
2019年上半年 835.74
60.93 308.37
98.12 390.12
-36.06
-1.57
2020年上半年 918.33 122.13 341.93 9.65
从存货、应收账款、应付账款三者占用资金数量及其周转速度的关系 来看,企业经营活动的资金占用有较大幅度的增加,营运能力明显下降。
五、发展能力分析 从这三中期来看广汽集团营业收入持续下降。2019年上半年营业收入 为2,812,292.13万元,比2018年上半年下降23.38%,而2020年上半年营 业收入为2,543,907.71万元,比2019年上半年又下降了9.54%,应当引起 重视,迅速查明原因。
2019年上半年 数值 百分比(%)
2020年上半年 数值 百分比(%)
营业收入
3,670,593.1 7
100.00 2,812,292.1 3
100.00 2,543,907.7 1
100.00
营业成本
营业税金及附加 销售费用 管理费用 财务费用
兴业银行财务分析PPT课件

营业收入增长 营业支出增加
营业收入增长了35.19%,从433 亿上升至585亿
营业支出从194亿增加至256亿 ,上升了32.18%
营业利润大幅增加
会计分析——利润表分析
业务及 管理费
营业税 金及附 加
从194 亿增加 至256 亿
营业支出 营业收入
利息净 收入
手续费 收入
从433 亿上升 至585 亿
会计分析——资产负债表分析
负债及所有 者权益
同业及其他金融机构存放款项和吸收存 款
1、兴业银行同业及其他金融机构存放款项从 2010年的4183亿增至6299亿,增幅达到50.56% 。同业存放款项的增长也可以看出其他金融机构 对于兴业银行发展前景的认可,并试图加强与兴 业银行之间的业务往来。也从侧面说明了兴业银 行目前经营状况良好。
会计分析——资产负债表分析
资产
80 70 60 50 40 30 20
10
0
75
50
ቤተ መጻሕፍቲ ባይዱ
45
25.4
1st Qtr
买入返售金融资产
买入返售金融资产是银行按照返售协议 约定先买入再按固定价格返售的票据、 证券、贷款等金融资产所融出的资金。 该项目从2010年的3740亿上升至2011 年的5260多亿,增幅有40.90%。 其中,信托收益权从去年的14亿多猛增 至2830多亿,这是一项不仅抵消了其他 项目的下降,而且使得买入返售金融资 产项目大幅上涨。
10
0
75
50
45
25.4
1st Qtr
拆出资金
拆出资金是银行拆借给境内、境外其他 银行及非银行金融机构的款项。时间较 短,甚至隔夜。根据报表附注,该项目 的变化主要是由拆放境内同业的大幅增 长引起的,从去年的32亿飙升至2014 亿,增加了60多倍。可以看出,兴业银 行去年在同业市场非常活跃,但是否具 有持续性还有待观察。
中公教育2020年上半年财务风险分析详细报告

中公教育2020年上半年风险分析详细报告
一、负债规模测算
1.短期资金需求
该企业经营活动不缺少资金,不需要从银行借款,不但不需要,而且可以提供532,245.31万元的资金供长期使用。
2.长期资金需求
该企业长期资金需求为206,260.48万元,2020年上半年已有长期带息负债为0万元。
3.总资金需求
该企业资金富裕,富裕325,984.82万元,维持目前经营活动正常运转不需要从银行借款。
4.短期负债规模
由于该企业当前经营业务亏损,无法从发展的角度对该企业的合理负债规模做出正确判断。
静态来看,该企业可以新增的短期贷款为635,644.74万元。
5.长期负债规模
由于该企业当前经营形势缺乏创造现金的能力,无法对长期贷款额度做出正确判断。
长期贷款额度取决于对该企业未来盈利状况的判断。
二、资金链监控
1.会不会发生资金链断裂
从当前盈利水平和财务状况来看,该企业在短期内不会出现支付资金缺口,但对负债资金的依赖性较强。
企业经营业务亏损,支付能力下降,负债率较高。
资金链断裂风险等级为10级。
2.是否存在长期性资金缺口
该企业存在长期性资金缺口195,694.1万元,但这个缺口已被经营活动内部资料,妥善保管第1 页共4 页。
银行行业周报:商业银行法再修订,小微贷款还本付息可延期
商业银行法再修订,小微贷款还本付息可延期银行行业周报►重点聚焦:10月16日,央行起草《中华人民共和国商业银行法(修改建议稿)》,主要修改内容:1)完善商业银行类别,扩大立法调整范围;2)建立分类准入和差异化监管机制,完善商业银行市场准入条件;3)完善公司治理;4)强化资本与风险管理;5)完善业务经营规则;6)规范客户权益保护;7)健全风险处置与市场退出机制;8)加大违法处罚力度。
总体从顶层制度设定方面,补齐监管制度法律短板,反映金融风险监管力度的持续加强,利于规范行业稳健发展。
►行业和公司动态1)10月15日,五部委发布进一步对中小微企业贷款实施阶段性延期还本付息的通知。
《中国普惠金融指标分析报告(2019年)》显示普惠小微贷款量增价降面扩。
2)10月14日,央行公布9月金融和社融数据,9月新增人民币贷款1.9万亿元,同比多增2047亿。
3)央行拟建立支付机构行业保障基金,促进支付行业持续健康发展。
4)本周民生银行董事会决议通过高迎欣、郑万春分别为董事长、行长;兴业银行获准发行300亿元无固定期限资本债;光大银行58亿可转债转股,占转债总量19.33%。
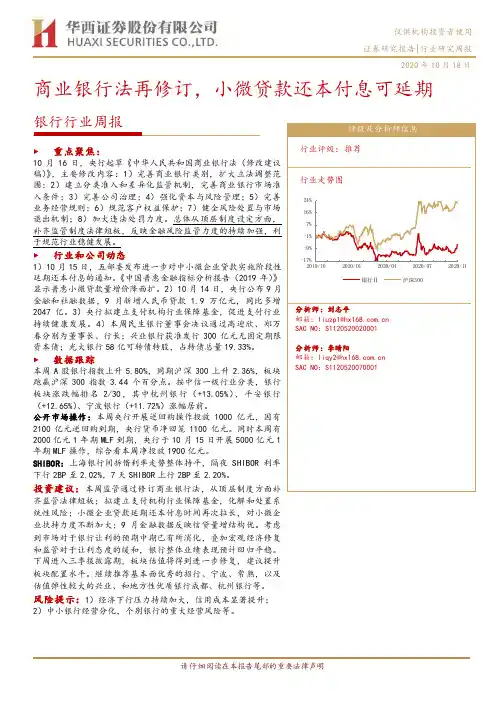
►数据跟踪本周A股银行指数上升5.80%,同期沪深300上升2.36%,板块跑赢沪深300指数3.44个百分点。
按中信一级行业分类,银行板块涨跌幅排名2/30,其中杭州银行(+13.05%)、平安银行(+12.65%)、宁波银行(+11.72%)涨幅居前。
公开市场操作:本周央行开展逆回购操作投放1000亿元,因有2100亿元逆回购到期,央行货币净回笼1100亿元。
同时本周有2000亿元1年期MLF到期,央行于10月15日开展5000亿元1年期MLF操作,综合看本周净投放1900亿元。
SHIBOR:上海银行间拆借利率走势整体持平,隔夜SHIBOR利率下行2BP至2.02%,7天SHIBOR上行2BP至2.20%。
投资建议:本周监管通过修订商业银行法,从顶层制度方面补齐监管法律短板;拟建立支付机构行业保障基金,化解和处置系统性风险;小微企业贷款延期还本付息时间再次拉长,对小微企业扶持力度不断加大;9月金融数据反映信贷量增结构优。
兴业银行 2019 第三季度财报

2019年第三季度报告(股票代码:601166)1、重要提示1.1公司董事会、监事会及董事、监事、高级管理人员保证季度报告内容的真实、准确、完整,不存在虚假记载、误导性陈述或者重大遗漏,并承担个别和连带的法律责任。
1.2公司第九届董事会第十八次会议以通讯表决方式审议通过了公司2019年第三季度报告。
会议应表决的董事14人,实际表决的董事14人。
1.3公司董事、行长陶以平(代为履行法定代表人职权)及财务部门负责人赖富荣保证公司季度报告中财务报表的真实、准确、完整。
1.4公司2019年第三季度报告中的财务报表未经审计。
1.5本季度报告所载财务数据及指标按照中国企业会计准则编制,除特别说明外,为合并报表数据,货币单位以人民币列示。
2、公司基本情况2.1主要会计数据及财务指标单位:人民币百万元注:1、每股收益、加权平均净资产收益率根据《公开发行证券的公司信息披露编报规则第9号——净资产收益率和每股收益的计算及披露》(2010年修订)计算。
2、会计政策变更的影响:根据财政部于2017年修订的《企业会计准则第22号——金《企业会计准则第23号——金融资产转移》、《企业会计准则第24号——融工具确认和计量》、套期会计》及《企业会计准则第37号——金融工具列报》,公司于2019年1月1日起执行上述新准则。
3、2019年6月30日起,公司不再将收回已核销资产相关损益划分为非经常性损益项目,去年同期相关损益及收益类指标已重述。
2.2补充财务数据单位:人民币百万元2.3资本充足率单位:人民币百万元注:上表数据根据《中国银监会关于报送新资本充足率报表的通知》的相关要求编制。
2.4杠杆率单位:人民币百万元注:上表数据根据《商业银行杠杆率管理办法》的相关要求编制。
2.5流动性覆盖率注:上表数据根据《商业银行流动性覆盖率信息披露办法》的相关要求编制。
2.6贷款五级分类情况单位:人民币百万元截至报告期末,公司不良贷款余额525.24亿元,较期初增加63.84亿元,不良贷款率1.55%,较期初下降0.02个百分点。
银行行业点评:利润增速回升,不良生成压力缓解,招行、宁波强者恒强

证券研究报告 | 行业点评2020年11月01日银行利润增速回升,不良生成压力缓解,招行、宁波强者恒强20Q3行业业绩概览:利润增速回升,不良生成压力缓解。
1、Q3上市银行整体利润增速回升,核心盈利能力回暖。
1)利润增速提升:前三季度上市银行整体营收、PPOP 、利润增速分别为5.2%、5.8%、-7.7%。
Q3在不良生成压力整体放缓的情况下,上市银行拨备计提力度恢复至正常水平(单季度同比+21%,19年为15.1%,20Q2则高达+71%),单季度利润增速相比Q2大幅提升20pc 至-4.1%;2)非息扰动拖累营收:上市银行Q3单季度收入增速(3.2%)、PPOP 增速(3.5%)相比Q2下滑3pc 、2pc ,主要是债市波动下其他非息收入同比少增406亿,拖累营收增速约3pc 。
3)核心盈利能力回暖。
从银行“核心经营收入”的角度看,息差下行压力趋缓,驱动利息净收入增速提升0.2pc 至6.9%;而国内疫情影响减弱、资本市场活跃度较高的情况下,结算、银行卡、财富管理等中间业务需求旺盛,银行整体手续费及佣金净收入增速提升3pc 至9.1%,核心盈利能力回暖。
2、息差下行压力边际减轻。
1)披露息差的20家上市银行整体息差(前三季度累计)为2.07%,相比20H 下降4bps ;2)按期初期末平均余额口径测算,上市银行Q3单季度息差相比Q2回升3bps ,其中资产端收益率继续下降5bps (降幅收窄),负债端综合成本率下降8bps 。
在行业同业利率已整体回升的背景下,预计主要是存款端成本压力边际有所缓解。
3、资产质量:不良生成压力边际缓解。
1)不良仍在暴露:上市银行整体不良率(1.50%)略升3bps ,拨备覆盖率(217%)略降4.4pc ,拨贷比(3.26%)基本持平;2)但不良生成压力稳步缓解:单季度不良生成率环比下降20bps 。
个股分化:国有大行+股份行整体盈利回暖,宁波、招行“强者恒强”。
兴业银行
资本构成及变化情况
项 目 2009 年6 月30 日 2008 年12 月31 日 2007 年12 月31 日
资本净额 648.44 577.17 其中: 核心资本 525.46 463.15 附属资本 131.47 122.37 扣减项 8.49 8.35 加权风险资产6,957.84 5,095.70 市场风险资本 6.44 3.18 资本充足率(%) 9.21 11.24 核心资本充足率(%) 7.41 8.94
478.59 362.55 120.94 4.90 4,062.25 1.29 11.73 8.83
利息收入
项目 金额 公司及个人贷款利息收入 14,820,643 贴现利息收入 2,834,811 债券利息收入 2,639,268 存放中央银行利息收入 745,658 拆放同业利息收入 133,202 买入返售利息收入 1,246,135 存放同业利息收入 1,233,734 其他利息收入 855 合计 23,654,307 占比(%) 62.66 11.98 11.16 3.15 0.56 5.27 5.22 0.004 100 金额 占比(%) 15,100,740 58.62 2,775,162 10.77 2,483,204 9.64 795,009 3.09 377,842 1.47 3,654,158 14.19 507,022 1.97 67,488 0.26 25,760,624 100
结论: 公司实现利息支出115.74 亿元,其中客户存款利息支 出62.72 亿元, 占比54.19%,同比提高9.27 个百分点, 支出结构更加合理。
【主要财务指标】 ┌─────────┬─────┬─────┬─────┬─────┐ 指标\日期 |2009-09-30|2008-12-31|2007-12-31|2006-12-31| ├─────────┼─────┼─────┼─────┼─────┤ 净利润(万元) | 957188.61|1138502.66| 858576.67| 379825.59| 净利润增长率(%) | 1.54| 32.60| 126.04| 54.09| |净资产收益率(%) | 17.14| 23.22| 22.07| 23.45| |资产负债比率 (%) | 95.58| 95.19| 95.43| 97.38| |净利润现金含量(%) | -749.95| -127.49| 646.72| 432.56| └———──────┴─────┴─────┴─────┴─────┘
中国银行公司2020年财务分析研究报告
中国银行公司2020年财务分析研究报告CONTENTS目录CONTENTS目录 (1)前言 (1)一、中国银行公司实现利润分析 (3)(一)、公司利润总额分析 (3)(二)、主营业务的盈利能力 (3)(三)、利润真实性判断 (4)(四)、利润总结分析 (4)二、中国银行公司成本费用分析 (5)(一)、成本构成情况 (5)(二)、销售费用变化及合理化评判 (6)(三)、管理费用变化及合理化评判 (6)(四)、财务费用的合理化评判 (6)三、中国银行公司资产结构分析 (7)(一)、资产构成基本情况 (7)(二)、流动资产构成特点 (8)(三)、资产增减变化 (9)(四)、总资产增减变化原因 (10)(五)、资产结构的合理化评判 (10)(六)、资产结构的变动情况 (10)四、中国银行公司负债及权益结构分析 (12)(一)、负债及权益构成基本情况 (12)(二)、流动负债构成情况 (13)(三)、负债的增减变化 (13)(四)、负债增减变化原因 (14)(五)、权益的增减变化 (14)(六)、权益变化原因 (15)五、中国银行公司偿债能力分析 (16)(一)、支付能力 (16)(二)、流动比率 (16)(三)、速动比率 (16)(四)、短期偿债能力变化情况 (17)(五)、短期付息能力 (17)(六)、长期付息能力 (18)(七)、负债经营可行性 (18)六、中国银行公司盈利能力分析 (19)(一)、盈利能力基本情况 (19)(二)、内部资产的盈利能力 (20)(三)、对外投资盈利能力 (20)(四)、内外部盈利能力比较 (20)(五)、净资产收益率变化情况 (20)(六)、净资产收益率变化原因 (21)(七)、资产报酬率变化情况 (21)(八)、资产报酬率变化原因 (21)(九)、成本费用利润率变化情况 (21)(十)、成本费用利润率变化原因 (22)七、中国银行公司营运能力分析 (23)(一)、存货周转天数 (23)(二)、存货周转变化原因 (23)(三)、应收账款周转天数 (23)(四)、应收账款周转变化原因 (24)(五)、应付账款周转天数 (24)(六)、应付账款周转变化原因 (24)(七)、现金周期 (24)(八)、营业周期 (24)(九)、营业周期结论 (25)(十)、流动资产周转天数 (25)(十一)、流动资产周转天数变化原因 (25)(十二)、总资产周转天数 (26)(十三)、总资产周转天数变化原因 (26)(十四)、固定资产周转天数 (27)(十五)、固定资产周转天数变化原因 (27)八、中国银行公司发展能力分析 (28)(一)、可动用资金总额 (28)(二)、挖潜发展能力 (29)九、中国银行公司经营协调分析 (30)(一)、投融资活动的协调情况 (30)(二)、营运资本变化情况 (31)(三)、经营协调性及现金支付能力 (31)(四)、营运资金需求的变化 (31)(五)、现金支付情况 (31)(六)、整体协调情况 (32)十、中国银行公司经营风险分析 (33)(一)、经营风险 (33)(二)、财务风险 (33)十一、中国银行公司现金流量分析 (35)(一)、现金流入结构分析 (35)(二)、现金流出结构分析 (36)(三)、现金流动的协调性评价 (37)(四)、现金流动的充足性评价 (38)(五)、现金流动的有效性评价 (38)(六)、自由现金流量分析 (40)十二、中国银行公司杜邦分析 (41)(一)、资产净利率变化原因分析 (41)(二)、权益乘数变化原因分析 (41)(三)、净资产收益率变化原因分析 (41)声明 (42)前言中国银行公司2020年营业收入为56,600,000万元,与2019年的54,900,000万元相比有较大幅度增长,增长了3.1%。
兴业银行分析报告
兴业银行分析报告:分析报告兴业银行兴业银行网上银行教师就业分析报告兴业银行有哪些基金篇一:兴业银行分析报告兴业银行一、银行概况(一)基本情况兴业银行股份有限公司(简称:兴业银行)成立于1988年8月,是经国务院、中国人民银行批准成立的首批股份制商业银行之一,总行设在福建省福州市,2007年2月5日正式在上海证券交易所挂牌上市(股票代码:601166),注册资本190.52亿元。
兴业银行主要经营范围包括:吸收公众存款;发放短期、中期和长期贷款;办理国内外结算;办理票据承兑与贴现;发行金融债券;代理发行、代理兑付、承销政府债券;买卖政府债券、金融债券;代理发行股票以外的有价证券;买卖、代理买卖股票以外的有价证券;资产托管业务;从事同业拆借;买卖、代理买卖外汇;结汇、售汇业务;从事银行卡业务;提供信用证服务及担保;代理收付款项及代理保险业务;提供保管箱服务;财务顾问、资信调查、咨询、见证业务;经中国银行业监督管理机构批准的其他业务。
目前,兴业银行已在全国各主要城市设立了108家分行、1435家分支机构;旗下拥有兴业国际信托、兴业金融租赁、兴业基金、兴业消费金融等子公司,形成以银行为主体,涵盖信托、租赁、基金、消费金融、期货、资产管理等在内的现代金融服务集团。
建立了网上银行“在线兴业”、电话银行、手机银行和直销银行,与全球1500多家银行建立了代理行关系。
(二)经营理念开业二十多年来,兴业银行始终坚持“真诚服务,相伴成长”的经营理念,致力于为客户提供全面、优质、高效的金融服务。
根据2014年年报,截至2014年12月31日,兴业银行资产总额达4.41万亿元,股东权益2579.34亿元,全年实现归属于母公司股东的净利润471.38亿元。
2014年兴业银行市场地位和品牌形象稳步提升,稳居全球银行50强(英国《银行家》杂志排名)、世界企业500强(美国《财富》杂志排名)和全球上市企业200强(美国《福布斯》杂志排名)行列。
银行行业周报:年内加大不良处置力度,货币政策精准滴灌
年内加大不良处置力度,货币政策精准滴灌银行行业周报►重点聚焦:1、直达货币政策工具精准滴灌:8月17日国常会要点:1)货币政策仍将保持稳健,制造业及小微企业仍是银行贷款投放的主要领域。
2)采取深化市场利率措施,扩大普惠金融深度和广度,完善LPR制度,确保小微企业得到实际贷款利率优惠。
3)防范化解金融风险,提高金融系统稳定性。
2、全年处置不良资产3.4万亿:上半年不良处置规模仅达到监管对全年规划的1/3,下半年不良资产的处置力度会进一步加大,利于存量的不良的出清,对于商业银行拨备的计提也提出更高要求。
疫情对宏观经济的负面影响逐渐削弱,也有助于不良增量的企稳。
►行业和公司动态1)发改委发布《关于信贷支持县城城镇化补短板强弱项的通知》,国开行、农发行、工行、农行、建行和光大银行总行每年安排专项信贷额度支持县城城镇化补短板项目;2)本周青农商行发行可转债;江苏银行获批配售股份方案,长沙银行获批非公开发行普通股,平安、江苏、南京银行旗下理财子公司获准开业;上海和常熟银行披露中报。
►数据跟踪本周A股银行指数下降0.33%,跑输沪深300指数0.63个百分点,指数涨跌幅排名21/30,其中宁波银行(+3.96%)、无锡银行(+2.59%)、苏州银行(+1.57%)涨幅居前。
公开市场操作:本周央行开展逆回购操作投放6600亿元,净投放1600亿元。
本周开展7000亿元MLF,是对本月两笔MLF到期的一次性续做。
SHIBOR:上海银行间拆借利率走势上行,隔夜SHIBOR 利率合计上行8BP至2.26%,7天SHIBOR上行6BP至2.28%。
投资建议本周上海银行、常熟银行均披露中报,利润小幅正增、资产质量平稳,也是银保监会二季度监管指标的一个体现,有助于市场预期的平稳落地。
监管强化金融风险管控下,行业资产质量拐点可期,行业估值处于修复通道,建议积极增配经营稳健、基本面优异的个股,招商、宁波、常熟,成都、杭州、兴业等个股受益。