
部门决算填报说明(部门用)
部门决算填报说明
(预算单位使用)
一、决算汇编基本情况
(一)报表类型说明
1.纳入201 年度部门决算汇编范围的独立核算单位(以下简称“单位”)共个,其中:
(1)单户录入户,其中含单位个,占单位总数的 %;比上年增加(减少)个。
增减变动原因说明。
(2)行政单位汇总录入户,其中含单位个,占单位总数的 %;比上年增加(减少)个。
增减变动原因说明。
(3)事业单位汇总录入户,其中含单位个,占单位总数的 %;比上年增加(减少)个。
增减变动原因说明。
(4)经费自理事业单位汇总录入户,其中含单位个,占单位总数的 %;比上年增加(减少)个。
增减变动原因说明。
(5)其他单位汇总录入户,其中含单位个,占单位总数的 %;比上年增加(减少)个。
增减变动原因说明。
2.本部门代编经费报表及调整表户,其中:经费差额表户,调整表户;比上年增加(减少)个。
增减变动原因说明。
(二)单位分类情况说明
1.按单位基本性质划分:
(1)行政单位个,比上年增加(减少)个,增减变动原因说明。
(2)事业单位个,比上年增加(减少)个,增减变动原因说明。
(3)其他单位个,比上年增加(减少)个,增减变动原因说明。
(4)经费自理事业单位个,比上年增加(减少)个,增减变动原因说明。
2.按单位执行会计制度划分:
(1)执行行政单位会计制度的单位个,比上年增加(减少)个,增减变动原因说明。
(2)执行事业单位会计制度的单位个,比上年增加(减少)个,增减变动原因说明。
(3)执行民间非营利组织会计制度的单位个,比上年增加(减少)个,增减变动原因说明。
(4)执行企业会计制度的单位个,比上年增加(减少)个,增减变动原因说明。
(三)单位预算级次说明
1.一级预算单位户,比上年增加(减少)户,增减变动原因说明。
2.二级预算单位户,比上年增加(减少)户,增减变动原因说明。
3.三级预算单位户,比上年增加(减少)户,增减变动原因说明。
┅┅
二、基础数据核对情况
(一)与财政部门对账情况
1.财政拨款核对情况
(1)单位本年度实际收到的一般预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
2.预算外资金核对情况
(1)单位本年度缴入财政专户预算外资金万元,财政部门预算外财政专户缴款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度从财政专户取得的预算外资金收入万元,财政部门预算外财政专户拨款对账单万元,差额万元。
对差额原因进行说明。
3.其他需要说明的情况
(二)上年结转和结余核对及指标变动情况
1.结转和结余资金上年年末数与本年年初数不一致的情况说明(如财政调整、审计调整、部门调整等)。
2.主要指标上下年变动幅度超过20%,其中机构人员指标上下年变动幅度超过5%的,应具体核实并说明原因。
三、报表审核情况
(一)公式审核情况
1.逻辑性审核公式
公式报错条,其中:
公式A-XXX报错条,涉及个单位,原因说明。
公式A0-XXX报错条,涉及个单位,原因说明。
2.核实性审核公式
公式报错条,其中:
公式A-XXX报错条,涉及个单位,原因说明。
公式A0-XXX报错条,涉及个单位,原因说明。
3.公式设置建议
(1)如有不适用的审核公式,请列出并说明修改意见。
(2)单位自行增加的审核公式,请列出并说明设置依据。
(二)模板审核情况
1.行政单位执行《事业单位会计制度》的情况及原因说明。
2.单位结余分配中转入“其他”项的情况说明。
3.“支出决算明细表”中,各类下“其他”占本类支出小计比例大于30%的,应核实并说明支出明细情况。
4.事业单位计提固定资产折旧的原因说明,提供单位类型和制度依据。
5.其他模板审核情况。
四、决算数据其他需要说明的情况
1.“收入决算表”中其他收入的具体构成情况,说明单位从其他部门取得的财政拨款、非本级财政拨款、未纳入预算外财政专户管理的投资收益、利息收入、捐赠收入等收入情况。
(附表)
2.年末结转和结余为负数的原因说明,包括单位基本支出结转和结余、项目支出结转和结余、事业基金结余和专用基金结余为负数的情况。
3.“支出决算明细表”中,部门转拨附属单位或者非本级预算单位的经费支出,应具体说明支出经济分类科目、去向和金额。
(如“商品和服务支出-其他商品和服务支出”,拨给……单位用于……事务,……万元)
4.“项目支出决算明细表”中列支“工资福利支出”和“对个人和家庭的补助”的依据及说明。
5.使用经费差额表代编部门收支以及使用调整表调整部门收支重复汇总数的情况说明,包括代编(或调整)的依据、涉及的单位和金额。
6.“机构人员情况表”中“其他人员”的具体构成情况。
(附表)
7.“预算外资金收入支出决算表”中预算外资金未缴留用的情况说明(包括批准的部门及文件依据)。
8.“资产负债简表”中行政单位“暂存款”、“暂付款”,事业单位“应收账款”、“预付账款”、“其他应收款”、“应付账款”、“预收账款”、“其他应付款”等往来账款情况说明。
9.其他需要说明的问题。
部门决算填报说明

部门决算填报说明一、决算汇编基本情况(一)部门机构情况说明2016年度,纳入本部门决算汇编范围的独立核算单位共1个,比上年增减个,分类说明如下:(二)部门录入户数说明2016年度,本部门决算汇编户数共1个,比上年增减个,分类说明如下:注:主管部门使用经费差额表代编收支及使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入 305.33万元,财政部门拨款对账单305.33万元,差额0万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入0万元,财政部门拨款对账单0万元,差额0万元。
对差额原因进行说明。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户0万元,财政部门财政专户缴款对账单0万元,差额0万元。
对差额原因进行说明。
(2)单位本年度财政专户管理资金收入万元,财政部门财政专户拨款对账单万元,差额万元。
对差额原因进行说明。
3.其他需要说明的情况(二)上年结转和结余核对及指标变动情况1.本部门全口径、一般公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金上年年末数与本年年初数不一致的情况说明(附表1),包括财政收回、审计调整、归集调入或上缴、单位内部调剂等情况。
2015年年末结转资金37.633万元,今年财政收回29.073万元,调整后结转资金8.56万元(其中:乡镇补贴8.56万元)2.本部门资产负债简表上年年末数与本年年初数不一致的情况说明(附表2),重点说明本部门所属事业单位事业基金、专用基金上年年末数与本年年初数不一致的情况。
本年年收回结转乡镇补贴8.56万元,资产负债简表中财政应返还和财政补助结转由37.5673万元调整为29.0073万元3.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表3)。
部门决算填报说明部门使用
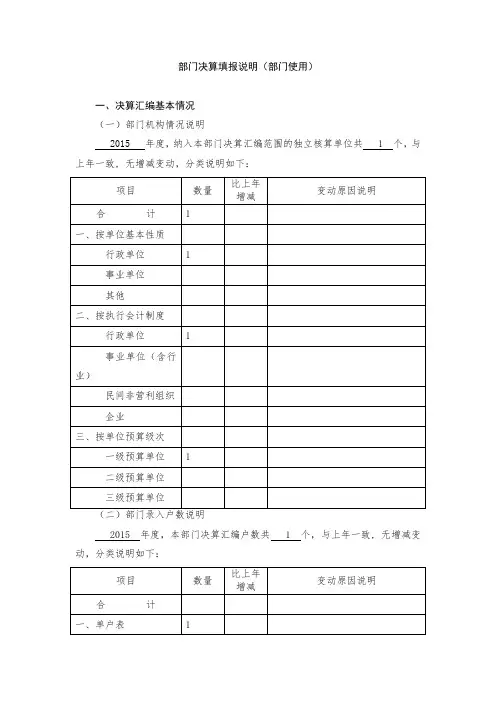
部门决算填报说明(部门使用)一、决算汇编基本情况(一)部门机构情况说明2015年度,纳入本部门决算汇编范围的独立核算单位共 1 个,与上年一致, 无增减变动,分类说明如下:2015 年度,本部门决算汇编户数共 1 个,与上年一致, 无增减变动,分类说明如下:需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入4202.40万元,财政部门拨款对账单4202.40万元,核对一致无差额。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户173.33万元,财政部门财政专户缴款对账单173.33万元,核对一致无差额。
3.无其他需要说明的情况。
(二)上年结转和结余核对及指标变动情况1.本部门全口径、公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金上年年末数与本年年初数不一致,说明原因见附表。
(附表1)2.本部门资产负债简表上年年末数与本年年初数不一致,说明原因见附表(附表2)3.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,说明原因见附表(附表3)。
三、报表审核情况(一)审核情况1.本年其他收入共计370,214.66元,其中综合整治工作经费35000元,成都市工商经济信息中心经费145098元,成都市企业诚信促进会经费58962.56元,成都市食品药品检验院抽检经费55567.10元,返还退休支部党费2024.5元,特种设备培训办班工作经费50162.5元,党员教育培训经费18400元,市质监局标准化专项经费5000元。
(附表4)。
2.“支出决算明细表”中“其他工资福利支出”本年度共计4,954,020元,其中超编人员工资38,022,919元,应休未休公休假工资报酬1,151,101元。
3.“资产负债简表”中行政事业单位“其他应付款”为2,447,312.22元,其中应缴社保款2,141,173.82元,错转款1,766.45元,基建项目110,234元,政府采购保证金51,642元,应付设备款39,995.95元。
部门决算填报说明

部门决算填报说明(预算单位编写格式)一、决算信息来源说明(基层预算单位编写)(一)本套决算主表决算数据主要依据本单位会计账簿总账及明细账数据填列,预算数据依据本单位预、决算批复文件及预算调整文件填列。
(二)本套决算附表数据主要依据本单位资产、人事台账及相关统计资料填列,其中:“资产情况表”“国有资产收益征缴情况表”依据本单位资产相关会计账簿数据及统计资料填列;“基本数据表”“机构人员情况表”依据本单位人事台账相关资料填列;“非税收入征缴情况表”依据本单位非税收入台账及相关统计资料填列。
(三)本套决算填报说明附表数据主要依据本单位会计账簿及相关统计资料填列。
其中:“政府采购情况表”数据取自政府采购信息统计报表中“政府采购资金情况表”。
二、决算汇编基本情况(主管部门编写)(一)部门机构情况说明。
2017年度,纳入本部门决算汇编范围的独立核算单位共1个,比上年增减0个,分类说明如下:(二)部门录入户数说明。
2017 年度,本部门决算汇编户数共1个,比上年增减0个,分类说明如下:注:主管部门使用经费差额表代编收支及使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
三、基础数据核对情况(一)与财政部门对账情况。
1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入61 万元,财政部门拨款对账单61 万元,差额0 万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户万元,财政部门财政专户缴款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度财政专户管理资金收入万元,财政部门财政专户拨款对账单万元,差额万元。
对差额原因进行说明。
3.其他需要说明的情况(二)与上年指标核对情况。
1.全口径、一般公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金本年年初数与上年年末数不一致的情况说明(附表1),包括财政收回、审计调整、归集调入或上缴、单位内部调剂等情况。
部门决算填报说明

部门决算填报说明一、决算汇编基本情况(一)部门机构情况说明2014 年度,纳入本部门决算汇编范围的独立核算单位共 1 个,比上年增减 0 个,分类说明如下:(二)部门录入户数说明2014年度,本部门决算汇编户数共 1 个,比上年增减 0 个,分类说明如下:总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的公共预算财政拨款收入380.408032万元,财政部门拨款对账单380.408032万元,差额0万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入0万元,财政部门拨款对账单0万元,差额0万元。
对差额原因进行说明。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户0万元,财政部门财政专户缴款对账单0万元,差额0万元。
对差额原因进行说明。
(2)单位本年度从财政专户取得的资金收入0万元,财政部门财政专户拨款对账单0万元,差额0万元。
对差额原因进行说明。
3.其他需要说明的情况(二)上年结转和结余核对及指标变动情况1.本部门全口径、公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金上年年末数与本年年初数不一致的情况说明(附表)。
(无)2. 本部门资产负债简表上年年末数与本年年初数不一致的情况说明(附表)。
对本部门所属事业单位事业基金、专用基金上年年末数与本年年初数不一致的情况需重点说明。
(无)3.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表)。
(无)三、决算数据其他需要说明的情况1.“收入决算表”中其他收入的具体构成情况:财政拨款精神文明奖和津补贴。
2.“支出决算明细表”中,部门转拨附属单位或者非本级预算单位的经费支出,商品和服务支出-办公费支出,拨给四县三区及开发区工委、北戴河新区、公安局、安全局用于宗教工作事务,20万元)3.“支出明细表”中“其他工资福利支出”的具体构成为残保金。
部门决算填说明(部门使用)

部门决算填报说明(部门使用)一、决算汇编基本情况(一)部门机构情况说明年度,纳入本部门决算汇编范围的独立核算单位共个,比上年增年度,本部门决算汇编户数共个,比上年增减个,分类说明如注:主管部门使用经费差额表代编收支及使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入2439.44万元,财政部门拨款对账单2425.14万元,差额24.3万元。
24.3万退回财政。
(2)单位本年度政府性基金预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
(无)3.其他需要说明的情况(二)上年结转和结余核对及指标变动情况1..2014年结余30.79万元,退回财政金库20.67万,有10.52万是2011年列支未反应在报表金额,2011年决算报表收入和支出一致和大平台对账后未反应自由资金往年结余列支,在2015年报表补记2011年项目列支7.26万,基本列支3.26万,2015年结余为0。
附2011年未计入项目和基本的明细账,原因是,由于是第一批进入大平台,开账时结余金额全计入“代管资金”,未按项目和基本列收入,造成自有资金列支只反应了往来未反应项目和基本列支。
2.本部门资产负债简表上年年末数与本年年初数不一致的情况说明(附表2),重点说明本部门所属事业单位事业基金、专用基金上年年末数与本年年初数不一致的情况。
(无)3.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表3)主要指标变动情况表编制单位:四川省成都市成华区人口和计划生育局(本级)2015年度。
三、报表审核情况(一)审核情况(二)对报表指标、审核公式和审核模板的设置建议1.对部门决算报表指标设置的建议。
(无)2.如有不适用的审核公式和模板,请列出并说明修改意见。
.2023年度部门决算填报说明
2023年度部门决算填报说明一、填报流程1.1 2023年度部门决算填报工作分为以下几个阶段:预算执行情况调查、资金使用情况审核、决算数据汇总、决算报表编制、决算报表审定、决算报表公布等。
1.2 部门决算填报工作需各单位严格按照相关要求和时间节点进行,确保填报准确、及时。
二、填报要求2.1 决算填报资料应真实、准确、完整,不得篡改、造假。
2.2 决算数据需按照财政部门规定的格式进行整理和编制,确保数据的可比性和统一性。
2.3 决算报表应符合相关法律法规和政策要求,并经过相关部门审定后方可出具。
三、填报注意事项3.1 在填报过程中,各单位需加强内部交流和协调,确保决算资料的准确性和完整性。
3.2 各级领导应重视决算填报工作,对决算资料的审核审定要有严格的责任心和原则。
3.3 决算填报工作需严格遵守机密性规定,确保决算资料不外泄,不被非法获取和利用。
四、填报后续工作4.1 决算报表完成审定后,需及时进行公布,并向相关部门和单位报送。
4.2 决算报表公布后,应及时做好解读和说明工作,确保各方对决算情况有清晰的了解。
4.3 决算报表的公布和解读工作需做好舆情引导,避免引起不必要的误解和影响。
以上即为2023年度部门决算填报说明,各单位应严格按照以上要求,确保决算填报工作的顺利进行,同时做好后续工作,保障决算工作的质量和效果。
五、填报工作的难点和挑战5.1 资料整理与汇总在填报过程中,资料整理与汇总是一个重要的工作环节。
由于部门内部涉及到的资料较多,且涉及的内容复杂多样,因此在资料整理和汇总过程中可能会存在信息不全、数据错漏等情况。
需要各单位和部门加强交流和协作,确保资料的准确性和完整性。
5.2 数据可比性和统一性决算报表的编制需要按照财政部门规定的格式进行,以保证数据的可比性和统一性。
这要求各单位必须统一填报标准、统一报表格式,加强对资金使用情况的审核,以确保决算数据的真实性和可比性。
然而,由于各单位工作方式、管理水平、信息系统等方面存在差异,可能会对数据的可比性和统一性提出一定的挑战。
渔政支队部门决算填报说明
渔政支队部门决算填报说明(单位使用)一、决算汇编基本情况(一)部门机构情况说明2016 年度,纳入本部门决算汇编范围的独立核算单位共 1 个,比上年增减 1 个,分类说明如下:(二)部门录入户数说明2016 年度,本部门决算汇编户数共 1 个,比上年增减 0 个,分类说明如下:总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的公共预算财政拨款收入2890万元,财政部门拨款对账单2890万元,差额 0 万元。
(2)单位本年度政府性基金预算财政拨款收入0 万元,财政部门拨款对账单0万元,差额0万元。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户143万元,财政部门财政专户缴款对账单143万元,差额0万元。
(2)单位本年度从财政专户取得的资金收入0万元,财政部门财政专户拨款对账单0万元,差额0万元。
(二)上年结转和结余核对及指标变动情况1.基本支出(人员经费)指标上下年变动幅度为25.2%,原因是2016年我单位招考增加8人。
退休人员增加4人。
2.项目支出指标上下年变动幅度为-39.2%(1)基本建设类项目支出指标上下年变动幅度为-54.02%,变动原因是支付电建一级渔港扩建工程项目尾款.(2)行政事业类支出指标上下年变动幅度为-26.71,变动主要原因是渔政船加油、维修费、增殖放流经费已实施,尚未支付款项。
3.负债指标上下年变动幅度为-33.56%,变动主要原因是基本建设类项目应付工程款减少。
4.结转和结余指标上下年变动幅度为787.18%,变动主要原因是渔政船加油、维修费、增殖放流经费已实施,尚未支付款项,需2017年支付。
三、报表审核情况(一)审核情况四、决算数据其他需要说明的情况1.“收入决算表”中其他收入总金额为51.28万元,由自治区水产畜牧兽医局下拨,其中“2014年渔船管理和动态数据库建设与数据清理项目经费”4万元,“农业部2016年渔政管理项目经费(桂渔牧财[2016]259号)”47.28万元。
单位部门决算填报说明
部门决算填报说明(部门、单位使用)一、决算汇编基本情况(一)部门机构情况说明年度,纳入本部门决算汇编范围的独立核算单位共个,比上年增减个,分类说明如下:基层单位可以使用文字表述,不采用表格形式。
部门必须要使用表格。
(二)部门录入户数说明年度,本部门决算汇编户数共个,比上年增减个,分类说明如下:注:主管部门使用经费差额表代编收支及使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入万元【含从财政专户(教育部门除外)收到的财政拨款收入】,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户万元,财政部门财政专户缴款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度财政专户管理资金收入万元,财政部门财政专户拨款对账单万元,差额万元。
对差额原因进行说明。
3.其他需要说明的情况(二)上年结转和结余核对及指标变动情况1.本部门全口径、一般公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金上年年末数与本年年初数不一致的情况说明(附表1),包括财政收回、审计调整、归集调入或上缴、单位内部调剂等情况。
2. 本部门资产负债简表上年年末数与本年年初数不一致的情况说明(附表2),重点说明本部门所属事业单位事业基金、专用基金上年年末数与本年年初数不一致的情况。
3.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表3)。
三、报表审核情况(一)审核情况(二)对报表指标、审核公式和审核模板的设置建议1.对部门决算报表指标设置的建议。
2.如有不适用的审核公式和模板,请列出并说明修改意见。
部门决算填报说明
部门决算填报说明一、决算汇编基本情况(一)部门机构情况说明2016年度,纳入本部门决算汇编范围的独立核算单位共1个,和上年无增减,分类说明如下:1(二)部门录入户数说明2016年度,本部门决算汇编户数共1个,的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入736.54万元,财政部门拨款对账单736.54万2元,金额一致。
(二)上年结转和结余核对及指标变动情况1.1.本年度上年年末财政拨款结转1331736.7元,其中依据金财乡【2015】3号文件要求,财政收回196973元,调整后年初财政拨款结转为1134376.7元.2、主要指标上下年变动幅度超过20%,1)本年行政项目支出比上年减少100%,原因为上年项目实施完成并支付资金,本年无行政项目支出。
基本项目支出增加为小城镇基础设施建设资金。
2)本年年末结转比上年增加97%,原因为项目资金年底下达,尚未使用,本年度财政应返还金额大于于上年年年末数。
3)本年年末编制人数中行政人员增加2名,原因为编办核定增加编制。
4)本年年末资产总计比上年增加732.01%,原因本年增加财政应返还额度以及今年通过固定资产的清理增加办公楼一栋等。
5)本年年末实有人数减少9名,其中在职人员减少3名,原因为人员调出;退休人员减少6名,原因为1名死亡,5名转入社保。
36)本年“三公”经费支出比上年增加11.5%,原因为开展精准扶贫工作下村增多。
会议费减少了90.91%,原因是厉行节约、减少会议次数,三、报表审核情况(一)审核情况(二)对报表指标、审核公式和审核模板的设置建议1.对部门决算报表指标设置的无建议。
42.无不适用的审核公式和模板。
3.无单位自行增加的审核公式和模板。
四、决算数据其他需要说明的情况1.“三公”经费本年预算数为:上年决算数:公务车运行维护费40000元、公务接待费3000元;本年决算数:公务车运行维护费45000元、公务接待费2946元;本年公务车运行维护费对比上年决算数增加,原因开展精准扶贫工作下村增多,公务接待费是本年度我单位厉行节约,减少接待次数,2.本年机关运行经费支出对比上年有所增加,原因为本年度开展精准扶贫工作,打印及办公用品开支增加。
部门决算填报说明
部门决算填报说明
区台侨办
2015年1月
一、决算汇编基本情况
(一)部门机构情况说明
2014年度,纳入本部门决算汇编范围的独立核算单位共个,比上年增减0个,分类说明如下:
(二)部门录入户数说明
2014年度,本部门决算汇编户数共1个,比上年增减0个,分类说明如下:
(一)与财政部门对账情况
1.财政拨款核对情况
(1)单位本年度实际收到的公共预算财政拨款收入44.4万元,财政部门拨款对账单44.4万元,差额0万元。
2.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因。
不存在此情况。
三、决算数据其他需要说明的情况
2014年区台侨办“三公”经费支出情况:公务接待费2.2万元;公车维护费2.68万元,无因公出国(境)费,总计4.88万元,比上年度增加1.07万元,主要原因是:台侨事务接待达到12批次71人,比上年增加4批次24人;公车维修理次数4次,比上年增加2次。