
2018年乙二醇行业深度研究报告
2018年乙二醇行业深度研究报告报告摘要:●全球乙二醇以油头为主,我国煤制乙二醇技术进步快提升自给率全球乙二醇市场一直以石脑油制法为主,目前全球产能约3,,600万吨,其中油头、气头合计占比约86%。
乙二醇产能约占50%。
我国乙二醇极度依赖于进口,2017年我国乙二醇表观消费量1,489万吨,进口量872万吨,对外依存度达59%。
受制于我国“缺油少气多煤”的能源格局,我国大力推广煤制乙二醇装置,近几年国内煤制乙二醇产能不断增加。
截止目前,我国乙烯法乙二醇产能为637万吨,煤制乙二醇产能为430万吨,产能占比超过40%。
到2019年我国有望再投产175万吨左右的煤制乙二醇,将进一步提升我国甲醇自给率。
通过技术改进,多数煤制法厂家的产品质量已达到聚酯级,在聚酯市场的掺混比例有望进一步提升,将进一步拓宽煤制乙二醇的应用范围。
●下游聚酯产能迎投放高峰,乙二醇高景气将持续乙二醇下游应用主要为聚酯生产,占乙二醇消费量的95%。
下游聚酯需求的快速增长拉动乙二醇价格增长,从2017年下半年开始,国内乙二醇市场表现强势,在2018年4月价格一度达到8,230元/吨的高位,目前仍维持在7,500元/吨左右,较去年同期增长5%。
2018年-2019年为聚酯产能投放的高峰,预计分别投放产能约为600万吨和200万吨,将拉动乙二醇需求204万吨和68万吨,复合增速达8.7%,下游的强劲需求将使乙二醇保持高景气度。
●煤制乙二醇成本优势明显,国际油价走高提升煤制乙二醇竞争优势经测算,由于原料的不同,煤制法乙二醇的边际成本远低于石脑油制法。
在当前时点以油价80美金/桶和煤价640元/吨测算,平均每吨煤制乙二醇成本约为4,800元/吨,油头乙二醇成本约为7,000元/吨,单吨净利润相差超过1,500元。
而近期受美国制裁伊朗的影响,国际原油价格大涨,乙二醇价格预计进一步升高,煤制乙二醇的竞争优势将愈发显著。
●投资建议:推荐华鲁恒升,关注阳煤化工、新疆天业在高油价环境,煤制乙二醇的成本优势将进一步体现,我们重点推荐具备55万吨煤制法产能的华鲁恒升,同时建议关注60万吨煤制法工艺的阳煤化工和25万吨的新疆天业。
乙二醇价格每涨1,000元,华鲁恒升、阳煤化工和新疆天业EPS 分别增厚0.22元、0.22元和0.17元。
●风险提示下游需求不及预期的风险,煤制法乙二醇质量未达聚酯级的风险。
目录一、乙二醇用途广泛,主要应用于聚酯生产 (3)二、乙二醇供给格局:油头占据主导,我国煤头增长快 (5)(一)全球乙二醇供给:乙二醇产销不平衡,中东成最大出口方 (5)(二)我国煤制乙二醇工艺推进加快,质量不断优化 (6)1、近年新增产能以煤制法为主,产能区域分布特征明显 (7)2、煤制乙二醇产能规模和开工率显著提升,产品质量不断优化 (8)(三)我国乙二醇进口依赖格局有望发生改变 (10)三、乙二醇需求:聚酯激增拉动乙二醇需求增长 (11)1、聚酯进入新一轮产能扩张周期,我国乙二醇表观消费量不断增加 (11)2、涤纶新增产能投放迅猛,拉动乙二醇需求 (13)3、禁塑令限制废弃瓶片进口,国内将加大聚酯瓶片的生产 (14)4、汽车保有量稳中有升,防冻液需求不减 (15)四、不同工艺生产成本分析:煤制法原料优势明显 (15)五、相关标的 (18)1、华鲁恒升(600426):受益于醋酸、乙二醇价格上涨,公司业绩大幅提升 (18)2、阳煤化工(600691):乙二醇行业高景气,公司业绩有望好转 (18)3、新疆天业(600075):拥有世界首套电石炉气制乙二醇装置 (18)插图目录 (19)表格目录 (19)一、乙二醇用途广泛,主要应用于聚酯生产乙二醇简称EG ,又名“甘醇”,化学式为(CH 2OH )2,是最简单的二元醇,也是一种常用的有机溶剂,它的用途广泛,主要用于合成聚酯(聚对苯二甲酸乙二醇酯,简称“PET ”)和防冻剂,此外还可用于生产不饱和聚酯树脂、润滑剂、增塑剂、非离子表面活性剂以及炸药等。
图1:乙二醇产业链资料来源:民生证券研究院整理乙二醇的工业生产路线大致分为两种:乙烯法和煤基合成气草酸酯法,其中乙烯法根据乙烯来源的不同又可以分为石脑油裂解制乙烯、乙烷裂解制乙烯(石油伴生气、页岩气)和MTO 法制甲醇再制取乙烯,而合成气草酸酯法多用于中国,绝大部分厂家采用煤制合成气,少数厂家提纯电石炉尾气中的CO 作为合成气。
图2:乙烯法生产乙二醇的工艺流程图3:合成气生产乙二醇的工艺流程资料来源:,民生证券研究院整理 资料来源:民生证券研究院整理乙烯法是目前最成熟的乙二醇生产工艺,在世界范围内工业化占比最大,该法分为两步:第一步是以乙烯、氧气为原料,在银催化剂、甲烷或氮气致稳剂存在下,乙烯直接氧化生成环氧乙烷(EO ),第二步是EO 在管式反应器中经水合生成乙二醇(EG ),EG溶液经蒸发提浓、脱水、分馏得到EG及其他副产品。
该法是较早工业化的生产工艺,1937年,美国联碳公司UCC建立第一套直接空气氧化法制环氧乙烷的装置,1958年美国科学设计公司Halcon-SD也开发了自己的空气直接氧化技术,并建立了环氧乙烷生产装置,同年壳牌公司Shell则开发了氧气直接氧化技术,世界上EO/EG生产技术逐渐形成被Shell、SD、UCC(后被陶氏公司收购)三家公司垄断的格局。
MTO法制乙二醇是一种原料来源较为特殊的乙烯法,它是指以煤基或天然气基合成的甲醇为原料,借助催化裂化装置的流化床反应形式,生产低碳烯烃的化工工艺技术,其主要产品为乙烯、丙烯。
然后再通过乙烯氧化生成EO,EO进一步水合生成EG,该工艺目前基本成熟,如宁波富德能源公司2013年建立的外购甲醇生产烯烃的项目,其中30万吨乙烯用以生产50万吨乙二醇。
煤基合成气草酸酯法是以煤为原料,通过气化、变换、净化及分离提纯后分别得到CO和H2(国内少数企业,如新疆天业和华鲁恒升,以电石炉尾气为原料得到CO),其中CO通过催化偶联合成及精制生产草酸酯,再经与H2进行加氢反应并通过精制后获得聚酯级乙二醇。
该工艺流程短,成本低,是目前国内受到关注程度最高的煤制乙二醇技术,通常所说的“煤制乙二醇”特指该工艺。
该法由福州物构所开发,2007年经丹化科技旗下的通辽金煤试车成功,2009年正式建成首套年产20万吨煤制乙二醇生产装置,目前国内有多家集合体宣布掌握该技术,包括丹化科技、天津大学、上海浦景、日本高化学等。
表1:乙二醇合成路径对比方法生产原料优点缺点油头石脑油炼化制取乙烯世界范围内应用较广,产能最多乙烯氧化的选择性低,EO水合能耗较高、耗水量大、副产物较多,建设周期长、资金投入大,石脑油路线受制于原料石油的价格乙烷(伴生气、页岩气)裂解制乙烯中东地区原料乙烷易得且成本低廉煤头MTO—煤、天然气制甲醇,催化裂化制乙烯技术成熟甲醇端投资成本较高,原料端成本难以控制、原料供应存在限制、副产物多煤基合成气(CO、H2)流程短、中间环节少、原料来源广泛且价格低廉,产品质量不断优化环境负荷大、煤化工被列为四大重污染领域之一,装置前期投入巨大电石炉尾气提纯CO煤基合成气(CO、H2)反应器大型化能耗略低,水耗大大降低工业化投产尚需时日资料来源:民生证券研究院整理近年来兴起的合成气制乙二醇生产制备方法有很多,即将进入商业化应用的合成气制乙二醇路线,是合成气-甲醇-甲醛-甲醛氢羧基化法制备乙二醇,即合成气制甲醛-乙醇酸路线,该法相比草酸酯路线煤制乙二醇工艺成本略低,目前国外已有一套10吨/年的实验装置已运行1000小时,千吨级工业化试验即将建成,即将具备工业化示范的条件。
2017年9月内蒙古久泰新材料年产100万吨乙二醇项目环评报告通过受理,其中乙二醇装置包括甲醛及氢羧基化工段,或将成为国内首套采用甲醛-乙醇酸路线的乙二醇生产装置。
二、乙二醇供给格局:油头占据主导,我国煤头增长快(一)全球乙二醇供给:乙二醇产销不平衡,中东成最大出口方近年来,全球乙二醇产能呈快速增长的态势:2003年,全球乙二醇总产能只有1586.2万吨,2006年达到了1955.5万吨,2009年进一步增加到了2313.5万吨,产能年复合增长率为6.49%,这一阶段的新增产能以石脑油制法为主;2010年左右,随着中东地区多套乙烷(天然气)制乙二醇装置投产,全球乙二醇产能进一步扩大,于2013年达到2922.1万吨;2015年以后产能投放再次迎来高峰,新增产能中煤制法占比明显增加,达到42.55%,至2016年年底,全球乙二醇产能为3747万吨,近三年产能平均增速为8.64%,产能利用率维持在85%左右,供需基本平衡。
截止目前,全球油头、气头乙二醇产能占全球产能的86,%,煤头产能大部分都集中在中国,约占全球产能的14%。
全球乙二醇生产装置主要集中在东亚、中东和北美地区,截至2016年,亚洲和中东地区产能分别为1855.7万吨和1086.1万吨,占世界总产能的49.52%和28.99%,其次是北美地区,产能为498万吨,约占世界总产能的13.29%。
亚洲地区乙二醇需求最为旺盛,因而也成为了世界上最主要的乙二醇进口地区,2013年亚洲地区进口量达到1088.6万吨,约占总进口量的80%;中东地区以廉价的天然气作为主要原料,生产成本较低,在国际市场具有较强竞争力,其自身的乙二醇消费量较少(仅占全球总消费量的4%),因而也成为了世界最主要的乙二醇出口地区,2013年中东地区出口量为821.8万吨,占世界总出口量的60%,主要销往亚洲和西欧。
图4:世界乙二醇产能及其增速/万吨图5:世界乙二醇产能分布资料来源:民生证券研究院整理 资料来源:前瞻产业研究院,民生证券研究院由于工艺和原料供给的限制,乙二醇行业的集中度较高,截至2016年,全球前五大乙二醇生产商合计产能超过全球总产能的一半,其中,沙特阿拉伯的SABIC 是全球最大的乙二醇生产商,在沙特和中国大陆共有664万吨乙二醇产能;其次是陶氏化学和中石化,分别拥有359.5万吨和324.4万吨乙二醇产能,全球前五大乙二醇生产商产能及其占比如下表所示。
0%5%10%15%20%05001,0001,5002,0002,5003,0003,5004,0002013201420152016产能YOY/右轴东亚, 1855.7, 50%中东, 1086.1, 29%北美, 498, 13%欧洲,224.6, 6%南美, 82.6, 2%表2:2016年全球乙二醇主要生产企业产能 企业 产能/(万吨)比例 生产装置分布1 SABIC 664 17.7% 沙特阿拉伯2 DOW 陶氏 360 9.6% 加拿大、美国、科威特3 中石化 324 8.7% 中国(含合资企业产能101万吨)4 台塑集团 205 5.5% 台湾、美国5 Shell 壳牌 176 4.7% 美国、荷兰、新加坡、加拿大、中国合计172946.2%资料来源:前瞻产业研究院,民生证券研究院(二)我国煤制乙二醇工艺推进加快,质量不断优化近年来,我国乙二醇产能产量稳步增长,2008年我国乙二醇产能仅有229万吨,2017年增加到874万吨,年平均增速约为16%,产量也从2008年的182万吨增长到2017年的615万吨,年平均增速为14.5%。
2024年中国乙二醇市场发展前景分析

乙二醇是一种重要的有机化工原料,广泛应用于纺织、塑料、橡胶、涂料、冶金、制药、化妆品等行业。
2024年中国乙二醇市场发展前景分析如下。
一、需求增长势头强劲随着国民经济不断发展和人民生活水平提高,对乙二醇的需求量不断增加。
尤其是纺织、塑料、橡胶等行业对乙二醇的需求持续增长,预计未来几年乙二醇市场的需求将保持强劲增长势头。
二、产能持续扩大近年来,中国乙二醇产能不断扩大。
据统计,2024年中国乙二醇产能已经达到了8000万吨以上,预计2024年将继续扩大。
产能扩大将大大增加乙二醇市场的供应量,为市场保持稳定提供了有力保障。
三、环保压力持续增大随着环保政策的不断推进,乙二醇行业面临着愈加严格的环保压力。
在环保压力下,落后的乙二醇生产企业面临关停或整改,而环保达标的企业将有更多的机会获得市场份额。
环保政策的推进将加速乙二醇行业的洗牌,有利于行业健康发展。
四、价格波动较大乙二醇市场的价格波动较大,受国际油价影响较大。
另外,供需关系、季节性因素等也会影响乙二醇的价格。
由于乙二醇市场存在周期性波动,投资者需注意市场的风险。
五、技术创新推动行业发展乙二醇行业正不断进行技术创新和提质增效。
新技术的引进和研发将进一步提高乙二醇的生产效率和质量,降低生产成本,提高市场竞争力。
技术创新将是乙二醇行业持续发展的重要推动力。
综上所述,2024年中国乙二醇市场发展前景广阔。
随着需求的增加、产能的扩大、环保压力的增大、价格波动的存在以及技术创新的推动,乙二醇行业将进一步发展壮大。
然而,投资者应该注意市场的风险,把握市场动态,进行合理的投资决策。
乙二醇研究报告

乙二醇研究报告目录1.行业发展历史 (3)2.产品基本知识 (4)2.1乙二醇简介 (4)2.2合约 (5)3.价格影响因素 (5)3.1供给因素 (5)3.2需求因素 (6)3.3短期因素 (6)3.3.1 突发的重大政治事件 (6)3.3.2 石油库存变化 (7)3.3.3 opec和国际能源署(iea)的市场干预 (7)3.3.4 国际资本市场资金的短期流向 (7)3.3.5 汇率变动 (7)3.3.6 异常气候 (8)3.3.7 利率变动 (8)3.3.8 税收政策 (8)4.2014年-2016年价格波动情况 (8)5.2012年-2014年价格走势分析 (10)5.1华西村电子盘价格 (10)5.2进口美金价格 (11)5.3价格规律 (12)5.4乙二醇的库存分析 (12)5.5乙二醇的季节分析 (13)5.6关联品种PTA对乙二醇的影响分析 (14)1.行业发展历史近10年来,由于聚酯工业需求强劲,国内市场对乙二醇的需求保持快速增长之态势。
1995年我国乙二醇的表观消费量只有65.69万吨,2000年达到195.71万吨,年均增长率高达24。
40%.进入21世纪以来,乙二醇的表观消费量继续大幅增长,2002年突破300万吨大关,达到301。
99万吨,成为超过美国的世界第一大乙二醇消费国,由于需求量的快速增长,促进了乙二醇生产能力的增加,近两年,我国有多套大型乙二醇生产装置建成投产。
随着我国乙二醇生产能力的不断增加,产量也不断增加。
虽然我国乙二醇生产能力和产量增长较快,但仍不能满足国内聚酯等日益增长的市场需求,每年都得大量进口,且进口量呈逐年增长态势.目前,我国乙二醇产品主要用于生产聚酯、防冻液以及粘合剂、油漆溶剂、耐寒润滑油、表面活性剂和聚酯多元醇等。
其中聚酯是我国乙二醇的主要消费领域,其消费量约占国内总消费量的94。
0%,另外约6.0%用于防冻剂、粘合剂、油漆溶剂、耐寒润滑油、表面活性剂以及聚酯多元醇等.近年来,我国聚酯(包括聚酯纤维、聚酯树脂和薄膜等)的生产发展很快, 2010年聚酯的产量将达到约1900万吨,届时对乙二醇的需求量将达到约665万吨。
乙二醇行业现状及发展趋势

乙二醇行业现状及发展趋势1. 乙二醇的基础知识说到乙二醇,大家可能会觉得陌生,但其实它跟我们的生活息息相关呢。
简单来说,乙二醇就是一种无色、无味的液体,主要用于生产塑料和纤维,特别是聚酯纤维。
对了,提到聚酯纤维,咱们的衣服、饮料瓶,甚至是汽车内饰,都可能离不开它。
可见,乙二醇在现代工业中扮演着多么重要的角色。
而且,乙二醇的生产过程也蛮有意思的。
它的原料主要是石油、天然气或者植物材料,经过一系列化学反应,最终就能得到这个“好东西”。
所以,有些朋友可能会问,乙二醇的前景到底怎样呢?让我们慢慢来聊聊。
2. 乙二醇行业的现状2.1 市场需求目前,乙二醇的需求量还真是相当可观。
随着全球经济的快速发展,特别是在中国,乙二醇的消费量就像开了挂一样蹭蹭往上涨。
举个例子,纺织业的复苏、汽车产业的扩张,都直接推动了乙二醇的需求。
还有啊,随着环保意识的提升,很多企业开始探索可再生材料,而乙二醇作为一种原材料,自然成为了香饽饽。
2.2 生产状况不过,话说回来,乙二醇的生产也不是一帆风顺的。
由于市场竞争激烈,很多企业都在拼命压缩成本,想要以最低的价格抢占市场。
而且,国际市场上的原材料价格波动也让生产企业感到压力山大。
就好比你去买菜,今天西红柿一块钱,明天就可能涨到两块。
谁能受得了这种变化?3. 未来发展趋势3.1 技术进步在未来,乙二醇行业的发展主要会依赖于技术的进步。
比如,很多企业正在研发更高效的生产工艺,力求在保证质量的同时降低成本。
这就像厨师们总是在寻找更快的切菜方法,毕竟谁都不想在厨房里磨蹭太久,对吧?而且,随着新材料的涌现,乙二醇也有可能找到更多的应用场景,简直是“千金难买早知道”,未来可期!3.2 可持续发展此外,环保也是个大热话题。
随着全球对可持续发展的重视,乙二醇行业也开始向绿色生产转型。
有的企业甚至在尝试用植物原料来生产乙二醇,这样一来,不仅能减少对石油资源的依赖,还能降低环境污染。
简直就是“点滴汇聚成大海”,小小的改变,能带来意想不到的效果。
以乙二醇为萃取剂分离多种共沸物系的研究
1 4 种共沸物系数据
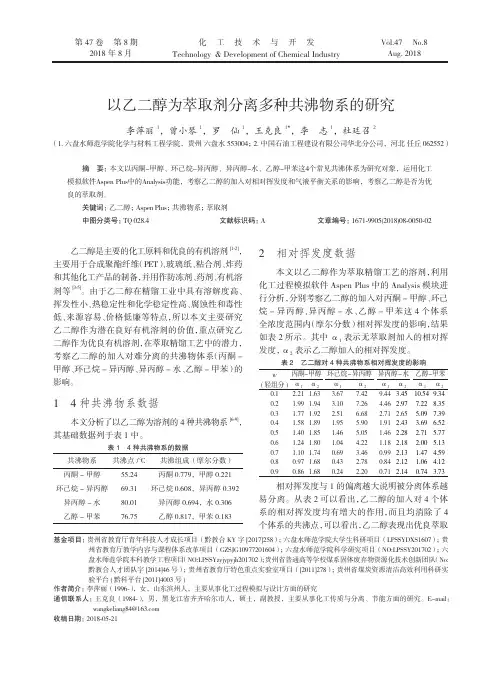
本文分析了以乙二醇为溶剂的 4 种共沸物系 , [6-9] 其基础数据列于表 1 中。
表 1 4 种共沸物系的数据
共沸物系 共沸点 /℃ 共沸组成(摩尔分数)
丙酮 - 甲醇
55.24
丙酮 0.779,甲醇 0.221
环己烷 - 异丙醇 69.31 环己烷 0.608,异丙醇 0.392
作者简介:李萍丽(1996-),女,山东滨州人,主要从事化工过程模拟与设计方面的研究 通信联系人:王克良(1984-),男,黑龙江省齐齐哈尔市人,硕士,副教授,主要从事化工传质与分离、节能方面的研究。E-mail:
wangkeliang84@ 收稿日期:2018-05-21
第8期
李萍丽等:以乙二醇为萃取剂分离多种共沸物系的研究
全浓度范围内(摩尔分数)相对挥发度的影响,结果
如表 2 所示。其中 α1 表示无萃取剂加入的相对挥
发度,α2 表示乙二醇加入的相对挥发度。
表 2 乙二醇对 4 种共沸物系相对挥发度的影响
w 丙酮-甲醇 环己烷-异丙醇 异丙醇-水 乙醇-甲苯
( 轻组分 ) α1 α2 α1
α2
α1 α2 α1 α2
0.1 2.21 1.63 3.67 7.42 9.44 3.45 10.54 9.34
第 47 卷 第 8 期 2018 年 8 月
化工技术与开发 Technology & Development of Chemical Industry
Vol.47 No.8 Aug. 2018
以乙二醇为萃取剂分离多种共沸物系的研究
李萍丽 1,曾小琴 1,罗 仙 1,王克良 1*,李 志 1,杜廷召 2
异丙醇 - 水
乙二醇的现状及未来五至十年发展前景

乙二醇的现状及未来五至十年发展前景引言:乙二醇(Ethylene Glycol)是一种常用的有机化合物,化学式为C2H6O2。
它是一种无色、无臭的液体,具有吸湿性,能溶于水和多种有机溶剂。
乙二醇是一种重要的工业原料,在纺织、塑料、涂料、化妆品、冷却液和溶剂制造等领域起着重要作用。
本文将分析乙二醇的现状,探讨其未来五至十年的发展前景。
一、乙二醇的现状乙二醇作为一种重要的有机化合物,具有广泛的应用领域。
目前,乙二醇的主要用途包括纺织、塑料、涂料、化妆品、冷却液和溶剂制造等。
其中,塑料行业对乙二醇的需求量最大,占总需求的50%以上。
纺织行业对乙二醇的需求也非常大,其次是涂料和化妆品行业。
乙二醇的应用领域广泛,使得其市场需求一直保持稳定增长。
目前,乙二醇的生产主要依赖石化工业。
常用的乙二醇生产方法包括以气相法和液相法为主的石化工艺。
乙二醇的生产过程中会产生一定数量的废水和废气,对环境造成一定的污染。
因此,乙二醇的生产企业需要加强环境保护工作,提高生产过程的环境友好性。
二、乙二醇的发展前景1. 市场需求增长随着经济的发展和人民生活水平的提高,塑料、纺织、涂料和化妆品等行业对乙二醇的需求将继续增长。
特别是在新兴市场的崛起和工业化进程加快的情况下,乙二醇的市场前景将更加广阔。
2. 技术升级随着科技的不断进步,乙二醇生产技术将不断改进和升级。
研究人员不断努力寻找更加环保、高效的生产方法,以减少对环境的影响。
新技术的应用将提高乙二醇的生产效率和质量,推动产业的发展。
3. 竞争加剧随着乙二醇市场的扩大,竞争也将变得更加激烈。
在此背景下,乙二醇生产企业需要提高自身的竞争力,降低生产成本,在质量、价格和服务等方面做出更好的表现,才能在市场竞争中占据有利地位。
4. 环保要求增加随着社会对环境问题的重视程度不断提高,乙二醇生产企业需要面对越来越严格的环境保护要求。
为了适应环保政策的变化,企业需要加大环境保护投入,采取更加环保的生产工艺,减少对环境的负面影响。
乙二醇合成工艺研究综述

乙二醇合成工艺研究综述作者:王一衡来源:《中国化工贸易·下旬刊》2018年第10期摘要:本文综述了目前成熟的乙二醇合成工艺流程:石化路线、煤化工路线和生物质路线。
并对其中的关键技术进行深入研究,对比分析了各种生产工艺流程的优缺点,为我国今后乙二醇的合成提供参考,进一步带动我国化工行业的蓬勃发展。
关键词:乙二醇;石化1 石化路线传统石油路线生产乙二醇是以乙烯为原料,通过氧化、水合两步反应生成乙二醇。
其主要反应为:C2H4+O2→C2H4OC2H4O + H2O → HOCH2CH2OH1.1 环氧乙烷直接水合法直接水合法在进行水合反应时,为了提高反应的选择性,需水量特别大,溫度提高到190-220℃,压力为1.0-2.5MPa,反应条件苛刻。
同时,副反应会产生二甘醇和三甘醇,在后续精馏分离中比较困难,需要消耗大量热能。
1.2 环氧乙烷催化水合法在直接水合法的基础上,国内外开发了水合催化剂,催化水合法主要有两种方式,均相催化水合法和非均相催化水合法,区别在于催化剂的选用。
催化剂的使用降低了需水量,同时也提高了乙二醇的产品纯度,大大降低了精馏分离的能耗。
1.3 碳酸乙烯酯法碳酸乙烯酯法是利用乙烯深度氧化副反应所生成的二氧化碳作为反应原料,通过环氧乙烷与二氧化碳的加成反应生成碳酸乙烯酯(简称EC),再通过EC水解生成了乙二醇。
2 煤化工路线近些年,石油价格不断攀高,导致采用传统石化路线合成乙二醇的成本增加。
面对我国多煤少油的能源结构,将煤炭作为合成乙二醇的化学原料成为研究热点,这种方法也称为煤化工工艺。
2.1 直接合成法直接合成法是制备乙二醇最为简单有效的方法,合成气可以通过煤得到,过程简单且成本低廉。
方程式如下:2CO+3H2 → HOCH2CH2OH通过上式可以看出,直接合成法主要是依照原子经济反应的基本原则,在合成中各原子都被充分利用。
但是该方法对反应的环境要求比较高,需要高温高压催化剂,同时产生大量的副产物甲酸酯,转化率和选择性都比较低,仍处于研究阶段。
世界乙二醇产能分析
世界乙二醇产能分析乙二醇(Ethylene Glycol)是一种重要的化工原料,在化工、塑料、纺织、汽车等行业中广泛应用。
它具有良好的溶解性和稳定性,是一种重要的有机溶剂和凝固剂。
全球乙二醇的产能主要集中在亚洲和北美地区。
根据工业市场研究公司IHS Markit的数据,截至2024年,全球乙二醇的产能已经超过了50百万吨。
亚洲地区是全球乙二醇产能最大的地区。
中国是亚洲地区的主要乙二醇生产国家,也是世界乙二醇产能最大的国家。
根据中国石油和化学工业联合会的数据,中国乙二醇的年产能已经超过了3000万吨。
中国的乙二醇产业主要集中在江苏、山东、辽宁等地区。
此外,印度、韩国、泰国等国家也是亚洲地区乙二醇产能的重要力量。
北美地区是全球乙二醇产能的第二大地区。
美国是北美地区的主要乙二醇生产国家。
根据美国化工委员会的数据,美国的乙二醇产能已经超过了1500万吨。
美国的乙二醇产业主要集中在得克萨斯州、路易斯安那州、佛罗里达州等地区。
此外,加拿大也是北美地区乙二醇产能的重要参与者。
欧洲地区的乙二醇产能相对较低。
德国、荷兰等国家是欧洲地区乙二醇产能的主要集中地。
根据德国化学工业协会的数据,德国的乙二醇产能约为500万吨。
欧洲地区的乙二醇产业主要用于化工和汽车行业。
乙二醇产能的增长主要受到市场需求的影响。
随着全球经济的不断发展以及工业化的进程,乙二醇的需求逐渐增大。
尤其是在亚洲地区,随着中国和印度等国家工业化的加速,乙二醇的需求增长迅猛。
为了满足市场需求,乙二醇生产企业纷纷扩大产能。
此外,新技术的应用也推动了乙二醇产能的增长。
例如,生物乙二醇和乙烯通过碳酸盐催化剂制得乙二醇的技术被广泛研究和应用,有望提高乙二醇的产能。
总的来说,全球乙二醇的产能主要集中在亚洲和北美地区,其中中国和美国是世界乙二醇产能最大的国家。
随着市场需求的增长以及新技术的应用,乙二醇的产能有望继续增长,为各个相关行业的发展提供更多的原料支持。
乙二醇行业分析
乙二醇行业分析乙二醇(Ethylene Glycol)是一种重要的有机化工原料,广泛应用于聚醚类、聚酯类、纤维类、树脂类、涂料类、油剂类等多个行业。
乙二醇行业在全球范围内具有广阔的市场前景和巨大的发展潜力。
下面对乙二醇行业进行分析。
首先,乙二醇是制备聚酯纤维和聚酯树脂的重要原料。
随着人们对高品质纤维和树脂的需求增加,乙二醇市场需求也将随之增长。
尤其是在纺织等行业,对乙二醇的需求较为旺盛。
其次,乙二醇在汽车、船舶和航空等交通运输领域具有广泛应用。
乙二醇作为发动机冷却液,可以提高水的沸点,使发动机在高温环境下能够正常工作;同时,乙二醇还具有很高的抗冻性能,可以保证发动机在低温环境下不结冰,提高了汽车的可靠性和安全性。
随着汽车保有量的不断增加和全球交通运输需求的增长,乙二醇市场将继续扩大。
另外,乙二醇还广泛应用于涂料和油剂行业。
乙二醇具有优良的稳定性和溶解性,可以提高涂料的粘度和流动性,增加涂料的附着性和遮盖力。
在油剂行业,乙二醇可以用作添加剂,增加油剂的粘稠度和润滑性,提高机械设备的工作效率和使用寿命。
随着建筑和工业的不断发展,涂料和油剂的市场需求将继续增加,乙二醇行业将得到进一步的发展。
然而,乙二醇行业也面临一些挑战和问题。
首先,乙二醇生产过程中需要大量的原材料和能源,对环境造成一定的压力。
其次,乙二醇的价格大幅波动,受到国际原油价格和市场供求关系的影响。
市场供应过剩时,乙二醇的价格往往下跌,利润空间较小。
因此,乙二醇生产企业需要谨慎应对市场波动,提高自身竞争力和抗风险能力。
综上所述,乙二醇行业在全球范围内具有广阔的市场潜力和发展空间。
在高品质纤维、树脂、涂料和油剂等行业的应用推动下,乙二醇行业将会持续发展。
然而,乙二醇行业也面临一些问题和挑战,需要企业从技术、环保和市场等方面做好准备,以应对激烈的市场竞争。
2024年煤质乙二醇市场前景分析
2024年煤质乙二醇市场前景分析1. 引言煤质乙二醇是一种重要的化工原料,广泛应用于医药、塑料、皮革等行业。
本文将对煤质乙二醇市场的前景进行详细分析,并提出相应的发展建议。
2. 市场概述2.1 市场规模根据行业研究数据显示,煤质乙二醇市场规模呈逐年增长的趋势。
随着工业化进程的加快以及人们对高品质产品需求的提高,煤质乙二醇市场的需求将持续增长。
2.2 市场竞争目前,煤质乙二醇市场竞争激烈,行业内存在多家主要生产商。
对于新进入市场的企业来说,面临着技术壁垒和品牌竞争的压力。
2.3 市场发展趋势随着环保意识的提升和能源结构调整的推进,煤质乙二醇市场将迎来新的发展机遇。
同时,技术创新和市场多元化也将成为未来市场发展的主要趋势。
3. 市场驱动因素3.1 工业化进程加快随着工业化进程的加快,煤质乙二醇作为一种重要的化工原料,将得到更广泛的应用。
各行各业对于高品质产品的需求将推动煤质乙二醇市场的不断扩大。
3.2 环保要求提升在环保意识逐渐增强的背景下,煤质乙二醇作为一种绿色环保材料将受到更多的关注和青睐。
相对于传统的化工原料,煤质乙二醇具有更低的污染排放,将成为未来市场的主要选择。
3.3 新技术应用随着科技的不断发展,煤质乙二醇的生产技术得到了长足的进步。
新技术的应用将提高产品的品质和产能,为市场的发展带来更大的潜力。
4. 市场挑战与风险4.1 技术壁垒煤质乙二醇生产技术相对复杂,需要较高的技术水平和成熟的生产工艺。
对于刚进入市场的企业来说,技术壁垒将是一个重要的挑战。
4.2 市场竞争压力煤质乙二醇市场竞争激烈,已有的主要生产商具有较高的知名度和市场份额。
新进入市场的企业需要面对激烈的竞争,打破品牌壁垒并建立起自己的竞争优势。
4.3 需求波动风险煤质乙二醇市场受行业需求波动的影响较大。
全球经济的不稳定性和政策环境的变化都可能对市场需求产生较大的冲击,企业需要建立灵活的市场调节机制。
5. 发展建议5.1 技术创新企业应加强研发,不断推进技术创新,提高产品质量和生产效率。
一吨获利2000元!煤制乙二醇赚大发了!2018年,它还有多少升值空间?
一吨获利2000元!煤制乙二醇赚大发了!2018年,它还有多少升值空间?说到乙二醇,最好先来认识它和PTA的关系:5 份PTA+1 份乙二醇=聚酯。
他们之前的关系就像是:就像是纯洁的夫妻关系,不乱搞也不会去认识皮几万,更不会在外过夜。
它们之间浓情惬意、水乳交融,再他们情到深处后,生下了它们的孩子——聚酯,聚酯发育后,变成了衣服或者塑料品。
所以,我们可以形象的认为,乙二醇是衣服的妈,PTA是衣服的爸。
2017年下半年开始,衣服它爸大发了!你说衣服它妈难道不该也风光风光吗?不要忘记,PTA和乙二醇之间很纯粹,PTA不能也不会抛弃妻子,也不会乱搞,它风光以后,会想起曾经的海誓山盟,更会一起共同致富。
与此同时,从产业链的角度来讲,聚酯的需求稳步增加,会传导PTA和乙二醇的需求增加,就像自己的孩子风光后,作为父母亲也会共享荣华一个道理。
所以,今天我们来详细讨论,乙二醇在2018年存在的“升值空间”。
一、乙二醇的产生乙二醇的来源广泛,石油、天然气、煤炭都可以生产出乙二醇;不同的生产方法,对应的是不同的生产成本和质量,如下图:由上图看,在石油、天然气、煤炭价格一定的时候,石油制乙二醇成本最高,质量高;煤炭制乙二醇质量最低,质量低;而今天我们的重点就是“煤制乙二醇的升值空间”?为什么?1、因为我国的资源特点是“缺油少气多煤”,产业政策鼓励“煤制乙二醇的发展”。
(带花要戴大红花,炒股要听党的话);2、行业环境发生了巨大的改变。
改变的地方在于,2017年下半年,原油价格从最低的42美元涨到了62美元;油制乙二醇的成本大幅上升;如下图所示:当原油价格处于40美元/桶的时候,生产一吨乙二醇的成本在5200元左右;与煤制乙二醇的成本相差无几,同时质量总体更好。
下游商家当然会选择油制的乙二醇产品。
煤制乙二醇的产品为了卖出产品,被迫降价,造成亏损。
这也是为什么煤制乙二醇在2017年二季度不赚钱的原因。
但是,现在石油价格上去了,每吨乙二醇的成本约5800元/吨,而煤炭的成本大约是5400元/吨,中间400元/吨的差价就出来了。