
风速威布尔分布和ARMA预测模型matlab程序
clc
clear
%% 1.计算风速weibull分布
% 数据处理
load data;
mu=mean(speed);%原始数据的统计参数
sigma=sqrt(var(speed));
% 计算威布尔分布参数
parmhat=wblfit(speed);
k=parmhat(2);
c=parmhat(1);
% k=(sigma/mu)^-1.086;
% c=mu/gamma(1+1/k);
% 威布尔分布拟合
[y,x]=hist(speed,ceil(max(speed)/0.5));%x是区间中心数,组距-1.5
prob1=y/8760/0.5;%计算原始数据概率密度,频数除以数据种数,除以组距prob2=(k/c)*(x/c).^(k-1).*exp(-(x/c).^k);%威布尔分布
figure(1)
title('Weibull分布拟合图');
bar(x,prob1,1)
hold on
plot(x,prob2,'r')
legend('历史数据','Weibull拟合结果')
% legend('Weibull拟合结果')
hold off
save('result_weibull.mat')
%% 2.ARMA模型预测风速
clc
clear
load data
y=speed(1:300);
Data=y; %共300个数据
SourceData=Data(1:250,1); %前250个训练集
step=50; %后50个测试
TempData=SourceData;
TempData=detrend(TempData);%去趋势线
TrendData=SourceData-TempData;%趋势函数
%--------差分,平稳化时间序列---------
H=adftest(TempData);
difftime=0;
SaveDiffData=[];
while ~H
SaveDiffData=[SaveDiffData,TempData(1,1)];
TempData=diff(TempData);%差分,平稳化时间序列
difftime=difftime+1;%差分次数
H=adftest(TempData);%adf检验,判断时间序列是否平稳化
end
%---------模型定阶或识别--------------
u = iddata(TempData);
test = [];
for p = 1:5 %自回归对应PACF,给定滞后长度上限p和q,一般取为T/10、ln(T)或T^(1/2),这里取T/10=12
for q = 1:5 %移动平均对应ACF
m = armax(u,[p q]);
AIC = aic(m); %armax(p,q),计算AIC
test = [test;p q AIC];
end
end
for k = 1:size(test,1)
if test(k,3) == min(test(:,3)) %选择AIC值最小的模型
p_test = test(k,1);
q_test = test(k,2);
break;
end
end
%------1阶预测-----------------
TempData=[TempData;zeros(step,1)];
n=iddata(TempData);
%m = armax(u(1:ls),[p_test q_test]); %armax(p,q),[p_test q_test]对应AIC值最小,自动回归滑动平均模型
m = armax(u,[p_test q_test]);
% -------------------------------------------
P1=predict(m,n,1);
PreR=P1.OutputData;
PreR=PreR';
Noise.std=sqrt(m.NoiseVariance);
e=normrnd(0,Noise.std,1,300);
for i=251:300
PreR(i)=-m.A(2:p_test+1)*PreR(i-1:-1:i-p_test)'+m.C(1:q_test+1)*e(i:-1:i-q_test)'; end
% -------------------------------------------
%----------还原差分-----------------
if size(SaveDiffData,2)~=0
for index=size(SaveDiffData,2):-1:1
PreR=cumsum([SaveDiffData(index),PreR]);
end
end
%-------------------预测趋势并返回结果----------------
mp1=polyfit([1:size(TrendData',2)],TrendData',1);
xt=[];
for j=1:step
xt=[xt,size(TrendData',2)+j];
end
TrendResult=polyval(mp1,xt);
PreData=TrendResult+PreR(size(SourceData',2)+1:size(PreR,2));
tempx=[TrendData',TrendResult]+PreR; % tempx为预测结果
plot(tempx,'r-.');
hold on
plot(Data,'b');
legend('ARMA拟合时序曲线','实际时序风速');
save('resultarma.mat');。
风电场出力状态模型matlab程序
%% 2.计及风速和元件故障的风电场出力% 2.1得到N台机组M状态的风电场出力模型% 风速单位m/s ,切出功率单位MW,相关出力数据来自威布尔分布预测的风速,相关计算查看百度文库“风速威布尔分布和ARMA模型预测matlab程序”clcclearload result_weibullGenerator.Wind=struct('vin',3,'vout',25,'vr',15,'Pr',1.5,'FOR',0.028,'lamda',5,'mu',175.2);N=10;M=6;% 风电功率转换函数[~,k1,k2]=Power([],Generator);StateWeibull=zeros(M,2);for i=1:MStateWeibull(i,1)=(i-1)/(M-1)*Generator.Wind.Pr;if StateWeibull(i,1)==0% StateWeibull(i,2)=1-exp(-(Vin/c)^k)+exp(-(Vout/c)^k))+StateWeibull(i,2)=wblcdf((((2*i-1)/(2*M-2))*Generator.Wind.Pr-k2)/k1,c,k)+exp(-(Generator.Wind.vout/c)^k) ;endif StateWeibull(i,1)>0&&StateWeibull(i,1)<Generator.Wind.PrStateWeibull(i,2)=wblcdf((((2*i-1)/(2*M-2))*Generator.Wind.Pr-k2)/k1,c,k)-wblcdf((((2*i-3)/(2*M-2))*Generator.Wind.Pr-k2)/k1,c,k);endif StateWeibull(i,1)==Generator.Wind.PrStateWeibull(i,2)=wblcdf((Generator.Wind.Pr-k2)/k1,c,k)-wblcdf((((2*i-3)/(2*M-2))*Generator.Wind.Pr-k2)/k1,c,k);endend% StateWeibull表示单台机组的6状态出力,StateWeibull6表示N台风机构成的风电场的6状态出力StateWeibull6=[StateWeibull(:,1)*N StateWeibull(:,2)];figure(2)bar(StateWeibull6(:,1),StateWeibull6(:,2))grid ontitle('只计及风速Weibull分布的风电场6状态出力模型')% 2.2计算N台风电机组运行状态% StateRun=binornd(N,Generator.Wind.FOR,N,1);StateFOR=[(0:N)' zeros(N+1,1)];for i=1:length(StateFOR)StateFOR(i,2)=binopdf(i-1,N,1-Generator.Wind.FOR);end% 2.3计算考虑FOR的风电场M状态出力模型(Weibull)StateFORWeibull6=zeros(M,2);for i=1:MStateFORWeibull6(i,1)=(i-1)/(M-1)*Generator.Wind.Pr*N;endstate=StateFOR(:,1)*StateWeibull(:,1)';prob=StateFOR(:,2)*StateWeibull(:,2)';[n,m]=size(state);for i=1:nfor j=1:mfor k=1:M+1if abs(state(i,j)-StateFORWeibull6(k,1))<=1/(2*M-2)*Generator.Wind.Pr*N StateFORWeibull6(k,2)=StateFORWeibull6(k,2)+prob(i,j);breakelsecontinueendendendendfigure(3)bar(StateFORWeibull6(:,1),StateFORWeibull6(:,2));grid ontitle('计及元件随机故障的风电场6状态出力模型(Weibull分布)');save('result_WindFarmOutput.mat')。
MATLAB绘制威布尔分布曲线
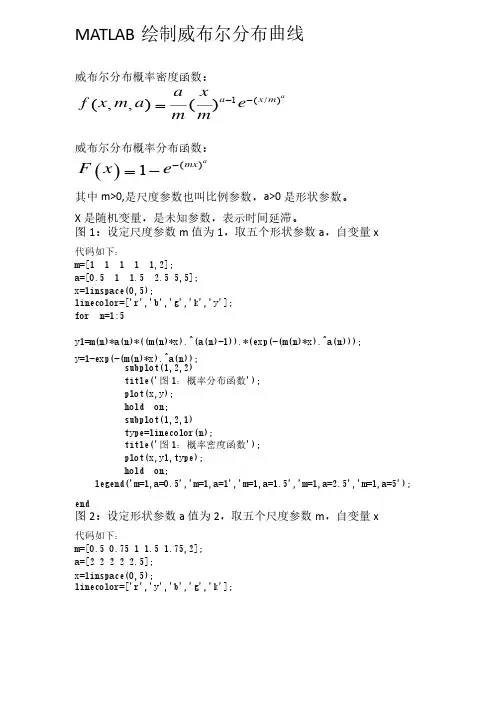
MATLAB 绘制威布尔分布曲线威布尔分布概率密度函数:1(/)(,,)()a a x m ax f x m a e m m--=威布尔分布概率分布函数:()()1a mx F x e -=-其中m>0,是尺度参数也叫比例参数,a>0是形状参数。
X 是随机变量,是未知参数,表示时间延滞。
图1:设定尺度参数m 值为1,取五个形状参数a ,自变量x 代码如下:m=[1 1 1 1 1,2];a=[0.5 1 1.5 2.5 5,5];x=linspace(0,5);linecolor=['r','b','g','k','y'];for n=1:5y1=m(n)*a(n)*((m(n)*x).^(a(n)-1)).*(exp(-(m(n)*x).^a(n))); y=1-exp(-(m(n)*x).^a(n)); subplot(1,2,2)title('title('图图1:概率分布函数:概率分布函数'); ');plot(x,y);hold on;subplot(1,2,1)type=linecolor(n);title('title('图图1:概率密度函数:概率密度函数'); ');plot(x,y1,type);hold on;legend('m=1,a=0.5','m=1,a=1','m=1,a=1.5','m=1,a=2.5','m=1,a=5'); end图2:设定形状参数a 值为2,取五个尺度参数m ,自变量x 代码如下:m=[0.5 0.75 1 1.5 1.75,2];a=[2 2 2 2 2.5];x=linspace(0,5);linecolor=['r','y','b','g','k'];for n=1:5y1=m(n)*a(n)*((m(n)*x).^(a(n)-1)).*(exp(-(m(n)*x).^a(n)));y=1-exp(-(m(n)*x).^a(n));subplot(1,2,2)title(' title('图图2:概率分布函数:概率分布函数'); '); plot(x,y);hold on;subplot(1,2,1)type=linecolor(n);title(' title('图图2:概率密度函数:概率密度函数'); ');plot(x,y1,type);hold on;legend('m=0.5,a=2','m=0.75,a=2','m=1,a=2','m=1.5,a=2','m=1.75,a=2'); end图3:设定尺度参数m 值为1,自变量为x ,a 的三维概率分布图的三维概率分布图 代码如下:代码如下:m=1;[x,a]=meshgrid(0:0.05:4,0:0.05:5);fx=m.*a.*(m.*x).^(a-1).*(exp(-(m.*x).^a));Fx=1-exp(-(m.*x).^a);subplot(1,2,1)mesh(x,a,fx);title('title('图图3:m=1,a,x 三维概率密度分布三维概率密度分布'); ');subplot(1,2,2)mesh(x,a,Fx);title('title('图图3:m=1,a,x 三维概率分布图三维概率分布图'); ');图4:设定形状参数a 值为2,自变量为x ,m 的三维概率分布图的三维概率分布图 代码如下:代码如下:a=2; [x,m]=meshgrid(0:0.05:5,0:0.05:2); fx=m.*a.*(m.*x).^(a-1).*(exp(-(m.*x).^a)); Fx=1-exp(-(m.*x).^a); subplot(1,2,1) mesh(x,m,fx); tle('图4:a=2,m,三维概率密度分布'); subplot(1,2,2) mesh(x,m,Fx); tle('图4:a=2,m,x 三维概率分布图'); 。
量化投资_MATLAB在时间序列建模预测及程序代码

量化投资_MATLAB在时间序列建模预测及程序代码 1 ARMA时间序列机器特性 下⾯介绍⼀种重要的平稳时间序列——ARMA时间序列。
ARMA时间序列分为三种: AR模型,auto regressiv model MA模型,moving average model ARMA模型,auto regressive moving average model 可证ARMA时间序列具有遍历性,因此可以通过它的⼀个样本估计⾃协⽅差函数及⾃相关函数。
2 ARMA、AR、MA模型的基础知识(略)3 例:随机模拟下列序列,样本容量10000,其中样本符合均值为零,⽅差为1的标准正太分布。
计算⾃相关值 MATLAB代码如下:%% DEMO1% 利⽤模型数据研究随机模拟下序列。
计算⾃相关函数clc;clear;rng('default'); % 初始化随机种⼦,保持随机种⼦⼀致elps = randn(1,10000); % 产⽣10000个服从正态分布的随机数x(1) = 0; % 赋初始值for j = 2:10000x(j) = 0.8 * x(j-1) + elps(j) - 0.4 * elps(j-1); % 产⽣样本点endy = (x - mean(x)); % 把数据中⼼化处理gama0 = var(x); % 求样本⽅差for j = 1:10gama(j) = y(j+1:end)*y(1:end-j)'/10000; %求⾃协⽅差函数endrho = gama/gama0; %求⾃相关函数rho2 = autocorr(x); % 直接利⽤MATLAB⼯具箱求⾃相关函数。
disp([rho(1),rho(2),rho(4),rho(4)]);disp([rho2(2),rho2(3),rho2(4),rho2(5)])% 其⾃相关函数的计算结果基本⼀致% 0.5430 0.4296 0.2551 0.2551% 0.5430 0.4297 0.3396 0.25524 例:利⽤MATLAB计算⾃相关值%% DEMO2% 利⽤模型数据研究随机模拟下序列。
风力机的MATLAB模型及其应用
The MATLAB Model of Wind Turbine and Its Appl ication
ZHAN G Xiao2fang1 , WAN G Ai2long1 , TIAN J un2mei1
(11 Taiyuan U niversity of Technology , Taiyuan 030024 ,China)
实际发电时因异步机并网发电时滑差且接近0简化分析可取全年发电量是不同的风能利用仿真就是要在确定的风力资源统计规律和确定的风力机特性基础上选择工作点使全年风力机提供的能量最大
2004 年 第 19 卷 第 2 期 电 力 学 报 Vol. 19 No. 2 2004
王爱龙 (1980 - ) ,男 ,山西太原人 ,太原理工大学副教授 ,从事风力发电机的研究 ; 田俊梅 (1980 - ) ,女 ,山西太原人 ,太原理工大学在读研究生 ,从事风力发电机的研究 。
第 2 期 张小芳等 :风力机的 MA TLAB 模型及其应用 1 15 机的转矩与功率特性曲线 : T (ω, v) 和 P (ω, v) 。
由图 6 可知 ,在 10 m 高处转速应选 ω1 与 ω3 之 间的 1 个数 ω1 ,应选变比为 k1 = ωs/ ω1 的升速箱 。 40 m 高处转速应选 ω2 与ω4 之间的 1 个数 ω2 ,所以 应选变比为 k2 = ωs/ ω2 的升速箱 。这样才能使风力 机的年发电量最大 。风力机模块还可以跟变速箱模 块 、发电机模块 、控制器模块配合共同构成风力发电 机系统 ,用于风力发电机组的仿真计算 。
利用公式 : p1/ (ρ1 T1) = p2/ (ρ2 T2) 。 式中 : p 为压强 Pa ; T = t + 273 为气体的热力学温 度 K; ρ为空气密度 kg/ m3 。将风速 、温度曲线由图 3 中相应的输入模块输入风力机 ,可以得出风力机的
基于MATLAB的铁路风速预测模型
对
指,它 1 NMUV 示
风速的大来
对
对 , 对 大的 测
1据 个指4, 有效
1 据 个 指 的数 大
对
,
,数 大,
大1
M($(平均对 < 式:
"
M'$W= !($1-$2)2
"#W1
MAPE (平均绝对百分比误差)公式:
! 丨 "
MAE(%,&)w= |&('h)-$h "#W1
&M'E(均方根误差)公式:
度,
中 VZMO\
参数 ,从
多,可能
它的 的
度 ,可
度 等 ,它在
中
! 的 "# 中1
于$
, MY
% 模式的 &'(在
中) * 出来,
每 +, - ./0 , "167 ,从
的
"123 1
= %" >?@ABCDEFGHIJKLMNO./PQ
模型
MAE
MAPE
RMSE
PPD-MP
0+3904T
0+II041
1数, 然 23 的数 4* .数 4进
行比较,判断是否成 得到风速 。
图% 8?算法风速预测模型建模图 <=>?@ E'4D+FG'3(+&23;+02;'3<+42(H'3B,
ESTM)由 Hochreiter 和 SchmilhuJer 最早提出 / 其作
为循环经
较特殊的一种,和其他循环神
matlab威布尔分布函数代码
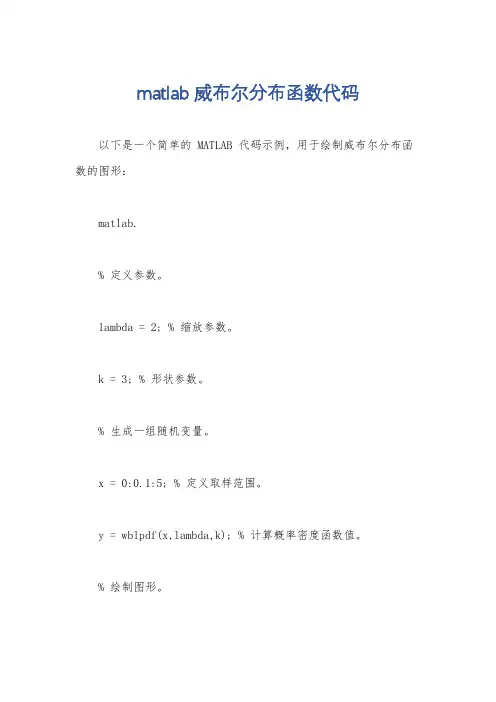
matlab威布尔分布函数代码
以下是一个简单的 MATLAB 代码示例,用于绘制威布尔分布函数的图形:
matlab.
% 定义参数。
lambda = 2; % 缩放参数。
k = 3; % 形状参数。
% 生成一组随机变量。
x = 0:0.1:5; % 定义取样范围。
y = wblpdf(x,lambda,k); % 计算概率密度函数值。
% 绘制图形。
plot(x,y);
title('威布尔分布函数');
xlabel('变量值');
ylabel('概率密度');
在这个示例中,我们首先定义了威布尔分布函数的参数 lambda 和 k。
然后我们生成了一组随机变量 x,并计算了对应的概率密度函数值 y。
最后,利用 plot 函数绘制了威布尔分布函数的图形,并添加了标题和坐标标签。
当然,这只是一个简单的示例。
在实际应用中,你可能需要根据具体的数据和需求来调整参数和绘制方式。
希望这个示例能够帮助到你。
风速威布尔分布和ARMA预测模型matlab程序
clcclear%% 1.计算风速weibull分布% 数据处理load data;mu=mean(speed);%原始数据的统计参数sigma=sqrt(var(speed));% 计算威布尔分布参数parmhat=wblfit(speed);k=parmhat(2);c=parmhat(1);% k=(sigma/mu)^-1.086;% c=mu/gamma(1+1/k);% 威布尔分布拟合[y,x]=hist(speed,ceil(max(speed)/0.5));%x是区间中心数,组距-1.5prob1=y/8760/0.5;%计算原始数据概率密度,频数除以数据种数,除以组距prob2=(k/c)*(x/c).^(k-1).*exp(-(x/c).^k);%威布尔分布figure(1)title('Weibull分布拟合图');bar(x,prob1,1)hold onplot(x,prob2,'r')legend('历史数据','Weibull拟合结果')% legend('Weibull拟合结果')hold offsave('result_weibull.mat')%% 2.ARMA模型预测风速clcclearload datay=speed(1:300);Data=y; %共300个数据SourceData=Data(1:250,1); %前250个训练集step=50; %后50个测试TempData=SourceData;TempData=detrend(TempData);%去趋势线TrendData=SourceData-TempData;%趋势函数%--------差分,平稳化时间序列---------H=adftest(TempData);difftime=0;SaveDiffData=[];while ~HSaveDiffData=[SaveDiffData,TempData(1,1)];TempData=diff(TempData);%差分,平稳化时间序列difftime=difftime+1;%差分次数H=adftest(TempData);%adf检验,判断时间序列是否平稳化end%---------模型定阶或识别--------------u = iddata(TempData);test = [];for p = 1:5 %自回归对应PACF,给定滞后长度上限p和q,一般取为T/10、ln(T)或T^(1/2),这里取T/10=12for q = 1:5 %移动平均对应ACFm = armax(u,[p q]);AIC = aic(m); %armax(p,q),计算AICtest = [test;p q AIC];endendfor k = 1:size(test,1)if test(k,3) == min(test(:,3)) %选择AIC值最小的模型p_test = test(k,1);q_test = test(k,2);break;endend%------1阶预测-----------------TempData=[TempData;zeros(step,1)];n=iddata(TempData);%m = armax(u(1:ls),[p_test q_test]); %armax(p,q),[p_test q_test]对应AIC值最小,自动回归滑动平均模型m = armax(u,[p_test q_test]);% -------------------------------------------P1=predict(m,n,1);PreR=P1.OutputData;PreR=PreR';Noise.std=sqrt(m.NoiseVariance);e=normrnd(0,Noise.std,1,300);for i=251:300PreR(i)=-m.A(2:p_test+1)*PreR(i-1:-1:i-p_test)'+m.C(1:q_test+1)*e(i:-1:i-q_test)';end% -------------------------------------------%----------还原差分-----------------if size(SaveDiffData,2)~=0for index=size(SaveDiffData,2):-1:1PreR=cumsum([SaveDiffData(index),PreR]);endend%-------------------预测趋势并返回结果----------------mp1=polyfit([1:size(TrendData',2)],TrendData',1);xt=[];for j=1:stepxt=[xt,size(TrendData',2)+j];endTrendResult=polyval(mp1,xt);PreData=TrendResult+PreR(size(SourceData',2)+1:size(PreR,2)); tempx=[TrendData',TrendResult]+PreR; % tempx为预测结果plot(tempx,'r-.');hold onplot(Data,'b');legend('ARMA拟合时序曲线','实际时序风速');save('resultarma.mat');。
使用Matlab进行时间序列预测的常用方法
使用Matlab进行时间序列预测的常用方法时间序列预测是一种通过对过去观测数据的分析来预测未来数值趋势的技术。
在很多实际应用中,如经济学、金融学、气象学等领域,时间序列预测都具有重要的意义。
Matlab作为一款广泛使用的数值计算软件,提供了丰富的工具和函数,可以帮助我们进行各种时间序列预测分析。
本文将介绍一些常用的时间序列预测方法,并使用Matlab进行实例演示。
1. 移动平均法移动平均法是最简单的时间序列预测方法之一。
它通过计算过去一段时间内观测数据的平均值来预测未来的数值。
在Matlab中,可以使用“movmean”函数来计算移动平均值。
例如,我们有一个包含了某个商品每周销售量的时间序列数据,我们可以使用移动平均法来预测下一周的销售量。
首先,我们需要选择一个合适的移动窗口大小。
在Matlab中,可以使用“movmean”函数来计算移动窗口内的平均值。
```matlabsales = [100, 120, 140, 130, 150, 160, 180, 170, 190, 200];windowSize = 3;ma = movmean(sales, windowSize);nextWeekSales = ma(end);```在上述示例中,我们将窗口大小设置为3,通过“movmean”函数计算出每个窗口内的平均值,并取最后一个值作为下一周的销售量预测。
2. 指数平滑法指数平滑法是另一种常用的时间序列预测方法。
它通过对观测数据进行加权平均来预测未来的数值。
指数平滑法将更多的权重放在最近的观测值上,以便更好地捕捉数值变动的趋势。
在Matlab中,可以使用“smoothdata”函数来进行指数平滑处理。
例如,我们继续使用上述的销售量数据进行预测,我们可以使用指数平滑法来预测下一周的销售量。
在Matlab中,可以使用“smoothdata”函数,并指定“smoothing factor”来控制权重。
matlab威布尔分布拟合
matlab威布尔分布拟合
在MATLAB中,可以使用"wblfit"函数对数据进行威布尔分布的拟合。
威布尔分布常用于描述可靠性分析、寿命分析等方面的数据。
该函数的使用方法如下:
假设有一组数据存储在数组"data"中,我们要求其威布尔分布的参数。
可以使用以下代码:
```
% 数据
data = [1.2, 3.5, 2.1, 4.7, 5.6];
% 拟合
params = wblfit(data);
```
拟合完成后,可以获得两个参数:威布尔分布的形状参数"shape"和尺度参数"scale"。
参数的具体含义是:数据从0到正无穷的概率分布函数F(x)可以表示为F(x) = 1 - exp(-(x/s)^b),其中s 为尺度参数,b为形状参数。
如果想要生成符合拟合分布的随机数,可以使用"wblrnd"函数:```
% 生成100个符合拟合分布的随机数
random_nums = wblrnd(params(1), params(2), 100, 1);
```
以上代码将生成100个符合威布尔分布的随机数,并存储在"random_nums"数组中。
以上是使用MATLAB进行威布尔分布拟合的基本方法,通过调整数据和参数的输入,可以得到适合实际问题的拟合结果。
基于MATLAB的风力发电系统风速模型的研究
基于MATLAB的风力发电系统风速模型的研究陆琴【期刊名称】《工业控制计算机》【年(卷),期】2016(029)007【摘要】风能的随机性和间歇性,会导致风电过程的不稳定。
分别介绍了基于四分量组合模型、威布尔分布模型、ARMA模型生成风速时间序列的方法。
为研究这三种不同的方法,使用MATLAB工具对给定参数下的数学模型进行建模仿真,通过与实测风速数据对比,验证所建模型的有效性。
对这三种时间序列进行功率谱分析,阐述各种方法的优缺点及适用情况,为实验室进行风力发电系统的模拟研究提供理论依据和重要支撑。
%This paper describes three methods for generating wind speed time series combination of four-component model,Weibul distribution model,ARMA model.In order to study these three different methods,MATLAB is used to given to model and simulate the given parameters of the mathematical models.Validate the models by comparing the simulation re-sults with the measured wind speed data.It analysises these wind speed time series use power spectral density technology.【总页数】3页(P13-15)【作者】陆琴【作者单位】浙江理工大学信息学院,浙江杭州 310018【正文语种】中文【相关文献】1.基于MATLAB 的双馈型风力发电机组仿真系统研究∗ [J], 王旭2.基于Matlab的双馈风力发电机的模型研究与仿真 [J], 胡绍猫;陈秉均3.基于MATLAB/SIMULINK双馈风力发电机仿真模型的研究 [J], 孙岩;于海龙4.基于MATLAB的风力发电系统单相整流/逆变电路仿真研究 [J], 李伟栋5.基于MATLAB/SIMULINK的并网型双馈风力发电机仿真模型的研究 [J], 余健明;王猛;李阳阳因版权原因,仅展示原文概要,查看原文内容请购买。