
资产负债表例子
54
其他长期资产:
其中:公益金
55
其他长期资产
27
未分配利润
56
递延税项:
所有者权益合计
57
递延税款借项
28
资产总计
29
负债及所有者权益总计
58
补充资料:1.已贴现的商业承兑汇票元;4.法人资本元;
2.已包括在固定资产原价内的融资租入固定资产原价元;5.个人资本元;
3.国家资本元;6.外商资本元。
17
其他长期负债
47
减:累计折旧
18
其中:住房周转金
48
固定资产净值
19
固定资产清理
20
长期负债合计
49
在建工程
21
递延税项:
待处理固定资产净损失
22
递延税款贷项
50
固定资产合计
23
无形资产及递延资产:
负债合计
51
无形资产
2收资本
52
资本公积
53
无形资产及递延资产合计
26
单位负责人:财会负责人:复核:制表:
附件8:
资产负债表
年月日
编制单位:单位:元
资产
行次
年初数
期末数
负债及所有者权益
行次
年初数
期末数
流动资产:
流动负债:
货币资金
1
短期借款
30
短期投资
2
应付票据
31
应收票据
3
应付帐款
32
应收帐款
4
预收帐款
33
减:坏帐准备
5
其他应付款
34
应收帐款净额
6
应付工资
35
预付帐款
7
应付福利费
36
应收补贴款
8
未交税金
37
其他应收款
9
未付利润
38
存货
10
其他未交款
39
待摊费用
11
预提费用
40
待处理流动资产净损失
12
一年内到期的长期负债
41
一年内到期的长期债券投资
13
其他流动负债
42
其他流动资产
14
流动负债合计
43
流动资产合计
15
长期负债:
长期投资:
长期借款
44
长期投资
16
应付债券
45
固定资产:
长期应付款
46
固定资产原价
公司资产负债表案例
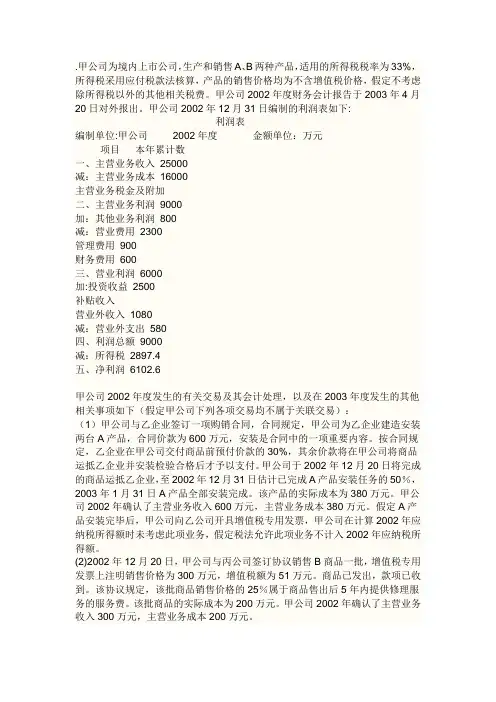
.甲公司为境内上市公司,生产和销售A、B两种产品,适用的所得税税率为33%,所得税采用应付税款法核算,产品的销售价格均为不含增值税价格,假定不考虑除所得税以外的其他相关税费。
甲公司2002年度财务会计报告于2003年4月20日对外报出。
甲公司2002年12月31日编制的利润表如下:利润表编制单位:甲公司2002年度金额单位:万元项目本年累计数一、主营业务收入25000减:主营业务成本16000主营业务税金及附加二、主营业务利润9000加:其他业务利润800减:营业费用2300管理费用900财务费用600三、营业利润6000加:投资收益2500补贴收入营业外收入1080减:营业外支出580四、利润总额9000减:所得税2897.4五、净利润6102.6甲公司2002年度发生的有关交易及其会计处理,以及在2003年度发生的其他相关事项如下(假定甲公司下列各项交易均不属于关联交易):(1)甲公司与乙企业签订一项购销合同,合同规定,甲公司为乙企业建造安装两台A产品,合同价款为600万元,安装是合同中的一项重要内容。
按合同规定,乙企业在甲公司交付商品前预付价款的30%,其余价款将在甲公司将商品运抵乙企业并安装检验合格后才予以支付。
甲公司于2002年12月20日将完成的商品运抵乙企业,至2002年12月31日估计已完成A产品安装任务的50%,2003年1月31日A产品全部安装完成。
该产品的实际成本为380万元。
甲公司2002年确认了主营业务收入600万元,主营业务成本380万元。
假定A产品安装完毕后,甲公司向乙公司开具增值税专用发票,甲公司在计算2002年应纳税所得额时未考虑此项业务,假定税法允许此项业务不计入2002年应纳税所得额。
(2)2002年12月20日,甲公司与丙公司签订协议销售B商品一批,增值税专用发票上注明销售价格为300万元,增值税额为51万元。
商品已发出,款项已收到。
该协议规定,该批商品销售价格的25%属于商品售出后5年内提供修理服务的服务费。
资产负债表范例
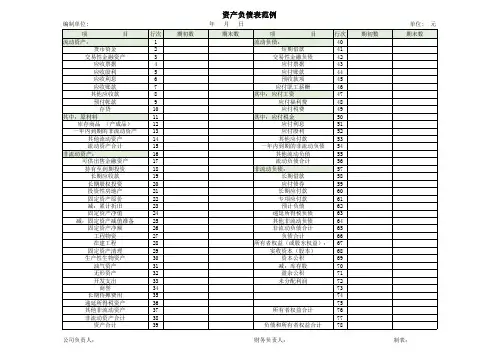
固定资产净额
工程物资
在建工程
固定资产清理
生产性生物资产
油气资产
无形资产
开发支出
商誉
长期待摊费用
递延所得税资产
其他非流动资产
非流动资产合计
资产合计
公司负责人:
行次
1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 38 39
期初数
单位: 元 期末数
制表:
编制单位:
项
目
流动资产:
货币资金
交易性金融资产
应收票据
应收股利
应收利息
应收账款
其他应收款
预付帐款
存货
其中:原材料
库存商品 (产成品)
一年内到期的非流动资产
其他流动资产
流动资产合计
非流动资产:
可供出售金融资产
持有至到期投资
长期应收款
长期股权投资
投资性房地产
固定资产原价
减:累计折旧
固定资产净值
减:固定资产减值准备
期初数
资产负债表范例
年月日
期末数
项
目
行次
流动负债:
40
短期借款
41
交易性金融负债
42
应付票据
43
应付账款
44
预收款项
45
应付职工薪酬
46
其中:应付工资
47
应付福利费
金
50
应付利息
51
应付股利
52
其他应付款
53
资产负债表分析实例解读
资产负债表分析实例解读资产负债表是企业会计报表中的重要财务报表之一,它反映了企业在特定日期的资产、负债和所有者权益的情况。
通过对资产负债表进行分析,我们可以掌握企业的财务状况,评估企业的偿债能力和经营状况。
本文将以某公司的资产负债表为例,进行分析解读。
一、资产分析资产是企业所拥有的具有经济利益的资源,分为流动资产和非流动资产两大类。
流动资产包括现金、应收账款、存货等,非流动资产包括固定资产、无形资产等。
在该公司的资产负债表中,流动资产总额为XXX万元,占总资产的XX%。
其中,现金及现金等价物占比为XX%,这表明公司拥有较多的现金储备,具备较好的流动性。
应收账款占比为XX%,相对较高,可能存在催收难度或风险。
存货占比为XX%,与行业平均水平相比稍高,需关注库存周转情况。
非流动资产总额为XXX万元,占总资产的XX%。
固定资产占比为XX%,可能代表着公司有较强的生产能力或扩张计划。
无形资产占比较低,为XX%,说明公司相对较少的无形资产投入,可能是由于行业特点或发展阶段的不同。
二、负债分析负债是企业对外欠债和股东权益的来源,分为流动负债和非流动负债。
流动负债包括应付账款、短期借款等,非流动负债包括长期借款、长期应付款等。
在该公司的资产负债表中,流动负债总额为XXX万元,占总负债的XX%。
其中,应付账款占比为XX%,需要关注公司的付款能力和供应链管理情况。
短期借款占比为XX%,相对较高,可能存在一定的偿债压力。
非流动负债总额为XXX万元,占总负债的XX%,说明公司偿债能力较强,相对稳定。
长期借款占比为XX%,这可能是公司进行扩张或投资的一种融资方式。
长期应付款较低,为XX%,可能代表公司与供应商关系较好或采购策略较为稳定。
三、所有者权益分析所有者权益是企业所有者投入和留存的资金,是企业净资产的表现。
所有者权益包括股本、盈余公积、未分配利润等。
在该公司的资产负债表中,所有者权益总额为XXX万元,占总资产的XX%。
一、资产负债表编制案例

(6)12月5日,以银行存款支付上期所欠购货款,货款70 200元。
(7)12月8日,销售产品400 000元,销项税68 000元,价税款按合同开出商业承兑汇票结算。
(8)12月10日,以银行存款100 000元及固定资产一台对外投资。其中该固定资产的原值100 000元,已提折旧旧20 000元,双方协议价为80 000元。
(24)12月31日,预提有关税金,其中预提应交所得税97 000元、城建税6 000元。
(25)12月31日,以银行存款实际缴纳税金情况为:缴纳本月应交增值税60 000元,已交所得税40 000元,已交城市维护建设税2 000元,已交耕地占用税8 000元。
(26)12月31日,按应收账款末余额的1%计提坏账准备,本月共计提2 340元。
续表
续表
续表
续表
续表
续表
续表
续表
续表
要求:根据上述资料编制资产负债表
工作程度如下:
第一步:根据账簿资料编制“账户余额试算平衡表”(见表2-1-3)。
表2-1-3
第二步:根据账簿资料编制资产负债表(见表2-1-4)。
表2-1-4
续表
续表
题后说明:本案例较易错的是“应收账款”项目的填列,总账上的期末余额为394 000,明细账中属于贷方余额的有40 000元,说明明细账中属于借方余额的是434 000元(即394 000+40 000=434 000),报表上应填列扣除了坏账准备后的净值,本案例的坏账准备为4 340,因此,“应收账款”项目的填列数为429 660元(即434 000-4 340=429 660);而应收账款明细账中属于贷方余额的40 000元填列于“流动负债”方的“预收账款”项目。
资产负债表综合例题
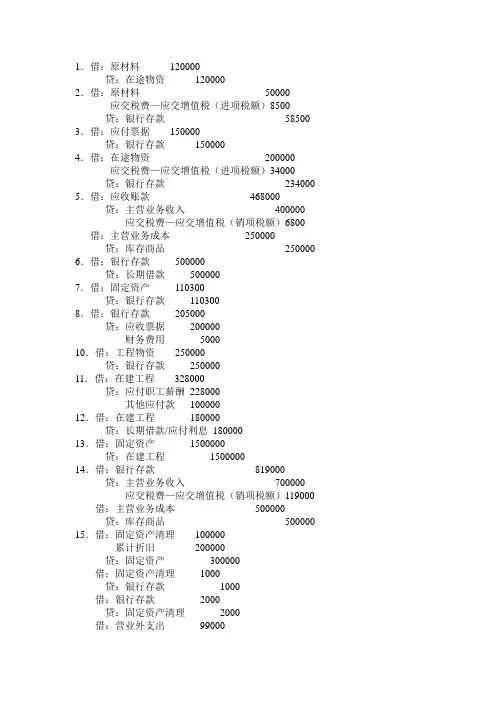
1.借:原材料120000贷:在途物资1200002.借:原材料50000 应交税费—应交增值税(进项税额)8500贷:银行存款58500 3.借:应付票据150000贷:银行存款1500004.借:在途物资200000 应交税费—应交增值税(进项税额)34000贷:银行存款234000 5.借:应收账款468000贷:主营业务收入400000 应交税费—应交增值税(销项税额)6800 借:主营业务成本250000贷:库存商品250000 6.借:银行存款500000贷:长期借款5000007.借:固定资产110300贷:银行存款1103008.借:银行存款205000贷:应收票据200000财务费用500010.借:工程物资250000贷:银行存款25000011.借:在建工程328000贷:应付职工薪酬228000其他应付款10000012.借:在建工程180000贷:长期借款/应付利息18000013.借:固定资产1500000贷:在建工程150000014.借:银行存款819000 贷:主营业务收入700000 应交税费—应交增值税(销项税额)119000 借:主营业务成本500000 贷:库存商品500000 15.借:固定资产清理100000累计折旧200000贷:固定资产300000借:固定资产清理1000贷:银行存款1000借:银行存款2000贷:固定资产清理2000借:营业外支出99000贷:固定资产清理9900017.借:固定资产清理300000累计折旧200000贷:固定资产500000借:银行存款400000贷:固定资产清理400000借:固定资产清理100000贷:营业外收入10000018.借:短期借款200000应付利息50000贷:银行存款25000019.借:制造费用100000管理费用50000贷:累计折旧15000020.借:管理费用80000贷:累计摊销8000021.借:生产成本840000贷:原材料84000022.借:库存现金600000贷:银行存款60000023.借:应付职工薪酬600000贷:库存现金60000024.借:生产成本280000制造费用100000管理费用20000贷:应付职工薪酬40000025.借:生产成本39200制造费用14000管理费用2800贷:应付职工薪酬5600026.借:财务费用70000贷:应付利息7000027.借:银行存款60000贷:应收账款6000028.借:销售费用25000贷:银行存款2500030.借:应收票据351000贷:主营业务收入300000应交税费—应交增值税(销项税额)51000 借:主营业务成本200000贷:库存商品200000 33.借:应交税费—应交增值税(已交税金)150000 贷:银行存款150000 34.借:资产减值损失5000贷:存货跌价准备5000 借:资产减值损失20000贷:固定资产减值准备20000 36.借:资产减值损失2000贷:坏账准备2000 37.借:长期借款1200000贷:银行存款1200000 39.借:所得税费用63360贷:应交税费—应交所得税63360。
资产负债表债务法的通俗理解举例说明
资产负债表债务法的通俗理解举例说明
资产负债表债务法是一项法律法规,用于规范企业或个人在经济活动中的债务和资产情况。
通俗来说,它是一份记录了你拥有和欠债的清单。
举例来说明,假设小明是一名个体户,他经营着一家小超市。
他决定浏览一下他的资产负债表,以了解自己当前的经济状况。
以下是他的资产负债表的示例:资产:
1. 现金:5000元
2. 库存商品:10000元
3. 账户余额:2000元
4. 固定资产:60000元(例如,冷柜、货架等)
总资产:77000元
负债:
1. 供应商欠款:3000元
2. 银行贷款:15000元
3. 个人借款:5000元
总负债:23000元
根据这个例子,小明的资产总值为77000元,而他的负债总额为23000元。
资产减去负债(77000元 - 23000元),小明的净资产为54000元。
这个简单的例子说明了资产负债表的基本概念和用途。
它使小明能够清楚地了解自己的资产和负债情况,以帮助他做出更好的经济决策。
通过定期更新资产负债表,小明可以轻松地跟踪他的财务状况的变化并制定相应的策略。
总的来说,资产负债表债务法是一种帮助企业或个人管理和控制负债的法律规定。
它对于财务管理至关重要,有效地规范了债务的计划和还款,以及资产的管理和发展。
这样,个体户和企业能够更好地控制自己的经济状况,并做出明智的金融决策。
2024年资产负债表模板
2024年资产负债表模板一、资产部分。
(一)流动资产。
1. 现金及现金等价物。
- 这就像是你口袋里随时能花的钱,包括现金、银行活期存款那些特别灵活的钱。
比如说,你钱包里的现金,还有银行账户里能立马取出来用的钱。
把这些加起来,写在这里。
2. 应收账款。
- 假如你是个小老板,把东西卖给别人了,但是别人还没给钱,这笔钱就是应收账款。
你得记清楚谁欠你钱,欠了多少,然后汇总填到这儿。
就像你卖给邻居老王一批货,老王说过几天给你钱,这钱就是应收账款啦。
3. 存货。
- 如果你开个小商店,店里的那些商品就是存货。
不管是衣服、食品还是小摆件,只要还没卖出去,都算存货。
把它们按照成本价算一算,然后写在这个栏位。
比如说你店里有10件T恤,每件进价20元,那存货这里就可以写200元。
(二)非流动资产。
1. 固定资产。
- 这是那些比较大件、耐用的东西。
像你开工厂的话,厂房、机器设备都是固定资产。
如果你是个人,自己住的房子(如果不是拿来卖的投资房那种情况)也可以算是一种固定资产。
要把这些东西按照购买时的价格,减去已经折旧的部分(因为东西用久了会损耗嘛),算出它们现在的价值填在这里。
2. 无形资产。
- 这个比较抽象,像企业的商标、专利这些有价值但是看不见摸不着的东西。
如果你是个发明家,有个很厉害的专利,这个专利的价值就可以算到无形资产里。
要是你开个小公司,公司的品牌知名度如果能值点钱,也可以估算个价值填在这里。
二、负债部分。
(一)流动负债。
1. 短期借款。
- 就是你短期内借的钱,比如说从银行借了一笔半年期的贷款,或者找朋友借了一笔三个月内要还的钱。
把这些借款的金额加起来写在这里。
就像你为了进货,找银行借了1000元,三个月要还,这1000元就是短期借款。
2. 应付账款。
- 和应收账款相反,这是你欠别人的钱。
比如你从供应商那里进了货,还没给人家钱,这就是应付账款。
你要把欠每个供应商的钱算清楚,汇总填到这里。
像你从老李那里进了一批原材料,还没付钱,这笔钱就是应付账款啦。
资产负债表编制举例
资产负债表编制举例1.A公司为增值税一般纳税人,A公司2007年12月31日有关账户的余额见下表:表科目余额表2.A公司在2022年发生以下经济业务:(1)购入原材料一批,用银行存款支付货款400000元,以及增值税进项税额68000元,款项已付,材料未验收入库。
(2)收到原材料一批,用银行存款支付到期的商业承兑汇票120000元。
(3)销售产品一批,钠价款500000元(不含应收取的增值税),该批产品实际成本为300000元,产品已经发出,货款尚未收到。
(4)收到原材料一批,实际成本为300000元,计划成本295000元,材料已验收入库,货款已于上月支付。
(5)公司将交易性金融资产(全部为股票投资)20000元兑现,收到本金20000元,投资收益为2000元。
(6)购入不需要安装的设备一台,价款350000元,支付的增值税59500元,支付包装费、运费等合计2500元。
设备已交付使用。
(7)购入工程物资一批,价款200000元(含已缴纳的增值税),款项已通过银行转账支付。
(8)工程应付工资300000元,应付职工福利费42000元,应付耕地占用税10000元。
(9)工程完工,计算应负担的长期借款利息为50000元。
该项借款本息未付。
(10)收到对外长期投资收益50000元(成本法核算),存入银行。
(11)基本生产车间一台机床报废,原价为150000元,已计提折旧120000元,清理费用1500元,残值收入2500元,均通过银行存款收支。
该项固定资产已经清理完毕。
(12)销售产品一批,销售价款2000000元,应收的增值税额340000元,款项已存入银行,销售产品的实际成本1500000元。
(13)公司将要到期的一张面值为180000元的无息银行承兑汇票(不含增值税),连同解讫通知和进账单交银行转账。
收到银行盖章退回的进账单一联。
款项银行已收妥。
(14)从银行借入3年期借款500000元,借款已入银行账户,该项借款用于购建固定资产。
资产负债表和利润表的编制实例完整
资产负债表和利润表的编制实例(可以直接使用,可编辑实用优秀文档,欢迎下载)长城公司资产负债表编制的案例【案情介绍】长城公司和黄河公司均为增值税一般纳税工业企业,其有关资料如下:(1)长城公司销售的产品、材料均为应纳增值税货物,增值税税率17%,产品、材料销售价格中均不含增值税。
(2)长城公司材料和产品均按实际成本核算,其销售成本随着销售同时结转。
(3)黄河公司为长城公司的联营企业,长城公司对黄河公司的投资占黄河公司有表决权资本的25%,长城公司对黄河公司的投资按权益法核算。
①购入原材料一批,增值税专用发票上注明的增值税税额为51 000元,原材料实际成本300 000元。
材料已经到达,并验收入库。
企业开出商业承兑汇票。
②销售给黄河公司一批产品,销售价格40 000元,产品成本32 000元。
产品已经发出,开出增值税专用发票,款项尚未收到(除增值税以外,不考虑其他税费)。
长城公司销售该产品的销售毛利率为20%。
③对外销售一批原材料,销售价格26 000元,材料实际成本18 000元。
销售材料已经发出,开出增值税专用发票。
款项已经收到,并存入银行(除增值税以外,不考虑其他税费)。
④出售一台不需用设备给黄河公司,设备账面原价150 000元,已提折旧24 000元,出售价格180 000元。
出售设备价款已经收到,并存入银行。
长城公司出售该项设备的毛利率为30%(假设出售该项设备不需交纳增值税等有关税费)。
黄河公司购入该项设备用于管理部门,本年度提取该项设备的折旧18 000元。
⑤按应收账款年末余额的5‰计提坏账准备。
⑥用银行存款偿还到期应付票据20 000元,交纳所得税2 300元。
⑦黄河公司本年实现净利润280 000元,长城公司按投资比例确认其投资收益。
⑧摊销无形资产价值1 000元;计提管理用固定资产折旧8 766元。
⑨本年度所得税费用和应交所得税为42 900元;实现净利润87 100元;计提盈余公积8 710元。
资产负债表编制实例
资产负债表编制实例华联实业股份有限公司为增值税一般纳税人,增值税税率为 17%,所得税税率 为 25%。
该公司 2010 年 1 月 1 日科目余额表如下表 1: 表 1 科目余额表*含年初未摊的印花税和车间固定资产修理费华联使用股份有限公司 2010 年发生如下经济业务:1、购入原材料一批,用银行存款支付款项共计 70 200 元,其中进项税 10 200 元,款已通过银行支付,材料未到。
2、收到银行通知,用银行存款支付到期商业承兑汇票 40 000 元。
3、有购入原材料一批, 用银行存款支付材料货款 39 920 元, 支付增值税 6786.40 元,原材料验收入库的计划成本为 40 0000 元。
4、收到验材料一批,实际成本 40 000 元,计划成本 38 000 元,材料已验收入 库,货款已于上月支付。
5、对外销售商品一批,应收取的款项 140 400 元,其中含增值税 20 400 元。
该 商品实际成本 72 000 元,商品已发出,但款项尚未收到。
6、公司账面成本为 6 000 元的短期股票投资全部出售,收到款项 6 600 元存入 银行。
科目名称 库存现金 银行存款 交易性金融资产 应收票据 应收账款 坏账准备 预付账款* 其他应收款 材料采购原材料 包装物 周转材料 库存商品借方余额800 561 720 6 000 98 400 120 000 -360 80 000 2 000 90 000220 000 15 220 20 000 672 000 14 780科目名称 短期借款 应付票据 应付账款 其他应付款 应付职工薪酬 应交税费(不含增值税) 应付利息 长期借款其中:一年内到期的长期 负债 股本 盈余公积 未分配利润贷方余额 120 000 80 000 381 520 20 000 44 000 14 640 400 640 000 400 0002 000000 40 0007、公司购入不需要安装的设备一台,通过银行存款支付款项40 400 元,其中增值税5 812 元。