
股权转让纳税检查报告
自然人股东股权转让纳税检查报告
******药业股份有限公司:
我们接受贵公司委托,对贵公司股东2013年1月20日股权转让涉税事项进行税务评估。
贵公司的责任是及时提供与转让股权事项有关的会计资料和纳税资料,并保证其真实、准确、完整和合法。
我们的责任是本着独立、客观、公正的原则,依据《中华人民共和国税收征收管理法》及其《实施细则》、《国家税务总局关于加强股权转让所得征收个人所得税管理的通知》(国税函[2009]285号)和《关于股权
(国家税务总局2010年第27号公告)转让所得个人所得税计税依据核定问题的公告》
有关规定,对贵公司股东股权转让价格的公允性进行审查评估并出具报告。
在审查评估过程中,我们考虑了与股权转让税收相关资料的证据资格和证明能力,对贵公司提供的纳税资料实施了审核、验证、计算和职业推断等必要的审查评估程序。
现将审查评估结果报告如下:
一、股权交易基本情况
1、被投资企业概况
******药业股份有限公司成立于2009年2月12日,生产经营地址位于******市经济开发区****一路3号,企业法人执照注册号420800000**0000,税务登记证号420807682687****,法定代表人胡****,注册资本贰仟柒佰陆拾万元,实收资本贰仟柒佰陆拾万元,企业类型为股份有限公司(非上市),主要从事合剂、颗粒剂生产销售。
财务执行企业会计准则和《企业会计制度》,税务实行查账征收,系增值税一般纳税人。
3、股权交易简介
转让方:湖北****有限公司,企业法人执照号420810210***,税务登记证号42080477755***,公司住所******市**区**关大道忠通路北侧;
转让方:****,身份证号410105198203081***,家住**市**区纬四路25号院8号楼6号;
转让方:******,身份证号4208021978***0720,家住湖北省******市**区金虾路****号;
转让方:*****,身份证号410105196***15*667,家住**市金*区**路6号院11号楼1号;
转让方:******,身份证号41010519810****739,家住****市****区城北路3号院2号楼22号;
转让方:******,身份证号413029************,家住***市金水区****路16号院1号楼21号;
转让方:*****,身份证号230104194704****3,家住***市****区武源二道街9号**1栋6单元**门;
受让方:张*****,身份证号511122197203*****38,家住**市**区文**苑5幢3单元1501室;
转让方湖****燃气有限公司将其持有的******药业股份有限公司21.44%股权转让给受让方张*****,该股权原始投资成本5,917,440.00元,转让价款5,917,440.00元,股权转让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
转让方*****将其持有的******药业股份有限公司15.41%股权转让给受让方张****,该股权原始投资成本4,253,160.00元,转让价款4,253,160.00元,股权转让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
转让方李*****将其持有的******药业股份有限公司8.1808%股权转让给受让方****,该股权原始投资成本2,257,900.00元,转让价款2,257,900.00元,股权转
让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
转让方李*****将其持有的******药业股份有限公司9.1275%股权转让给受让方张*****,该股权原始投资成本2,519,200.00元,转让价款2,519,200.00元,股权转让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
转让方张*****将其持有的******药业股份有限公司 6.7%股权转让给受让方张*****,该股权原始投资成本1,849,200.00元,转让价款1,849,200.00元,股权转让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
转让方万*****将其持有的******药业股份有限公司3.35%股权转让给受让方张*****,该股权原始投资成本924,600.00元,转让价款924,600.00元,股权转让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
转让方李******将其持有的******药业股份有限公司 2.7917%股权转让给受让方张敏,该股权原始投资成本770,500.00元,转让价款770,500.00元,股权转让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
二、股权转让审核事项说明
(一)股权转让价格审核
被投资企业自2009年2月成立以来,连年亏损。
2009年账面亏损1022732.71元,2010年账面亏损4370930.79元,2011年亏损账面亏损5976247.83元,2012年账面亏损7405102.44元。
(二)股权转让成本审核
通过核查被投资企业的公司验资报告(鄂**验字[2000]57号、鄂**验字[2012]183号)、实收资本明细账及工商登记资料,我们确认转让方湖***有限公司持有******药业股份有限公司21.44%股权的原始投资成本为5,917,440.00元;转让方**持有******药业股份有限公司15.41%股权的原始投资成本为27,033,160.00元;转让方**持有******药业股份有限公司8.1808%股权原始投资成本为2,257,900.00元;转让方**持有******药业股份有限公司9.1275%的股权原始投资成本为2,519,200.00元;转让方**持有******药业股份有限公司6.7%的股权原始
投资成本为1,849,200.00元;转让方**持有******药业股份有限公司3.35%的股权原始投资成本924,600.00元;转让方**持有******药业股份有限公司2.7917%的股权原始投资成本770,500.00元。
(三)独立交易原则审核。
转让方与受让方之间在资金、经营、购销方面不存在控制关系,无第三者对双方直接或间接控制,在利益上不具有关联关系,其股权转让符合独立交易原则。
三、评估结论
(一)股转让价格合理性评价
综上所述,湖**有限公司转让******药业股份有限公司21.44%股权取得的收入5,917,440.00元,等于该股权原始投资成本5,917,440.00元,低于对应的净资产份额6,006,044.04元。
由此我们认为该股权转让价格不合理,应依对应的净资产份额进行纳税处理。
**转让******药业股份有限公司15.41%股权取得的收入4,253,160.00元,等于该股权原始投资成本4,253,160.00元,低于对应的净资产份额4,316,844.15元。
由此我们认为该股权转让价格不合理,应依对应的净资产份额进行纳税处理。
**转让******药业股份有限公司8.1808%股权取得的收入2,257,900.00元,等于该股权原始投资成本2,257,900.00元,低于对应的净资产份额2,291,709.19元。
由此我们认为该股权转让价格不合理,应依对应的净资产份额进行纳税处理。
**转让******药业股份有限公司9.1275%股权取得的收入2,519,200.00元,等于该股权原始投资成本2,519,200.00元,低于对应的净资产份额2,556,910.77元。
由此我们认为该股权转让价格不合理,应依对应的净资产份额进行纳税处理。
**转让******药业股份有限公司6.7%股权取得的收入1,849,200.00元,等于该股权原始投资成本1,849,200.00元,低于对应的净资产份额1,876,888.76元。
由此我们认为该股权转让价格不合理,应依对应的净资产份额进行纳税处理。
**转让******药业股份有限公司3.35%股权取得的收入924,600.00元,等于该股权原始投资成本924,600.00元,低于对应的净资产份额938,444.38元。
由此我们认为该股权转让价格不合理,应依对应的净资产份额进行纳税处理。
**转让******药业股份有限公司2.7917%股权取得的收入770,500.00元,等于该股权原始投资成本770,500.00元,低于对应的净资产份额782,046.32元。
由此我们认为该股权转让价格不合理,应依对应的净资产份额进行纳税处理。
(二)股权交易环节税收处理
1、股权交易双方应交(产权转移书据)印花税如下:
单位:元
2、转让方应交(财产转让所得)个人所得税如下:
单位:元
3、本次股权交易应缴税收合计金额为55149.33元。
本报告仅供贵公司向主管税务机关办理股权变更税务事项时使用,所确认的净资产份额可作税务机关核定征收个人所得税的参照依据,不作其他用途。
因使用不当造成的后果,与执行本审核业务的税务师事务所及其注册税务师无关。
注册税务师:
**通乾税务师事务有限责任公司
二〇一三年三月六日
附件:
1、无形资产—治疗白细胞减少配方技术评估价值计算表;
2、税务师事务所执业证复印件;
3、注册税务师执业证复印件;。
股权转让税务检查报告

股权转让税务检查报告
简介
本报告旨在对某公司进行股权转让税务检查,并对发现的问题进行说明和分析。
背景
某公司进行了股权转让交易,交易金额为10万元。
税务机关对此进行了稽查,下发了税务检查通知书。
某公司请求我方进行辅导和协助,对交易过程和税务处理进行审计。
检查过程
经过与某公司的沟通和检查资料的查阅,我方获悉以下情况:
- 股权转让交易金额未按照实际情况报告给税务机关。
- 某些费用未按照法律规定计入税前扣除。
- 税务处理存在一定的模糊性和漏洞。
分析和建议
针对上述问题,我们提出以下分析和建议:
- 股权转让交易应该按照实际金额进行申报和纳税,如有遗漏应尽快补报。
- 某些费用需要按照法律规定计入税前扣除,如确有不适用的费用,应及时剔除。
- 税务处理应该遵循税务法律法规的规定,如有不确定性可咨询税务机关并保留备案。
结论
综上所述,本次股权转让交易税务检查中,某公司存在部分问题,但均可及时整改,遵守税务法律法规,规避风险,保障企业长远发展。
建议
为避免类似问题的再次发生,我们建议某公司加强对税务法律法规的学习和了解,完善内部财务管理制度,规范企业经营和交易行为,遵纪守法,诚信经营。
股权转让纳税检查报告(作者:税爷)
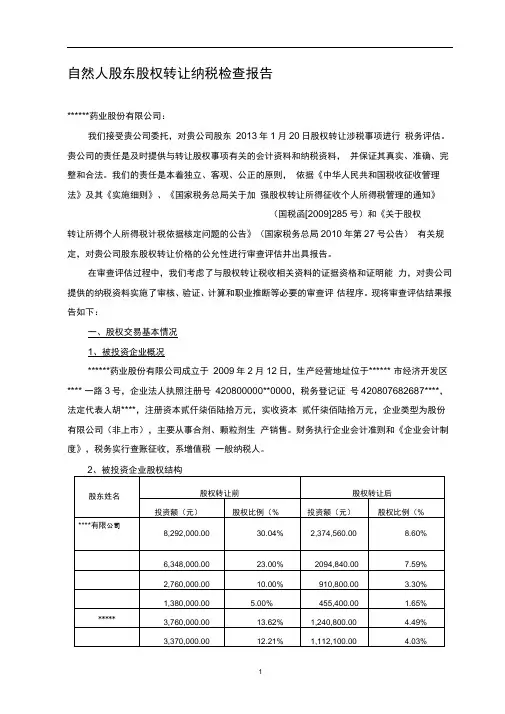
自然人股东股权转让纳税检查报告******药业股份有限公司:我们接受贵公司委托,对贵公司股东2013年1月20日股权转让涉税事项进行税务评估。
贵公司的责任是及时提供与转让股权事项有关的会计资料和纳税资料,并保证其真实、准确、完整和合法。
我们的责任是本着独立、客观、公正的原则,依据《中华人民共和国税收征收管理法》及其《实施细则》、《国家税务总局关于加强股权转让所得征收个人所得税管理的通知》(国税函[2009]285号)和《关于股权转让所得个人所得税计税依据核定问题的公告》(国家税务总局2010年第27号公告)有关规定,对贵公司股东股权转让价格的公允性进行审查评估并出具报告。
在审查评估过程中,我们考虑了与股权转让税收相关资料的证据资格和证明能力,对贵公司提供的纳税资料实施了审核、验证、计算和职业推断等必要的审查评估程序。
现将审查评估结果报告如下:一、股权交易基本情况1、被投资企业概况******药业股份有限公司成立于2009年2月12日,生产经营地址位于****** 市经济开发区**** 一路3号,企业法人执照注册号420800000**0000,税务登记证号420807682687****,法定代表人胡****,注册资本贰仟柒佰陆拾万元,实收资本贰仟柒佰陆拾万元,企业类型为股份有限公司(非上市),主要从事合剂、颗粒剂生产销售。
财务执行企业会计准则和《企业会计制度》,税务实行查账征收,系增值税一般纳税人。
转让方:湖北****有限公司,企业法人执照号420810210***,税务登记证号42080477755***,公司住所******市**区**关大道忠通路北侧;转让方:****,身份证号410105198203081***,家住**市**区纬四路25号院8 号楼6号;转让方:******,身份证号4208021978***0720,家住湖北省******市**区金虾路****号;转让方:***** ,身份证号410105196***15*667,家住**市金*区**路6号院11 号楼1号;转让方:****** ,身份证号41010519810****739,家住****市****区城北路3 号院2号楼22号;转让方:******,身份证号413029************家住***市金水区****路16 号院1号楼21号;转让方:***** ,身份证号230104194704****3,家住***市****区武源二道街9 号**1栋6单元**门;受让方:张*****,身份证号511122197203*****38,家住**市**区文**苑5幢3单元1501室;转让方湖****燃气有限公司将其持有的******药业股份有限公司21.44%股权转让给受让方张*****,该股权原始投资成本5,917,440.00元,转让价款5,917,440.00 元,股权转让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
股权转让涉税鉴证报告模板
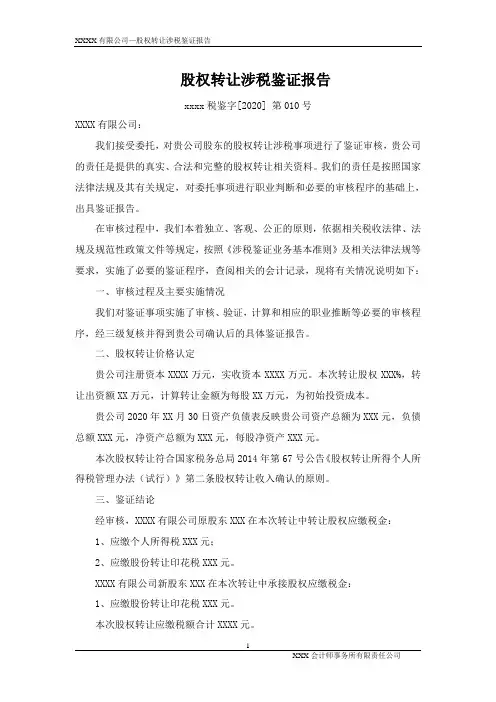
股权转让涉税鉴证报告xxxx税鉴字[2020] 第010号XXXX有限公司:我们接受委托,对贵公司股东的股权转让涉税事项进行了鉴证审核,贵公司的责任是提供的真实、合法和完整的股权转让相关资料。
我们的责任是按照国家法律法规及其有关规定,对委托事项进行职业判断和必要的审核程序的基础上,出具鉴证报告。
在审核过程中,我们本着独立、客观、公正的原则,依据相关税收法律、法规及规范性政策文件等规定,按照《涉税鉴证业务基本准则》及相关法律法规等要求,实施了必要的鉴证程序,查阅相关的会计记录,现将有关情况说明如下:一、审核过程及主要实施情况我们对鉴证事项实施了审核、验证,计算和相应的职业推断等必要的审核程序,经三级复核并得到贵公司确认后的具体鉴证报告。
二、股权转让价格认定贵公司注册资本XXXX万元,实收资本XXXX万元。
本次转让股权XXX%,转让出资额XX万元,计算转让金额为每股XX万元,为初始投资成本。
贵公司2020年XX月30日资产负债表反映贵公司资产总额为XXX元,负债总额XXX元,净资产总额为XXX元,每股净资产XXX元。
本次股权转让符合国家税务总局2014年第67号公告《股权转让所得个人所得税管理办法(试行)》第二条股权转让收入确认的原则。
三、鉴证结论经审核,XXXX有限公司原股东XXX在本次转让中转让股权应缴税金:1、应缴个人所得税XXX元;2、应缴股份转让印花税XXX元。
XXXX有限公司新股东XXX在本次转让中承接股权应缴税金:1、应缴股份转让印花税XXX元。
本次股权转让应缴税额合计XXXX元。
本鉴证报告仅供委托人向主管税务机关办理本次股权转让变更有关事宜使用,不作其他用途。
非法律、法规规定,鉴证报告的内容不得提供给其他单位或个人。
因使用不当造成的后果,与执行本鉴证业务的单位及个人无关。
附件:1、股权转让审核事项说明2、企业营业执照3、股权转让合同、股东身份证复印件4、企业章程复印件5、企业2020年XX月资产负债表、损益表XXXXX会计师事务所有限责任公司中国注册会计师:中国·XXX 中国注册会计师:报告日期:二0二0年XX月XX日XXXX有限公司股权转让审核说明一、企业基本情况1、成立日期:2、注册地址:3、法定代表人:4、企业类型:5、统一社会信用代码:6、注册资本:7、经营范围:截止至2020年XX月30日,公司注册资本及股东具体情况:二、鉴证事项2020年XX月7日,原股东XX与新股东XX签订《股权转让协议》,协议约定将XX持有贵公司XXX万元股权(占注册资本总额的XX%)转让给王芬,转让价格人民币XX万元,尚未实际缴纳出资。
股权转让纳税审计报告
股权转让纳税审计报告
概述
本报告是对某公司进行股权转让交易后的纳税情况进行审计,并给出相应的纳税建议。
背景
某公司于某年进行了股权转让交易,涉及的股权转让金额为X 万元。
本次审计的目的是验证公司在该交易中的纳税情况是否符合法律法规,并发现潜在的纳税风险。
审计结果
根据审核,以下是关于股权转让纳税情况的审计结果:
1. 公司在股权转让过程中正确申报了相关税款,并按时缴纳了应缴税款。
2. 公司的税务登记信息和记录与交易金额相符,无异常情况。
3. 公司在此次交易中可能存在的减免税政策和优惠措施的使用
合规性得到验证,符合相关法律法规。
纳税建议
基于对公司股权转让纳税情况的审计结果,我向公司提出以下
纳税建议:
1. 公司应加强税务管理,确保及时申报并缴纳税款,避免因纳
税失误导致的罚款和利息等风险。
2. 公司应密切关注相关税法政策的更新和调整,及时了解可享
受的减免税政策和优惠措施,并在符合条件的情况下合理使用。
3. 公司应保留与本次交易相关的所有相关文件和凭证,以备将
来可能的税务审核和询问。
结论
本次审计结果显示,某公司在股权转让交易中的纳税情况合规,未发现潜在的纳税风险。
根据审计结果,我向公司提出了相应的纳
税建议,以进一步确保公司的纳税合规性。
股权转让纳税评估报告(作者:税爷)
股权转让纳税评估报告(作者:税爷)其中,邵清蔚投资额=无形资产作价出资6,000,000.00+现金348,000.00元。
3、股权交易简介转让方:湖北****有限公司,企业法人执照号420810210***,税务登记证号42080477755***,公司住所******市**区**关大道忠通路北侧;转让方:****,身份证号410105198203081***,家住**市**区纬四路25号院8号楼6号;转让方:******,身份证号4208021978***0720,家住湖北省******市**区金虾路****号;转让方:*****,身份证号410105196***15*667,家住**市金*区**路6号院11号楼1号;转让方:******,身份证号41010519810****739,家住****市****区城北路3号院2号楼22号;转让方:******,身份证号413029************,家住***市金水区****路16号院1号楼21号;转让方:*****,身份证号230104194704****3,家住***市****区武源二道街9号**1栋6单元**门;受让方:张*****,身份证号511122197203*****38,家住**市**区文**苑5幢3单元1501室;转让方湖****燃气有限公司将其持有的******药业股份有限公司21.44%股权转让给受让方张*****,该股权原始投资成本5,917,440.00元,转让价款5,917,440.00元,股权转让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
转让方*****将其持有的******药业股份有限公司15.41%股权转让给受让方张****,该股权原始投资成本4,253,160.00元,转让价款4,253,160.00元,股权转让协议于2013年1月20日签字生效,协议约定受让方在办结工商股权变更登记手续之日后10日内支付股权价款。
股权转让税务鉴证报告样板

股权转让税务鉴证报告样板
1. 背景介绍
股权转让是指股东将其持有的股权转让给其他投资者的行为。
在进行股权转让时,需要对相关的税务事项进行鉴证报告,以确保合规性和准确性。
2. 目的和重要性
股权转让税务鉴证报告的目的是为了核实和确认股权转让交易所涉及的税务事项,包括交易的纳税义务、应纳税款项的计算方法以及税务合规性等。
该报告对于确保交易的合法性和稳定性具有重要意义。
3. 报告内容
- 股权转让交易的基本信息,包括交易双方的身份信息、股权比例、交易金额等;
- 税务事项的鉴证,包括交易所涉及的税款计算方法、纳税义务的确认、税务合规性的评估等;
- 相关法律法规的引用,确保报告的合规性;
- 鉴证师的意见和结论,对交易的税务事项进行评估和确认。
4. 编写要求
在编写股权转让税务鉴证报告时,应遵循以下要求:
- 独立决策:报告应独立编写,不寻求用户的帮助或干预;
- 简洁策略:避免复杂的法律问题和纠纷,采用简单明了的策略;
- 可确认性:避免引用无法确认的内容,确保报告的准确性和可靠性。
5. 结论
股权转让税务鉴证报告是确保股权转让交易合规性和准确性的重要文件。
在编写报告时,需要独立决策、遵循简洁策略,并确保报告内容可确认,以保证报告的质量和可信度。
关于有限公司转让股权中涉及个人所得税的鉴证报告
关于*****有限公司***转让股权中涉及个人所得税的鉴证报告*****有限公司:我们接受委托,对2008年12月股东***转让*****有限公司(以下简称贵公司)股权过程中涉及的个人所得税进行鉴证审核。
贵公司的责任是对所提供的会计资料及纳税资料的真实性、合法性和完整性负责。
我们的责任是按照国家法律法规及其有关规定,对所鉴证的个人所得税有关资料的真实性和准确性在进行职业判断和必要的审核程序的基础上,出具真实、合法的鉴证报告。
在在审核过程中,我们本着独立、客观、公正的原则,依据《中华人民共和国个人所得税法》《中华人民共和国个人所得税法实施条例》等有关政策的要求,实施了包括抽查会计记录等我们认为必要的审核程序。
现将鉴证结果报告如下:一、审核过程及主要实施情况我们对鉴证事项实施了审核、验证、计算和相应的职业推断等必要的审核程序,经三级复核并得到贵公司确认后出具本鉴证报告。
二、鉴证结论(一)经审核可以确认的数据经审核,***在本次股权转让中应交税金***元,其中:个人所得税***元、印花税***元。
(二)说明事项本鉴证报告仅供委托人到主管税务机关办理股权转让有关事宜时使用,不得作为其他用途。
非法律、法规规定,鉴证报告的内容不得提供给其他单位或个人。
附(送)件:1、关于***转让股权中涉及个人所得税的说明2、股权转让协议书及股东身份证复印件及股东收款收据(略)3、验资报告复印件、变更前后公司章程相关部分的复印件(略)4、*****有限公司**年**月**日资产负债表、**年**月利润表(略)5、*****有限公司营业执照复印件、税务登记证复印件(略)6、***税务师事务所有限责任公司执业资格复印件、执业注册税务师资格证书复印件(略)***税务师事务所有限责任公司税务师事务所所长:中国注册税务师:报告日期:**年**月**日。
股权转让相关税务鉴证报告模板
股权转让相关税务鉴证报告模板一、背景和目的本报告的目的是对股权转让交易进行税务鉴证,并提供相关税务信息和建议。
根据相关法律法规和税务政策的要求,我们对该股权转让交易的税务情况进行了审查和分析,并就可能存在的税务风险和应对措施给出建议。
二、交易概述1. 股东信息:提供相关股东的姓名、身份证号码、持股比例等信息。
2. 转让方信息:提供转让方的名称、注册地址、税务登记信息等。
3. 受让方信息:提供受让方的名称、注册地址、税务登记信息等。
4. 股权转让金额:提供股权转让的交易金额。
5. 股权转让日期:提供股权转让交易的具体日期。
三、税务鉴证结果根据对股权转让交易的审查和分析,我们得出以下税务鉴证结果:1. 资本利得税:根据相关法律法规和税务政策,股权转让所得可能会产生资本利得税的纳税义务。
具体纳税义务的计算和申报程序请参考相关税务规定。
2. 印花税:股权转让交易可能涉及印花税的缴纳。
根据交易金额和税法规定,印花税的计算和缴纳方式可能会有所不同,请参考相关税务规定。
3. 增值税:股权转让交易可能涉及增值税的纳税义务。
根据具体情况和税法规定,增值税的计算和申报程序可能会有所不同,请参考相关税务规定。
四、税务风险和建议在股权转让交易中,可能存在以下税务风险:1. 税务合规风险:若相关税务申报程序和纳税义务未按时履行或未正确履行,可能会导致罚款或其他税务处罚。
2. 税务争议风险:若有关税务机关对股权转让交易的税务处理存在异议或争议,可能会导致税务调查和纠纷解决的风险。
为降低税务风险,我们建议采取以下措施:1. 及时了解相关税务法规和政策,并确保在股权转让交易中合规申报和缴纳相关税款。
2. 妥善保存相关交易文件和资料,以备税务机关的审查和调查。
3. 如遇到税务争议,建议寻求专业税务律师的协助,及时应对并解决税务纠纷。
五、结论根据对股权转让交易的税务鉴证,我们认为在合规申报和缴纳相关税款的前提下,该股权转让交易可获得较低的税务风险。
股权转让税务鉴证报告范例
股权转让税务鉴证报告范例一、背景介绍股权转让是指股东将其所持有的股权转让给他人的行为。
在股权转让过程中,税务鉴证报告是一份重要的文件,用于确认股权转让交易的合法性和税务处理的正确性。
本文将提供一份股权转让税务鉴证报告的范例。
二、报告内容1. 转让方信息报告中应包含转让方的基本信息,包括姓名(或公司名称)、身份证号码(或统一社会信用代码)、联系方式等。
2. 受让方信息报告中应包含受让方的基本信息,包括姓名(或公司名称)、身份证号码(或统一社会信用代码)、联系方式等。
3. 股权转让交易信息报告中应详细描述股权转让交易的相关信息,包括交易日期、交易金额、股权比例等。
4. 资产评估报告报告中应包含股权转让交易所涉及的资产评估报告,用于确认交易价格的合理性和准确性。
5. 税务处理情况报告中应详细说明股权转让交易的税务处理情况,包括应纳税额、纳税方式、纳税期限等。
6. 税务鉴证结论报告中应给出税务鉴证结论,确认股权转让交易的合法性和税务处理的正确性。
三、报告编制注意事项1. 独立决策报告的编制应独立进行,不得寻求用户协助。
确保报告内容准确、客观。
2. 简洁策略报告应采用简洁的策略,避免涉及复杂的法律问题,确保报告可读性和易理解性。
3. 信息确认报告中引用的内容必须经过确认,不得引用无法证实的信息。
四、总结股权转让税务鉴证报告是股权转让交易中的重要文件,用于确认交易的合法性和税务处理的正确性。
编制报告时,应注意独立决策、简洁策略和信息确认等事项。
以上是一份股权转让税务鉴证报告的范例,供参考使用。
股权转让税务鉴证报告样板
股权转让税务鉴证报告样板1. 简介本报告是针对股权转让交易进行的税务鉴证报告,旨在对该交易涉及的税务事项进行评估和确认。
本报告的内容基于独立决策,不寻求用户协助。
2. 背景股权转让交易是指股东将其所持有的股权转让给其他方的交易行为。
该交易可能涉及各种税务事项,包括但不限于增值税、所得税、印花税等。
3. 鉴证目标本报告旨在评估和确认以下税务事项,以保证交易的合规性和纳税义务的履行:- 股权转让交易是否需要缴纳增值税;- 股权转让交易是否需要缴纳所得税;- 股权转让交易是否需要缴纳印花税;- 其他可能涉及的税务事项。
4. 鉴证方法为了完成对税务事项的评估和确认,我们将采取以下方法:- 分析相关法律法规,包括税务法规和相关司法解释;- 调查和了解交易双方的情况和意向;- 分析交易的具体情况和交易文件。
5. 鉴证结果根据我们的独立鉴证,对于股权转让交易的税务事项,我们得出以下结论:- 对于该股权转让交易,根据相关法律法规,可能需要缴纳增值税;- 对于该股权转让交易,根据相关法律法规,可能需要缴纳所得税;- 对于该股权转让交易,根据相关法律法规,可能需要缴纳印花税;- 其他可能涉及的税务事项需要根据具体情况进一步评估。
6. 鉴证限制本报告的鉴证结果仅基于我们的独立决策和分析,并可能受到以下限制:- 我们只能依据已有的法律法规进行评估,对于尚未明确规定的事项可能无法提供确凿结论;- 我们无法考虑未来可能出台的法律法规变化;- 我们无法评估交易双方可能存在的其他合规性问题。
7. 结论本报告是基于独立决策和分析的股权转让税务鉴证报告样板。
对于股权转让交易的税务事项,我们提供了初步的评估和确认,但鉴于限制因素,具体情况还需进一步评估。