
乌鲁木齐主要商业银行基本情况统计报表
银证通
资料来源:
2795 561 969
1826
120 126 1.5 15.8
95588 Y Y Y Y
1154 133 850 360
70 53 2.61 4.92
95599 Y Y N Y
1196 690 304 202
1833
791 1042
30 54 7.81 29.28
0 411 451 16.0032 78.9678
Y N N N N
0 5.1708 35.1553 0.5846 8.991 0.0747 0.1865 1.3397 7.8202
14.9899 0
0.9116 8.4722 1.3598 26.5097 0.0456 1.1747
-5.865 0
总雇员数 总部雇员 前台雇员 后台雇员
营业网点数 ATM机
汽车按揭余额 房地产按揭余额
5
2.1161
13.83 6.2599 1.9485
3.1
0.8244
1.51
2.232 0.6676
0.0283
0.03 0.0353 0.0175
1.9
0.9567
0.72 1.8011
ห้องสมุดไป่ตู้
0.67
0.3067
11.57 2.1956 0.5934
3.3
1.2692
6.7
3.6546
0.3
0.0654
98 137 2.6186 27.7133
95566 Y Y N Y
95533 Y Y N Y
438
21 36 1.3685 1.1533
95559 Y N N Y
162 73 89 73
3 7 0.0961 0.1012
95555 Y Y Y Y
1300现 1046
69 38
7578 1457 3003 3503
0
1.961
5.89 6.9638
0.38 0.2951
-5.2979
1.0017 1.3641 0.0789
23.84 23.88 19.84 20.73 19.02 19.07
0.85 0.6488 0.0104 0.0004 0.1894
0.83 0.0724 0.0007 0.4327 0.3242
净利润 净利差收益 净手续费收益
其他
291 150.4205
208 146.7991
233
83.61
238
84.15
221
99.91
214 160.5818
172.45 170.87
82.86 104.44
119 157.59
233 231.04 184.95 226.52 178.81 180.54
80.74 78.7383
72.09 74.1213
43.46 43.9883
10.1
4.6189
13.83
11.98 2.9502
9.8
4.479
7.4 9.1958 2.0317
0.3
0.0987
0.41 0.3304 0.0964
0.0058
0.04 0.0182 0.2716
0.0404
5.99 2.4554 0.5505
乌鲁木齐市主要商业银行基本情况表(2002年) 单位:亿元 工商银行 农业银行 中国银行 建设银行 交通银行 招商银行
乌商行 quanshi
总资产 总负债 存款余额(人行) 存款余额 贷款余额(人行) 贷款余额
营业收入 利息收入 手续费收入 投资收益
其他
营业支出 利息支出 手续费支出 业务及管理费
其他
0.0287 0.5774 0.0097 -0.5671
123.3514 1074.802 117.2909 976.6183
82.6134 758.9634 82.6134 830.5747 zitian 55.6716 736.8716 55.6716 831.4417 zitian
0 5.0971 49.4262 1.9444 35.4997 0.1203 1.3662 1.0891 1.4251 0.0038 9.2295
新疆天山农村商业银行发展现状,问题及对策研究
新疆天山农村商业银行发展现状,问题及对策研究一、发展现状新疆是中国西部地区的一个重要省份,具有丰富的资源和特殊的地理环境。
在新疆天山山脉脚下,有一家专门为农村服务的金融机构——新疆天山农村商业银行。
作为新疆最大规模的农村金融机构之一,新疆天山农村商业银行秉承“服务三农,支持实体经济”的宗旨,致力于为当地农村居民和农村企业提供全方位的金融服务。
新疆天山农村商业银行成立于2007年,总部位于乌鲁木齐市。
目前,该银行在新疆各地拥有分支机构200多家,服务范围覆盖全省大部分地区。
在过去的几年里,该银行不断加大金融科技的投入,提升服务水平,致力于打造专业、高效和便捷的金融服务平台。
在产品创新和服务创新方面也取得了一定的成就,为当地农村居民和农村企业提供了多元化、个性化、便捷化的金融产品和服务。
二、问题分析尽管新疆天山农村商业银行在发展中取得了一定的成绩,但仍然存在一些问题需要解决。
尽管在服务农村居民和农村企业方面做出了一定的努力,但在金融服务的覆盖范围、服务品质和服务水平上还有待提高。
由于新疆地广人稀,一些偏远地区的农村居民和农村企业仍然面临金融服务不便的问题,一些较偏远地区的分支机构服务质量和服务水平亦有亟待改善的地方。
新疆天山农村商业银行在金融科技应用上还有很大的提升空间。
随着科技的不断发展和金融服务的日益普及,金融科技已成为提升金融服务水平和效率的重要手段。
该银行在金融科技水平上还存在一定的差距,特别是在移动支付、大数据分析和智能风控方面,需要加大投入和改进。
由于新疆天山农村商业银行的服务对象主要为农村居民和农村企业,这部分客户群体的金融知识和金融素养相对较低,金融风险意识不强,该银行在金融风险防控上仍然存在一定的挑战。
三、对策建议针对上述问题,我们提出以下对策建议:新疆天山农村商业银行应继续扩大金融服务的覆盖范围,特别是对一些偏远地区的农村居民和农村企业进行重点扶持和支持,提高他们的金融服务水平和金融服务体验。
企业信用报告_北京银行股份有限公司乌鲁木齐北京路支行

基础版企业信用报告
北京银行股份有限公司乌鲁木齐北京路支行
基础版企业信用报告
目录
一、企业背景 .........................................................................................................................................................5 1.1 工商信息 ......................................................................................................................................................5 1.2 分支机构 ......................................................................................................................................................5 1.3 变更记录 ......................................................................................................................................................5 1.4 主要人员 ......................................................................................................................................................5 1.5 联系方式 ......................................................................................................................................................6
2010年乌鲁木齐市国民经济和社会发展统计公报及人口数量

2010年乌鲁木齐市国民经济和社会发展统计公报2011-04-07 16:272010年乌鲁木齐市国民经济和社会发展统计公报二○一一年二月乌鲁木齐市统计局2010年,是“十一五”的最后一年,全市各族人民在市委、市政府的正确领导下,坚持以科学发展观统领经济社会发展全局,以贯彻中央新疆工作座谈会精神为契机,认真贯彻落实市委九届八次、十次全委(扩大)会议精神,紧紧围绕“发展、稳定、民生”三大主题,以强烈的首府责任意识、率先意识、忧患意识,抢抓机遇,扎实工作,全市经济实现了平稳较快增长,社会各项事业取得了全面进步,为“十一五”划上了圆满的句号。
一、综合初步核算,2010年全年实现生产总值(GDP)1311亿元,比上年增长12.2%,分产业看:第一产业实现增加值19亿元,增长6.1%;第二产业实现增加值597亿元,增长12%;第三产业实现增加值695亿元,增长12.4%。
三次产业分别拉动经济增长0.05、4.94和7.21个百分点。
三次产业结构比例为1.45:45.5 7:52.98。
全年居民消费价格指数(CPI)为102.7%,比上年上升2.7%,其中,食品类、烟酒及用品类、家庭设备用品及维修服务类、医疗保健和个人用品类和娱乐教育文化用品及服务类分别上升8.5%、1.6%、0.7%、1.4%和1.9%;衣着类、交通和通讯类、居住类分别下降5.3%、0.7%和0.1%。
2010年全年我市工业品出厂价格指数(PPI)为119.78%,比上年上升19.78%。
二、农业全年农作物总播种面积98.82万亩,比上年下降0.6%;粮食播种面积46.05万亩,增长13.72%;油料播种面积8.47万亩,下降7.34%;蔬菜(含薯类)播种面积27.63万亩,下降11.42%;年末果园面积7.4 9万亩,下降4.54%。
全年粮食产量19.57万吨,增长11.85%。
全市农用机械总动力34.64万千瓦,比上年增长3.42%;全年农用化肥施用量(实物量)4.32万吨,与上年持平。
信贷报表考核办法.doc

乌鲁木齐市商业银行信贷报表考核办法为规范我行信贷报表的报送,及时、准确、完整地获取各类信贷数据,加强信贷管理,特制定本考核办法。
一、考核对象:营业部、各一类支行、直属支行(以下简称各分支机构)。
二、考核范围:各分支机构向总部信贷管理部报送的各类信贷报表,即:贷款质量状况变动月报表一、贷款质量状况变动月报表二、新增贷款明细表、收回贷款明细表、贷款质量状况变动月报表补充表一、贷款质量状况变动月报表补充表二、贷款质量状况变动月报表补充表三、贷款质量状况表、贷款台账、银行承兑汇票签发汇总表、银行承兑汇票签发明细表、房地产存贷款月报表、个人住房贷款情况月报表、经济适用房月报表、房地产信贷资产质量情况月报表、消费、封闭贷款情况季报表、国有企业改制悬空逃废债务情况调查表(半年报)、非国有企业改制悬空逃废债务情况调查表(半年报)、企业欠息情况调查统计表(半年报)、再贴现及相关数据统计月报表(前进支行报送)、贴现及再贴现月报表(前进支行报送)、试点企业商业汇票月报表(营业部、和平北路支行报送)、试点企业商业承兑汇票明细表(营业部、和平北路支行报送)23种报表及“银行信贷登记咨询系统”中各类信贷业务数据的上报、录入。
三、报表报送要求:(一)上述所列23种报表中,月报表须在次月第2日上午1:00之前送至总部信贷管理部(遇节假日顺延);季报表须在季后第3日之前送至总部信贷管理部(遇节假日顺延);半年报须在每年1月3日、7月3日前送至总部信贷管理部;“银行信贷登记咨询系统”中各类信贷数据的上报不得超过业务发生日的次日中午12:00。
(二)报表数据须准确、完整。
(三)报表签章须齐全。
四、考核办法:(一)各分支机构基础分值为100分,凡未按要求编制、报送信贷报表和数据的,视情况扣去相应分值。
扣分办法如下:1、未在规定时间内报送报表的,扣5分;2、报表中数据统计错误的,错一个扣5分;3、漏报或未报报表的,一张报表扣10分;4、报表签章不齐全的,少一个扣3分;(二)上述各类报表采取按月考核、按季通报的方法,即对各分支机构每月报送的报表进行评分考核,每一季度将考核情况通报一次。
商业银行中间业务基本情况统计表(季报年报)

商业银行中间业务基本情况统计表(季报/年报)填报单位:(盖章)年月止单位:笔数、万元、%制表人:复核人:负责人《商业银行中间业务基本情况统计表》填表说明一、关于填制要求商业银行填制《商业银行中间业务基本情况统计表》(以下简称《统计表》),应附填表说明,对统计表反映的数据作简要的综合分析,并就有关项目、尤其是每类中的“其他项”作出特别说明。
《统计表》既用作季度报表使用,又用作年度报表使用。
根据《通知》要求,商业银行应于每年4月10日、7月10日、10月10日之前上报上一季度的中间业务开展情况,每年1月10日之前上报上一年度第四季度的中间业务开展情况,每年1月20日之前上报上一年度全年的中间业务开展情况。
商业银行填制《统计表》后,应分别报送人民银行监管部门和统计部门,在报送纸质报表的同时,报送统一格式的EXCEL或其他数据文件。
二、关于各类项目的填制(一)支付结算类中间业务1.人民币结算业务包括对公结算和对个人结算。
对公结算业务量以结算笔数和结算金额表示,各项数字来源于会计部门的会计科目和相关业务登记簿,其中银行汇票、银行本票业务的结算金额以汇出汇款、本票科目的贷方发生额为准,银行承兑汇票的结算金额以银行承兑汇票的借方发生额为准。
2.银行卡业务包括万事达卡、VISA卡、人民币卡、外汇卡、国际卡、IC卡等品种,业务量以发卡量和交易额表示,业务收入包括手续费收入、汇兑收入、其他营业收入,业务支出包括手续费支出、汇兑损失、其他营业支出。
(二)代理类中间业务1.代理政策性银行业务、代理中国人民银行委托业务的业务量只填委托单位直接拨入资金数,不包括本行内转拨数;代理保险业务的业务量以代收保费金额表示;2.代理财政委托业务业务量只填委托单位直接拨入数,不填本行转拨数;3.委托贷款业务本期发生额按贷款发放和贷款回收分别填列。
(三)基金托管业务业务量以托管基金的只数、托管基金规模和期末基金资产净值表示。
(四)担保承诺类业务的业务量以业务合同份数、担保或承诺金额表示。
银行业金融机构基础数据统计表
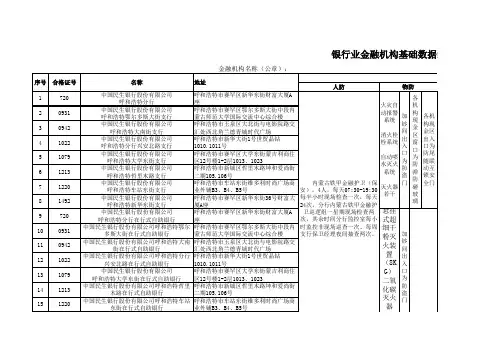
呼和浩特市阿吉拉沁南路桃园水榭东门 8号 呼和浩特市新城区南店滨水新村门口 呼和浩特市五塔寺西街鸿博花园商业7 号楼一层底店 呼和浩特市新城区东风路中段三干所南 商品住宅楼3栋3单元1楼型1号 呼和浩特市成吉思汗路与东二环交汇处 一家村 呼和浩特市回民区新华西街咱家小区A 区门口西侧 呼和浩特市东二环118号正泰家园 呼和浩特市赛罕区巨海城9区东商业C2 、C3座6号 呼和浩特市鄂尔多斯大街电力家园北门 内东侧 呼和浩特市库伦路中海锦绣城西门内北 侧底商 呼和浩特市新城区呼伦北路呼和佳地苍 龙苑5号楼东段-1层-1020 呼和浩特市玉泉区鄂尔多斯西街开泰市 场西侧
摄像头数量 摄像头数量 摄像头数量
个 个 个
探测器
4个
防 盗 报 警 控 制 器 1 台
硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台 硬盘录像机8通道 台
银行业金融机构基础数据统计表(二)
金融机构名称(公章):
序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 合格证号 720 0931 0942 1022 1079 1213 1220 1492 720 0931 0942 1022 1079 1213 1220 名称 中国民生银行股份有限公司 呼和浩特分行 中国民生银行股份有限公司 呼和浩特鄂尔多斯大街支行 中国民生银行股份有限公司 呼和浩特大南街支行 中国民生银行股份有限公司 呼和浩特分行兴安北路支行 中国民生银行股份有限公司 呼和浩特大学东街支行 中国民生银行股份有限公司 呼和浩特哲里木路支行 中国民生银行股份有限公司 呼和浩特车站东街支行 中国民生银行股份有限公司 呼和浩特新华东街支行 中国民生银行股份有限公司 呼和浩特分行在行式自助银行 中国民生银行股份有限公司呼和浩特鄂尔 多斯大街在行式自助银行 中国民生银行股份有限公司呼和浩特大南 街在行式自助银行 中国民生银行股份有限公司呼和浩特分行 兴安北路在行式自助银行 中国民生银行股份有限公司 呼和浩特大学东街在行式自助银行 中国民生银行股份有限公司呼和浩特哲里 木路在行式自助银行 中国民生银行股份有限公司呼和浩特车站 东街在行式自助银行 地址 呼和浩特市赛罕区新华东街财富大厦A 座 呼和浩特市赛罕区鄂尔多斯大街中段内 蒙古师范大学国际交流中心综合楼 呼和浩特市玉泉区大北街与电影院路交 汇处西北角兰德青城时代广场 呼和浩特市新华大街1号世贸晶钻 1010.1011号 呼和浩特市赛罕区大学东街蒙吉利商住 区12号楼1-2层1013、1023 呼和浩特市新城区哲里木路坤和爱尚街 二期105.106号 呼和浩特市车站东街维多利时尚广场商 业外铺B3、B4、B5号 呼和浩特市赛罕区新华东街36号财富大 厦A座 呼和浩特市赛罕区新华东街财富大厦A 座 呼和浩特市赛罕区鄂尔多斯大街中段内 蒙古师范大学国际交流中心综合楼 呼和浩特市玉泉区大北街与电影院路交 汇处西北角兰德青城时代广场 呼和浩特市新华大街1号世贸晶钻 1010.1011号 呼和浩特市赛罕区大学东街蒙吉利商住 区12号楼1-2层1013、1023 呼和浩特市新城区哲里木路坤和爱尚街 二期105.106号 呼和浩特市车站东街维多利时尚广场商 业外铺B3、B4、B5号 人防 物防
乌鲁木齐统计年鉴2018-乌鲁木齐市2017年城市基本情况统计(四)
指标
(三)金融 年末金融机构人民币各项存款余额 住户存款余额 年末金融机构人民币各项贷款余额
(四)固定资产投资 固定资产投资(不含农户) 房地产开发投资 住宅 全年新增固定资产
(五)房地产 商品房销售面积 住宅 别墅.高档公寓 商品房销售额 住宅 别墅.高档公寓 待售面积
83207081 82958806 26003858 25931168 62357845 62277406
万元 万元 万元 万元
20201471 19641497 4287355 4212946 2479003 2431709 7832662 7821560
万平方米 万平方米 万平方米 万元 万元 万元 万平方米
622.73 538.14
20.58 4113831 3306053
255445 364.22
617.8 534.11
19.68 4085073 3286330
246410 364.22
万美元
147666
万美元
533046
个
42
42
万美元
577
577
个 个 个 个 个 个 万元 万元 万元
360
352
344
336
10
9
139
132
5
5
11
11
22939621 22836086
22446057 22342522
5458061 5447621
(六)对外贸易 货物进口额(海关数) 货物出口额(海关数) 外商直接投资合同项目 当年实际使用外资金额
(七)规模以上工业 工业企业数 内资企业 国有企业 私营企业 港.澳.台商投资企业 外商投资企业 工业总产值(当年价) 内资企业 国有企业
新疆企业行业分布情况报告
新疆企业行业分布情况报告引言新疆自治区是中国重要的边疆省份之一,拥有丰富的资源和广阔的市场潜力。
企业行业分布情况是评估经济发展状况和制定相应策略的重要参考依据。
本报告旨在分析新疆企业行业分布情况,为政府和企业提供参考和决策依据。
主要行业分布情况根据新疆自治区统计局的数据和调查研究,我们了解到新疆的企业行业分布情况如下:第一产业新疆地处中国西北内陆,拥有广阔的农牧业资源。
第一产业占据了较大比例的企业数量和就业人口。
种植业、畜牧业和渔业是新疆的主要农牧业行业,其中种植业以棉花、小麦、玉米和水稻等作物为主;畜牧业以牛、羊和骆驼为主要养殖对象。
农牧业在新疆经济中发挥着重要的支撑作用。
第二产业新疆拥有丰富的能源和矿产资源,第二产业是新疆经济的重要组成部分。
能源行业包括石油、天然气和煤炭等资源开采和加工。
石油和天然气行业发展较为迅速,成为新疆的支柱产业之一。
煤炭产业也在新疆占据重要地位。
此外,新疆还有化工、冶金和建材等行业,对整个经济的发展起到关键作用。
第三产业第三产业在新疆的经济中占有重要地位,是经济增长的主要驱动力之一。
新疆的服务业十分多样化,包括交通运输、金融保险、旅游餐饮、电信和信息技术等行业。
新疆政府积极推进服务业发展,鼓励创新和创业,提高服务质量和效率。
行业发展趋势新疆企业行业分布情况在不断变化和发展中,未来几年的主要发展趋势如下:新能源行业随着全球对可再生能源需求的增加,新疆的新能源行业将继续迅速发展。
新疆拥有丰富的太阳能和风能资源,将继续发展太阳能发电和风力发电等新能源项目。
农产品加工业新疆的农业资源丰富,农产品加工业有很大的发展潜力。
政府将加大对农产品加工业的支持力度,鼓励企业进行农产品深加工,提高附加值和品牌价值。
旅游业新疆地理位置特殊,拥有得天独厚的自然景观和丰富的民族文化,旅游业发展潜力巨大。
政府将进一步优化旅游环境,提升旅游设施和服务水平,吸引更多游客前来观光旅游。
电子商务新疆地处偏远地区,电子商务对促进经济发展具有重要意义。
新疆天山农村商业银行发展现状,问题及对策研究
新疆天山农村商业银行发展现状,问题及对策研究引言随着中国经济的快速发展,农村地区也逐渐被赋予更多的重要性。
作为农村金融体系的一部分,农村商业银行在地方经济发展中发挥着重要的作用。
新疆天山农村商业银行作为新疆地区最具影响力的农村金融机构之一,一直以来都承担着支持当地农村经济和金融体系建设的责任。
在实际发展中,该银行也面临着一系列问题和挑战。
本文将对新疆天山农村商业银行的发展现状、问题及对策进行深入研究。
一、发展现状1. 现有业务覆盖范围广新疆天山农村商业银行的业务范围涵盖了整个新疆地区的农村和农村周边地区,服务对象主要是农民和农村企业。
银行开设了众多分支机构,覆盖了汇川、伊犁、塔城、阿勒泰、昌吉、乌鲁木齐、克拉玛依、塔城等地区,为当地农村居民提供了便利的金融服务。
2. 金融产品多样化程度高新疆天山农村商业银行在金融产品方面也取得了显著进展。
除了传统的储蓄、贷款、支付结算等业务外,银行还积极开发了农业信贷、金融衍生品、基金、保险等多种金融产品,满足了不同农村居民的金融需求。
3. 风险管控体系完善银行在风险管理方面也投入了大量资源,建立了完善的风险管理体系。
通过严格的贷前审查、贷后监管等措施,有效地控制了信贷风险,确保了银行的资产安全。
二、存在问题1. 信贷风险依然存在尽管银行已经建立了较为完善的风险管理体系,但由于新疆地区的经济发展水平相对较低,农村信贷风险仍然存在。
部分农户经营管理水平有限,还存在一定的还款风险,给银行带来一定的信贷风险。
2. 服务水平有待提升虽然银行的业务范围广,但由于新疆地区较大,银行分支机构之间的协同性和统一性有待提升。
有的地区服务水平相对滞后,无法满足当地农村居民的金融需求。
3. 金融产品创新不足银行虽然推出了多种金融产品,但创新力度相对不足,产品差异化程度较低。
在满足农村居民金融需求方面还有不小的提升空间。
4. 金融科技应用滞后相比于城市商业银行,新疆天山农村商业银行在金融科技应用方面滞后。
新疆银行亏损情况汇报
新疆银行亏损情况汇报
尊敬的领导:
根据对新疆银行最近一段时间的经营情况进行了全面的分析和汇总,我向您汇
报新疆银行的亏损情况如下:
首先,新疆银行在过去一年中出现了亏损的情况。
具体来说,公司在资产负债
表和利润表上均出现了亏损的数据。
资产负债表显示,公司的负债明显增加,而资产的增长速度较慢,导致了负债率的上升。
而利润表显示,公司的营业收入下降,而成本和费用却持续增加,导致了亏损的局面。
其次,亏损的主要原因是多方面的。
首先,新疆地区的经济发展相对滞后,市
场竞争激烈,银行业务面临较大的压力。
其次,公司内部管理存在一定问题,包括成本控制不力、风险管理不到位等。
另外,外部环境的变化也对公司经营产生了一定的影响,比如政策调整、市场需求变化等因素都对公司的盈利能力造成了一定的影响。
针对亏损情况,我们已经采取了一系列的应对措施。
首先,我们加强了内部管理,优化了业务流程,提高了工作效率,降低了成本。
其次,我们积极开拓新的业务领域,寻求新的盈利增长点,加大了对风险的控制和防范。
另外,我们也加强了与政府相关部门的沟通与合作,争取更多的政策支持,为公司的发展创造更好的外部环境。
在未来的工作中,我们将继续努力,加大改革力度,优化资源配置,提升服务
质量,加强风险管控,促进公司业务的稳健发展。
我们坚信,在领导的正确指引下,全体员工的共同努力下,新疆银行一定能够克服眼前的困难,实现良好的经营业绩。
最后,希望领导能够给予我们更多的支持和帮助,在公司发展的道路上携手并进,共同创造更加美好的明天。
谢谢!此致。
敬礼。