
上海交强险费率浮动标准
《上海市交强险与交通违法相联系的费率浮动标准》
一、交强险与交通违法相联系的费率浮动标准
(一)上一个年度无交通违法行为记录,续保时费率下浮10%;上两个年度无交通违法记录,续保时费率下浮20%;连续三年或三年以上无交通违法记录,续保时费率下浮40%。
(三)上一个年度有交通违法记录,续保时费率不下浮。
二、其他情况的交强险费率标准
当年初次登记的新车、当年所有权变更登记的在用车,按国家规定的基准费率投保。
摩托车、拖拉机,不再进行费率浮动,按国家规定的基准费率投保。
三、交强险费率浮动计算公式
交强险保费=基准费率×(1±费率系数)
四、本公告中的基准费率是指国家公布的各种不同使用性质的机动车辆交强险费率;计算公式中的费率系数等于2007年7月1日全国统一实行的交通事故相联系的浮动系数加上调整后的与交通违法记录相联系的浮动系数。
五、本市自2008年4月1日零时起,实施调整后的交强险费率与交通违法记录相联系的浮动标准。
六、如今后国家对费率浮动办法另有规定,执行国家规定。
中国保监会上海监管局
上海市公安局
附表:不纳入交强险费率浮动范围的交通违法行为
附表:
不纳入交强险费率浮动范围的交通违法行为。
上海市 车辆保险 标准
上海市车辆保险标准
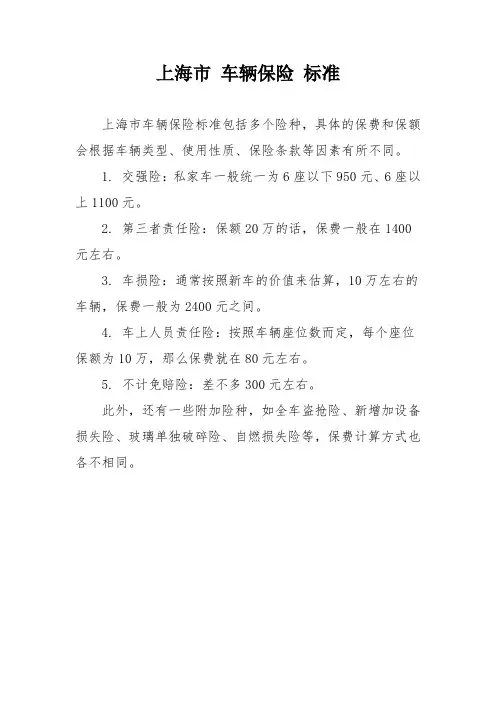
上海市车辆保险标准包括多个险种,具体的保费和保额会根据车辆类型、使用性质、保险条款等因素有所不同。
1. 交强险:私家车一般统一为6座以下950元、6座以上1100元。
2. 第三者责任险:保额20万的话,保费一般在1400元左右。
3. 车损险:通常按照新车的价值来估算,10万左右的车辆,保费一般为2400元之间。
4. 车上人员责任险:按照车辆座位数而定,每个座位保额为10万,那么保费就在80元左右。
5. 不计免赔险:差不多300元左右。
此外,还有一些附加险种,如全车盗抢险、新增加设备损失险、玻璃单独破碎险、自燃损失险等,保费计算方式也各不相同。
上海交强险费率浮动标准
《上海市交强险与交通违法相联系的费率浮动标准》
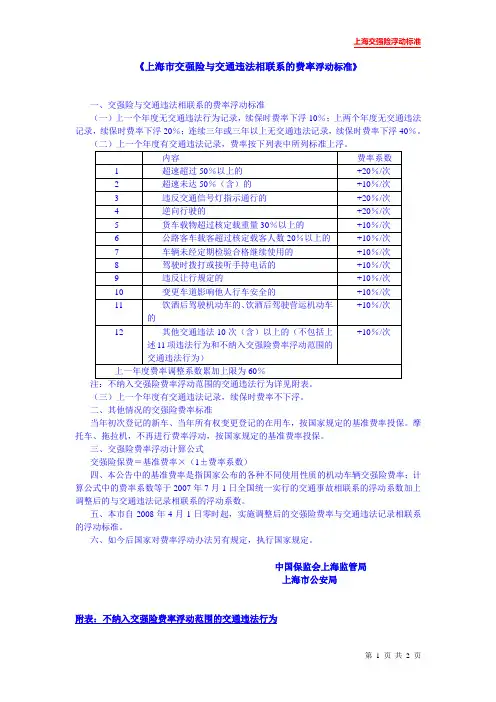
一、交强险与交通违法相联系的费率浮动标准
(一)上一个年度无交通违法行为记录,续保时费率下浮10%;上两个年度无交通违法记录,续保时费率下浮20%;连续三年或三年以上无交通违法记录,续保时费率下浮40%。
(三)上一个年度有交通违法记录,续保时费率不下浮。
二、其他情况的交强险费率标准
当年初次登记的新车、当年所有权变更登记的在用车,按国家规定的基准费率投保。
摩托车、拖拉机,不再进行费率浮动,按国家规定的基准费率投保。
三、交强险费率浮动计算公式
交强险保费=基准费率×(1±费率系数)
四、本公告中的基准费率是指国家公布的各种不同使用性质的机动车辆交强险费率;计算公式中的费率系数等于2007年7月1日全国统一实行的交通事故相联系的浮动系数加上调整后的与交通违法记录相联系的浮动系数。
五、本市自2008年4月1日零时起,实施调整后的交强险费率与交通违法记录相联系的浮动标准。
六、如今后国家对费率浮动办法另有规定,执行国家规定。
中国保监会上海监管局
上海市公安局
附表:不纳入交强险费率浮动范围的交通违法行为
附表:
不纳入交强险费率浮动范围的交通违法行为。
交强险保费上涨规则

交强险保费上涨规则
(最新版)
目录
1.交强险保费上涨规则概述
2.交强险保费上涨的具体规定
3.交强险保费浮动规则的影响
4.结论
正文
一、交强险保费上涨规则概述
交强险,全名为机动车交通事故责任强制保险,是我国强制规定的机动车必须购买的保险。
交强险的保费并非固定不变,而是会根据车主的用车情况和交通事故记录进行浮动调整。
接下来,我们将详细了解交强险保费上涨规则。
二、交强险保费上涨的具体规定
1.上一个年度内发生一次有责不涉及死亡的交通事故,交强险保费不变。
2.上一个年度内发生两次有责不涉及死亡的交通事故,交强险保费上浮 10%。
3.上一个年度内发生交通道路死亡事故,交强险保费上浮 30%。
三、交强险保费浮动规则的影响
交强险保费的浮动规则对于车主来说具有积极的意义。
如果车主在上一个年度内没有发生交通事故,那么第二年的保费将会有所优惠,这可以激励车主在驾驶过程中更加谨慎,减少交通事故的发生。
另一方面,对于那些在上一个年度内发生过交通事故的车主,保费的上涨也可以让他们更
加重视交通安全,提高驾驶安全意识。
2023交强险费率表

2023交强险费率表摘要:一、交强险费率表简介二、2023 年交强险费率表详细内容1.6 座以下家庭自用车2.6-10 座家庭自用车3.6 座以下企业非营业用车4.6-10 座企业非营业用车5.承载量<2t 的营运货车6.2t 承载量<5t 的营运货车7.5t 承载量<10t 的营运货车三、费率表变化的背景和影响正文:一、交强险费率表简介交强险费率表是规定机动车交通事故责任强制保险(简称交强险)费率的表格,它根据车辆类型、使用性质、座位数、承载量等因素确定了不同的费率。
交强险是我国法律规定车辆上路行驶必须购买的保险,其目的是保障交通事故中受害人的合法权益,降低车主在交通事故中的经济负担。
二、2023 年交强险费率表详细内容1.6 座以下家庭自用车2023 年,6 座以下家庭自用车的交强险费率为950 元。
2.6-10 座家庭自用车2023 年,6-10 座家庭自用车的交强险费率为1100 元。
3.6 座以下企业非营业用车2023 年,6 座以下企业非营业用车的交强险费率为1000 元。
4.6-10 座企业非营业用车2023 年,6-10 座企业非营业用车的交强险费率为1130 元。
5.承载量<2t 的营运货车2023 年,承载量<2t 的营运货车的交强险费率为1850 元。
6.2t 承载量<5t 的营运货车2023 年,2t 承载量<5t 的营运货车的交强险费率为3070 元。
7.5t 承载量<10t 的营运货车2023 年,5t 承载量<10t 的营运货车的交强险费率为3450 元。
三、费率表变化的背景和影响交强险费率表每年都会进行调整,主要根据上一年度的交通事故发生率、赔付率等因素制定。
费率表的调整旨在鼓励安全驾驶,降低交通事故发生率,保障道路安全。
对于车主来说,费率表的调整将直接影响他们的保险费用。
费率上升意味着保险费用增加,而费率下降则意味着保险费用减少。
交强险实施费率浮动新标准费率可下调70%

交强险实施费率浮动新标准费率可下调70%《上海市交强险与交通违法相联系的费率浮动标准》于4月1日起正式实施。
记者从上海保监局了解到,新的费率浮动标准将实行“双挂钩”的形式,即车辆交强险费率与投保车辆交通违法、保险事故理赔相挂钩。
连续三年无交通违法记录,同时没有事故理赔的车主,可享受到70%的费率下浮。
目前上海机动车拥有量已突破200万辆,新版交强险费率浮动标准的推出,对提高城市道路交通管理水平意义深远。
上海保监局有关人士表示,此次交强险费率浮动“双挂钩”办法的修改,总体上对费率上浮比例缩小,下浮比例扩大,能更好地起到奖优罚劣的作用;与此同时,厘定浮动费率的时候,也考量了交通违法与保险风险内在的关系。
按照新的费率浮动标准,对交通违法行为费率上浮的上限由原来70%改为60%,减轻投保人的经济负担;下浮比率由原来每年均固定的10%改为10%、20%、40%的逐年递增。
也就是说,如果连续3年没有交通违法,最多可以享受到40%的费率下浮。
同时连续3年没有事故理赔,又可以享受30%的费率下浮。
这样一来,通过费率“双挂钩”制度,遵章守纪无事故的驾驶员最多可以享受70%的费率下浮。
以交强险基础费率为950元的私家车为例,如果连续3年无违法、无事故,车主只要花285元就能够买到交强险。
此外,新标准还对与交通违法行为挂钩的因子和幅度进行了修订:剔除了部分保险的除外责任或与保险风险管理无关的因子,如“无证驾驶”、“市区乱鸣喇叭”、“驾驶人未按规定使用安全带”等。
适应城市交通安全管理要求新增了部分因子,如“驾驶时拨打和接听手持电话”、“违反让行规定”和“变更车道影响他人行车安全”等。
对交通违法行为的严重程度也进行了人性化的处理,如对原浮动因子中超速违法行为,进一步细化为“超速超过规定时速50%以上、以下”等不同的标准。
对于此次费率浮动新标准的实施,某产险公司车险部负责人表示,费率浮动新规对产险公司交强险业务总体运营一定会产生影响。
交强险费率上浮的标准
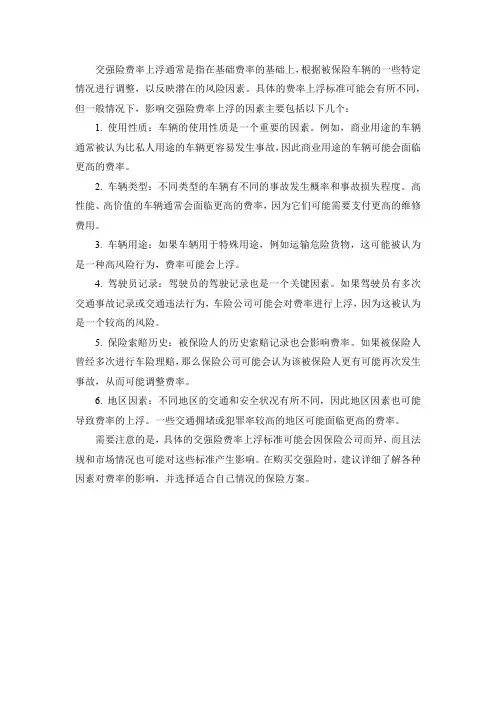
交强险费率上浮通常是指在基础费率的基础上,根据被保险车辆的一些特定情况进行调整,以反映潜在的风险因素。
具体的费率上浮标准可能会有所不同,但一般情况下,影响交强险费率上浮的因素主要包括以下几个:
1. 使用性质:车辆的使用性质是一个重要的因素。
例如,商业用途的车辆通常被认为比私人用途的车辆更容易发生事故,因此商业用途的车辆可能会面临更高的费率。
2. 车辆类型:不同类型的车辆有不同的事故发生概率和事故损失程度。
高性能、高价值的车辆通常会面临更高的费率,因为它们可能需要支付更高的维修费用。
3. 车辆用途:如果车辆用于特殊用途,例如运输危险货物,这可能被认为是一种高风险行为,费率可能会上浮。
4. 驾驶员记录:驾驶员的驾驶记录也是一个关键因素。
如果驾驶员有多次交通事故记录或交通违法行为,车险公司可能会对费率进行上浮,因为这被认为是一个较高的风险。
5. 保险索赔历史:被保险人的历史索赔记录也会影响费率。
如果被保险人曾经多次进行车险理赔,那么保险公司可能会认为该被保险人更有可能再次发生事故,从而可能调整费率。
6. 地区因素:不同地区的交通和安全状况有所不同,因此地区因素也可能导致费率的上浮。
一些交通拥堵或犯罪率较高的地区可能面临更高的费率。
需要注意的是,具体的交强险费率上浮标准可能会因保险公司而异,而且法规和市场情况也可能对这些标准产生影响。
在购买交强险时,建议详细了解各种因素对费率的影响,并选择适合自己情况的保险方案。
上海交强险保费浮动规则
上海交强险保费浮动规则引言上海交强险是指在上海地区行驶的机动车辆必须购买的一种强制保险,主要用于赔偿因车辆使用发生的人身伤亡和财产损失。
交强险保费浮动规则是指根据一定的标准和条件,对交强险保费进行调整的一种制度。
本文将详细介绍上海交强险保费浮动规则的相关内容。
1. 交强险保费计算方法上海交强险保费计算方法主要基于以下几个因素:1.1 车辆种类不同类型的车辆根据其风险程度不同,对应的保费也会有所区别。
通常,私家车、商务车等非营运车辆相对于出租车、货运车等营运车辆来说,风险较低,所以其保费相对较低。
1.2 使用性质根据机动车使用性质的不同,也会对应不同的保费。
例如,非营运车辆相对于营运车辆来说风险较低,因此其保费也会相对较低。
1.3 座位数车辆的座位数也是影响保费的一个重要因素。
通常情况下,座位数越多,车辆所承担的风险也会相应增加,因此保费也会相应上涨。
1.4 车龄和购置价车龄和购置价也是影响保费的因素之一。
一般来说,新车相对于旧车来说风险更低,因此保费会相对较低。
而购置价越高的车辆,其保费也会相应增加。
2. 交强险保费浮动规则2.1 基础保费上海交强险的基础保费是根据车辆种类、使用性质、座位数、车龄和购置价等因素计算得出的初始保费。
2.2 浮动系数根据上海地区的实际情况和统计数据,制定了一系列浮动系数。
这些浮动系数能够根据不同情况对基础保费进行调整。
2.2.1 风险评级根据车辆所属区域、事故率等风险指标,对不同区域和不同品牌型号的车辆进行风险评级。
风险评级越高,浮动系数也会越高,保费相应增加。
2.2.2 驾驶员年龄和驾龄根据驾驶员的年龄和驾龄来判断其对车辆安全的影响。
一般来说,年轻的驾驶员和新手司机相对于经验丰富的驾驶员来说风险更高,因此保费会相应增加。
2.2.3 历史事故记录根据车辆的历史事故记录来判断其出险概率。
如果车辆有较多的事故记录,保费会相应增加。
2.3 浮动调整计算公式根据上述浮动系数和相关因素,可以得到交强险保费的浮动调整计算公式如下:实际保费 = 基础保费× 浮动系数1 × 浮动系数2 × ...3. 示例计算假设某辆私家车满足以下条件:•车辆种类:小型汽车•使用性质:非营运•座位数:5座•车龄:3年•购置价:10万元根据上述条件,我们可以先计算出基础保费。
交强险根据上面出险费率调整如下
交强险根据上面出险费率调整如下,只按出险次数:
上一个年度未发生有责任道路交通事故-10%
上两个年度未发生有责任道路交通事故-20%
上三个及以上年度未发生有责任道路交通事故-30%
上一个年度发生一次有责任不涉及死亡的道路交通事故0%
上一个年度发生两次及两次以上有责任道路交通事故+10%
上一个年度发生有责任道路交通死亡事故+30%
商业保险根据上年出险次数和上年赔付率,决定费率调整,一般无赔款优惠在20%左右。
各家保险公司情况不同。
一般在4次出险或者赔付率超过100%,非但不给优惠,还会上浮10%-20%。
赔付率指去年赔款占去年保费的比例。
有的公司考核3年综合赔付率,会更科学一些。
目前交强险已经联网,各保险可以查到在去年在其他公司投保出险次数,所以哪里买交强险一样。
商业保险暂时没有共享出险数据,如果在一家保险公司出险很多或者赔付率很好,建议到其他保险公司投保,可以享受优惠。
强制购买的是交强险,保费小车是955元,赔偿限额6万.
因为现在的伤亡赔偿金比较高,所以交强险的6万是不太够的,所以在购买交强险的同时,建议最起码再购买10-20万商业三责险.这样比较安稳.。
交强险费率下浮标准表格
交强险费率下浮标准表格交强险费率是指在交通事故责任强制保险中,保险公司根据被保险车辆的车型、座位数以及车主的年龄、性别等因素来确定保险费率的一种方式。
费率的调整直接影响到保险费用的高低,因此对于车主来说很重要。
交强险费率的下浮是指在原来费率的基础上进行降低,使得车主需要支付的保险费用减少。
下浮是由保险公司根据车险市场的发展和需求情况来进行调整的,通常是根据理赔数据和风险评估结果来确定具体调整的幅度。
交强险费率的下浮旨在激励车主购买交强险,以提高整个车险市场的保障水平。
下浮可以使得保费更加合理,降低车主的经济负担,同时也可以增加保险公司的经营收入,促进车险市场的稳定和健康发展。
下浮费率主要是针对没有事故记录、车辆驾驶安全指数高、从事驾驶员培训等方面的车主,通过对这些车主的费率进行下浮,可以更好地激励和奖励车主的安全驾驶行为,提高整个车险市场的风险防范能力。
下浮费率的具体标准可以通过表格的形式进行呈现,以下是一个示例:-------------------------------------------------------------车型|座位数|年龄|性别|下浮费率(单位:%)-------------------------------------------------------------小型汽车| 5座及以下| 18-30 |男性| 10小型汽车| 5座及以下| 18-30 |女性| 12小型汽车| 5座及以下| 31-45 |男性| 8小型汽车| 5座及以下| 31-45 |女性| 10小型汽车| 5座及以下| 46-60 |男性| 6小型汽车| 5座及以下| 46-60 |女性| 8小型汽车| 5座及以下| 60岁以上|男性| 4小型汽车| 5座及以下| 60岁以上|女性| 6-------------------------------------------------------------以上表格只是一个示例,具体的下浮费率标准可能会有所不同,需要根据实际的保险公司政策和市场情况来确定。
上海交强险保费浮动规则
上海交强险保费浮动规则
上海交强险是指车辆所有人和使用人需要购买的一种强制性保险,目的是为了保护车辆使用人和交通事故受害者的合法权益。
而交强险保费浮动规则是指根据车辆的不同情况和风险评估来确定保费的具体计算方式。
根据上海交强险保费浮动规则,保费的浮动主要取决于以下几个因素:
1. 车辆种类:不同种类的车辆对应着不同的保费标准。
一般来说,私家车的保费比商用车辆要低一些。
2. 发动机排量:车辆的发动机排量越大,保费相对较高。
因为发动机排量大的车辆在发生事故时往往会造成更大的损失。
3. 使用性质:车辆的使用性质也会对保费产生影响。
私家车辆的保费一般会低于商业用途的车辆,因为私家车辆的使用频率相对较低,风险较小。
4. 过往记录:车辆的过往记录也是影响保费的重要因素之一。
如果车辆有过多次交通违法记录或者事故记录,保费可能会相应提高。
根据这些规则,保险公司会对车辆进行评估,并根据评估结果来确定保费的数额。
在购买上海交强险时,车辆所有人需要提供相关的车辆信息和个人资料,以便保险公司进行准确的测算。
需要注意的是,上海交强险保费浮动规则是经过政府部门审核并批准的,并且保费标准是由保险公司根据相关规定制定的。
保险公司在制定保费时会综合考虑多个因素,以确保公平合理地计算保费数额。
最后,购买上海交强险是车辆所有人和使用人的法定义务,也是一种责任和保障。
了解并遵守交强险保费浮动规则,确保购买到合适的保险产品,是每个车主应当重视和努力做到的。