
不等式约束问题
Matlab的fmincon函数(非线性等式不等式约束优化问题求解)
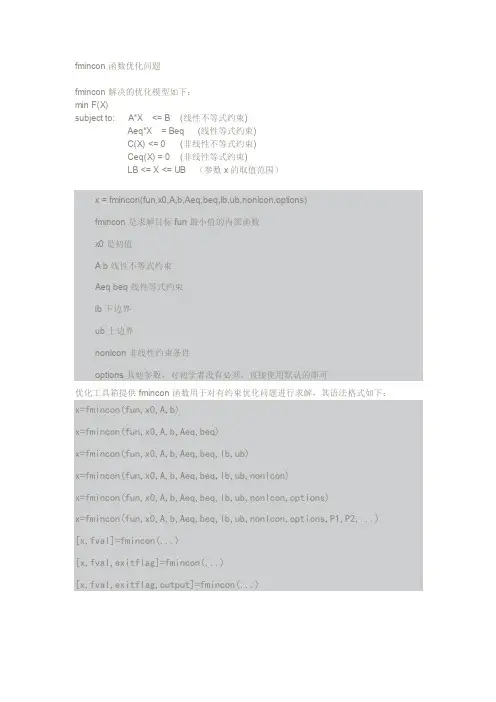
fmincon函数优化问题fmincon解决的优化模型如下:min F(X)subject to: A*X <= B (线性不等式约束)Aeq*X = Beq (线性等式约束)C(X) <= 0 (非线性不等式约束)Ceq(X) = 0 (非线性等式约束)LB <= X <= UB (参数x的取值范围)x = fmincon(fun,x0,A,b,Aeq,beq,lb,ub,nonlcon,options)fmincon是求解目标fun最小值的内部函数x0是初值A b线性不等式约束Aeq beq线性等式约束lb下边界ub上边界nonlcon非线性约束条件options其他参数,对初学者没有必须,直接使用默认的即可优化工具箱提供fmincon函数用于对有约束优化问题进行求解,其语法格式如下:x=fmincon(fun,x0,A,b)x=fmincon(fun,x0,A,b,Aeq,beq)x=fmincon(fun,x0,A,b,Aeq,beq,lb,ub)x=fmincon(fun,x0,A,b,Aeq,beq,lb,ub,nonlcon)x=fmincon(fun,x0,A,b,Aeq,beq,lb,ub,nonlcon,options)x=fmincon(fun,x0,A,b,Aeq,beq,lb,ub,nonlcon,options,P1,P2,...) [x,fval]=fmincon(...)[x,fval,exitflag]=fmincon(...)[x,fval,exitflag,output]=fmincon(...)其中,x,b,beq,lb,和ub为线性不等式约束的下、上界向量,A和Aeq为线性不等式约束和等式约束的系数矩阵矩阵,fun为目标函数,nonlcon为非线性约束函数。
显然,其调用语法中有很多和无约束函数fminunc的格式是一样的,其意义也相同,在此不在重复介绍。
拉格朗日乘数法 不等式约束

拉格朗日乘数法不等式约束拉格朗日乘数法(LagrangeMultiplierMethod)是一类重要的数学方法,它用于求解满足某些不等式约束条件的最优解。
它通过求解不等式约束条件和原问题之间的拉格朗日函数,从而获得该最优解。
在实际应用中,拉格朗日乘数法与不等式约束经常结合使用,用于求解具有多个变量的最优解。
一般而言,拉格朗日乘数法的基本步骤如下:(1)确定最优化问题的目标函数,同时给定约束条件。
(2)构造拉格朗日函数,其中的乘数用来满足各个不等式约束条件。
(3)由拉格朗日函数对每个未知量求偏导数,求出系统偏导数为零的解。
(4)检验求出的解是否满足所有不等式约束条件,若满足,则此解为所求最优解;若不满足,则重新构造拉格朗日函数并重复(3)步骤。
当不等式约束条件的总数比未知量的总数少一个时,即存在一个与未知量无关的约束条件时,拉格朗日乘数法仍可能求解最优解。
其实现过程为:由拉格朗日函数所不等式约束条件中等号右边的系数作为未知量,先求解一个只含有未知量的不等式系统(由它构成),再由此系统求解原最优化问题。
由拉格朗日乘数法求解不等式约束系统所得到的假设解是解的一种特殊形式,即约束条件的拉格朗日乘数的组合。
由于在求解过程中,乘数的值也有可能为零,因此有可能获得一种被称为自由解的解,它不满足约束条件。
如果自由解的函数值大于所有满足约束条件的解的函数值,则自由解可能就是所求最优解;否则,最优解应从满足约束条件的解中选取。
在实际应用中,由于计算拉格朗日乘数法中的拉格朗日函数常常是无限多次微分可行,所以拉格朗日乘数法经常可以把带有不等式约束条件的问题转化为求解一个拉格朗日函数的最小值问题,从而使用较为简单的数值方法求解,而无需采用更复杂的迭代方法。
拉格朗日乘数法能够有效地求解带有不等式约束条件的问题,它的广泛应用涉及经济学、管理学、运筹学、优化理论等多个学科领域,从而为理论分析和实践应用提供了有效的数学方法。
作为一种经典的数学方法,拉格朗日乘数法与不等式约束的结合,已经广泛应用于多个学科的实践中,它的算法简单、思想清晰,不仅可用于求解单变量的最优化问题,还可用于求解多变量最优问题。
第四章约束问题的最优化方法

当limr(k) 0 k
则(x, r(k) ) f (x) , xk * x *
例: 用内点法求
min
f
(x)
x2 1
x2 2
s.t. g( x) 1 x1 0 的约束最优解。
解:
首先构造内点惩罚函数: (
x,
r)
x2 1
x2 2
rk
ln(x1
1)
用解析法求函数的极小值,运用极值条件:
二. 直接解法:
基本思想:合理选择初始点,确定搜索方向,以迭代公式 x(k+1)= x(k)+α(k)S(k)在可行域中寻优,经过若干次迭代,收敛至最优点。 适用范围:只能求解不等式约束优化问题的最优解。
基本要点:选取初始点、确定搜索方向及适当步长。
搜索原则:每次产生的迭代点必须满足可行性与适用性两个条件。 可行性:迭代点必须在约束条件所限制的可行域内,即满足
1
u1 gu (x)
② .(x, r(k) )
m
f (x) r(k)
1
u1 gu (x)
③ .(x, r (k) )
f (x)
m
r (k) u u 1
1 gu (x)
其中:gu (x) 0,u 1,2,...m
其中:gu (x) 0,u 1,2,...m
gu(x)0, u=1,2,…,p
适用性:当前迭代点的目标函数值较前一点是下降的,即满足 F(xk+1)<F(xk)
收敛条件:
• 边界点的收敛条件应该符合 K-T 条件;
• 内点的收敛条件为: xk1 xk 1
和
最优化问题的约束条件处理方法
最优化问题的约束条件处理方法在最优化问题中,约束条件是限制优化目标的条件。
对于一个最优化问题而言,约束条件的处理是至关重要的,因为它直接影响到问题的可行解集合以及最终的优化结果。
本文将介绍几种常见的约束条件处理方法,以帮助读者更好地理解和应用最优化算法。
一、等式约束条件处理方法等式约束条件是指形如f(x) = 0的约束条件,其中f(x)是一个函数。
处理等式约束条件的常用方法是拉格朗日乘子法。
该方法通过引入拉格朗日乘子,将等式约束条件转化为目标函数的一部分,从而将原问题转化为无约束问题。
具体而言,我们可以构造拉格朗日函数:L(x,λ) = f(x) + λ·g(x)其中,g(x)表示等式约束条件f(x) = 0。
通过对拉格朗日函数求导,我们可以得到原问题的最优解。
需要注意的是,拉格朗日乘子法只能处理等式约束条件,对于不等式约束条件需要使用其他方法。
二、不等式约束条件处理方法不等式约束条件是指形如g(x) ≥ 0或g(x) ≤ 0的约束条件,其中g(x)是一个函数。
处理不等式约束条件的常用方法是罚函数法和投影法。
1. 罚函数法罚函数法通过将约束条件转化为目标函数的一部分,从而将原问题转化为无约束问题。
具体而言,我们可以构造罚函数:P(x) = f(x) + ρ·h(x)其中,h(x)表示不等式约束条件g(x) ≥ 0或g(x) ≤ 0。
通过调整罚函数中的惩罚系数ρ,可以使得罚函数逼近原问题的最优解。
罚函数法的优点是简单易实现,但需要注意选择合适的惩罚系数,以避免陷入局部最优解。
2. 投影法投影法是一种迭代算法,通过不断投影到可行域上来求解约束最优化问题。
具体而言,我们首先将原问题的可行域进行投影,得到一个近似可行解,然后利用该近似可行解来更新目标函数的取值,再次进行投影,直到收敛为止。
投影法的优点是能够处理各种类型的不等式约束条件,并且收敛性良好。
三、混合约束条件处理方法混合约束条件是指同时包含等式约束条件和不等式约束条件的问题。
不等式约束拉格朗日乘子法
不等式约束拉格朗日乘子法摘要:一、引言二、不等式约束的拉格朗日乘数法概述1.背景介绍2.拉格朗日乘数法的基本思想三、不等式约束的拉格朗日乘数法的应用1.极值点在可行域内2.极值点在可行域外四、拉格朗日乘数法的优势与局限性五、结论正文:一、引言拉格朗日乘数法作为一种优化算法,主要用于解决条件极值问题。
在不等式约束的情况下,拉格朗日乘数法同样可以发挥作用。
本文将从不等式约束的拉格朗日乘数法的基本思想和应用入手,详细介绍这一方法在不等式约束问题中的应用。
二、不等式约束的拉格朗日乘数法概述1.背景介绍在实际问题中,我们常常会遇到一些带有约束条件的优化问题。
例如,在经济学中,资源有限的情况下,我们需要在多种生产要素之间进行优化选择,以实现利润最大化。
这类问题中,约束条件往往表现为不等式形式,如生产要素的边界条件、技术水平等。
2.拉格朗日乘数法的基本思想拉格朗日乘数法的核心思想是将原始问题转化为一个新的问题,通过求解新问题来间接地解决原始问题。
在新问题中,原始问题的约束条件被转化为拉格朗日乘数项,通过引入拉格朗日乘数项,我们可以将原始问题的约束条件转化为函数的形式,进而利用导数等工具求解最优解。
三、不等式约束的拉格朗日乘数法的应用1.极值点在可行域内当极值点落在可行域内时,我们可以通过构建拉格朗日函数,并求解其梯度方程来找到最优解。
在这个过程中,我们需要分别讨论极值点在可行域内的不同情况,如极值点在可行域内的某个角点、极值点在可行域内的边界等。
2.极值点在可行域外当极值点落在可行域外时,最优解往往出现在可行域的边界上。
此时,我们需要通过求解拉格朗日函数在边界上的最小值来找到最优解。
同样,我们需要根据极值点在可行域外的具体位置,分情况讨论求解问题。
四、拉格朗日乘数法的优势与局限性拉格朗日乘数法在不等式约束问题中的应用具有一定的优势,如易于理解和实现,能够有效地处理有界闭区域上的最值问题等。
然而,拉格朗日乘数法也存在一定的局限性,如在处理非凸优化问题时,可能存在多个极值点,需要通过其他方法进一步筛选。
约束问题的最优化方法

m
⑤ .Φ ( x, r ) = f ( x) − r ∑ ln[− g u ( x)]
(k )
其中:惩罚(加权)因子 降低系数 c:
r ( 0 ) > r (1) > ....r ( k )
0< c <1
r ( k −1) ⋅ c = r ( k )
xk * → x *
当lim r ( k ) → 0
x ∈ D ⊂ Rn s.t. g u ( x ) ≥ 0, u = 1,2,..., p hv ( x ) = 0, v = 1,2,..., q min F ( x )
一. 约束优化问题解法分类: 约束优化方法按求解原理的不同可以分为直接法和间接法两类。
直接解法:随机方向搜索法、复合形法、可行方向法
其中:g u ( x) ≥ 0, u = 1,2,...m
③ .Φ ( x, r ) = f ( x) − ∑ ru ( k )
(k ) u =1
m
1 g u ( x)
④ .Φ ( x, r ) = f ( x) + r
(k )
(k )
(k )
1 ∑ 2 u =1 [ g u ( x )]
m u =1
k →∞
则Φ ( x, r ( k ) ) → f ( x) ,
) x12 + x22 例: 用内点法求 min f ( x=
s.t. g ( x ) = 1 − x1 ≤ 0
的约束最优解。
2 解: 首先构造内点惩罚函数:φ ( x , r ) = x12 + x2 − r k ln( x1 − 1)
(k ) u =1 m
lim r2 H [hv ( x ( k ) )] = 0
拉格朗日乘数法 不等式约束
拉格朗日乘数法不等式约束拉格朗日乘数法(LagrangeMultiplierMethod)是一种非常重要的择优方法,它可以用来求解给定不等式约束条件下的最优解。
本文旨在阐述拉格朗日乘数法及不等式约束条件下的使用,以及拉格朗日乘数法在线性程序和非线性程序中的应用。
拉格朗日乘数法是结合拉格朗日函数与乘数法求解最优解的强大方法,更多的是用于求解给定不等式约束条件下的最优解。
当存在这种约束条件的时候,函数的最优解是指函数极值的解,而且还要满足约束条件。
这里,拉格朗日乘数法就发挥了作用,它把求解最优解的问题转化为求解最优解对应的拉格朗日乘数的问题。
拉格朗日乘数法的应用也十分广泛,它多用于线性程序和非线性程序求解最优解。
提到线性程序,就指一般线性程序;提到非线性程序,就指可转化为线性程序的多变量非线性优化问题。
通过拉格朗日乘数法,可以把多变量非线性优化问题转化为线性程序的最优解,并可以给出满足不等式约束条件的最优解,这就大大提高了求解最优解的效率。
在拉格朗日乘数法中,首先要求解拉格朗日函数,解决拉格朗日函数的最优解,这是拉格朗日乘数法的核心;其次,要确定拉格朗日乘数,对拉格朗日函数进行变换,并求解变换后的函数的极值;最后,根据拉格朗日乘数求解最优解,这是拉格朗日乘数法在线性程序和非线性程序中的应用。
拉格朗日乘数法在求解不等式的最优解的过程中,有一些技巧可以使用,以减少计算量。
首先,将不等式约束变形,拉格朗日乘数法可以把非线性的问题变形成线性问题,可以减少计算量。
其次,在计算拉格朗日乘数的时候,可以事先确定拉格朗日乘数,并且可以将其分解,分解后可以减少计算量。
再者,可以根据具体问题,按照不同的方法进行变换,从而减少计算量。
综上所述,拉格朗日乘数法是一种求解给定不等式约束条件下的最优解的重要方法,它可以用于求解多变量非线性优化问题,也可以用于求解一般线性程序的最优解,具有广泛的应用。
在实际应用中,还需要熟悉一些技巧,能够减少计算量,从而有效地求解最优解。
不等式约束的最小二乘
不等式约束的最小二乘最小二乘是一种常见的数学方法,用于估计一组数据的未知参数。
当数据中存在一些限制条件时,可以使用不等式约束的最小二乘方法来求解。
不等式约束的最小二乘方法的基本思想是将原问题转化为一个含有等式和不等式约束的优化问题,并利用拉格朗日乘数法求解。
具体来说,假设有一组数据 $(x_1,y_1),dots,(x_n,y_n)$,需要估计未知参数 $theta_1,dots,theta_m$,同时满足一些不等式约束条件 $g_1(theta),dots,g_p(theta)geq 0$。
则可以构造如下优化问题:$$min_{thetainmathbb{R}^m}sum_{i=1}^n(y_i-f(x_i;theta))^2$$ $$text{s.t.}quad g_1(theta)geq 0,dots,g_p(theta)geq 0$$ 其中 $f(x;theta)$ 是一个关于 $x$ 和 $theta$ 的函数,表示模型的预测值。
为了求解上述问题,可以引入拉格朗日乘数$lambda_1,dots,lambda_p$,构造拉格朗日函数:$$L(theta,lambda)=sum_{i=1}^n(y_i-f(x_i;theta))^2+sum_{j=1}^plambda_j g_j(theta)$$则不等式约束的最小二乘问题等价于如下无约束优化问题:$$min_{theta,lambda}max_{lambda_igeq 0}L(theta,lambda)$$通过求解上述问题,可以得到最优解 $theta^*$ 和拉格朗日乘数 $lambda^*$,进而得到模型的最优参数估计。
不等式约束的最小二乘方法在实际应用中具有广泛的应用,例如在机器学习、经济学、工程学等领域中都有重要的应用。
拉格朗日函数求不等式约束优化问题
拉格朗日函数求不等式约束优化问题在数学和物理学中,我们经常遇到需要求解最大化或最小化函数的问题。
当存在不等式约束时,我们可以利用拉格朗日函数来解决这类优化问题。
本文将深入探讨拉格朗日函数在求解不等式约束优化问题中的应用,以便读者更深入地理解这一数学工具的使用方法和重要性。
1. 拉格朗日函数简介拉格朗日函数是数学中的一个重要概念,它常用于求解约束优化问题。
对于一个有n个变量的优化问题,如果存在m个约束条件,可以使用拉格朗日函数来将原始问题转化为一个无约束的问题。
拉格朗日函数的定义如下:L(x, λ) = f(x) + λ(g(x))其中,x表示原始的n个变量,λ表示拉格朗日乘子,f(x)表示要最大化或最小化的目标函数,g(x)表示约束条件。
通过构建拉格朗日函数,我们可以将原始的带有不等式约束的优化问题转化为一个光滑的函数的无约束优化问题。
2. 求解步骤当我们面对一个不等式约束的优化问题时,可以按照以下步骤来求解:- 我们需要构建拉格朗日函数。
将目标函数和所有约束条件组合在一起,加上拉格朗日乘子,构建出拉格朗日函数。
- 接下来,我们需要求解拉格朗日函数的梯度。
对拉格朗日函数关于变量x和拉格朗日乘子λ分别求偏导数,得到梯度向量。
然后令梯度向量等于0,求解出目标函数的极值点。
- 我们通过对求解出的极值点进行二阶导数的判定,来确定是否为极小值或者极大值。
通过这一步骤,我们可以得到不等式约束条件下的最优解。
3. 个人观点和理解拉格朗日函数在求解不等式约束优化问题中发挥着重要作用,它能够简化原始问题的求解过程,使我们可以更加方便地找到最优解。
在实际应用中,我们可以通过构建拉格朗日函数,将原始带有约束条件的优化问题转化为一个无约束的问题,进而应用一般的优化方法进行求解。
这大大提高了我们对复杂问题的求解效率和准确性。
掌握拉格朗日函数的使用方法对于解决实际问题具有重要意义。
总结回顾本文深入探讨了拉格朗日函数在求解不等式约束优化问题中的应用。
不等式约束问题
类型
线性不等式约束问题
这类问题的不等式条件是线性不等式,如x + y ≤ 10,x - y ≥ 2等。
非线性不等式约束问题
这类问题的不等式条件是非线性不等式,如x^2 + y^2 ≤ 100,xy ≥ 5等。
不等式约束优化问题
这类问题是在满足不等式约束条件下,寻找一组解使得目标函数达到最优值。
不等式约束极值问题
动态规划方法
动态规划是一种求解多阶段决策问题的数学优化方法。在不等式约束问题中,动 态规划方法将问题分解为相互关联的子问题,通过求解子问题的最优解得到原问 题的最优解。
动态规划方法适用于具有重叠子问题和最优子结构性质的问题。常用的动态规划 算法包括递归方法和记忆化搜索方法等。
梯度下降法
梯度下降法是一种基于梯度信息的优 化算法,用于求解无约束优化问题。 在不等式约束问题中,梯度下降法通 过迭代更新搜索方向和步长,逐步逼 近最优解。
详细描述
在资源分配问题中,通常存在一组资源(如人力、物资、资金等)和一组需求或任务,每个任务都有一定的资源 需求,而总的资源量是有限的。目标是根据一定的约束条件(如时间、数量、质量等)和优化目标(如成本、效 益、满意度等)来分配资源,使得整体效益最大化或满足特定条件。
路径规划问题
总结词
路径规划问题是指通过寻找一系列的路径或移动方式,使得满足某些条件或达到某种目标。
参数调整问题
总结词
详细描述
解决方案
参数调整问题是指不等式约束问题的 参数需要进行调整和优化的问题。
在许多实际问题中,不等式约束问题 的参数(如权重、阈值等)需要根据 实际情况进行调整和优化。这需要耗 费大量时间和精力进行实验和调整。
采用实验设计方法,如正交实验、均 匀实验等,快速找到参数调整的范围 和最优值;或采用智能优化算法,如 粒子群算法、遗传算法等,自动调整 参数并寻找最优解。