
造价工程师建设工程造价案例分析第一套真题附答案真题(安装)
真题解析(安装)Ⅱ.管道和设备工程背景资料如下:1.某厂区室外消防给水管网平面图如图6.Ⅱ所示。
说明:①该图所示为某厂区室外消防给水管网平面图。
管道系统工作压力为1.0Mpa。
图中平面尺寸均以相对坐标标注,单位以m计;详图中标高以m计,其他尺寸以mm计。
②管道采用镀锌无缝钢管,管件采用碳钢成品法兰管件。
各建筑物进户管入口处设有阀门的,其阀门距离建筑物外墙皮为2m,入口处没有设阀门的,其三通或弯头距离建筑物外墙皮为4.5m;其规格除注明外均为DN100。
③闸阀型号为Z41T-16,止回阀型号为H41T-16,安全阀型号为A41H-16;地上式消火栓型号为SS100-1.6,地下式消火栓型号为SX100-1.6,消防水泵接合器型号为SQ150-1.6;水表型号为LXL-1.6。
消火栓、消防水泵接合器安装及水表组成敷设连接形式详见节点图1、2、3、4。
④消防给水管网安装完毕进行水压试验和水冲洗。
2.假设消防管网工程量如下:管道DN200 800m、DN150 20m、DN100 18m,室外消火栓地上8套、地下5套,消防水泵接合器3套,水表一组,闸阀Z41T-16 DN200 12个、止回阀H41T-16 DN200 2个、闸阀Z41T-16 DN100 25个。
3.消防管道工程相关部分工程量清单项目的统一编码见下表:注:编码前四位0308为《工业管道工程》,0309为《消防工程》,0310为《给排水、采暖、燃气工程》4.消防工程的相关定额见下表:注:①DN100镀锌无缝钢管的理论重量为12.7kg/m;②企业管理费、利润分别按人工费的60%、40%计。
问题:1.按照图6.Ⅱ所示内容,在答题卡上列式计算室外管道、阀门、消火栓、消防水泵接合器、水表组成安装项目的分部分项清单工程量。
2.根据背景资料2、3,以及图6.Ⅱ规定的管道安装技术要求,编列出管道、阀门、消火栓、消防水泵接合器、水表组成安装项目的分部分项工程量清单,填入答题卡表6.Ⅱ.1“分部分项工程和单价措施项目清单与计价表”中。
3.根据《通用安装工程工程量计算规范》(GB 50856-2013)、《建设工程工程量清单计价规范》(GB 50500-2013)规定,按照背景资料4中的相关定额数据,编制室外地上式消火栓SS100安装项目的“综合单价分析表”,填入答题卡表6.Ⅱ.2中。
4.厂区综合楼消防工程单位工程招标控制价中的分部分项工程费为485000元,中标人投标报价中的分部分项工程费为446200元。
在施工过程中,发包人向承包人提出增加安装2台消防水泵的工程变更,消防水泵由发包方采购。
合同约定:招标工程量清单中没有适用的类似项目,按照《建设工程工程量清单计价规范》(GB 50500-2013)规定和消防工程的报价浮动率确定清单综合单价。
经查当地工程造价管理机构发布的消防水泵安装定额价目表为290元,其中人工费120元;消防水泵安装定额未计价主要材料费为420元/台。
列式计算消防水泵安装项目的清单综合单价。
(计算结果保留两位小数)『正确答案』问题1:1.DN200管道:(1)环网:纵4×(219-119)+横2×(631-439)=4×100+2×192=400+384=784(m)(2)动力站进出管、接市政管网:(645-625-2)+(631-625-2)+(119-105)=18+4+14=36(m)小计:784+36=820(m)2.DN150管道:(1)地上式消防水泵接合器支管:(227-219)+(1.1+0.7)+(119-111)+(1.1+0.7)=8+1.8+8+1.8=19.6(m)3.DN100管道:(1)接各建筑物支管:材料库=(219-213-2)+(445-439-2)=4×2材料库(4×2)+综合楼(479-439)+(4.5-1.5)×2+(125-119-2)+预制4+机制(539-509)+(4.5-1.5)×2+4+装配(561-555-2)+机修4+成品库(631-613)+(4.5-1.5)+包装(4×2)=8+50+4+40+4+4+21+8=139m(要考虑扣1.5米)(2)地上式消火栓支管(2+0.45+1.1)×10=3.55×10=35.5(m)(3)地下式消火栓支管(2+1.1-0.3)×4=2.8×4=11.2(m)(1)~(3)小计:139+35.5+11.2=185.7(m)4.地上式消火栓SS100-1.6:3×2+2×2=10(套)5.地下式消火栓SX10-1.6:2+2=4(套)6.消防水泵接合器:2套(包括:消防水泵接合器SQ150-1.6 2套,DN150闸阀2个,止回阀2个,安全阀2个及其配套附件)7.水表组成:DN200 1组(包括:水表LXL-1.6 1个,DN150闸阀2个,止回阀1个,法兰及配套附件)8.DN200阀门:主管线闸阀:Z41T-16 7个,止回阀H4IT-16 2个9.DN100阀门:消火栓支管闸阀Z41T-16:4+10=14(个),各建筑物入口支管闸阀Z41T-16:12个小计:14+12=26(个)问题2:表6.Ⅱ.1 分部分项工程和单价措施项目清单与计价表工程名称:某厂区标段:室外消防给水管网安装注:各分项之间用横线划分开。
问题3:表6.Ⅱ.2 综合单价分析表工程名称:某厂区注:①DN100镀锌无缝钢管的理论重量为12.7kg/m;②企业管理费、利润分别按人工费的60%、40%计。
问题4:报价浮动率=1-446200/485000=8%综合单价为:[120+(290-120)+ 120]×(1-8%)+420=797.2(元)(含主材料)[120+(290-120)+ 120]×(1-8%)=377.2(元)(不含主材料)Ⅲ.电气和自动化控制背景资料如下:1.图6.Ⅲ所示为某标准厂房防雷接地平面图2.防雷接地工程的相关定额见下表:定额编号项目名称定额单位安装基价(元)主材人工费材料费机械费单价损耗率(%)2-691 角钢接地极制作、安装根50.35 7.95 19.26 42.40元/根3 2-748 避雷网安装10m 87.40 34.23 13.92 3.90元/m 52-746 避雷引下线敷设利用建筑物主筋引下10m 77.90 16.35 67.412-697 户外接地母线敷设10m 289.75 5.31 4.29 6.30元/m 52-747 断接卡子制作、安装10套342.00 108.42 0.452-886 接地网调试系统950.00 13.92 756.003.该工程的管理费和利润分别按人工费的30%和10%计算,人工单价为95元/工日。
项目编码项目名称项目编码项目名称030409001 接地极030409005 避雷网030409002 接地母线030414011 接地装置调试030409003 避雷引下线说明:1.室内外地坪高差0.60m,不考虑墙厚,也不考虑引下线与避雷网,引下线与断接卡子的连接耗量。
2.避雷网采用25×4镀锌扁钢,沿屋顶女儿墙敷设。
3.引下线利用建筑物柱内主筋引下,每一处引下线均需焊接2根主筋,每一引下线离地坪1.8m 处设一断接卡子。
4.户外接地母线均采用40×4镀锌扁钢,埋深0.7m。
5.接地极采用L50×50×5镀锌角钢制作,L=2.5m。
6.接地电阻要求小于10欧姆。
7.图中标高单位以m计,其余均为mm。
问题:1.按照背景资料1-4和图6.Ⅲ所示内容,根据《建设工程工程量清单计价规范》(GB 50500-2013)和《通用安装工程工程量计算规范》(GB 50856—2013)的规定,分别列式计算避雷网、避雷引下线(利用建筑物主筋作引下线不计附加长度)和接地母线的工程量,将计算式与结果填写在答题卡上,并在答题卡表6.Ⅲ.1“分部分项工程和单价措施项目清单与计价表”中计算和编制各分部分项工程的综合单价与合价。
2.设定该工程“避雷引下线”项目的清单工程量为120m,其余条件均不变,根据背景材料2中的相关定额,在答题卡6.Ⅲ.2“综合单价分析表”中,计算该项目的综合单价。
(“数量”栏保留三位小数,其余均保留两位小数)『正确答案』问题1:1.避雷网(25×4镀锌扁钢)工程量计算:[(8+14+8)×2+(11.5+2.5)×4+(21-18)×4]×(1+3.9%)=132.99(m)或:﹛[(11.5+2.5)×2+8×2]×2+14×2+(21-18)×4﹜×(1+3.9%)=132.99(m)2.避雷引下线(利用主钢筋)工程量计算:(21-1.8+0.6)×4+(18-1.8+0.6)×2=79.2+33.6=112.8(m)3.接地母线(埋地40×4镀锌扁钢)工程量计算:[5×18+(3+0.7+1.8)×5+(3+2.5+0.7+1.8)]×(1+3.9%)=130.39(m)或:[5×18+3×6+2.5+(1.8+0.7)×6]×(1+3.9%)=130.39(m)表6.Ⅲ.1 分部分项目工程和单价措施项目清单与计价表工程名称:标准厂房标段:防雷接地工程问题2:表6.Ⅲ.2 综合单价分析表工程名称:标准厂房标段:防雷接地工程。
2023年一级造价师之工程造价案例分析(土建+安装)真题精选附答案
2023年一级造价师之工程造价案例分析(土建+安装)真题精选附答案大题(共10题)一、某工程项目由A、B、C、D四个分项工程组成,合同工期为6个月。
施工合同规定:(1)开工前建设单位向施工单位支付l0%的工程预付款,工程预付款在4、5、6月份结算时分月均摊抵扣;(2)保留金为合同总价的5%,每月从施工单位的工程进度款中扣留l0%,扣完为止;(3)工程进度款逐月结算,不考虑物价调整;(4)分项工程累计实际完成工程量超出计划完成工程量的20%时,该分项工程工程量超出部分的结算单价调整系数为0.95.各月计划完成工程量及全费用单价如表3.1所示。
1、2、3月份实际完成的工程量如表3.2所示。
【答案】问题 1.该工程预付款为多少万元应扣留的保留金为多少万元2.各月应抵扣的预付款各是多少万元3.根据表3.2提供的数据,计算l、2、3月份造价工程师应确认的工程进度款各为多少万元4.分析该工程l、2、3月末时的投资偏差和进度偏差。
解析:问题1合同价为:(500+750)×180+(600+800)×480+(900+1100+1100)×360+(850+950)×300=255.3(万元)(1)工程预付款为:255.3×10%=25.53(万元)(2)保留金为:255.3×5%=12.765(万元)问题2各月应抵扣的工程预付款为:第4月开始每月扣:25.53÷3=8.51(万元)4月:8.51万元;5月:8.51万元;6月:8.51万元。
二、某工业项目厂房主体结构工程的招标公告中规定,投标人必须为国有一级总承包企业,且近3年内至少获得过1项该项目所在省优质工程奖;若采用联合体形式投标,必须在投标文件中明确牵头人并提交联合体投标协议,若某联合体中标,招标人将与该联合体牵头人订立合同。
该项目的招标文件中规定,投标截止时间前投标人可修改或撤回投标文件,投标截止时间后投标人不得撤回投标文件;采用固定总价合同;每月工程款在下月末支付;工期不得超过12个月,提前竣工奖30万元/月,在竣工结算时支付。
造价工程师建设工程造价案例分析第一套真题附答案真题(安装)
造价工程师建设工程造价案例分析第一套真题附答案真题(安装) Ⅱ.管道和设备工程背景资料如下:1.某厂区室外消防给水管网平面图如图6.Ⅱ所示。
说明:①该图所示为某厂区室外消防给水管网平面图。
管道系统工作压力为1.0Mpa。
图中平面尺寸均以相对坐标标注,单位以m计;详图中标高以m计,其他尺寸以mm计。
②管道采用镀锌无缝钢管,管件采用碳钢成品法兰管件。
各建筑物进户管入口处设有阀门的,其阀门距离建筑物外墙皮为2m,入口处没有设阀门的,其三通或弯头距离建筑物外墙皮为4.5m;其建设工程造价案例分析规格除注明外均为DN100。
③闸阀型号为Z41T-16,止回阀型号为H41T-16,安全阀型号为A41H-16;地上式消火栓型号为SS100-1.6,地下式消火栓型号为SX100-1.6,消防水泵接合器型号为SQ150-1.6;水表型号为LXL-1.6。
消火栓、消防水泵接合器安装及水表组成敷设连接形式详见节点图1、2、3、4。
④消防给水管网安装完毕进行水压试验和水冲洗。
2.假设消防管网工程量如下:管道DN200 800m、DN150 20m、DN100 18m,室外消火栓地上8套、地下5套,消防水泵接合器3套,水表一组,闸阀Z41T-16 DN200 12个、止回阀H41T-16 DN200 2个、闸阀Z41T-16 DN100 25个。
3.消防管道工程相关部分工程量清单项目的统一编码见下表:注:编码前四位0308为《工业管道工程》,0309为《消防工程》,0310为《给排水、采暖、燃气工程》4.消防工程的相关定额见下表:注:①DN100镀锌无缝钢管的理论重量为12.7kg/m;②企业管理费、利润分别按人工费的60%、40%计。
问题:1.按照图6.Ⅱ所示内容,在答题卡上列式计算室外管道、阀门、消火栓、消防水泵接合器、水表组成安装项目的分部分项清单工程量。
2.根据背景资料2、3,以及图6.Ⅱ规定的管道安装技术要求,编列出管道、阀门、消火栓、消防水泵接合器、水表组成安装项目的分部分项工程量清单,填入答题卡表6.Ⅱ.1“分部分项工程和单价措施项目清单与计价表”中。
2023年一级造价师之工程造价案例分析(土建+安装)真题精选附答案
2023年一级造价师之工程造价案例分析(土建+安装)真题精选附答案大题(共10题)一、某智能大厦的一套设备系统有A、B、C三个采购方案,其有关数据,见表2-1。
现值系数见表2-2。
问题:1.拟采用加权评分法选择采购方案,对购置费和安装费、年度使用费、使用年限三个、指标进行打分评价,打分规则为:购置费和安装费最低的方案得10分,每增加10万元扣0.1分;年度使用费最低的方案得10分,每增加1万元扣0.1分;使用年限最长的方案得10分,每减少1年扣0.5分;以上三指标的权重依次为0.5、0.4和0.1。
应选择哪种采购方案较合理?(计算过程和结果直接填入答题纸上表2-3中)2.若各方案年费用仅考虑年度使用费、购置费和安装费,且已知A方案和C方案相应的年费用分别为123.75万元和126.30万元,列式计算B方案的年费用,并按照年费用法做出采购方案比选。
3.若各方案年费用需进一步考虑大修费和残值,且已知A方案和C方案相应的年费用分别为130.41万元和132.03万元,列式计算B方案的年费用,并按照年费用法做出采购方案比选。
4.若C方案每年设备的劣化值均为6万元,不考虑大修费,该设备系统的静态经济寿命为多少年?(问题4计算结果取整数,其余计算结果保留两位小数)【答案】1.答:三个方案中A方案得分最高,应选择A采购方案。
2.B方案年费用:60+600/(P/A,8%,18)=60+600/9.372=124.02万元三个方案中A方案年费用最低,应选择A采购方案。
3.B方案年费用:60+[600+100x(P/F,8%,10)-20x(P/F,8%,18)]/(P/A,8%,18)=60+(600+100x0.463-20x0.250)/9.372=128.43万元4.按照C方案,该设备系统的静态经济寿命=二、某业主拟建一年产60万吨产品的工业项目。
已建类似年产40万吨产品项目的设备购置费用为1000万元,建筑工程费、安装工程费占设备购置费的比例分别为0.6和0.3。
一级造价工程师《建设工程造价案例分析(安装工程)》模拟试卷一(含答案)
一级造价工程师《建设工程造价案例分析(安装工程)》模拟试卷一(含答案)[问答题]1.项目计算期为10年,其中建设期2年,生产运营(江南博哥)期8年。
第3年投产,第4年开始达到设计生产能力。
(1).项目建设投资10000万元。
其中1000万元形成无形资产;300万元形成其他资产;其余投资形成固定资产。
无可抵扣的固定资产进项税。
(2).建设期第1年贷款2000万元,第2年贷款3000万元,建设期利息273.6万元;建设期只计息不还款,运营期等额还本、利息照付;建设期贷款利率为6%,流动资金100万全部贷款,利率为5%。
(3).固定资产在运营期内按直线法折旧,残值(残值率为10%)在项目计算期末一次性收回。
(4).无形资产在运营期内,均匀摊入成本;其他资产在运营期的前3年内,均匀摊入成本。
(5).项目运营期第一年产量为设计产量的80%,且营业收入亦为达产年份的80%,以后各年均达到设计产量。
正常年份的经营成本3500万元(不含可抵扣的进项税额),正常年份的经营成本中的70%为其可变成本支出,其它均形成固定成本。
(计算结果保留两位小数)<1>、计算运营期各年折旧费。
<2>、计算运营期各年的摊销费。
<3>、分别列式计算运营期第1年和第2年应还本金和利息,并计算运营期第2年的总成本费用。
<4>、计算运营期第1年的固定成本、可变成本、总成本费用。
参考解析:<1>、本题考查的是固定资产折旧费。
固定资产原值=(10000-1000-300)+273.6=8973.6(万元)残值=8973.6×10%=897.36(万元)年折旧费=(8973.6-897.36)/8=1009.53(万元)<2>、本题考查的是固定资产折旧费。
摊销包括无形资产摊销及其他资产摊销。
无形资产在运营期内每年的摊销费=1000/8=125(万元)其他资产在运营期前3年中的年摊销费=300/3=100(万元)<3>、本题考查的是总成本费用。
2021年一级造价工程师《(安装工程)案例分析》考试真题及答案【完整版】
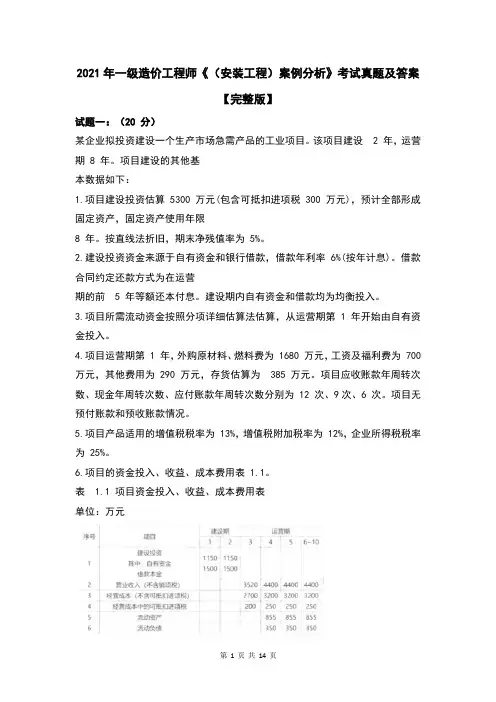
2021年一级造价工程师《(安装工程)案例分析》考试真题及答案【完整版】试题一:(20 分)某企业拟投资建设一个生产市场急需产品的工业项目。
该项目建设 2 年,运营期 8 年。
项目建设的其他基本数据如下:1.项目建设投资估算 5300 万元(包含可抵扣进项税 300 万元),预计全部形成固定资产,固定资产使用年限8 年。
按直线法折旧,期末净残值率为 5%。
2.建设投资资金来源于自有资金和银行借款,借款年利率 6%(按年计息)。
借款合同约定还款方式为在运营期的前 5 年等额还本付息。
建设期内自有资金和借款均为均衡投入。
3.项目所需流动资金按照分项详细估算法估算,从运营期第 1 年开始由自有资金投入。
4.项目运营期第 1 年,外购原材料、燃料费为 1680 万元,工资及福利费为 700 万元,其他费用为 290 万元,存货估算为385 万元。
项目应收账款年周转次数、现金年周转次数、应付账款年周转次数分别为 12 次、9次、6 次。
项目无预付账款和预收账款情况。
5.项目产品适用的增值税税率为 13%,增值税附加税率为 12%,企业所得税税率为 25%。
6.项目的资金投入、收益、成本费用表 1.1。
表 1.1 项目资金投入、收益、成本费用表单位:万元问题:1.列式计算项目运营期年固定资产折旧额。
2.列式计算项目运营期第 1 年应偿还的本金、利息。
3.列式计算项目运营期第 1 年、第 2 年应投入的流动资金。
4.列式计算项目运营期第 1 年应缴纳的增值税。
5.以不含税价格列式计算项目运营期第 1 年的总成本费用和税后利润,并通过计算说明项目运营期第 1 年能够满足还款要求。
(计算过程和结果保留两位小数)【参考答案】问题1:(1)建设期利息第 1 年建设期利息:1500/2×6%=45.00 万元第 2 年建设期利息:(1500+45+1500/2)×6%=137.70 万元建设期利息=45+137.7=182.70 万元(2)固定资产原值:5300+182.7-300=5182.70 万元(3)折旧=5182.70×(1−5%)8%= 615.45 万元问题2:(1)长期借款前 5 年还本付息和:(3000+182.7)×6%×(1+6%)5(1+6%)5−1 =755.56 万元(2)当年利息:3182.7×6%=190.96 万元(3)当年还本:755.56-190.96=564.60 万元问题3:流动资产=应收账款+预付账款+存货+库存现金流动负债=应付账款+预售账款(1)应收账款=年经营成本÷年周转次数=2700÷12=225.00 万元(2)现金=(年工资福利费+年其他费)÷年周转次数=(700+290)÷9=110.00 万(3)应付账款=年外购原材料、燃料动力费÷年周转次数=1680÷6=280.00 万(4)存货=385.00 万元(5)流动资金=225+110+385=720.00 万元(6)流动负债=280.00 万元(7)运营期第 1 年投入的流动资金=720-280=440.00 万元(8)运营期第 2 年投入的流动资金=855-350-440=65.00 万元问题4:(1)运营期第 1 年销项税=3520×13%=457.60 万元(2)运营期第 1 年增值税=457.60-200-300=-42.40 万元(3)应纳增值税=0.00 万元问题5:(1)运营期第 1 年的总成本费用=经营成本+折旧+摊销+利息+费用化维持运营投资= 2700+615.45+0+190.96+0=3506.41 万元(2)运营期第 1 年税后利润=利润总额×(1-25%)=(营业收入+补贴收入-总成本费用-增值税附加税)×(1-25%)=(3520-3506.41-0)×(1-25%)=10.19 万元(3)运营期第 1 年最大偿还本金能力=折旧+摊销+净利润=615.45+10.19=625.64 万元因为:625.64>564.60,所以,满足还款要求。
2024年一级造价师之工程造价案例分析(土建+安装)通关题库(附带答案)
2024年一级造价师之工程造价案例分析(土建+安装)通关题库(附带答案)大题(共12题)一、某工程采用工程量清单招标方式确定了中标人,业主和中标人签订了单价合同。
合同内容包括六项分项工程,其分项工程工程量、费用和计划作业时间,见表5.1。
该工程安全文明施工等总价措施项目费用6万元,其他总价措施项目费用10万元,暂列金额8万元;管理费以分项工程中人工费、材料费、机械费之和为计算基数,费率为10%;利润与风险费以分项工程中人工费、材料费、机械费与管理费之和为计算基数,费率为7%:规费以分项工程、总价措施项目和其他项目之和为计算基数,费率为6%:税金率为3.5%;合同工期为8个月。
表5.1分项工程工程量、费用和计划作业时间明细表有关工程价款支付条件如下:(1)开工前业主向承包商支付分项工程费用(含相应的规费和税金)的25%作为材料预付款,在开工后的第4-6月分三次平均扣回;(2)安全文明施I等总价措施项目费用分别于开工前和开工后的第1个月分两次平均支付,其他总价措施项目费用在第1--5个月分五次平均支付;(3)业主按当月承包商已完工程款的90%支付(包括安全文明施工等总价措施项目和其他总价措施项目费);(4)暂列金额计入合同价,按实际发生额与工程进度款周期支付;(5)工程质量保证金为工程款的3%,竣工结算月一次扣留。
工程施工期间,经监理人核实的有关事项如下:(1)第3个月发生现场签证计日工费用3.0万元;(2)因劳务作业队伍调整使分项工程C的开始作业时间推迟1个月,且作业时间延长1个月;(3)因业主提供的现场作业条件不充分,使分项工程D增加的人工费、材料费、机械费之和为6.2万元,作业时间不变;【答案】正确答案是1.合同价款=(43.16+6+10+8)×(1+6%)×(1+3.5%)=73.681(万元);预付费=43.16×(1+6%)×(1+3.5%)×25%=11.838(万元);首付的措施费=6×50%×(l+6%)×(l+3.5%)×90%=2.962(万元)。
2023年一级造价师《案例分析》(土建安装)真题答案及解析
2023一级造价工程师《建设工程造价案例分析》真题参考答案及解析【试题一】某新建建设项目建设期1年,运营期8年,基础数据如下:(1)建设投资2500万元(可抵扣进项税150万元),除可抵扣进项税外的建设投资预计全部形成固定资产项目,固定资产使用年限为8年,残值率为5%,采用直线法折旧。
(2)项目建设投资的资金来源为自有资金和贷款,贷款为1500万元,贷款年利率为5%,按年计息,贷款合同约定运营期前4年按等额还本付息方式偿还债务。
(3)流动资金300万元由项目自有资金在运营期第1年投入。
(4)项目正常年份的设计产能为5万件,不含税销售价格为360元/件,正常年份的经营成本1200万元(其中可抵扣进项税为80万元)。
所得税税率为25%,增值税税率为13%,增值税附加税率为12%。
(5)运营期第1年达到设计产能的80%,该年营业收入和经营成本均为正常年份的80%,以后各年均达到设计产能。
【问题】1.列式计算项目运营期第1年和第2年应纳增值税额。
2.分别列式计算项目运营期第1年、第2年的不含税总成本费用、所得税和税后利润。
3.运营期第1年末的项目盈余资金(不考虑应付利润)。
4.若基准收益率为10%,单价为360元/件时,资本金现金流的净现值为610万元;单价上涨10%后,净现值为1235万元。
在保证项目可行的前提下,试计算单价下浮的临界百分比为多少?(计算结果以万元为单位,小数点后保留两位小数)【参考答案】问题1:运营期第1年应纳增值税=360×5×13%×80%-80×80%-150=-26.80万元,应纳增值税为0万元运营期第2年应纳增值税=360×5×13%-80-26.80=127.20万元,应纳增值税为127.20万元问题2:建设期利息=1500/2×5%=37.50万元运营期前4年每年还本付息额=(1500+37.50)×5%×(1+5%)4(1+5%)4−1=433.59万元运营期第1年:应还利息=(1500+37.50)×5%=76.88万元应还本金=433.59-76.88=356.71万元固定资产折旧=(2500+37.5-150)×(1-5%)/8=283.52万元总成本费用=(1200-80)×80%+283.52+76.88=1256.40万元利润总额=360×5×80%-1256.40-0=183.60万元所得税=183.60×25%=45.90万元税后利润=183.60×(1-25%)=137.70万元137.70+283.52=421.22>应还本金356.71万元,所以不会发生临时借款运营期第2年:应还利息=[(1500+37.5)-356.71]×5%-59.04万元总成本费用=(1200-80)+283.52+59.04=1462.56万元利润总额=360×5-1462.56-127.20×12%=322.18万元所得税=322.18×25%=80.55万元税后利润=322.18-80.55=241.63万元问题3:累计盈余资金:360×5×1.13×80%-(1200×80%+45.90+433.59)=187.71万元问题4:(360-×)/[(360×1.1)-×]=610/1235解得:×=324.86万元(324.86-360)/360=-9.76%该产品价格下降临界百分比为9.76%【试题二】某国有资金投资依法必须招标的省级重点项目。
2022年一级造价工程师考试《建设工程造价案例分析(安装工程)》真题及答案解析
2022年一级造价工程师考试《建设工程造价案例分析(安装工程)》真题及答案解析试题一(20分)某企业投资建设的一个工业项目,生产运营期10年,于5年前投产。
该项目固定资产投资总额3000万元,全部形成固定资产,固定资产使用年限10年,残值率5%,直线法折旧。
目前,项目建设期贷款已偿还完成,建设期可抵扣进项税已抵扣完成,处于正常生产年份。
正常生产年份的年销售收入为920万元(不含销项税),年经营成本为324万元(含可抵扣进项税24万元)。
项目运营期第1年投入了流动资金200万元。
企业适用的增值税税率13%,增值税附加税率12%,企业所得税税率25%。
为了提高生产效率,降低生产成本,企业拟开展生产线智能化、数字化改造,且改造后企业可获得政府专项补贴支持。
具体改造相关经济数据如下:1.改造工程建设投资800万元(含可抵扣进项税60万元),全部形成新增固定资产,新增固定资产使用年限同原固定资产剩余使用年限,残值率、折旧方式和原固定资产相同。
改造工程建设投资由企业自有资金投入。
2.改造工程在项目运营期第6年(改造年)年初开工,2个月完工,达到可使用状态,并投产使用。
3.改造年的产能、销售收入、经营成本按照改造前正常年份的数值计算。
改造后第2年(即项目运营期第7年,下同)开始,项目产能提升20%,且增加的产量能被市场完全吸纳,同时由于改造提升了原材料等利用效率,使得经营成本及其可抵扣进项税均降低10%,所需流动资金比改造前降低30%。
4.改造后第2年,企业可获得当地政府给予的补贴收入100万元(不征收增值税)。
问题:1.列式计算项目改造前正常年份的应缴增值税、总成本费用、税前利润及企业所得税。
2.列式计算项目改造年和改造后第2年的应缴增值税和企业所得税。
3.以政府视角计算由于项目改造引起的税收变化总额(仅考虑增值税和企业所得税)。
4.遵循“有无对比”原则,列式计算改造后正常年份的项目投资收益率。
(注:改造工程建设投资按照改造年年初一次性投入考虑,改造年的新增固定资产折旧按整年考虑。
2024年一级造价师之工程造价案例分析(土建+安装)通关考试题库带答案解析
2024年一级造价师之工程造价案例分析(土建+安装)通关考试题库带答案解析大题(共10题)一、某智能大厦的一套设备系统有A、B、C三个采购方案,其有关数据,见表2-1。
现值系数见表2-2。
问题:1.拟采用加权评分法选择采购方案,对购置费和安装费、年度使用费、使用年限三个、指标进行打分评价,打分规则为:购置费和安装费最低的方案得10分,每增加10万元扣0.1分;年度使用费最低的方案得10分,每增加1万元扣0.1分;使用年限最长的方案得10分,每减少1年扣0.5分;以上三指标的权重依次为0.5、0.4和0.1。
应选择哪种采购方案较合理?(计算过程和结果直接填入答题纸上表2-3中)2.若各方案年费用仅考虑年度使用费、购置费和安装费,且已知A方案和C方案相应的年费用分别为123.75万元和126.30万元,列式计算B方案的年费用,并按照年费用法做出采购方案比选。
3.若各方案年费用需进一步考虑大修费和残值,且已知A方案和C方案相应的年费用分别为130.41万元和132.03万元,列式计算B方案的年费用,并按照年费用法做出采购方案比选。
4.若C方案每年设备的劣化值均为6万元,不考虑大修费,该设备系统的静态经济寿命为多少年?(问题4计算结果取整数,其余计算结果保留两位小数)【答案】1.答:三个方案中A方案得分最高,应选择A采购方案。
2.B方案年费用:60+600/(P/A,8%,18)=60+600/9.372=124.02万元三个方案中A方案年费用最低,应选择A采购方案。
3.B方案年费用:60+[600+100x(P/F,8%,10)-20x(P/F,8%,18)]/(P/A,8%,18)=60+(600+100x0.463-20x0.250)/9.372=128.43万元4.按照C方案,该设备系统的静态经济寿命=二、试题一【背景材料】某业主拟建一年产50万吨产品的工业项目。
已建类似年产25万吨产品项目的工程费用为2500万元,生产能力指数为0.8,由于时间、地点因素引起的综合调整系数为1.3。
一级造价工程师考试《建设工程造价案例分析(土建和安装)》真题卷一
一级造价工程师考试《建设工程造价案例分析(土建和安装)》真题卷一1 [简答题](江南博哥)某拟建项目的基础数据如下:1.工程费用4400万元,工程建设其他费900万元,基本预备费率按10%计,预计建设期物价年平均上涨率为5%,投资估算到开工的时间(建设前期年限)按2年考虑,建设期2年,建设期静态投资计划为:第1年60%,第2年40%。
运营期8年。
2.建设投资预计全部形成固定资产(包含可抵扣固定资产进项税额700万元),固定资产折旧按直线法计算,折旧年限为12年,残值率为5%。
余值在运营期末收回。
3.项目投产即达产,项目设计生产能力为100万件,预计产品不含税售价为50元/件,增值税率按13%计,增值税附加税率为10%,年经营成本为1900万元(含可抵扣的进项税200万元)。
4.项目流动资金为840万元,全部为自有资金,在投产期的第1年、第2年均匀投入,流动资金运营期末收回。
5.运营期第5年,需要投入50万元(无抵扣进项税额)作为维持运营费用,该费用计入年度总成本。
6.所得税税率按25%计,该行业的总投资收益率为20%,资本金净利润率为25%。
问题:1.列式计算拟建项目的预备费及建设投资。
2.列式计算该项目融资前计算期第3年、第4年、第5年的增值税及增值税附加。
3.建设期借款总额为2000万元,其余为项目资本金。
建设期第1年借入1500万元,第2年借入500万元,贷款年利率为6%,按年计息。
建设期借款在项目投产后前5年按等额本金,利息照付法偿还。
站在资本金现金流量表的角度,计算项目运营期第1年及最后1年的净现金流量。
说明:计算结果保留两位小数。
参考解析:问题1:基本预备费=(4400+900)×10%=530万元建设期第1年价差预备费=(4400+900+530)×60%×[(1+5%)2(1+5%)0.5(1+5%)1-1-1]=453.78万元建设期第2年价差预备费=(4400+900+530)×40%×[(1+5%)2(1+5%)0.5(1+5%)2-1-1]=434.25万元价差预备费合计=453.78+434.25=888.03万元预备费=530+888.03=1418.03万元建设投资=4400+900+1418.03=6718.03万元问题2:计算期第3年:增值税=100×50×13%-200-700=-250万元不需缴纳增值税增值税附加=0计算期第4年:增值税=100×50×13%-200-250=200万元增值税附加=200×10%=20万元计算期第5年:增值税=100×50×13%-200=450万元增值税附加=450×10%=45万元问题3:建设期利息:第一年:1500/2×6%=45万元第二年:(1500+45+500/2)×6%=107.7万建设期利息之和=45+107.7=152.7万元运营期前5年每年应还本金=(2000+152.7)/5=430.54万元运营期第1年:固定资产折旧费=(6718.03-700+152.7)×(1-5%)÷12=488.52万元利息=(2000+152.7)×6%=129.16万元总成本费用=经营成本(不含税的)+年折旧+利息支出=1700+488.52+129.16=2317.68万元增值税=0万元增值税附加=0万元所得税=(100×50-2317.68-0)×25%=670.58万元现金流入=100×50×(1+13%)=5650万元现金流出=840/2+1900+430.54+129.16+670.58=3550.28万元净现金流量=5650-3550.28=2099.72万元运营期最后1年:固定资产折旧费=488.52万元余值=(6718.03-700+152.7)×5%+488.52×(12-8)=2262.62万元利息=0总成本费用=1700+488.52+0=2188.52万元增值税=100×50×13%-200=450万元增值税附加=450×10%=45万元所得税=(100×50-2188.52-45)×25%=691.62万元现金流入=100×50×(1+13%)+2262.62+840=8752.62万元现金流出=1900+450+45+691.62=3086.62万元净现金流量=8752.62-3086.62=5666万元2 [简答题]某工程有两个备选施工方案,采用方案一时,固定成本为160万元,与工期有关的费用为35万元/月;采用方案二时,固定成本为200万元,与工期有关的费用为25万元/月。