
物业公司会计科目表
02 物业经营成本 03 物业大修成本
01 停车场成本 02 球场成本 03 会所成本 04 商场成本 05 游泳池成本
可根据需要设置明细 科目
可根据需要设置明细科目
5/7
北京中海外物业公司
深圳开元国际物业公司(北京分公司)
会计科目明细表
代码
一级科目
6/7
代码
522 531 532 541 542 551
一级科目
财务费用 投资收益 以前年度损益调整 营业外收入 营业外支出
所得税
二级科目 16 租赁费 17 审计费 18 公共责任保险费 19 广告宣传费 20 业务招待费 21 制装费 22 上级经费 23 社区文化活动费 24 管委会经费 25 车船费 26 印花税 27 诉讼费 28 投标费 29 坏帐损失 30 其他费 01 手续费 02 银行利息
大厦,机电设施等公共设施保险
广告策划费,宣传费
业务招待费
员工工作服
按合同上缴上级公司的管理酬金
社区活动购买商品费,人工费,租摆费
业主管理委员会活动经费
按照税法应交纳的车船使用费
按照税法应交纳的印花税
律师辩护费,法院执行费等
投标费用
按照应收帐款余额0.5%提取的坏帐损失
以上没有包括的管理费用,如窗帘费,纯净水等
使用开办费购置的资产
说明
2/7
代码 205
209
211 214 221
223 229
一级科目 代收款项
其他应付款
应付工资 应付福利费 应交税金
应付股利 其他应交款
03 其他 01 电费 02 暖气费
二级科目
03 冷水 04 热水 05 天然气费 06 电话初装费 07 有线收视费 08 租金 09 卫视 10 其他 01 装修押金 02 办证押金 03 灭火器押金 04 气罐押金 05 工会经费 06 职工教育经费 07 其他 01 管理层员工工资
02 操作层员工工资
01 提取数 02 医药费 03 其他 01 营业税 02 城建税
03 个人所得税 04 车船使用税 05 企业所得税 06 增值税
按投资单位或个人设 01 教育附加费 02 城市文化服务费
北京中海外物业公司
深圳开元国际物业公司(北京分公司)
会计科目明细表
三级科目
四级科目
01 采暖费收取 02 采暖成本
说明
维修人员工资 出库的维修材料 购买或出库的维修工具费 直接用于机电设备的费用,如机电维保费 直接用于电梯的费用,如维保费,检测费等 直接用于楼宇维修的费用 直接用于公共天线维护费用
灭火材料等
保洁员工工资,保洁服务费 为保洁绿化而购置的材料工具等 为保洁绿化而消耗的水费,电费等能源费,可设5级科目
09 低值易耗品摊销
10 工会经费
11 职工教育经费
12 员工保险费
13 伙食费
14 水电费
15 修理费
按照收入5%计算的 营业税金 按照营业税金7%计 算的城市维护建设费 按照营业税金3%计 算的教育费附加
核算在工资表中列支的工资以及零星工资 核算年底奖金,年中奖金,经理特别嘉奖 核算按工资总额14%计提的福利费 因办公购买的纸张,墨盒,笔等 因公市内交通费 因公到外埠出差费用(包括车船票,住宿费,出差补助等) 办公室电话费,经理等报销包干手机费,邮寄费用 自用固定资产折旧 自用低值易耗品摊销 工资总额2%计提数额 工资总额1.5%计提数额 单位负担的员工保险费用 员工福利食堂费用 办公室,宿舍等电费 办公设备,车辆等修理费用
4/7
说明
代码 502
一级科目 主营业务成本
二级科目 03 物业大修收入 01 物业管理成本
北京中海外物业公司
深圳开元国际物业公司(北京分公司)
会计科目明细表
三级科目 05 游泳池 01 设备大修收入 02 房屋公用部位 01维修费
02清洁绿化费
03保安消防费
四级科目
01 人工费 02 维修材料 03 维修工具 04 机电维修费 05 电梯维修费 06 楼宇维修费 07 天线维护费 08 其他 03 材料工具费 04 其他 01 保洁费 02 材料工具费 03 能源费 04 垃圾清运费 05 化粪池清掏费 06 绿化费 07 其他 01 保安费 02 服装费 03 材料工具费 04 其他
02 保险费
03 广告费
04 其他
01 债券投资
按接受投资单位设
02 其他投资
03 应计利息
01 房屋及建筑物
02 运输设备
备注:分公司库存小 可不设置三级科目
1/7
说明
代码
155 156 161 171
181
一级科目
累计折旧 固定资产清理
代管资产 长期待摊费用
待处理财产损益
二级科目 03 电器类 04 办公类 05 机械设备 06 其他类
01 开办费 02 固定资产修理费 03 租入固定资产改良支出 04 其他 01 待处理流动资产损益 02 待处理固定资产损益
二、负债类
201
短期借款
203
应付帐款
204
预收帐款
按单位设 01 管理费 02 保证金
北京中海外物业公司
深圳开元国际物业公司(北京分公司)
会计科目明细表
三级科目
四级科目
按月份设
7/7
说明
3/7
说明
代码 241 261
一级科目 长期借款 长期应付款
二级科目 01 代管基金 02 开办费
北京中海外物业公司
深圳开元国际物业公司(北京分公司)
会计科目明细表
三级科目
01按幢设 02 基金利息
四级科目
按照项目发展商名称设置
三、权益类
301
实收资本
311
资本公积
313
盈余公积
321
本年利润
322
二级科目
三级科目
四级科目
说明
504 营业税金及附加 01 营业税
02 城建税
03 教育费附加
511
其他业务收入 01 手续费收入
02 材料物资销售收入
03 废品回收收入
04 其他收入
512
其他业务支出
5金
03 福利
04 办公费
05 市内交通费
06 差旅
07 邮电通讯费
08 固定资产折旧
代码
一级科目
一、资产类
101
现金
102
银行存款
111
短期投资
113
应收帐款
114
坏帐准备
117
内部往来
119
其他应收款
123
库存材料
129
低值易耗品
139
待摊费用
141
长期投资
151
固定资产
二级科目
北京中海外物业公司
深圳开元国际物业公司(北京分公司)
会计科目明细表
三级科目
四级科目
按开户银行(或开户帐号)
利润分配
四、成本类
411
物业工程
五、损益类
501
主营业务收入
01 法定盈余公积 02 公益金
01 未分配利润 02 盈余公积补亏 03 应付利润 04 提取盈余公积 05 转作奖金的利润 06 应交特种基金
01 公共部位、设施维修 02 管理用房、商业用房装修
01 物业管理收入 02 物业经营收入
01 管理费 02 垃圾清运费 03 工本费 04 摆台 05 特约服务收入 06 其他 01 停车场收入 02 球场收入 03 会所收入 04 商场
01 固定资产盘盈 02 低值易耗品盘盈 03 赔偿收入 04 处理固定资产净收益 05 其他 01 固定资产盘亏 02 低值易耗品盘亏 03 处理固定资产净损失 04 非常损失
北京中海外物业公司
深圳开元国际物业公司(北京分公司)
会计科目明细表
三级科目 办公室,单身宿舍租赁费
四级科目
会计师事务所审计费
01 管理费
02 水电费 03 煤气费 04 采暖费 05 车位费 06 开发商
根据需要按单位或个人设
财务部(分公司设)
各分公司(公司财务部设)
按单位或个人设
根据部门、班组
01 五金
02 电料
03 水暖
04 其他
01 在用
01 办公类
02 电器类
03 工具类
04 机械类
05 其他
02 摊销
01 租赁费
物业公司会计科目明细样板
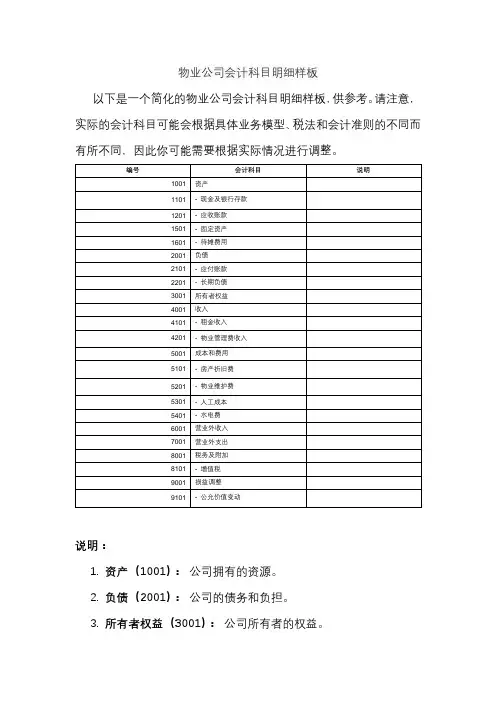
物业公司会计科目明细样板
以下是一个简化的物业公司会计科目明细样板,供参考。
请注意,实际的会计科目可能会根据具体业务模型、税法和会计准则的不同而有所不同,因此你可能需要根据实际情况进行调整。
说明:
1.资产(1001):公司拥有的资源。
2.负债(2001):公司的债务和负担。
3.所有者权益(3001):公司所有者的权益。
4.收入(4001):公司获取的销售和服务相关的收入。
5.成本和费用(5001):公司在业务过程中发生的成本和费用。
6.营业外收入(6001):公司业务外的其他收入。
7.营业外支出(7001):公司业务外的其他支出。
8.税务及附加(8001):公司需要支付的税金和附加费。
9.损益调整(9001):用于调整损益的科目,如公允价值变动等。
请注意,这只是一个基本样板,具体的会计科目可能因公司规模、业务模型和地区法规而有所不同。
建议在制定会计科目时,咨询专业的会计师或财务顾问以确保遵循相关法规和准则。
物业公司会计科目明细样板

物业公司会计科目明细样板摘要:一、引言二、物业公司会计科目概述1.资产类科目2.负债类科目3.所有者权益类科目4.成本类科目5.损益类科目三、具体会计科目明细举例1.资产类科目举例1)货币资金2)应收账款3)存货2.负债类科目举例1)应付账款2)长期借款3)应付职工薪酬3.所有者权益类科目举例1)实收资本2)资本公积3)未分配利润4.成本类科目举例1)主营业务成本2)营业成本3)工程施工成本5.损益类科目举例1)主营业务收入2)营业利润3)净利润四、物业公司特殊会计科目及注意事项1.物业费收入2.维修基金3.税收政策及减免优惠五、总结与建议正文:一、引言随着我国物业管理行业的不断发展,物业公司的会计核算日益重要。
为了规范物业公司的财务核算,本文为您提供了一份物业公司会计科目明细样板,供参考借鉴。
二、物业公司会计科目概述物业公司会计科目主要包括资产类、负债类、所有者权益类、成本类和损益类科目。
以下分别为各类科目举例:1.资产类科目(1)货币资金:包括库存现金、银行存款、其他货币资金等。
(2)应收账款:指物业公司对客户提供的物业服务产生的应收款项。
(3)存货:包括库存商品、原材料、在制品等。
2.负债类科目(1)应付账款:指物业公司应付的供应商货款、工程款等。
(2)长期借款:为公司长期融资所形成的债务。
(3)应付职工薪酬:包括工资、福利、社保等。
3.所有者权益类科目(1)实收资本:指投资者实际注入公司的资本。
(2)资本公积:来源于股东出资、盈余公积等。
(3)未分配利润:公司盈利未分配给股东的部分。
4.成本类科目(1)主营业务成本:指为公司提供物业服务所产生的成本。
(2)营业成本:包括主营业务成本和其他业务成本。
(3)工程施工成本:指物业公司进行工程施工所发生的成本。
5.损益类科目(1)主营业务收入:为公司提供物业服务所取得的收入。
(2)营业利润:主营业务收入减去主营业务成本和费用后的利润。
(3)净利润:营业利润减去所得税后的利润。
物业公司一般要设置哪些会计科目

物业公司一般要设置哪些会计科目?[标签:物业公司,会计科目]冰冰的莹子2009-02-0118:49满意答案好评率:100%一、会计科目及使用说明第204号科目预收账款1、本科目核算企业按合同规定向有关单位和个人预收的款项,如企业为物业产权人、使用人提供的公共卫生清洁、公用设施的维修保养、绿化等预收的公共性服务费等。
2、企业向有关单位和个人预收的款项,借记“银行存款”科目,贷记本科目;收入实现时,借记本科目,贷记“经营收入”、“其他业务收入”科目。
有关单位和个人补付的款项,借记“银行存款”等科目,贷记本科目;退回多付的款项,作相反会计分录。
预收账款情况不多的公司,也可以将预收的款项直接记入“应收账款”科目的贷方,不设本科目。
3、本科目应按有关单位和个人设置明细账。
4、本科目期末贷方余额,反映企业向有关单位和个人预收的款项;期末如为借方余额,反映应由有关单位和个人补付的款项。
第205号科目代收款项1、本科目核算企业因代收代交有关费用等应付给有关单位的款项,如代收的水电费、煤气费、有线电视费、电话费等。
企业受物业产权人委托代为收取的房租等,也在本科目核算。
2、企业收到代收的各种款项时,借记“银行存款”等科目,贷记本科目;交给有关单位时,借记本科目,贷记“银行存款”等科目。
收取代办手续费等服务收入时,借记本科目,贷记“经营收入”科目。
3、本科目应按代收代交费用种类设置明细账。
4、本科目期末贷方余额,反映企业向未支付的代收款项。
第209号科目其他应付款1、本科目核算企业应付、暂收其他单位或个人的款项,如物业产权人、使用人入住时或入住后准备进行装修时,企业向物业产权人、使用人收取的可能因装修而发生的毁损修复、安全等方面费用的保证金等。
2、发生的各种应付、暂收款项,借记“银行存款”等科目,贷记本科目;支付时,借记本科目,贷记“银行存款”等科目。
3、本科目应按债权人或应付、暂收款项的类别设置明细账。
4、本科目期末余额,反映企业尚未支付的其他应付款。
物业管理企业会计科目及使用说明

物业管理企业会计科目及使用说明一、资产类科目1、现金:核算物业企业的库存现金,主要用于日常零星开支。
可按现金的用途设置二级科目。
2、银行存款:核算物业企业的银行存款。
可按开户银行和其他要求设置二级科目。
3、其他货币资金:核算物业企业的外埠存款、银行汇票存款、银行本票存款、信用卡存款、信用证保证金存款、存出投资款等。
可按各种其他货币资金设置二级科目。
4、短期投资:核算物业企业持有的各种能够随时变现、持有时间不超过一年的有价证券以及不超过一年的其他投资。
可按各种短期投资设置二级科目。
5、长期投资:核算物业企业不准备在一年内变现的有价证券等长期投资。
可按长期投资的性质设置二级科目。
6、固定资产:核算物业企业的固定资产的原值。
可按固定资产的类别和项目设置二级科目。
7、累计折旧:核算物业企业固定资产的累计折旧。
8、在建工程:核算物业企业进行各项工程发生的实际支出。
可按工程项目设置二级科目。
9、无形资产:核算物业企业的专利权、土地使用权、商标权等无形资产的原价。
可按无形资产的类别和项目设置二级科目。
10、长期待摊费用:核算物业企业已经支出,但应由本期和以后各期分别负担的分摊期限在一年以上的各项费用。
如以经营租赁方式租入的固定资产发生的改良支出等。
可按费用项目设置二级科目。
二、负债类科目1、短期借款:核算物业企业的短期借款。
包括银行或其他金融机构的贷款、应付票据等。
可按债权人设置二级科目。
2、应付票据:核算物业企业因购买商品、接受服务或其他原因,如购买材料、劳务供应等而向其他单位或个人开出、承兑的票据。
可按债权人设置二级科目。
3、应付账款:核算物业企业因购买商品、接受服务或其他原因,如购买材料、劳务供应等而应付给其他单位或个人的款项。
可按债权人设置二级科目。
4、预收账款:核算物业企业按照合同规定向有关单位或个人预收的款项。
可按债务人设置二级科目。
5、代管基金:核算物业企业收到专项维修基金等代管基金时,也在该科目下进行核算。
物业管理企业会计核算的具体内容
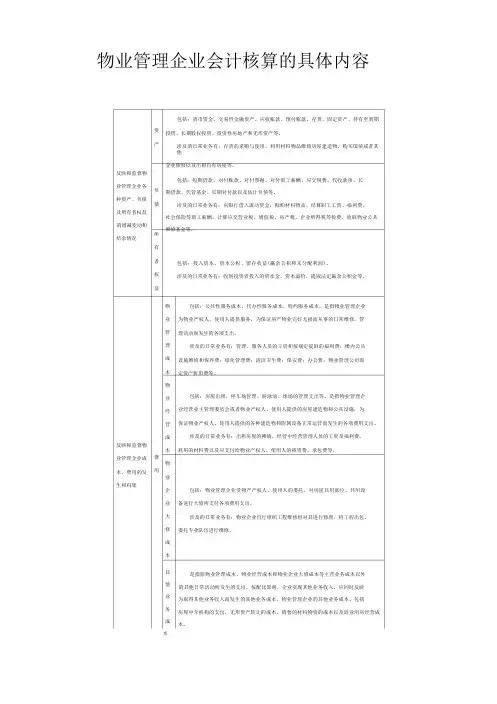
物业管理企业会计核算的具体内容本包括:货币资金、交易性金融资产、应收账款、预付账款、存货、固定资产、持有至到期反映和监督物业管理企业各种资产、负债及所有者权益的增减变动和结余情况反映和监督物业管理企业成本、费用的发生和归集所有者权益投资、长期股权投资、投资性房地产和无形资产等。
涉及的日常业务有:存货的采购与使用、利用材料物品维修房屋建造物、购买国债或者其他企业债权以及出租自有房屋等。
包括:短期借款、对付账款、对付票据、对付职工薪酬、应交税费、代收款项、长期借款、代管基金、长期对付款以及估计负债等。
涉及的日常业务有:向银行借入流动资金,赊购材料物品,结算职工工资、福利费、社会保险等职工薪酬,计算应交营业税、增值税、房产税、企业所得税等税费,收取物业公共维修基金等。
包括:投入资本、资本公积、留存收益(赢余公积和未分配利润)。
涉及的日常业务有:收到投资者投入的资本金、资本溢价,提取法定赢余公积金等。
包括:公共性服务成本、代办性服务成本、特约服务成本。
是指物业管理企业为物业产权人,使用人提供服务,为保证房产物业完好无损而从事的日常维修,管理活动而发生的各项支出。
涉及的日常业务有:管理、服务人员的工资和按规定提取的福利费;楼内公共设施维修和保养费;绿化管理费;清洁卫生费;保安费;办公费;物业管理公司固定资产折旧费等。
包括:房屋出租,停车场管理、游泳池、球场的管理支出等。
是指物业管理企业经营业主管理委员会或者物业产权人、使用人提供的房屋建造物和公共设施,为保证物业产权人、使用人提供的各种建造物和附属设备正常运营而发生的各项费用支出。
涉及的日常业务有:出租房屋的摊销,经营中经营管理人员的工资及福利费,耗用的材料费以及应支付给物业产权人、使用人的租赁费、承包费等。
包括:物业管理企业受物产产权人、使用人的委托,对房屋共用部位、共用设备进行大修所支付各项费用支出。
涉及的日常业务有:物业企业自行组织工程维修组对其进行修理,将工程出包,委托专业队伍进行维修。
[整理]物业会计科目设置
[整理]物业会计科目设置物业会计科目设置一、会计科目及使用说明第204号科目预收账款1、本科目核算企业按合同规定向有关单位和个人预收的款项,如企业为物业产权人、使用人提供的公共卫生清洁、公用设施的维修保养和保安、绿化等预收的公共性服务费等。
2、企业向有关单位和个人预收的款项,借记“银行存款”科目,贷记本科目;收入实现时,借记本科目,贷记“经营收入”、“其他业务收入”科目。
有关单位和个人补付的款项,借记“银行存款”等科目,贷记本科目;退回多付的款项,作相反会计分录。
预收账款情况不多的公司,也可以将预收的款项直接记入“应收账款”科目的贷方,不设本科目。
3、本科目应按有关单位和个人设置明细账。
4、本科目期末贷方余额、反映企业向有关单位和个人预收的款项;期末如为借方余额,反映应由有关单位和个人补付的款项。
第205号科目代收款项l、本科目核算企业因代收代交有关费用等应付给有关单位的款项,如代收的水电费、煤气费、有线电视费、电话费等。
企业受物业产权人委托代为收取的房租等,也在本科目核算。
2、企业收到代收的各种款项时,借记“银行存款”等科目,贷记本科目;交给有关单位时,借记本科目,贷记“银行存款”等科目。
收取代办手续费等服务收入时,借记本科目,贷记“经营收入”科目。
3、本科目应按代收代交费用种类设置明细帐。
4、本科目贷方余额,反映企业尚未支付的代收款项。
第209号科目其他应付款1、本科目核算企业应付、暂收其他单位或个人的款项,如物业产权人、使用人入住时或人住后准备进行装修时,企业向物业产权人、使用人收取的可能因装修而发生的毁损修复、安全等方面费用的保证金等。
2、发生的各种应付、暂收款项,借记“银行存款”等科目,贷记本科目;支付时,借记本科目,贷记“银行存款”等科目。
3、本科目应按债权人或应付、暂收款项的类别设置明细账。
4、本科目期末余额,反映企业尚未支付的其他应付款。
第281号科目代管基金1、本科目核算企业接受委托管理的房屋共同部位、共用设施设备维修基金。
物业会计科目表
物业会计科目表(总4页)--本页仅作为文档封面,使用时请直接删除即可----内页可以根据需求调整合适字体及大小--物业会计科目表(带编号)物业会计科目表(带编号)一、会计科目及使用说明第204号科目预收账款1、本科目核算企业按合同规定向有关单位和个人预收的款项,如企业为物业产权人、使用人提供的公共卫生清洁、公用设施的维修保养和保安、绿化等预收的公共性服务费等。
2、企业向有关单位和个人预收的款项,借记“银行存款”科目,贷记本科目;收入实现时,借记本科目,贷记“经营收入”、“其他业务收入”科目。
有关单位和个人补付的款项,借记“银行存款”等科目,贷记本科目;退回多付的款项,作相反会计分录。
预收账款情况不多的公司,也可以将预收的款项直接记入“应收账款”科目的贷方,不设本科目。
3、本科目应按有关单位和个人设置明细账。
4、本科目期末贷方余额、反映企业向有关单位和个人预收的款项;期末如为借方余额,反映应由有关单位和个人补付的款项。
第205号科目代收款项l、本科目核算企业因代收代交有关费用等应付给有关单位的款项,如代收的水电费、煤气费、有线电视费、电话费等。
企业受物业产权人委托代为收取的房租等,也在本科目核算。
2、企业收到代收的各种款项时,借记“银行存款”等科目,贷记本科目;交给有关单位时,借记本科目,贷记“银行存款”等科目。
收取代办手续费等服务收入时,借记本科目,贷记“经营收入”科目。
3、本科目应按代收代交费用种类设置明细帐。
4、本科目贷方余额,反映企业尚未支付的代收款项。
第209号科目其他应付款1、本科目核算企业应付、暂收其他单位或个人的款项,如物业产权人、使用人入住时或人住后准备进行装修时,企业向物业产权人、使用人收取的可能因装修而发生的毁损修复、安全等方面费用的保证金等。
2、发生的各种应付、暂收款项,借记“银行存款”等科目,贷记本科目;支付时,借记本科目,贷记“银行存款”等科目。
3、本科目应按债权人或应付、暂收款项的类别设置明细账。
物业公司会计科目设置实例
物业公司会计科目设置实例一、所设相关会计科目1、资产类科目:现金银行存款其他货币资金短期投资应收票据应收账款预付账款其他应收款待摊费用长期待摊费用固定资产低值易耗品固定资产清理累计折旧在建工程2、负债类科目:应付工资应付票据应付账款短期借款长期借款其他应付款预收账款预提费用应交税金其他应交款3、所有者权益类科目:实收资本资本公积本年利润利润分配盈余公积4、成本类科目:无5、损益类科目:主营业务收入其他业务收入投资收益营业外收入主营业务成本主营业税金及附加其他业务支出营业费用管理费用财务费用营业外支出所得税以前年度损益调整二、相关账务处理1、存现借:银行存款(明细科目为银行所在名称)贷:现金2、提现借:现金贷:银行存款3、预交地税款借:应交税金—营业税—城建税其他应交款—教育费附加—水利基金贷:银行存款4、地税养老金误收退税借:银行存款贷:其他应交款—养老保险基金5、代付上月员工小灵通话费借:其他应收款—员工—电话费贷:银行存款6、代收电信公司电费(预收一年,每月分摊)借:银行存款贷:预收账款—基站电费7、电信公司电费计入借:预收账款—电费贷:管理费用—电费8、转存单位定期存款一份借:其他货币资金—定期存款贷:银行存款9、付上月份税款借:应交税金—营业税—城建税其他应交款—教育费附加—水利基金—养老保险基金贷:银行存款10、付上月份电话费借:管理费用—电话费贷:银行存款11、付上月份水费(分办公区、宿舍、食堂、绿化、商铺、消防、生活用水等)借:管理费用—水费(办公……)预收账款—业主二次供水(生活用水)贷:银行存款12、付上月中旬及本月中旬电费借:管理费用—电费预收账款—业主二次供水能耗—业主电梯能耗贷:银行存款13、收电信线路改造劳务费借:现金贷:其他业务收入—维修收入14、付万用表检测费用及购润滑油借:管理费用—维修费低值易耗品—维修用具贷:现金15、购书刊、洗发水(发放员工)借:其他应付款—工会经费贷:现金16、收商铺水电费借:现金贷:其他应收款—商铺—电费/水费17、发放上月管理员工工资借:应付工资贷:现金18、代付上月中队战士、搬运工工资(为减少交养老保险人数,故作总公司支付)借:其他应收款—总公司—房开公司(代付搬运工工资)贷:现金19、购军靴、环卫服装借:其他应收款—员工—服装费贷:现金20、支付上月垃圾装车费借:其他业务支出—装修垃圾清运费贷:现金/银行存款21、付维修电机费及购买灯光等费用借:管理费用—维修费低值易耗品—维修用具贷:现金22、购置保洁、维修用配件借:低值易耗品—保洁用具—维修用具贷:现金23、收员工上月小灵通话费借:现金贷:其他应收款—员工—电话费24、收商铺管理押金借:现金贷:其他应付款—商铺押金25、退业主装修保证金借:其他应付款—业主—装修保证金贷:现金26、中队活动开支借:其他应付款—工分经费贷:现金27、付马匹治疗费及购马饲料款借:管理费用—治安费贷:现金28、付购菜款柴油大米及食油款借:应付福利费—伙食费贷:现金29、收物管费等借:现金/银行存款贷:预收账款—业主—物管费—业主—电梯能耗费—业主—二次供水—业主—停车综合服务费—业主—垃圾清运费其他应付款—业主—装修保证金30、代房开公司代购垃圾袋借:其他应收款—房开公司名称贷:现金31、罚款收入借:现金贷:营业外收入—赔款32、食堂购洗洁精及饭盒等借:低值易耗品—厨房用品贷:现金33、食堂购液化气及煤气罐一只借:应付福利费低值易耗品—煤气罐贷:现金34、购发票办公用品、报销车费等借:管理费用—办公费—差旅费贷:现金35、付生活垃圾费借:管理费用—保洁费贷:现金36、领用低值易耗品借:管理费用—低值易耗品摊销贷:低值易耗品—维修用具—保洁用具—厨房用具37、商铺电费计入借:其他应收款—商铺——电费贷:管理费用—电费38、开办费用的摊销借:管理费用—开办费摊销贷:长期待摊费用—开办费39、计提折旧借:管理费用—折旧费贷:累计折旧40、计提本月工资借:管理费用—工资贷:应付工资41、计提各项经费借:管理费用—福利费—工会经费—教育经费贷:应付福利费其他应付款—工会—教育部42、空置房应收物管费借:其他应收款—房开公司贷:主营业务收入43、结转本月收入借:预收账款—业主—物管费—业主—车位物管费—房开公司—商铺—物管费—商铺—租金贷:主营业务收入其他业务收入44、结转开工装修垃圾费借:预收账款—业主—垃圾清运费贷:其他业务收入—垃圾清运费45、计提本月税金及附加借:主营业务税金及附加其他业务支出管理费用贷:应交税金—营业税—城建税其他应交款—教育费附加—水利基金46、计提本月养老保险借:管理费用—养老金贷:其他应交款—养老基金47、结转益类账户借:主营业务收入其他业务收入营业外收入贷:本年利润48、结转损类账户借:本年利润贷:管理费用其他业务支出主营业务税金及附加关于代收的水电费的会计分录我觉得应是这样:支付给自来水公司或供电局时:借:代收款项贷:银行存款向业主收回时借:银行存款贷:代收款项物业管理公司,定期收取的物业管理费.收到时:借:现金贷:预收帐款当月结转收入,借:预收帐款贷:主营业务收入同时交纳营业税借:主营业务税金及附加贷:应交税金-营业税-城建税其他应交款-教育费附加结转成本实际发生时借:物业管理成本-小区贷:现金借:主营业务成本-物业管理成本-小区货:物业管理成本-小区结转利润借:本年利润贷:主营业务成本主营业务税金及附加借:主营业物收入贷:本年利润借:本年利润贷:财务费(支出)管理费。
物管会计科目表
会计科目表顺序号编号名称顺序号编号名称一、资产类28214应付福利费1101现金29221应交税金2102银行存款30223应付利润3109其他货币资金31229其他应交款4111短期投资32231预提费用5113应收帐款33241长期借款6114坏帐准备34251应付债券7117应收补贴款35261长期应付款8119其他应收款36270递延税款9121原材料37275住房周转金10122燃料三、所有者权益11124低值易耗品38301实收资本12126物料用品39311资本公积13128库存商品40313盈余公积14131待摊费用41321本年利润15141长期投资42322利润分配16151固定资产四、损益表17155累计折旧43501主营业务收入18156固定资产清理44502主营业务成本19159在建工程45503营业费用20161无形资产46504主营业务税金及附加21171递延资产47511管理费用22181待处理财产损益48512财务费用23195待转销汇兑损益49521投资收益二、负债类50525补贴收入24201短期借款51531营业外收入25203应付帐款52532营业外支出26209其他应付款53550所得税27211应付工资54560以前年度损益调整一、应收账款1某物业管理公司所属装饰工程部为W公司进行室内装修,装修费20000元尚未收回。
(1)根据完工验收单,借:应收帐款--W公司20000贷:主营业务收入--特约服务费收入20000(2)根据收款凭证,借:银行存款20000贷:应收帐款--W公司20000某物业管理公司赊销给某业户一批商品;价款20删元,付款条件为2/10,(1)交付并办妥托收手续,编制如下会计分录:借:应收帐款20000贷:营业收入--兼营服务收入20000(2)若上述购货单位在10天之内交付款项时,根据收款凭证应编制如下会计分录:借:银行存款19600财务费用400贷:应收帐款20000(3)若上述购货单位在10-30天内付款时,根据收款凭证应编制如下会计分录:借:银行存款20000贷:应收帐款20000二、预付帐款的核算预付帐款是指物业管理企业按照购货合同规定,预先支付给供贷单位的款项。
做账实操-小区物业公司的主要会计科目表
做账实操-小区物业公司的主要会计科目表一、资产类1. 库存现金:用于核算公司的现金收支。
2. 银行存款:存放公司资金的银行账户余额。
3. 应收账款:核算应收业主的物业管理费、车位管理费等款项。
4. 其他应收款:如应收员工借款、押金等。
5. 存货:包括维修材料、保洁用品、绿化苗木等库存物资。
6. 固定资产:如办公设备、车辆等长期使用的资产。
7. 累计折旧:固定资产的折旧累计额。
二、负债类1. 应付账款:核算应付的采购款、维修费用等。
2. 其他应付款:如收取的业主押金、应付的水电费等暂收暂付款项。
3. 应付职工薪酬:公司应支付给员工的工资、福利等。
4. 应交税费:包括增值税、附加税、企业所得税等各种应交税款。
三、所有者权益类1. 实收资本:股东投入的资本。
2. 资本公积:资本溢价等。
3. 盈余公积:从净利润中提取的用于特定用途的资金。
4. 未分配利润:公司历年累积的未分配利润。
四、成本类1. 主营业务成本:核算物业管理服务过程中的各项成本,如人工成本、公共设施维护成本、清洁卫生成本、绿化养护成本等。
五、损益类1. 主营业务收入:包括物业管理费收入、车位管理费收入、维修收入等。
2. 其他业务收入:如广告位出租收入等。
3. 管理费用:公司管理部门发生的各项费用,如办公费用、管理人员工资、差旅费等。
4. 销售费用:用于推广公司服务、业务招待等费用。
5. 财务费用:银行手续费、借款利息等。
6. 营业外收入:与公司日常经营活动无关的收入,如罚款收入等。
7. 营业外支出:与公司日常经营活动无关的支出,如捐赠支出、罚款支出等。
8. 所得税费用:公司应缴纳的企业所得税。
以下是财务盘点流程:一、盘点前准备1. 确定盘点时间选择业务相对较少的时间段,以减少对正常经营活动的影响。
例如,可以选择月末、季末或年末等时间节点。
提前通知各部门和相关人员,确保他们有足够的时间做好准备工作。
2. 组建盘点小组由财务部门牵头,包括仓库管理人员、资产管理人员、审计人员等组成盘点小组。