
投资规划——资产配置方法论
投资规划——资产配置方法论上海万得信息技术股份有限公司Shanghai Wind Information Co., Ltd.地 址: 上海市浦东新区福山路33号建工大厦9楼邮编Zip: 200120电话T el: (8621) 6888 2280传真Fax: (8621) 6888 2281Email: sales@——中国金融数据及解决方案首席服务商目录1理论概述 (1)2算法框架 (3)2.1资产的预期收益和风险 (3)2.2有效前沿的计算 (4)2.3适合投资者的回报率 (5)附一:美林投资时钟理论 (6)附二:家庭生命周期理论 (8)附三:“偏好-承受”风险矩阵 (9)1 理论概述资产配置是投资决策的重要环节,直接决定着投资绩效的好坏。
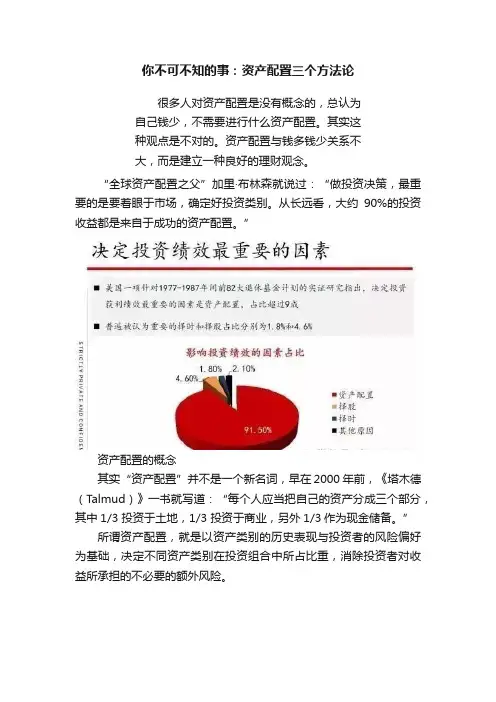
1986 年著名的经济学家Brinson Hood Beebower在发表的论文《资产组合业绩表现的决定因素》(《Determinants of Portfolio Performance》),通过对91家大型养老金公司10 年的投资绩效分解发现,总投资回报的91.5%由资产配置决定,只有4.6%由产品决定,1.8%由市场时机决定,剩下的2.1%由其他因素决定。
基金公司如此,同样对于个人、家庭来说,资产配置也扮演着重要的角色。
在投资规划中如何进行资产配置,采用的理论模型,考虑了哪些因素是问题的关键。
1952年,哈里•马科维茨(Harry Markowitz)在《Journal of Finance》与1959年出版的同名著作中建立的均值一方差(Mean-V ariance)模型,第一次从规范经济学的角度揭示了如何通过建立投资组合有效前沿(efficient frontier)来选择最优证券投资组合,提出了通过分散化投资来降低风险的方法,从而开创了现代投资组合理论的先河,也揭开了现代金融学研究的序幕。
均值-方差模型是以投资者的期望收益(均值)和风险(方差)为目标的双目标决策模型,在一定的收益寻找风险最小的组合,在一定的风险寻找收益最高的组合。
Brianton(1998)指出利用Markowitz模型所求出的有效前沿完全是根据资产预期收益、预期收益方差及相关系数来决定,因此,有效前沿对资产的属性非常敏感,只要资产的收益或方差有轻微的变动,就很有可能得到差异很大的有效前沿;Black和Litterman(1991)对全球债券投资组合研究的也有相同的发现。
Clark 和Silva(1998)指出在不同的状态下,会有不用的有效前沿,而不同的投资机会组合会影响投资者的资产配置过程。
若能计算各个状态的发生机率,再经加权平均所产生的有效前沿会比利用历史数据所计算出来的有效前沿来得更有效率。
Farrell(1997)依据经济成长率及通货膨胀率将未来分为五种状态:高经济成长率\低通货膨胀率、高通货膨胀经济(inflation)、反通货膨(disinflation)、通货紧缩(deflation)及滞胀(stagflation)等共五种状态。
为了能在事前预测,Chen(2000)应用马可夫转换模型(Markov Switching Model)预期景气循环(business cycle)的转折点并进行资产配置。
结果发现应用马可夫转换模型的资产配置确实可以很明显的改善绩效,不过还是取决于风险厌恶程度(degree of risk aversion)及前置时间(leading time)。
Dahlquist和Harvey(2001)指出各项资产的风险及收益率是会随着时间而改变,而且不断加入新观察值所估计出来的各项资产属性会较仅用历史资料所形成的资产配置来得更有效率。
而且,除了随机漫步假设(Random Walk Hypothesis)之外,大部份的实证指出收益率及风险在某种程度上是可预测的。
Bevan和Winkelmann(1998)应用Black-Litterman模型,指出在考虑未来的不确定性时,引入了个人主观意见。
他们的思路是只有当投资者有主观意见时才会承担风险;相应的,当投资者的主观意见越强时,也就必须承担愈高的风险。
Black-Litterman模型是1990年首次由高盛公司的Black Fischer 和Robert Litterman提出的,此后被广泛用于资产配置中,区别于传统的资产配置模型之处在于它提供了一个将市场均衡与对投资机会的预判相联系起来的分析框架。
其难点在于主观预期矩阵的确定。
Koskosidis和Duarte(1997)认为传统的资产配置方法过分依赖预期收益、方差及相关系数等投入要素的预测。
若这些预测值是根据过去的某几段历史资料而来,似乎太过武断;更何况过去的历史平均表现并不能代表目前的市场情况及表达未来的不确定性。
为了能将投资者对特定资产的信心程度或对某市场的不确定程度融入资产配置的决策中,Koskosidis和Duarte将情景分析(scenario analysis)及网络流优化(network flow optimization)技术用于资产配置过程中。
2 算法框架Wind资讯投资规划中资产配置采用的逻辑思路,主要运用Markowitz的均值-方差模型,在一定的收益寻找风险最小的组合,或在一定的风险寻找收益最高的组合。
在这个过程中,运用美林的投资钟理论,在4个经济周期中给予资产收益和风险不同的系数,即考虑了在不同的市场环境下资产预期收益和风险的变化,给出不同的有效前沿。
最后根据个人风险测评最终得分,计算出适合投资者的投资回报率,计算出配置比例。
2.1资产的预期收益和风险以六年为一个完整的经济周期,计算过去六年各资产收益率和标准差,用来衡量资产的收益和风险。
采用美国1971-2000年不同经济周期各资产的平均收益率折算4个经济周期阶段的系数,对过去六年资产的平均年化收益率和标准差进行调整,计算出每个经济周期阶段的预期收益率和标准差。
作为均值-方差模型的计算基础。
除存款为无风险资产,其他类资产列为风险资产风险资产i 的年平均收益率:)1)1((6/1-+=∑=N N k iki Nx r *in C风险资产i 的年标准差:∑∑==-=N k N a ia iki x N x 112)/1(*6/1σ *|in C |无风险资产的年平均收益率:rf=一年期存款利率*|in C |无风险资产的年标准差为:σf=0i x :第i 种风险资产的周对数收益率序列in C :经济调整周期系数 (衰退-复苏-扩张-滞涨)2.2有效前沿的计算投资者如何在所有可能的投资组合中选择出一个满足自己投资目标的最优证券投资组合呢?Markowitz 认为,任何一位理性的投资者都将选择并持有一个均值一方差意义下的有效投资组合。
所谓有效投资组合是指在确定的风险水平下具有最大期望回报率或者在确定的期望收益率下具有最小风险的投资组合。
⎪⎪⎩⎪⎪⎨⎧===1min max 2e w vw w R w r T T T p ρσ协方差矩阵:V= ⎪⎪⎪⎪⎪⎭⎫ ⎝⎛mm m m m m σσσσσσσσσ..........................................212222111211 向量⎪⎪⎪⎪⎪⎭⎫ ⎝⎛=m r r r R ...21 ⎪⎪⎪⎪⎪⎭⎫ ⎝⎛=1...11e w=( 1w ……m w )T拉格朗日(Lagrange)乘数法:A AB r DA /1)/(22+-=σ ( 其中: e V e A T 1-= R V eB T 1-= R V R c T 1-= 2B ACD -=加入无风险资产:22f f f Ar Br C r r +-+=σ2.3适合投资者的回报率主观风险和客观风险承受能力得分,算法假设最低分全部投资无风险资产,最高分则全部投入收益率最高的资产,根据实际得分,线性计算出适合投资者的回报率R(p)附一:美林投资时钟理论美林的投资钟是美林全球战略资产配置团队2004年原创,“投资时钟”是将资产轮动及行业策略与经济周期联系起来的一种直观方法。
在美林的报告中,用超过三十年的数据来验证理论。
结果发现每轮周期都有其独特之处和相似之处。
投资钟理论可以帮助投资者识别经济周期的重要转折点。
而正确识别经济增长的拐点,投资者可以通过转换资产以获利。
经济周期分为四个阶段——衰退、复苏、过热和滞胀。
每一个阶段都可以由经济增长和通胀的变动方向来唯一确定。
通过使用经合组织对“产出缺口”的估计和用CPI做通胀指标的数据识别自1973年依赖美国经济在各个时期所处的阶段。
然后计算每个阶段的平均资产回报率和行业资产回报率,来验证模型。
结果显示当经济周期在不同阶段变换时,债券、股票、大宗商品和现金有依次超过大市的表现。
在衰退阶段,经济增长停滞。
超额的生产能力和下跌的大宗商品价格驱使通胀率更低。
企业赢利微弱并且实际收益率下降。
中央银行削减短期利率以刺激经济回复到可持续增长路径,进而导致收益率曲线急剧下行。
债券是最佳选择。
在复苏阶段,舒缓的政策起了作用,GDP增长率加速,并处于潜能之上。
然而,通胀率继续下降,因为空置的生产能力还未耗尽,周期性的生产能力扩充也变得强劲。
企业盈利大幅上升、债券的收益率仍处于低位,但中央银行仍保持宽松政策。
这个阶段是股权投资者的“黄金时期”。
股票是最佳选择。
在过热阶段,企业生产能力增长减慢,开始面临产能约束,通胀抬头。
中央银行加息以求将经济拉回到可持续的增长路径上来,此时的GDP增长率仍坚定地处于潜能之上。
收益率曲线上行并变得平缓,债券的表现非常糟糕。
股票的投资回报率取决于强劲的利润增长与估值评级不断下降的权衡比较。
大宗商品是最佳选择。
在滞胀阶段,GDP的增长率降到潜能之下,但通胀却继续上升,通常这种情况部分原因归于石油危机。
产量下滑,企业为了保持盈利而提高产品价格,导致工资-价格螺旋上涨。
只有失业率的大幅上升才能打破僵局。
只有等通胀过了顶峰,中央银行才能有所作为,这就限制了债券市场的回暖步伐。
企业的盈利恶化,股票表现非常糟糕。
现金是最佳选择。
美林投资时钟理论根据经济增长和通胀状况,美林的投资钟将经济周期划分为四个不同的阶段。
在每个阶段,图中标识的资产类和行业的表现倾向于超过大市,而处于对立位置的资产类及行业的收益会低过大市。
经典的繁荣-萧条周期从左下角开始,沿顺时针方向循环;债券、股票、大宗商品和现金组合的表现依次超过大市。
但往往并没有这么简单。
有时候,时钟会逆时针移动或跳过一个阶段。
我们在资产配置研究中需要对未来全球经济周期将要到达的阶段做出判断。
附二:家庭生命周期理论生命周期理论是指总结和指导个人在一生当中进行有效理财的周期理财理论。
消费与储蓄的生命周期理论是由莫迪利亚尼与布伦博格共同创建。
你不可不知的事:资产配置三个方法论
你不可不知的事:资产配置三个方法论很多人对资产配置是没有概念的,总认为自己钱少,不需要进行什么资产配置。
其实这种观点是不对的。
资产配置与钱多钱少关系不大,而是建立一种良好的理财观念。
“全球资产配置之父”加里·布林森就说过:“做投资决策,最重要的是要着眼于市场,确定好投资类别。
从长远看,大约90%的投资收益都是来自于成功的资产配置。
”资产配置的概念其实“资产配置”并不是一个新名词,早在2000 年前,《塔木德(Talmud)》一书就写道:“每个人应当把自己的资产分成三个部分,其中1/3 投资于土地,1/3 投资于商业,另外1/3作为现金储备。
”所谓资产配置,就是以资产类别的历史表现与投资者的风险偏好为基础,决定不同资产类别在投资组合中所占比重,消除投资者对收益所承担的不必要的额外风险。
资产管理强调在多种不同的渠道之间做权衡,通过不同权重的投资,来实现收益与风险的平衡。
也就是说,不只是把资产集中在一项投资上。
通常,人们是将资产在低风险如货币基金、债券基金、银行理财、国债等低收益证券与高风险、高收益证券如股票之间进行分配。
关于资产配置的理论,有很多的演变。
最早是从马克维茨开始提出,然后一系列经济学家在这个基础上做了更多的研究和丰富。
包括有威廉夏普,就是创立夏普比率的经济学家,包括博迪。
对抗人性是资产配置的核心逻辑投资界大牛巴菲特最常说的一句话是“别人恐惧的时候我贪婪,别人贪婪的时候我恐惧”,这句话恰恰暴露出我们应该研究投资行为学。
周围投资者的心理是大部分投资者不能克服的,即我们通常看到的是羊群效应。
在这时,你会看到投资最大的敌人是人性,而做资产配置的核心逻辑是对抗人性,建立一个投资体系,然后用这种方式来约束自己和帮助自己去克服人性的一些弱点。
哪些人性弱点是人们经常犯的呢?1.过度自信●频繁交易●集中投资●选择性过滤2.骄傲与遗憾心理●避开导致遗憾的行为,追求带来快乐的行为●过早卖出挣钱的资产,长期持有亏欠的资产3.惯性思维●将过去的类似投资结果作为评估一项风险决策的考虑因素4.熟悉性思维●高估自己熟悉的投资品的投资价值●投资集中度仅因熟悉而大幅度提高投资纪律那怎么才能避免这些弱点呢?建立投资纪律,给自己更多的机会。
股票投资计划与资产配置策略三篇
股票投资计划与资产配置策略三篇《篇一》随着我国经济的快速发展,越来越多的人选择投资股票市场,以期获得更高的回报。
然而,股票市场的波动性较大,如何制定合理的投资计划和资产配置策略成为投资者面临的重要问题。
本文将详细阐述股票投资计划与资产配置策略的工作内容、工作规划、工作设想、工作计划、工作要点、工作方案和工作安排,以帮助投资者更好地应对股票市场的挑战。
1.研究股票市场动态,分析市场趋势和潜在投资机会。
2.制定投资计划,包括投资目标、投资期限、投资金额等。
3.确定资产配置策略,包括股票、债券、基金等各类资产的配置比例。
4.定期评估投资组合的表现,调整投资计划和资产配置。
5.关注宏观经济、政策变化、企业基本面等因素,以便及时调整投资策略。
6.建立一个完善的信息收集和分析体系,以确保投资决策的准确性。
7.制定详细的投资计划和资产配置策略,明确投资目标和预期收益。
8.定期进行投资组合的评估和调整,以适应市场变化。
9.不断学习股票投资知识和技巧,提高自己的投资能力。
10.假设投资者具备一定的股票投资经验,能够独立分析市场和个股。
11.假设投资者有足够的资金支持投资计划,并根据投资目标设定合适的投资期限。
12.假设投资者能够严格遵守投资计划和资产配置策略,不受市场情绪的影响。
13.每周定期浏览金融新闻和市场分析报告,了解市场动态。
14.每月进行一次投资组合的评估和调整,确保投资策略的有效性。
15.每季度定期复盘,总结投资经验和教训,提高投资能力。
16.每年对投资计划和资产配置策略进行一次全面的审查和调整。
17.注重风险控制,避免因市场波动导致的投资损失。
18.分散投资,降低投资组合的波动性。
19.把握市场趋势,捕捉潜在的投资机会。
20.定期进行投资复盘,总结经验和教训。
21.利用业余时间学习和研究股票投资知识,提高自己的投资能力。
22.建立投资笔记,记录投资心得和市场动态。
23.定期与投资朋友交流,分享投资经验和策略。
宏观大类资产配置方法论系列
宏观大类资产配置方法论系列
宏观大类资产配置方法论系列主要涉及以下方面:
1. 资产配置:因子配置。
将资产价格的驱动因素分解为宏观、风格、市场等因子,将对资产的配置转为对因子的配置。
风险平价模型(Risk Parity)是现在较常用的因子配置模型。
2. 资产配置:使用大数据和机器学习的方法。
智能投顾(MPT模型+人工智能 +大数据)正广泛应用于个人资产的配置上。
在深度学习时代,机器通过互联网从投资机构来看,传统机构仍是资产配置的主要应用领域,但互联网金融公司和财富管理公司的配置力量正在崛起。
从资产类别来看,股票和另类投资比例不断上升。
3. 主权基金和养老基金:多元的资产配置策略(60/40,1/N,因子配置等),在利率持续下行+公开市场收益率走低的背景下,对另类投资配置比例增加。
4. 捐赠基金:对流动性要求不高,以流动性换收益,超配另类资产。
5. 保险公司:负债驱动,固定收益配置多;但是由于利率的下行及人口结构变化,对权益类资产配置长期上行。
以上内容仅供参考,建议查阅专业书籍或咨询专业人士获取更全面和准确的信息。
投资者应该如何进行资产配置

投资者应该如何进行资产配置在投资过程中,良好的资产配置策略是保证投资者获得可持续回报的关键。
资产配置是指根据个人的风险承受能力、投资目标和市场环境,将投资资金合理地分配到不同的资产类别中,以达到最佳的风险收益平衡。
本文将介绍投资者应该如何进行资产配置,以帮助投资者制定更明智的投资决策。
1. 确定投资目标和风险承受能力在进行资产配置之前,投资者首先需要明确自己的投资目标和风险承受能力。
投资目标可以分为长期和短期目标,例如购房、养老、教育等。
风险承受能力取决于个人的财务状况、年龄、职业等因素。
通过评估自身的风险承受能力和投资目标,投资者可以确定适合自己的投资组合。
2. 分散投资风险分散投资是资产配置的核心原则之一。
投资者应该将资金分配到不同的资产类别中,如股票、债券、房地产、现金等,以降低投资组合的整体风险。
不同资产类别之间往往存在一定的负相关性,当某一资产表现不佳时,其他资产可能会出现相对较好的表现,从而抵消了亏损。
通过分散投资,投资者可以降低整体风险,提高投资组合的回报。
3. 根据市场环境进行动态调整市场环境的变化对资产配置策略有着深远的影响。
在牛市中,股票表现强劲,投资者可以增加股票的配置比例;在熊市中,债券等固定收益类资产可能更为稳健,投资者可以适当增加固定收益类资产的配置比例。
投资者应该密切关注市场动态,并根据市场环境进行适时的调整。
4. 考虑资产流动性和收益预期资产流动性和收益预期是投资者进行资产配置时需要考虑的重要因素。
流动性较高的资产可以随时变现,但其收益相对较低;相反,流动性较低的资产可能具有较高的收益潜力。
投资者应该根据自身的资金需求和收益预期,合理选择流动性和收益之间的平衡点。
5. 定期检查和调整资产配置并非一成不变,投资者应该定期检查投资组合的表现,并根据市场状况和个人目标的变化做出相应的调整。
定期的投资组合审查可以帮助投资者发现问题并及时修正,以确保投资组合始终符合个人的需求和目标。
中金大类资产配置方法论系列

中金大类资产配置方法论系列大类资产配置是指在投资组合中按照不同资产类别进行资产配置,以达到风险控制和收益最大化的目的。
中金大类资产配置方法论系列是指中金公司提出的关于大类资产配置的一系列方法和理念,旨在帮助投资者更好地进行资产配置,提高投资效益。
首先,中金大类资产配置方法论系列强调资产配置的重要性。
根据资产配置研究的结果表明,资产配置是影响投资组合收益的关键因素,甚至高达90%的收益来源于资产配置。
因此,投资者应该重视资产配置,通过合理配置不同资产类别的比例来降低风险、平衡收益,并实现长期资产增值的目标。
其次,中金大类资产配置方法论系列提出了多元化资产配置的理念。
多元化资产配置是通过在投资组合中分散资产,降低单一资产或市场风险,以提高整体资产组合的稳健性和收益。
投资者可以通过配置股票、债券、现金、房地产等多种资产类别,来实现资产的多元化,降低投资组合的整体风险。
另外,中金大类资产配置方法论系列还强调长期投资的重要性。
长期投资是指投资者在资产配置中应该具有长期的视野和耐心,不受短期市场波动的干扰,坚持长期投资规划和资产配置策略。
通过长期投资,投资者可以更好地应对市场的波动和风险,获得更稳定的投资收益。
此外,中金大类资产配置方法论系列还提出了资产配置的动态调整策略。
资产配置不是一成不变的,投资者应该根据市场的变化和资产的表现,及时调整资产配置的比例,以适应市场的变化和投资目标的变化。
动态资产配置可以帮助投资者更灵活地应对市场波动,把握投资机会,降低投资风险,实现资产配置的最优化。
总的来说,中金大类资产配置方法论系列为投资者提供了一套全面的资产配置理念和方法,帮助投资者更好地进行资产配置,降低风险,实现资产增值的目标。
投资者可以根据中金的资产配置方法论系列,制定适合自己的资产配置策略,提高投资效益,实现资产配置的长期稳健增值。
资产配置方法

资产配置方法
资产配置方法是指投资者根据自身风险承受能力和投资目标,合理分配不同类型的资产,以实现资产增值和风险控制的投资策略。
资产配置的目的是通过在不同资产类别之间分散风险,提高投资回报率,并在不同时间段中获得相对稳定的收益。
资产配置方法通常包括以下几个步骤:
1. 评估风险承受能力:投资者应首先确定自身的风险承受能力,包括金融状况、投资经验、投资目标和时间等因素。
根据个人情况,确定能够接受的风险水平。
2. 确定资产类别:根据风险承受能力和投资目标,投资者可以将资产分为不同的类别,如股票、债券、房地产、现金等。
每种资产类别有不同的风险和收益特征。
3. 分配资产比例:根据投资者的风险承受能力和资产类别的风险收益特征,确定不同资产类别的比例。
一般来说,高风险资产可能带来高回报,但也伴随着更大的风险。
投资者可以根据自身情况,选择适当的资产配置比例。
4. 定期调整:资产配置并非一成不变,投资者应当定期进行资产配置的调整。
这是因为不同资产类别的表现会有所变化,需要及时调整以适应市场环境的变
化。
5. 多样化投资:除了不同资产类别的配置,投资者还可以通过投资不同地区、行业或公司的资产来实现更好的多样化。
多样化投资可以降低特定风险,提高整体投资组合的稳定性。
需要注意的是,资产配置并非一劳永逸的策略,它需要根据市场环境和个人情况进行灵活调整。
同时,投资者应当加强市场研究和风险管理,以确保资产配置的有效性和收益最大化。
资金管理的投资决策与资产配置方法
资金管理的投资决策与资产配置方法投资决策是资金管理中至关重要的一环,它直接影响着投资者的收益和风险。
而资产配置则是投资决策的核心,它涉及到如何将投资组合中的资金分配到不同的资产类别上,以实现风险与收益的平衡。
本文将介绍资金管理的投资决策与资产配置方法,以期帮助投资者做出明智的决策。
投资决策是指投资者根据市场状况和个人需求,选择投资标的、确定投资金额、确定投资周期以及制定投资策略的过程。
投资决策需要综合考虑多个因素,如风险偏好、投资目标、市场情况、经济指标等。
以下是一些常用的投资决策方法:1. 基本面分析:基本面分析是根据经济、产业和公司的基本面数据,评估投资标的的价值和潜在风险。
它涉及到对公司财务状况、行业前景、竞争环境等进行综合分析,以便判断投资标的的内在价值。
2. 技术分析:技术分析是通过研究市场历史数据,寻找交易规律和趋势,以便预测未来价格走势。
技术分析主要关注价格和成交量的变化,通过图表和指标等工具来辅助决策。
3. 定期定额投资:定期定额投资是投资者定期按照相同的金额进行投资,无论市场涨跌。
这种方法可以减少投资者因市场波动而做出的情绪性决策,实现长期均衡投资。
资产配置是指将资金分配到不同的资产类别上,如股票、债券、现金等,在不同的资产类别之间实现风险与收益的平衡。
资产配置是一门科学,它需要考虑多个因素,包括风险偏好、投资期限、市场状况、个人资金需求等。
以下是一些常用的资产配置方法:1. 分散投资:分散投资是将资金分散投资到不同的资产类别和投资标的中,以降低整体风险。
这种方法可以避免特定行业或投资标的的风险对整体投资组合的冲击。
2. 资产配置比例:根据投资者的风险承受能力和投资目标,制定合理的资产配置比例。
一般来说,风险承受能力高的投资者可以配置更多的股票类资产,而风险承受能力较低的投资者则可以配置更多的债券类资产。
3. 动态调整:资产配置不是一次性的决策,而是需要根据市场情况和个人需求进行动态调整。
证券投资中的资产配置方法
证券投资中的资产配置方法在证券投资领域,资产配置是指投资者根据自身的投资目标、风险承受能力和市场环境等因素,合理分配投资组合中不同资产类别的权重,从而达到最优化的投资效果。
资产配置是投资组合管理的核心内容,通过巧妙地分配不同资产类别,能够有效降低风险、提高回报。
1. 确定投资目标和风险承受能力在进行资产配置之前,投资者首先需要明确自己的投资目标和风险承受能力。
投资目标可以包括长期增值、稳定收益、资本保值等。
同时,投资者还需要评估自己对风险的容忍程度,以确定合适的资产配置比例。
2. 分散投资风险分散投资是资产配置中的重要原则。
通过将资金分散投资于不同的投资品种和行业,可以有效降低特定资产或行业的风险。
例如,投资者可以将资金配置于股票、债券、期货、房地产等不同的资产类别,以实现投资组合的多元化。
3. 根据市场环境确定权重分配不同的市场环境下,各类资产的收益和风险表现也会有所不同。
因此,投资者需要根据市场环境作出调整,合理分配各类资产的权重。
例如,在经济增长持续向好的时期,股票等风险性资产可能会有较好的表现;而在经济衰退或波动加剧的时期,债券等保守型资产可能更具吸引力。
4. 定期调整资产配置比例随着时间的推移,投资者的投资目标和风险承受能力可能会发生变化,同时市场环境也会不断演变。
因此,投资者需要定期审视并调整投资组合的资产配置比例。
定期调整有助于投资者更好地适应市场变化,优化投资组合的风险与回报。
5. 采用科学的分析方法在进行资产配置时,投资者可以采用多种科学的分析方法来辅助决策。
包括基本面分析、技术分析、风险度量模型等。
这些方法可以提供更全面的信息和更准确的预测,有助于投资者做出更理性的资产配置决策。
6. 注意投资者类型与特点不同的投资者类型和特点也会对资产配置产生影响。
例如,年轻投资者可以更多关注长期增值,而退休投资者则更注重稳定收益和资本保值。
投资者还应考虑自身的风险偏好、投资知识水平,以及其他个人因素,来制定适合自己的资产配置策略。
投资理财规划和资产配置(PPT课件)
人文营销话术:参加慈善性或公益性团体 重视婚姻生活注意亲子问题 家庭责任重继续奋斗 定期体检持续运动 开始自己和配偶的退休规划
收成期-50~59岁 (子女独立自主期)
阶段理财任务:加速累积退休金,采取风险低,安全性高 的理财方式,获利性则在其次
风险承受度
货币 0% 基金 10% 股票 90%
举例:王发财先生33岁,双薪有子女,投资不动产,较高收入 者,有6年投资经验,投资知识一般般。 风险承受能力=42分+6分+10分+10分+8分+4分=80分=高承受能力
可以忍受最大损失20%,报酬期望值是20%,对于风险与报酬 的关系还算懂,万一赔钱了以平常心看待,每周关心一下行情,认 为投资绩效自己可以部分掌握。 风险承受态度=40分+8分+8分+8分+6分+8分=78分=中高承受态度
切记!了解客户的现状→挖掘客户的需求→ 创造客户的需求。
……现在你可以正式出发了!
完成贵宾理财之资金配置报告 请同学上台作报告
准备期
基础期
成长期
收成期
退休期
20~29 岁 30~39 岁 40~49 岁 50~59 岁 60 岁以后
人生人階生段理 不財同需阶求段的理财任务与营销话术
就學
避險規劃 投投資 資規 規劃 劃
能力
能力
能力
能力
能力
货币 70% 基金 20% 股票 10%
货币 50% 基金 40% 股票 10%
货币 40% 基金 40% 股票 20%
货币 20% 基金 50% 股票 30%
如何进行长期投资的资产配置
如何进行长期投资的资产配置资产配置是指将投资组合中的资金按照一定的比例分配给不同的投资品种,以实现收益最大化和风险最小化的目标。
长期投资的资产配置需要综合考虑多个因素,包括个人风险承受能力、投资目标、市场环境等。
本文将从以下几个方面介绍如何进行长期投资的资产配置。
一、了解个人风险承受能力在进行资产配置之前,首先需要了解自己的风险承受能力。
风险承受能力取决于个人的收入、负债水平、家庭状况、职业稳定性等因素。
根据个人的风险承受能力,可以确定资产配置中的风险偏好程度。
通常情况下,年轻人可以承受更大的风险,因此可以在资产配置中加权选择风险较高的资产品种。
二、明确长期投资目标长期投资的资产配置需要明确投资目标。
投资目标可以是实现资本增值、获取稳定收益或者实现特定的财务目标,例如子女教育基金或退休金计划等。
不同的投资目标决定了不同的资产配置策略。
例如,对于追求长期资本增值的投资目标,可以选择配置一定比例的股票等高风险资产;而对于稳定收益为主的投资目标,则可以选择债券、货币基金等低风险资产。
三、分散投资风险长期投资的资产配置中,分散投资风险是非常重要的原则。
通过将资金分散投资于不同的资产品种、不同的行业和不同的地区,可以降低整体投资组合的风险。
这是因为不同资产品种的价格变动通常不会完全相同,当某些资产的价格下跌时,其他资产可能仍保持较好的表现,从而平衡整个投资组合的风险。
四、根据市场环境调整资产配置市场环境的变化对资产配置有着重要的影响。
在牛市中,股票等风险资产的收益通常较好,可以适当增加对风险资产的配置比例;而在熊市中,股票等风险资产的回报率较低,可以减少对该类资产的配置比例,增加对低风险资产的配置比例。
此外,经济形势、利率水平、政策变化等也会对资产的收益产生影响,需要根据实际情况及时调整资产配置。
五、定期复评与再平衡长期投资的资产配置不是一成不变的,需要定期进行复评和再平衡。
复评是指定期检查投资组合的表现,评估是否达到预期的投资目标;再平衡是指根据投资组合的实际情况,调整资金分配比例,使其回到初始的配置比例。