
大学基金投资的数学建模
大学基金投资的数学建模摘要:在如今高速发展的社会下,数学应用对于企业的生产、投资和规划有着不可缺少的作用。
本文是关于学校基金最优化的建模——在一段时期内,如何合理地投资基金使得每年的收益最多,从而达到每年的奖金最多。
在建模的问题分析中,关于基金的最优使用方案可以转化为求n年如何把基金投入不同期限的投资项目,所得利息最大的分配问题。
在满足每年能发下相同奖学金的前提下,应尽可能的投入期限长的投资最大化收益,同时在多种不同的投资组合中分析计算出1到10年的最佳组合。
对于本文的问题,可以做成简单的数学模型。
对于基金M使用n年的情况,可以把M分成n分,其中把第i(i=1,2,3,…,10)份基金M投资期限为i年,那么i只有当M按最佳投资策略投资i年后的本金与收益金的和作为该年的奖金,且把i基金Mn按照最佳的方案投资n年后的本金与收益的和等于当年的奖金与原基金M之和时,每年的发放奖金数达到最大。
问题1:如果仅考虑把全部的基金都投入科研。
可以选择出n=10内的基金投资组合的最佳分配,利用上述原理得到一个多元方程组,问题也转为解多元方程的问题,用Lingo软件求解。
问题2:如果仅考虑将全部经费投入到科研也可投入教学,类似问题1,只是多了三种投资期限,同理也可选择出N年内的最佳组合,列出方程组,用Lingo 软件解出最优解。
问题3:如果将全部的基金的一部分投入科研,另一部分投入教学,并要求第14年末的奖学金比其他年度多30%,同样也是选择最佳的投资组合,列出方程,用Lingo软件解出。
关键字:基金数学模型科研教学一、问题重述某大学获得了一笔数额为M元的经费,打算将其投入到学校教学或科研中。
经行家分析,投入到科研上,这笔经费给学校带来的年平均收益情况见下表1(譬如某人或学科组申请到此基金的一部分作为科研经费,申请时间3个月,3个月期满必须归还校基金会)。
表1:科研基金年平均收益率(%)种类3个月6个月一年二年三年五年收益率(%)假设投入到教学中,用于建设精品课程,分1年、3年、5年建设课程(建设期满投入全部收回),行家估算,这笔基金给学校带来的平均收益见表2。
表2:教学基金年平均收益率(%)种类一年三年五年收益率(%)学校计划在n年内每年用部分收益奖励优秀师生,要求每年的奖金额大致相同,且在n年末仍保留原经费数额。
学校希望获得最佳的经费使用计划,以提高每年的奖金额。
请你帮助学校在如下情况下设计经费使用方案;并对M=100万元,n=10年给出具体结果:1.只投入到科研上不投入到教学中;2.可投入到科研上也可投入教学中;3.学校在经费到位后的14年(假如是2019年)要举行建校100周年校庆,希望这一年的奖金比其它年度多30%二、模型假设(1)每年所发放奖金额保持相同;(2)两种收益假设在这几年内保持不变;(3)将所得收益及时取出,扣除部分用于年发放奖金外立即投入科研和教学;(4)行家对于投资带来的利益的估算是可靠的、科学的和稳定的;(5)投入的资金在使用期满后能确保收回;(6)投资方式的选择不收收益率以外的其他因素影响;(7)不考虑投资的风险问题三、符号说明M 学校获得的基金总额Y在只投资科研的情况下每年发放的奖金数额1Y在投资科研和教学的情况下每年发放的奖金数额2Y只投资教学且第十四年的奖金比其他年份提高30%时,其他年份的奖金34Y 投资科研和教学且第十四年的奖金比其他年份提高30%时,其他年份的奖金 i M 投资期限为i 年的第i 份资金的投资额四、问题分析问题1分析:对于固定的基金M 元,只投入到科研上不投入到教学中。
在投入科研有6种选择方式所以的组合,选择获得的利润最大。
由题目给出的年利率可知,科研基金投资的时间越长,每年的年收益越大,因此我们尽可能的长期投资。
如果全部用来投资5年期的科研项目获得利润最高,但是由于每年要发放一定的奖金,不能这样做,要保证每年末都有固定的奖金额S 。
因此要拿出必要的钱投资用于每年的奖金发放,把M 分成n 份,其中第i (n i ≤≤1)份基金i m ,那么只有当第i (11-≤≤n i )份基金i m 按最优投资方式存i 年后的本利和等于当年的奖金发放数,并且第n 份基金按最佳投资方式投资n 年后的本利和等于原有基金M 与当年的奖金发放数之和时,每年发放的奖金才能达到最多。
问题二的分析:本问题中投资方式增多了,观察可发现投资精品课程建设的收益率在1年,3年,5年时都比投资科研项目要高。
因此在这些期限投资精品课程收益较高,4年和5年的情况下也考虑投资精品的组合方式。
这就仅仅需要比较的是如果是两年期的,是投资1个2年期的科研项目收益多,还是连续2年投资1 年期的教学项目收益多,从中分析找出最佳分配。
问题三的分析:对于该问题需要注意下第14年的奖金数额比其他年度多30%,其他可以跟前两个问题类似,对比前面两种模型就能求得相应的最优值。
五、模型的建立于求解问题一:只投入到科研上不投入到教学中把基金M 元分成n 份,其中把第i (1≤i ≤10)份基金Mi 投资期限为i 年,那么只有当Mi 按最佳投资策略投资i 年后的本金与收益金的和作为该年的奖金数,并且把基金Mn 按最佳投资策略投资n 年后的本金与收益金的和等于当年的奖金数与原基金M 之和时,每年发放的奖金数将达到最大值。
然后考虑投资策略的最佳方案:由于三个月及六个月的利润太低,故不给以考虑。
若定期i 为年的投资年利率为i R ,定期为j 年的投资年利率为j R ,则一定资金M 投资i 年再投资j 年,i+j 年后的本利和为:M(1+i*i R )(1+*j R );同样,一定资金M 投资j 年再投资i 年,i+j 年后的本利和为:M(1+j*j R )(1+i*i R );有乘法的交换率可知:M(1+i*i R )(1+*j R )= M(1+j*j R )(1+i*i R );即投资i+j 年后的本利和与采用不同投资方法的先后顺序无关。
设用(i ,j )的形式表示投资方案,其中(i ,j )表示先投资i 年,再投资j 年。
择最佳的方案。
将基金M 份成10份,对比上表可得最佳的分配方案为(1),(2),(3),(3,1),(5),(5,1)(5,2),(5,3),(5,3,1),(5,5),又知当Mi 按最佳投资策略投资i 年后的本金与收益金的和作为该年的奖金数,并且把基金Mn 按最佳投资策略投资n 年后的本金与收益金的和等于当年的奖金数与原基金M 之和时,每年发放的奖金数将达到最大值。
则可列出n=1~10年的等式:M1(1+1. 584%)=Y1M2(1+2×%)=Y1M3(1+3×%)=Y1M4(1+%)(1+3×%)=Y1M5(1+5×%)=Y1M6(1+5×%)(1+1. 584%)=Y1M7(1+2×%)(1+5×%)=Y1M8(1+3×%)(1+5×%)=Y1M9(1+%)(1+3×%)(1+5×%)=Y1M10(1+5×%)(1+5×%)=M Y +1M Mi i =∑=101运用Matlab 软件设计程序可得当n=10,M=100万元基金时,投资科研最佳的投资方案的奖金:Y=万元。
最佳投资方案的投资收益如下问题2:可投入到科研上也可投入教学中仍将M分成M1,M2,…,Mn共n份,Mi可作为投资科研或教学,其本金与利润之和作第i年的奖金,最后一笔除奖金外,还应留下原基金M。
由于可以投资科研也可投资教学,通过对表1与表2年平均收益率看,教学的收益率比科研的高,所以如果投资同一种类(同一投资期)的项目,只投资教学的就行了。
有问题一的原理在下表中用形如(i,j)的形式表示投资方案,其中(i,j)表示先投资i年,再投资j年。
由上表有上表可知,在n=10年的投资方案中,只能有1,3,5年期限的投资组合中选择最佳的方案。
将基金M份成10份,对比上表可得最佳的分配方案为:(1),(1,1),(3),(3,1),(5),(5,1)(5,1,1),(5,3),(5,3,1),(5,5),又知当Mi按最佳投资策略投资i年后的本金与收益金的和作为该年的奖金数,并且把基金Mn按最佳投资策略投资n年后的本金与收益金的和等于当年的奖金数与原基金M之和时,每年发放的奖金数将达到最大值。
则可列出n=1~10年的等式:M1(1+1. 98%) =Y2M2(1+%)(1+%)=Y2M3(1+3×%)=Y2M4(1+%)(1+3×%)=Y2M5(1+5×%)=Y2M6(1+5×%)(1+1. 98%)=Y2M7(1+%)(1+%) (1+5×%)=Y2M8(1+3×%)(1+5×%)=Y2M9(1+%)(1+3×%)(1+5×%)=Y2M10(1+5×%)(1+5×%)=M Y +2M Mi i =∑=101运用Matlab 软件设计程序可得当n=10, M =100万元基金时,投资教学最佳的投资方案的奖金:Y=万元。
最佳投资方案的投资收益如下设学校希望第十四年后将校庆年度的奖金比其他年度的奖金在其基础上提高30%,仍将M 分成n 份,分别记为M1,M2,…, Mn 。
通过问题二可知,教学的收益率比科研的高,所以如果投资同一种类(同一投资期)的项目,只投资教学的利润将最高,则投资方案如下表所示M1(1+1. 98%) =Y3M2(1+%)(1+%)=Y3M3(1+3×%)=Y3M4(1+%)(1+3×%)=Y3M5(1+5×%)=Y3M6(1+5×%)(1+1. 98%)=Y3M7(1+%)(1+%) (1+5×%)=Y3M8(1+3×%)(1+5×%)=Y3M9(1+%)(1+3×%)(1+5×%)=Y3M10(1+5×%)(1+5×%)=Y3M11(1+5×%)(1+5×%)(1+1. 98%)=Y3M12(1+5×%)(1+5×%)(1+1. 98%)(1+1. 98%)=Y3M13(1+5×%)(1+5×%)(1+3×%)=Y3M14(1+5×%)(1+5×%)(1+3×%)(1+1. 98%)=(1+30%)Y3+MM Mi i =∑=141运用Matlab 软件设计程序可得当n=14, M =100万元基金时,投资教学最佳的投资方案的奖金:万元,第十四年奖金*Y3=元六、模型检验和推广在题目所给的条件下,我们把模型从固定的10年扩展到任意n年的情况。
微分方程模型——数学建模真题解析

请你参考下面给出的数据(或自己收集资料)建立饮 酒后血液中酒精含量的数学模型,并讨论以下问题: 1. 对大李碰到的情况做出解释; 2. 在喝了3瓶啤酒或者半斤低度白酒后多长时间内驾 车就会违反上述标准,在以下情况下回答: 酒是在很短时间内喝的; 酒是在较长一段时间(比如2小时)内喝的。 3. 怎样估计血液中的酒精含量在什么时间最高。 4. 根据你的模型论证:如果天天喝酒,是否还能开车? 5. 根据你做的模型并结合新的国家标准写一篇短文, 给想喝一点酒的司机如何驾车提出忠告。
方程)。 (2)微元法。
微分方程的稳定性理论: 对微分方程组
dx f ( x) dt
若f(x0)=0,则称x0是方程组的平衡点。
如果在平衡点x0处,f(x)的Jacobi矩阵
f1 f1
x1
x2
Df D( f1, f2 , Dx D(x1, x2 ,
, ,
fn ) xn )
f2 x1
f2 x2
fn fn x1 x2
f1
xn
f2 xn
fn xn
的所有特征值的实部都小于0,则x0是稳定的平衡点, 如果存在某个特征值的实部大于0,则x0是不稳定的 平衡点。
稳定的平衡点的实际意义: 如果微分方程存在稳定的平衡点,设x(t)是微分方 程的解,则当t时, x(t)趋向于某个稳定的平衡 点。
养老金的发放与职工在职时的工资及社会平均工资有着密 切关系;工资的增长又与经济增长相关。近30年来我国经 济发展迅速,工资增长率也较高;而发达国家的经济和工 资增长率都较低。我国经济发展的战略目标,是要在21世 纪中叶使我国人均国民生产总值达到中等发达国家水平。 现在我国养老保险改革正处于过渡期。养老保险管理的一 个重要的目标是养老保险基金的收支平衡,它关系到社会 稳定和老龄化社会的顺利过渡。影响养老保险基金收支平 衡的一个重要因素是替代率。替代率是指职工刚退休时的 养老金占退休前工资的比例。按照国家对基本养老保险制 度的总体思路,未来基本养老保险的目标替代率确定为 58.5%. 替代率较低,退休职工的生活水准低,养老保险基 金收支平衡容易维持;替代率较高,退休职工的生活水准 就高,养老保险基金收支平衡较难维持,可能出现缺口。 所谓缺口,是指当养老保险基金入不敷出时出现的收支之 差。
数学建模-基金投资
本科课程设计报告项目名称:基金投资计划的数学模型课程名称:数学建模姓名:王诗琪学号:2009052763院系专业:09旅游管理(高尔夫)指导教师:赵建新教师单位:暨南大学深圳旅游学院开课时间:2010 ~ 2011 学年度第二学期暨南大学教务处2011 年6 月10 日基金投资计划的数学模型王诗琪暨南大学深圳旅游学院09级旅游管理(高尔夫及休闲管理方向)摘要:就基金投资决策建立了一个数学模型,在这个模型中,考虑了资金存入银行和购买国库券两种投资方法。
希望解决在保证n年末仍能拥有原有基金额M万元和每年颁发大致相同数额奖金的情况下,使得每年的奖金达到最大值在求解的过程中,根据银行现行存取款规定,采用单利计算年息并认为每年仅购买一次国库券,一旦有可利用资金就进行一次资金的分配。
我们应用LINDO软件求出最优解,即发放奖金数额的最大值,并给出了具体的利用方案,还进行了验证。
模型的重要结论是:仅存款,最高奖金为109.8170;既存款又购买国库券,最高奖金为131.9256;第三年将奖金提高20%,最高奖金为128.6450关键词:基金投资;最优;数学建模1.问题重述某校基金会有一笔数额为M元的基金,打算将其存入银行或购买国库券。
当前银行存款及各期国库券的利率见下表。
假设国库券每年至少发行一次,发行时间不定。
取款政策参考银行的现行政策。
校基金会计划在n年内每年用部分本息奖励优秀师生,要求每年的奖金额大致相同,且在n年末仍保留原基金数额。
校基金会希望获得最佳的基金使用计划,以提高每年的奖金额。
请你帮助校基金会在如下情况下设计基金使用方案,并对M=5000万元,n=10年给出具体结果:1.1.只存款不购国库券;2.2.可存款也可购国库券。
3.学校在基金到位后的第3年要举行百年校庆,基金会希望这一年的奖金比其它年度多20%。
银行存款税后年利率(%)国库券年利率(%)活期0.792半年期1.664一年期1.800二年期1.9442.55三年期2.160 2.89五年期2.3043.142.问题分析2.1单利计算:银行现行政策一般采取单利计算法,即在计算利息时,不论期限长短,仅以本金计算利息,所产生的利息不再加入本金重复计算利息。
投资的收益和风险的数学建模
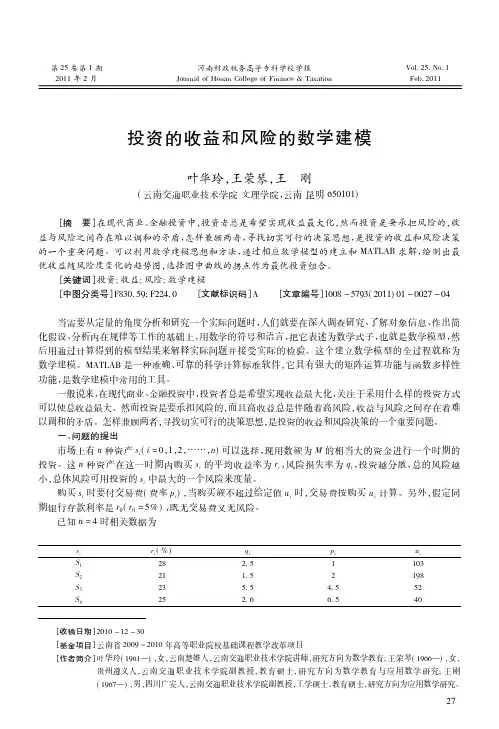
当需要从定量的角度分析和研究一个实际问题时, 人们就要在深入调查研究、 了解 对 象 信息、 作出简 化假设、 分析内在规律等工作的基础上, 用数学的符号和语言, 把它表述为数学式子, 也 就 是 数 学 模 型, 然 后用通过计算得到的模型结果来解释实际问题 并 接受 实 际 的 检 验。 这 个 建 立 数 学 模 型 的 全 过 程就 称 为 数学建模。MATLAB 是一种准确、 可靠的科学计算 标 准 软 件, 它具 有 强 大 的 矩阵 运 算 功能 与 函 数 多 样 性 功能, 是数学建模中常用的工具。 一般说来, 在现代商业、 金融投资中, 投资者总是希望实现收益最大化, 关注于采用什么样的投资方式 可以使总收益最大。然而投资是要承担风险的, 而且高收益总是伴随着高风险, 收益与风险之间存在着难 以调和的矛盾。怎样兼顾两者, 寻找切实可行的决策思想, 是投资的收益和风险决策的一个重要问题。 一、 问题的提出 1, 2, ……, n) 可以选择, 市场上有 n 种资产 s i ( i = 0 , 现 用 数 额 为 M 的 相当大 的 资 金 进 行 一个 时 期的 投资。这 n 种资 产 在这 一 时 期 内 购 买 s i 的 平 均 收益 率 为 r i , 风险损失率为 qi , 投 资越 分 散, 总的 风 险 越 小, 总体风险可用投资的 s i 中最大的一个风险来度量。 购买 s i 时 要 付 交 易 费 ( 费 率 p i ) , 当购买额不超过给定值 u i 时, 交 易 费 按 购 买 u i 计 算。 另 外, 假定同 期银行存款利率是 r0 ( r0 = 5 % ) , 既无交易费又无风险。 已知 n = 4 时相关数据为
x = 0. 000 0 x= 0 x= 0 x = 0. 000 0
一个开放式基金投资问题的数学建模
一个开放式基金投资问题的数学建模学习数学当然要学习一些定理与概念以及技巧,但是更重要的是学到数学的思想方法,用以解决数学和非数学问题。
数学是抽象的,同时又具有广泛的应用。
实际上,只有懂得数学广泛的应用,并能用数学解决多种多样的问题,才能懂得数学本身,也才能懂得数学抽象的重要性,这样才能真正了解数学实际上是非常生动活泼的,也才真正能学好数学。
用数学解决非数学问题,首先要把所解决的问题与数学联系上,这就是建立数学模型。
一般来说,数学模型可以描述为,对于现实世界的一个特定对象,为了一个特定目的,根据特有的内在规律,做出一些必要的简化假设,运用适当的数学工具,得到的一个数学结构。
一、数学建模的重要意义作为用数学解决实际问题的第一步,数学建模自然有着与数学同样悠久的历史,两千多年前创立的欧氏几何,17世纪发现的万有引力定律,都是科学发展史上数学建模的成功范例。
进入20世纪以来,随着数学以空前的广度和深度向一切领域的渗透,和电子计算机的出现与飞速发展,数学建模越来越受到人们的重视。
1、在一般工程技术领域,数学建模仍然大有用武之地。
以物理学科为基础的诸如机械、电机、土木、水利等工程技术领域中,数学建模的普通性和重要性不言而喻。
虽然这里的基本模型是已有的,但是由于新技术、新工艺的不断涌现,提出了许多需要用数学方法解决的新问题;高速、大型计算机的飞速发展,使得过去即使有了数学模型也无法求解的课题(如大型水坝的压力计算,中长期天气预报等)迎刃而解;建立在数学模型和计算机模拟基础上的CAD技术,以其快速、经济、方便等优势,大量地替代了传统工程设计中的现场实验,物理模拟等手段。
2、在高新技术领域,数学建模几乎是必不可少的工具。
无论是发展通讯、航天、微电子、自动化等高新技术本身,还是将高新技术用于传统工业去创造新工艺、开发新产品,计算机技术支持下的建模和模拟都是经常使用的有效手段。
数学建模,数值计算和计算机图形学等相结合形成的计算机软件,已经被固化于产品中,在许多高新技术领域起着核心作用,被认为是高新技术的特征之一。
基金使用计划__数学建模

题目基金使用计划摘要学校基金会有一笔基金,打算将其存入银行或购买国库券,不同的理财方式当然有不同的最终奖金数额,本论文就是通过建模找出是奖金最大化的理财方式,根据题目中的不同利率找出最好的处理方式。
第一个问题在只能存款时使奖金最大,通过对题目中不同年份的存款利率可知,为了使奖金最大化要使奖金不能出现闲置,又因为奖金都是在年末发放,所以活期、半年期都不能选择,依题意可得只有在每年年初可以建立线性方程组,设出奖金,使用lingo软件对其进行编程求解可以计算出奖金的最大额: 万元。
通过解线性方程组还可以求解出每年基金的投资方式以达到Z109.8169最大奖金数额,解出奖金最多的问题。
第二个问题在既可以存款又可以购买国库券时解出奖金的最大数额,通过分析题目中的数据可知国库券的利率要大于存款利率,所以在两种方式都可以的情况下优先考虑购国库券,由题目可知每年都会发放国库券但是发放日期不定。
在这种情况下就要分三种情况讨论,国库券分别每年在年中发放、在年初发放、在其他时期发放。
在国库券分为三种情况发放可以按三种情况分别列出线性方程组。
求解出每种情况下的奖金数额,奖金数额分别为131.7896万元、146.8578万元、127.5222万元,同样可以解出在三种情况下每年年初可以选择的投资方式。
第三个问题是在没有要求采取哪种方式时解出最大奖金额,从题目中给出的条件,在第三年的时候因为学校要举行校庆活动,为了鼓舞师生在这一年中奖金数额要比往年增加20%,解决这个问题可以分为两种情况。
第一种在只能选择存款,这种情况可以利用问题一的模型,只需要把第三年的奖金改为原来的倍。
解出线性方程组,此种情况下的奖金数额是107.5524万元。
第二种在既可以选择国库券又可以存款,在这种情况下又可以分为三种小情况分别是国库券在年中、年初、一年中其他时间。
采用问题二中的模型分别列出线性方程组,求解出每种小情况下的奖金数额129.0966万元、143.7854万元、124.8507万元。
数学建模:第六章建模范例三

103.133872
(3)
101.310287
(3,1)
98.472872
(5)
96.731702
(5,1)
94.787533
(5,2)
92.480158
(5,3)
90.844949
(5,3,1)
4108.656375
(5,5)
*
M=5000万元,n=10年基金使用最佳方案(单位:万元)
3
改为
4
利用
5
软件求解(程序略)M=5000万元,
6
n=10年基金使用最佳方案:(单位:万元)
7
*
M=5000万元,n=10年基金使最佳方案(单位:万元)
存1年定期
存2年定期
存3年定期
存5年定期
取款数额(到期本息和)
每年发放奖学金数额
第一年初
105.650679
103.527252
220.429705
2.255
*
由上表可得,任何最佳存款策略中不能存在以下的存款策略(1,1),(2,1),(2,2),(3,2)和(3,3)。
由1,2,3,5四种定期能够组成的策略(5年定期不重复) 只能有(1),(2),(3),(3,1),(5), (5,1), (5,2), (5,3), (5,3,1)九种,
*
根据以上的推理,可得n年的最优存储方案公式二为:
据上公式用
可以求得n=10年,M=5000万元时
基金使用的最优方案:(单位:万元)
每年奖学金:
问题三求解:
方案一:只存款不购买国库券
1
因学校要在基金到位后的第3年举行校庆,所以此年奖金应是其他年度的1.2倍,
开放式基金投资问题数学模型分析
开放式基金投资问题数学模型分析摘要近几年来在全球经济不景气的国际背景下,我国经济保持着快速、健康、迅猛的发展,国民年GDP以平均10%左右的速度高速增长,人民生活水平不断提高,这一骄人成绩的取得离不开党和国家的正确领导。
随着人民生活水平不断提高人民手头经济宽裕,于是社会上许多人流行投资基金,进而投资基金成了近期的热门话题,那么,如何投资基金使风险最小,收益最大。
问题一:问题分析:通过分析本实际问题属于线形规划中的整数规划求最优问题。
假设:一假设投资者选择投资项目时不受其它因素的影响仅和预计利润相关。
二假设投资者选择投资项目时对每个投资项目的好恶成度相同,不会因喜好不同而影响投资结果。
三假设在将来的一年之中预计利润是恒定不变的不会受其他社会因素影响。
四假设投资可以近似为连续值符号说明:MAX 最大利润X i 每个项目的投资次数A i 每个项目的预计利润模型建立:MAX= ∑X i×A i (0≤i≤8)求解:X1= 5.0746 X2= 0 X3=-0.0000X4=4.0000 X5=5.1724 X6= 3.8095X7=5.4348 X8= 5.1111MAX= ∑X i×A i (0≤i≤8)MAX= 37610单位:(万元)模型存在问题:由于作者本人手头没有LINGDO软件无法对其所建模型进行整数化处理,因而只进行了连续化处理,使本模型和实际情况有所出入,但在一定程度上反映投资趋向,具有一定的参考性。
问题二:问题分析:通过分析本实际问题属于整数规划中的零一规划同时附带线形规划问题求最优问题。
假设:一假设投资者选择投资项目时不受其他因素的影响仅和预计利润相关。
二假设投资者选择投资项目时对每个投资项目的好恶成度相同,不会因喜好不同而影响投资结果。
三假设在将来的一年之中预计利润是恒定不变的不会受其他社会因素影响。
四假设投资可以近似为连续值五假设项目一三、四五、二六,七八各项目组内部成员之间都按照木桶原理进行,除去配对成员之后其他成员之间再不受约束可进行自由选择六为了使问题简单假设先考虑组合,组合完毕后余下部分再考虑单度投资符号说明:MAX 最大利润X i 共同投资项目的投资次数A i 共同投资项目的预计利润Yj 单独投资项目的投资次数Bj 单独投资项目预计利润条件限定:当X1、X3 ≥1时: COM1= MIN(X1、X3)当X4、X5 ≥1时: COM2= MIN(X4、X5)当X2、X6、X7、X8 ≥1 时: COM3= MIN(X2、X6、X7、X8)模型建立MAX= ∑X i×A i + ∑Y j×Bj (0≤i≤8、0≤j≤8)求解:X1=-0.0000 X2=-0.0000 X3= 0.0000 X4= 0.7273 X5=0.0000 X6=-0.0000 X7=5.4348 X8= 5.1111 X1、X3=-0.0000 X4、X5= 0 X2、X6、X7、X8=4.9246MAX= ∑X i×A i + ∑Y j×Bj (0≤i≤8、0≤J≤8)MAX= 4.4504e+004单位:(万元)模型存在问题:由于作者本人手头没有LINGDO软件无法对其所建模型进行整数化处理,因而只进行了连续化处理,使本模型和实际情况有所出入,同时也存在组合和单独项目之间没办法权衡等问题。
基金使用方案数学建模
基金使用方案数学建模引言基金是一种由投资者共同组成的资金池,用于投资各种金融产品。
为了确保基金资金的安全和收益的最大化,基金公司需要制定科学合理的基金使用方案。
数学建模在这个过程中发挥着重要作用,可以帮助基金公司制定出最优的基金使用方案。
本文将介绍基金使用方案数学建模的基本原理和方法。
问题描述假设基金公司有N个投资产品可以选择,每个产品的预期收益率为R1、R2、…、RN,投资金额分别为A1、A2、…、AN。
基金公司需要制定一个使用方案,使得在给定的不同时期T1、T2、…、TM上达到最大的总收益。
模型建立为了解决上述问题,我们可以使用线性规划模型来建立基金使用方案数学模型。
首先定义决策变量:X1、X2、…、XN分别表示投资产品1、2、…、N的投资金额。
我们的目标是最大化总收益,可以定义目标函数如下:maximize Z = R1 * X1 + R2 * X2 + ... + RN * XN受到约束条件的限制,我们需要满足以下约束条件:1.每个投资产品的投资金额不能超过其可投资的最大金额:X1 ≤ A1X2 ≤ A2...XN ≤ AN2.总的投资金额不能超过基金公司的可投资总额:X1 + X2 + ... + XN ≤ Total其中,Total为基金公司的可投资总额。
求解方法通过建立上述线性规划模型,我们可以使用线性规划求解器来寻找最优的基金使用方案。
常见的线性规划求解器有MATLAB、Python的SciPy库等。
实例分析假设我们有3个投资产品,每个产品的预期收益率和可投资金额如下:投资产品预期收益率可投资金额产品1 0.05 1000产品2 0.06 2000产品3 0.08 1500假设基金公司的可投资总额为5000。
我们可以使用Python的SciPy库来求解以上模型。
import scipy.optimize as opt# 定义目标函数和约束条件c = [-0.05, -0.06, -0.08]A = [[1, 0, 0], [0, 1, 0], [0, 0, 1]]b = [1000, 2000, 1500]bounds = [(0, 1000), (0, 2000), (0, 1500)]# 求解最优解res = opt.linprog(c, A_ub=A, b_ub=b, bounds=bounds)print(res)运行以上代码,我们可以得到最优的基金使用方案:fun: -56.25message: 'Optimization terminated successfully.'nit: 2slack: array([ 0., 0., 925.])status: 0success: Truex: array([ 0., 0., 925.])最优的基金使用方案是:•投资产品1投资金额为0•投资产品2投资金额为0•投资产品3投资金额为925总收益为56.25。
基金投资计划的数学建模及解的性质
基金投资计划的数学建模及解的性质
吴红;王远世
【期刊名称】《中山大学学报:自然科学版》
【年(卷),期】2003(042)A19
【摘要】按照最优化原则,对基金投资计划问题进行了分析和处理,建立了通用的数学模型,对只存款不购国库券及可存款也可购国库券两种情形进行数学建模,探讨了模型所反映的数据规律,证明两种情形分别存在重要的周期性质。
【总页数】2页(P254-255)
【作者】吴红;王远世
【作者单位】中山大学数学与计算科学学院,广东广州510275
【正文语种】中文
【中图分类】O175.24
【相关文献】
1.基金投资计划的数学建模及解的性质 [J], 吴红;王远世
2.开放式基金规模变化的分布参数系统解的性质 [J], 王福胜;王辉
3.多一个篮子放鸡蛋——直视开放式基金的养老投资计划 [J], 刘晖
4.英特尔中国基金披露投资计划每年进行八项投资 [J],
5.论折旧基金的补偿基金性质和两种积累基金性质问题 [J], 邵汉瑾
因版权原因,仅展示原文概要,查看原文内容请购买。
全国大学生数学建模竞赛赛题综合评析
社会热点
叶其孝、周义仓
开放性强、社会关注性强,突出数据来源的可靠性、结论解释的合理性
数据收集与处理、问题的分析与假设,初等数学方法、一般统计方法、多目标规划、回归分析、综合评价方法、灰色预测
2009年
A题:制动器试验台的控制方法分析
工业问题
方沛辰、刘笑羽
问题具体、专业性强,要花时间读懂、理解清楚问题
出版社的资源配置
孟大志
艾滋病疗法的评价及疗效的预测
边馥萍
易拉罐形状和尺寸的最优设计(C题)
叶其孝
煤矿瓦斯和煤尘的监测与控制(D题)
韩中庚
2007年
中国人口增长预测
唐云
乘公交,看奥运
方沛辰、吴孟达
手机“套餐”优惠几何(C题)
韩中庚
体能测试时间安排(D题)
刘雨林
2008年
数码相机定位
谭永基
高等教育学费标准探讨
叶其孝、周义仓
地面搜索(C题)
肖华勇
NBA赛程的分析与评价(D题)
姜启源
2009年
制动器试验台的控制方法分析
方沛辰、刘笑羽
眼科病床的合理安排
吴孟达、毛紫阳
卫星和飞船的跟踪测控(C题)
周义仓
会议筹备(D题)
王宏健
2010年
储油罐的变位识别与罐容表标定
韩中庚
2010年上海世博会影响力的定量评估
杨力平
输油管的布置(C题)
1
6
8
付鹂
重庆大学
1
6
9
姜启源
清华大学
4
3
10
陈叔平
浙江大学、贵州大学
2
5
11